
Tamanho e Participação do Mercado de Embalagens Metálicas da Tailândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.84 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.58 % |
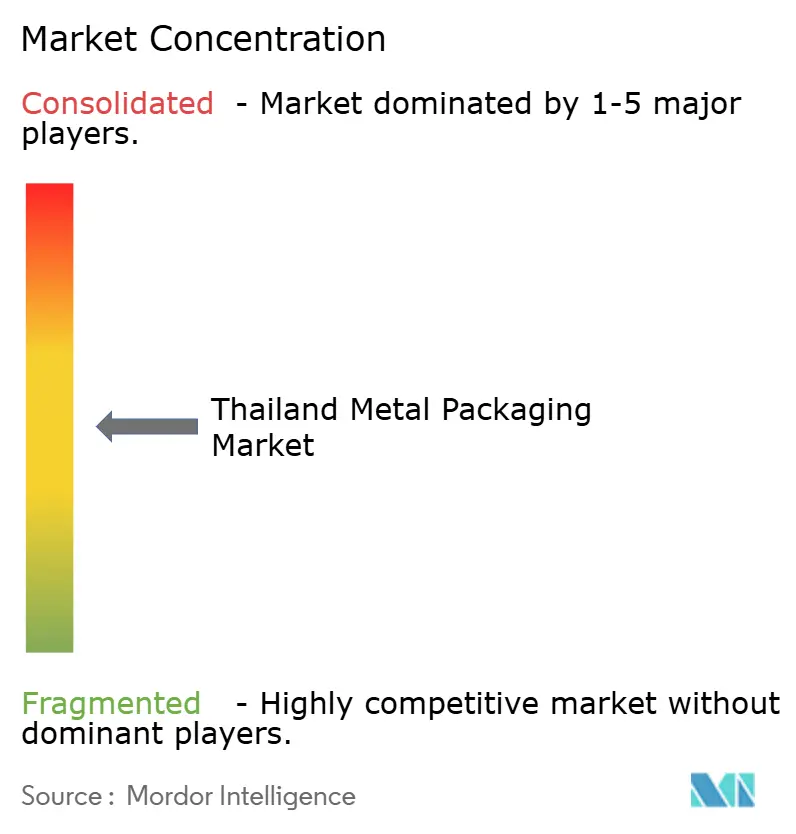
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Metálicas da Tailândia por Mordor Intelligence
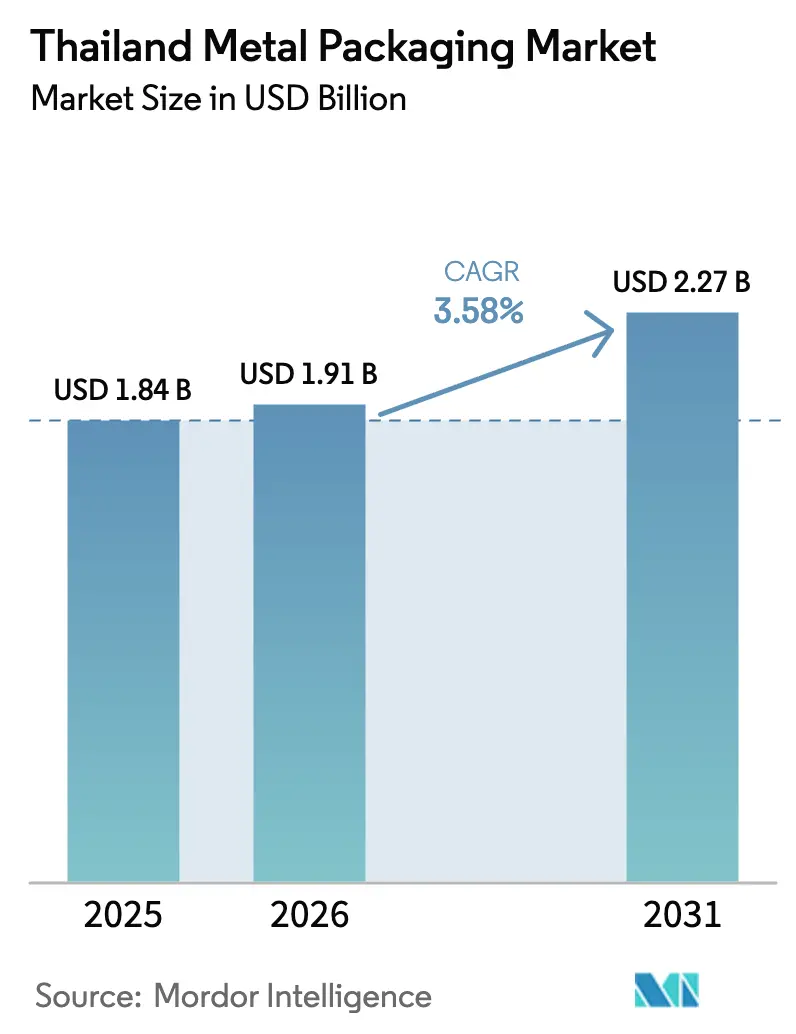
O tamanho do Mercado de Embalagens Metálicas da Tailândia está projetado em USD 1,84 bilhão em 2025, USD 1,91 bilhão em 2026, e deve atingir USD 2,27 bilhões até 2031, crescendo a um CAGR de 3,58% de 2026 a 2031.
A trajetória reflete o papel da Tailândia como maior exportadora mundial de atum enlatado, onde os ciclos de processamento de frutos do mar ancoram a demanda por latas, enquanto as bebidas prontas para consumo premium direcionam as compras para formatos de alumínio alinhados com metas de economia circular. Os planos governamentais para tornar obrigatória a responsabilidade estendida do produtor a partir de 2027 estão acelerando a coleta de alumínio em circuito fechado, e os proprietários de marcas começaram a vincular limites de conteúdo reciclado aos contratos com fornecedores. O impulso nas exportações de alimentos para animais de estimação, frutos do mar enlatados com certificação halal e a rápida expansão dos modelos de supermercado de comércio eletrônico completam a demanda estrutural, embora as oscilações de preço do aço laminado a quente e o surgimento de embalagens flexíveis de biopolímero moderem o potencial de crescimento no curto prazo. A intensidade competitiva é moldada por grandes players globais que localizam linhas de alta velocidade de duas peças dentro do Corredor Econômico Oriental, capturando economias de escala que os conversores menores têm dificuldade em igualar.
Principais Conclusões do Relatório
- Por tipo de material, o alumínio representou 69,03% da participação na receita em 2025 e tem previsão de expansão a um CAGR de 3,93% até 2031, enquanto o aço fica para trás.
- Por tipo de produto, as latas de bebidas lideraram com 47,37% de participação em 2025, mas a categoria mais ampla de latas está preparada para avançar a um CAGR de 4,26% no período 2026-2031.
- Por vertical de usuário final, as bebidas representaram 41,43% das vendas em 2025, mas tintas e produtos químicos têm projeção de registrar o CAGR mais rápido, de 4,33%, até 2031.
- Por tecnologia de fabricação, as linhas de estampagem profunda e ironing de parede de duas peças comandaram 51,22% da capacidade em 2025, enquanto a tecnologia de estampagem profunda e reestampagem de duas peças está definida para crescer a 4,06% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Embalagens Metálicas da Tailândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização de Bebidas Prontas para Consumo | +0.8% | Nacional, ganhos iniciais em Bangkok, Chiang Mai, Phuket | Médio prazo (2-4 anos) |
| Crescimento do Polo de Exportação de Alimentos para Animais de Estimação da Tailândia | +0.6% | Nacional, clusters em Samut Sakhon, Chonburi | Longo prazo (≥ 4 anos) |
| Expansão de Frutos do Mar Enlatados com Certificação Halal | +0.5% | Nacional, exportações para o Oriente Médio e Norte da África | Médio prazo (2-4 anos) |
| Impulso Governamental para o Alumínio de Economia Circular | +0.4% | Nacional, projetos-piloto em Chonburi, Rayong, Chachoengsao | Longo prazo (≥ 4 anos) |
| Rápida Expansão dos Formatos de Supermercado de Comércio Eletrônico | +0.3% | Região Metropolitana de Bangkok | Curto prazo (≤ 2 anos) |
| Migração das Cervejarias para Formatos de Latas Slim e Sleek | +0.3% | Nacional, liderado por ThaiBev e Boon Rawd | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização de Bebidas Prontas para Consumo
Cervejas artesanais, bebidas energéticas e chás com gás embalados em latas slim de 250 e 330 mililitros estão crescendo mais rapidamente do que as bebidas convencionais, levando os conversores a investir em linhas de estampagem profunda e reestampagem de duas peças que reduzem o uso de alumínio em quase 10% por unidade. As marcas utilizam impressão direta em 360 graus para mitigar a condensação na cadeia de frio, um recurso já incorporado nas linhas de alta velocidade operadas pelas principais multinacionais [1]Diageo plc, "Visão Geral de Bebidas Alcoólicas do Sudeste Asiático no Exercício Fiscal de 2024," diageo.com. A tendência premium está se expandindo para lançamentos não alcoólicos, onde tampas fixas e mangas termorretráteis perfuradas ajudam a atender às regulamentações de plásticos nos canais de conveniência [2]Thai Beverage plc, "Relatório de Sustentabilidade 2025," thaibev.com. À medida que essas especificações apertam as tolerâncias de costura e os requisitos de espessura, os conversores locais menores enfrentam barreiras de capital que podem acelerar a consolidação do setor. No curto prazo, a premiumização mantém a demanda por alumínio à frente do aço e eleva o preço médio por lata, sustentando a resiliência das margens mesmo com o nivelamento dos volumes totais de bebidas.
Crescimento do Polo de Exportação de Alimentos para Animais de Estimação da Tailândia
A Tailândia pretende elevar as exportações de alimentos para animais de estimação a USD 5 bilhões até 2030, criando demanda sustentada por latas de 85 gramas e 170 gramas que suportem esterilização em autoclave a 121 °C. Os clientes de exportação insistem em revestimentos epóxi-fenólicos que resistem à corrosão por enxofre proveniente de proteínas de peixe, requisitos mais bem atendidos por conversores com linhas de revestimento automatizadas. A certificação halal tornou-se um fator determinante porque os mercados do Golfo já absorvem mais de um terço das exportações de alimentos enlatados. A conformidade com o FDA 21 CFR 113 e os limites de migração europeus acrescenta uma camada adicional de validação técnica, favorecendo fornecedores capazes de rastreabilidade por lote. Essas especificações posicionam as latas metálicas de alta barreira como padrão para alimentos úmidos para animais de estimação de longa vida útil, superando as embalagens flexíveis nos canais de exportação.
Expansão de Frutos do Mar Enlatados com Certificação Halal
As acreditações obtidas pelas autoridades islâmicas da Tailândia em 2023 abriram os pontos de venda sauditas e emiradenses para atum e cavala enlatados produzidos em linhas halal segregadas. As remessas para o Oriente Médio e Norte da África subiram de 34,3% do volume de exportação de atum em 2020 para 37,0% durante janeiro-maio de 2025, e os processadores agora lançam variantes com sabores que necessitam de revestimentos internos resistentes a especiarias. Os fornecedores de embalagens capazes de segregar a produção halal e garantir revestimentos sem derivados de suíno capturam prêmios de preço e contratos mais longos. O segmento também se beneficia de iniciativas governamentais de soft power que combinam alimentos halal com a promoção do turismo, gerando demanda incremental por latas na temporada de pesca de pico.
Impulso Governamental para o Alumínio de Economia Circular
Um projeto de Lei de Gestão de Embalagens Sustentáveis previsto para 2027 tornará os proprietários de marcas financeiramente responsáveis pela coleta pós-consumo, acelerando projetos de alumínio em circuito fechado exemplificados pelo Aluminum Loop da ThaiBev, que economizou 2.583 toneladas de metal virgem em comparação com 2020. A Crown Holdings está mapeando as taxas de reciclagem nacionais em parceria com o Instituto Internacional do Alumínio para fornecer dados de referência para a conformidade com a responsabilidade estendida do produtor. A pegada de carbono reciclado do alumínio, 95% menor em comparação com o metal primário, se alinha perfeitamente com os iminentes encargos de ajuste de carbono nas fronteiras nos mercados de exportação, dando aos fabricantes de latas locais uma razão concreta para especificar conteúdo reciclado. Os incentivos do BOI dentro do Corredor Econômico Oriental, incluindo isenções de direitos de importação sobre equipamentos de reciclagem, inclinam ainda mais a equação a favor do alumínio em detrimento do aço para latas de bebidas e alimentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Volatilidade de Preços da Bobina de Aço Laminado | -0.5% | Nacional, severo para fabricantes de latas de três peças | Curto prazo (≤ 2 anos) |
| Substituição por Embalagens Flexíveis de Biopolímero em Molhos | -0.3% | Clusters alimentares de Samut Sakhon e Chonburi | Médio prazo (2-4 anos) |
| Adoção Lenta de Infraestrutura de Reciclagem Fora do Corredor Econômico Oriental | -0.2% | Províncias do Norte e Nordeste | Longo prazo (≥ 4 anos) |
| Normas Rigorosas de Emissão de COV para Plantas de Aerossóis | -0.2% | Samut Prakan, Chonburi | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Volatilidade de Preços da Bobina de Aço Laminado
As cotações de bobinas laminadas a quente da ASEAN oscilaram dois dígitos em 2024, pressionando os produtores de latas de três peças que compram aço no mercado spot, mas faturam os clientes com base em médias defasadas. O aço representa até 70% do custo de uma lata de alimentos soldada, de modo que um pico de curto ciclo corrói as margens antes que as cláusulas de repasse sejam redefinidas. A Tailândia importa aproximadamente 60% de suas necessidades de aço plano laminado, expondo os conversores à turbulência nas taxas de frete e aos riscos de medidas comerciais quando a China aumenta as exportações. O reporte de carbono do Escopo 3 está levando as marcas globais a adotar embalagens de baixo carbono, tornando a vantagem de circularidade do alumínio um vento contrário ainda mais forte para o aço. Embora o aço permaneça dominante em grandes latas de tinta e tambores industriais, os processadores de bebidas e frutos do mar começaram a migrar para alternativas de alumínio de duas peças mais leves.
Substituição por Embalagens Flexíveis de Biopolímero em Molhos
Os processadores de alimentos estão testando embalagens flexíveis de ácido polilático e lignina de bagaço para molho de peixe e pasta de pimenta, a fim de reduzir em 60-70% o peso da embalagem e diminuir os custos de frete em até 20% [3]SCG Packaging plc, "Relatório Anual 2024," scgpackaging.com. A economia no custo unitário chega a 40% em comparação com uma lata de aço, atraindo marcas próprias no comércio moderno. No entanto, as embalagens flexíveis têm dificuldade em garantir uma vida útil de 24 meses sem barreiras de folha de alumínio, e as lacunas na cadeia de frio rural limitam sua viabilidade para produtos em temperatura ambiente [4]Instituto do Meio Ambiente da Tailândia, "Lacunas na Infraestrutura de Triagem de Resíduos Rurais," tei.or.th. As latas metálicas contra-atacam com reciclabilidade infinita e integridade à prova de adulteração, ressoando com os mercados de exportação que exigem rastreabilidade robusta. Portanto, a substituição permanece confinada a SKUs de curta vida útil vendidos no mercado doméstico, moderando o impacto líquido da restrição no mercado de embalagens metálicas da Tailândia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: O Alumínio Amplia Sua Liderança
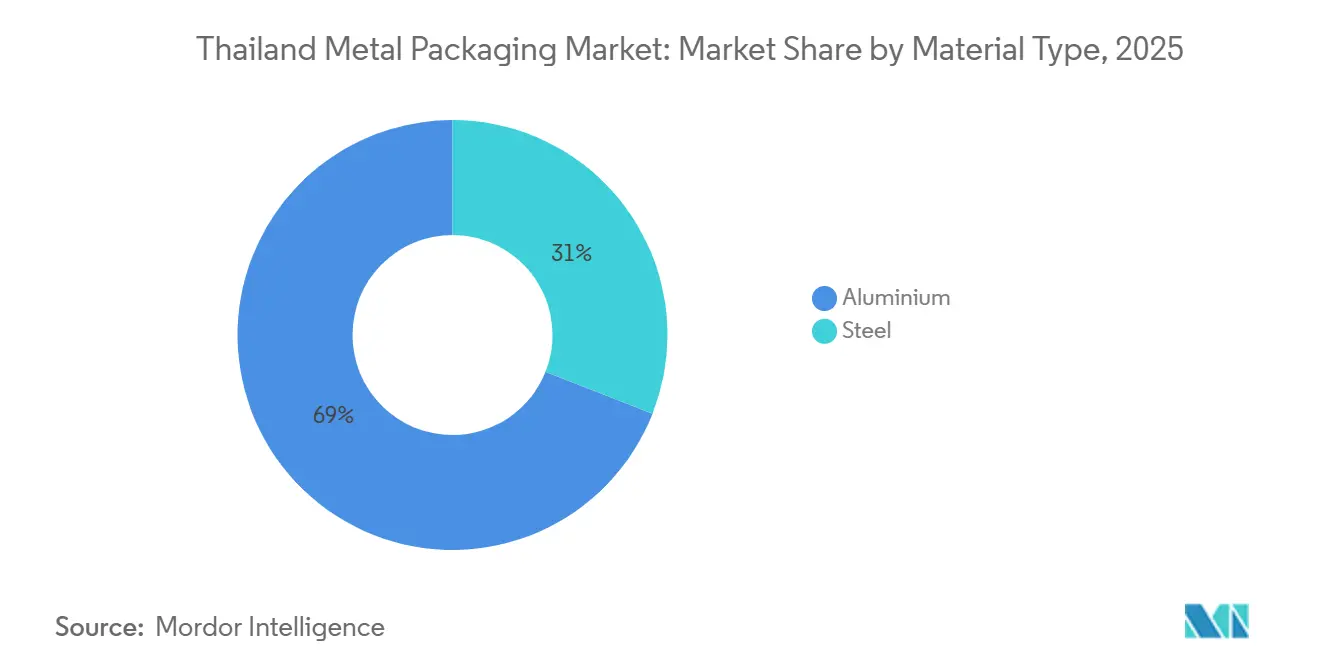
O alumínio representou 69,03% da receita de 2025, refletindo sua posição dominante em latas de bebidas e frutos do mar, onde o conteúdo reciclado sustenta as decisões de compra. A participação do mercado de embalagens metálicas da Tailândia para o alumínio deve aumentar ainda mais à medida que três dos principais conversores igualem o referencial de 74% de conteúdo reciclado da Ball. As campanhas de redução de peso permitem que as cervejarias cortem o peso em 8-12% por lata, enquanto as regras de ajuste de carbono nas fronteiras incorporam um preço à maior pegada de carbono do aço. O aço permanece relevante para fechamentos à prova de violação e latas de tinta de 20 litros, mas sua vantagem de custo doméstico se deteriora quando os custos de frete de importação disparam ou os clientes exigem maior conteúdo reciclado.
Apesar dos custos mais elevados de liga, espera-se que o mercado de embalagens metálicas da Tailândia para latas de alumínio se expanda até 2031, apoiado por isenções de impostos do BOI sobre slugs importados e hubs de reciclagem do Corredor Econômico Oriental que reduzem os custos de insumos de sucata. Os conversores de aço contra-atacam por meio de liderança em nichos em domos de aerossóis e tambores industriais, mas a volatilidade sustentada nos preços de bobinas e regras mais rígidas de COV limitam a alocação de capital para novas linhas soldadas. Os fornecedores capazes de certificar a conformidade com a Iniciativa de Gestão Responsável do Alumínio devem garantir contratos de longo prazo com fabricantes de bebidas, reforçando a trajetória do alumínio.


Por Tipo de Produto: A Categoria de Latas Supera as Alternativas
As latas de bebidas entregaram 47,37% das vendas de 2025, mas o conjunto de latas — bebidas, alimentos e aerossóis — forma o cluster de crescimento mais rápido, a um CAGR de 4,26% até 2031. O tamanho do mercado de embalagens metálicas da Tailândia associado a esse cluster se beneficia dos processadores de frutos do mar que embarcaram 630.434 toneladas de atum enlatado em 2024 e das cervejarias que preferem latas slim para melhorar a presença nas prateleiras. Os aerossóis acrescentam potencial incremental à medida que os exportadores de lubrificantes migram de tambores de aço para formatos de alumínio pressurizado que atendem às auditorias ISO 14001.
Os formatos não relacionados a latas, como barris, tambores e tampas, crescem mais lentamente, prejudicados pela substituição por flexitanques em produtos químicos e por fechamentos plásticos em refrigerantes. No entanto, os fechamentos conquistam um nicho estável porque as tampas de aço à prova de adulteração permanecem integrais ao engarrafamento de cerveja e destilados. Ao longo do período de previsão, as latas continuarão a capturar participação incremental à medida que os proprietários de marcas priorizem empilhabilidade, circularidade e gráficos premium que são inalcançáveis em embalagens flexíveis.
Por Vertical de Usuário Final: Tintas e Produtos Químicos Lideram o Crescimento
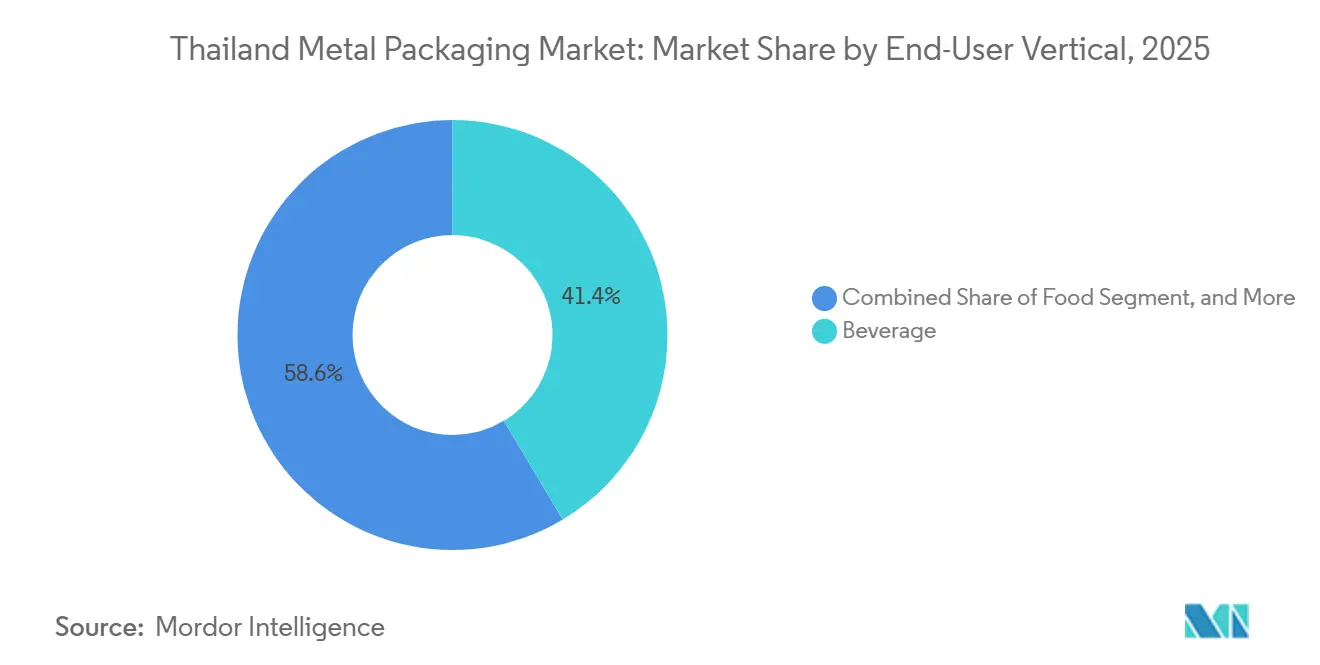
As marcas de bebidas representaram 41,43% da receita em 2025, mas tintas e produtos químicos se destacam com um ritmo de crescimento de 4,33% à medida que os exportadores migram de tambores de 200 litros para latas de alumínio de 50 litros que reduzem o peso por palete em quase metade. Essa mudança expande diretamente o mercado de embalagens metálicas da Tailândia para revestimentos industriais e lubrificantes, ao mesmo tempo que diversifica o mix de usuários finais além das bebidas. A transição é reforçada por novas regras de qualidade do ar que empurram os fabricantes de tintas para formulações à base de água embaladas em latas com revestimentos internos avançados.
Os processadores de alimentos permanecem um usuário final de peso, impulsionados pelas exportações de frutos do mar com certificação halal e alimentos para animais de estimação que exigem revestimentos resistentes à corrosão. Os óleos automotivos ficam para trás porque a penetração de veículos elétricos corrói a necessidade de lubrificantes para motores de combustão interna, reduzindo as perspectivas de crescimento para latas de aço de um quarto de galão. Os conversores estão cada vez mais adaptando os cronogramas de produção para perseguir verticais especializados de alta margem, em vez de buscar volume em latas de refrigerante convencionais.

Por Tecnologia de Fabricação de Latas: A Adoção de DRD se Acelera
As linhas de estampagem profunda e ironing de parede de duas peças representaram 51,22% da capacidade de 2025, um testemunho de sua velocidade de 2.500 latas por minuto e perfis de espessura reduzida. No entanto, a migração das cervejarias para latas slim de 250 mililitros impulsiona as instalações de estampagem profunda e reestampagem (DRD) a um CAGR de 4,06%, capturando participação incremental no mercado de embalagens metálicas da Tailândia com latas mais altas e finas que economizam até 10% de alumínio por unidade. O equipamento DRD custa aproximadamente 25% mais do que o DWI, mas o retorno do investimento é inferior a quatro anos para aplicações de bebidas de alto volume.
A tecnologia de soldagem de três peças declina à medida que os empacotadores de frutos do mar testam latas de alimentos de duas peças que reduzem as etapas de trabalho e o desperdício. Apesar de seu recuo, o enlatamento soldado ainda ancora os formatos de tinta e industriais acima de 500 mililitros, onde o custo do material de alumínio é proibitivo. A mudança em direção ao DRD é mais pronunciada dentro do Corredor Econômico Oriental, onde os parques industriais prontos para uso e as isenções fiscais do BOI reduzem o risco da implantação de capital para os grandes players globais.
Análise Geográfica
A produção está concentrada no Corredor Econômico Oriental, onde as províncias de Chonburi, Rayong e Chachoengsao abrigam uma estimativa de 55-60% da capacidade nacional de latas, aproveitando o porto de Laem Chabang e os incentivos do BOI para abastecer as rotas de exportação. A Crown e a ALUCON operam linhas de duas peças de múltiplos tamanhos que enviam latas para plantas de bebidas e frutos do mar em um raio de 200 quilômetros, sustentando o núcleo do mercado de embalagens metálicas da Tailândia. Os parques de reciclagem integrados em construção dentro do corredor prometem elevar a coleta de sucata pós-consumo, reduzindo os custos de carga do forno para a refusão de alumínio e aguçando a vantagem de custo da região.
As províncias do Norte e Nordeste contribuem com volumes menores focados em latas domésticas de alimentos e tinta. As redes de coleta esparsas dificultam o fornecimento de sucata, de modo que os conversores dependem de aço e alumínio virgem, o que eleva as bases de custo. Os fluxos de resíduos municipais carecem de separação, gerando sucata metálica mista de baixa qualidade que raramente atende às especificações de grau de exportação. A menos que os fundos de responsabilidade estendida do produtor financiem novos hubs de triagem, essas áreas podem perder volume para os concorrentes do Corredor Econômico Oriental.
O sul da Tailândia permanece um polo de enlatamento de frutos do mar ancorado por Songkhla e Hat Yai. A proximidade com os portos pesqueiros reduz a logística de entrada, enquanto as plantas com certificação halal canalizam latas para os mercados do Golfo. As restrições de energia e água, no entanto, limitam a expansão em grande escala, e os preços elevados de eletricidade gerada a diesel pressionam as margens operacionais em comparação com as redes alimentadas a gás natural no Corredor Econômico Oriental. Ao longo do horizonte de previsão, os investidores provavelmente dobrarão as apostas no corredor.
Panorama regulatório
O ecossistema de embalagens metálicas da Tailândia é regido pelo Thai Industrial Standards Institute (TISI), sob o Ministério da Indústria, operando dentro do Industrial Products Standards Act, B.E. 2511 (1968). O TISI desenvolve normas obrigatórias e voluntárias relevantes para materiais e dimensões de embalagens, e alinha determinados requisitos por meio da participação em organismos internacionais de conformidade e normalização (redes relacionadas à ISO/IEC), o que é relevante para fabricantes de latas que fornecem a processadores de bebidas e frutos do mar orientados à exportação.
No aspecto de contato com alimentos, a Thai Food and Drug Administration está atualizando os requisitos em direção a controles de segurança mais específicos por material para materiais em contato com alimentos, incluindo metais. Uma referência de conformidade a curto prazo para conversores e proprietários de marcas é o caminho regulatório de projeto de 12 de fevereiro de 2026 da Thai FDA para materiais metálicos em contato com alimentos (folha-de-flandres, aluminío e latas lacadas). O projeto introduz exigências de segurança química mais rígidas para revestimentos e liberação de íons metálicos, e eleva o padrão de rastreabilidade e controle de lotes em corpos de latas, tampas e lacas internas.
Análise da cadeia de valor
A cadeia de valor de embalagens metálicas da Tailândia começa com os insumos metálicos (bobina de aluminío, slugs e aço/folha-de-flandres), passa depois para operações de conversão (latas de bebida e alimento de duas peças DWI/DRD, latas soldadas de três peças, recipientes de aerossol, tubos, tampas e fechos), seguidas por enchedores e proprietários de marcas a jusante que atendem bebidas, frutos do mar, alimentos para animais de estimação e usuários industriais finais. Os ciclos de demanda estão intimamente ligados às exportações de formatos retort para frutos do mar e alimentos para animais de estimação, e aos requisitos de bebidas premium que favorecem linhas de alta velocidade, controle rigoroso de espessura e desempenho mais exigente de decoração e cravação.
No âmbito da conversão local e do fornecimento de componentes, a ALUCON Public Company Limited é uma participante que atua do estágio upstream ao midstream, com fabricação baseada na Tailândia de slugs de aluminío e recipientes extrudados por impacto, como latas de aerossol monobloco e tubos colapsáveis. Esses produtos apoiam tanto o consumo doméstico quanto o fornecimento para exportação. A Toyo Seikan também abrange múltiplas etapas da cadeia por meio de suas entidades na Tailândia, incluindo a Bangkok Can Manufacturing (latas de aluminío de duas peças), a Next Can Innovation (latas de aço e aluminío) e a Global Eco-can Stock (aluminío revestido de resina), com capacidades complementares como envasamento sob contrato e produção de moldes/peças de máquinas. A reciclagem e a coleta atuam como um ciclo de retroalimentação crítico, particularmente no Corredor Econômico Oriental, onde as iniciativas de aluminío em circuito fechado e as exigências de conteúdo reciclado dos proprietários de marcas moldam cada vez mais a aquisição e a qualificação de fornecedores.
Cenário Competitivo
Os grandes players globais Crown Holdings, Ball Corporation e ALUCON detinham uma estimativa de 60-65% do volume de latas de bebidas e alimentos em 2025, conferindo ao mercado de embalagens metálicas da Tailândia um perfil de concentração moderada. A Crown aproveitou a eficiência das linhas para elevar o lucro operacional da Ásia-Pacífico em 27% em 2024, apesar de uma queda de volume de 7%, demonstrando como o mix e a redução de espessura compensam o menor rendimento. A Ball realocou capital para aquisições na América do Norte, ao mesmo tempo que registrou ganhos globais de remessas de 4,1% e 3,9% no segundo e terceiro trimestres de 2025, respectivamente, ajudada por 74% de conteúdo reciclado que conquista mandatos de sustentabilidade corporativa.
A capacidade de 1,2 bilhão de peças da ALUCON e o processamento de 48.000 toneladas de slugs a coroam como a maior fornecedora de extrusão por impacto da Ásia, com exportações para 37 países que diluem a ciclicidade doméstica. Os players locais Thai Beverage Can, Bangkok Can Manufacturing e Swan Industries enfrentam crescentes pressões de custo para automatizar a costura e o revestimento, ou arriscam ceder participação para as multinacionais ricas em tecnologia. As auditorias de circularidade encomendadas pela Crown e pelo Instituto Internacional do Alumínio em 2023 sinalizam que a rastreabilidade em breve diferenciará a concessão de contratos, empurrando os conversores não certificados para nichos de marcas próprias ou latas de alimentos regionais.
As oportunidades de espaço em branco incluem latas de aerossol halal para exportações de cuidados pessoais, modelos de fornecimento de alumínio em circuito fechado vinculados aos KPIs dos proprietários de marcas e linhas DRD adaptadas para bebidas artesanais. No entanto, as barreiras de capital de USD 60-80 milhões por linha de duas peças de alta velocidade limitam a entrada de novos players, protegendo a participação dos incumbentes. À medida que a premiumização se aprofunda e as regras de responsabilidade estendida do produtor se cristalizam, os líderes de mercado que alinham conteúdo reciclado, certificação e formatos flexíveis tendem a ampliar sua vantagem.
Líderes do Setor de Embalagens Metálicas da Tailândia
Toyo Seikan Group Holdings, Ltd.
ALUCON Public Company Limited
Crown Holdings, Inc.
Ball Corporation
Thai Beverage Can Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A conformidade em contato com alimentos está criando um espaço claro para conversores capazes de fornecer sistemas de latas validados de baixa migração em escala. A direção do projeto da Thai FDA de 12 de fevereiro de 2026 em relação a limites de segurança específicos para materiais metálicos em contato com alimentos (incluindo folha-de-flandres, aluminío e latas lacadas) apoia uma demanda maior por composições de revestimento respaldadas por documentação, particularmente onde clientes de exportação já exigem rastreabilidade. Fornecedores que conseguem demonstrar controles mais rígidos sobre revestimentos à base de epóxi e gerenciar limites de liberação de íons metálicos em produções multi-SKU estão bem posicionados para conquistar acordos de fornecimento de longo prazo de processadores de frutos do mar e alimentos para animais de estimação que operam processos retort e exportam para ambientes regulatórios mais rigorosos.
As oportunidades estão concentradas na capacidade de latas de aluminío e em corredores centrados em bebidas, onde investimentos já em curso indicam tração de curto prazo. Em março de 2026, a Thai Beverage Can inaugurou uma sexta linha de produção de latas de aluminío em sua unidade Thai Beverage Can 2, adicionando mais de 1 bilhão de unidades de capacidade anual e reforçando a mudança premium de bebidas prontas para consumo em direção a formatos de duas peças. Ao mesmo tempo, mudanças de propriedade em torno da Bangkok Can Manufacturing, com o controle de gestão passando para a BG Container Glass Public Company Limited em abril de 2026, sugerem realinhamento contínuo do portfólio e potencial integração de fornecimento, decoração e logística para clientes de bebidas e alimentos de alto volume. Juntamente com a narrativa do relatório sobre economia circular e responsabilidade estendida do produtor (trajetória de mandato a partir de 2027), esses movimentos apoiam oportunidades em programas de aluminío em circuito fechado e ofertas de conteúdo reciclado certificado, à medida que os proprietários de marcas apertam seus critérios de avaliação de fornecedores.
Desenvolvimentos recentes do setor
- Abril de 2026: a BG Container Glass Public Company Limited (BGC) adquiriu participação de 25,9% na Bangkok Can Manufacturing Co., Ltd. junto à Toyo Seikan Kaisha, Ltd., aumentando sua participação para 51% e obtendo o controle de gestão. A aquisição consolida um ativo de fabricação de latas e apoia um fornecimento e logística regionais mais estreitos.
- Março de 2026: a Thai Beverage Can Co., Ltd. (TBC) inaugurou a 6ª linha de produção de latas de aluminío em sua unidade Thai Beverage Can 2. A expansão aumenta a capacidade de latas de bebida de aluminío, apoiando o crescimento de bebidas premium e funcionais com maior potencial de conteúdo reciclado.
- Fevereiro de 2026: a Toyo Seikan Kaisha, Ltd. (por meio da venda de participação na Thailand Canmaker) vendeu uma participação na Thailand Canmaker (participação exata não especificada no pacote fornecido). Isso reformula a estrutura de propriedade local e a dinâmica de parceria com fornecedores, potencialmente rebalanceando o controle local e as relações com fornecedores no ecossistema de fabricação de latas da Tailândia.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor das embalagens metálicas vendidas na Tailândia em usos finais fundamentais como bebidas, alimentos e enchimentos industriais, nos quais aço ou aluminío são usados para proteger, armazenar e transportar produtos.
Exclusões de abrangência: exclui formatos de embalagens de plástico, papel, vidro e flexíveis, mesmo quando usados para os mesmos produtos finais.
Visão geral da segmentação
- Por Tipo de Material
- Alumínio
- Aço
- Por Tipo de Produto
- Latas
- Latas de Alimentos
- Latas de Bebidas
- Latas de Aerossol
- Contêineres a Granel
- Barris e Tambores de Transporte
- Tampas e Fechamentos
- Latas
- Por Vertical de Usuário Final
- Bebidas
- Alimentos
- Tintas e Produtos Químicos
- Óleos Industriais e Automotivos
- Por Tecnologia de Fabricação de Latas
- DWI de Duas Peças
- DRD de Duas Peças
- Soldagem de Três Peças
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o contexto de embalagens da Tailândia e ancorar o modelo em sinais mensuráveis que influenciam a demanda por embalagens metálicas. Consultamos fontes públicas como as estatísticas de comércio alfandegário da Tailândia para fluxos de folha-de-flandres, aluminío e embalagens acabadas, o Bank of Thailand para a direção macro e de consumo, e comunicados governamentais e do setor relacionados à produção industrial e ao processamento de alimentos.
Para evitar construir o modelo com base em um único tipo de sinal, também analisamos fontes como o UN Comtrade para verificações cruzadas de códigos comerciais, notas publicadas por entidades do setor, como a Thai Metal Packaging Association, quando disponíveis, e artigos revisados por pares sobre fabricação de latas e mudanças de revestimento. Paralelamente, usamos registros de empresas e apresentações a investidores para comentários sobre capacidade e utilização, e analisamos assinaturas pagas usadas internamente para dados financeiros de empresas, visões de comércio em nível de embarque e buscas de patentes quando os detalhes públicos eram escassos. Essas fontes documentais são ilustrativas, e materiais de referência públicos adicionais também foram usados durante a coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram realizadas com produtores de embalagens, conversores, participantes do ecossistema de matérias-primas e grandes usuários finais que compram latas e embalagens industriais, para que as premissas pudessem ser corrigidas onde os dados públicos não eram específicos para a Tailândia. Também conversamos com profissionais de vendas e operações para validar como estavam evoluindo os reajustes de preços, a redução de peso e a utilização de linhas, e então usamos esse retorno para alinhar os totais finais do mercado e a trajetória de crescimento para a Tailândia.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 16% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 19% | Gerentes: 43% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói a demanda da Tailândia a partir da produção por uso final e sinais ligados ao comércio, que são então convertidos em gastos com embalagens metálicas usando intensidades de embalagem típicas e faixas de preços. Uma vez formado esse total, ele é corroborado com aproximações bottom-up seletivas, como preços médios de venda (ASPs) amostrados no nível do produto multiplicados por volumes estimados para os principais formatos de embalagem, além de verificações de canal em embalagens industriais onde os relatórios públicos são limitados.
Algumas assinaturas do mercado são acompanhadas para manter o modelo fundamentado, incluindo a direção da produção de bebidas e alimentos processados, a movimentação de preços de folha-de-flandres e aluminío que afeta o preço de latas e tambores, mudanças na adoção de latas de duas peças onde relevante, e o mix entre latas de alimentos, latas de bebidas e tambores e barris industriais. Quando uma variável não é diretamente observável, tratamos a lacuna usando faixas delimitadas acordadas em chamadas com especialistas, e depois rebalanceamos os totais para corresponder a sinais de demanda independentes.
Para a previsão, usamos análise de cenários apoiada por uma verificação de regressão multivariada, na qual o crescimento é testado em relação às tendências de consumo, à produção industrial e à direção dos custos de insumos. As escolhas finais de previsão são ajustadas somente após as premissas serem validadas por meio de retorno primário sobre adições de capacidade, utilização esperada e prazos realistas de repasse de preços.
Validação de dados e ciclo de atualização
A validação é realizada em múltiplas etapas, começando com verificações de consistência de unidades e moeda, seguidas por verificações de variância entre usos finais e tipos de produto, para que um único segmento não explique excessivamente o total. Os resultados são comparados a indicadores independentes, como a direção de importações e exportações de materiais e embalagens relevantes, e também a comentários observados sobre preços e capacidade coletados em entrevistas.
Se surgirem anomalias, como crescimento que não se alinha com o consumo ou um salto de preço que não se reflete na movimentação de matérias-primas, as premissas são revisadas e os especialistas são novamente contatados para confirmar o que mudou. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final do analista é concluída próxima da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de embalagens metálicas da Tailândia da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para embalagens metálicas da Tailândia frequentemente diferem porque cada editora define o escopo do produto, o período de tempo e a precificação de sua própria maneira, e depois projeta o crescimento usando premissas de caso-base diferentes. As diferenças também aparecem quando premissas antigas são mantidas inalteradas, mesmo que os preços de insumos metálicos e o mix de embalagens possam mudar em um curto período.
A principal lacuna vem de saber se formatos industriais que não são latas e tipos de embalagens metálicas relacionados são contados junto com latas de alimentos e bebidas, e como o repasse de preços é sincronizado, sendo que a Mordor Intelligence trata o mercado como um conjunto combinado de latas mais outros formatos de embalagens metálicas e atualiza os insumos de precificação para corresponder aos ciclos de reajuste do ano corrente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,84 bilhão de dólares americanos (2025) | |
| Portal de Dados do Setor A | 1,78 bilhão de dólares americanos (2025) | Frequentemente apresentado como uma visão orientada por latas, com clareza limitada sobre a inclusão de tambores, barris e outras embalagens metálicas que não são latas, o que pode reduzir levemente o total quando esses formatos não são totalmente capturados. |
| Periódico Comercial B | 2,00 bilhões de dólares americanos (2026) | Pode refletir uma premissa de escalada de preços mais rápida para embalagens de aço e aluminío e pode aplicar uma perspectiva de utilização mais alta, o que pode elevar o valor de 2026 mesmo que a demanda unitária subjacente cresça de forma mais estável. |
No geral, a dispersão é explicada mais pelo escopo e pela mecânica de precificação do que por um desacordo sobre a direção da demanda na Tailândia. Ao manter os insumos rastreáveis até a atividade de uso final, os sinais comerciais e a sincronização de preços validada por entrevistas, a estimativa permanece repetível e mais fácil de testar sob estresse quando as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de embalagens metálicas da Tailândia?
O mercado estava em USD 1,91 bilhão em 2026 e está a caminho de atingir USD 2,27 bilhões até 2031.
Qual material domina a produção de latas da Tailândia?
O alumínio lidera com uma participação de 69,03% em 2025, posição reforçada pelas vantagens de conteúdo reciclado e redução de peso.
Qual vertical de usuário final apresenta o crescimento mais rápido?
Tintas e produtos químicos têm projeção de expansão a um CAGR de 4,33% até 2031, superando bebidas e alimentos.
Como os conversores tailandeses estão atendendo aos requisitos de sustentabilidade?
Os líderes de mercado investem em coleta em circuito fechado, alcançam mais de 70% de conteúdo reciclado e buscam a certificação da Iniciativa de Gestão Responsável do Alumínio.
Qual mudança tecnológica está moldando a capacidade futura?
As linhas de estampagem profunda e reestampagem de duas peças para latas slim e sleek estão crescendo a 4,06% ao ano, impulsionadas pela demanda das cervejarias.
Quais regiões abrigam a maior parte da capacidade de fabricação de latas da Tailândia?
Cerca de 55-60% da capacidade está dentro das províncias do Corredor Econômico Oriental de Chonburi, Rayong e Chachoengsao.
Página atualizada pela última vez em:



