
Tamanho e Participação do Mercado de Sistemas de Intercomunicação Veicular
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Intercomunicação Veicular por Mordor Intelligence
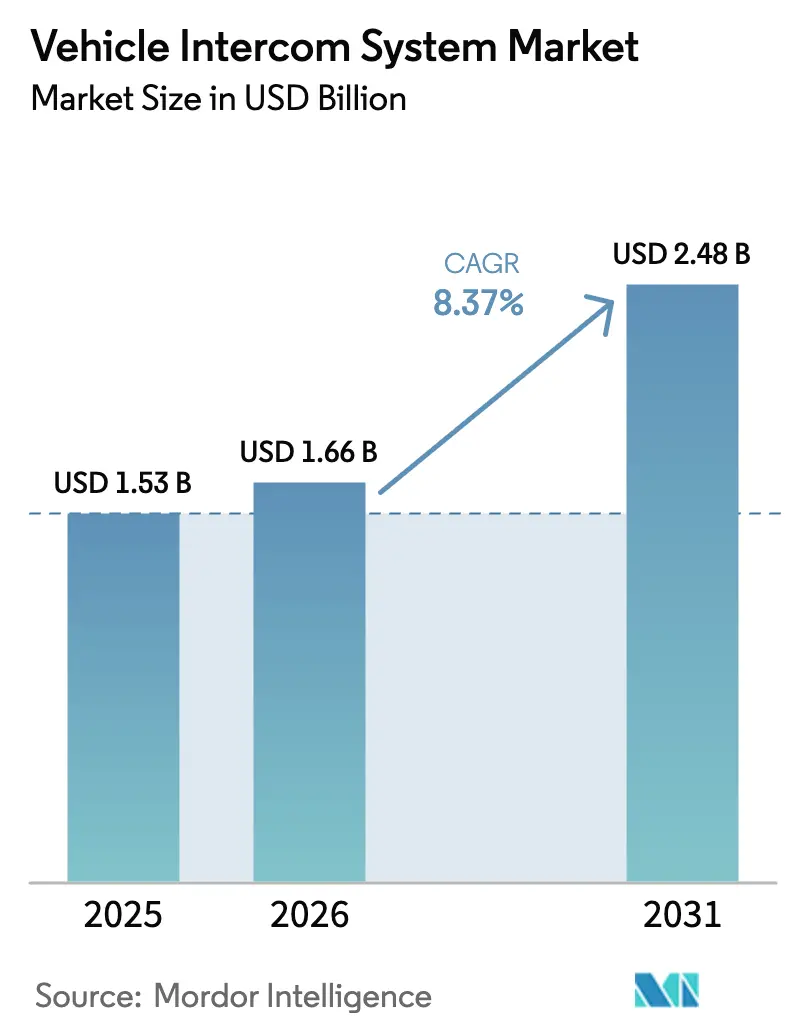
O tamanho do mercado de sistemas de intercomunicação veicular foi avaliado em USD 1,53 bilhão em 2025 e estima-se que cresça de USD 1,66 bilhão em 2026 para atingir USD 2,48 bilhões até 2031, a uma CAGR de 8,37% durante o período de previsão (2026-2031). O crescimento reflete a migração de forças militares e frotas de emergência de rádios analógicos para plataformas de voz e dados totalmente em rede, baseadas em IP, que se conectam diretamente a redes táticas e de segurança pública mais amplas. Orçamentos sustentados de modernização na Ásia-Pacífico e no Oriente Médio, reforçados pela alocação recorde de defesa do Japão de USD 54,8 bilhões para 2025, mantêm os pipelines de aquisição ativos e fomentam a competição por designs leves e com proteção cibernética.[1]Fonte: Corey Dickstein, "O Japão em 2025 Continuará a Série Recorde de Aumento dos Gastos com Defesa," Stars and Stripes, stripes.com O processamento de áudio habilitado por inteligência artificial (IA), as crescentes necessidades de mobilidade da tripulação e as operações em múltiplos domínios estão redefinindo as especificações dos sistemas, abrindo espaço para fornecedores especializados. Simultaneamente, os serviços de emergência aceleram os ciclos de atualização para acompanhar a adoção do 5G, demonstrado pela atualização de USD 6,3 bilhões do FirstNet, que exige compatibilidade dos sistemas de intercomunicação veicular com aplicações de banda larga.
Principais Conclusões do Relatório
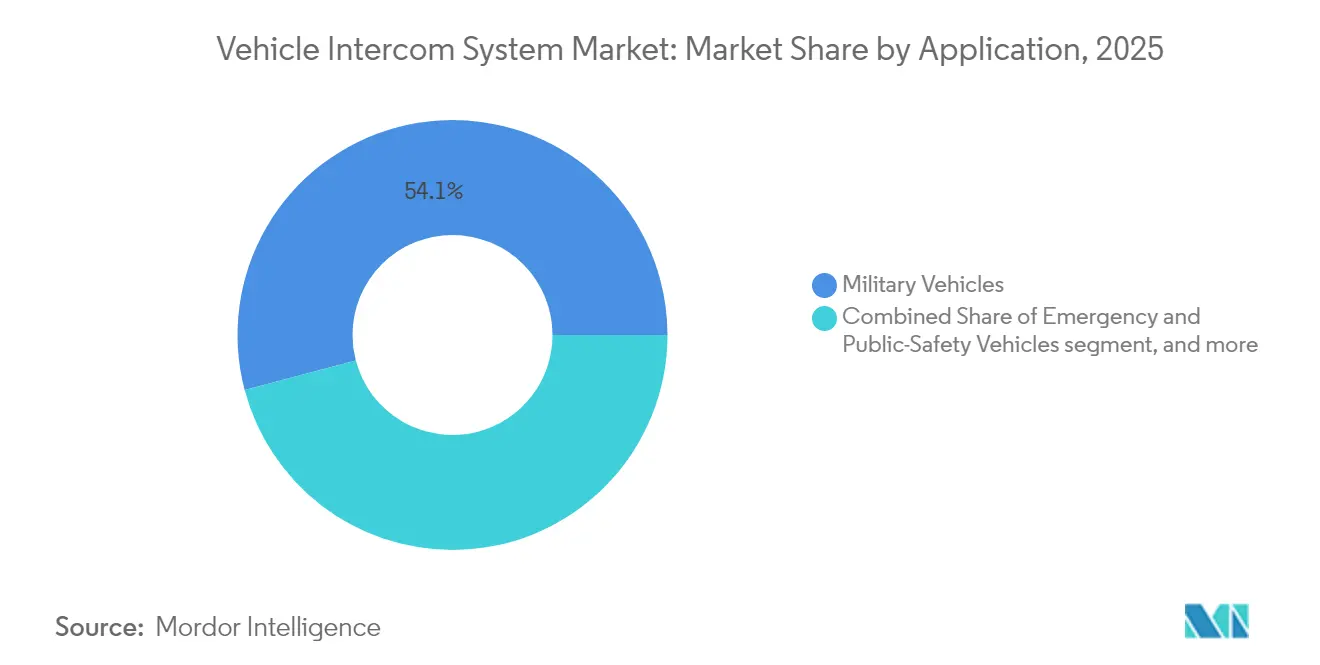
- Por aplicação, os veículos militares lideraram com 54,12% da participação de mercado de sistemas de intercomunicação veicular em 2025, enquanto os veículos de emergência e segurança pública estão posicionados para expandir a uma CAGR de 11,23% até 2031.
- Por componente, as estações de tripulação e controle representaram 41,65% do tamanho do mercado de sistemas de intercomunicação veicular em 2025, enquanto os fones de ouvido e aparelhos de mão registraram a CAGR mais rápida de 9,73% até 2031.
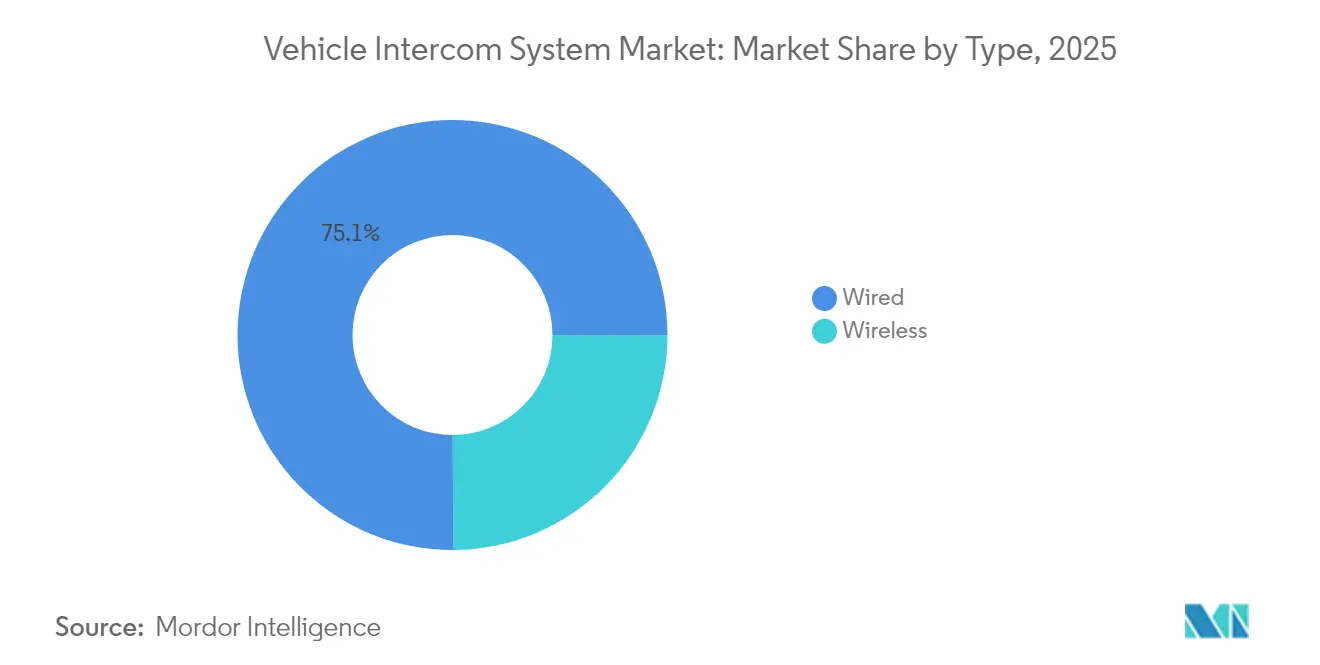
- Por tipo, as plataformas com fio retiveram 75,05% da participação do mercado de sistemas de intercomunicação veicular em 2025; as soluções sem fio registraram a maior CAGR de 10,59% ao longo do período de previsão.
- Por tecnologia, os sistemas digitais comandaram 64,22% do mercado de sistemas de intercomunicação veicular em 2025 e estão avançando a uma CAGR de 11,28% até 2031.
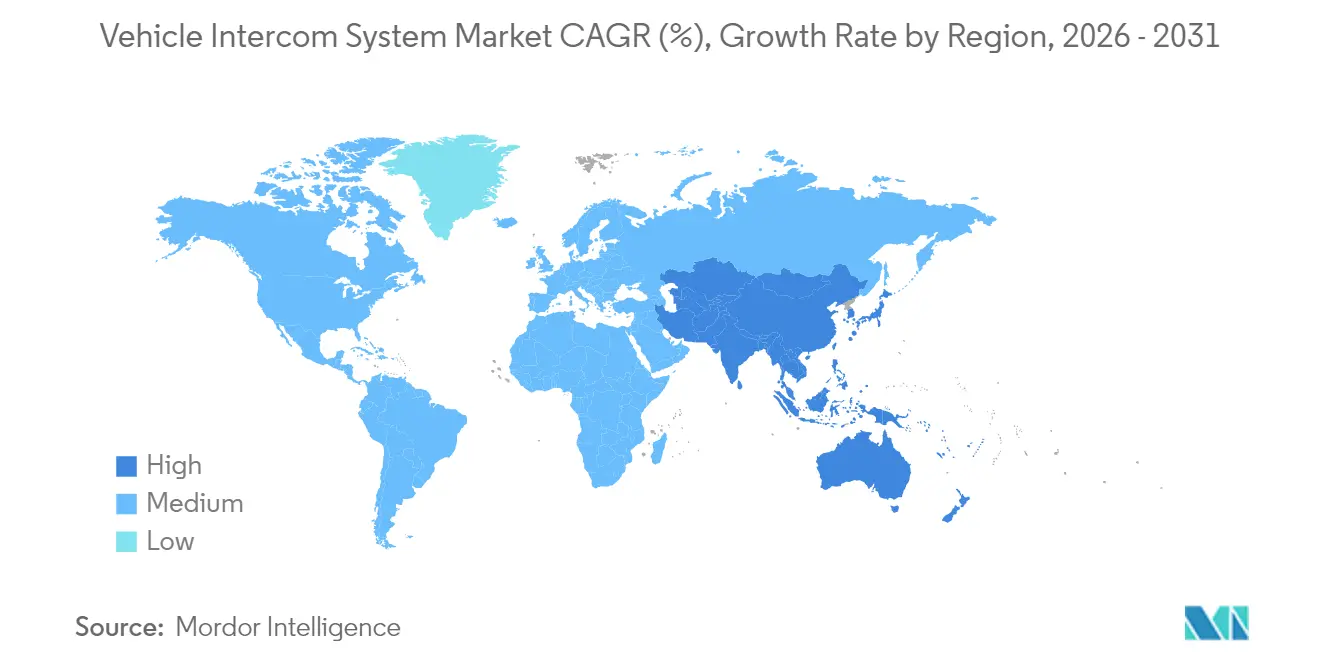
- Por geografia, a América do Norte dominou com 39,05% de participação na receita em 2025; a Ásia-Pacífico garante a CAGR mais rápida de 9,71% em direção a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Intercomunicação Veicular
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de doutrinas de guerra centrada em rede | +2.1% | Membros da OTAN e aliados | Médio prazo (2-4 anos) |
| Aumento dos orçamentos de modernização da defesa na Ásia-Pacífico e no Oriente Médio e Norte da África | +1.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio | Curto prazo (≤ 2 anos) |
| Migração do analógico para intercomunicadores digitais baseados em IP | +1.5% | Global | Médio prazo (2-4 anos) |
| Crescente demanda por soluções sem fio de mobilidade de tripulação | +1.2% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Necessidade de intercomunicadores de baixo consumo de espaço, peso e energia para veículos terrestres não tripulados | +0.9% | América do Norte, União Europeia, Ásia-Pacífico seletiva | Longo prazo (≥ 4 anos) |
| Adoção de cancelamento de ruído e análise de voz habilitados por IA | +0.8% | Mercados globais tecnologicamente avançados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Doutrinas de Guerra Centrada em Rede
O piloto de Rede em Movimento de Formação Blindada do Exército dos EUA demonstra como os veículos se tornam nós móveis que transmitem feeds de voz, vídeo e sensores de alta capacidade durante manobras. Os sistemas de intercomunicação devem se conectar perfeitamente a redes de satélite, terrestres e em malha, ao mesmo tempo em que suportam criptografia, qualidade de serviço e fusão de dados em tempo real. As diretrizes de interoperabilidade da OTAN impulsionam os fornecedores em direção a arquiteturas abertas e formas de onda comuns, o que favorece os gateways de áudio definidos por software. À medida que as operações em múltiplos domínios se expandem, as tripulações esperam que a mesma interface alterne entre voz, dados e análises baseadas em IA sem substituições de hardware, acelerando a demanda por plataformas digitais escaláveis. Essa mudança mantém o mercado de sistemas de intercomunicação veicular em um ciclo de atualização constante à medida que as forças aliadas padronizam uma nova doutrina de comunicações no campo de batalha.
Aumento dos Orçamentos de Modernização da Defesa na Ásia-Pacífico e no Oriente Médio e Norte da África
O orçamento do exercício fiscal de 2025 do Japão destina recursos significativos para plataformas não tripuladas e fogos de precisão de longo alcance, cada um exigindo comunicações embarcadas resilientes. Programas paralelos nos Emirados Árabes Unidos, destacados pela parceria de rádio EDGE–Thales, mostram governos regionais combinando fabricação local com tecnologia importada para construir capacidade soberana de comando e controle.[2]Fonte: Thales Group, "EDGE e Thales Anunciam uma Parceria Estratégica para o Desenvolvimento e Fabricação de Comunicações por Rádio nos Emirados Árabes Unidos," thalesgroup.com Os cronogramas de aquisição estão vinculados a planos mais amplos de estrutura de força, proporcionando aos fornecedores carteiras de pedidos previsíveis. Subsistemas comerciais prontos para uso estão ganhando aceitação quando certificados para padrões militares de compatibilidade eletromagnética e cibernéticos, reduzindo o risco de integração. Consequentemente, o mercado de sistemas de intercomunicação veicular se beneficia de trabalhos recorrentes de retrofit e contratos de veículos novos em frotas blindadas, logísticas e de patrulha de fronteiras.
Migração do Analógico para Intercomunicadores Digitais Baseados em IP
O RF-7800I da L3Harris, com 80% de sua capacidade entregue por software, ilustra como a migração para IP reduz drasticamente as substituições de hardware, ao mesmo tempo em que permite atualizações de campo pelo ar.[3]Fonte: L3Harris Technologies, "Folheto do Intercomunicador de Rede Tática RF-7800I," l3harris.com As infraestruturas digitais se integram a redes IPv6, suportam diagnósticos remotos e executam codecs de voz avançados que comprimem a largura de banda sem sacrificar a clareza. As vulnerabilidades cibernéticas continuam sendo uma preocupação, levando os fabricantes a incorporar módulos de criptografia certificados e arquiteturas de confiança zero por design. Apesar dessas salvaguardas adicionais, os custos do ciclo de vida diminuem porque os patches de firmware substituem os redesenhos de placas. À medida que os inventários analógicos se aposentam, as forças armadas e as agências de primeiros socorros migram quase inteiramente para sistemas definidos por software, impulsionando o mercado de sistemas de intercomunicação veicular em direção a um crescimento de dois dígitos até a saturação digital.
Crescente Demanda por Soluções Sem Fio de Mobilidade de Tripulação
As operações desmontadas em zonas urbanas densas necessitam de links de voz ininterruptos à medida que os soldados saem dos veículos para limpar edifícios. O intercomunicador sem fio PNG da Axnes atende a esse requisito construindo uma malha autocurativa que cobre alcances estendidos sem uma estação base fixa. As melhorias na duração da bateria e a criptografia com salto de canal aliviam as preocupações históricas de confiabilidade e segurança. Os kits sem fio simplificam os retrofits de frota ao contornar penetrações complexas no casco em plataformas legadas. À medida que as tecnologias 5G e além do 5G amadurecem sob experimentos do Programa de Pesquisa para Pequenas Empresas da Marinha, a largura de banda aumentará para níveis de qualidade de vídeo, fomentando a adoção no mercado de sistemas de intercomunicação veicular.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição da cadeia de suprimentos a componentes eletrônicos de terras raras | -1.4% | Global, aguda na América do Norte e na União Europeia | Curto prazo (≤ 2 anos) |
| Ônus de conformidade com interferência eletromagnética | -0.8% | Global, mais rigoroso na União Europeia e na América do Norte | Médio prazo (2-4 anos) |
| Custos de proteção cibernética para intercomunicadores IP em redes táticas | -0.7% | Militares tecnologicamente avançados em todo o mundo | Médio prazo (2-4 anos) |
| Bloqueio de interface proprietária retardando a integração de múltiplos fornecedores | -0.5% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição da Cadeia de Suprimentos a Componentes Eletrônicos de Terras Raras
Os magnetos de terras raras e os semicondutores especiais sustentam os módulos de voz segura, mas permanecem concentrados em um punhado de refinarias chinesas. O Departamento de Defesa dos EUA admitiu que os estoques existentes não podem cobrir a demanda em tempo de guerra, tornando os contratos de custo mais margem vulneráveis a picos repentinos de preços. Os fornecedores exploram a substituição por materiais de ferrite ou fluxos de reciclagem doméstica, mas a pureza de grau militar complica as soluções rápidas. Após longos testes ambientais, os produtores de intercomunicadores frequentemente qualificam placas eletrônicas de fonte única; a realocação da produção repete o processo e atrasa as entregas. Esse gargalo modera a expansão, de outra forma robusta, do mercado de sistemas de intercomunicação veicular.
Ônus de Conformidade com Interferência Eletromagnética
Normas como MIL-STD-461G e CISPR-25 impõem regimes de testes exaustivos para verificar se os intercomunicadores não emitem radiações prejudiciais nem sucumbem a interferências externas. Os engenheiros devem adicionar blindagem e filtros que aumentam o peso e o custo à medida que os veículos integram acionamentos elétricos de alta potência e múltiplos subsistemas de radiofrequência. Os pequenos fabricantes sentem o aperto porque os laboratórios de testes terceirizados cobram tarifas premium e os horários estão reservados com meses de antecedência. A conformidade permanece inegociável, particularmente quando as ameaças de guerra eletrônica se intensificam em teatros contestados, tornando o gerenciamento de interferência eletromagnética um custo inevitável de participação no mercado de sistemas de intercomunicação veicular.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: Dominância Militar Impulsiona a Modernização de Emergência
Os veículos militares geraram a maior parte das receitas de 2025, representando 54,12% do mercado de sistemas de intercomunicação veicular. Os veículos de emergência e segurança pública, no entanto, estão registrando uma CAGR de 11,23% que os posiciona como o próximo grande pool de valor. Muitas frotas de polícia, bombeiros e ambulâncias operam com rádios analógicos centenários que não suportam consciência situacional multimídia nem atendem aos mandatos cibernéticos estabelecidos por programas nacionais de banda larga como o FirstNet. As agências agora substituem consoles estáticos por hubs de intercomunicação robustos e nativos em IP que integram backhauls de LTE, 5G e satélite.
A crescente adoção de câmeras corporais e wearables ricos em sensores também estimula a demanda por caminhos de voz de baixa latência e análises de borda. Em contraste, o segmento de defesa busca uma integração de rede mais profunda para veículos terrestres não tripulados, exigindo intercomunicadores que orquestrem companheiros humanos e robóticos. Os nichos de caminhões comerciais e suporte terrestre aeroportuário registram expansão de dígito único médio à medida que os regulamentos de segurança se tornam mais rigorosos, mas permanecem fatias comparativamente pequenas do mercado de sistemas de intercomunicação veicular. Os ciclos de atualização militar continuarão a financiar o volume de base, enquanto os serviços de emergência proporcionam o maior crescimento incremental até 2031.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tipo de Componente: Fones de Ouvido Lideram a Revolução Sem Fio
As estações de tripulação e controle representaram 41,65% das vendas de 2025, refletindo sua centralidade em veículos blindados, logísticos e de resgate. No entanto, os fones de ouvido e aparelhos de mão avançados crescem a uma CAGR de 9,73% porque as tripulações exigem mobilidade sem fio e cancelamento de ruído adaptativo dentro de cabines barulhentas. O tamanho do mercado de sistemas de intercomunicação veicular para dispositivos de áudio portáteis está projetado para se expandir de forma constante à medida que os fones de ouvido sem fio substituem os intercomunicadores tradicionais baseados em cordão.
O QUIETPRO QP400 da Honeywell, com proteção ativa e múltiplos canais, tipifica os wearables de próxima geração que combinam proteção auditiva com acesso à rede de comando. O hardware de suporte, como gateways de rádio e processadores centrais, migra para plug-ins modulares, alinhando-se com a iniciativa SAVE do Exército dos EUA que padroniza os invólucros de montagem. O conteúdo de software continua aumentando, proporcionando aos fornecedores um fluxo de receita recorrente por meio de atualizações de capacidade mesmo após a conclusão da instalação física. Essas dinâmicas fortalecem o mercado de reposição dentro do mercado de sistemas de intercomunicação veicular.
Por Tipo: Sem Fio Avança Apesar da Dominância Com Fio
As arquiteturas com fio retiveram 75,05% da receita em 2025 porque o blindamento apresenta um conduto natural para cabeamento blindado que garante segurança e tempo de atividade. Ainda assim, a fatia sem fio do mercado de sistemas de intercomunicação veicular está crescendo 10,59% ao ano à medida que a criptografia, a agilidade de frequência e a densidade de bateria melhoram. O sem fio elimina as penetrações no casco, encurta as janelas de instalação e permite reimplantações rápidas em missões humanitárias e postos de comando temporários.
Topologias híbridas estão emergindo onde uma infraestrutura com fio fornece energia e dados em massa, enquanto nós sem fio locais cobrem cestas de torre ou esquadrões desmontados. O GVR5 Dual-Band Wave Relay MANET da General Dynamics oferece um modelo, proporcionando roaming contínuo entre funções veiculares e a pé. À medida que os pilotos táticos de 5G demonstram maior throughput, a confiança aumenta de que o sem fio pode suportar voz de missão crítica. Dito isso, as políticas de gerenciamento de espectro e as regras de segurança operacional ainda limitam as migrações completas, mantendo os sistemas com fio entrincheirados no mercado de sistemas de intercomunicação veicular.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tecnologia: Transformação Digital Acelera
As plataformas digitais capturaram 64,22% de participação em 2025 e superarão o analógico a uma CAGR de 11,28% até 2031, consolidando o novo padrão para o mercado de sistemas de intercomunicação veicular. Os pacotes IP permitem marcação de qualidade de serviço, criptografia AES-256 e integração baseada em API com aplicações de gerenciamento de batalha, nenhuma das quais os circuitos analógicos podem igualar. Os motores de áudio definidos por software permitem que os operadores atualizem em campo a acústica, a formação de feixe e a tradução de idiomas em minutos, reduzindo drasticamente o custo ao longo da vida útil.
Os produtos analógicos ainda atendem a ambientes de radiação extrema ou de pulso eletromagnético porque carecem de semicondutores que poderiam ser danificados por eventos de pulso. No entanto, a maioria das frotas agora opera com arquiteturas mistas à medida que eliminam os conjuntos analógicos durante os ciclos de manutenção em depósito. Os gateways de interoperabilidade suavizam a transição, embora adicionem latência e custo. Em última análise, a mudança inexorável para o digital desbloqueia serviços de IA, como transcrição de fala para texto e resumo de rede de comando, criando novas camadas de receita dentro do mercado de sistemas de intercomunicação veicular.
Análise Geográfica
A América do Norte gerou 39,05% das receitas de 2025, ancorada pelo programa de Infraestrutura Integrada de Posto de Comando do Exército dos EUA e pelos compromissos do Canadá com a OTAN. A região possui uma base industrial de defesa madura que emprega módulos avançados de redução de ruído por IA e formas de onda ciberseguras. A exposição da cadeia de suprimentos ao processamento de terras raras no exterior permanece uma vulnerabilidade estratégica, impulsionando iniciativas de relocalização que podem mudar os padrões de fornecimento de componentes, mas mantêm os gastos elevados.
A Ásia-Pacífico é a região de crescimento mais rápido, crescendo a uma CAGR de 9,71% à medida que os militares regionais se protegem contra tensões geopolíticas. O impulso do Japão por capacidades de ataque a distância e o pacto de segurança trilateral da Austrália impulsionam investimentos em comando e controle de próxima geração. Os mandatos de produção indígena incentivam acordos de transferência de tecnologia, criando canais de joint venture para fornecedores ocidentais. A modernização da China impulsiona os países vizinhos a acelerar os programas de veículos, fortalecendo indiretamente o mercado de sistemas de intercomunicação veicular na Coreia do Sul, na Índia e no Sudeste Asiático.
A Europa apresenta crescimento constante de dígito único médio sob a padronização da OTAN, com a Rede de Serviços de Emergência do Reino Unido e as atualizações do Bundeswehr alemão estabelecendo precedência de aquisição. Os membros orientais priorizam o rápido emprego de rádios interoperáveis em resposta às mudanças de segurança regionais, sublinhando a demanda sustentada. Os estados do Conselho de Cooperação do Golfo no Oriente Médio continuam com compras seletivas de alto valor, como visto na fábrica de rádio definido por software dos Emirados Árabes Unidos-Thales que localiza a produção. A África permanece incipiente, mas os fundos de manutenção da paz e segurança de fronteiras geram pedidos esporádicos, garantindo que a pegada geográfica do mercado de sistemas de intercomunicação veicular permaneça diversificada.

Panorama regulatório
O panorama regulatório dos sistemas de intercomunicação veicular nas frotas globais de defesa e segurança pública centra-se na compatibilidade eletromagnética, na robustez ambiental, no reforço cibernético e na interoperabilidade com rádios táticos e redes IP. Nos programas de defesa, a conformidade com EMI/EMC segundo a norma MIL-STD-461G e as normas automotivas de EMI CISPR-25 moldam os cronogramas de qualificação e o custo total de propriedade, enquanto os códigos CPV regem a aquisição de sistemas eletrônicos nos marcos regulatórios dos EUA e da UE. O contrato de comunicações de defesa da Irlanda concedido à Thales UK em janeiro de 2026 ilustra como a contratação governamental, a documentação e os requisitos de interoperabilidade influenciam a seleção de fornecedores e as obrigações de suporte de longo prazo.
Análise da cadeia de valor
No estágio inicial, os componentes eletrônicos e de RF, como processadores, módulos de voz segura, cabeamento robusto e proteção auditiva, definem o desempenho central. Em seguida, os fabricantes de equipamentos originais (OEMs) projetam e fabricam estações de tripulação e controle, unidades de interface de rádio e hubs de rede, com criptografia definida por software e integração de forma de onda atuando como camada de interoperabilidade. A cadeia de valor também depende de ecossistemas modulares liderados pelo MC-3000I da L3Harris, pelo LOCODA RAT e TacG2 da Thales, e pelo ROVIS e LV2 da Chelton, com a INVISIO contribuindo com capacidades de headset e periféricos.
Cenário Competitivo
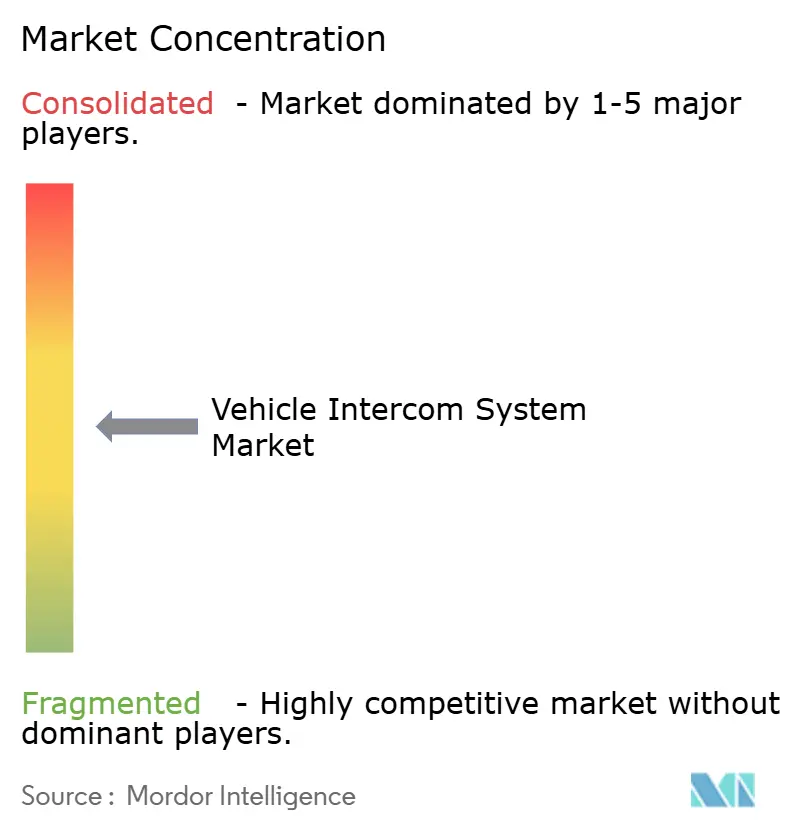
O mercado de sistemas de intercomunicação veicular é moderadamente fragmentado. Thales, L3Harris Technologies e Elbit Systems ancoram o nível superior por meio de portfólios completos que cobrem comunicações veiculares, aerotransportadas e de soldados, reforçados por centros de suporte globais. A Thales reforçou a dominância em cockpit e solo com a aquisição da Cobham Aerospace Communications em 2024, adicionando linhas de áudio de segurança crítica. A L3Harris impulsiona a diferenciação definida por software, vista no lançamento em 2025 das formas de onda de banda larga Vapor e Vanguard para sua família Falcon III, que prometem desempenho resiliente em ambientes de ameaça densa. A Elbit aproveita os contratos de drones de inteligência, vigilância e reconhecimento para vender de forma cruzada módulos de intercomunicação adaptados para cenários de trabalho em equipe não tripulado.
Os desafiantes de nível médio se concentram em nichos sem fio, de IA ou de baixo consumo de espaço, peso e energia. A Axnes, da Noruega, capitaliza sua malha PNG para operações especiais e aeronaves de busca e salvamento, refletindo como pequenas empresas ganham contratos ao abordar conjuntos de missões robustas. Startups dos EUA fazem parceria com provedores de IA em nuvem para incorporar análises de voz que triagem o tráfego de rádio, aliviando a carga cognitiva das tripulações. Enquanto isso, os players de primeiro nível adotam roteiros de arquitetura aberta como o padrão SAVE dos EUA para consolidar o hardware e, em seguida, vender melhorias apenas de software ao longo do tempo.
As barreiras de entrada permanecem altas devido às rigorosas certificações de interferência eletromagnética e segurança e aos longos ciclos de qualificação incorporados nos contratos de defesa. A demanda por kits sem fio de instalação rápida em veículos de emergência abre portas para fornecedores de eletrônicos comerciais. Alianças estratégicas como a joint venture EDGE–Thales nos Emirados Árabes Unidos mostram os titulares usando parcerias locais para garantir créditos de compensação enquanto semeiam receitas futuras de atualização. Em geral, a redução de ruído baseada em IA, a rede em malha e os modelos de negócios centrados em software moldarão a dinâmica competitiva da próxima rodada.
Líderes do Setor de Sistemas de Intercomunicação Veicular
L3Harris Technologies, Inc.
Thales Group
Chelton Limited
David Clark Company
Elbit Systems Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As arquiteturas descentralizadas de intercomunicação baseadas em IP reduzem os pontos únicos de falha em veículos táticos e apoiam a coordenação segura de voz entre tripulação, torre e funções desmontadas. O MC-3000I da L3Harris ilustra um conceito de intercomunicação descentralizada construído para atualizações modulares e orientadas por software, enquanto o LOCODA RAT da Thales fornece um gateway para conectar rádios legados a redes IP, permitindo retrofit sem grandes alterações estruturais.
A atividade de modernização e retrofit continua a se manifestar em contratos de programas e implantações em grande escala. Abril de 2025 incluiu um contrato da Thales para 50 kits de rede híbrida para veículos blindados do Exército Francês, destinados a integrar serviços de comunicação comercial como 5G e satélite. Na segurança pública, as atualizações de banda larga avançam junto com as necessidades de compatibilidade de intercomunicação veicular, apoiadas pela atualização da FirstNet, enquanto os orçamentos de defesa da APAC e do MENA mantêm ativos os pipelines de aquisição de intercomunicadores reforçados contra ciberataques e de baixo SWaP.
Desenvolvimentos recentes do setor
- Junho de 2026: Thales Group - Apresentou o protótipo de veículo tático 4 TROOP no Eurosatory 2026, que integra tecnologias de comunicação a bordo seguras e de conectividade desenvolvidas pela Thales, projetadas para combate colaborativo. A apresentação destaca a capacidade da Thales de fornecer redes de missão integradas para plataformas blindadas. A iniciativa reforça a presença da Thales em ecossistemas de intercomunicação veicular de alta confiabilidade.
- Maio de 2026: L3Harris Technologies - Lançou o MC-3000I Mobile Command Intercom, um sistema de intercomunicação descentralizado projetado para melhorar a coordenação segura de voz em veículos táticos ao eliminar pontos únicos de falha. O produto amplia as comunicações resilientes no campo de batalha para forças móveis e reduz a vulnerabilidade em redes críticas. A L3Harris reforça sua abordagem definida por software e tolerante a falhas para intercomunicadores veiculares.
- Abril de 2025: Thales Group - Iniciou um contrato para fornecer 50 kits de tecnologia de rede híbrida (incluindo 25 para testes de campo em 2025 e 25 para entrega em 2026) para veículos blindados do Exército Francês (incluindo VBCI e Serval), a fim de integrar serviços de comunicação comercial como 5G e satélite. O contrato acelera a modernização das frotas blindadas francesas e avança a adoção de redes híbridas. Reforça o papel da Thales como fornecedor-chave de redes veiculares de arquitetura aberta e interoperáveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de sistemas de intercomunicação veicular abrange o hardware de comunicação de voz a bordo e as unidades de controle de suporte que permitem a comunicação entre tripulação ou passageiros nos veículos, incluindo soluções robustas e com gerenciamento de ruído usadas em contextos civis e de defesa.
Exclusões de escopo: Estão excluídos do dimensionamento os rádios portáteis usados fora do veículo, as unidades centrais de infoentretenimento sem função de intercomunicação e os alto-falantes veiculares independentes que não oferecem comunicação bidirecional de intercomunicação.
Visão geral da segmentação
- Por Aplicação
- Veículos Militares
- Veículos de Emergência e Segurança Pública
- Caminhões Comerciais e Industriais
- Equipamentos de Suporte Terrestre Aeroportuário
- Equipamentos de Construção e Mineração
- Por Tipo de Componente
- Fones de Ouvido e Aparelhos de Mão
- Estações de Tripulação e Controle
- Unidades de Interface/Gateway de Rádio
- Unidades de Processamento Central e Hubs de Rede
- Cabos, Acessórios e Software
- Por Tipo
- Com Fio
- Sem Fio
- Por Tecnologia
- Analógico
- Digital
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento de onde a demanda é criada e, em seguida, sua vinculação a sinais mensuráveis, o que mantém o modelo fundamentado antes da aplicação de qualquer previsão. Baseamo-nos em fontes públicas e oficiais, como documentos orçamentários de defesa e portais de aquisição, órgãos nacionais de estatística para produção de veículos, estatísticas alfandegárias e comerciais para categorias eletrônicas relevantes, e referências normativas ou regulatórias que influenciam as comunicações a bordo dos veículos.
Registros corporativos, apresentações a investidores, sites de associações e coberturas de imprensa confiáveis foram usados para confirmar o posicionamento dos produtos, os casos de uso típicos e os padrões de adoção regional. Quando necessário, também consultamos assinaturas pagas para dados financeiros e inteligência corporativa, verificações em bases de dados de patentes e contratos e licitações globais, principalmente para validar o momento dos programas e a direção da base instalada. Esta lista não é exaustiva, e muitas outras fontes também foram usadas para coleta de dados, validação e esclarecimento durante a pesquisa.
Entrevistas e pesquisas primárias
Os insumos primários foram construídos por meio de entrevistas com especialistas e pesquisas estruturadas com contatos de OEMs e integradores, compradores envolvidos em programas de veículos de defesa e especializados, e participantes do nível de componentes que compreendem a precificação e os movimentos de embarque. A cobertura foi equilibrada entre as principais regiões produtoras e compradoras, para que os sinais secundários pudessem ser confirmados, as lacunas preenchidas e as suposições triangulassem em um modelo de mercado coerente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 13% | APAC: 43% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Participantes menores: 15% | Gerentes: 52% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento é construído reconstruindo primeiro o conjunto de demanda usando sinais de produção de veículos e frota, seguido de premissas de penetração no nível de aplicação para a instalação de intercomunicadores e o conteúdo típico do sistema por veículo. Uma abordagem top-down é usada para converter esses indicadores de atividade em valor, e os totais são então verificados usando aproximações bottom-up seletivas, como preços médios de venda amostrados multiplicados por volumes de unidades estimados, além de verificações de canal e de programa a partir de entrevistas.
Os principais insumos usados no modelo incluem os ciclos de aquisição de defesa e segurança pública, as taxas de produção de veículos especializados, a intensidade de retrofit de plataformas, a configuração típica de kits (número de estações e unidades de controle) e a dispersão regional de preços causada pelas necessidades de reforço e certificação. Quando a visibilidade direta de volume é limitada para programas menores, as lacunas são tratadas por meio de indicadores proxy, como frequência de licitações, cronogramas de entrega de plataformas e premissas normalizadas de conteúdo por veículo.
Para a previsão, foi utilizada uma análise de cenários, de forma a testar diferentes ritmos de aquisição e trajetórias de conversão de retrofit, sendo então selecionado um caso central com base no padrão de pedidos que os entrevistados descreveram como o mais provável. A previsão é mantida consistente com indicadores antecedentes observáveis, e as premissas são revisadas quando surgem novos cronogramas de programas de veículos ou sinais de aquisição.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas rodadas de verificações cruzadas, de modo que o número final permaneça alinhado com a atividade real do mercado. Comparamos os resultados com sinais independentes, como tendências de produção, anúncios de aquisição e o gasto implícito por veículo, e quaisquer valores atípicos são então reajustados até que a lógica seja consistente.
Antes da aprovação final, o modelo e as premissas passam por revisões internas de analistas, e um novo contato é acionado quando um insumo-chave de preço, penetração ou cronograma de programa apresenta alta variância entre as fontes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual.
Comparação da estimativa de mercado de sistemas de intercomunicação veicular da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para sistemas de intercomunicação veicular frequentemente diferem porque os sinais de demanda subjacentes, os itens de receita incluídos e a forma como a precificação é normalizada não são consistentes entre as fontes. Na prática, mesmo pequenas mudanças no que é contabilizado como um sistema de intercomunicação, e na forma como a atividade de retrofit é tratada, podem alterar o total final em uma quantidade perceptível.
Os sinais de momento de aquisição e os cronogramas de entrega de plataformas são duas verificações que mantêm a estimativa da Mordor Intelligence vinculada a uma base instalada definida e a uma lógica de precificação repetível, em vez de uma categoria ampla de eletrônicos. As diferenças também surgem de fontes que combinam categorias adjacentes de comunicação a bordo, usam taxas agressivas de renovação e substituição, ou aplicam conversão de moeda com base em uma janela de média diferente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,66 bilhão de USD (2026) | |
| Editora de Pesquisa Setorial A | 1,30 bilhão de USD (2024) | Utiliza um ano-base anterior e um perfil de crescimento mais baixo, e o escopo parece inclinar-se para unidades de intercomunicação centrais, sem capturar de forma consistente o conteúdo de kits robustos e os gastos com retrofit em todas as classes de veículos. |
| Editora de Pesquisa Setorial B | 2,11 bilhões de USD (2024) | Reporta um valor inicial mais alto, que provavelmente reflete uma inclusão mais ampla de comunicações a bordo adjacentes e uma progressão diferente do preço médio de venda (ASP), o que pode inflacionar os totais quando o conteúdo do sistema e os prêmios de certificação são aplicados de forma uniforme. |
A tabela mostra que a dispersão é explicada principalmente pelos limites de escopo, pela escolha do ano-base e pela forma como a precificação e a intensidade de retrofit são tratadas. Ao manter a construção da demanda vinculada aos programas de veículos e aos sinais de aquisição, e depois verificá-la cruzando com premissas práticas de preço e conteúdo, o tamanho de mercado resultante permanece transparente e mais fácil de replicar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sistemas de intercomunicação veicular?
O mercado está avaliado em USD 1,66 bilhão em 2026 e está a caminho de atingir USD 2,48 bilhões até 2031, entregando uma CAGR de 8,37%.
Qual segmento de aplicação está se expandindo mais rapidamente?
Os veículos de emergência e segurança pública registraram a CAGR mais rápida de 11,23% à medida que as agências substituem sistemas analógicos obsoletos por intercomunicadores habilitados para IP.
Com que rapidez a tecnologia sem fio está crescendo dentro do mercado de sistemas de intercomunicação veicular?
As plataformas sem fio estão crescendo a uma CAGR de 10,59%, superando os sistemas com fio devido aos requisitos de mobilidade da tripulação e à facilidade de retrofit.
Por que os intercomunicadores digitais estão superando as soluções analógicas?
Os sistemas digitais suportam atualizações de software, criptografia avançada e recursos de áudio baseados em IA, entregando uma CAGR de 11,28% em comparação com a demanda analógica em declínio.
Qual região oferece o maior potencial de crescimento até 2031?
A Ásia-Pacífico lidera com uma CAGR de 9,71%, impulsionada por orçamentos de defesa recordes e um impulso para a capacidade de fabricação indígena.
Página atualizada pela última vez em:



