
Tamanho e Participação do Mercado de Logística de Mercadorias Perigosas dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
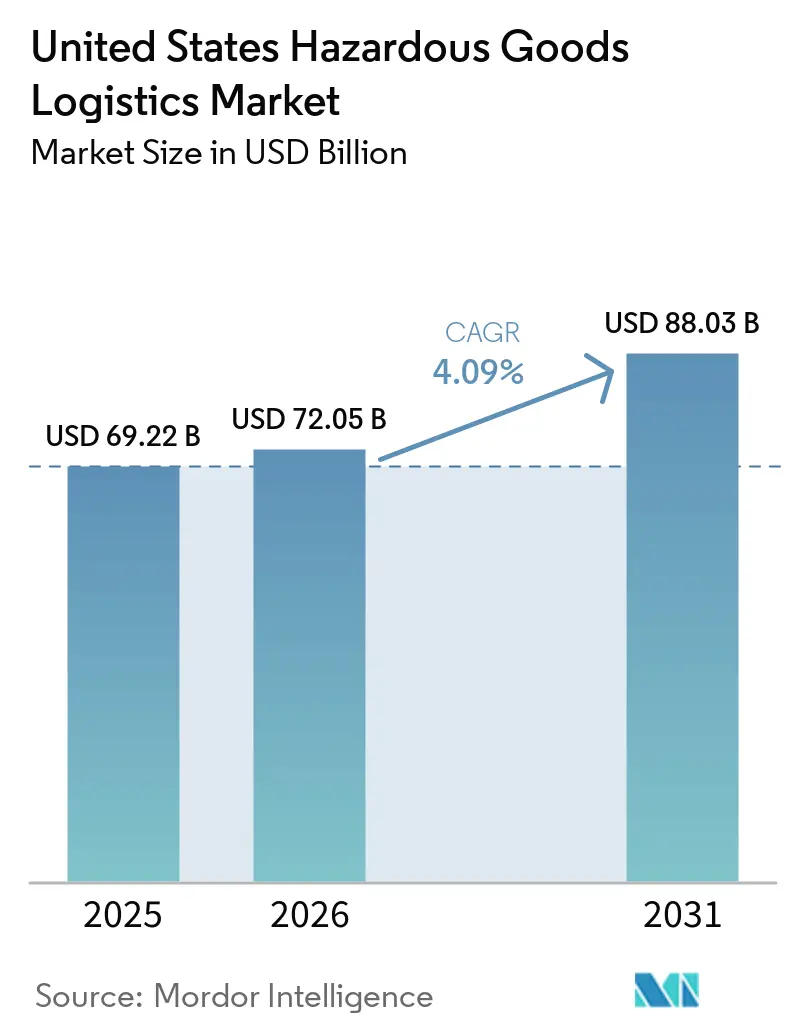
| Tamanho do mercado no ano base (2025) | 69.22 Bilhões de dólares |
| Tamanho do Mercado (2026) | 72.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 88.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.09 % |
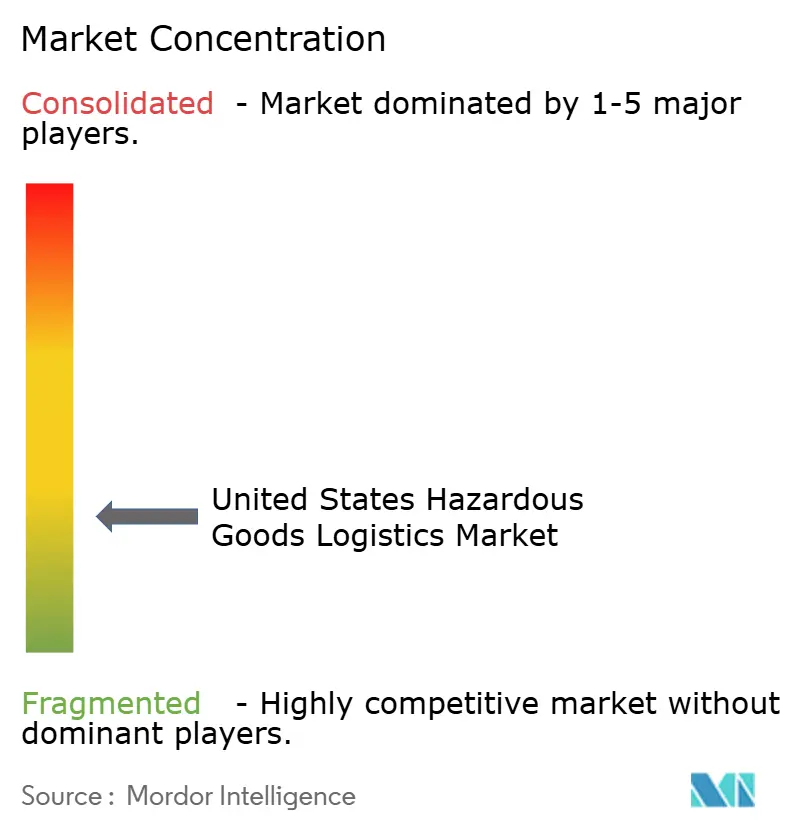
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Mercadorias Perigosas dos Estados Unidos pela Mordor Intelligence
O tamanho do Mercado de Logística de Mercadorias Perigosas dos Estados Unidos foi avaliado em USD 69,22 bilhões em 2025 e estima-se que cresça de USD 72,05 bilhões em 2026 para atingir USD 88,03 bilhões até 2031, a um CAGR de 4,09% durante o período de previsão (2026-2031).
A trajetória estável reflete o aperto da fiscalização da OSHA e da PHMSA, o aumento da produção petroquímica e a transição para cadeias de suprimentos habilitadas por tecnologia. O transporte mantém valor dominante porque a maioria dos movimentos de materiais perigosos (hazmat) continua sendo feita por estrada ou ferrovia, porém o crescimento está se expandindo para serviços de valor agregado, como monitoramento em tempo real e documentação de conformidade. As expansões de exportação de GNL e os corredores de hidrogênio multiplicam as oportunidades de longa distância, enquanto os volumes de comércio eletrônico de mercadorias ORM-D introduzem requisitos de manuseio de materiais perigosos nas redes de encomendas. Os investimentos em plataformas de sensores IoT e documentação em blockchain estão migrando de programas-piloto para prática operacional padrão, à medida que os embarcadores exigem visibilidade e comprovação de conformidade. A digitalização, portanto, evolui de recurso opcional para qualificação básica em licitações no mercado de logística de mercadorias perigosas dos Estados Unidos.
Principais Conclusões do Relatório
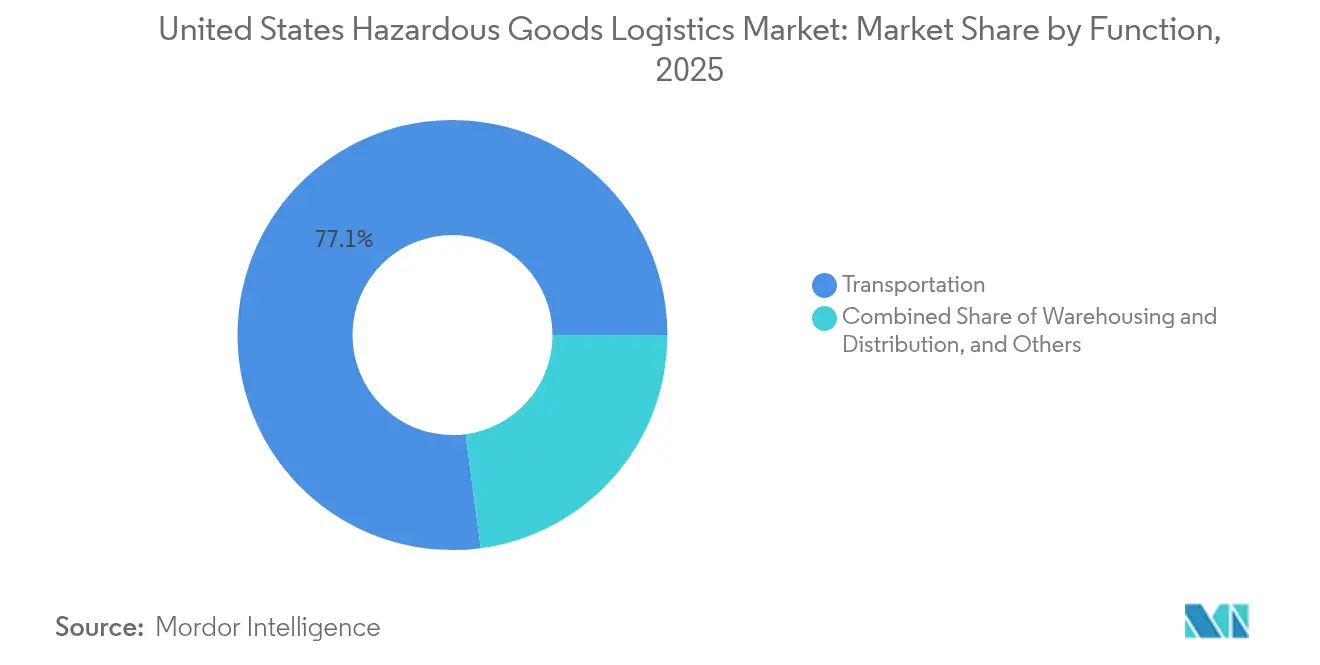
- Por função, o transporte representou 77,10% da participação do mercado de logística de mercadorias perigosas dos Estados Unidos em 2025; o segmento de serviços de valor agregado deve registrar o CAGR mais rápido de 4,22% até 2031.
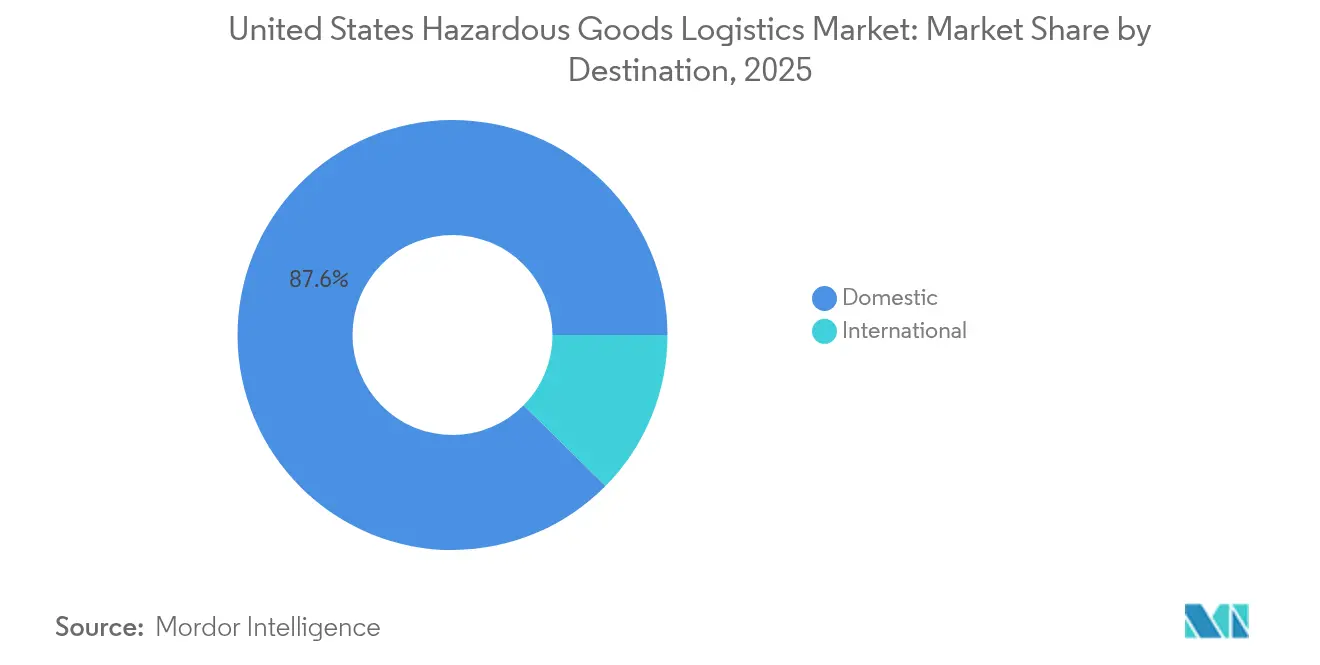
- Por destino, os fluxos domésticos detinham 87,60% da participação do tamanho do mercado de logística de mercadorias perigosas dos Estados Unidos em 2025, enquanto o segmento de remessas internacionais deve expandir-se a um CAGR de 4,28% até 2031.
- Por setor de uso final, produtos químicos e petroquímicos responderam por 34,60% da participação do tamanho do mercado de logística de mercadorias perigosas dos Estados Unidos em 2025; saúde e produtos farmacêuticos avançam a um CAGR de 4,86% até 2031.
- Por região, o Sul liderou com 30,70% da participação do mercado de logística de mercadorias perigosas dos Estados Unidos em 2025; o Oeste acelera a um CAGR de 4,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento robusto da produção petroquímica doméstica | 1.2% | Sul, Centro-Oeste | Longo prazo (≥ 4 anos) |
| Aumento nas remessas de comércio eletrônico de ORM-D e materiais perigosos ao consumidor | 0.8% | Global, com concentração no Oeste e Nordeste | Médio prazo (2-4 anos) |
| Expansão das cadeias de suprimentos de GNL e hidrogênio combustível | 0.9% | Sul, Oeste | Longo prazo (≥ 4 anos) |
| Volumes de baterias de íon-lítio UN 3480/3481 em alta acelerada | 0.7% | Global | Curto prazo (≤ 2 anos) |
| Endurecimento da fiscalização de conformidade da OSHA/PHMSA | 0.4% | Global | Curto prazo (≤ 2 anos) |
| Modernização do DoD impulsionando remessas de classe de explosivos | 0.3% | Sul, Oeste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Robusto da Produção Petroquímica Doméstica
As unidades de craqueamento de etano e de desidrogenação de propano na Costa do Golfo continuam se expandindo, garantindo matérias-primas de baixo custo que alimentam nova demanda por caminhões-tanque, ferrovias e dutos. Os projetos de capacidade terminal em torno de Houston e Louisiana reduzem os gargalos de transferência, mas exigem equipamentos especializados e habilitações de motoristas. A forte produção regional atrai vagões ferroviários adicionais certificados pelos padrões DOT-117, reforçando a demanda de longa distância entre refinarias costeiras e centros químicos do interior. As pressões de contratação persistem porque motoristas com habilitação para materiais perigosos exigem salários premium que frotas menores não conseguem igualar. A demanda dos embarcadores petroquímicos, portanto, ancora o volume de longo prazo no mercado de logística de mercadorias perigosas dos Estados Unidos[1].
Aumento nas Remessas de Comércio Eletrônico de ORM-D e Materiais Perigosos ao Consumidor
Os canais diretos ao consumidor agora movimentam aerossóis, produtos de limpeza domésticos e dispositivos com bateria que antes eram restritos a fluxos B2B. Os integradores de encomendas renovam os centros de triagem com melhorias de supressão de incêndio e implementam treinamento de transportadores que atende às regras de embalagem da PHMSA conforme 49 CFR Parte 173. Os volumes de baterias de lítio intensificam a complexidade porque as remessas UN 3480 e UN 3481 precisam de declarações de mercadorias perigosas, mas as expectativas dos clientes permanecem de entrega no dia seguinte. Os prestadores de logística que incorporam módulos de materiais perigosos nos sistemas de gestão de armazéns ganham participação à medida que os varejistas omnicanal terceirizam tarefas de conformidade. A mudança amplia a densidade da última milha, adicionando paradas incrementais, mas elevando a receita por remessa no mercado de logística de mercadorias perigosas dos Estados Unidos[2].
Expansão das Cadeias de Suprimentos de GNL e Hidrogênio Combustível
Novos trens de liquefação na Costa do Golfo e no Noroeste do Pacífico estimulam a aquisição de caminhões-tanque criogênicos e a reconfiguração de embarcações. Os projetos de hidrogênio, financiados por créditos federais de energia limpa, exigem reboques tubulares classificados para 10.000 psi e pessoal treinado em protocolos de alta pureza. A ampliação do terminal do Porto de Oakland, no valor de USD 50 milhões, demonstra o compromisso do setor público com as rotas de comércio de combustíveis alternativos. Os custos de equipamentos e a conformidade de engenharia elevam as barreiras à entrada, recompensando transportadores com escala e acesso a capital. No horizonte, espera-se que os contratos domésticos de offtake de hidrogênio criem retornos contínuos que melhorem a utilização da rede no mercado de logística de mercadorias perigosas dos Estados Unidos.
Volumes de Baterias de Íon-Lítio UN 3480/3481 em Alta Acelerada
Eletrônicos de consumo, dispositivos médicos e ferramentas elétricas impulsionam o aumento das remessas de baterias sob as revisões da Seção II do DGR da IATA. Avisos recentes da PHMSA sobre baterias de lítio danificadas ou defeituosas exigem avaliações de risco específicas por rota e embalagens com escudo térmico. Os transportadores instalam sensores de temperatura e força g em tempo real que acionam relatórios de exceção antes que as células atinjam os limites de fuga térmica, reduzindo a gravidade dos sinistros e os prêmios de seguro. Instalações especializadas para segregação e classificação de resistência ao fogo estão surgindo perto dos portos de importação da Costa Oeste, facilitando a transbordo para redes domésticas. Esses investimentos se alinham com a onda mais ampla de digitalização que está reformulando o mercado de logística de mercadorias perigosas dos Estados Unidos.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de motoristas e equipamentos | -1.1% | Global, aguda no Centro-Oeste e Sul | Curto prazo (≤ 2 anos) |
| Aumento acelerado dos prêmios de seguro para materiais perigosos | -0.6% | Global | Médio prazo (2-4 anos) |
| Capacidade ferroviária de granéis do setor público limitada | -0.4% | Centro-Oeste, Nordeste | Longo prazo (≥ 4 anos) |
| Oposição comunitária aos corredores de materiais perigosos | -0.3% | Oeste, Nordeste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas e Equipamentos
Os motoristas com habilitação CDL para materiais perigosos permanecem escassos, pois as aposentadorias superam a capacidade das escolas de formação. O atraso na fabricação de vagões-tanque DOT-117 se estende por mais de dois anos, limitando o crescimento ferroviário de produtos químicos a granel. As frotas elevam os salários e oferecem bônus de adesão, mas o repasse aos embarcadores aumenta o custo de entrega, desestimulando o volume. A escassez atinge mais fortemente as rotas rurais, forçando os embarcadores petroquímicos a reposicionar ativos, o que infla as milhas percorridas sem carga no mercado de logística de mercadorias perigosas dos Estados Unidos.
Aumento Acelerado dos Prêmios de Seguro para Materiais Perigosos
Incidentes de grande perda e tetos de responsabilidade civil mais elevados levam as seguradoras a aumentar os prêmios de materiais perigosos em percentuais de dois dígitos. Operadores menores abandonam os setores de longa distância quando a cobertura abrangente supera a margem operacional. Os transportadores buscam precificação diferenciada instalando telemática, pontuação de risco por rota e alertas automatizados de resposta a emergências. Os encargos de prêmios aceleram a consolidação, à medida que empresas bem capitalizadas absorvem participação de mercado no mercado de logística de mercadorias perigosas dos Estados Unidos[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função:
O Transporte Permanece como Núcleo Enquanto os Serviços EscalamO transporte reteve 77,10% da participação do mercado de logística de mercadorias perigosas dos Estados Unidos em 2025, à medida que os embarcadores dependiam de ativos multimodais rodoviários e ferroviários para conectar refinarias, plantas químicas e centros de distribuição. As frotas rodoviárias oferecem flexibilidade para movimentações de última milha, enquanto os trens unitários ferroviários equipados com vagões DOT-117 capturam rotas de carga a granel que exigem menor custo por tonelada e maior segurança. Os operadores marítimos investem em barcaças pressurizadas para exportações de GNL e produtos químicos, enquanto o transporte aéreo permanece um nicho para isótopos médicos e suprimentos de emergência.
Os serviços de valor agregado registram um CAGR de 4,22%, o mais rápido entre as funções, à medida que os embarcadores terceirizam a elaboração de FDS, rotulagem e telemetria de carga em tempo real. A armazenagem segue com crescimento constante, pois instalações de materiais perigosos estrategicamente localizadas encurtam as distâncias de transporte e mitigam as restrições de horas dos motoristas. As integrações de IoT, como sensores de vibração e temperatura, reduzem as franquias de seguros e impulsionam receitas incrementais. Esses desenvolvimentos indicam que o mercado de logística de mercadorias perigosas dos Estados Unidos está amadurecendo do transporte puro para ofertas de serviços integrados que monetizam a expertise em conformidade.


Por Destino:
Dominância Doméstica com Momentum InternacionalAs remessas domésticas responderam por 87,60% do tamanho do mercado de logística de mercadorias perigosas dos Estados Unidos em 2025, refletindo a amplitude da produção e do consumo no interior do país. Os petroquímicos da Costa do Golfo se deslocam para os conversores de plásticos do Centro-Oeste, os fertilizantes fluem das plantas centrais para as fazendas do Cinturão do Milho, e as encomendas ORM-D chegam às residências em todo o país. Os marcos regulatórios padronizados reduzem o atrito da documentação, mantendo a eficiência de custos.
Os volumes internacionais, com 12,40% de participação, aceleram a um CAGR de 4,28% à medida que os contratos de offtake de GNL e hidrogênio expandem as rotas de exportação e o comércio eletrônico transfronteiriço estimula a demanda de materiais perigosos em pequenas encomendas. Os transportadores integram módulos de documentação multilíngue e se associam a despachantes estrangeiros versados nos padrões IMDG e ADR. A combinação de escala doméstica e expansão global diversifica os fluxos de receita no mercado de logística de mercadorias perigosas dos Estados Unidos.
Por Indústria de Uso Final:
Produtos Químicos Lideram, Saúde Cresce RapidamenteProdutos químicos e petroquímicos responderam por 34,60% do tamanho do mercado de logística de mercadorias perigosas dos Estados Unidos em 2025, apoiados por matérias-primas de gás natural de baixo custo e robusta demanda doméstica de plásticos. A utilização de caminhões-tanque e vagões-tanque ferroviários permanece elevada, e a nova capacidade terminal absorve a produção incremental.
Saúde e produtos farmacêuticos registra o CAGR mais rápido de 4,86% até 2031, à medida que as baterias de íon-lítio alimentam dispositivos médicos e os biológicos exigem embalagens para materiais perigosos com controle de temperatura. A gestão de resíduos cresce devido às regras de economia circular que exigem o manuseio em circuito fechado para resíduos de solventes e pesticidas. A diversificação ressalta como as mudanças no uso final distribuem os vetores de crescimento no mercado de logística de mercadorias perigosas dos Estados Unidos.
Análise Geográfica
A participação de 30,70% do Sul baseia-se em clusters integrados de refinaria-petroquímica, oleodutos e gasodutos de múltiplas commodities e píeres de exportação de GNL que canalizam grandes volumes de carga para redes especializadas de navios-tanque. Os investimentos contínuos em capacidade de atracação, armazenagem resistente a furacões e sistemas automatizados de válvulas protegem o rendimento mesmo em condições climáticas extremas. As subvenções federais de infraestrutura direcionam recursos para dragagem e melhorias em diques, consolidando a dominância regional no mercado de logística de mercadorias perigosas dos Estados Unidos.
O Oeste cresce mais rapidamente a um CAGR de 4,18%, à medida que os corredores de abastecimento de hidrogênio e os projetos de diesel renovável convergem com a demanda do setor de tecnologia por baterias de lítio de alta especificação. Os portos do Pacífico estão implementando sistemas eletrônicos de pré-notificação de materiais perigosos que aceleram o desembaraço aduaneiro e reduzem o tempo de permanência nos pátios. No entanto, disputas de zoneamento sobre terminais de combustível e extensões de oleodutos ressaltam a necessidade de programas de engajamento comunitário para proteger os cronogramas dos projetos. Os incentivos estaduais para frotas de transporte de curta distância com emissão zero compõem a rotatividade de ativos, direcionando os investimentos em equipamentos para compatibilidade com combustíveis alternativos.
O Nordeste e o Centro-Oeste registram crescimento constante vinculado a clusters farmacêuticos, misturadores de produtos químicos especiais e fornecedores de insumos agrícolas. As melhorias nas pontes ferroviárias próximas a Chicago e Nova York desbloqueiam capacidade adicional limitada para materiais perigosos, mas o congestionamento nos pátios permanece uma restrição. Os embarcadores, portanto, adotam divisões modais que favorecem caminhões de curta distância alimentando rampas intermodais, equilibrando custo e conformidade. As melhorias na confiabilidade da rede apoiam as ambições de exportação de produtos químicos de nicho, reforçando a presença nacional do mercado de logística de mercadorias perigosas dos Estados Unidos.
Panorama regulatório
O transporte de materiais perigosos nos Estados Unidos é regido principalmente pela PHMSA sob as Hazardous Materials Regulations no 49 CFR Parts 171-180, com as operações das transportadoras também moldadas pelos requisitos da FMCSA para transportadoras motorizadas de produtos perigosos. A fiscalização continua concentrada em documentação de conformidade, embalagem, segregação e treinamento sob a estrutura da HMR, o que aumenta o valor de uma prontidão demonstrável.
Em 2026, a PHMSA avançou em regulamentações voltadas à redução de encargos e à digitalização. A regra final HM-265 entrou em vigor em fevereiro de 2026, visando encargos regulatórios desnecessários para o transporte de combustíveis e citando economias de custo anualizadas substanciais para o setor. Em junho de 2026, a PHMSA finalizou alterações que simplificam as aprovações para materiais energéticos, designando o portal da PHMSA como o único método de submissão, com data de vigência em julho de 2026 e uma data de conformidade postergada para mais tarde em 2026. As atualizações reforçam a transição para fluxos de trabalho eletrônicos centralizados para submissões regulamentadas.
Análise da cadeia de valor
A cadeia de valor da logística de mercadorias perigosas abrange embarcadores regulamentados (produtos químicos e petroquímicos, saúde e farmacêutica, energia, insumos agrícolas e gestores de resíduos), fornecedores especializados de embalagem e rotulagem, e serviços de conformidade (FDS, classificação, declarações) que se posicionam a montante da execução do transporte. Os fluxos principais de execução passam por transportadoras multimodais, incluindo tanques rodoviários e furgões secos com credenciamento para produtos perigosos, vagões-tanque ferroviários para carga a granel, transporte marítimo para exportação/importação e transporte aéreo para casos farmacêuticos de nicho e sensíveis ao tempo, além de armazenagem certificada para produtos perigosos, transload e rampas intermodais, e nós de drayage portuário próximos a grandes portões de entrada. Camadas de visibilidade, incluindo telemetria, plataformas de sensores (temperatura, vibração, status de porta) e sistemas de documentação, funcionam cada vez mais como requisitos de qualificação para licitações, à medida que os embarcadores buscam provas de conformidade prontas para auditoria.
Os pontos de estrangulamento e a captura de valor se concentram em torno da mão de obra restrita para produtos perigosos e de ativos especializados, além do custo da transferência de risco por meio de seguros. Isso favorece a integração vertical e a aquisição de capacidades ao longo da cadeia, como a Rinchem anunciando uma combinação de negócios com a Dupre Logistics em janeiro de 2026 para vincular a armazenagem de produtos químicos especiais ao transporte regional de produtos químicos. No lado dos prestadores de serviço, capacidades de maior segurança e de manuseio de cargas sensíveis estão sendo adicionadas por meio de fusões e aquisições, incluindo a aquisição da DeSpir Logistics pela C.H. Robinson em junho de 2026. Produtos de rede dedicados à Classe 9, como o serviço terrestre norte-americano de baterias de lítio-íon da Maersk (lançado em julho de 2026), também mostram como os integradores estão transformando em produto o manuseio compatível em pegadas distribuídas de estações e hubs.
Cenário Competitivo
A concorrência é moderadamente fragmentada, deixando participação significativa para especialistas regionais. Integradores globais como Kuehne + Nagel e DSV implantam plataformas multimodais que combinam corretagem, logística contratada e visibilidade digital. XPO Logistics expandiu a capacidade de última milha por meio de sua aquisição da NLM por USD 87 milhões, visando segmentos de materiais perigosos ao consumidor que valorizam a entrega no mesmo dia. Kenan Advantage Group continua com aquisições complementares que adicionam depósitos de contêineres ISO e reboques especializados, aumentando a densidade nos corredores químicos.
A implantação de tecnologia diferencia os vencedores. As frotas líderes instalam conjuntos de sensores que transmitem temperatura, pressão e status de porta em tempo real, alimentando mecanismos de aprendizado de máquina que sinalizam padrões de anomalia. Os embarcadores usam painéis de controle para auditar a conformidade, concedendo receita premium a transportadores que demonstram registros de zero incidentes. Os mandatos corporativos de ESG também favorecem provedores que investem em trens de potência de baixa emissão; os primeiros adotantes de tratores movidos a hidrogênio ou elétricos a bateria ganham diferenciação competitiva no mercado de logística de mercadorias perigosas dos Estados Unidos.
A escala também auxilia na negociação de seguros. Os grandes transportadores distribuem o risco por frotas e rotas maiores, garantindo franquias mais baixas e habilitando vantagens tarifárias sobre rivais menores espremidos pela inflação dos prêmios. O momentum de consolidação deve persistir porque os fundos de private equity buscam plataformas que possam ser escaladas por meio de aquisições de encaixe em rotas regionais. O resultado é uma taxa de concentração que se estreita gradualmente, mas os transportadores de nicho permanecem viáveis ao se especializar em classes de alto risco ou verticais geográficas não atendidas por redes maiores.
Líderes do Setor de Logística de Mercadorias Perigosas dos Estados Unidos
-
Deutsche Post DHL Group
-
Kuehne + Nagel
-
DSV
-
XPO Logistics
-
Landstar System Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Mercadorias Perigosas dos Estados Unidos Empresas cobertas neste relatório
- Deutsche Post DHL Group
- Kuehne + Nagel
- DSV
- XPO Logistics
- Landstar System Inc.
- GEODIS
- Schneider Logistics
- APL Logistics
- C.H. Robinson Worldwide
- Ryder System Inc.
- BDP International
- Expeditors International
- Hellmann Worldwide Logistics
- Bollore Logistics
- Matson Logistics
- Patriot Logistics
- Hub Group Inc.
- Kenan Advantage Group
- HMD Trucking
- Approved Freight Forwarder

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de nicho de curto prazo é adicionar capacidade de distribuição compatível de produtos perigosos em corredores de atendimento não tradicionais que atendem ao e-commerce e a usuários industriais regulamentados, onde os embarcadores terceirizam documentação, rotulagem e gestão de exceções junto com armazenagem e transporte. A atividade de instalações em 2026 aponta para essa expansão: a ID Logistics assinou um contrato de locação em maio de 2026 para uma instalação de distribuição de materiais perigosos em Henrico, Virgínia (sua primeira operação no estado e terceira instalação nos EUA focada em produtos perigosos), expandindo a opcionalidade para fluxos de produtos perigosos na Costa Leste e no Atlântico Médio que exigem processos dedicados e mão de obra treinada.
Outro conjunto de oportunidades é o manuseio de ponta a ponta para categorias de maior escrutínio, como a logística química na Costa do Golfo, baterias de lítio-íon (Classe 9) e fluxos de resíduos regulamentados, nos quais as capacidades de conformidade e gestão de risco influenciam a seleção de transportadoras e os resultados de seguros. A entrada da H.Essers no mercado dos EUA por meio da aquisição da Palmer Logistics, anunciada em 2026, adiciona escala na armazenagem química da Costa do Golfo. O serviço terrestre dedicado de baterias de lítio-íon da Maersk na América do Norte (julho de 2026) também destaca a demanda por soluções padronizadas e em rede para conformidade de baterias e prevenção de incidentes. Em serviços ambientais, a expansão da Triumvirate Environmental de seu local em Casa Grande, Arizona, em 2026, para incluir uma nova instalação TSDF de resíduos perigosos conforme RCRA Part B, indica investimento contínuo em infraestrutura regulamentada downstream capaz de reduzir os prazos de descarte e apoiar programas de circuito fechado para geradores.
Desenvolvimentos industriais recentes em Mercado de Logística de Mercadorias Perigosas dos Estados Unidos
- Julho de 2026: a Maersk lançou um serviço terrestre dedicado de frete de baterias de lítio-íon (Classe 9) na América do Norte, construído em torno de uma rede multiestações com hubs regionais. O serviço formalizou o manuseio e a documentação específicos de baterias em um produto repetível, ajudando os embarcadores a padronizar a conformidade e reduzir o risco de transferência entre etapas em movimentos domésticos.
- Abril de 2025: a Kenan Advantage Group concluiu a aquisição da MC Tank Transport, adicionando 8 terminais, 3 depósitos ISO e 175 motoristas qualificados para produtos perigosos, ampliando a cobertura de transporte químico no Sudeste e no Meio-Oeste. A aquisição fortaleceu a densidade de terminais e o acesso a ativos especializados em corredores químicos essenciais, apoiando despachos mais rápidos e melhor utilização em movimentos de produtos perigosos a granel.
- Junho de 2024: a PHMSA finalizou a Real-Time Train Consist Rule, exigindo que informações eletrônicas sobre a composição de trens com produtos perigosos estejam acessíveis a socorristas em minutos. A regra aumentou a transparência e acelerou a coordenação de resposta a incidentes, empurrando as partes interessadas ferroviárias e seus parceiros logísticos para fluxos de trabalho de compartilhamento de dados digitais mais robustos.


Mercado de Logística de Mercadorias Perigosas dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor dos serviços de logística utilizados para movimentar, armazenar e manusear materiais perigosos nos Estados Unidos, onde a execução das remessas deve seguir as normas de segurança, rotulagem e documentação de materiais perigosos nas etapas de transporte e armazenagem.
Exclusões do escopo: Exclui o valor dos próprios produtos perigosos, as operações internas dos embarcadores que não são serviços de logística pagos e qualquer fabricação de embalagens para materiais perigosos vendida como produto independente.
Visão Geral da Segmentação
- Por Função
- Transporte
- Rodoviário
- Ferroviário
- Marítimo
- Aéreo
- Armazenagem e Distribuição
- Serviços de Valor Agregado
- Transporte
- Por Destino
- Doméstico
- Internacional
- Por Indústria de Uso Final
- Produtos Químicos e Petroquímicos
- Petróleo e Gás
- Saúde e Produtos Farmacêuticos
- Agricultura e Fertilizantes
- Manufatura e Industrial
- Gestão de Resíduos e Reciclagem
- Mineração
- Outros
- Por Região dos EUA
- Nordeste
- Centro-Oeste
- Sul
- Oeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para definir o que é considerado logística paga de mercadorias perigosas nos Estados Unidos e para ancorar o modelo à atividade de frete observável. Referenciamos fontes públicas e oficiais, como as normas de materiais perigosos e estatísticas de incidentes do Departamento de Transportes dos EUA (US DOT) e da Administração de Segurança de Materiais Perigosos (PHMSA), medidas de frete do Bureau of Transportation Statistics, dados econômicos do Bureau do Censo dos EUA, indicadores da Administração de Informações de Energia (EIA) vinculados a combustíveis e produtos refinados, e publicações da Agência de Proteção Ambiental (EPA) que sinalizam a intensidade de conformidade nos principais setores.
Em paralelo, analisamos divulgações de logística e embarcadores, como relatórios anuais, apresentações para investidores e atualizações de segurança ou sustentabilidade, uma vez que frequentemente descrevem o mix de serviços e a pressão sobre os preços. Quando necessário, assinaturas pagas de dados financeiros e de inteligência de empresas, bem como um banco de dados de remessas de importação e exportação em nível de embarque, foram utilizados para verificar os fluxos de mercadorias perigosas vinculados ao comércio e confirmar pools de receita realistas por modal e destino. As fontes listadas aqui não são exaustivas, e muitas outras referências públicas também foram consultadas para coleta de dados, validação e esclarecimento durante a pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em testar premissas reais de preços e operações com transportadoras, equipes de operadores logísticos terceirizados (3PL), operadores de armazéns e gerentes de materiais perigosos do lado dos embarcadores, e então fizemos perguntas de acompanhamento quando os sinais documentais não correspondiam às expectativas. Como este é um mercado dos EUA, cobrimos os principais corredores de demanda e fluxos vinculados a portos, e também confirmamos onde os requisitos de manuseio e armazenagem domésticos versus internacionais levam a diferentes etapas de processo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 16% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 18% | Gerentes: 55% |
Dimensionamento do Mercado e Previsão
Para o dimensionamento, aplicamos uma abordagem de cima para baixo uma vez que o gasto endereçável dos EUA em logística de materiais perigosos é reconstruído a partir da atividade de frete e da cobertura de serviços, e então o confirmamos por meio de aproximações seletivas de baixo para cima para que os totais permaneçam realistas. As verificações cruzadas normalmente utilizam premissas de preço por remessa ou por milha amostradas por modal, premissas de rendimento de armazéns com capacidade para materiais perigosos e verificações de canal sobre as taxas de adesão de serviços de valor agregado.
Os principais insumos do modelo incluem a intensidade de remessas de materiais perigosos por setor de uso final, mudanças no mix modal (rodoviário versus ferroviário versus aéreo e aquaviário), a participação de movimentos domésticos versus internacionais, etapas de manuseio orientadas pela conformidade que adicionam custo e movimentação de preços de serviços vinculada a combustível e mão de obra. Como os preços de materiais perigosos podem variar de forma desigual entre os modais, fazemos previsões usando análise de cenários com uma leve sobreposição de regressão multivariada, onde variáveis como a direção da demanda de frete, sinais de atividade de energia e produtos químicos e índices de custo são usados para manter os caminhos de preço e volume consistentes. Quando os insumos de baixo para cima estão ausentes para nichos menores, as lacunas são tratadas usando taxas de adesão conservadoras e aplicando-as apenas a pools de demanda que atendem a requisitos claros de manuseio de materiais perigosos, e então as premissas são verificadas novamente com entrevistas.
Ciclo de Validação de Dados e Atualização
A validação é feita por meio de múltiplas verificações, começando com a correspondência do modelo com sinais independentes, como a atividade geral de logística dos EUA, padrões de incidentes e conformidade de materiais perigosos e resultados implícitos de receita por remessa por modal. Se um número parecer fora do intervalo, reabrimos os direcionadores, o que geralmente significa verificar novamente o proxy de volume, o limite do serviço e a escala de preços aplicada antes da aprovação final.
Atualizamos o relatório anualmente, e atualizações intermediárias são feitas quando grandes eventos regulatórios, comerciais ou de custo podem alterar a intensidade de manuseio de materiais perigosos ou a direção dos preços. Antes da entrega, os dados públicos mais recentes são revisados novamente e as notas primárias são revisitadas para que os resultados finais reflitam a visão mais atual disponível naquele momento.
Estimativa do Mercado de Logística de Mercadorias Perigosas dos EUA da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a logística de mercadorias perigosas dos EUA podem variar amplamente, mesmo quando parecem descrever o mesmo escopo, porque cada estudo traça sua linha em torno de quais serviços são contabilizados e como os preços são definidos no tempo. As diferenças também aparecem quando o ano base não está alinhado, quando o tratamento de moeda e inflação não é declarado claramente, ou quando os proxies de volume de frete são retirados de diferentes séries de dados.
Em nosso trabalho, o momento da atualização e a forma como o preço médio por remessa é atualizado por modal são os principais direcionadores do valor final, particularmente em anos em que os custos de combustível e mão de obra se movem rapidamente, o que pode deslocar os sobretaxas de materiais perigosos e as taxas de manuseio especializado. Quando essas atualizações são fixadas a um corte específico e então testadas contra sinais independentes como atividade de frete e intensidade de conformidade, o resultado é mais estável e mais fácil de reconciliar, uma etapa incorporada à Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 69,22 bilhões de USD (2025) | |
| Publicador do Setor A | 54,27 bilhões de USD (2024) | Utiliza um ano base diferente e uma janela de previsão mais longa, e parece dar mais peso à segmentação de embalagens e conformidade regulatória, o que pode alterar o que é contabilizado como receita de logística versus serviços adjacentes. |
| Publicador do Setor A | 57,77 bilhões de USD (2025) | Aplica a mesma perspectiva de segmento mais ampla e pode usar diferentes premissas de progressão de preços entre os modais, o que pode reduzir o valor de 2025 se a escalada das sobretaxas de materiais perigosos for suavizada ou não vinculada ao movimento de custo específico do modal. |
A dispersão na tabela decorre principalmente do alinhamento do ano base e de como os limites do serviço são definidos em torno da logística versus atividades adjacentes de conformidade e embalagem. Ao manter o tamanho vinculado a sinais de frete observáveis dos EUA, etapas de precificação em nível de modal e verificações de validação repetíveis, chegamos a um valor de mercado que pode ser rastreado até direcionadores claros e ajustado quando novos dados alteram esses direcionadores.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de logística de mercadorias perigosas dos Estados Unidos em 2031?
Espera-se que o mercado atinja USD 88,03 bilhões até 2031.
Qual região lidera atualmente a logística de materiais perigosos dos EUA por valor?
A região Sul lidera com 30,70% de participação devido aos seus clusters de energia e petroquímica.
Qual segmento funcional apresenta o crescimento mais rápido?
Serviços de valor agregado, expandindo-se a um CAGR de 4,22% até 2031 por meio da integração de soluções de conformidade e monitoramento.
Quão rapidamente estão crescendo as remessas internacionais de materiais perigosos?
As rotas internacionais têm previsão de crescer a um CAGR de 4,28% à medida que as exportações de GNL e o comércio eletrônico transfronteiriço se aceleram.
Qual impulsionador mais favorece o crescimento de longo prazo?
A expansão robusta da capacidade petroquímica doméstica adiciona um estimado +1,2% ao CAGR geral do mercado.
Por que os custos de seguro estão aumentando para transportadores de materiais perigosos?
A maior gravidade dos sinistros e as penalidades mais rígidas da OSHA e da PHMSA levam as seguradoras a elevar os prêmios em dois dígitos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
