
Tamanho e Participação do Mercado de Logística de FMCG da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 352.62 Bilhões de dólares |
| Tamanho do Mercado (2026) | 367.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 445.61 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.92 % |
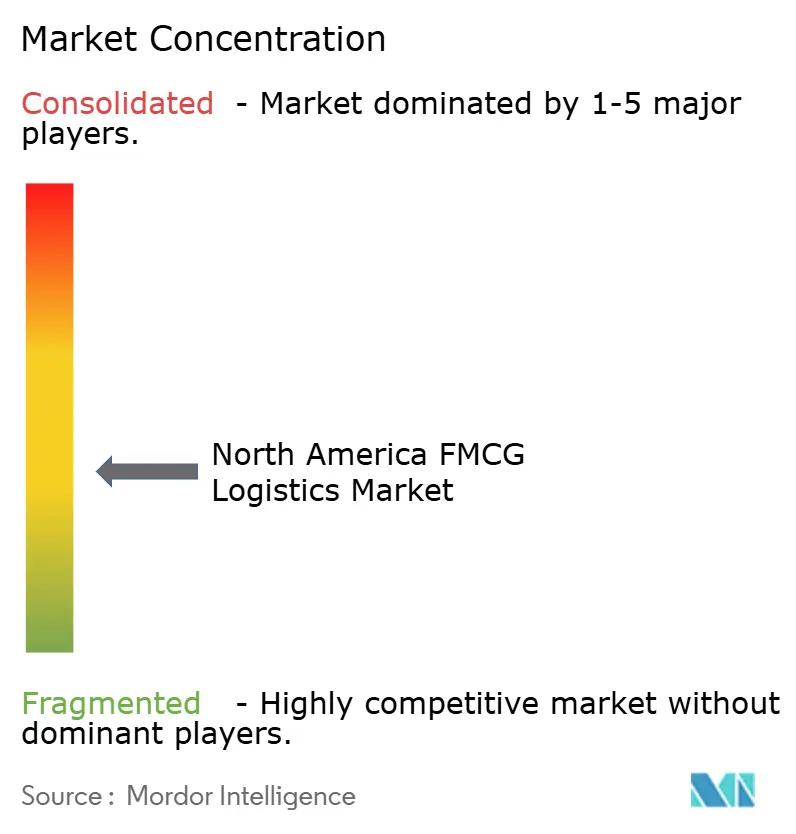
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de FMCG da América do Norte pela Mordor Intelligence
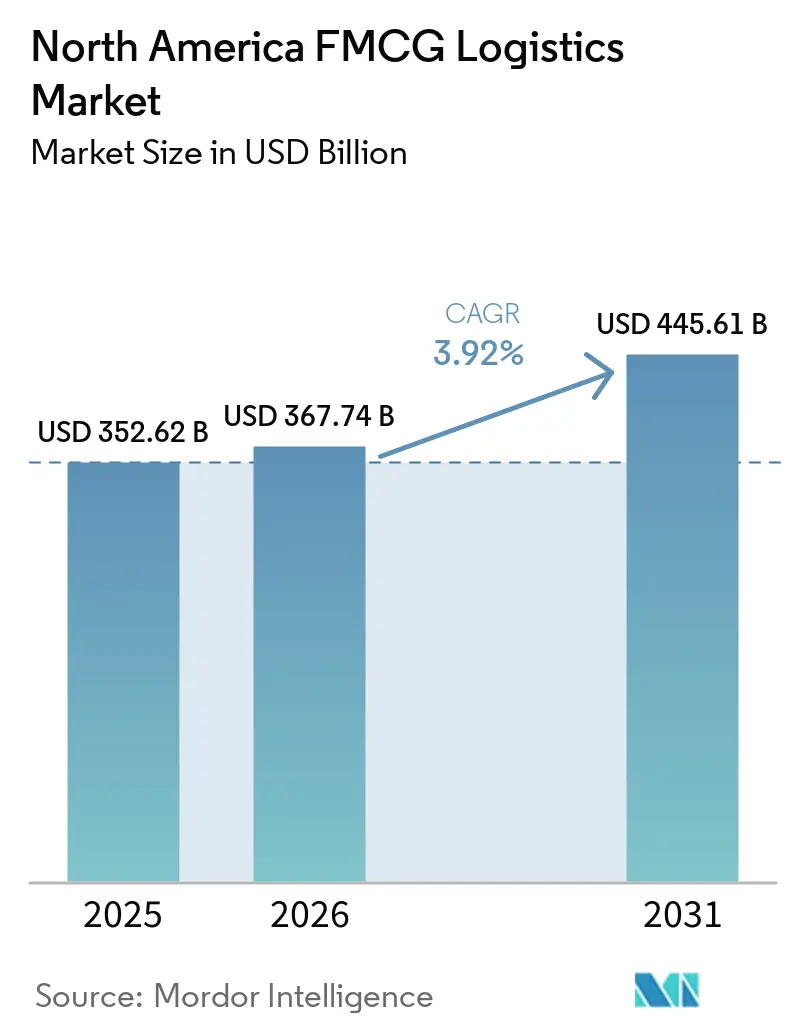
Espera-se que o tamanho do Mercado de Logística de FMCG da América do Norte cresça de USD 352,62 bilhões em 2025 para USD 367,74 bilhões em 2026 e tem previsão de atingir USD 445,61 bilhões até 2031 a um CAGR de 3,92% ao longo de 2026-2031.
O robusto consumo varejista, a aceleração do comércio eletrônico e as melhorias de infraestrutura sustentam um crescimento constante, ao mesmo tempo que ampliam as oportunidades de serviço para ofertas de temperatura controlada e valor agregado. O transporte mantém a liderança em escala, mas enfrenta pressão sobre as margens à medida que as plataformas digitais reduzem a opacidade das tarifas e impulsionam a visibilidade em tempo real para os contratos convencionais. Os investimentos em automação mitigam a escassez de mão de obra e reduzem os tempos de ciclo de pedidos, e os mandatos de frotas limpas estimulam a adoção antecipada de vans refrigeradas elétricas, apesar dos elevados desembolsos de capital. A relocalização de atividades para o México realinha os fluxos transfronteiriços, levando as transportadoras a equilibrar a capacidade norte-sul com as densas rotas urbanas dos Estados Unidos.
Principais Conclusões do Relatório
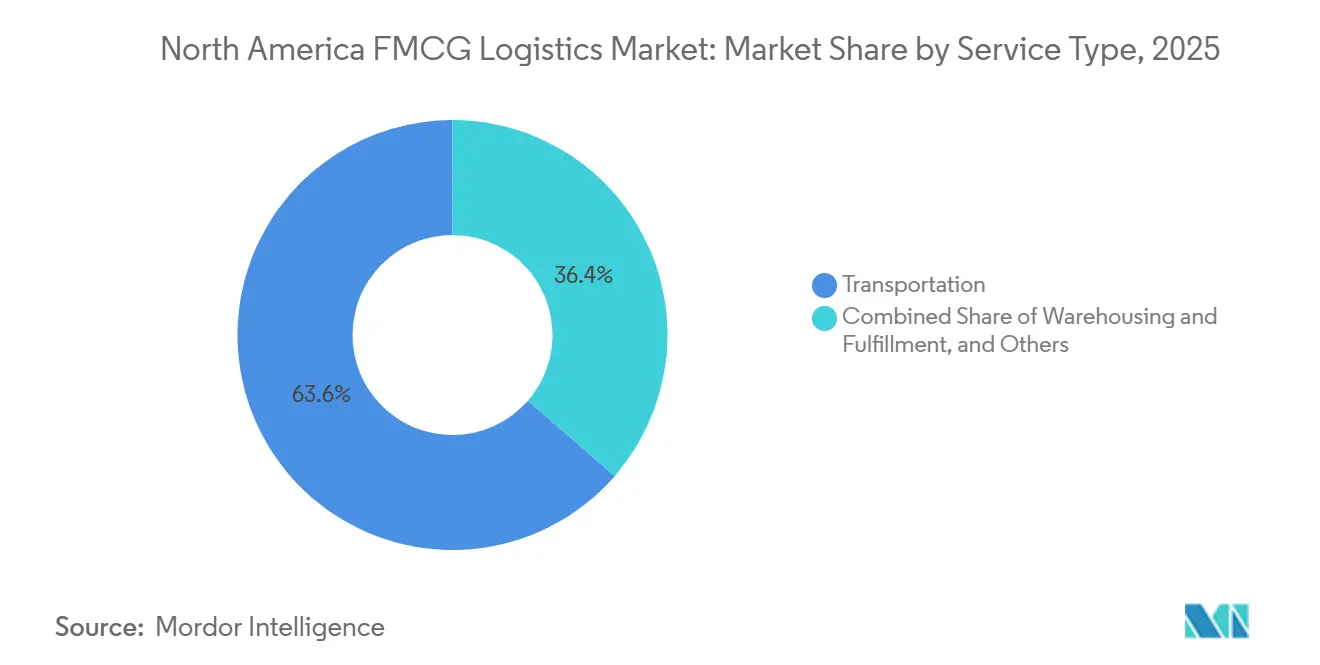
- Por tipo de serviço, o transporte capturou 62,96% da participação do Mercado de Logística de FMCG da América do Norte em 2025, enquanto os Serviços de Valor Agregado têm previsão de registrar o CAGR mais rápido de 4,87% entre 2026-2031.
- Por tipo de controle de temperatura, as operações sem controle de temperatura detinham uma participação de 92,12% em 2025, e a logística com temperatura controlada tem projeção de crescer a um CAGR de 5,40% entre 2026-2031.
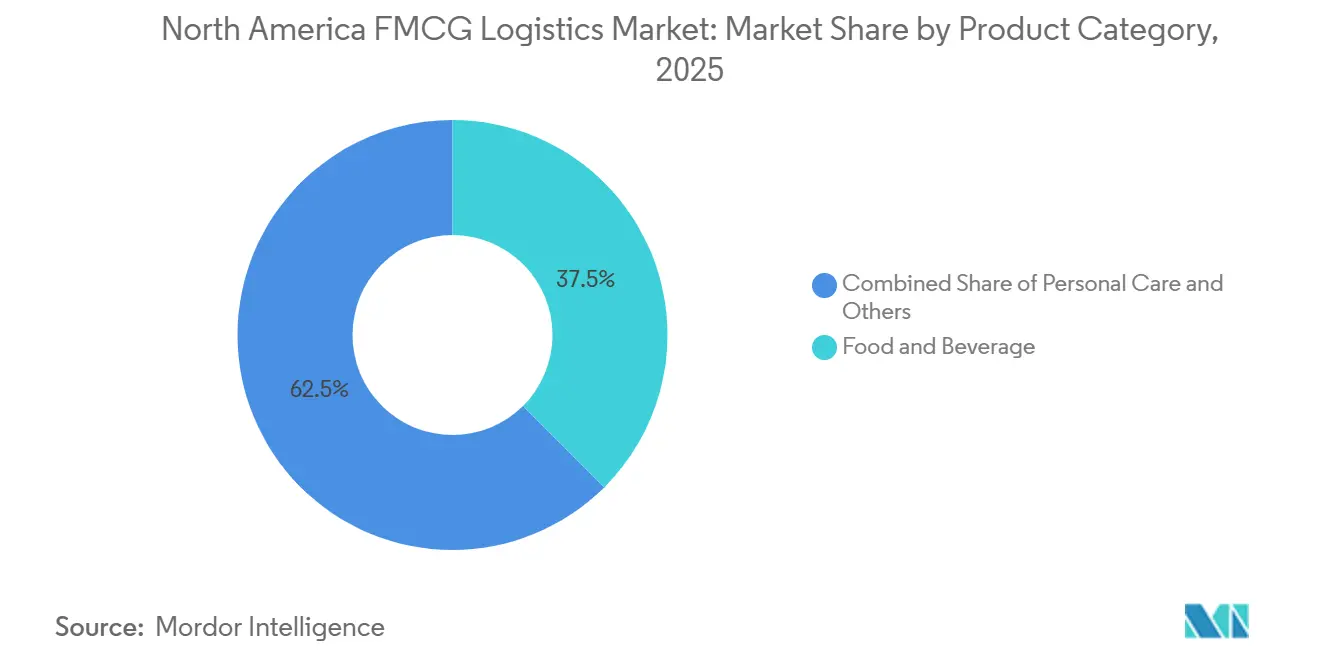
- Por categoria de produto, alimentos e bebidas responderam por 37,54% do tamanho do Mercado de Logística de FMCG da América do Norte em 2025, enquanto Medicamentos Isentos de Prescrição e Saúde devem registrar o CAGR mais elevado de 5,15% entre 2026-2031.
- Por canal de distribuição, os canais offline lideraram com uma participação de 65,83% em 2025, e os canais online devem expandir a um CAGR de 5,28% entre 2026-2031.
- Por país, os Estados Unidos controlaram 87,18% da receita regional em 2025, e o México tem previsão de avançar a um CAGR de 4,95% entre 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado do comércio eletrônico e da demanda por atendimento omnicanal | +1.2% | Aglomerados metropolitanos dos Estados Unidos e Canadá, corredor da Cidade do México | Curto prazo (≤ 2 anos) |
| Expansão do consumo de alimentos refrigerados e congelados | +0.9% | Zonas urbanas dos Estados Unidos, Canadá e norte do México | Médio prazo (2-4 anos) |
| Adoção de automação de armazéns e robótica | +0.7% | Polos manufatureiros dos Estados Unidos, Canadá e México selecionados | Médio prazo (2-4 anos) |
| Incentivos estaduais para vans refrigeradas elétricas | +0.4% | Califórnia, Nova York, Colúmbia Britânica, Ontário | Longo prazo (≥ 4 anos) |
| Análise semanal de PDV baseada em IA melhorando o reabastecimento | +0.5% | Redes varejistas dos Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Consolidação de REITs de armazenagem a frio desbloqueando capacidade | +0.6% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado do Comércio Eletrônico e da Demanda por Atendimento Omnicanal
As vendas de mercearia online nos Estados Unidos atingiram USD 47,2 bilhões em 2024, crescendo 12,9% em relação a 2023[1]. O estoque agora está localizado em centros de distribuição regionais, locais de microatendimento e depósitos de lojas, forçando as empresas de logística a orquestrar remessas divididas que contornam os modelos tradicionais de hub e spoke. O Walmart instalou nós automatizados de microatendimento em 2024, demonstrando como os varejistas internalizam a complexidade da última milha e pressionam os operadores logísticos terceirizados a adotar automação equivalente. As dark stores comprimem os raios de entrega para menos de 24 km, dobrando os ciclos de vans refrigeradas durante os picos de demanda e restringindo a capacidade da cadeia de frio urbana. Os provedores respondem combinando roteamento em tempo real com telemetria de temperatura para proteger pedidos mistos de temperatura ambiente e refrigerados. Os aplicativos de entrega rápida intensificam a volatilidade de frequência, de modo que as transportadoras implementam escalonamento dinâmico de mão de obra para manter os níveis de serviço sem horas extras excessivas.
Expansão do Consumo de Alimentos Refrigerados e Congelados
O consumo per capita de alimentos congelados nos Estados Unidos subiu para 26,4 kg em 2024, ante 25,4 kg no ano anterior. Os desenvolvedores adicionaram 85 milhões de pés cúbicos de armazenagem a frio em 2024, mas a taxa de ocupação permaneceu acima de 90% no sul da Califórnia e em Dallas-Fort Worth. A Lineage Logistics captou USD 4,4 bilhões em julho de 2024 para expandir a capacidade de temperatura controlada, sinalizando confiança sustentada dos investidores. A demanda por logística de terapia celular a -80 °C acelera as melhorias em câmaras de ultrabaixo congelamento e sistemas de backup com nitrogênio líquido. As marcas de serviços de alimentação ampliam as linhas de cardápio congelado que exigem congelamento rápido rigoroso e integridade no cross-docking, viabilizando serviços premium com prazo definido. Os persistentes desequilíbrios entre oferta e demanda permitem que os armazéns negociem contratos plurianuais com cláusulas de repasse de energia indexadas à inflação[2].
Adoção de Automação de Armazéns e Robótica
A GXO implantou mais de 1.000 robôs móveis autônomos na América do Norte em 2024, reduzindo as horas de trabalho de separação em 30% e criando janelas de operação de 24 horas para centros de distribuição de mercearia. As grades AutoStore maximizam a utilização cúbica, permitindo que os operadores tripliquem o estoque dentro das instalações existentes sem precisar de novos arrendamentos. Os mecanismos de alocação baseados em IA reposicionam os SKUs de alta rotatividade próximos às estações de embalagem, reduzindo segundos por pedido e multiplicando o rendimento em milhões de separações. Os desembolsos de capital de USD 5-20 milhões por instalação favorecem os operadores logísticos terceirizados bem capitalizados que incluem o financiamento em contratos plurianuais, enquanto os operadores regionais permanecem semiautomatizados e correm o risco de penalidades por descumprimento de acordos de nível de serviço durante picos de demanda. A robótica também reduz as taxas de acidentes, diminuindo os custos de indenização e melhorando a retenção de mão de obra.
Incentivos Estaduais para Vans Refrigeradas Elétricas
O programa de vouchers da Califórnia comprometeu USD 398 milhões em 2024 para subsidiar caminhões elétricos Classe 4-8, reduzindo o prêmio de preço em relação às unidades a diesel para abaixo de 15%. A Transport Canada ofereceu CAD 2,75 bilhões (USD 2 bilhões) em subsídios para frotas que eletrificassem pelo menos 25% das unidades refrigeradas até 2027. As plataformas de bateria atuais suportam autonomias urbanas de 240 km enquanto mantêm configurações de carga entre 2 °C e 8 °C, de modo que a adoção se concentra em rotas urbanas onde a frenagem regenerativa estende a autonomia. A paridade de custo total é esperada até 2028 em mercados com tarifas de eletricidade abaixo de USD 0,12/kWh, mas os nós rurais ainda enfrentam lacunas de infraestrutura de carregamento que atrasam uma implantação mais ampla. Os primeiros adotantes utilizam frotas de emissão zero para cumprir as metas de Escopo 3 dos varejistas e conquistar contratos diferenciados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de motoristas e aumento dos custos de frete | -0.8% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Gargalos de capacidade de armazenagem a frio e preços de energia | -0.6% | Zonas metropolitanas dos Estados Unidos, centros urbanos do Canadá | Médio prazo (2-4 anos) |
| Incerteza da política tarifária atrasando a modernização de TI | -0.3% | Corredores fronteiriços Estados Unidos-México, rotas transfronteiriças Canadá-Estados Unidos | Curto prazo (≤ 2 anos) |
| Silos de dados legados dificultando a visibilidade transfronteiriça | -0.4% | Rotas comerciais Estados Unidos-México, Estados Unidos-Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas e Aumento dos Custos de Frete
A Associação Americana de Caminhoneiros registrou um déficit de 78.000 motoristas em 2024, com a rotatividade nas principais transportadoras de carga completa superando 90%. As tarifas spot de refrigerados atingiram uma média de USD 2,85/milha no primeiro trimestre de 2025, alta de 8% em relação ao ano anterior. As atribuições de longa distância em veículos refrigerados enfrentam escassez de candidatos porque as rotas de vários dias limitam o tempo em casa, de modo que as transportadoras migram para rotas regionais, reduzindo a capacidade da cadeia de frio de longa distância. Os aumentos de tarifas contratuais de 6-7% em 2024 pressionaram os atacadistas de mercearia vinculados a contratos de varejo de preço fixo. Os embarcadores respondem transferindo cargas qualificadas para o transporte ferroviário intermodal, apesar dos tempos de trânsito mais longos[3].
Gargalos de Capacidade de Armazenagem a Frio e Preços de Energia
A taxa de ocupação superou 90% no sul da Califórnia, em Dallas-Fort Worth e em Savannah durante 2024. Os preços do gás natural tiveram média de USD 2,95 por MMBtu em 2024, ante USD 2,53 em 2023, elevando as despesas com serviços públicos em 12% para sistemas baseados em amônia. A eletricidade industrial na Califórnia atingiu USD 0,18/kWh, levando a retrofits de energia solar com baterias para limitar a exposição. As revisões de zoneamento estendem os ciclos de licenciamento para 18-24 meses, atrasando o alívio e sustentando altas tarifas por palete. Os operadores incapazes de repassar os sobretaxas absorvem perdas de margem que desestimulam a expansão adicional[4].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
Serviços de Valor Agregado Reformulam os Conjuntos de MargemOs Serviços de Valor Agregado crescerão a um CAGR de 4,87% de 2026 a 2031, superando o crescimento da linha de transporte básico à medida que as marcas terceirizam kitting, rotulagem e logística reversa para encurtar os prazos de promoção. O transporte reteve 62,96% da participação do Mercado de Logística de FMCG da América do Norte em 2025, mas a comoditização reduz as margens por milha e desloca a diferenciação para rastreamento via API, alertas preditivos de exceção e scorecards de sustentabilidade. O transporte rodoviário ancora a última milha e os circuitos regionais para perecíveis que necessitam de janelas de entrega rigorosas, enquanto o intermodal ferroviário assegura rotas econômicas acima de 2.400 km. O transporte aéreo permanece um nicho para produtos farmacêuticos de alto valor, e as ligações marítimas lidam com importações congeladas do México e do Canadá.
As equipes de armazenagem instalam mezaninos, módulos de elevação vertical e corredores de separação por luz dentro dos centros de microatendimento urbanos, elevando o rendimento sem expandir as instalações. A plataforma Navisphere da C.H. Robinson combina dados multimodais, auditoria automatizada e pontuação de transportadoras para reformular o gerenciamento de transporte como um engajamento de consultoria estratégica. Os centros de atendimento de uso compartilhado reduzem o capex dos clientes enquanto suavizam os picos sazonais em conjuntos diversificados de SKUs. Os provedores empacotam fluxos de trabalho de logística reversa com opções de recondicionamento ou descarte, monetizando devoluções do comércio eletrônico e atendendo às diretrizes de economia circular. O Mercado de Logística de FMCG da América do Norte continua a favorecer orquestradores com ativos leves que aproveitam gêmeos digitais para otimizar a seleção de transportadoras em tempo real.

Por Controle de Temperatura:
Os Segmentos Refrigerado e Congelado DivergemO frete sem controle de temperatura detinha 92,12% do valor de 2025, mas enfrenta expansão moderada à medida que os produtos de prateleira estável amadurecem. A logística com temperatura controlada tem projeção de avançar a um CAGR de 5,40% (2026-2031), impulsionada por assinaturas de refeições congeladas, kits de refeições frescas e rigorosos mandatos farmacêuticos. As cadeias refrigeradas mantêm 0 °C-5 °C para laticínios, carnes e linhas prontas para consumo, exigindo rastreabilidade de ponta a ponta e limites rigorosos de tempo de permanência nos cross-docks. As vias de congelamento, mantidas a −18 °C, requerem capacidade de congelamento rápido e shuttles automatizados de paletes que minimizem a exposição com a porta aberta.
Os módulos de ultrabaixo congelamento abaixo de −20 °C escalam rapidamente para cargas de terapia celular e gênica, embora os volumes absolutos permaneçam pequenos. As regulamentações da Agência de Alimentos e Medicamentos dos Estados Unidos sobre registro de temperatura elevam os custos de conformidade, levando proprietários menores a optar por arrendamentos de telemática ou desinvestimento. Os subsegmentos de temperatura ambiente dentro do Controle de Temperatura lidam com confeitaria e vinho sensíveis, usando sondas remotas para monitorar picos de verão. Compressores energeticamente eficientes e acionamentos de velocidade variável reduzem o consumo de quilowatts, protegendo as margens dos operadores em meio à volatilidade da eletricidade. Os provedores que visam rotas farmacêuticas premium firmam contratos mais longos que protegem a utilização durante as quedas sazonais do varejo.
Por Categoria de Produto:
Medicamentos Isentos de Prescrição e Saúde Superam AlimentosAlimentos e Bebidas contribuíram com 37,54% do tamanho do Mercado de Logística de FMCG da América do Norte em 2025, ancorados pela ampla distribuição de mercearia e pelos fluxos de serviços de alimentação. O crescimento se modera à medida que as redes varejistas saturam, enquanto Medicamentos Isentos de Prescrição e Saúde têm previsão de registrar um CAGR de 5,15% entre 2026-2031, aproveitando armazenagem em conformidade com as Boas Práticas de Distribuição e rastreamento serializado. As marcas de Cuidados Pessoais exploram o comércio eletrônico e os modelos direto ao consumidor que favorecem centros de atendimento de encomendas com zonas monitoradas por temperatura para cosméticos. O perfil volumoso, porém de baixo valor, dos Cuidados Domésticos leva os operadores logísticos terceirizados a otimizar o cubo do reboque e alinhar as viagens de retorno.
Cestas de múltiplas categorias emergem como hubs de microatendimento que co-localizam SKUs de produtos frescos, beleza e vitaminas, aumentando a complexidade do zoneamento de estoque. As linhas de Medicamentos Isentos de Prescrição asseguram preços premium devido à documentação de validação, auditorias de cadeia de custódia e redundâncias da cadeia de frio. Os distribuidores de alimentos comprimem as taxas negociando compromissos plurianuais de rotas vinculados a aumentos de volume de marcas próprias nos principais supermercados. Os parceiros logísticos adicionam leitura em nível de lote e rotulagem na embalagem para atender às regras de rastreabilidade, incorporando receita de serviço além das taxas básicas de armazenagem.
Por Canal de Distribuição:
A Penetração Online AceleraOs canais offline comandavam uma participação de 65,83% em 2025, mas o canal online deve crescer a um CAGR de 5,28% entre 2026-2031, à medida que caixas de assinatura, lojas virtuais de marcas diretas e o comércio rápido reformulam a demanda. As separações em nível de encomenda multiplicam os pontos de contato de mão de obra e reduzem o peso médio dos pedidos, pressionando as margens por unidade, a menos que sejam compensadas pela automação. O lançamento do serviço de retirada de mercearia online do Walmart em 4.000 lojas nos Estados Unidos em 2024 demonstra como os varejistas integram interfaces digitais com imóveis legados.
Os aplicativos de comércio rápido prometem entrega em 15 minutos dentro de zonas de 3 km, forçando os operadores logísticos terceirizados a abrir locais satélites em grades urbanas densas e manter estoque dividido de temperatura ambiente e refrigerado em sortimentos de 100 SKUs. As marcas direto ao consumidor contornam os atacadistas, enviando de nós de cliente único, mas à medida que os volumes escalam, migram para hubs compartilhados de operadores logísticos terceirizados para capturar descontos de frete. Os supermercados offline aprimoram o merchandising experiencial para preservar o fluxo de clientes, combinando alimentos preparados, degustações e clínicas de saúde para reter participação. Os planejadores de logística reequilibram a frequência das rotas, adicionando janelas de microentrega para atender aos horários de retirada na calçada enquanto reduzem as milhas vazias.
Análise Geográfica
Mercado de Logística de FMCG dos Estados Unidos
Os Estados Unidos lideraram com 87,18% da participação no mercado de Logística de FMCG da América do Norte em 2025, sustentados por 3,6 bilhões de pés cúbicos de capacidade de armazéns refrigerados e densos corredores multimodais que atendem às redes de varejo de costa a costa. A penetração do e-commerce de mercearia subiu para 15,8% do total de vendas em 2024, levando as transportadoras a dispersar estoques em nós de microfulfillment, centros de distribuição suburbanos e cross-docks rurais. A Califórnia destinou 398 milhões de USD em vouchers durante 2024 para caminhões refrigerados elétricos, acelerando a adoção de última milha de zero emissão nas regiões metropolitanas de Los Angeles e São Francisco. O Porto de Los Angeles movimentou 9,2 milhões de TEU em 2024, com reefers representando 8% do volume, pressionando o armazenamento frigorífico interno durante os picos de importação.
Mercado de Logística de FMCG do Canadá
O Canadá se beneficia da concentração populacional em Toronto-Montreal-Vancouver, onde a ocupação de armazéns frigoríficos superou 88% em 2024, mas os transportes de longa distância para as pradarias e províncias marítimas elevam o custo por palete. O programa de CAD 2,75 bilhões (1,91 bilhões de USD) do Transport Canada subsidia frotas elétricas de médio e pesado porte, impulsionando a adoção antecipada de vans de cadeia de frio de zero emissão. O comércio bilateral com os Estados Unidos atingiu CAD 763 bilhões (560 bilhões de USD) em 2024, com produtos de FMCG representando cerca de 18% do valor. As regras harmonizadas de segurança alimentar reduzem as retenções em inspeções, mas as interrupções causadas pelo clima de inverno ainda desviam o frete para o transporte ferroviário transfronteiriço quando as rodovias são fechadas.
Mercado de Logística de FMCG do México
Projeta-se que o México registre um CAGR de 4,95% entre 2026 e 2031, à medida que o nearshoring redireciona a montagem de bens de consumo para os corredores de Monterrey, Querétaro e Guadalajara. O investimento estrangeiro direto atingiu 36,1 bilhões de USD em 2024, com empresas de bens de consumo captando 22% dos influxos. Os tempos de espera na fronteira em Laredo e El Paso tiveram média de 2,4 horas em 2024, abaixo das 3,1 horas em 2023, reduzindo o risco de deterioração de perecíveis. O espaço de armazenamento frigorífico totaliza 180 milhões de pés cúbicos, fortemente concentrado na região metropolitana da Cidade do México; as cidades secundárias dependem de reboques isolados termicamente e gelo, o que eleva os desafios de controle de qualidade. Os mercados de transporte rodoviário fragmentados, dominados por pequenos operadores autônomos, restringem a adoção de telemática, mas a harmonização de regras impulsionada pelo USMCA incentiva a modernização das frotas com GPS e sondas de temperatura.
Panorama regulatório
A logística de alimentos e de produtos OTC/saúde na América do Norte é moldada por requisitos cada vez mais rígidos de rastreabilidade e transporte sanitário, que aumentam as exigências de documentação e captura de dados para transportadoras, armazéns e operadores logísticos terceirizados (3PLs) que lidam com cargas mistas, ambientais e sob temperatura controlada. Nos Estados Unidos, os requisitos da FDA para a regra de rastreabilidade alimentar da Food Safety Modernization Act (FSMA) (FSMA 204) definem eventos críticos de rastreamento e elementos-chave de dados para determinados alimentos, e a FDA declarou a data de conformidade obrigatória como 20 de julho de 2028, após uma extensão de 30 meses em relação ao prazo original de janeiro de 2026. Isso amplia o prazo de implementação para embarcadores e prestadores de serviços logísticos padronizarem o registro eletrônico de dados.
A conformidade operacional do dia a dia também continua a ser regida por controles de transporte sanitário, incluindo procedimentos e registros escritos para limpeza, higienização e inspeção de equipamentos de transporte de alimentos, além da documentação de controles de temperatura conforme o 21 CFR 1.908. No lado comercial, as cadeias de suprimentos integradas de bens de consumo de giro rápido (FMCG) que abrangem Estados Unidos, Canadá e México enfrentam incerteza adicional decorrente do ciclo de revisão do USMCA de 2026. Como resultado, as partes interessadas estão dando mais ênfase à documentação de origem e à visibilidade transfronteiriça para gerenciar o risco de inspeção e possíveis mudanças de política que podem afetar o roteamento, os buffers de estoque e o planejamento de capacidade de transportadoras em corredores-chave.
Análise da cadeia de valor
A cadeia de valor começa com fabricantes de FMCG e proprietários de marcas que adquirem matérias-primas e embalagens, convertem-nas em produtos finais e direcionam o estoque para redes de distribuição que atendem os canais de mercearia, varejo de massa, conveniência, farmácia e comércio eletrônico. A execução logística abrange então o transporte de entrada e saída (carga fechada, LTL, ferroviário intermodal e transporte aéreo limitado para produtos de saúde de alto valor), bem como armazenagem (centros de distribuição ambientais, instalações refrigeradas e congeladas, e nós de microfulfillment urbano). Grandes especialistas em 3PL/4PL e cadeia fria, incluindo Americold, C.H. Robinson, GXO, J.B. Hunt, Kuehne+Nagel, Ryder e XPO, oferecem gestão de transporte, transporte dedicado, armazenagem refrigerada, fulfillment e serviços de valor agregado, como rotulagem, kitting e processamento de devoluções.
As camadas de apoio incluem portos e portões de fronteira, provedores de tecnologia que viabilizam WMS/TMS e rastreabilidade, e entidades setoriais como Consumer Brands Association, FMI, NASCO e Food Shippers of America, que coordenam padrões e iniciativas de resiliência. Em 2024-2025, os pontos de fricção incluíram riscos de interrupção ligados a ações trabalhistas em portos, que podem gerar congestionamento e atrasos nos estoques, bem como falhas em sistemas alfandegários transfronteiriços ou inspeções mais rigorosas que podem retardar perecíveis sensíveis ao tempo. Em resposta, as partes interessadas estão aumentando o compartilhamento de dados multinível por meio de programas como o Freight Logistics Optimization Works (FLOW), liderado pelo Departamento de Transportes dos EUA, e investindo em automação e visibilidade para reduzir transferências manuais e fortalecer a gestão de exceções entre os nós.
Cenário Competitivo
A fragmentação moderada define o Mercado de Logística de FMCG da América do Norte, com os gigantes de armazenagem a frio com ativos pesados Lineage Logistics e Americold ancorando presença nacional, enquanto operadores logísticos terceirizados de médio porte conquistam nichos regionais em torno de produtos especializados. As plataformas de private equity fecharam múltiplas aquisições em 2024-2025 para forjar redes de costa a costa, pressionando os operadores independentes a considerar parcerias de escala. O IPO de USD 4,4 bilhões da Lineage em julho de 2024 financia retrofits de automação e novas instalações em áreas de captação carentes no Noroeste do Pacífico e no Sudeste.
A GXO instalou mais de 1.000 robôs para reduzir os tempos de separação, sublinhando a tecnologia como um campo de batalha fundamental. Os corretores digitais de frete aplicam aprendizado de máquina para rotas de carga seca, mas têm dificuldade em verificar a conformidade refrigerada, deixando espaço para os operadores estabelecidos que oferecem protocolos validados de cadeia de frio. Oportunidades em espaços inexplorados surgem na logística de ultrabaixo congelamento para terapias celulares e no atendimento de mercearia em 15 minutos em torno de centros urbanos densos. As transportadoras se diferenciam por meio de refrigeração energeticamente eficiente, armazéns movidos a energia renovável e relatórios de ESG que atendem às auditorias de Escopo 3 dos varejistas.
Os mandatos de horas de serviço e de dispositivos de registro eletrônico padronizam a conformidade dos motoristas nas fronteiras, de modo que a qualidade do serviço e a resolução de exceções tornam-se os principais alavancadores competitivos. A Schneider National substitui o operador regional menor Brimich Logistics como uma transportadora refrigerada mais relevante com cobertura nacional e transporte dedicado por contrato. Os participantes do mercado investem em data lakes que integram sistemas de gerenciamento de armazéns, sistemas de gerenciamento de transporte e feeds de PDV, viabilizando análises de IA que sinalizam atrasos antes que se transformem em rupturas de estoque. Os provedores incapazes de financiar reformulações digitais enfrentam erosão de margem e risco de aquisição.
Líderes do Setor de Logística de FMCG da América do Norte
-
C.H. Robinson
-
Americold
-
DHL Group
-
XPO, Inc.
-
Kuehne+Nagel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de FMCG da América do Norte Empresas cobertas neste relatório
- Americold
- Brimich Logistics
- C.H. Robinson
- Ceva Logistics
- DHL Group
- DSV A/S
- Expeditors International
- FedEx
- GEODIS
- GXO Logistics
- Hellmann Worldwide Logistics
- Hub Group
- J.B. Hunt Transport Services
- Kenco Group
- Kenco Logistics
- Kuehne + Nagel
- Lineage Logistics
- NFI Industries
- Penske Corporation
- Rhenus Logistics
- Ryder System
- Saddle Creek Logistics Services'
- Total Quality Logistics
- XPO, Inc.
Oportunidades de mercado e perspectivas futuras
As expansões em larga escala de infraestrutura de distribuição e cadeia fria ampliam o espaço endereçável para automação, armazenagem multitemperatura e ciclos de reabastecimento mais rápidos, ligados ao varejo omnichannel. Em 2026, os exemplos incluem a Nestlé USA inaugurando um centro de distribuição automatizado de 330 milhões de dólares e 700.000 pés quadrados em Arvin, Califórnia, com tecnologia ASRS, e a Ahold Delhaize USA iniciando a construção de um centro de distribuição de aproximadamente 860 milhões de dólares em Burlington, Carolina do Norte, com capacidade fresca e congelada planejada em escala superior a um milhão de pés quadrados. Juntos, esses projetos apontam para um espaço em branco ativo para 3PLs e integradores em design de instalações, retrofits de automação, comissionamento e transições de rede que exigem continuidade de serviço.
A orquestração digital e novos modelos operacionais também criam oportunidades de serviço onde as redes de FMCG enfrentam restrições de mão de obra e janelas de serviço mais apertadas. A UNFI relatou a conclusão de uma implementação em toda a rede de uma plataforma de planejamento de cadeia de suprimentos com inteligência artificial e a expansão da gestão de frotas orientada por IA em 2026, refletindo a demanda por planejamento integrado com visibilidade de execução que conecta sinais de PDV ao reabastecimento e roteamento. Paralelamente, a PepsiCo confirmou a expansão das operações de transporte autônomo com a Gatik em estados como Texas e Arizona, o que sustenta a demanda por rotas dedicadas e repetíveis de meia-milha com controles de conformidade. Com a data de conformidade da FSMA 204 fixada para 20 de julho de 2028, os prestadores de serviços logísticos capazes de operacionalizar registros eletrônicos de rastreabilidade classificáveis em fluxos de recebimento, armazenagem e transporte têm um caminho de comercialização em categorias de alimentos onde o alcance da rastreabilidade é mais elevado.
Desenvolvimentos industriais recentes em Mercado de Logística de FMCG da América do Norte
- Junho de 2026: A aquisição da DeSpir Logistics pela C.H. Robinson por cerca de 75 milhões de dólares expande as capacidades de transporte e segurança de cargas de alto valor e alto risco. O acordo adiciona controles especializados que podem ser aplicados a movimentações sensíveis de FMCG e OTC/saúde, nas quais o risco de roubo, a cadeia de custódia e a resposta a exceções são diferenciais comerciais.
- Maio de 2026: A Americold Realty Trust e a EQT anunciaram uma joint venture de 1,3 bilhão de dólares para possuir e operar 12 instalações de armazenagem refrigerada na América do Norte, totalizando cerca de 124 milhões de pés cúbicos. A transação aumenta o acesso a capacidade de cadeia fria em escala institucional e apoia atualizações em todo o portfólio, relevantes para a segurança alimentar, gestão energética e consistência de serviço.
- Fevereiro de 2026: A DHL Supply Chain assinou um memorando de entendimento com a RLCold para desenvolver mais de cinco milhões de pés quadrados de centros de distribuição multitemperatura para logística de cadeia fria de alimentos e bebidas em toda a América do Norte. A parceria visa a uma expansão mais rápida da presença moderna de armazenagem refrigerada e fornece um caminho para densificação da rede em mercados restringidos por prazos de licenciamento e alta ocupação.
Mercado de Logística de FMCG da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado abrange serviços de logística terceirizada que movimentam, armazenam e manuseiam bens de consumo de alta rotatividade em toda a América do Norte, desde o transporte de entrada até as atividades de distribuição que apoiam o cumprimento de pedidos no varejo e no comércio eletrônico.
Exclusões de escopo: Exclui a logística interna realizada diretamente por fabricantes ou varejistas de FMCG, e também exclui as receitas de courier de encomendas que não estão vinculadas às cadeias de suprimentos de FMCG.
Visão Geral da Segmentação
- Por Serviço (Valor)
- Transporte
- Rodoviário
- Ferroviário
- Aéreo
- Marítimo
- Armazenagem e Distribuição
- Serviços de Valor Agregado
- Transporte
- Por Controle de Temperatura (Valor)
- Temperatura Controlada
- Refrigerado (0-5 °C)
- Congelado (-18-0 °C)
- Temperatura Ambiente
- Ultracongelado / Ultrabaixo Congelamento (abaixo de -20 °C)
- Sem Controle de Temperatura
- Temperatura Controlada
- Por Categoria de Produto (Valor)
- Alimentos e Bebidas
- Cuidados Pessoais
- Cuidados Domésticos
- Medicamentos Isentos de Prescrição e Saúde
- Outros
- Por Canal de Distribuição (Valor)
- Online
- Offline
- Por País (Valor)
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para estabelecer a base do dimensionamento, começamos mapeando a demanda de logística de FMCG para sinais mensuráveis de frete e armazenagem nos Estados Unidos, Canadá e México. Fontes públicas são utilizadas para fundamentar o modelo, como o US Census Bureau (comércio atacadista e varejista), conjuntos de dados do Bureau of Transportation Statistics e do USDOT, tabelas de transporte e comércio do Statistics Canada e indicadores do INEGI do México. Quando a categoria é predominantemente alimentar, fontes como o USDA e a FDA fornecem contexto sobre volumes, necessidades de conformidade e requisitos de manuseio.
Em seguida, incorporamos registros de empresas, apresentações para investidores, estatísticas de grandes portos e aeroportos e comunicados de associações de logística e transporte rodoviário para compreender as mudanças de preços e mix de serviços. Para limpeza de dados e verificações cruzadas, também consultamos assinaturas pagas que fornecem dados financeiros e notícias de empresas, leituras de importações e exportações em nível de remessa e rastreamento de contratos e licitações, que apoiam verificações de sanidade sobre a direção das tarifas e adições de capacidade. Os insumos documentais não são exaustivos, e muitas outras fontes públicas e pagas foram revisadas para validar premissas e preencher lacunas de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para confirmar qual parcela dos gastos com FMCG flui por meio de logística terceirizada e como essa parcela muda de acordo com as necessidades de temperatura, distribuição online versus offline e manuseio transfronteiriço. Conversamos com uma combinação de prestadores de serviços logísticos, operadores de armazéns, transportadoras e compradores de cadeia de suprimentos de FMCG em toda a região, para que as premissas sobre utilização, taxas de adesão a serviços e movimentação de preços pudessem ser verificadas e ajustadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 12% |
| Nível intermediário: 61% | Líderes funcionais/de unidade: 41% |
| Players menores: 14% | Gerentes: 47% |
Dimensionamento de Mercado e Previsão
O dimensionamento central utiliza uma abordagem top-down em que a demanda de FMCG é reconstruída a partir da atividade regional de frete e da intensidade dos serviços logísticos, filtrada pela penetração da terceirização em transporte, armazenagem e distribuição. Na prática, vinculamos o pool de demanda a indicadores como tendências de vendas de produtos de mercearia e cuidados pessoais, fluxos de importação e exportação de bens embalados, adições de capacidade de armazenagem frigorífica e direção das tarifas de carga completa e armazenagem. Como o FMCG é sensível ao tempo, a participação de controle de temperatura e os requisitos de cumprimento de pedidos no comércio eletrônico foram tratados como indicadores-chave que alteram o mix de serviços e a receita média por unidade movimentada.
Para manter os totais realistas, realizamos verificações bottom-up seletivas, como métricas de preço por posição de palete e de throughput para armazenagem, além de divisões de receita por modal inferidas a partir de divulgações de prestadores e verificações de canal. Quando um subsegmento não dispunha de dados de volume público limpos, as lacunas foram tratadas com o uso de indicadores proxy (crescimento de capacidade, faixas de utilização e índices de tarifas), e então reavaliadas por meio de entrevistas. Para as previsões, foi aplicada uma análise de cenários em torno da normalização de tarifas, fricção transfronteiriça e estratégias de estoque, e o caminho final foi alinhado à visão mais comum compartilhada por operadores e embarcadores.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de verificações de consistência entre serviços, geografias e períodos, e então comparados com sinais independentes, como índices de tarifas, anúncios de capacidade e séries de comércio e frete. Se um salto expressivo aparecer sem respaldo nesses indicadores, as premissas são revisadas novamente e especialistas relevantes são recontactados antes da aprovação final. Uma revisão em múltiplas etapas é seguida para que a matemática, as unidades e o timing cambial sejam verificados por outro analista.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram tarifas, capacidade ou fluxos comerciais. Antes da entrega, uma atualização final é concluída para que os clientes recebam a visão mais recente que ainda corresponde ao escopo definido e à lógica do modelo.
Estimativa do Mercado de Logística de FMCG da América do Norte da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para logística de FMCG podem parecer muito distantes entre si porque cada publicador pode utilizar um limite de serviço diferente, uma base temporal diferente para precificação e um tratamento diferente das atividades de controle de temperatura. O ano selecionado, o timing da conversão cambial e se os fluxos transfronteiriços são contabilizados como gasto logístico integral ou apenas como trechos domésticos também criam diferenças perceptíveis.
A tabela mostra uma variação que decorre principalmente do que é contabilizado como receita de logística de FMCG versus gastos logísticos adjacentes que tocam o FMCG apenas indiretamente, e de como o cumprimento de pedidos online é precificado no modelo. Algumas estimativas também incorporam operações internas de transporte e armazenagem, ou aplicam uma única curva de escalada de preços que não reflete o timing de renovação de contratos e o abrandamento de tarifas entre os modais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 352,62 bilhões de USD (2025) | |
| Associação Setorial A | 330,00 bilhões de USD (2025) | Frequentemente ancorada na atividade de transporte reportada por membros, o que pode subestimar a armazenagem terceirizada, a distribuição e os serviços de valor agregado vinculados aos fluxos de FMCG. |
| Publicação Setorial B | 390,00 bilhões de USD (2025) | Comumente utiliza gastos mais amplos com logística de varejo e aplica inflação de tarifas combinada, o que pode incorporar categorias não relacionadas a FMCG e superestimar a receita de cumprimento de pedidos no comércio eletrônico. |
A comparação aponta para o escopo e o timing de precificação como os fatores práticos que determinam a variação; no modelo da Mordor Intelligence, a receita é contabilizada apenas quando está vinculada ao transporte terceirizado de FMCG, armazenagem, distribuição e serviços de valor agregado relacionados dentro da América do Norte. Ao manter os insumos rastreáveis a sinais de comércio, frete, capacidade e tarifas, o número final permanece reproduzível e mais fácil de reconciliar quando novos dados chegam.
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Logística de FMCG da América do Norte em 2026?
O mercado de logística de FMCG da América do Norte é avaliado em 367,74 bilhões de USD em 2026 e tem previsão de atingir 445,61 bilhões de USD até 2031, registrando um CAGR de 3,92% no período de 2026 a 2031.
Qual segmento de serviço apresenta o crescimento mais rápido até 2031?
Os serviços de valor agregado estão entre os segmentos de serviço de maior crescimento até 2031, com previsão de registrar um CAGR de 4,87% no período de 2026 a 2031. O crescimento é impulsionado pelo aumento da terceirização de kitting, rotulagem e logística reversa pelas marcas para reduzir os prazos de execução de promoções, apoiado por rastreamento digital, alertas preditivos e scorecards de sustentabilidade.
Qual é a participação dos Estados Unidos na logística de FMCG regional?
Os Estados Unidos detêm uma participação de 87,18% da receita regional de logística de FMCG em 2025. Essa posição é atribuída à sua capacidade de 3,6 bilhões de pés cúbicos de armazéns refrigerados e aos densos corredores multimodais que atendem às redes de varejo de costa a costa.
Por que a capacidade de temperatura controlada está se expandindo?
A capacidade de controle de temperatura está em expansão, impulsionada por assinaturas de refeições congeladas, kits de refeições frescas e exigências farmacêuticas, incluindo a logística de terapia celular a −80 °C. O consumo per capita de alimentos congelados nos Estados Unidos aumentou para 58,3 libras em 2024, com a ocupação de armazéns frigoríficos acima de 90% nos principais centros, apesar de 85 milhões de pés cúbicos terem sido adicionados em 2024. Este segmento está se expandindo a um CAGR de 5,40%.
Como as vans refrigeradas elétricas impactarão as operações?
Mandatos e incentivos para frotas limpas, como o subsídio de 398 milhões de USD da Califórnia, estão reduzindo o prêmio de custo do diesel para abaixo de 15% para vans refrigeradas elétricas. As baterias atuais suportam autonomias urbanas de 150 milhas a 2–8 °C, concentrando a adoção nas cidades. A paridade de custo total é esperada para 2028 nos mercados onde os custos de eletricidade estão abaixo de 0,12 USD/kWh.
Qual país deve crescer mais rapidamente na região?
O México tem previsão de registrar crescimento notável entre os países da América do Norte, com um CAGR de 4,95% no período de 2026 a 2031. Esse crescimento é impulsionado pelo nearshoring da montagem de bens de consumo para os corredores de Monterrey, Querétaro e Guadalajara, juntamente com a redução dos tempos de espera nas fronteiras de Laredo e El Paso.