
Tamanho e Participação do Mercado de Serviços Profissionais de Contabilidade da Índia
Análise do Mercado de Serviços Profissionais de Contabilidade da Índia por Mordor Intelligence
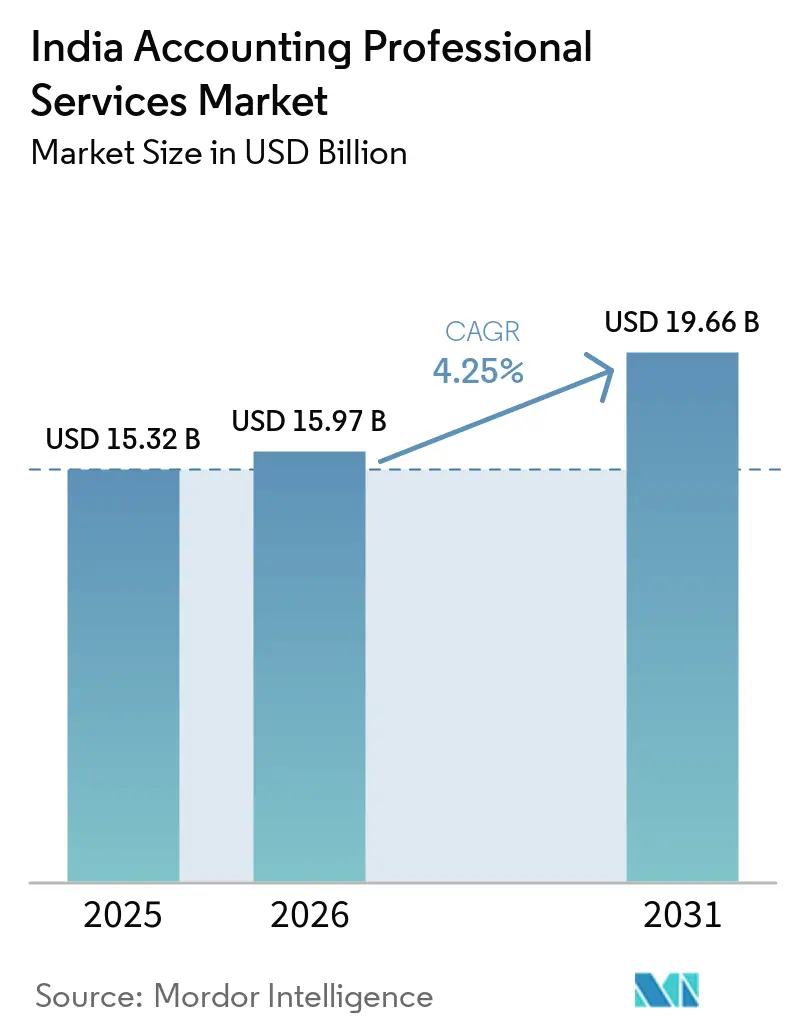
O tamanho do mercado de serviços profissionais de contabilidade da Índia deve aumentar de 15,97 bilhões de USD em 2026 para 16,65 bilhões de USD em 2027 e atingir 20,7 bilhões de USD até 2032, crescendo a um CAGR de 4,45% no período 2027-2032.
Os planos de investimento em tecnologia da Índia e as obrigações de conformidade de auditoria sustentam a demanda por serviços que conectam sistemas digitais a relatórios financeiros confiáveis. As responsabilidades financeiras mais amplas dos Centros de Capacidade Global (GCCs) criam uma abertura para suporte especializado em tributação e relatórios apenas quando os centros encomendam atribuições além do quadro de pessoal interno. A capacidade de entrega dedicada e as parcerias tecnológicas sustentam uma oferta combinada de consultoria e implementação. A rotatividade de pessoal e a remediação de inspeções podem limitar os recursos profissionais disponíveis para converter essa demanda em contratos concluídos. O crescimento no período 2027-2032 favorece, portanto, os prestadores que conseguem alocar pessoal para a implementação enquanto cumprem os prazos de inspeção aplicáveis.
Principais Conclusões do Relatório
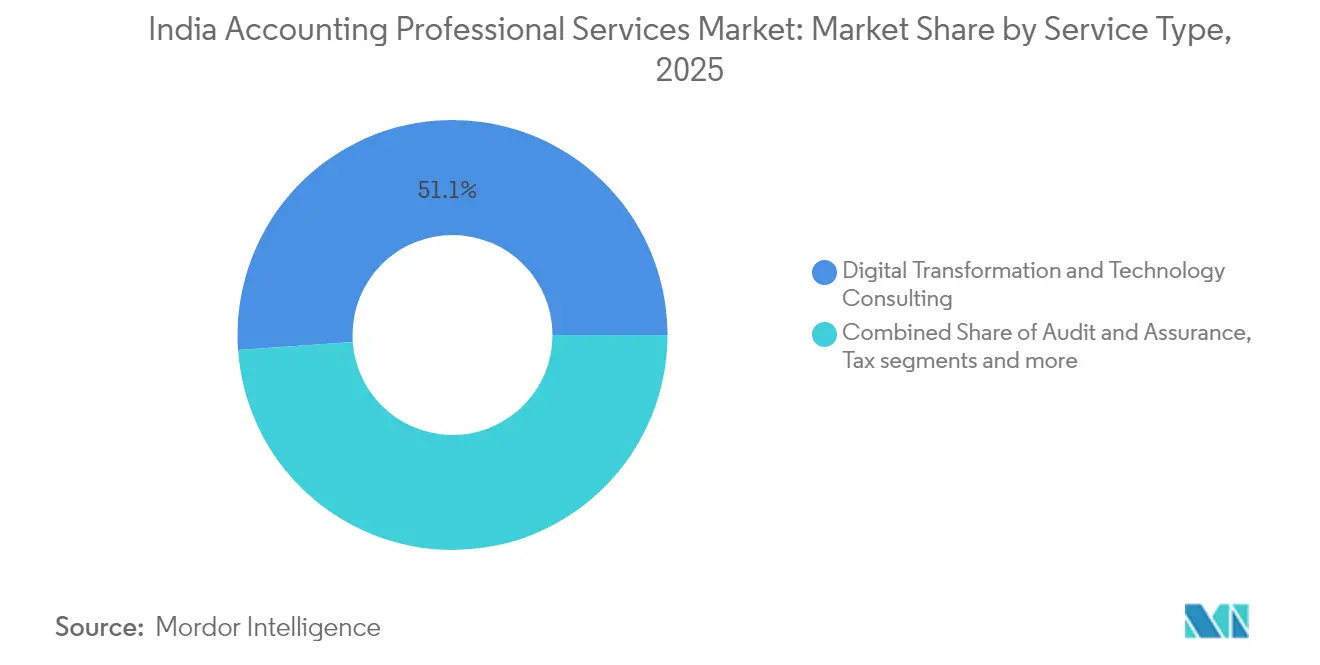
- Por tipo de serviço, a transformação digital e a consultoria em tecnologia detinham uma participação de 52,1% no mercado de serviços profissionais de contabilidade da Índia em 2026 e prevê-se que seja o segmento de crescimento mais rápido, com um CAGR de 8,4% no período 2027-2032.
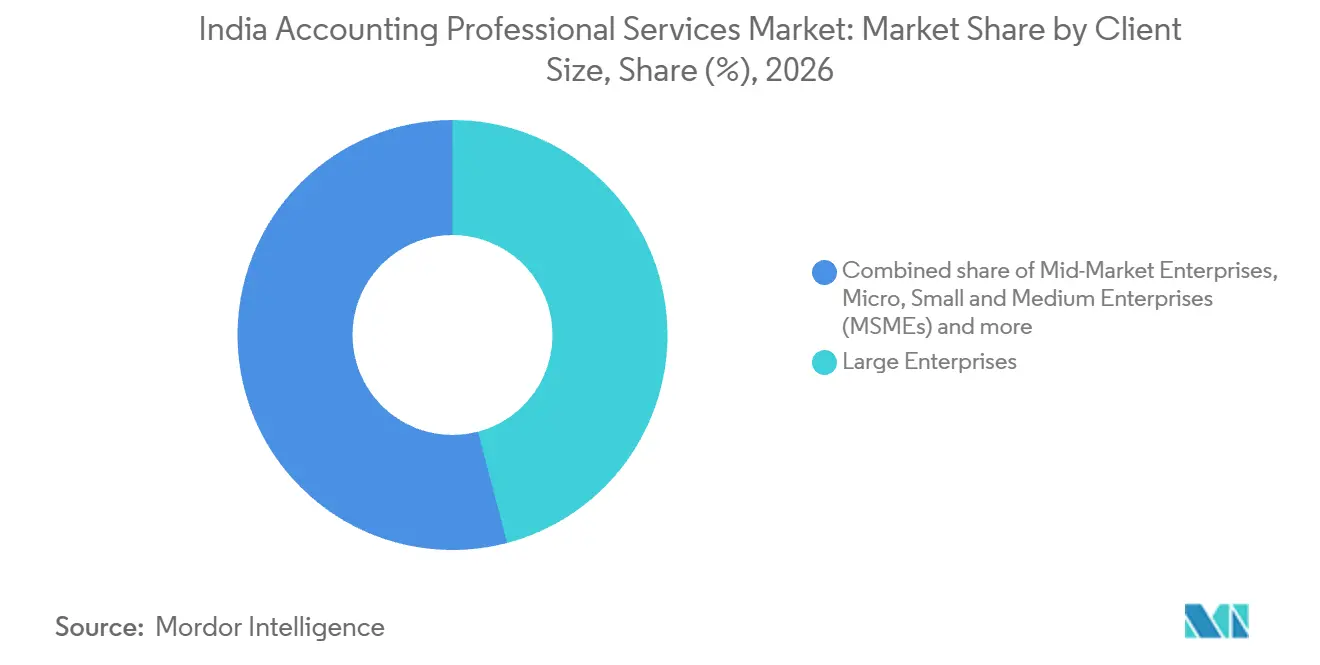
- Entre os portes de clientes, as grandes empresas representavam uma participação de 45,91% no tamanho do mercado de serviços profissionais de contabilidade da Índia em 2026, enquanto as startups e empresas em estágio inicial têm previsão de crescimento mais rápido, com um CAGR de 7,15% no período 2027-2032.
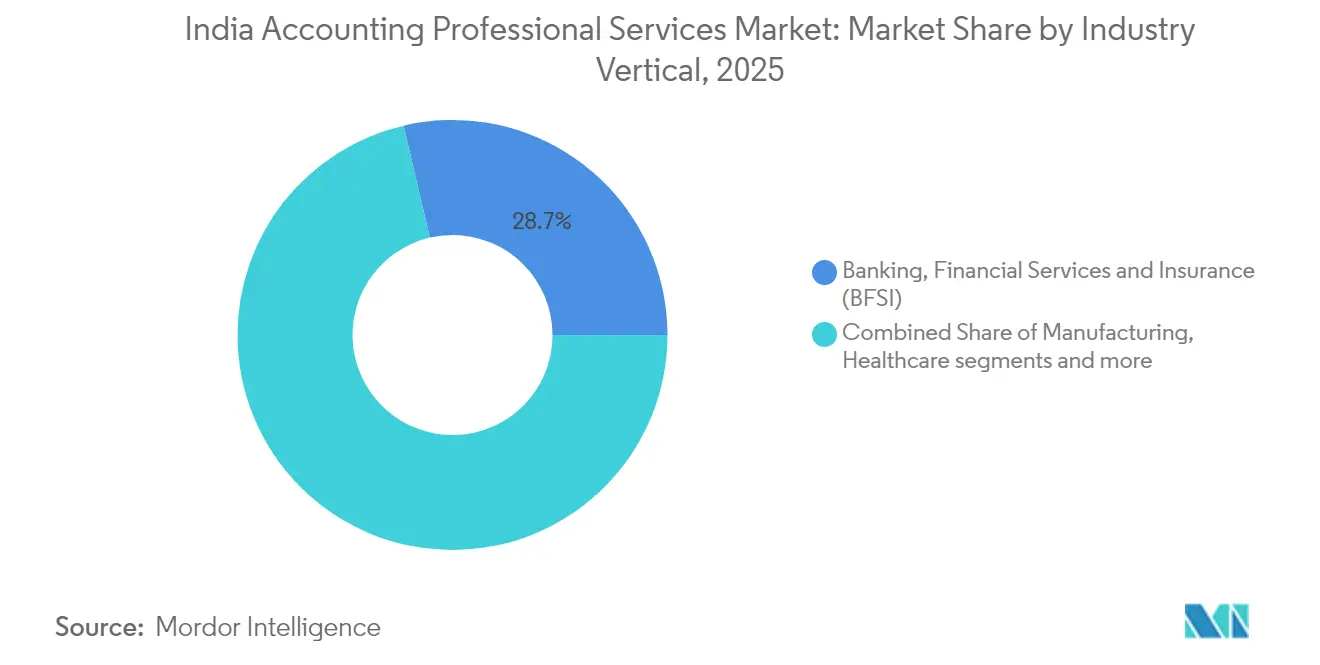
- Entre as verticais do setor, serviços bancários, financeiros e de seguros lideraram com uma participação de 28,6% em 2026, enquanto saúde e ciências da vida tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,3% no período 2027-2032.
- Por nível regional, as cidades de Nível 1 detinham uma participação de 41,9% em 2026, enquanto as cidades de Nível 2 têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,7% no período 2027-2032.
- Geograficamente, as cidades de Nível 2 têm previsão de crescimento mais rápido, com um CAGR de 7,7% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos gastos com transformação digital e consultoria em tecnologia | +2% | Nacional | Médio prazo (2-4 anos) |
| Crescente complexidade da conformidade regulatória (GST, NFRA, diretrizes do MCA e do RBI) | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Crescimento dos Centros de Capacidade Global (GCCs) e hubs de serviços compartilhados | +1.3% | Nacional | Médio prazo (2-4 anos) |
| Rotação obrigatória de auditores aumentando a demanda por garantia independente | +1% | Nacional | Curto prazo (≤ 2 anos) |
| Impulso governamental para criar grandes empresas contábeis nacionais equivalentes às Big Four | +0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Adoção de plataformas de auditoria contínua e conformidade baseadas em inteligência artificial | +0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos gastos com transformação digital e consultoria em tecnologia
As ambições tecnológicas dos líderes financeiros criam uma abertura para serviços que transformam decisões de investimento em processos contábeis utilizáveis. O Barômetro de Líderes Financeiros da Índia 2026 da Grant Thornton Bharat constatou que 71% das organizações pesquisadas planejavam aumentar o investimento em tecnologia. Para os consultores contábeis, essa intenção sustenta uma proposta centrada na tradução de requisitos financeiros em configurações de sistemas, controles e rotinas de relatórios. Um contrato estruturado em torno dessas entregas pode conectar a decisão tecnológica às informações financeiras que o comprador precisa obter dela. A maior oportunidade de honorários está, portanto, no trabalho de implementação entre a aprovação de um investimento e a confiabilidade de seus resultados contábeis, com a demanda condicionada à transformação de planos em projetos contratados.
Crescente complexidade da conformidade regulatória (GST, NFRA, diretrizes do MCA e do RBI)
A conformidade de auditoria cria demanda por um registro de comunicação defensável ao lado do parecer final entregue ao cliente. A Autoridade Nacional de Relatórios Financeiros (NFRA), em sua circular de janeiro de 2026, reiterou a obrigação compartilhada de auditores estatutários, conselhos de administração, comitês de auditoria e gestão de estabelecer comunicação bidirecional documentada sobre contratos no âmbito da NFRA.[1] As comunicações escritas devem fazer parte dos papéis de trabalho de auditoria e dos registros subsequentes das reuniões do conselho ou do comitê de auditoria. Organizar como as questões significativas de auditoria chegam aos órgãos de governança torna esse trabalho de comunicação parte da produção de evidências rastreáveis do contrato. As empresas que integram esse trabalho na entrega podem atender a uma responsabilidade de conformidade que um parecer final isolado não satisfaz.
Crescimento dos Centros de Capacidade Global (GCCs) e hubs de serviços compartilhados
O crescimento dos GCCs amplia o público potencial para consultores especializados, com honorários externos dependentes de atribuições contratadas separadamente. A Nasscom e a Zinnov relataram que o número de GCCs da Índia cresceu 32% do exercício fiscal de 2021 ao exercício fiscal de 2026.[2] A ACCA relatou em 2025 que as funções financeiras nos GCCs indianos haviam se expandido para além da contabilidade focada em transações, abrangendo parceria de negócios, compras, relatórios, planejamento e análise. Em janeiro de 2026, a ACCA citou o Guia Salarial da Michael Page India ao relatar forte demanda por funções de tributação e conformidade entre GCCs, grupos listados e empresas privadas de alto crescimento. Essas funções internas podem cobrir trabalhos que um consultor externo poderia de outra forma buscar. A abertura comercial está, portanto, limitada às atribuições que um centro opta por não alocar internamente, em vez de se expandir automaticamente com o número de centros.
Rotação obrigatória de auditores aumentando a demanda por garantia independente
A Lei das Sociedades da Índia limita as nomeações de empresas listadas a um mandato de 5 anos para um auditor individual ou 2 mandatos consecutivos de 5 anos para uma firma de auditoria. O estudo da Prime Database mostrou que 1.030 mandatos de auditoria em 997 empresas indianas venceriam no exercício fiscal de 2026-27. Outros 314 contratos de auditoria em 305 empresas venceriam no exercício fiscal de 2027-28. Esses grupos criam uma janela definida para que as firmas concorram por potenciais contratos de substituição e atribuições de garantia independente. Para os comitês de auditoria que selecionam um sucessor, a proposta comercial inclui uma transição credível para o ciclo de relatórios da empresa. A rotação, portanto, recompensa as firmas capazes de absorver um novo mandato sem enfraquecer os recursos alocados aos clientes de auditoria existentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez aguda de profissionais contábeis qualificados e alta rotatividade | -1% | Nacional | Médio prazo (2-4 anos) |
| Intensificação do escrutínio regulatório e penalidades sobre a qualidade da auditoria | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Possíveis limites à participação de mercado de firmas de auditoria para conter a concentração | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Migração de PMEs para plataformas de contabilidade SaaS de autoatendimento | -0.2% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez aguda de profissionais contábeis qualificados e alta rotatividade
A rotatividade de pessoal pode limitar a velocidade com que uma prática contábil converte um novo contrato em entrega produtiva. A EY relatou que a rotatividade em todo o setor de serviços profissionais mais amplo da Índia foi de 21,3% em 2025, abaixo dos 23,2% em 2024, e descreveu esse nível como uma alta rotatividade contínua. Para um prestador de serviços contábeis exposto a esse nível de rotatividade, substituir um profissional também significa transferir a responsabilidade pelos registros, julgamentos e cronograma de relatórios do cliente. O trabalho de integração resultante pode absorver o tempo de pessoal experiente que, de outra forma, apoiaria uma atribuição adicional ou uma revisão de contrato mais detalhada. Manter a continuidade do cliente pode, assim, deixar menos capacidade para novos contratos do que um quadro de pessoal estável implicaria.
Intensificação do escrutínio regulatório e penalidades sobre a qualidade da auditoria
As inspeções de auditoria restringem a capacidade de entrega quando a remediação deve prosseguir paralelamente ao trabalho com clientes. As diretrizes da NFRA de abril de 2026 exigem que os auditores inspecionados apresentem planos de remediação em 90 dias e cumpram todas as constatações em 180 dias a partir do relatório de inspeção. As prorrogações exigem justificativa detalhada comunicada à NFRA e aprovação de sua Autoridade Competente. Esse cronograma torna o trabalho corretivo uma reivindicação concorrente sobre os recursos profissionais, potencialmente limitando a capacidade disponível para contratos adicionais. Em junho de 2026, a Walker Chandiok & Co LLP declarou ter preparado e implementado um plano de remediação abrangente que abordava todas as observações de inspeção em conformidade com os prazos da NFRA. Mesmo quando uma firma responde, a exigência de investigar, documentar e concluir o trabalho corretivo deixa um custo de entrega ao lado de suas atribuições geradoras de honorários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Entrega Tecnológica Dedicada Expande a Transformação FinanceiraA transformação digital e a consultoria em tecnologia representaram uma participação de 52,1% no tamanho do mercado de serviços profissionais de contabilidade da Índia em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,4% no período 2027-2032. A Deloitte India inaugurou um Centro de Entrega SAP dedicado em Bengaluru em 11 de junho de 2026. Seus serviços pretendidos para clientes SAP e conjuntos abrangem arquitetura, engenharia, implementação e a evolução contínua de soluções empresariais. Para um comprador financeiro, esse escopo oferece um ambiente potencial para conectar a implantação de sistemas aos processos contábeis que o sistema deve suportar. Um mandato de transformação financeira pode, portanto, se estender além do lançamento do sistema até a evolução contínua dos processos de relatórios e controles.
O anúncio da Deloitte identifica a adoção de nuvem, a automação inteligente e a transformação de negócios baseada em inteligência artificial como os alvos do centro de Bengaluru, posicionando seu trabalho pretendido em programas de plataformas empresariais relevantes para relatórios financeiros e controles. Os serviços empresariais e a terceirização fornecem um modelo de entrega diferente. Em 14 de agosto de 2026, a Acclime anunciou que havia concluído as aquisições da BMC SAAS, VSPV & Co. e NDCo e estabelecido uma linha de serviços dedicada de terceirização de finanças e contabilidade dentro da Acclime India. A linha de serviços dentro da Acclime India atende clientes internacionais no Reino Unido, nos Estados Unidos e na Austrália. Essas aquisições consolidaram as capacidades de entrega de finanças e contabilidade sob um único prestador para seu negócio de serviços internacionais.

Por Porte do Cliente:
As Responsabilidades de Empresas Listadas Ancoram a Demanda EmpresarialAs grandes empresas representaram uma participação de 45,91% no mercado de serviços profissionais de contabilidade da Índia em 2026, tornando-as o maior segmento. Para o exercício fiscal de 2025-26, o Conselho de Valores Mobiliários da Índia (SEBI) exigiu que as 500 principais entidades listadas por capitalização de mercado realizassem avaliação ou garantia do Relatório de Responsabilidade Empresarial e Sustentabilidade (BRSR) Core. A avaliação é um trabalho de terceiros sob normas desenvolvidas pelo Fórum de Normas do Setor em consulta com o SEBI. Esse grupo definido de compradores sustenta uma proposta de serviço construída em torno da produção e revisão de informações para uma responsabilidade de relatório específica. As entidades cobertas podem, portanto, contratar avaliação ou garantia para essas métricas, de modo que a oferta de um prestador deve se adequar a qualquer rota que a entidade selecione.
As startups e empresas em estágio inicial têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,15% no período 2027-2032. O governo indiano reconheceu mais de 55.200 startups no exercício fiscal de 2025-26, 51,6% a mais do que no exercício fiscal de 2024-25.[3] Essa população reconhecida maior amplia o público potencial para suporte contábil externo. Uma atribuição contábil inicial repetível poderia dar aos prestadores uma entrada prática nesse grupo ampliado de startups, com honorários adicionais dependentes de cada cliente contratar trabalho à medida que suas necessidades financeiras amadurecem.
Por Vertical do Setor:
A Escala Bancária Atende às Necessidades de Transações em SaúdeOs serviços bancários, financeiros e de seguros (BFSI) foram o maior segmento, com uma participação de 28,6% nos honorários de serviços em 2026. O Banco de Reserva da Índia relatou expansão de dois dígitos no balanço patrimonial do setor bancário comercial da Índia durante 2024-25. Os depósitos e o crédito dos bancos comerciais programados também cresceram em dois dígitos, embora o crescimento tenha moderado em relação ao ano anterior. Uma maior atividade bancária pode ampliar a carga de trabalho de informação e revisão associada ao balanço patrimonial em expansão de uma instituição, sustentando uma proposta centrada em relatórios financeiros e controles. Para os prestadores que atendem a essas instituições, a oportunidade é a interpretação especializada de uma carteira bancária em crescimento, mantendo contabilidade e relatórios financeiros consistentes ao longo dos períodos.
Saúde e ciências da vida tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,3% no período 2027-2032. Em outubro de 2025, a Advay Capital Advisors atuou como consultora financeira exclusiva do Apex Hospitals, seus promotores e do investidor existente Somerset Indus Capital Partners. A transação combinou a captação de recursos do Apex com a saída secundária da Somerset envolvendo a InvAscent. O Apex, uma rede hospitalar em Rajasthan com 7 unidades, demonstra um prestador de saúde utilizando um único consultor financeiro no momento em que novo capital entrou e um investidor existente saiu.
Por Nível Regional:
A Capacidade Metropolitana Sustenta a Expansão para Cidades MenoresAs cidades de Nível 1 (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata e Hyderabad) foram o maior segmento, com 41,9% dos honorários de serviços em 2026. A PwC India abriu seu sexto escritório em Delhi NCR no DLF Downtown 4 em Gurugram em julho de 2025. A instalação pode acomodar mais de 1.200 funcionários. A PwC afirmou que o escritório refletia a crescente importância estratégica da região no atendimento a clientes nacionais e internacionais. A capacidade adicionada em um hub estabelecido sustenta a base de serviços do maior segmento, mesmo que cidades menores tenham previsão de crescimento mais rápido.
As cidades de Nível 2 têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,7% no período 2027-2032. Um relatório de junho de 2026 descreveu as Big Four se expandindo para cidades indianas menores à medida que as empresas buscavam serviços de tributação, planejamento sucessório, fusões e aquisições e transformação digital. A contratação de finanças e contabilidade nas cidades de Nível 2 da Índia cresceu 26% ano a ano em junho de 2025, de acordo com a foundit. A demanda por serviços de tributação, planejamento sucessório, fusões e aquisições e transformação digital torna a consultoria especializada a proposta de expansão mais clara para esses compradores. Uma prática entrante pode, portanto, iniciar com uma decisão específica de tributação ou sucessão para uma empresa de gestão familiar e construir relevância local a partir dessa primeira atribuição.
Análise Geográfica
Mercado de Serviços Profissionais de Contabilidade das Cidades de Nível 2
As cidades de Nível 2 têm previsão de ser a geografia de crescimento mais rápido, com um CAGR de 7,7% no período 2027-2032. Em 1º de setembro de 2025, a PwC India anunciou o lançamento de seu escritório em Nagpur, expandindo sua presença para 21 localidades em toda a Índia. Nagpur está fora das 6 metrópoles de Nível 1 e é classificada como Nível 2 na lista de cidades do Programa Nacional de Treinamento de Varejistas do Bureau de Eficiência Energética. A presença local pode ajudar os prestadores a desenvolver relacionamentos financeiros e de gestão além dos centros metropolitanos, mas os honorários chegam apenas quando esses relacionamentos produzem atribuições contratadas separadamente.
O perfil de fevereiro de 2026 da JLL descreveu a atividade de GCCs em Bengaluru nos setores de TI/ITeS, pesquisa e desenvolvimento em engenharia e manufatura, inovação em análise de dados e operações de varejo. Os setores de crescimento de GCCs em Hyderabad incluíam TI/ITeS, semicondutores, biotecnologia, produtos farmacêuticos e ciências da vida nesse perfil. Chennai combinou um papel de GCC em manufatura e automotivo com forças adicionais em TI/ITeS, BFSI e pesquisa e desenvolvimento em engenharia. Um projeto financeiro para uma operação centrada em pesquisa exigiria um mapa de processos diferente de uma atribuição organizada em torno da produção. Equipes desenvolvidas em torno desses fluxos de trabalho podem tornar a expertise setorial reutilizável em várias atribuições de clientes dentro do mesmo cluster operacional metropolitano.
O mix de GCCs de Delhi NCR abrangia TI, BFSI, comércio eletrônico e varejo, saúde, consultoria e educação no perfil de fevereiro de 2026 da JLL. A atividade de GCCs em Mumbai centrava-se em operações estratégicas para bancos, instituições financeiras e empresas multinacionais, com o BFSI como seu setor primário. Em Kolkata, os GCCs representaram 30% do arrendamento de escritórios da cidade em 2025, acima dos 9% em 2024. Os serviços profissionais representaram 13% do arrendamento de GCCs de Kolkata em 2025. O cluster centrado em bancos de Mumbai exige expertise em relatórios e controles de instituições financeiras, enquanto o mix setorial mais amplo de Delhi NCR torna mais relevante a adaptação dessa expertise entre modelos de negócios.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas considera o quadro profissional da Índia e os requisitos de GST de Maharashtra sob a perspectiva de uma firma de contabilidade de auditores certificados. O 13º Código de Ética do Instituto de Contadores Certificados da Índia (ICAI) entrou em vigor em 1º de abril de 2026, com sua disposição sobre serviços de impacto social, impacto de RSC, responsabilidade empresarial e relatórios de sustentabilidade em vigor desde 11 de dezembro de 2025. A Lei de GST de Maharashtra exige que as pessoas registradas mantenham contas verdadeiras e corretas de produção ou fabricação, fornecimentos de entrada e saída, estoque, crédito de imposto sobre insumos aproveitado e imposto de saída a pagar e pago. O código nacional rege a conduta profissional, enquanto as obrigações fiscais estaduais criam uma área definida para suporte ao registro contábil do cliente.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade primária | Instituto de Contadores Certificados da Índia | Departamento de Imposto sobre Bens e Serviços de Maharashtra |
| Instrumentos ou diretrizes principais | 13º Código de Ética | Obrigações de manutenção de registros da Lei de GST de Maharashtra; emenda pós-fornecimento de desconto promulgada em 2026 com início pendente |
| Efeito comercial | Conformidade com a ética profissional dentro de um quadro nacional comum | Suporte ao registro contábil do cliente e possíveis atualizações no processo de desconto |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média equilibra um quadro profissional comum com o trabalho de conformidade com o código de ética revisado, e suas datas de implementação sustentam a continuidade nas obrigações dos prestadores. Maharashtra também merece Média porque o suporte ao registro contábil do cliente sustenta uma proposta de serviço recorrente, enquanto as mudanças no processo tributário exigem que os prestadores mantenham capacidade técnica. Uma emenda promulgada em julho de 2026 permitiria que descontos pós-fornecimento reduzissem o valor tributável apenas quando o fornecedor emitir uma nota de crédito e o destinatário reverter o crédito de imposto sobre insumos atribuível. O início depende de uma notificação no Diário Oficial do estado, portanto, a perspectiva de Sem alteração reflete a continuidade no papel do prestador de suporte a registros fiscais por meio de uma atualização de processo condicional.
Etapas da Cadeia de Valor
A cadeia de valor compara como o design de processos financeiros, a entrega operacional e a revisão final transformam a expertise profissional em trabalho faturado ao cliente. A Deloitte India fornece transformação financeira, soluções de processos de negócios, garantia e serviços tributários, enquanto a EY India fornece garantia, consultoria, tributação e serviços de transações. O design estabelece as responsabilidades de relatório, a entrega operacional produz os registros e a revisão testa as evidências que sustentam o resultado final. A transição do design para a entrega operacional determina, portanto, se as equipes de revisão recebem registros rastreáveis ou devem resolver lacunas antes de concluir seu trabalho.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design de processos financeiros | Consultores de transformação financeira, como a Deloitte India | Honorários de design de processos e consultoria | Propriedade ambígua dos processos financeiros | Acordar responsabilidades e critérios de aceitação antes da implementação |
| Entrega de processos financeiros | Prestadores de serviços de processos de negócios, como a Deloitte India | Honorários de serviços terceirizados | Dependência de registros completos do cliente | Estabelecer verificações de dados e um fluxo de trabalho de resolução de exceções |
| Garantia e relatórios tributários | Prestadores de garantia e tributação, como a Deloitte India e a EY India | Honorários de serviços de garantia e tributação | Rastreabilidade de evidências e risco de revisão | Preservar registros de suporte e atribuir responsabilidades de revisão independente |
| Fonte: Mordor Intelligence | ||||
Combinar o design de processos com a entrega contínua pode permitir que uma firma obtenha honorários além da reformulação inicial. O Artigo 144 da Lei das Sociedades proíbe os auditores nomeados de fornecer direta ou indiretamente serviços de escrituração contábil, serviços financeiros terceirizados ou design e implementação de sistemas de informação financeira à empresa auditada, sua controladora ou subsidiárias. Outros serviços permitidos requerem aprovação do conselho ou do comitê de auditoria. Essas restrições separam a receita de entrega da receita de auditoria estatutária dentro de um grupo empresarial, mesmo quando uma rede tem expertise em ambas.
Cenário Competitivo
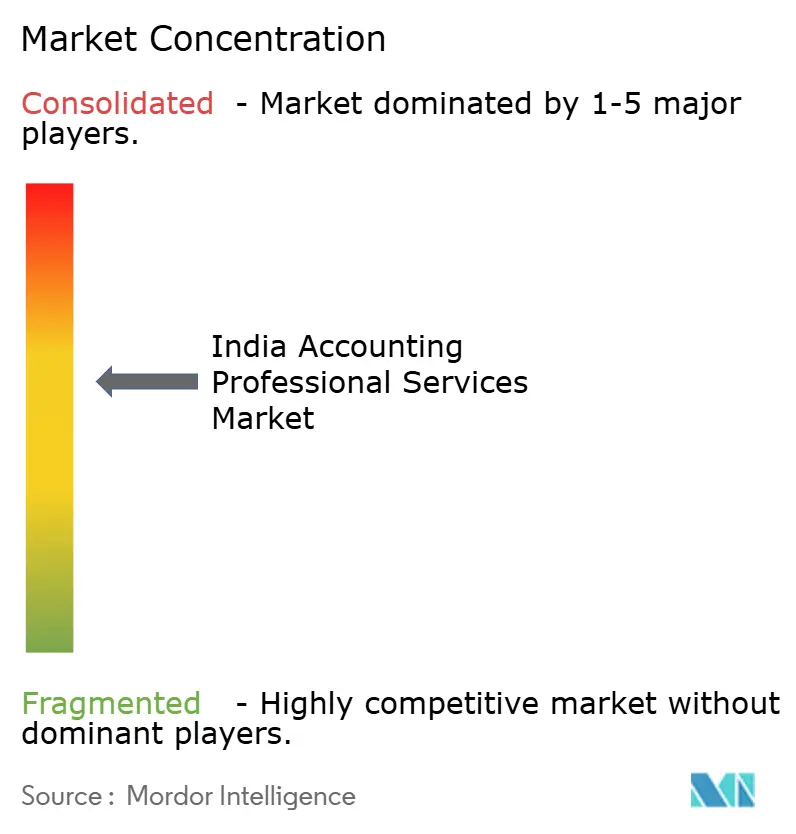
PwC India, EY India, Deloitte India, KPMG India e Grant Thornton Bharat são os principais participantes de um setor com trabalho de auditoria concentrado em empresas listadas. Citando o Prime Database Group, o The Economic Times relatou que essas redes e a BDO juntas auditaram 330 empresas do Nifty 500 por meio de afiliadas indianas no exercício fiscal de 2026, ou 66%, contra 65% um ano antes. A PwC India abriu um Hub Avançado de Inovação e Tecnologia em Noida em julho de 2026 para apoiar contratos com clientes e programas de transformação em larga escala. As instalações de entrega dedicadas criam uma vantagem potencial quando um comprador precisa de implementação coordenada, ao mesmo tempo em que aumentam o compromisso organizacional necessário para competir por uma ampla atribuição de transformação.
A KPMG India e a Zoho anunciaram uma aliança em agosto de 2026 para apoiar a transformação digital empresarial em toda a Índia. A aliança combina as capacidades de consultoria e assessoria da KPMG com as aplicações de negócios em nuvem da Zoho. As equipes da EY combinam conhecimento de negócios com tecnologia e ativos de parceiros globais do ecossistema para oferecer soluções de plataforma baseadas em nuvem. Para um cliente financeiro, esse modelo pode conectar o aconselhamento sobre processos de negócios com as aplicações por meio das quais o processo pretendido operará. Como ambas as firmas combinam aconselhamento com tecnologia de parceiros, a seleção do consultor pode depender de como cada plataforma proposta e escopo de entrega se adequa aos processos financeiros do cliente.
A Grant Thornton International Ltd relatou crescimento de receita em moeda constante de 24,4% para a Índia entre seus mercados de crescimento estratégico no exercício fiscal de 2025 em comparação com o exercício fiscal de 2024. As firmas-membro da Grant Thornton prestam serviços como entidades jurídicas separadas. O resultado de crescimento da Índia mostra a Grant Thornton Bharat, a firma-membro da rede na Índia, expandindo-se como desafiante ao lado das redes Big Four estabelecidas. As diretrizes de inspeção da NFRA de abril de 2026 incentivam os auditores a apresentar relatórios de inspeção aos comitês de auditoria das entidades de interesse público que auditam. Para os desafiantes que buscam esses mandatos, as constatações de inspeção podem, portanto, fornecer uma base para demonstrar a qualidade da auditoria aos comitês ao lado da escala da rede de serviços.
Líderes do Setor de Serviços Profissionais de Contabilidade da Índia
-
PwC India
-
EY India
-
Deloitte India
-
KPMG India
-
Grant Thornton Bharat
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Profissionais de Contabilidade da Índia Empresas cobertas neste relatório
- Deloitte India
- EY India
- KPMG India
- PwC India
- Grant Thornton Bharat
- BDO India
- RSM India
- Forvis Mazars India
- Crowe India
- PKF Sridhar & Santhanam
- S.R. Batliboi & Co
- Walker Chandiok & Co
- Nangia Andersen
- ASA & Associates
- Suresh Surana & Associates (RSM)
- Lodha & Co
- S.R. Dinodia & Co
- Kreston Menon
- CBV & Associates
- Varma & Varma
Principais Oportunidades para os Participantes do Mercado
As oportunidades abaixo comparam atribuições de relatórios recorrentes com uma contratação de auditoria interna com prazo definido. As transições de relatórios podem sustentar uma atribuição de implementação inicial seguida de preparação ou revisão repetida, enquanto o credenciamento oferece uma rota definida para competir pelo trabalho de um comprador nomeado. A escolha prática para um prestador depende de se ele pode demonstrar a capacidade de relatório relevante, satisfazer as condições de independência e entregar dentro do cronograma do comprador.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Avaliação ou garantia do BRSR Core | O requisito do exercício fiscal de 2026-27 abrange as 1.000 principais entidades listadas por capitalização de mercado | Entidades listadas cobertas | Construir uma oferta de avaliação ou garantia com triagem de independência no nível da entidade | Conflitos do prestador e de seus associados envolvendo a entidade ou seu grupo | Especialistas em avaliação e garantia de relatórios sem conflitos de interesse |
| Suporte à apresentação de demonstrações financeiras | A orientação do ICAI aplica-se a todas as entidades não corporativas e LLPs para períodos com início em ou após 1º de abril de 2026 | Entidades não corporativas e LLPs | Mapear os registros existentes para a orientação e estabelecer um processo de preparação repetível | Traduzir os registros da entidade em apresentação consistente | Práticas contábeis com expertise em preparação de demonstrações financeiras |
| Credenciamento de auditoria interna da TASMAC | A solicitação foi aberta em 6 de outubro de 2026, com propostas com vencimento em 21 de outubro de 2026 | Escritórios de gerentes regionais seniores da TASMAC e seus depósitos | Preparar uma proposta de credenciamento e um plano de entrega de auditoria para escritórios regionais | Concluir a preparação da proposta dentro da janela de envio declarada | Firmas de auditoria interna capazes de atender às operações de depósitos de Tamil Nadu |
| Fonte: Mordor Intelligence | |||||
A abertura recorrente mais ampla é o trabalho necessário para transformar os requisitos de relatório em um processo financeiro repetível. Para o BRSR Core, as entidades listadas devem garantir que não haja conflito envolvendo um prestador ou seus associados, incluindo vendas de produtos e serviços de não garantia fornecidos à entidade ou ao seu grupo. Essa restrição específica de relacionamento cria espaço para especialistas independentes ao lado de redes de serviços mais amplas, enquanto a preparação de demonstrações financeiras oferece uma rota separada para atribuições repetidas para clientes não corporativos.
Desenvolvimentos industriais recentes em Mercado de Serviços Profissionais de Contabilidade da Índia
- Ago 2026: A KPMG India e a Zoho anunciaram uma aliança combinando as capacidades de consultoria da KPMG com as aplicações em nuvem da Zoho para transformação digital empresarial em toda a Índia, com colaboração planejada abrangendo consultoria, implementação e serviços gerenciados.
- Jul 2026: A PwC India abriu seu Hub Avançado de Inovação e Tecnologia em Noida para apoiar contratos com clientes habilitados por tecnologia e programas de transformação em larga escala.
- Jun 2026: A Deloitte India inaugurou um Centro de Entrega SAP dedicado em Bengaluru, projetado para fornecer serviços de transformação em nuvem, inteligência artificial e empresarial para clientes SAP e conjuntos.
Mercado de Serviços Profissionais de Contabilidade da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços profissionais de contabilidade da Índia mede os honorários anuais por suporte contábil e financeiro prestado na Índia a clientes empresariais e institucionais. Abrange garantia, conformidade, assessoria, gestão de riscos, operações financeiras terceirizadas e trabalho tecnológico relacionado, classificados por porte do cliente, setor e nível regional.
Exclusões de escopo: Equipes de contabilidade corporativa internas e custos de centros de serviços internos, receitas de assinaturas de software puro e escrituração contábil informal não remunerada realizada em microempresas são excluídas.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Auditoria e Garantia
- Tributário e Regulatório
- Consultoria e Assessoria
- Consultoria de Riscos
- Serviços Empresariais e Terceirização
- Consultoria em Transformação Digital e Tecnologia
- Por Porte do Cliente
- Grandes Empresas
- Empresas de Médio Porte
- Micro, Pequenas e Médias Empresas (MPMEs)
- Startups e Empresas em Estágio Inicial
- Governo e Empresas Estatais (EEs)
- Por Setor Industrial
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Tecnologia da Informação e ITeS
- Manufatura e Industrial
- Saúde e Ciências da Vida
- Consumo e Varejo
- Energia e Utilidades
- Infraestrutura, Imóveis e Construção
- Telecomunicações e Mídia
- Setor Público e ONGs
- Logística e Transporte
- Por Nível Regional
- Cidades de Nível 1 (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata, Hyderabad)
- Cidades de Nível 2
- Cidades de Nível 3 e Emergentes
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O estudo utiliza informações públicas, como relatórios anuais do Instituto de Contadores Certificados da Índia para o contexto da profissão e das normas, relatórios da Autoridade Nacional de Relatórios Financeiros para supervisão de auditoria, comunicados do Ministério do Comércio e Indústria para formação de empresas e publicações do Banco de Reserva da Índia para indicadores macroeconômicos e do setor regulado. Essas fontes ajudam a descrever a população de potenciais compradores institucionais, a carga de trabalho de conformidade, a capacidade profissional e as mudanças nos requisitos contábeis na Índia.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e imprensa empresarial de reputação podem complementar as divulgações de linhas de serviço, atividade de prestadores, transações e mudanças na demanda dos clientes. Esses materiais são verificados em relação a estatísticas oficiais e ao limite do mercado. As fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Um programa de pesquisa primária buscaria entrevistas estruturadas ou respostas de pesquisa de líderes de práticas contábeis baseados na Índia, gerentes de linhas de serviço e entrega, executivos financeiros em clientes empresariais e institucionais e especialistas em conformidade e finanças terceirizadas. As perguntas testariam evidências secundárias sobre escopo de contrato, realização de honorários, terceirização, mix de clientes e restrições de entrega, e esclareceriam diferenças entre a atividade de mercado relatada e os honorários de prestadores externos definidos. As respostas seriam comparadas entre portes de prestadores e grupos de clientes, com lacunas não resolvidas tratadas por meio de perguntas de acompanhamento e triangulação em relação a registros, indicadores públicos e outras evidências independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima os honorários anuais de clientes em toda a Índia de cima para baixo, usando a base de demanda empresarial e institucional e a necessidade observável de trabalho contábil, e depois verifica totais selecionados em relação às divulgações de receita dos prestadores e aos honorários de linhas de serviço amostradas multiplicados pelo volume de contratos. Os indicadores principais incluem empresas ativas e startups reconhecidas como medidas de potenciais compradores, obrigações de registro e auditoria como indicadores de trabalho recorrente, mudanças no GST e em outras regulamentações como indicadores de intensidade de conformidade, divulgações financeiras de prestadores como evidência de pools de honorários realizados e tendências de salários ou preços como verificações da realização de honorários. Uma regressão multivariada pode relacionar a receita histórica do mercado a esses indicadores de demanda e honorários, com análise de cenários para mudanças regulatórias, adoção de terceirização e contratos contábeis relacionados à tecnologia onde as séries temporais são curtas. As participações de segmento são construídas a partir de ofertas de serviços documentadas, divulgações de clientes, exposição setorial e presença de entrega em nível de cidade, e depois verificadas para que as participações se reconciliem com o total. As previsões aplicam os fatores de demanda e honorários relevantes a cada grupo. Verificações ascendentes seletivas usam divulgações de prestadores indianos amostrados e estimativas de honorários multiplicados por volume, enquanto especialistas primários podem revisar a razoabilidade de premissas individuais e fatores de previsão. As observações ausentes são trianguladas a partir de anos adjacentes, registros públicos e atividades divulgadas comparáveis, com a incerteza transportada por meio de intervalos do modelo em vez de tratada como fato observado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa em relação a divulgações independentes de empresas, indicadores oficiais de negócios e regulatórios e verificações selecionadas em nível de prestador, e depois investigam diferenças materiais em crescimento, níveis de honorários ou mix de segmentos antes da aprovação. Uma revisão em várias etapas verifica datas de fontes, definições, aritmética, reconciliação de segmentos e anomalias. Os analistas recontactam os respondentes relevantes quando uma premissa material conflita com evidências recém-revisadas ou uma fonte deixa uma questão-chave de limite sem resolução. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos regulatórios ou econômicos materiais e revisado novamente em uma passagem pré-entrega atualizada.
Dimensionamento do Mercado de Serviços Profissionais de Contabilidade da Índia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de serviços profissionais de contabilidade da Índia mede os honorários anuais por suporte contábil e financeiro prestado na Índia a clientes empresariais e institucionais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem empresas ativas e startups reconhecidas como medidas de potenciais compradores, obrigações de registro e auditoria como indicadores de trabalho recorrente, mudanças no GST e em outras regulamentações como indicadores de intensidade de conformidade, divulgações financeiras de prestadores como evidência de pools de honorários realizados e tendências de salários ou preços como verificações da realização de honorários.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,65 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 28,38 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 70,5% acima do valor de 2027 deste relatório de 16,65 bilhões de USD, 2 anos depois. Seu CAGR de previsão publicado de 9,76% e a ênfase na expansão da demanda por tributação, escrituração contábil e contabilidade terceirizada indicam um caminho de crescimento mais rápido do que a perspectiva deste relatório. |
| Editora de Pesquisa do Setor B | 3,19 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 80,8% abaixo do valor de 2027 deste relatório de 16,65 bilhões de USD, 2 anos depois. Ela mede a terceirização de processos de negócios de finanças e contabilidade, um subconjunto de modelo de entrega do limite mais amplo de honorários de servios. |
Os analistas da Mordor Intelligence triangulam a estimativa em relação a divulgações independentes de empresas, indicadores oficiais de negócios e regulatórios e verificações selecionadas em nível de prestador, e depois investigam diferenças materiais em crescimento, níveis de honorários ou mix de segmentos antes da aprovação.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de serviços profissionais de contabilidade da Índia?
O tamanho era de 15,97 bilhões de USD em 2026 e deve atingir 16,65 bilhões de USD em 2027 e 20,7 bilhões de USD até 2032, crescendo a um CAGR de 4,45% no período 2027-2032.
O que impulsiona a demanda por serviços de contabilidade e finanças na Índia?
Os planos de investimento em tecnologia e as responsabilidades de conformidade sustentam a demanda. A pesquisa de 2026 da Grant Thornton Bharat constatou que 71% das organizações pesquisadas planejavam aumentar o investimento em tecnologia.
Qual segmento de serviços contábeis lidera a receita?
A transformação digital e a consultoria em tecnologia detinham 52,1% dos honorários de serviços em 2026 e têm previsão de crescimento a um CAGR de 8,4% no período 2027-2032.
Quais firmas são os principais prestadores de serviços contábeis e de assessoria na Índia?
Os principais prestadores incluem PwC India, EY India, Deloitte India, KPMG India e Grant Thornton Bharat.
Qual desafio de pessoal poderia limitar a prestação de serviços contábeis?
A EY descreveu uma rotatividade de 21,3% no setor de serviços profissionais mais amplo da Índia em 2025 como alta rotatividade, embora tenha caído de 23,2% em 2024. A substituição de pessoal pode absorver o tempo necessário para novos contratos.
Onde a demanda por serviços contábeis tem previsão de crescimento mais rápido na Índia?
As cidades de Nível 2 têm previsão de crescimento mais rápido, com um CAGR de 7,7% no período 2027-2032.