
Dimensão e Quota do Mercado de Serviços de Design de Interiores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
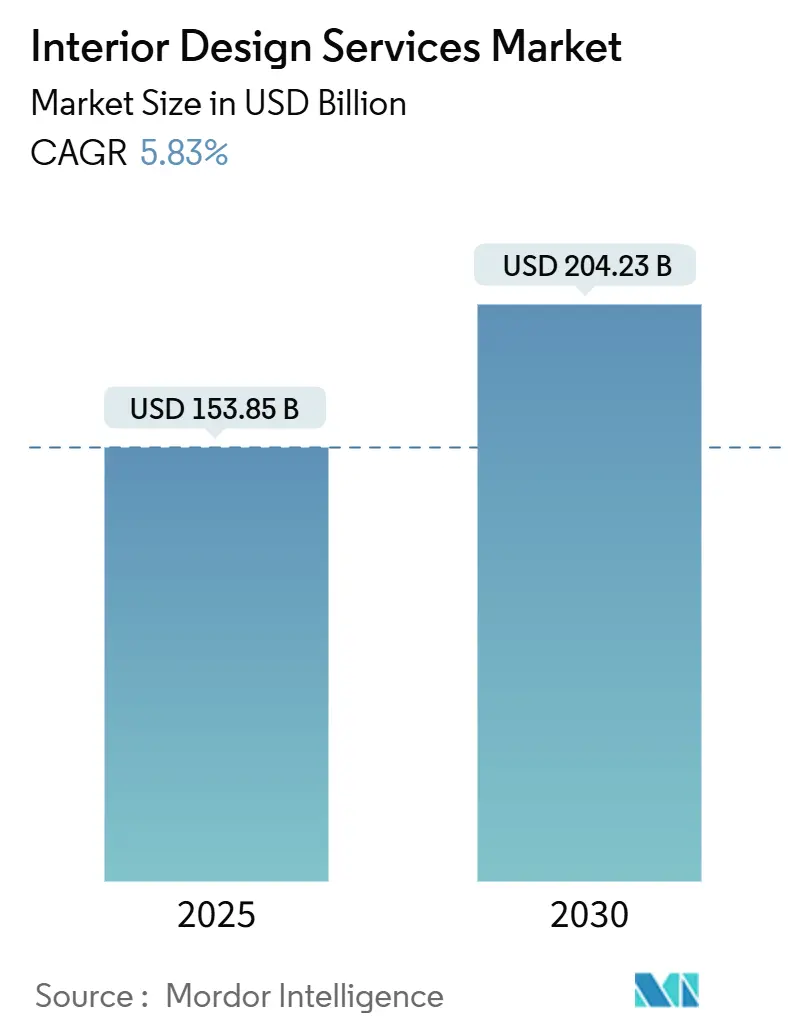
| Tamanho do Mercado (2026) | 153.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 204.23 Bilhões de dólares |
| Growth Rate (2025 - 2030) | 5.83 % |
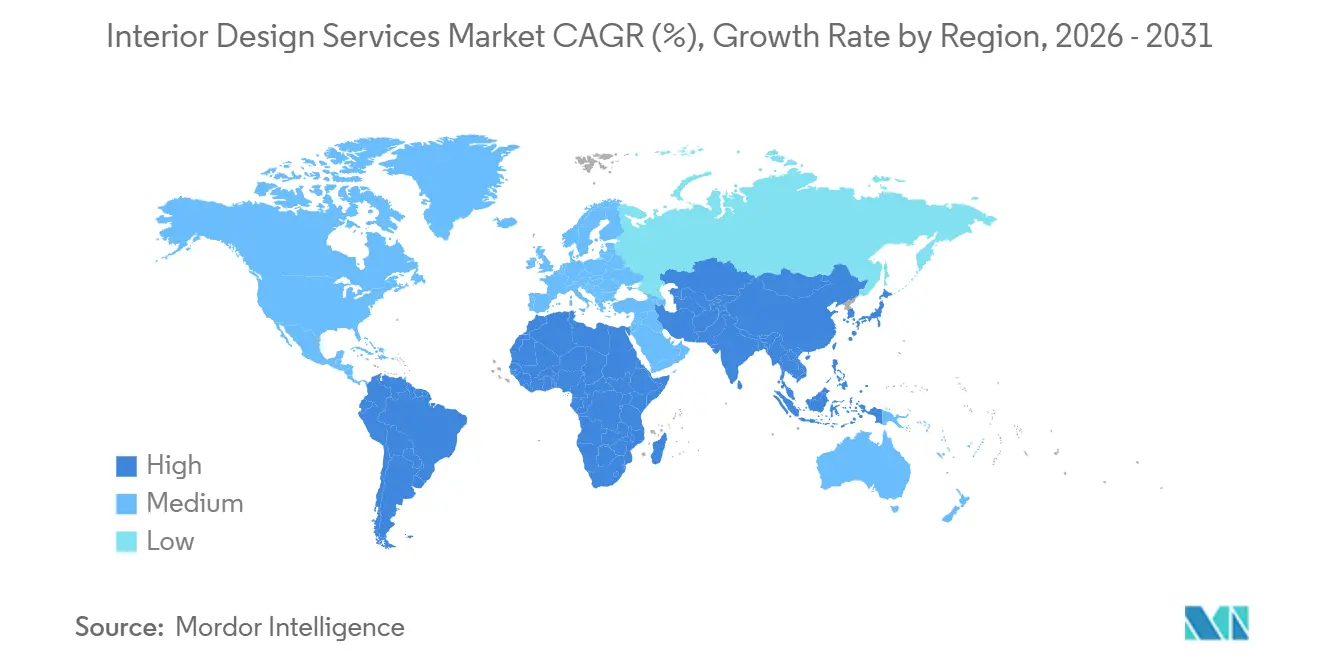
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
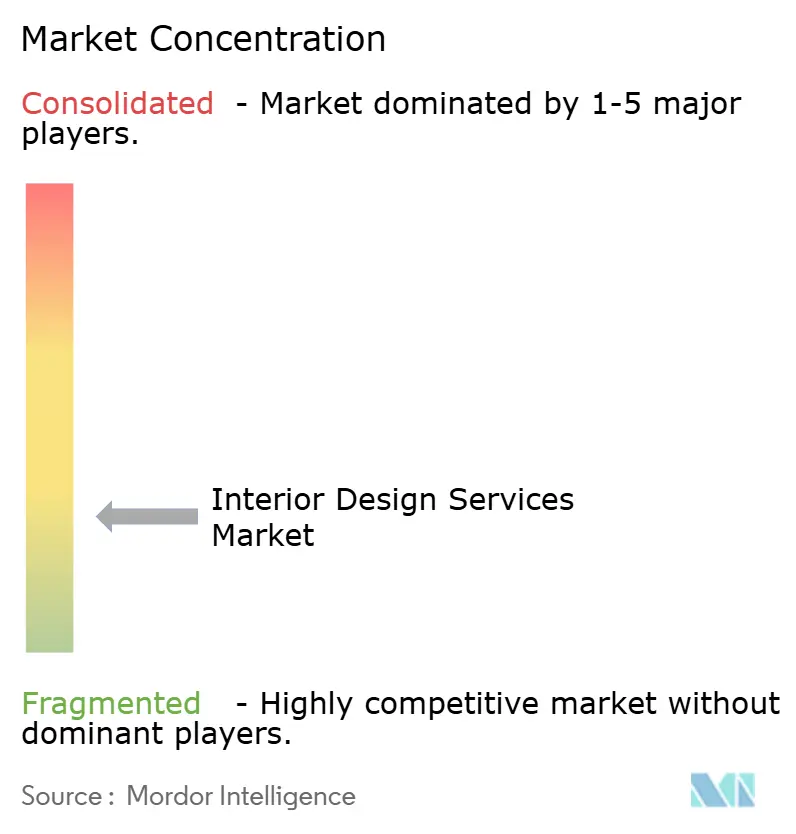
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Design de Interiores por Mordor Intelligence
A dimensão do Mercado de Serviços de Design de Interiores é de USD 153,85 mil milhões em 2026 e prevê-se que atinja USD 204,23 mil milhões até 2031 a um CAGR de 5,83%. O mercado de serviços de design de interiores está a ser moldado pela procura duradoura de renovação em economias maduras e pela atividade constante de novas construções em centros urbanos de crescimento acelerado, com políticas de trabalho híbrido agora codificadas na maioria das grandes organizações e a impulsionar layouts adaptativos que combinam colaboração com privacidade. Especificações orientadas para o bem-estar e certificações de terceiros estão a integrar-se nos programas convencionais à medida que os proprietários procuram resultados de saúde, produtividade e ESG que possam ser validados e reportados. A IA generativa está a encurtar os ciclos de conceito à aprovação e a expandir as opções de visualização, o que apoia a personalização em massa em orçamentos de gama média, ao mesmo tempo que aumenta as taxas de adjudicação e a experiência do cliente. Os mercados de trabalho tensos nas especialidades de acabamento e os custos de produção voláteis continuam a pressionar os orçamentos e os cronogramas dos projetos, o que favorece estratégias de remodelação, pacotes padronizados e parcerias com fornecedores em todo o mercado de serviços de design de interiores [1]Julie Whelan, "Effective Spaces," CBRE Insights, cbre.com .
Principais Conclusões do Relatório
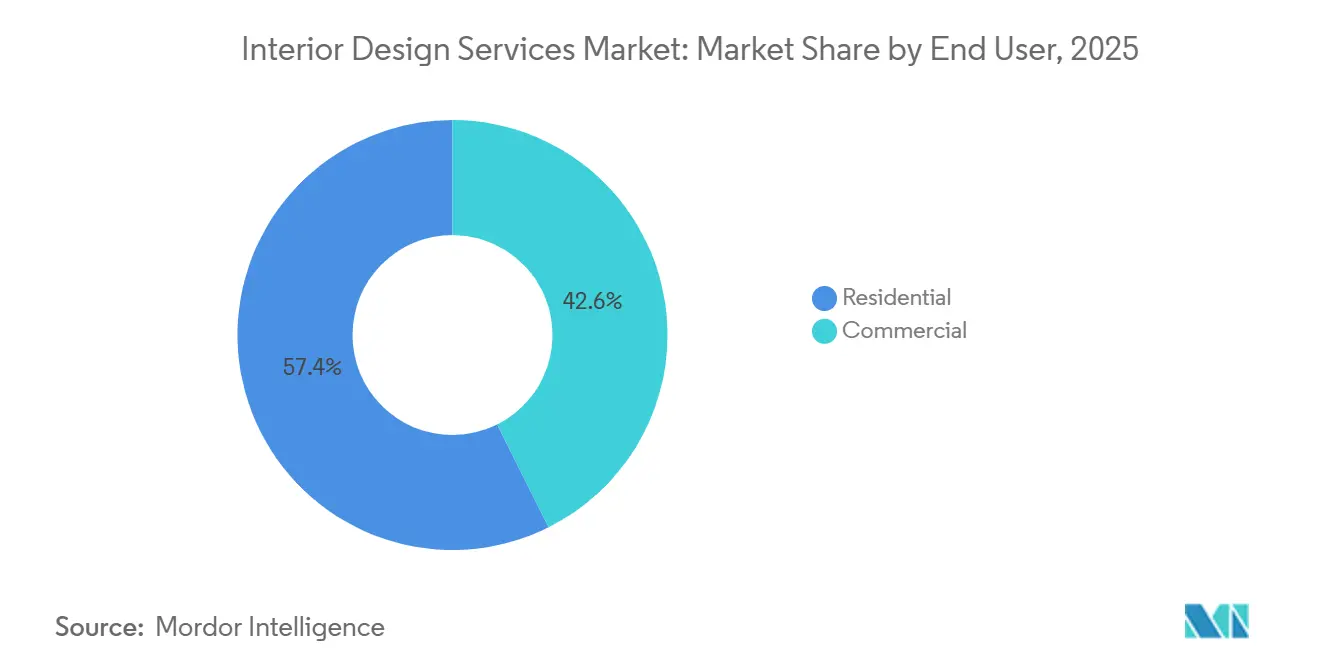
- Por utilizador final, o segmento residencial representou uma quota de 57,39% da dimensão do mercado de serviços de design de interiores em 2025, enquanto o comercial está projetado para expandir a um CAGR de 12,26% até 2031.
- Por tipo de serviço, a renovação e remodelação representou 47,85% da quota do mercado de serviços de design de interiores em 2025 e está projetada para crescer a um CAGR de 11,78% até 2031.
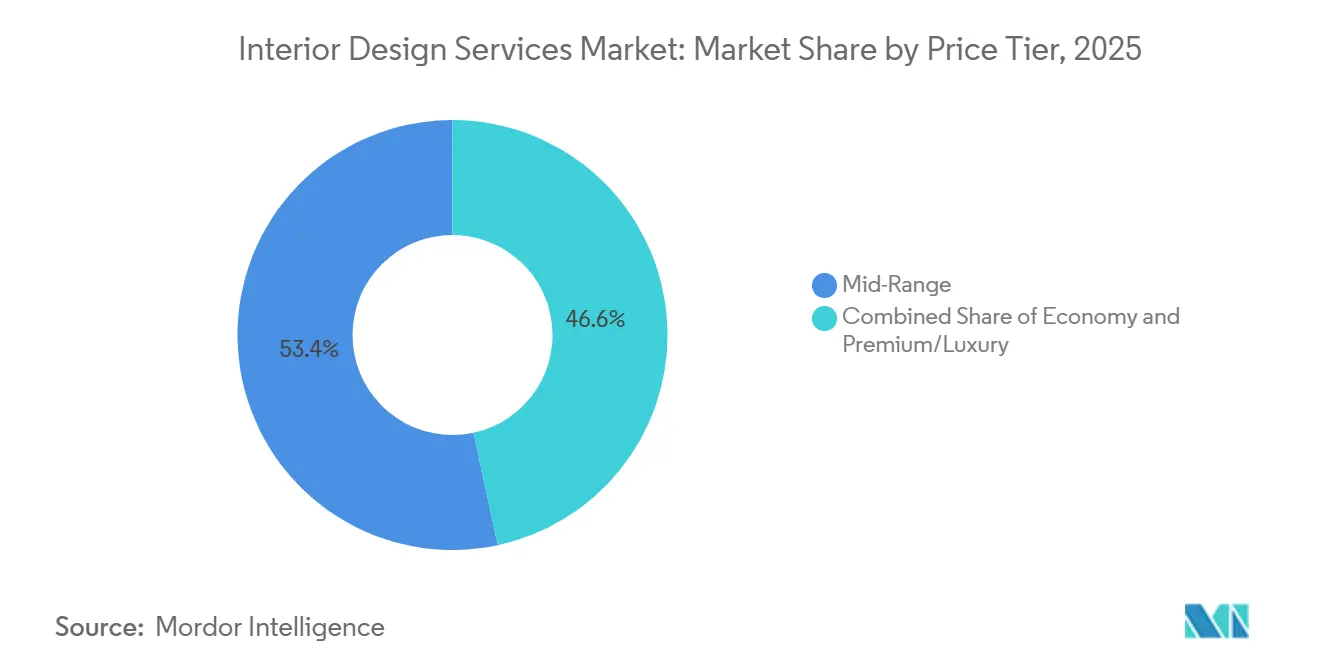
- Por faixa de preço, o segmento de gama média detinha 53,37% da quota do mercado de serviços de design de interiores em 2025, enquanto o premium e luxo estão projetados para expandir a um CAGR de 13,84% até 2031.
- Por geografia, a Ásia-Pacífico representou 38,39% da quota do mercado de serviços de design de interiores em 2025, enquanto o Médio Oriente e África estão previstos para um CAGR de 17,33% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Trabalho híbrido pós-pandemia impulsiona a reconfiguração de espaços comerciais | +1.2% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Rápida construção de condomínios urbanos em cidades asiáticas de Nível 2 | +0.9% | Núcleo Ásia-Pacífico, com expansão para o Médio Oriente e África | Longo prazo (≥ 4 anos) |
| Aumento de materiais de interior orientados para o bem-estar | +0.8% | Global, segmentos premium na Ásia-Pacífico, América do Norte, Médio Oriente e África | Médio prazo (2-4 anos) |
| Ferramentas de visualização de design impulsionadas por IA generativa | +0.6% | Global, ganhos iniciais na América do Norte, Europa e metrópoles selecionadas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Certificações de construção sustentável vinculadas a ESG | +1.1% | Global, maior pressão regulatória na Europa e ampla adoção corporativa | Médio prazo (2-4 anos) |
| Migração de indivíduos de altíssimo património líquido para centros fiscalmente favoráveis | +1.0% | Concentrado nos EAU e Singapura, com cidades selecionadas do Mediterrâneo e da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Trabalho Híbrido Pós-Pandemia Impulsiona a Reconfiguração de Espaços Comerciais
O trabalho híbrido passou de experiência a expectativa em 2025, com muitas empresas a operar programas híbridos formais e os colaboradores a trabalhar em média 2,9 dias por semana no escritório. Estas políticas estão a reformular os briefings de projetos à medida que os empregadores visam espaços que justifiquem a deslocação, equilibrando colaboração com foco individual na mesma área. A utilização dos escritórios permanece estruturalmente abaixo das normas pré-pandemia, o que leva os proprietários a diferenciar-se com interiores ricos em comodidades e suites de arrendamento prontas a usar, enquanto os empregadores ajustam as suas localizações e procuram layouts flexíveis [2]Equipa de Investigação Global, "Principais Tendências Globais em Imobiliário Comercial," JLL, jll.com . As zonas silenciosas, as salas fechadas e o planeamento orientado para a privacidade recuperaram importância à medida que os trabalhadores regressam em dias definidos, apoiados por cabines inteligentes e controlo acústico para suportar o trabalho em profundidade. As decisões de portfólio enfatizam agora a elasticidade em detrimento da expansão, o que apoia programas de retrofit que podem ser entregues por fases e validados com base em métricas de envolvimento, utilização e bem-estar. Estas mudanças reforçam a procura por pacotes de design adaptativo em todo o mercado de serviços de design de interiores, à medida que empregadores e proprietários avançam para a melhoria contínua em vez de intervenções únicas.
Aumento de Materiais de Interior Orientados para o Bem-Estar
O bem-estar tornou-se parte integrante das especificações de interiores, estendendo-se dos projetos premium à gama média à medida que os proprietários associam as escolhas de design à saúde, produtividade e experiência dos ocupantes. A Norma de Construção WELL expandiu a sua presença global para projetos que cobrem milhares de milhões de metros quadrados, sublinhando o impulso por trás das abordagens baseadas em evidências para o ar, água, luz, acústica e materiais. Os designers estão a implementar estratégias biofílicas, bem-estar acústico e materiais circulares para reduzir fatores de stress e melhorar o conforto, com fornecedores a desenvolver superfícies absorventes, acabamentos com baixo teor de COV e linhas de conteúdo renovável [3]Equipa de Investigação, "Tendências de Design 2025–26: Materiais Naturais e Bem-Estar Acústico," Gustafs Scandinavia, gustafs.com . Os proprietários privilegiam as certificações de terceiros quando os benefícios podem ser comparados, reportados e associados a resultados de arrendamento ou avaliação, o que direciona os orçamentos para a medição inteligente e funcionalidades de desempenho. As ofertas alinhadas com o bem-estar estão a traduzir-se em kits de design repetíveis para o mercado de serviços de design de interiores, à medida que os proprietários procuram escala, consistência e retornos mensuráveis nos seus portfólios. Esta mudança contínua apoia a fixação de preços premium para ativos centrados na saúde, ao mesmo tempo que reforça a procura no segmento médio por melhorias de bem-estar acessíveis.
Ferramentas de Visualização de Design Impulsionadas por IA Generativa
A IA generativa integrou-se nos fluxos de trabalho quotidianos, comprimindo o desenvolvimento de conceitos e permitindo que os clientes explorem mais opções antes de se comprometerem com o design detalhado. As empresas reportam pilotos ativos e uma adoção mais alargada de visualização habilitada por IA, geração de conteúdo e modelação de viabilidade, apoiados por avanços rápidos no ecossistema de ferramentas. As tecnologias de gémeo digital e de digitalização automatizam agora a documentação e reduzem os custos pré-construção, com reduções de custos de planeamento reportadas de até 75% em ambientes complexos quando a digitalização habilitada por IA é implementada [4]Equipa Editorial, "IA Generativa para Design de Interiores: 8 Benefícios e Casos de Uso," Matterport, matterport.com . À medida que a análise integrada avança, os layouts podem ser otimizados para utilização, energia e conforto, criando ciclos de retroalimentação que justificam atualizações contínuas e renovações faseadas. O impacto a curto prazo é uma maior velocidade de decisão e um envolvimento mais forte do cliente, o que pode melhorar as taxas de adjudicação e as margens em âmbitos de trabalho com grande peso de visualização. A longo prazo, a IA impulsionará pacotes padronizados mas personalizados que se escalam por todo o mercado de serviços de design de interiores, à medida que os proprietários equilibram velocidade, qualidade e custo.
Certificações de Construção Sustentável Vinculadas a ESG
O ESG está agora incorporado nos briefings de design, uma vez que os proprietários visam descarbonizar os seus portfólios e melhorar os resultados dos ocupantes com relatórios transparentes. Quadros de certificação como o LEED e o WELL orientam as escolhas de especificação para energia, materiais e bem-estar, sendo cada vez mais utilizados para documentar e comunicar o desempenho. Os ocupantes corporativos e os investidores privilegiam os quadros que suportam divulgações comparáveis, o que incentiva caminhos duais e tecnologias de edifícios inteligentes para medir o progresso. O desempenho melhorado e os resultados verificados podem apoiar a resiliência das rendas e das avaliações em mercados competitivos, o que eleva as funcionalidades ESG de extras opcionais a requisitos em muitos concursos. Esta mudança para um desempenho verificável sustenta uma procura constante em todo o mercado de serviços de design de interiores, à medida que os proprietários procuram garantir o futuro dos ativos e reduzir o risco de conformidade e obsolescência. A adoção de quadros credíveis também cria vantagens competitivas para as empresas com equipas formadas e documentação pronta para auditoria.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez de mão-de-obra qualificada nas especialidades de acabamento | -1.1% | Global, aguda na América do Norte, Europa e metrópoles selecionadas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Volatilidade nos custos de materiais-chave (madeira, aço) | -0.9% | Amplificação tarifária global na América do Norte | Médio prazo (2-4 anos) |
| Aumento das taxas de juro a travar as melhorias habitacionais | -0.7% | Global, mais pronunciado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Atrasos regulatórios em reabilitações de imóveis do património | -0.4% | Concentrado nos distritos históricos da América do Norte e da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão-de-Obra Qualificada nas Especialidades de Acabamento
Os empreiteiros continuam a reportar dificuldades na contratação de trabalhadores especializados qualificados, o que atrasa os cronogramas e aumenta os custos diretos e indiretos dos interiores. Os Estados Unidos necessitam de um estimado de 439.000 novos trabalhadores líquidos na construção em 2025 para satisfazer a procura, e uma grande maioria das empresas reporta postos de trabalho especializados em aberto que são difíceis de preencher. A escassez de mão-de-obra é aguda nas especialidades de acabamento, tais como carpintaria, pladur, instalações elétricas e AVAC, que são críticas para os cronogramas de interiores e frequentemente determinam o caminho para a ocupação. A inflação salarial e a disponibilidade de subempreiteiros tornaram-se riscos decisivos para o cronograma, levando os proprietários a pré-negociar capacidade e a fasearem os âmbitos de trabalho para garantir equipas. Os grandes programas de infraestrutura, manufatura e centros de dados absorvem pools de trabalho locais significativos e podem deslocar projetos de interiores menores, o que obriga à escalada de preços e a alterações de sequenciamento. O mercado de serviços de design de interiores adapta-se a estas restrições com maior padronização, fabrico fora do local e envolvimento antecipado das especialidades para reduzir a fricção na instalação.
Volatilidade nos Custos de Materiais-Chave (Madeira, Aço)
Os custos de produção de metais e sistemas de construção mantiveram-se voláteis em 2025, com as mudanças na política comercial e as restrições de abastecimento a influenciar as estratégias de aquisição. Os ajustamentos tarifários elevaram os preços em várias categorias, e os empreiteiros reportaram pressões contínuas em metais, equipamentos elétricos e equipamentos mecânicos à medida que as cadeias de abastecimento se reequilibravam. Os proprietários e designers mitigaram o risco através de compras antecipadas, alternativas e engenharia de valor, que em conjunto visam proteger o âmbito enquanto mantêm os projetos no prazo. A logística melhorou em alguns corredores, mas a capacidade de transporte rodoviário, as condições portuárias e os prazos de entrega permaneceram inconsistentes, o que complica o sequenciamento de entrega em interiores de execução rápida. Neste contexto, as seleções de acabamento enfatizam a disponibilidade, o abastecimento local e o conteúdo circular onde a qualidade e o fornecimento podem ser verificados. Estas pressões aceleram a mudança para paletas de materiais padronizadas no mercado de serviços de design de interiores para manter os orçamentos previsíveis e os cronogramas fiáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Utilizador Final:
A Adoção Comercial Ultrapassa a Base ResidencialO design residencial captou uma quota de 57,39% em 2025, enquanto o comercial é o utilizador final de crescimento mais rápido com um CAGR projetado de 12,26% até 2031, refletindo a aplicação de políticas de trabalho híbrido e a necessidade de elevar a experiência presencial. Os programas corporativos exigem agora uma combinação de espaços de colaboração e áreas de privacidade prioritária, o que direciona os gastos para layouts flexíveis, soluções acústicas e tecnologia integrada, enquanto os empregadores calibram as políticas de presença. O planeamento de portfólio prioriza a elasticidade e a rapidez de mudança, o que apoia atualizações faseadas e a reutilização adaptativa em detrimento de grandes intervenções estáticas no mercado de serviços de design de interiores. Estas dinâmicas alinham-se com o ciclo de retrofit mais amplo em curso em edifícios mais antigos, onde atualizações direcionadas e funcionalidades de bem-estar reposicionam os ativos. A procura residencial permanece ampla devido à base instalada de habitações e ao equity sustentado, mesmo que os volumes de transações enfrentem obstáculos em alguns mercados.
Os programas de interiores comerciais associam cada vez mais o design a resultados mensuráveis, tais como utilização, envolvimento e métricas de saúde, o que impulsiona a adoção de zonas de comodidades, salas de reuniões e cabines de foco padronizadas. Os proprietários posicionam suites de arrendamento ricas em comodidades para acelerar o arrendamento em submercados competitivos, uma tendência que favorece pacotes repetíveis em todo o mercado de serviços de design de interiores. Em paralelo, os clientes residenciais continuam a investir em cozinhas, casas de banho e divisões multifuncionais que suportam o trabalho e o bem-estar sem necessidade de mudança. À medida que os briefings de projetos convergem para a flexibilidade e o bem-estar quotidiano, os fornecedores e os estúdios incorporam funcionalidades de bem-estar e ESG nas ofertas convencionais para ambos os utilizadores finais. Em conjunto, o setor de serviços de design de interiores está a equilibrar o volume residencial com as atualizações comerciais aceleradas que procuram capitalizar o momento do regresso ao escritório.


Por Tipo de Serviço:
A Renovação Ancora o Volume Enquanto Sustenta um Crescimento ElevadoA renovação e remodelação representou uma quota de 47,85% em 2025 e detém o crescimento projetado mais elevado a um CAGR de 11,78% até 2031, um perfil sustentado por proprietários que preferem otimizar o espaço existente em vez de prosseguir a construção de raiz em ambientes de custos voláteis. Os proprietários de habitação estão posicionados para financiar melhorias através do aumento da atividade de refinanciamento em 2026, o que pode canalizar o equity para interiores quando as decisões de mudança são adiadas. Os ocupantes corporativos também redirecionam recursos para melhorias da qualidade do espaço à medida que consolidam localizações e visam aumentar a presença nos dias âncora. Em resposta, os designers oferecem guias padronizados e atualizações alinhadas com o bem-estar que encurtam os prazos de entrega e limitam as alterações de ordem em todo o mercado de serviços de design de interiores.
A nova construção mantém-se relevante onde os objetivos de desempenho requerem estruturas modernas, como em instalações de saúde, logística ou instalações corporativas especializadas. No entanto, a volatilidade de materiais, a escassez de mão-de-obra e a complexidade do licenciamento acrescentam risco aos cronogramas de construção de raiz, o que eleva o apelo das estratégias de retrofit que podem ser faseadas e medidas. À medida que o trabalho híbrido se estabiliza, os programas de valorização convergem para infraestruturas flexíveis, tecnologia integrada e sistemas de edifícios inteligentes que informam ciclos de melhoria contínua. Este equilíbrio posiciona a renovação para deter tanto a maior quota como o crescimento sustentado dentro do setor de serviços de design de interiores ao longo do horizonte de previsão.
Por Faixa de Preço:
O Luxo Dispara Enquanto a Gama Média Ancora o VolumeA gama média captou uma quota de 53,37% em 2025 e serve a base mais ampla de clientes residenciais e comerciais, enquanto o premium e o luxo lideram o crescimento com um CAGR projetado de 13,84%, apoiados pela migração de fortunas e pelos projetos de residências de marca que priorizam a qualidade experiencial. As residências de marca expandiram-se globalmente e atingem prémios de preço notáveis nos principais centros onde os serviços de estilo de vida, as suites de bem-estar e os programas de concierge têm peso nas decisões de compra. Os promotores nos principais destinos alinham os interiores com os padrões de hotelaria e as certificações de bem-estar para diferenciar e proteger os valores dos ativos. Esta procura ancora pacotes de alta especificação em todo o mercado de serviços de design de interiores e eleva as categorias adjacentes, como a iluminação especializada e a acústica.
O crescimento da gama média reflete a democratização contínua do design, onde a visualização por IA e os ecossistemas de fornecedores tornam a personalização acessível e rápida. Os módulos padronizados e as bibliotecas de acabamentos selecionados ajudam a controlar custos e prazos sem reduzir a qualidade percebida. Os designers combinam estes elementos com funcionalidades de bem-estar, materiais com baixo teor de COV e iluminação eficiente para ajudar os clientes a alcançar resultados ESG práticos. Esta abordagem escala por âmbitos residenciais e comerciais e sustenta um volume estável no mercado de serviços de design de interiores, à medida que os orçamentos procuram o máximo valor. No topo, os centros de riqueza e os ativos de prestígio continuam a atrair interiores de alta especificação, o que reforça o perfil de crescimento premium ao longo do período de previsão.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Serviços de Design de Interiores da APAC
A Ásia-Pacífico respondeu por 38,39% da participação no mercado de serviços de design de interiores em 2025, impulsionada pela atividade em condomínios urbanos na Índia e pelos gastos estáveis com bens duráveis domésticos na China. Os programas contínuos de infraestrutura e consumo sustentam os pipelines de projetos, enquanto ocupantes globais buscam melhorias de qualidade e layouts flexíveis em hubs regionais. O apoio político na China tem contribuído para sustentar a demanda por bens duráveis domésticos e categorias selecionadas de melhoria residencial, mesmo com o ajuste do setor imobiliário, o que sustenta a atividade de interiores nas cidades prioritárias. Inquilinos multinacionais continuam a priorizar comodidades alinhadas a ESG e recursos de bem-estar em espaços novos e existentes, o que eleva os interiores certificados nos principais distritos de negócios.
Mercado de Serviços de Design de Interiores da América do Norte e do MEA
O Oriente Médio e a África estão projetados para o crescimento mais rápido, com uma CAGR projetada de 17,33% até 2031, à medida que grandes programas nacionais e influxos sustentados de riqueza criam demanda residencial e de uso misto de alto padrão. Os Emirados Árabes Unidos permanecem um polo de atração para capital empreendedor e financeiro, o que se traduz em pipelines constantes de residências de marca e interiores orientados ao estilo de vida. A agenda de transformação da Arábia Saudita sustenta investimentos plurianuais em ativos cívicos, de hospitalidade e culturais, nos quais a qualidade dos interiores é central para a criação de lugares e a experiência dos hspedes. Em toda a América do Norte, as reformas para o trabalho híbrido e o reposicionamento rico em comodidades sustentam a demanda por interiores nas principais cidades, mesmo com a evolução das plantas totais de escritórios para corresponder aos padrões de frequência. Os proprietários na região também estão padronizando recursos de bem-estar e ESG para melhorar a velocidade de locação e a resiliência.
Mercado de Serviços de Design de Interiores da Europa e da LATAM
A Europa está avançando em programas de retrofit em larga escala para reduzir o risco de obsolescência em estoques de escritórios mais antigos e para se alinhar às metas de descarbonização, o que sustenta a demanda contínua por reformas de interiores certificadas. Os padrões de migração de riqueza dentro e para a Europa continuam a influenciar projetos residenciais de alto padrão em locais de refúgio seguro e estilo de vida, com incorporadores integrando comodidades de nível hoteleiro e recursos de bem-estar. Na América Latina, sites de demonstração inovadores estão apresentando materiais de baixo carbono, geração de energia no local e práticas circulares que se filtram para os interiores comerciais ao longo do tempo. Esses padrões regionais reforçam a ampla presença do mercado de serviços de design de interiores, ao mesmo tempo em que destacam o potencial de desempenho superior de interiores certificados, voltados ao bem-estar e habilitados por tecnologia nos principais hubs.

Panorama regulatório
A regulamentação dos serviços de design de interiores permanece fragmentada globalmente, com requisitos para qualificações, escopo de atuação e prestação transfronteiriça variando por jurisdição. Nos Estados Unidos, persiste um mosaico de leis de exercício profissional e regimes de título ou registro entre os estados. A Flórida é um exemplo de supervisão estruturada por meio de conselhos que regulam arquitetura e design de interiores e restringem determinadas atividades relacionadas à segurança da vida a detentores de licenças qualificados.
Um sinal de política relevante para 2025 a 2026 é o projeto de lei California AB-1796 (sessão 2025-2026), que propõe a transição de uma estrutura baseada em certificação para uma lei de exercício profissional baseada em licenciamento, com data de implementação proposta para 1º de julho de 2028. Isso também aumenta as necessidades de monitoramento de conformidade para empresas que operam em vários estados. Em março de 2026, o Interorganizational Council on Regulation (ICOR), com participação de órgãos como NCEES, CLARB, CIDQ e NCARB, emitiu orientações sobre a atuação sobreposta entre disciplinas de design e engenharia, apoiando uma delimitação mais clara e documentação de aquisição para equipes multidisciplinares. Fora da América do Norte, alguns regimes nacionais são mais prescritivos; as Filipinas, por exemplo, regulam o design de interiores sob a Republic Act No. 10350, incluindo disposições que exigem que designers de interiores estrangeiros colaborem com profissionais locais licenciados. Para serviços transfronteiriços, os marcos comerciais sob o Acordo Geral sobre o Comércio de Serviços (GATS) da OMC se cruzam com restrições locais de licenciamento, entidade jurídica e acesso ao mercado, o que adiciona uma camada extra de diligência para modelos de prestação global.
Análise da cadeia de valor
A cadeia de valor dos serviços de design de interiores normalmente avança da descoberta e planejamento do cliente (briefing, orçamento e metas de desempenho) por meio do design conceitual e esquemático, desenvolvimento do design, documentação de construção, aquisição e implementação no local, seguido de encerramento e ajustes pós-ocupação. Cada vez mais, a prestação está ligada a resultados mensuráveis, incluindo relatórios de bem-estar e ESG, o que amplia as cargas de documentação, como atributos de materiais, especificações de baixo COV e evidências prontas para certificação. Isso também intensifica a coordenação com arquitetos, engenheiros de MEP e empreiteiros gerais em estágios mais iniciais do processo.
No estágio seguinte, a aquisição e o cumprimento conectam designers a fabricantes de móveis e acessórios, fornecedores de iluminação e superfícies, fabricantes especializados e provedores de logística que consolidam envios de múltiplos fornecedores para instalação em fases. Para limitar o risco de cronograma ligado a restrições de mão de obra e custos de insumos voláteis, empresas e proprietários estão se inclinando para fornecimento mais próximo, pré-fabricação e parcerias de produção controlada, incluindo contratação integrada ou modelos de fabricação interna que melhoram o controle de qualidade e reduzem o retrabalho no local. Polos de consolidação de fabricação, incluindo clusters orientados à exportação como Foshan, na China, permanecem pontos de agregação importantes para pacotes de interiores multicategoria. Uma disciplina mais rigorosa de desenhos de fabricação e o envolvimento antecipado de especialidades também são usados para evitar erros custosos durante a execução no local.
Panorama Competitivo
A concorrência é ampla e diversificada, com estúdios multidisciplinares globais, especialistas regionais e prestadores integrados de engenharia e construção todos ativos em âmbitos de interiores. Os clientes selecionam cada vez mais parceiros com base na estratégia de local de trabalho, no reporte de desempenho e no design orientado por dados que liga o briefing aos resultados, o que desloca a licitação do transacional para o estratégico. A fluência em certificação e a profundidade com fornecedores são agora capacidades críticas à medida que os proprietários incorporam metas de saúde e sustentabilidade nos requisitos dos programas em todo o mercado de serviços de design de interiores. Este panorama recompensa as empresas que conseguem gerir a visualização à escala, documentar o desempenho ESG e cumprir cronogramas previsíveis apesar das restrições de mão-de-obra e materiais.
Os vetores estratégicos convergem em quatro temas. Em primeiro lugar, a expansão geográfica para centros de riqueza e corredores de crescimento permite às empresas seguir o capital dos clientes e entregar interiores premium com experiências de nível hoteleiro. Em segundo lugar, a integração vertical e as alianças ajudam a reduzir o risco de entrega e a criar modelos de responsabilidade única que são atrativos para os proprietários institucionais. Em terceiro lugar, a especialização em locais de trabalho com certificação de bem-estar, residências de marca e reutilização adaptativa alinha-se com a procura secular e suporta honorários premium. Em quarto lugar, a liderança tecnológica importa cada vez mais à medida que a IA generativa, os gémeos digitais e a documentação automatizada ajudam a comprimir os prazos e a melhorar a precisão no mercado de serviços de design de interiores.
A diferenciação habilitada por ferramentas está a tornar-se cada vez mais clara. Os designers e os proprietários iterem agora mais opções antecipadamente, testam objetivos de ocupação ou bem-estar em simulação e validam as decisões com dados durante e após a intervenção. A digitalização por IA e a renderização fotorrealista reduzem o tempo no local e aceleram as aprovações, enquanto os gémeos digitais apoiam o ajuste contínuo da iluminação, AVAC e alocação de espaço, o que converte âmbitos pontuais em relações de serviço contínuas. As credenciais de sustentabilidade servem como vantagens competitivas onde a aquisição requer processos auditados, pessoal formado e documentação de terceiros que nem todos os estúdios podem fornecer. O conhecimento regulatório é também um diferenciador à medida que as empresas navegam pelos quadros de licenciamento que podem acrescentar meses aos cronogramas de imóveis históricos ou locais sensíveis. Em conjunto, estes ativos posicionam equipas bem dotadas de recursos e orientadas para a tecnologia para competir eficazmente em todo o mercado de serviços de design de interiores.
Líderes do Setor de Serviços de Design de Interiores
Gensler
Perkins and Will
AECOM
Hirsch Bedner Associates
HOK
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Design de Interiores
- Gensler
- HOK
- Perkins & Will
- AECOM
- IA Interior Architects
- Hirsch Bedner Associates (HBA)
- Stantec
- Jacobs
- CallisonRTKL
- Foster + Partners
- DP Design
- Leo A Daly
- NBBJ
- Skidmore, Owings & Merrill (SOM)
- Studio O+A
- Yabu Pushelberg
- Wilson Associates
- M Moser Associates
- HKS Architects
- Kimball International

Oportunidades de mercado e perspectivas futuras
Uma oportunidade crescente está em interiores orientados por conformidade e ricos em dados, onde os clientes precisam de rastreabilidade e desempenho verificável, não apenas de resultados estéticos. Na Europa, a Diretiva de Desempenho Energético dos Edifícios (UE) 2024/1275 (reformulada) e o Regulamento de Ecodesign para Produtos Sustentáveis (UE) 2024/1781 elevam o padrão para considerações de energia e sustentabilidade de produtos. Essa mudança empurra as equipes de interiores para evidências estruturadas de produtos, como Declarações Ambientais de Produto, e arquivos de aquisição mais disciplinados que podem sustentar auditorias e relatórios de portfólio. Isso também cria espaço para as empresas de design agregarem fluência em certificações (LEED, WELL) com fluxos de documentação de materiais, verificação de fornecedores e entregáveis de transição que os proprietários podem reutilizar em programas de múltiplos locais.
Modelos de serviço habilitados por tecnologia também criam oportunidades de diferenciação em renovações de médio porte e atualizações comerciais de ciclo rápido, onde a velocidade de decisão e a amplitude de opções apoiam maiores taxas de conversão. O ASIDs 2026 Trends Outlook aponta para o aumento da demanda de energia e a disseminação de sistemas inteligentes e dispositivos habilitados por IA, o que aumenta a necessidade de as equipes de design de interiores incorporarem noções básicas de energia, implicações de carga e coordenação com sistemas de construção nos escopos padrão. Paralelamente, a adoção de IA relatada entre designers de interiores atingiu 29% em 2025, apoiando oportunidades para as empresas transformarem em produto o suporte de visualização e especificação assistido por IA, que encurta os ciclos de conceito à aprovação, mantendo o controle orçamentário e a consistência da documentação, particularmente para demanda intensiva em renovação.
Recent Industry Developments in Mercado de Serviços de Design de Interiores
- Julho de 2026: A Gensler anunciou uma parceria com a IPark Hyundai Development ligada ao projeto de reconstrução Gwangmyeong Haan Jugong 6 e 7, na Coreia do Sul. A colaboração alinha a prestação de design com um programa de reurbanização de grande escala, expandindo o pipeline para escopos integrados de arquitetura e interiores em um importante mercado urbano da Ásia-Pacífico.
- Maio de 2026: A Perkins&Will foi selecionada como consultora principal para projetar o novo James Paget Hospital em Great Yarmouth, no âmbito do New Hospital Programme do governo do Reino Unido. A designação reforça a saúde como um reservatório de demanda duradouro para ambientes interiores complexos, onde conformidade, experiência do usuário e desempenho operacional moldam a profundidade da especificação e do planejamento.
- Janeiro de 2024: A HOK foi selecionada para projetar o novo site de P&D da AstraZeneca em Kendall Square, Cambridge, Massachusetts. O projeto destaca o investimento contínuo em instalações de ciências da vida, onde ambientes de trabalho adjacentes a laboratórios e interiores de amenidades exigem planejamento especializado, coordenação técnica e escolhas de materiais de alto desempenho.


Mercado de Serviços de Design de Interiores Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange serviços pagos de design de interiores prestados para espaços residenciais e comerciais, incluindo desenvolvimento de conceito, planejamento de espaços, suporte de especificação e coordenação de design em nível de projeto ligada a novas construções e trabalhos de renovação.
Exclusões de escopo: excluímos receitas de contratação de construção e serviços gerais de arquitetura/engenharia quando não são cobrados como serviços de design de interiores.
Visão geral da segmentação
- Por Utilizador Final
- Residencial
- Comercial
- Por Tipo de Serviço
- Nova Construção
- Renovação / Remodelação
- Por Faixa de Preço
- Económico
- Gama Média
- Premium / Luxo
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Resto da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Resto da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietname, Filipinas)
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Resto do Médio Oriente e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir o limite do mercado, construir a primeira visão de demanda e criar pontos de verificação que podem ser confirmados posteriormente por meio de entrevistas. Analisamos indicadores públicos de construção e renovação e sinais de produção do setor de serviços, o que nos ajuda a evitar a superestimação dos gastos com design de interiores quando a atividade de construção está desacelerando.
As fontes utilizadas incluem conjuntos de dados públicos e publicações como os relatórios de construção e habitação do US Census Bureau, as estatísticas de construção do Eurostat, a série de produção de serviços do UK Office for National Statistics, os indicadores macroeconômicos do Banco Mundial e do FMI para inflação e crescimento real, e recursos de entidades comerciais e de padronização como ASID e IIDA, quando disponíveis publicamente. Também analisamos registros de empresas, apresentações a investidores, grandes anúncios de aquisição e cobertura de imprensa de renome, e então utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, patentes e rastreamento de contratos e licitações, quando isso melhorava a cobertura. Esses exemplos não são exaustivos, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as premissas da pesquisa documental e preencher lacunas que as fontes públicas não mostram claramente, como estruturas típicas de honorários, mudanças no mix de projetos e a velocidade das alterações de preços. As informações foram coletadas junto a estúdios de design de interiores, coordenadores de design e construção, partes interessadas em imóveis comerciais e contatos de aquisição na APAC, EMEA e Américas, de modo que o modelo reflita tanto mercados maduros quanto mercados de alto crescimento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 20% | APAC: 49% |
| Nível médio: 40% | Líderes funcionais/de unidade: 34% | EMEA: 29% |
| Players menores: 22% | Gerentes: 46% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que vincula os grupos de valor de construção e renovação à parcela normalmente alocada para serviços de design de interiores, e então aplica premissas de conversão específicas por região para trabalhos comerciais e residenciais. Uma vez formado o grupo de demanda, ele é ainda filtrado por níveis de adoção de serviços e intensidade média de honorários por projeto para chegar ao valor de mercado por região.
Para manter o modelo prático, usamos um pequeno conjunto de indicadores mensuráveis, como novos inícios de construção, indicadores de atividade de renovação e reforma, conclusões e reformas de imóveis comerciais, sinais de alvarás de construção e rotatividade habitacional, e inflação de preços de serviços profissionais. Esses fatores são ajustados usando o feedback de entrevistas sobre como os tamanhos dos projetos estão mudando, com que frequência os clientes agrupam aquisição com design, e onde a prestação remota ou híbrida está reduzindo o tempo por projeto. Para a previsão, é aplicada uma análise de cenários em torno dos ciclos de construção e da variação das taxas de honorários, e a trajetória final de crescimento é verificada em relação às expectativas de especialistas por região. Onde o detalhe bottom-up é escasso, consolidações seletivas a partir de receitas amostradas de estúdios e contagens típicas de projetos são usadas como verificação de razoabilidade, e quaisquer lacunas são corrigidas revisando as premissas de adoção e honorários, em vez de forçar um censo completo de fornecedores.
Validação de dados e ciclo de atualização
A validação é feita comparando os totais modelados com sinais independentes, como tendências de produção de serviços, direção dos gastos com construção e inflação de honorários observada, e então verificando se o gasto de design implícito por projeto permanece realista. Valores atípicos são investigados no nível regional e de uso final, e se uma variação for causada por uma única premissa, ela é refeita e testada novamente antes da aprovação final.
Uma segunda revisão por analista é concluída para confirmar definições, fluxo de cálculo e consistência das premissas entre os capítulos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando são observadas grandes desacelerações na construção, mudanças de política ou movimentos acentuados de inflação em países-chave. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de serviços de design de interiores da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para serviços de design de interiores podem parecer muito distantes porque as empresas nem sempre contabilizam os mesmos fluxos de receita, e também ancoram seus cálculos em anos e premissas de ciclo de construção diferentes. Diferenças em se a aquisição de produtos relacionados ao design está incluída, como os mixes comercial versus residencial são tratados e como o momento cambial é considerado podem alterar o total.
Um fator comum de discrepância é o escopo, onde algumas estimativas incorporam receitas mais amplas de fit-out, mobiliário e design e construção adjacentes, que não são consistentemente cobradas apenas como serviços de design de interiores. Outro fator é o ano-base e a lógica de progressão de preços, já que aplicar uma inflação de honorários agressiva de forma uniforme entre regiões pode inflacionar o número mesmo quando os volumes de projetos diminuem. A diferença abaixo é explicada em grande parte pela exclusão de bens agrupados e repasses de aquisição, e por vincular o grupo de demanda a indicadores de construção e renovação que são reconfirmados por meio de entrevistas, uma escolha adotada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 153,85 bilhões de USD (2026) | |
| Editora de Mercado Global A | 87,09 bilhões de USD (2025) | Usa um ano-base diferente e uma definição de valor mais estreita que pode excluir partes da coordenação de design em nível de projeto, e seu tratamento do valor de mercado pode não estar alinhado com a forma como os honorários de design são reconhecidos entre regiões. |
| Portal de Pesquisa Global B | 52,02 bilhões de USD (2025) | Baseia-se em um grupo de receita mensurada menor e um escopo de serviço mais curto que pode subestimar o trabalho de design comercial ligado a novas construções e grandes reformas, especialmente onde os projetos são contratados por meio de múltiplas entidades. |
Em conjunto, a comparação mostra que a seleção do ano, o que é contabilizado como receita de serviço e se atividades adjacentes de fit-out são incluídas são as razões práticas pelas quais os totais diferem. Nossa abordagem permanece rastreável porque cada etapa está vinculada a sinais visíveis de construção e renovação, e as premissas sobre honorários e adoção são revisadas com respondentes do setor antes de o número final ser fechado.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de serviços de design de interiores em 2026 e a que ritmo está a crescer até 2031?
A dimensão do mercado de serviços de design de interiores é de USD 153,85 mil milhões em 2026 e está projetada para atingir USD 204,23 mil milhões até 2031 a um CAGR de 5,83%.
Qual segmento de utilizador final lidera e qual crescerá mais rapidamente até 2031?
O residencial detém a maior quota em 2025, com 57,39%, enquanto o comercial está projetado para ser o de crescimento mais rápido com um CAGR de 12,26% até 2031.
Qual tipo de serviço apresenta as perspetivas mais fortes até 2031?
A renovação e remodelação lidera com uma quota de 47,85% em 2025 e o crescimento projetado mais elevado a um CAGR de 11,78%, apoiado pelos ciclos de retrofit e pela procura de locais de trabalho flexíveis.
Quais são as principais dinâmicas regionais que moldam a próxima fase de crescimento?
A Ásia-Pacífico lidera pela quota de 2025, enquanto o Médio Oriente e África estão projetados para crescer mais rapidamente à medida que os influxos de riqueza e os programas nacionais elevam os interiores residenciais premium e de uso misto.
Como está o trabalho híbrido a influenciar as prioridades de design de interiores para os empregadores?
As políticas híbridas codificadas impulsionam layouts elásticos com um equilíbrio entre colaboração, áreas de foco privado e comodidades de bem-estar que tornam as visitas ao escritório compensadoras nos dias âncora.
Onde está a tecnologia a criar o maior impacto nos fluxos de trabalho de design atualmente?
A IA generativa e os gémeos digitais estão a comprimir os ciclos de conceito, a reduzir os custos de documentação e a permitir refinamentos orientados por dados que prolongam o valor dos interiores após a ocupação.
Página atualizada pela última vez em:


