
Tamanho e Participação do Mercado de Tratamento de Transtornos do Espectro Autista
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
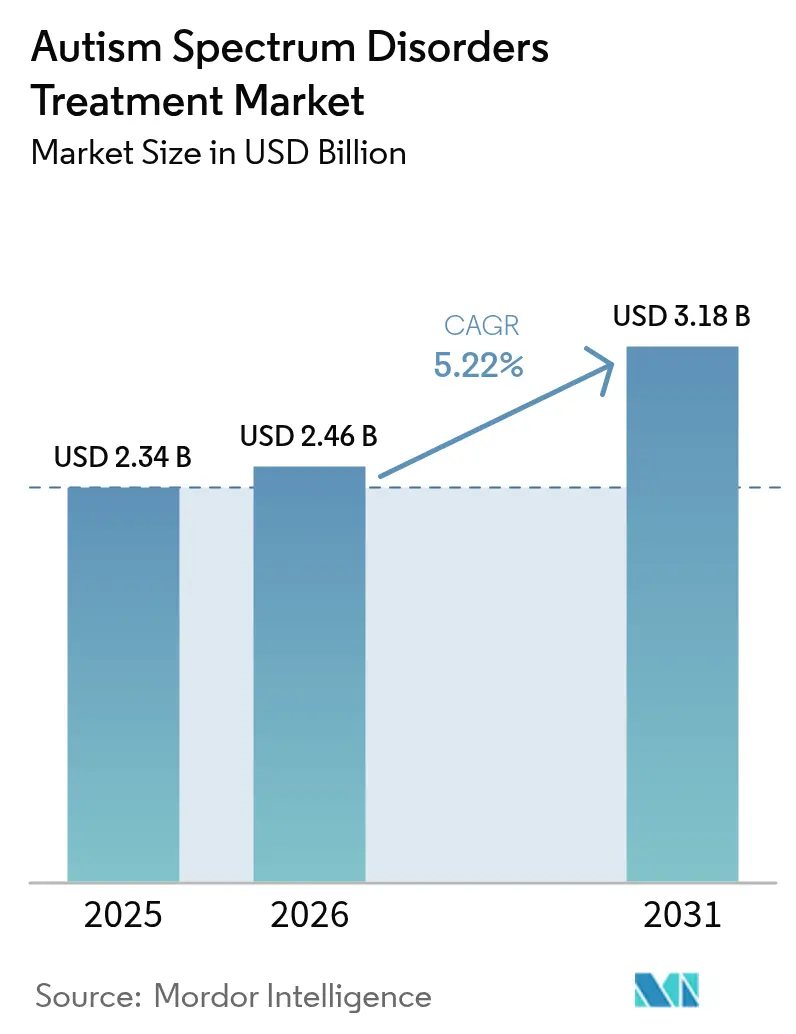
| Tamanho do Mercado (2026) | 2.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.22 % |
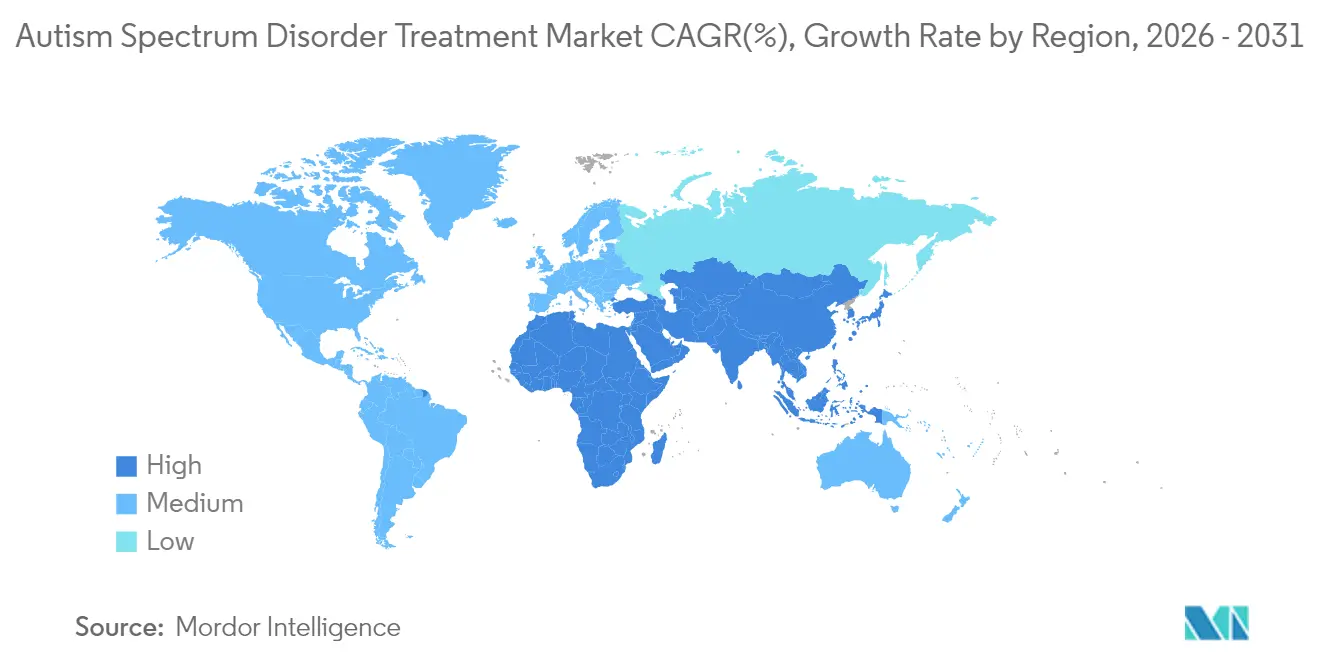
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
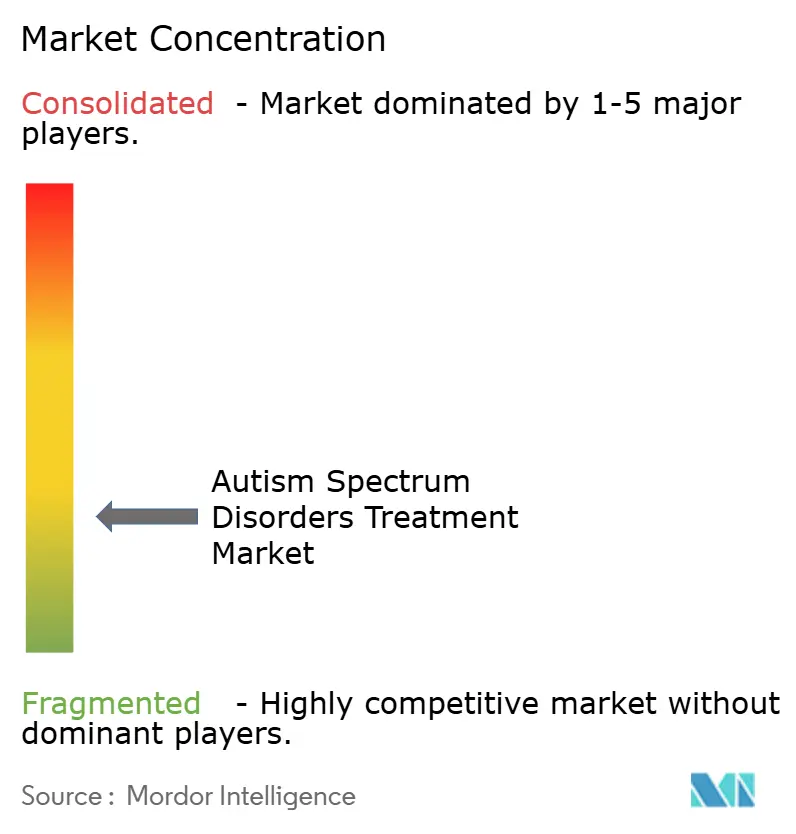
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Transtornos do Espectro Autista por Mordor Intelligence
Espera-se que o mercado de Tratamento de Transtornos do Espectro Autista cresça de USD 2,34 bilhões em 2025 para USD 2,46 bilhões em 2026 e deve atingir USD 3,18 bilhões até 2031 a um CAGR de 5,22% no período 2026-2031. A rápida adoção de medicamentos à base de canabinoides, o crescente uso de diagnósticos digitais autorizados pela FDA e a maior cobertura de reembolso para ferramentas de software como dispositivo médico estão redirecionando os investimentos do controle sintomático para intervenções baseadas em mecanismos. Estratégias de medicina de precisão fundamentadas na descoberta de biomarcadores agora complementam os serviços de testes genéticos, ampliando a base de pacientes endereçável e melhorando a precisão do direcionamento terapêutico. Em paralelo, os reguladores no Japão e na China estão abrindo vias aceleradas para medicamentos botânicos, deslocando o momentum de crescimento para o leste. A dinâmica competitiva permanece fragmentada, pois inovadores de menor porte aproveitam as ciências do microbioma, do sistema endocanabinoide e de neuropeptídeos para contornar as posições estabelecidas dos antipsicóticos incumbentes, embora estes ainda ancorem os padrões de prescrição hospitalar por meio de relacionamentos profundos com pagadores.
Principais Conclusões do Relatório
- Por classe de medicamento, os antipsicóticos lideraram com 41,10% de participação no mercado de Tratamento de Transtornos do Espectro Autista em 2025, enquanto as terapias com canabinoides devem apresentar um crescimento composto de 8,38% até 2031.
- Por tipo de TEA, o Transtorno Autista representou 53,20% de participação em 2025, enquanto os tratamentos para a Síndrome de Rett devem crescer a um CAGR de 7,88% até 2031.
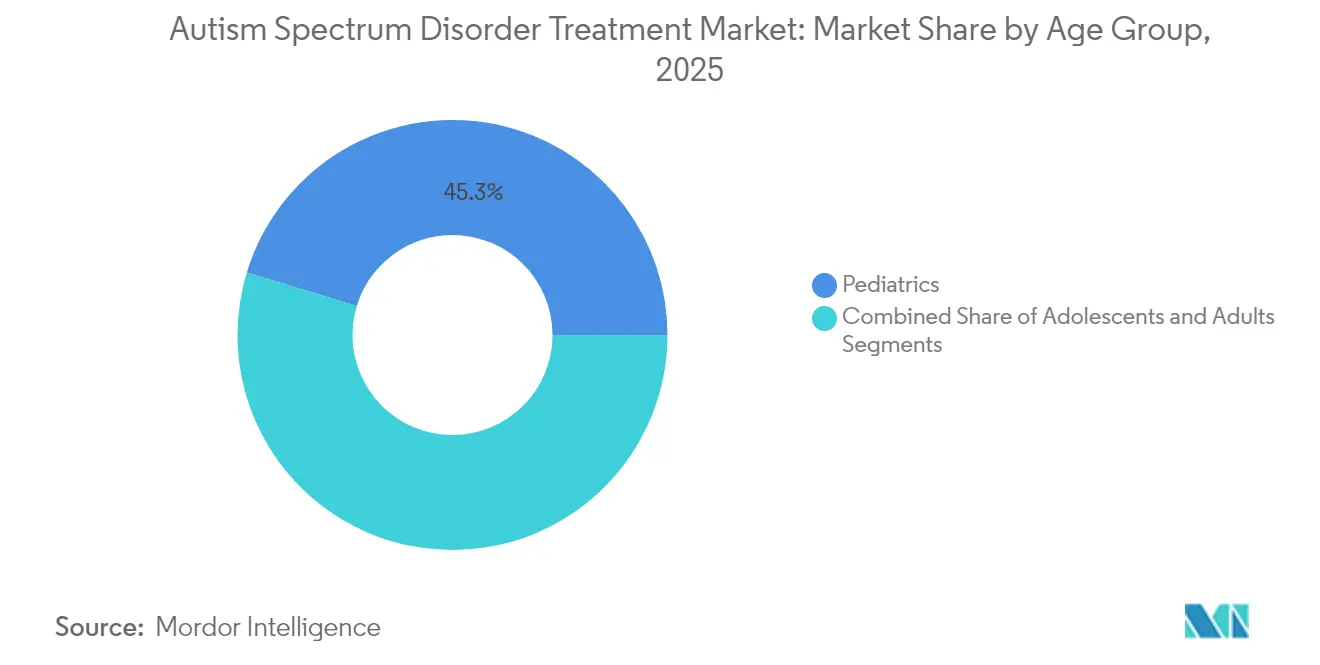
- Por faixa etária, o segmento pediátrico deteve 45,30% de participação no tamanho do mercado de Tratamento de Transtornos do Espectro Autista em 2025; as terapias para adultos estão se expandindo a um CAGR de 8,55% até 2031.
- Por canal de distribuição, as farmácias hospitalares capturaram 59,95% do tamanho do mercado de Tratamento de Transtornos do Espectro Autista em 2025; as farmácias on-line avançam a um CAGR de 8,62% até 2031.
- Por geografia, a América do Norte liderou com 45,70% da receita em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 7,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Tratamento de Transtornos do Espectro Autista*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta carga dos Transtornos do Espectro Autista | +1.2% | Global; maior na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente conscientização e programas de diagnóstico precoce | +1.0% | Global; ganhos acelerados na APAC e mercados emergentes | Médio prazo (2-4 anos) |
| Expansão do reembolso para terapias de TEA | +0.8% | América do Norte e UE como núcleo; transbordamento para a APAC | Curto prazo (≤ 2 anos) |
| Robusto pipeline em estágio avançado de novos medicamentos | +1.1% | Global; liderança regulatória nos EUA e na UE | Médio prazo (2-4 anos) |
| Avanços em ferramentas de diagnóstico e aplicativos digitais | +0.6% | América do Norte e UE; adoção inicial na APAC urbana | Curto prazo (≤ 2 anos) |
| Financiamento do setor privado para subtipos raros de TEA | +0.4% | Global; concentrado em polos de biotecnologia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Carga dos Transtornos do Espectro Autista (TEA)
A prevalência crescente — agora 1 em cada 36 crianças — sobrecarrega os sistemas de saúde que ainda dependem de cuidados comportamentais intensivos em mão de obra, levando as famílias a buscar alívio farmacológico quando a agressividade coloca a segurança em risco.[1]Frontiers in Integrative Neuroscience, "Desvendando a complexidade do autismo: o caminho da Iniciativa Move," frontiersin.org A carga econômica vitalícia foi estimada em USD 7 trilhões até 2029, refletindo custos médicos somados à perda de produtividade. Os pipelines farmacêuticos ainda se concentram nas necessidades pediátricas, mas o aumento dos diagnósticos entre jovens adultos está ampliando a população não tratada, validando a perspectiva de CAGR de 8,92% para o segmento adulto.[2]JAMA Network Open, "Transtorno de Déficit de Atenção/Hiperatividade em Adultos Autistas Beneficiários do Medicaid," jamanetwork.com O uso de medicamentos permanece comum; dois terços dos adolescentes autistas recebem psicotrópicos, evidenciando a demanda não atendida por medicamentos mais seguros e direcionados.
Crescente Conscientização e Iniciativas de Diagnóstico Precoce Aliadas ao Financiamento Governamental
O NIMH (Instituto Nacional de Saúde Mental) aloca USD 47 bilhões para neurociências, e a HRSA acrescenta USD 5 milhões para programas de autismo, reforçando as prioridades nacionais.[3]Instituto Nacional de Saúde Mental, "Orçamento do Exercício Fiscal de 2024 – Justificativa ao Congresso," nih.govRedes de triagem multiestágio estão melhorando a detecção entre grupos carentes, enquanto ferramentas designadas pela FDA, como o StrandDx ASD, prometem predição ao nascimento com 80-90% de precisão. A identificação precoce amplia os horizontes de tratamento, sustentando modelos de receita recorrente para os desenvolvedores de terapias.
Expansão da Cobertura de Reembolso para Terapias de TEA
A Highmark agora reembolsa o Canvas Dx da Cognoa sem autorização prévia, sinalizando a abertura dos pagadores para diagnósticos digitais. A demonstração de Cuidados para Autismo do TRICARE cobre a Análise do Comportamento Aplicado, e os planos estaduais de Medicaid integram os serviços de autismo à gestão de cuidados, reduzindo o uso de serviços de emergência e atraindo capital de private equity para redes de clínicas escaláveis. A cobertura para medicamentos à base de cannabis e terapêuticos de software reduz o prazo de comercialização para os inovadores.
Robusto Pipeline em Estágio Avançado de Novos Terapêuticos
O sucesso na Fase 2 do L1-79 da Yamo entregou um ganho de 7,94 pontos na função social, reduzindo o risco das estratégias de modulação das catecolaminas. O AJA001 multicanabinoidico da DeFloria obteve autorização IND, abrindo o primeiro caminho botânico da FDA para o autismo. O agente do microbioma AB-2004 atingiu os endpoints da Fase 2b, e os análogos de vasopressina e ocitocina demonstram ganhos funcionais, diversificando os alvos terapêuticos e diluindo o risco de desenvolvimento.[4]Nature Medicine, "Segurança e engajamento do alvo de um tratamento oral de pequena molécula para Transtornos do Espectro Autista: Um ensaio clínico de Fase 1b/2a do AB-2004," nature.com
Análise de Impacto das Restrições do Mercado de Tratamento de Transtornos do Espectro Autista*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo do tratamento farmacológico de longo prazo | -0.9% | Global; maior nos mercados emergentes | Longo prazo (≥ 4 anos) |
| Barreiras regulatórias rigorosas | -0.7% | Global; mais intensas nos EUA e na UE | Médio prazo (2-4 anos) |
| Eficácia limitada e efeitos colaterais dos medicamentos atuais | -0.6% | Global; fortemente sentido em ambientes pediátricos | Médio prazo (2-4 anos) |
| Limitações de privacidade de dados em genômica agrupada | -0.3% | América do Norte e UE como núcleo; transbordamento para a APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Gerenciamento Farmacológico de Longo Prazo
Regimes medicamentosos ao longo da vida acumulam custos que desencorajam a adoção, especialmente onde os orçamentos dos pagadores permanecem limitados. O monitoramento metabólico para antipsicóticos acrescenta taxas de exames e consultas médicas, e as lacunas na adesão geram episódios de recaída que exigem intervenções dispendiosas. A polifarmácia expõe os pacientes a riscos de efeitos colaterais aditivos; aproximadamente 30% dos indivíduos tomam dois ou mais agentes, acrescentando complexidade e encargos financeiros.
Barreiras Regulatórias Rigorosas e Endpoints Substitutos Limitados
A FDA exige melhora na comunicação social central, e não apenas na irritabilidade, prolongando assim os ensaios que dependem de escalas comportamentais com variabilidade subjetiva entre avaliadores. Os candidatos botânicos devem demonstrar consistência de grau farmacêutico, aumentando os custos de fabricação. A falta de harmonização internacional multiplica ainda mais os prazos de aprovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Tratamento de Transtornos do Espectro Autista
Por Classe de Medicamento:
Os Canabinoides Desafiam a Dominância dos AntipsicóticosOs antipsicóticos mantiveram 41,10% de participação no mercado de Tratamento de Transtornos do Espectro Autista em 2025, sustentados pelas aprovações de risperidona e aripiprazol para irritabilidade. Seu crescimento está desacelerando devido aos riscos metabólicos, enquanto os terapêuticos à base de canabinoides registram um CAGR de 8,38% com a ampliação da aceitação pela FDA de dossiês botânicos. Antidepressivos e ISRS permanecem estáveis para a comorbidade de ansiedade, e estimulantes como o metilfenidato ganham preferência para o TDAH sobreposto. As abordagens hormonais avançam por meio de análogos de ocitocina e vasopressina, e os moduladores do microbioma demonstram sucesso na Fase 2. Evidências em evolução levam os neurologistas a direcionar o uso de anticonvulsivantes para agentes com menor teratogenicidade.
O tamanho do mercado de Tratamento de Transtornos do Espectro Autista para medicamentos canabinoides poderá aumentar significativamente caso o AJA001 e o HOPE-1 obtenham aprovação, embora os rigorosos testes de consistência de lote permaneçam como um obstáculo. Os incumbentes antipsicóticos estão implantando injetáveis de longa duração para defender sua participação, mas o sentimento de pacientes e cuidadores está se voltando para terapias que tratam os déficits sociais, preparando o cenário para uma disrupção da categoria durante o período de previsão.


Por Tipo de TEA:
A Síndrome de Rett Impulsiona a Adoção da Medicina de PrecisãoO Transtorno Autista representou 53,20% da receita em 2025, refletindo a prevalência diagnóstica. A Síndrome de Rett, uma variante genética rara, porém bem definida, é a que cresce mais rapidamente, com CAGR de 7,88%, impulsionada pela aprovação inédita da trofinetida. As equipes de acesso ao mercado estão educando os médicos sobre a elegibilidade específica por síndrome, mudando a percepção de prescrições de amplo espectro para opções guiadas por genótipo.
O tamanho do mercado de Tratamento de Transtornos do Espectro Autista associado às terapias para a Síndrome de Rett se expandirá ainda mais à medida que a Revisão Prioritária do Canadá e potenciais registros na UE ampliem o alcance geográfico. O sucesso do DAYBUE também motiva investidores a financiar programas para a Síndrome de Phelan-McDermid e a Síndrome do X Frágil, sinalizando o momentum em direção a moléculas personalizadas que podem exigir preços premium.
Por Faixa Etária:
O Mercado Adulto Emerge da Sombra do DiagnósticoOs adultos representaram o segmento de crescimento mais rápido, com CAGR de 8,55%, embora a pediatria ainda detenha 45,30% da receita. Maior conscientização e critérios diagnósticos refinados revelam casos em pessoas com 18 anos ou mais, enquanto o Medicaid se prepara para o aumento da demanda por serviços. Os protocolos de tratamento agora integram medicamentos para comorbidades de humor e atenção, enfatizando o cuidado holístico.
Espera-se que o tamanho do mercado de Tratamento de Transtornos do Espectro Autista associado à farmacoterapia para adultos continue se expandindo à medida que estudos longitudinais demonstrem os benefícios econômicos do tratamento de ansiedade e TDAH na fase adulta. Os profissionais de marketing farmacêutico estão reformulando sua abordagem, utilizando canais digitais que ressoam com as comunidades adultas de autodefesa.
Por Canal de Distribuição:
A Transformação Digital Acelera o AcessoAs farmácias hospitalares controlaram 59,95% das vendas de 2025, em razão do gerenciamento de casos complexos. Os pontos de venda on-line, no entanto, desfrutam de um CAGR de 8,62%, impulsionado pela integração da telemedicina e pela aceitação pelos pagadores do atendimento por correspondência. As farmácias especializadas agregam valor no transporte com controle de temperatura para canabinoides e no aconselhamento sobre cápsulas de microbioma.
As lacunas de conhecimento entre os farmacêuticos comunitários evidenciam necessidades de treinamento; apenas 43,3% compreendem os principais sintomas do autismo, estimulando plataformas de nicho que combinam educação com dispensação eletrônica. Terapêuticos digitais como o Canvas Dx contornam completamente os canais tradicionais, antecipando modelos de cuidado híbridos nos quais aplicativos e medicamentos são co-prescritos.
Análise Geográfica
Mercado de Tratamento de Transtornos do Espectro Autista na América do Norte
A América do Norte deteve 45,70% da receita de 2025, uma vez que as aprovações da FDA, a ampla cobertura de seguros e a adoção precoce de ferramentas digitais sustentam a demanda por terapias. Os EUA lideram o volume de ensaios clínicos, e os processos de aprovação acelerada do Canadá para medicamentos destinados à Síndrome de Rett indicam alinhamento regulatório. O México está em ascensão à medida que as taxas de diagnóstico melhoram em paralelo com a penetração dos seguros privados.
Mercado de Tratamento de Transtornos do Espectro Autista na Europa
A Europa apresenta expansão estável. A harmonização da EMA facilita os lançamentos em múltiplos países, e o programa de Aplicações de Saúde Digital da Alemanha reembolsa terapêuticos baseados em software. França e Itália mantêm o volume de antipsicóticos, enquanto o Reino Unido financia centros comunitários de autismo que incorporam cuidados farmacológicos e comportamentais.
Mercado de Tratamento de Transtornos do Espectro Autista na APAC
A Ásia-Pacífico registra o crescimento mais expressivo, com CAGR de 7,55%. O Japão está atualizando sua Lei de Produtos Farmacêuticos e Dispositivos Médicos para facilitar as aprovações de produtos botânicos, e a zona piloto de Hainan, na China, permite importações condicionais de medicamentos não aprovados para necessidades urgentes, acelerando o acesso a canabinoides. A crescente presença da telemedicina na Índia apoia a adoção de farmácias online, embora o reembolso ainda esteja defasado.
Mercado de Tratamento de Transtornos do Espectro Autista na América do Sul e no MEA
O Oriente Médio e a África permanecem em estágio incipiente, mas se beneficiam dos programas de cobertura universal de saúde dos países do Golfo, que incluem serviços pediátricos de neurodesenvolvimento. A América do Sul registra ganhos constantes, com a ANVISA do Brasil agilizando a aprovação de determinadas formulações à base de cannabis e a Argentina aumentando o financiamento público para triagem precoce.

Panorama regulatório
A regulamentação para a farmacoterapia do transtorno do espectro autista (TEA) permanece cautelosa quanto aos sintomas centrais. As principais agências geralmente limitam as indicações aprovadas a sintomas associados (por exemplo, irritabilidade) e exigem medidas de resultado validadas e clinicamente significativas para populações de pacientes heterogêneas. A Agência Europeia de Medicamentos (EMA) emitiu orientações específicas de desenvolvimento clínico para programas de TEA que enfatizam populações-alvo claramente definidas e desenhos de ensaios randomizados robustos utilizando instrumentos validados, o que mantém desfechos reprodutíveis e acompanhamento de segurança de longo prazo centrais para uma condição vitalícia.
Nos Estados Unidos, a atividade da FDA em 2026 demonstrou tanto abertura quanto restrição para abordagens direcionadas a subgrupos. Em março de 2026, a FDA aprovou o Wellcovorin (leucovorina de cálcio) da GSK para deficiência cerebral de folato em pacientes com uma variante confirmada do gene FOLR1, destacando uma via para subgrupos neurodesenvolvimentais geneticamente definidos, em vez de indicações amplas para o TEA. A supervisão de segurança continua a moldar as decisões de prescrição e desenvolvimento; em junho de 2026, o PRAC da EMA manteve medidas de precaução para o valproato, mantendo em destaque o gerenciamento de riscos teratogênicos e neurodesenvolvimentais na seleção de tratamentos e nas discussões de risco-benefício de ensaios clínicos.
Análise da cadeia de valor
A cadeia de valor do tratamento do TEA abrange a descoberta em neurociência acadêmica e biotecnologias especializadas, a validação translacional por meio da estratificação de pacientes (genética, biomarcadores e fenotipagem digital emergente) e o desenvolvimento clínico sob reguladores que buscam resultados funcionais duráveis e clinicamente interpretáveis. Como o TEA é heterogêneo e os desfechos podem depender de avaliações de avaliadores, os patrocinadores dependem fortemente de CROs especializadas e centros com experiência em avaliação do TEA, além de colaborações pré-competitivas para padronizar instrumentos e recrutar subpopulações relevantes. Os testes de diagnóstico complementar e os serviços de teste determinam cada vez mais o acesso a subgrupos genéticos e metabólicos raros.
Mais adiante na cadeia, a fabricação e a comercialização variam conforme a modalidade. As moléculas pequenas convencionais utilizam redes estabelecidas de IFA e dose final, enquanto os programas botânicos/canabinoides adicionam requisitos de consistência de lote e manuseio de substâncias controladas. Os componentes de saúde digital também introduzem o gerenciamento do ciclo de vida do software e a contratação com pagadores como vias paralelas à distribuição de medicamentos. Movimentos recentes no ecossistema refletem consolidação e parcerias em toda a cadeia, incluindo o acordo vinculativo da XTL Biopharmaceuticals para adquirir 85% da NeuroNOS (janeiro de 2026) para incorporar ativos de modulação de óxido nítrico em uma plataforma de desenvolvimento mais ampla, e a Bristol-Myers Squibb registrando um ensaio de Fase 3 (NCT07285798) para KarXT mais KarX-EC na irritabilidade associada ao TEA, com início estimado em setembro de 2026, o que reforça como registros e grandes patrocinadores influenciam a execução em estágio avançado.
Cenário Competitivo
A concorrência é fragmentada. Nenhuma empresa controla mais do que uma participação de dois dígitos baixos, e a diversidade terapêutica mantém os custos de mudança baixos para os médicos. Incumbentes como Otsuka e Roche defendem suas franquias de antipsicóticos, mas investem em programas de próxima geração, como o balovaptano, para tratar a comunicação social. Biotecnologias menores seguem caminhos diferenciados: a Axial tem como alvo o microbioma, a DeFloria desenvolve blends botânicos multicanabinoides e a MindMed explora o R-(-)-MDMA, ilustrando a disposição de enfrentar compostos anteriormente estigmatizados.
Os facilitadores digitais também influenciam a rivalidade. A Cognoa faz parcerias com pagadores para vincular o diagnóstico baseado em IA diretamente às vias medicamentosas, enquanto a LinusBio oferece testes epigenéticos que podem orientar a dosagem. A consolidação por private equity das redes de clínicas aumenta o poder de compra, pressionando os fabricantes nos preços, mas também oferecendo dados em larga escala para a geração de evidências do mundo real.
As colaborações estratégicas crescem: a Yamo Pharmaceuticals se associa a organizações de pesquisa contratada para acelerar a Fase 3, e a Acadia colabora com grupos de defesa de pacientes para educar cuidadores, apoiando a rápida adoção. A baixa concentração do setor deixa espaço para empresas de plataforma que possam integrar triagem genética, monitoramento digital e farmacologia direcionada em modelos de cuidado unificados.
Líderes do Setor de Tratamento de Transtornos do Espectro Autista
PaxMedica
Otsuka Pharmaceutical Co., Ltd.
F. Hoffmann-La Roche Ltd
Jazz Pharma
Johnson & Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Tratamento de Transtornos do Espectro Autista
- QIAGEN
- PaxMedica Inc.
- Yamo Pharmaceuticals LLC
- Otsuka
- Roche
- Curemark LLC
- Zynerba Pharmaceuticals Inc.
- Axial Therapeutics
- STALICLA SA
- Johnson & Johnson
- Jazz Pharma
- Eli Lilly and Company
- Pfizer
- NeuroNOS
- DeFloria, Inc.,
- Jaguar Gene Therapy
- Anavex Life Sciences Corp.

Oportunidades de mercado e perspectivas futuras
Ainda há espaço em branco onde as opções farmacológicas existentes não abordam os desafios centrais de comunicação social do TEA em escala. Essa lacuna sustenta programas baseados em subgrupos que podem atender aos limites regulatórios de evidência por meio de definições genéticas ou metabólicas e desfechos mais objetivos. A aprovação pela FDA, em março de 2026, do Wellcovorin para deficiência cerebral de folato em pacientes com variantes confirmadas do FOLR1, mesmo sem uma indicação ampla para o TEA, sustenta uma via de comercialização para populações neurodesenvolvimentais estreitamente definidas que se sobrepõem a características autistas e podem ser alcançadas por meio de identificação orientada por testes e prescrição especializada.
O investimento também continua a se concentrar em sintomas associados, particularmente a irritabilidade, onde desenhos de ensaios grandes e resultados funcionais mensuráveis são mais fáceis de operacionalizar. A Intra-Cellular Therapies iniciou um ensaio de Fase 3 de lumateperona para irritabilidade associada ao autismo (NCT06690398, iniciado em novembro de 2024), e a Bristol-Myers Squibb listou um programa intervencional de Fase 3 para KarXT e KarX-EC em crianças e adolescentes com irritabilidade associada ao TEA, com início estimado em setembro de 2026 (NCT07285798). Paralelamente, o financiamento não dilutivo está ampliando o funil translacional; a SPARK NS anunciou uma coorte de 2026 com nove projetos acadêmicos elegíveis para até 18 milhões de dólares americanos em financiamento baseado em marcos (fevereiro de 2026), apoiando provas de conceito mais precoces que podem posteriormente ser licenciadas por empresas biofarmacêuticas e vinculadas a diagnósticos de precisão e evidências do mundo real.
Desenvolvimentos Recentes do Setor no Mercado de Tratamento de Transtornos do Espectro Autista
- Março de 2026: A FDA aprovou o Wellcovorin (leucovorina de cálcio) da GSK para deficiência cerebral de folato em pacientes com uma variante confirmada do gene FOLR1. Embora a indicação não seja para o TEA de forma ampla, ela reforça uma via regulatória e comercial para subgrupos neurodesenvolvimentais geneticamente definidos que podem ser identificados por meio de vias orientadas por testes.
- Janeiro de 2025: A PaxMedica relatou ter recebido uma Notificação de Concessão de Direito de Patente na China para uma formulação intranasal de suramina que abrange métodos para tratar transtornos neurodesenvolvimentais como o autismo. A concessão fortalece a propriedade intelectual em torno de vias alternativas de administração para abordagens antipurinérgicas e apoia futuras parcerias e planejamento de comercialização na Ásia.
- Maio de 2024: A Roche concluiu um estudo de Fase 2, de 12 semanas, randomizado, duplo-cego e controlado por placebo (NCT04299464), avaliando o RO7017773 (alogabat) em 104 participantes com idades entre 15 e 45 anos com TEA. Os resultados do ensaio orientam decisões de desenvolvimento subsequentes em um panorama competitivo fragmentado.


Mercado de Tratamento de Transtornos do Espectro Autista Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange os gastos relacionados ao tratamento do transtorno do espectro autista por meio de medicamentos prescritos e intervenções estruturadas baseadas em evidências, prestadas por profissionais treinados em diversos ambientes de cuidado.
Exclusões de escopo: excluímos suplementos nutricionais, serviços de triagem isolados e terapias alternativas informais que não são apoiadas por evidências clínicas revisadas por pares.
Visão geral da segmentação
- Por Classe de Medicamento
- Antipsicóticos
- ISRS / Antidepressivos
- Estimulantes
- Terapias Hormonais
- Anticonvulsivantes
- Terapias à Base de Canabinoides
- Moduladores do Microbioma
- Outras Classes de Medicamentos
- Por Tipo de TEA
- Transtorno Autista
- Síndrome de Asperger
- TGD-SOE
- Síndrome de Rett
- Transtorno Desintegrativo da Infância
- Outros Tipos
- Por Faixa Etária
- Pediatria (2–12 anos)
- Adolescentes (13–17 anos)
- Adultos (18+ anos)
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo e Drogarias
- Farmácias Especializadas
- Farmácias On-line
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos mapeando como o tratamento do TEA é prestado e pago, já que a combinação de terapia e medicamentos varia por país e ambiente de cuidado. Fontes públicas são usadas para ancorar o conjunto de demanda e as vias de cuidado, incluindo atualizações de prevalência do TEA do CDC, literatura clínica do NIH e da NLM, aprovações de medicamentos e saúde digital pela FDA e indicadores de sistemas de saúde da OMS.
Para fundamentar o lado comercial, também analisamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis que indicam a expansão da capacidade terapêutica, novos lançamentos de produtos e alterações de reembolso. Quando necessário, utilizamos acesso pago por assinatura para dados financeiros e inteligência de empresas, juntamente com uma base de dados de patentes para acompanhar a movimentação de pipeline em mecanismos-chave. As fontes de pesquisa documental listadas aqui são apenas ilustrativas, e outras referências públicas e pagas foram utilizadas para coletar, verificar e esclarecer os dados.
Entrevistas e pesquisas primárias
Validamos a combinação de tratamentos e a precificação por meio de entrevistas e pesquisas com especialistas, incluindo prescritores, prestadores de terapia, pagadores e participantes do setor que apoiam a prestação de cuidados no TEA. Para um mercado global, o feedback é coletado em APAC, EMEA e Américas, de modo que as diferenças regionais nas taxas de diagnóstico, intensidade terapêutica e regras de reembolso possam ser refletidas nas premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos: 21% | APAC: 42% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 24% | EMEA: 33% |
| Empresas menores: 21% | Gerentes: 55% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual sinais epidemiológicos e de diagnóstico são convertidos em uma coorte tratada e, então, traduzidos em gastos usando premissas de vias de cuidado. Na prática, o modelo utiliza dados como taxas de prevalência e diagnóstico do TEA, a proporção de pacientes que recebem terapia estruturada, horas médias de terapia e duração do programa, utilização de medicamentos para gerenciamento de sintomas e divisões de reembolso e gastos diretos por país.
Esses totais são então verificados usando aproximações bottom-up seletivas, incluindo precificação amostral de provedores, verificações de canal sobre pacotes terapêuticos típicos e consolidações limitadas de capacidade de serviço conhecida em países importantes. Quando os dados bottom-up estão ausentes para países menores, usamos proporções indicativas baseadas em gastos de saúde per capita, intensidade de diagnóstico e cobertura de pagadores, e ajustamos com base no que os especialistas locais confirmam. As previsões são produzidas usando análise de cenários, com os principais fatores atualizados anualmente para mudanças na conscientização sobre diagnóstico, disponibilidade de força de trabalho terapêutica, expansão de cobertura e ritmo de adoção de novos produtos.
Validação de dados e ciclo de atualização
Os resultados são triangulados com sinais independentes, incluindo tendências de prevalência relatadas, aprovações regulatórias, mudanças de política de pagadores e faixas de precificação de terapia observadas nos principais mercados. Quaisquer variações acentuadas são sinalizadas e revisadas, e as premissas são reavaliadas por meio de chamadas de acompanhamento quando a variância não pode ser explicada por um evento claro.
Antes da aprovação final, o modelo e a lógica são revisados em múltiplas etapas por analistas, para que os cálculos, o tratamento de moedas e as consolidações por país permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações provisórias são feitas quando ocorrem eventos relevantes, como uma mudança significativa de reembolso ou uma aprovação regulatória importante. Imediatamente antes da entrega, fazemos uma verificação atualizada dos principais dados para que os clientes recebam a visão mais atual disponível.
Comparação do dimensionamento do mercado de tratamento do transtorno do espectro autista da Mordor Intelligence com outras estimativas publicadas
Os valores publicados do mercado de tratamento do TEA frequentemente não coincidem porque os limites do que conta como tratamento são definidos de maneira diferente, e os anos usados para o dimensionamento nem sempre estão alinhados. As diferenças também surgem de como a intensidade terapêutica é presumida, como a adoção de medicamentos é modelada e como as moedas e a inflação são tratadas entre os países.
Verificações da coorte tratada com base na prevalência, rastreamento de aprovações da FDA para terapias e ferramentas digitais relevantes, e comparações de reembolso entre países são os pontos de evidência que mantêm a estimativa da Mordor Intelligence vinculada à prestação real de cuidados, em vez de gastos amplos com bem-estar ou triagem. Além disso, algumas publicações combinam serviços de diagnóstico e triagem no total, ou ampliam o escopo para incluir condições neurodesenvolvimentais adjacentes, o que pode elevar rapidamente o número relatado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,46 bilhões de dólares americanos (2026) | |
| Agência de Notícias do Setor A | 2,89 bilhões de dólares americanos (2024) | Utiliza um ano-base anterior e um enquadramento terapêutico mais restrito em partes do método, e as premissas de combinação de tratamento não estão claramente separadas entre serviços de terapia estruturada e gastos com medicamentos por país. |
| Boletim de Notícias B | 7,41 bilhões de dólares americanos (2023) | Aplica um escopo de serviço mais amplo que pode incluir gastos com programas comportamentais e de comunicação em geral, com premissas de intensidade menos transparentes, o que tende a elevar os totais em comparação com uma construção baseada em coorte tratada e cuidado reembolsado. |
No geral, a dispersão é explicada em grande parte pela amplitude do escopo, pela escolha do ano-base e por como as horas de terapia e o reembolso são traduzidos em gastos. Ao manter os dados rastreáveis a sinais de diagnóstico, vias de cuidado e verificações realistas de precificação, o número resultante permanece mais fácil de reproduzir e atualizar quando as condições de mercado mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de Tratamento de Transtornos do Espectro Autista?
O tamanho do mercado de Tratamento de Transtornos do Espectro Autista é de USD 2,46 bilhões em 2026 e a projeção é de crescimento para USD 3,18 bilhões até 2031, com um CAGR de 5,22%.
Qual região apresenta o crescimento mais acelerado em terapias para Transtornos do Espectro Autista?
A Ásia-Pacífico apresenta o maior crescimento, com um CAGR projetado de 7,55% até 2031, à medida que China e Japão agilizam as aprovações para novos tratamentos.
Qual classe de medicamento está se expandindo mais rapidamente?
As terapias à base de canabinoides avançam com um CAGR de 8,38%, desafiando a dominância dos antipsicóticos à medida que os marcos regulatórios botânicos amadurecem.
Por que o segmento adulto está ganhando destaque?
Diagnósticos tardios e maior conscientização estão revelando necessidades não atendidas entre adultos, impulsionando um CAGR de 8,55% para terapias voltadas a indivíduos com 18 anos ou mais.
Como as ferramentas digitais estão afetando o cuidado do autismo?
Diagnósticos autorizados pela FDA, como o Canvas Dx, reduzem o tempo até o diagnóstico, enquanto aplicativos de monitoramento habilitados por IA orientam os ajustes de medicação, melhorando a precisão do tratamento.
O que impulsiona o investimento em subtipos raros de autismo?
A aprovação bem-sucedida da trofinetida para a Síndrome de Rett prova que medicamentos genotipo-específicos podem garantir preços premium e análise regulatória acelerada, atraindo financiamento do setor privado para programas semelhantes de medicina de precisão.
Página atualizada pela última vez em:



