
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
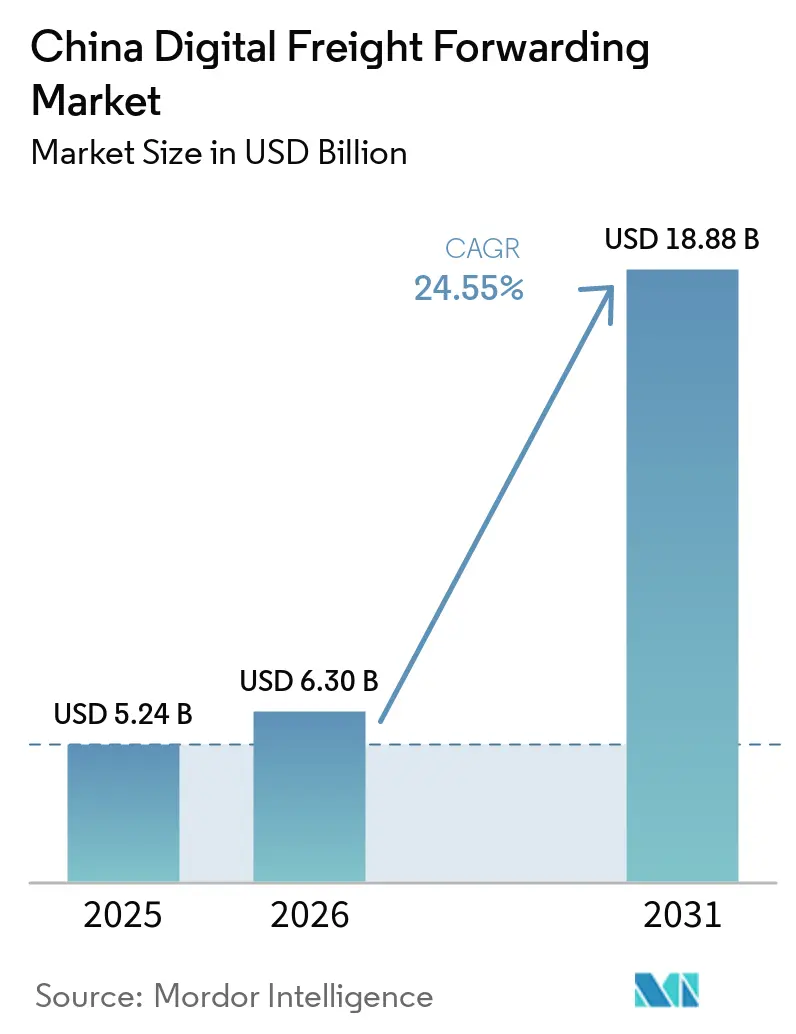
| Tamanho do mercado no ano base (2025) | 5.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.55 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frete Digital da China por Mordor Intelligence
O tamanho do Mercado de Frete Digital da China está projetado para expandir de 5,24 bilhões de USD em 2025 e 6,30 bilhões de USD em 2026 para 18,88 bilhões de USD até 2031, registrando um CAGR de 24,55% entre 2026 e 2031.
A transição para longe dos processos baseados em papel, combinada com mandatos generalizados de aquisição ESG e projetos-piloto de custódia em yuan digital, está redefinindo as normas contratuais e comprimindo os ciclos de pagamento. O frete marítimo continua a ancorar os volumes, mas o transporte aéreo de carga habilitado por plataformas está escalando rapidamente, impulsionado pelos fluxos de comércio eletrônico da América Latina e pela facilitação da liquidação em e-CNY. Pequenos e médios exportadores agora desfrutam de visibilidade em tempo real e capacidade compartilhada que antes era reservada para grandes multinacionais, enquanto a implantação em nuvem reduz os custos de entrada e acelera as atualizações regulatórias. O impulso geográfico está se deslocando para o interior à medida que o Novo Corredor Internacional de Comércio Terra-Mar abre novas rotas ferroviárias e fluviais, mesmo com os depósitos costeiros enfrentando congestionamentos. A pressão competitiva se intensifica à medida que plataformas especializadas batalham contra grupos de logística com ativos pesados que combinam frotas próprias com aplicativos de reserva, cada um correndo para absorver os crescentes custos de conformidade com riscos cibernéticos.
Principais Conclusões do Relatório
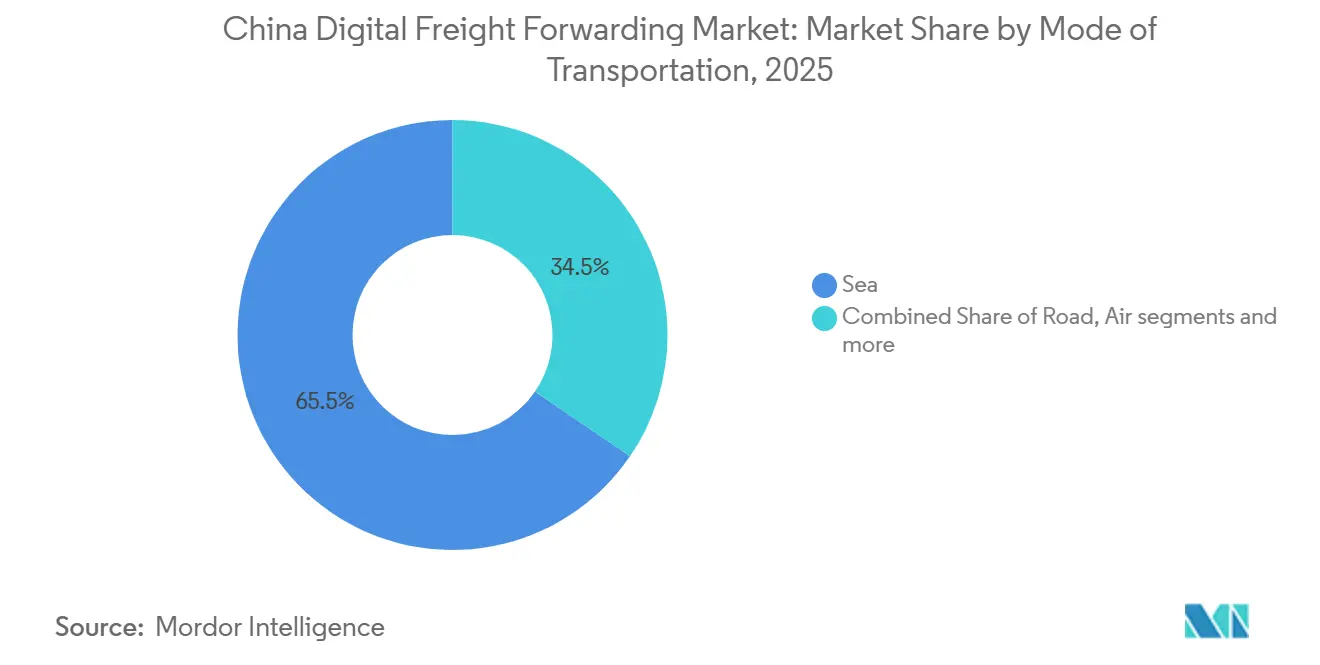
- Por modo de transporte, o frete marítimo liderou com 65,46% de participação na receita do mercado de frete digital da China em 2025, enquanto o transporte aéreo de carga registrou o maior CAGR projetado de 25,00% até 2031.
- Por porte de empresa, as pequenas e médias empresas detinham 60,14% da participação no mercado de frete digital da China em 2025 e estão avançando a um CAGR de 26,00% até 2031.
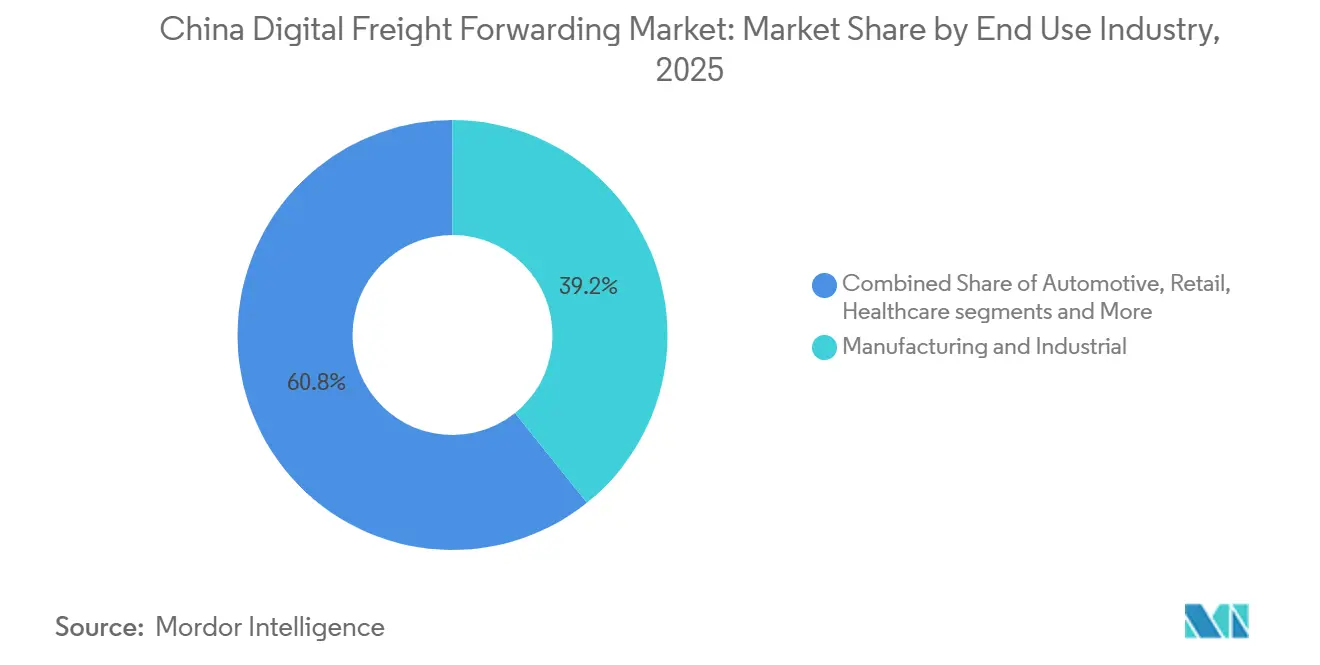
- Por setor de uso final, os usuários de manufatura e industrial responderam por 39,24% do tamanho do mercado de frete digital da China em 2025, enquanto o varejo e o comércio eletrônico estão se expandindo a um CAGR de 25,25% até 2031.
- Por modelo de implantação, as plataformas em nuvem capturaram 80,09% de participação em 2025 e estão crescendo a um CAGR de 26,52% até 2031.
- Por geografia, o Leste da China comandou 41,38% de participação em 2025, enquanto o Sudoeste da China registrou o CAGR mais forte de 27,84% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Frete Digital da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A aquisição de frete vinculada a ESG obrigatória está acelerando a adoção de plataformas | +3.6% | Nacional, com tração inicial em cidades de primeiro nível e cadeias de suprimentos de empresas estatais | Médio prazo (2 a 4 anos) |
| Implementação nacional de Conhecimentos de Embarque Eletrônicos (eBL) sob as diretrizes do Ministério dos Transportes | +3.2% | Províncias costeiras inicialmente, expandindo-se para portos secos do interior até 2028 | Longo prazo (≥ 4 anos) |
| Integração do sistema de comunidade portuária fornecendo dados ao vivo de atracação e contêineres aos despachantes | +2.8% | Centros costeiros do Leste e Sul da China, com penetração limitada no interior | Curto prazo (≤ 2 anos) |
| O rastreamento de ativos habilitado pelo Beidou aprimora a visibilidade de remessas multimodais | +3.4% | Cobertura nacional, com maior adoção em corredores ferroviários e rodoviários transfronteiriços | Médio prazo (2 a 4 anos) |
| Rápido crescimento no comércio eletrônico transfronteiriço China–América Latina impulsionando reservas digitais de carga aérea | +3.9% | Originando-se do Leste e Sul da China, com destino focado no Brasil, México e Chile. | Curto prazo (≤ 2 anos) |
| Pilotos de custódia em contrato inteligente de e-CNY encurtando ciclos de liquidação para embarcadores PME | +2.8% | Zonas piloto em Shenzhen, Suzhou e Chengdu, com implementação nacional gradual | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aquisição de Frete Vinculada a ESG Obrigatória Acelerando a Adoção de Plataformas
As políticas de compras corporativas agora exigem dados de emissões auditáveis, direcionando os embarcadores para plataformas que integram calculadoras de carbono e ferramentas de otimização de rotas. A trajetória de duplo carbono da China obriga os grupos estatais a rastrear as emissões logísticas do Escopo 3, promovendo uma integração mais rápida a painéis digitais que alocam cargas para opções ferroviárias ou de alimentação costeira de menor emissão de carbono. A Bolsa de Meio Ambiente e Energia de Xangai lançou créditos voluntários de carbono logístico em 2025, permitindo que os despachantes monetizem ganhos de eficiência e repassem valor aos clientes, reforçando a fidelidade. Plataformas que não conseguem certificar emissões enfrentam exclusão de licitações de alto valor nos setores automotivo e eletrônico expostos às regras de fronteira de carbono da UE. Os primeiros adotantes relatam tolerância a preços premium para rotas de baixo carbono verificadas, sinalizando crescimento duradouro da demanda.
Implementação Nacional de Conhecimentos de Embarque Eletrônicos sob as Diretrizes do Ministério dos Transportes
O Ministério dos Transportes tornou os Conhecimentos de Embarque Eletrônicos obrigatórios em 2025, reduzindo a liquidação média de dez dias para menos de quarenta e oito horas. Os registros em blockchain protegem a integridade do título, reduzindo fraudes documentais e abrindo acesso a financiamento de capital de giro mais barato. Os despachantes digitais de frete incorporam a emissão de eBL diretamente nos fluxos de reserva, permitindo que os exportadores combinem criação de remessa, financiamento e transferência de título em uma única interface. A interoperabilidade por meio da Iniciativa de Padrões Digitais da ICC significa que os eBLs chineses são agora reconhecidos em oitenta e sete jurisdições. Transportadoras regionais menores ainda estão atrasadas em prontidão de TI, criando um mercado em duas velocidades no qual operadores habilitados por tecnologia atraem carga premium.
Integração do Sistema de Comunidade Portuária Fornecendo Dados ao Vivo de Atracação e Contêineres aos Despachantes
O Porto de Xangai conectou seu sistema de comunidade às plataformas de frete em 2025, concedendo visibilidade ao vivo de atracação e pátio sobre 42 milhões de TEU de movimentação. Os despachantes podem desviar cargas antes que o congestionamento se forme, reduzindo a sobrestadia que antes custava aos embarcadores chineses USD 2 a 3 bilhões por ano. A implementação nacional em trinta e quatro portos até 2027 está planejada, embora algumas autoridades resistam ao compartilhamento de dados que poderia revelar segredos comerciais. Plataformas com acesso privilegiado a API cotam prazos de entrega mais precisos, conquistando contratos de exportadores cansados de estruturas de taxas legadas opacas.
Rastreamento de Ativos Habilitado pelo Beidou Aprimorando a Visibilidade Multimodal
A cobertura global do Beidou agora alimenta o rastreamento em nível centimétrico em trechos rodoviários, ferroviários e de hidrovias interiores. Mais de 1,2 bilhão de dispositivos logísticos usarão a constelação até o final de 2025. A funcionalidade de mensagens curtas mantém os contêineres visíveis mesmo quando o serviço celular cai, uma vantagem crítica nos corredores ferroviários transfronteiriços. As plataformas digitais subsidiam a instalação de dispositivos para transportadoras PME para fechar lacunas de rede, e as seguradoras recompensam os participantes com prêmios mais baixos de danos à carga. A regulamentação do Beidou no âmbito da Iniciativa Cinturão e Rota efetivamente estabelece um padrão doméstico que desfavorece sistemas estrangeiros não compatíveis[1].
Análise de Impacto das Restrições*
| Restrição | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O congestionamento nos depósitos de contêineres do interior está comprometendo a confiabilidade dos cronogramas para reservas digitais | -2.6% | Centros de transbordo do Delta do Rio Yangtze e do Delta do Rio Pérola | Curto prazo (≤ 2 anos) |
| Aumento dos prêmios de seguro cibernético para provedores de SaaS logístico | -1.8% | Nacional, com impacto agudo em operadores de plataformas baseadas em nuvem | Médio prazo (2 a 4 anos) |
| Protecionismo provincial favorecendo alianças locais de caminhoneiros em detrimento de plataformas nacionais | -2.4% | Províncias do Centro e Oeste com operadores logísticos estatais consolidados | Longo prazo (≥ 4 anos) |
| Regras ambíguas de restituição de IVA para serviços digitais transfronteiriços estão corroendo as margens de lucro | -1.9% | Corredores de comércio eletrônico transfronteiriço, com impacto particular nas plataformas de carga aérea | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento nos Depósitos de Contêineres do Interior Comprometendo a Confiabilidade dos Cronogramas para Reservas Digitais
Os depósitos em Ningbo e Xangai frequentemente operam acima de 95% da capacidade, forçando os caminhões a ficarem parados de seis a oito horas, o que quebra os ETAs preditivos prometidos pelos algoritmos de reserva. Os embarcadores perdem confiança e revertem para despachantes legados que amortecem atrasos por meio de relacionamentos em vez de dados. Apesar da automação portuária, a Associação de Portos e Ancoradouros da China registrou um aumento de 18% nos tempos médios de permanência durante 2025. As plataformas não têm autoridade para priorizar seus contêineres ou financiar nova capacidade de pátio, limitando a influência sobre esse gargalo.
Aumento dos Prêmios de Seguro Cibernético para Provedores de SaaS Logístico
Os prêmios para SaaS logístico aumentaram 40 a 60% entre 2024 e 2026, refletindo picos de ransomware e penalidades mais rígidas da Lei de Proteção de Informações Pessoais. As seguradoras agora exigem certificações ISO 27001, testes de penetração e backups com isolamento físico que somam até USD 2 milhões em despesas gerais anuais para empresas de médio porte[2]. As margens líquidas, já em 8 a 12%, ficam sob pressão, forçando compensações entre gastos com segurança e P&D de produtos. Plataformas menores correm risco de encerramento se uma violação acionar multas de até 5% da receita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte: O Frete Marítimo Domina Enquanto a Carga Aérea Escala Rapidamente
O frete marítimo respondeu por 65,46% da participação no mercado de frete digital da China por modo de transporte em 2025, sustentando o mercado de frete digital da China por meio de fluxos consolidados de contêineres que as plataformas integram a partir de cargas menores. O tamanho do mercado de frete digital da China para serviços aéreos está previsto para expandir a um CAGR de 25,00% à medida que os conhecimentos de embarque eletrônicos eliminam gargalos administrativos. As plataformas ganham margem ao preencher a capacidade de saída e garantir retornos com desconto[3].
A cotação de tarifas em tempo real e a reserva instantânea ajudam os exportadores de pequenas e médias empresas a converter mais rapidamente. A participação ferroviária aumenta gradualmente à medida que o China Railway Express adiciona vagões de cadeia de frio, mas a fragmentação aduaneira em doze países modera a adoção. O frete rodoviário permanece essencial para a conectividade de primeira e última milha; o rastreamento Beidou reduz a lacuna de visibilidade em relação aos modos conteinerizados, cortando os quilômetros vazios em dois dígitos.



Por Porte de Empresa: As PMEs Lideram tanto em Volume quanto em Crescimento
As PMEs contribuíram com 60,14% de participação no tamanho total do mercado de frete digital da China por porte de empresa em 2025 e estão previstas para superar as grandes empresas a um CAGR de 26,00%, refletindo a capacidade das plataformas de consolidar remessas e democratizar o financiamento do comércio. A participação das PMEs no mercado de frete digital da China cresce de forma constante porque os painéis em nuvem e os aplicativos móveis estão limitados aos recursos logísticos internos.
A custódia por contrato inteligente em e-CNY reduz o bloqueio de capital de giro, melhorando o fluxo de caixa das PMEs e diminuindo a dependência de factoring caro. As grandes empresas mantêm contratos diretos com transportadoras, mas agora usam plataformas para cargas de excedente spot e rotas comerciais periféricas. O setor de frete digital da China apoia cada vez mais a aquisição híbrida, combinando acordos de longo prazo com transportadoras e reservas digitais ágeis para cobrir picos de demanda.
Por Setor de Uso Final: A Base Manufatureira Encontra a Aceleração do Varejo
Os clientes de manufatura e industrial detinham 39,24% da demanda de 2025, atraídos pela visibilidade de ponta a ponta que suporta o estoque enxuto. O tamanho do mercado de frete digital da China para cargas de manufatura se expandirá com ferramentas de monitoramento de duplo carbono que satisfazem as verificações de fronteira de carbono da UE.
O varejo e o comércio eletrônico apresentam o CAGR mais rápido de 25,25% à medida que os vendedores transfronteiriços contornam os atacadistas e precisam de atendimento ágil. Fabricantes de vestuário, eletrônicos e bens de consumo dependem de roteamento dinâmico que corresponde aos picos de pedidos de vendas relâmpago. A carga de saúde e farmacêutica cresce de forma constante por meio de recursos de cadeia de frio em conformidade com as Boas Práticas de Distribuição, enquanto a agricultura se beneficia de alertas de temperatura que reduzem o desperdício. Os exportadores automotivos aproveitam os painéis ESG para documentar as reduções de Escopo 3 exigidas pelas montadoras globais.

Por Modelo de Implantação: As Plataformas em Nuvem Sustentam a Liderança
As soluções em nuvem detinham 80,09% das implantações de 2025 e estão projetadas para crescer a um CAGR de 26,52%, mantendo o mercado de frete digital da China firmemente orientado para a nuvem. A arquitetura multilocatária reduz os custos unitários e acelera o lançamento de funcionalidades, como previsões de demanda baseadas em inteligência artificial[4].
O setor de frete digital da China ainda hospeda sistemas locais entre empresas estatais com carga classificada ou regras rígidas de residência de dados. No entanto, as reformas de fluxo de dados transfronteiriços sob o Esquema de Proteção Multinível v2.0 aliviaram os riscos percebidos, desencadeando roteiros de migração mesmo entre embarcadores conservadores. As camadas de segurança compartilhadas ajudam os usuários de nuvem a mitigar o aumento nos prêmios de seguro cibernético.
Análise Geográfica
O Leste da China reteve 41,38% de participação em 2025 graças aos portos de Xangai, Ningbo e Qingdao e às densas redes de vias expressas que encurtam os trajetos de caminhão. Os feeds de dados em tempo real da comunidade portuária permitem que as plataformas da região prometam maior precisão de horários, sustentando a fidelidade dos exportadores apesar do congestionamento nos pátios. As compras vinculadas a ESG entre os clusters de eletrônicos costeiros aceleram a adoção digital à medida que as empresas buscam economias de carbono verificadas.
O Sudoeste da China apresenta o maior CAGR de 27,84% até 2031, impulsionado pelo Novo Corredor Internacional de Comércio Terra-Mar que canaliza as exportações de Chongqing diretamente para o Porto de Qinzhou no Golfo de Tonkin. As zonas-piloto provinciais testam o rastreamento de ativos Beidou em interconexões fluviais e ferroviárias e isentam as plataformas de taxas de licenciamento, reduzindo as barreiras de entrada. No entanto, as cooperativas de caminhoneiros locais desfrutam de subsídios preferenciais que ainda excluem os players nacionais, a menos que formem joint ventures.
O Centro e o Norte da China registram crescimento saudável, beneficiando-se da expansão manufatureira ao longo do eixo Zhengzhou-Wuhan e de melhores conexões do China Railway Express com a Europa. Os portos secos interiores integram alfândega e armazenagem alfandegada, reduzindo o desvio para os congestionados portos costeiros e aumentando a presença do mercado de frete digital da China no interior. O Nordeste da China fica ligeiramente atrás devido ao menor impulso industrial, mas se beneficia do desenvolvimento do hub marítimo de Dalian. O Noroeste da China fica para trás devido à baixa densidade populacional que reduz as densidades de frete, embora os investimentos da Iniciativa Cinturão e Rota construam gradualmente volumes de base.
Cenário Competitivo
Concentração do Mercado
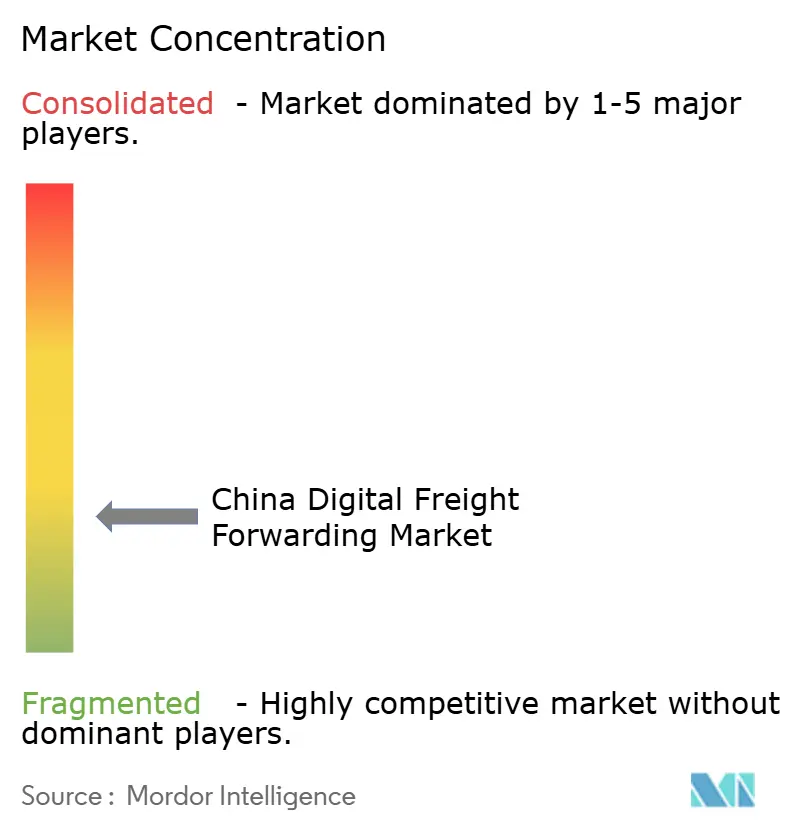
O mercado de frete digital da China permanece com baixa fragmentação. As plataformas nacionais oferecem cobertura multimodal e financiamento integrado, enquanto os players regionais se concentram em corredores ou commodities únicos. As vantagens de dados se acumulam para os líderes que incorporam feeds da comunidade portuária, sinais do Beidou e métricas de carbono em mecanismos de precificação, aprimorando a precisão das cotações e a rentabilidade das rotas.
A integração vertical é um tema definidor. A Full Truck Alliance agora agrupa financiamento comercial e contas de carbono para motoristas, fidelizando embarcadores que valorizam evidências ESG. Cainiao e SF Express implantam cargueiros e armazéns dedicados, proporcionando controle digital-físico híbrido que poucas startups puramente tecnológicas conseguem igualar. JD Logistics avança em experimentos com moeda estável para comprimir o custo e a latência de pagamentos transfronteiriços.
A fragmentação persiste onde as regras provinciais favorecem frotas locais ou onde cargas de nicho exigem conformidade especializada. Novos entrantes buscam microssegmentos como produtos químicos perigosos ou carga de projeto que comandam rendimentos premium. A consolidação é esperada à medida que os custos de segurança cibernética superam o capital de aplicativos menores, promovendo associações com proprietários de ativos ávidos por capacidade algorítmica.
Líderes do Setor de Frete Digital da China
-
Flexport
-
DHL
-
Full Truck Alliance
-
Kuhene+Nagel
-
SF Express
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: DHL Group e JD.com assinaram um Memorando de Entendimento para construir soluções logísticas de ponta a ponta para marcas alemãs e europeias que vendem na China por meio das plataformas da JD, incluindo tarifas aduaneiras preferenciais e esquemas de IVA para encomendas B2C da Europa para a China.
- Fevereiro de 2026: DHL Group apoiou novos desenvolvimentos de facilitação do comércio Reino Unido-China, permitindo acesso mais fácil das PMEs à China. Aprimora o posicionamento da DHL no despacho de frete transfronteiriço e nos serviços de consultoria para o comércio com destino à China.
- Janeiro de 2026: DHL Group apoiou novos desenvolvimentos de facilitação do comércio Reino Unido–China, permitindo acesso mais fácil das PMEs à China. Aprimora o posicionamento da DHL no despacho de frete transfronteiriço e nos serviços de consultoria para o comércio com destino à China.
- Setembro de 2025: Maersk delineou sua estratégia para a Grande China com foco em soluções logísticas integradas de ponta a ponta (oceânico, aéreo, intermodal, armazenagem e gestão da cadeia de suprimentos) adaptadas às necessidades do setor local, incluindo logística contratada e serviços de valor agregado em torno de sua instalação de atendimento principal em Lin Gang, Xangai, que integra armazenagem, alfândega e distribuição com visibilidade de estoque em tempo real.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de frete digital da China como as taxas brutas auferidas por transitários nativos digitais ou totalmente habilitados por software que organizam remessas oceânicas, aéreas, rodoviárias e ferroviárias, fornecendo cotações instantâneas, documentação sem papel e rastreamento em tempo real aos embarcadores. A receita de operadores logísticos tradicionais é contabilizada apenas quando todo o ciclo de reserva até a prova de entrega é executado por meio de um fluxo de trabalho digital integrado.
Remessas tratadas exclusivamente por telefone, fax ou e-mail sem uma plataforma de front-end são excluídas.
Visão Geral da Segmentação
- Por Modo de Transporte
- Oceânico
- Aéreo
- Rodoviário
- Ferroviário
- Por Porte de Empresa
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Setor de Uso Final
- Manufatura e Industrial
- Varejo e Comércio Eletrônico
- Automotivo
- Eletrônicos e Alta Tecnologia
- Saúde e Farmacêutico
- Agricultura e Perecíveis
- Outros
- Por Modelo de Implantação
- Plataformas Baseadas em Nuvem
- Soluções Locais
- Por Geografia
- Leste da China
- Sul da China
- Centro da China
- Norte da China
- Nordeste da China
- Sudoeste da China
- Noroeste da China
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos fundadores de plataformas digitais, gestores de comunidades portuárias e embarcadores de PMEs orientadas à exportação no Leste, Sul e Sudoeste da China. Suas percepções sobre taxas de adoção, valores médios de remessa e tendências de margem fecharam lacunas de dados e confirmaram estimativas de gabinete antes de finalizarmos as premissas.
Pesquisa de Gabinete
Extraímos indicadores macroeconômicos de comércio e logística do Departamento Nacional de Estatísticas, da Administração Geral das Alfândegas, do Ministério dos Transportes e do Centro de Informações da Rede de Internet da China para dimensionar os volumes de frete, as contagens de PMEs e o alcance da internet. Circulares de políticas da Federação Chinesa de Logística e Compras e projetos-piloto provinciais de logística inteligente mapearam os estímulos regulatórios e o financiamento. Registros de empresas, apresentações para investidores e imprensa de negócios de grande circulação esclareceram as taxas de captação das plataformas e os custos operacionais. Nossos analistas também consultaram o D&B Hoovers para pistas financeiras de empresas privadas e o Factiva para alertas de negócios, aprimorando os benchmarks. Essas referências são ilustrativas; muitas fontes adicionais apoiaram a coleta, validação e esclarecimento de dados.
Dimensionamento de Mercado e Previsão
Construímos um modelo combinado de cima para baixo e de baixo para cima. Os volumes nacionais de carga, os gastos com frete e as contagens de PMEs foram filtrados por meio de índices de adoção digital verificados e, em seguida, verificados em relação à receita amostrada das plataformas (preço médio de venda multiplicado pelo volume de remessas) para consistência. Os insumos principais incluem o crescimento do valor bruto de mercadoria do comércio eletrônico, o throughput de TEUs em Xangai e Ningbo-Zhoushan, a penetração de smartphones, o uso de sistemas de gestão de transporte em nuvem e as taxas de câmbio RMB-USD. A regressão multivariada com suavização ARIMA projeta os valores até 2030, enquanto a análise de cenários avalia choques tarifários ou de combustível. As lacunas no nível de rota foram preenchidas com proxies calibrados de corredores comparáveis.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo passam por revisão por pares, triagens de variância e, quando necessário, chamadas de acompanhamento. Os analistas da Mordor atualizam o conjunto de dados a cada ano, com atualizações intermediárias acionadas por eventos materiais para que os clientes sempre recebam a visão mais recente.
Por que a Linha de Base do Mercado de Frete Digital da China da Mordor Merece Confiança
As estimativas publicadas frequentemente diferem porque os provedores selecionam diferentes categorias de receita, fatores de adoção e cadências de atualização. Ao limitar o escopo a fluxos de trabalho verdadeiramente digitais e reverificar os drivers a cada doze meses, a Mordor Intelligence reduz essa dispersão.
Os principais fatores de lacuna em outros publicadores incluem a adição de corretagem de courier, o uso de multiplicadores estáticos de participação digital e a validação de campo infrequente.
Comparação de Benchmark
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Lacuna |
|---|---|---|
| 5,24 bilhões de USD (2025) | Mordor Intelligence | - |
| 8,80 bilhões de USD (2024) | Consultoria Global A | Adiciona corretagem de courier e seguro de remessa à receita de frete digital |
| 30,00 bilhões de USD (2024) | Empresa de Análise do Setor B | Combina o faturamento do frete tradicional e aplica uma participação digital fixa de 20% sem validação de campo |
A comparação mostra que nossa seleção disciplinada de variáveis, verificações primárias recorrentes e cálculos transparentes oferecem aos tomadores de decisão uma linha de base equilibrada em que podem confiar.
Principais Questões Respondidas no Relatório
Qual taxa de crescimento é esperada para o despacho de frete baseado em plataformas da China entre 2026 e 2031?
Uma taxa de crescimento anual composta de 24,55% está prevista, levando o valor de 6,30 bilhões de USD em 2026 para 18,88 bilhões de USD até 2031.
Qual modo de transporte atualmente gera mais receita para as plataformas?
O frete marítimo contribui com 65,46% da receita das plataformas em 2025 porque as exportações conteinerizadas dominam o mix comercial da China.
Por que os pequenos e médios exportadores estão adotando plataformas digitais de frete mais rapidamente?
As plataformas agregam capacidade, oferecem financiamento comercial automatizado e agora liquidam pagamentos em custódia de e-CNY em um dia, aliviando a pressão de caixa para as PMEs.
Qual região apresenta a expansão de mercado mais rápida?
O Sudoeste da China está avançando a um CAGR de 27,84% devido ao Novo Corredor Internacional de Comércio Terra-Mar e às zonas-piloto de apoio.
Como os Conhecimentos de Embarque Eletrônicos afetam a velocidade das transações?
Os eBLs reduzem as janelas de liquidação de até dez dias para menos de quarenta e oito horas, permitindo a transferência instantânea de título com suporte em blockchain.
Qual é o principal desafio de segurança cibernética para as empresas de SaaS logístico?
O rápido aumento dos prêmios de seguro cibernético força as plataformas a investir pesadamente em certificações e backups, comprimindo as margens de lucro.