
Tamanho e Participação do Mercado de Serviços de Suporte Técnico ao Cliente dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
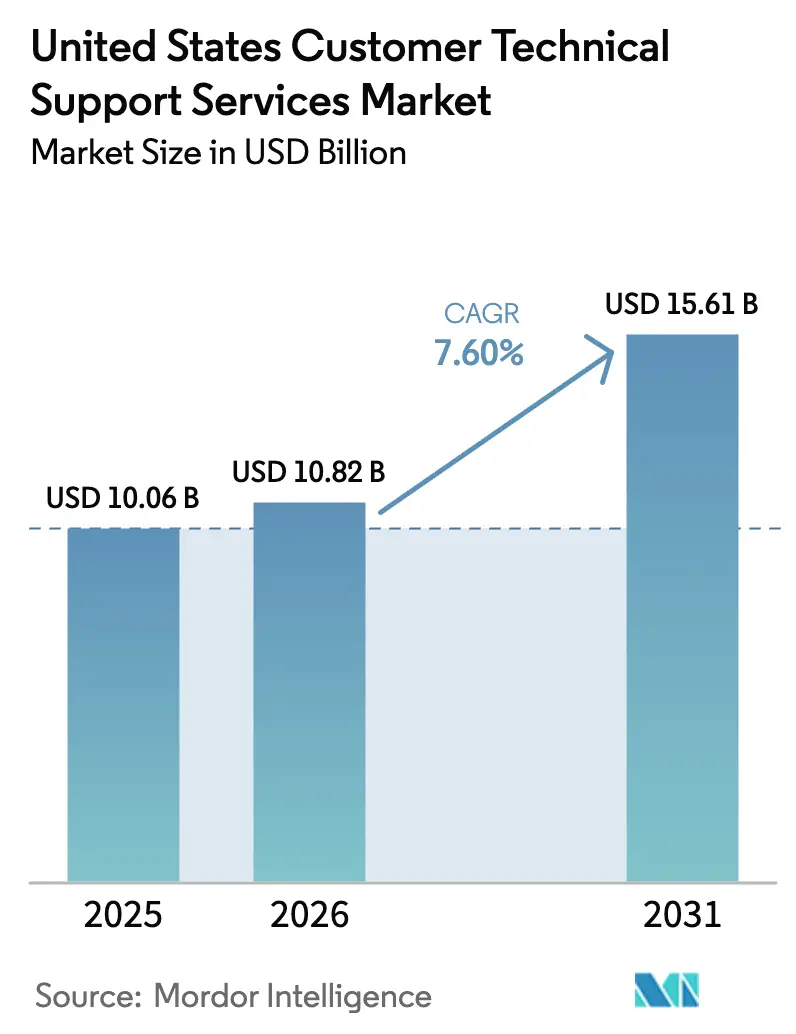
| Tamanho do mercado no ano base (2025) | 10.06 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.60 % |
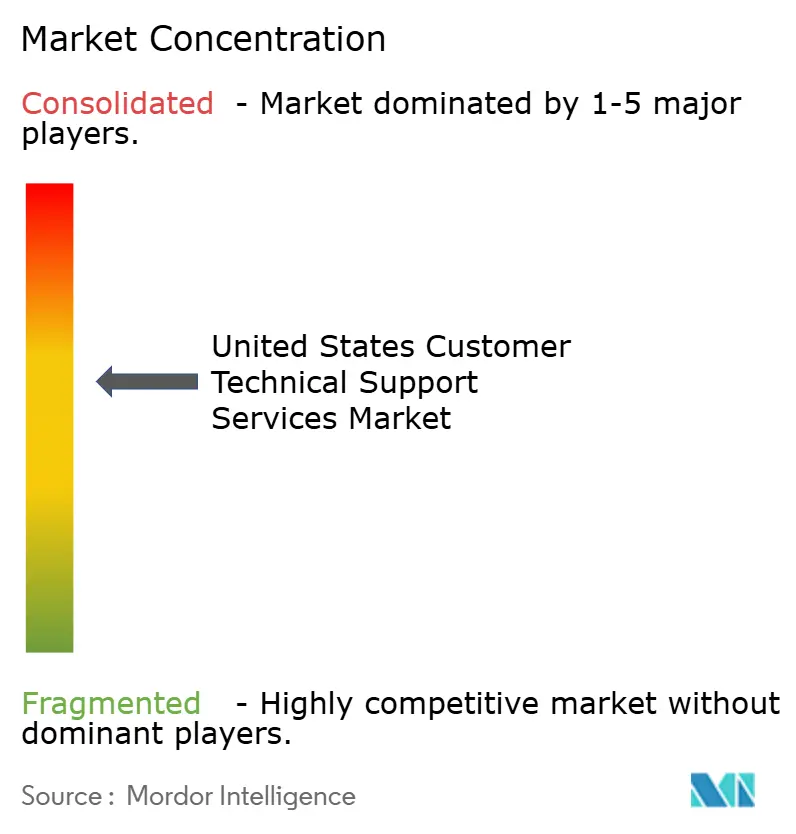
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Suporte Técnico ao Cliente dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de serviços de suporte técnico ao cliente em 2026 é estimado em USD 10,82 bilhões, crescendo a partir do valor de 2025 de USD 10,06 bilhões, com projeções para 2031 indicando USD 15,61 bilhões, crescendo a um CAGR de 7,60% no período de 2026 a 2031. O impulso provém da rápida adoção de dispositivos de casa inteligente, da expansão da cultura de trabalho remoto e da crescente adoção de diagnósticos preditivos baseados em IA. Computadores e laptops tradicionais continuam sendo o principal motor de carga de trabalho, mas os ecossistemas conectados de sala de estar estão aprofundando a demanda por assistência multidispositivo. Os modelos de entrega remota e online dominam porque reduzem o custo por chamado e ampliam o alcance geográfico, enquanto os pacotes de suporte por assinatura estão ancorando estratégias de receita recorrente. A intensidade competitiva é moderada, à medida que operadoras de telecomunicações, fabricantes de dispositivos e terceirizadores especializados correm para incorporar IA generativa nos fluxos de trabalho de resolução e garantir vantagens no encerramento na primeira chamada.
Principais Conclusões do Relatório
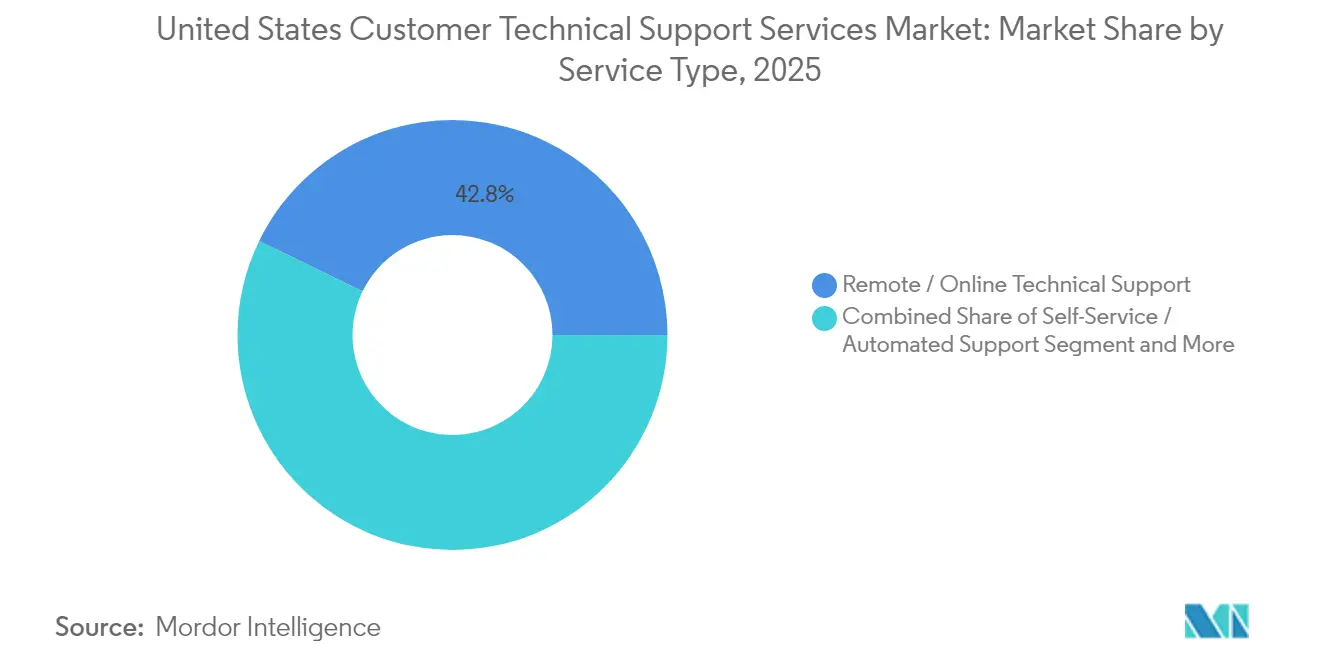
- Por tipo de serviço, o suporte técnico remoto e online liderou com 42,80% da participação do mercado de serviços de suporte técnico ao cliente em 2025, enquanto o autoatendimento e o suporte automatizado está projetado para expandir a um CAGR de 8,02% até 2031.
- Por tipo de dispositivo, computadores e laptops representaram uma fatia de 33,90% do tamanho do mercado de serviços de suporte técnico ao cliente em 2025, enquanto os dispositivos de casa inteligente estão crescendo mais rapidamente a um CAGR de 8,55% até 2031.
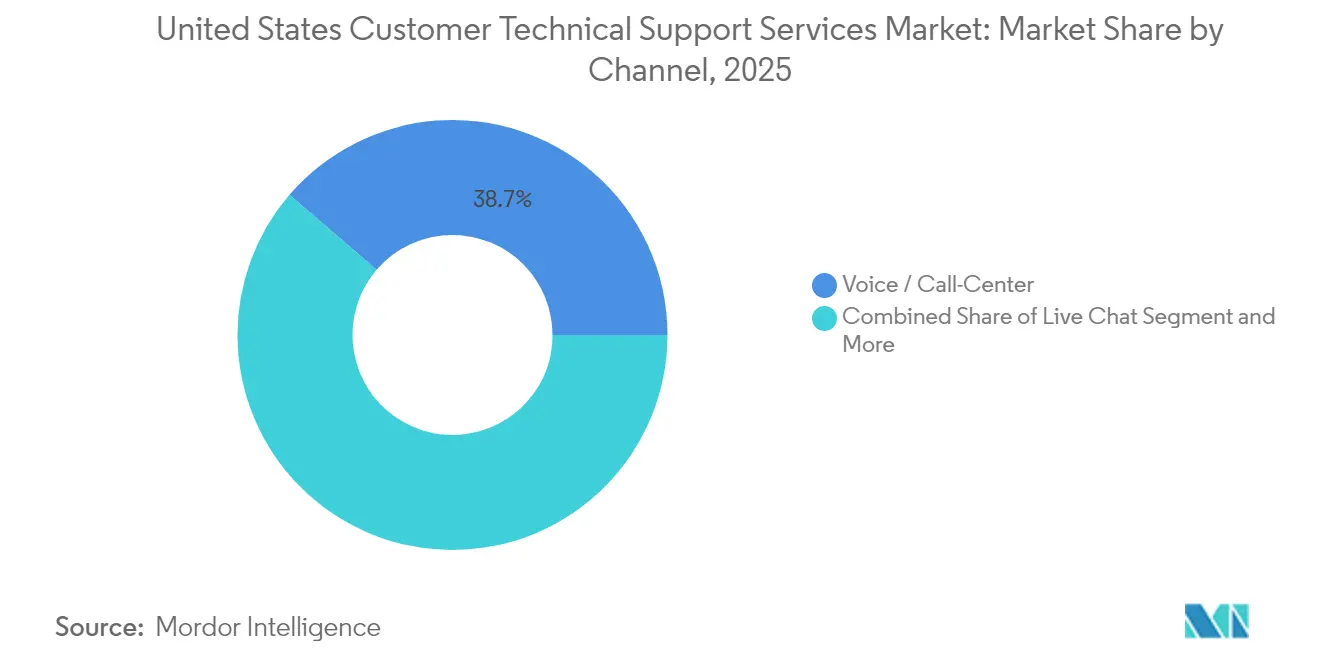
- Por canal, as interações por voz e central de atendimento mantiveram uma participação de 38,70% do tamanho do mercado de serviços de suporte técnico ao cliente em 2025, e o suporte por mídia social apresenta o maior crescimento a um CAGR de 8,18%.
- Por setor de usuário final, os consumidores residenciais detinham 54,10% da participação do mercado de serviços de suporte técnico ao cliente em 2025, porém as pequenas e médias empresas estão projetadas para registrar o CAGR mais forte de 7,78% durante o horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights do Mercado de Serviços de Suporte Técnico ao Cliente dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente necessidade de atualizações de software | +1.8% | Nacional, concentrado em polos tecnológicos | Médio prazo (2 a 4 anos) |
| Proliferação de dispositivos de casa inteligente | +2.1% | Nacional, maior adoção em áreas suburbanas | Longo prazo (≥ 4 anos) |
| Crescente complexidade da eletrônica de consumo | +1.5% | Nacional, distribuição uniforme | Médio prazo (2 a 4 anos) |
| Expansão da cultura de trabalho remoto | +1.4% | Nacional, concentrado em áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Adoção de diagnósticos preditivos com IA | +0.9% | Nacional, adoção inicial em segmentos empresariais | Longo prazo (≥ 4 anos) |
| Ascensão dos pacotes de suporte técnico por assinatura | +0.8% | Nacional, maior penetração em dados demográficos afluentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Dispositivos de Casa Inteligente
As instalações de casas inteligentes estão remodelando a demanda por suporte, à medida que os domicílios lidam com problemas de compatibilidade de dispositivos, cibersegurança e desempenho de rede. Termostatos, câmeras e eletrodomésticos conectados à IoT agora exigem técnicos capazes de lidar com a interoperabilidade entre múltiplos protocolos e plataformas. As soluções de casa inteligente vinculadas à saúde para monitoramento remoto de pacientes amplificam os requisitos de conformidade em torno do tratamento de dados conforme a HIPAA. Fornecedores como a Mavenoid introduziram protocolos especializados para equipamentos de nível médico, sinalizando uma necessidade mais profunda de profissionais de suporte certificados. Essas dinâmicas estão elevando os volumes de chamados e prolongando os tempos médios de atendimento para chamadas residenciais.[1]Absalom E. Ezugwu, "Casas Inteligentes do Futuro," Transactions on Emerging Telecommunications Technologies, wiley.com
Crescente Complexidade da Eletrônica de Consumo
Os fabricantes de hardware incorporam recursos de IA, conectividade em nuvem e aplicativos por assinatura nos dispositivos, transformando o atendimento pós-compra em um relacionamento contínuo. Atualizações de firmware, ajuste de algoritmos e consultas sobre privacidade de dados frequentemente convergem em um único caso, gerando fluxos de trabalho de múltiplas camadas. A transição da Apple para o AppleCare+ exclusivamente por assinatura ressalta uma mudança de reparos episódicos para a gestão do ciclo de vida.[2]Charles Martin, "Apple abandona o AppleCare+ pré-pago por múltiplos anos, mas mantém a opção de assinatura," AppleInsider, appleinsider.com À medida que a IA avança, as equipes de suporte precisam lidar com questões sobre desempenho de modelos, personalização e consentimento, aumentando as obrigações de treinamento e os tempos de resolução.
Expansão da Cultura de Trabalho Remoto
A penetração do trabalho remoto aumentou de 19,9% para 23,6% em âmbito nacional, elevando a demanda por suporte que se estende além dos firewalls do escritório para as redes domésticas. Os agentes técnicos agora são solicitados a otimizar configurações de malha Wi-Fi, proteger endpoints de VPN e integrar pacotes de produtividade em sistemas operacionais mistos. Os fornecedores estão investindo em diagnósticos por compartilhamento de tela e kits de autoinstalação que reduzem as visitas técnicas ao local, garantindo ao mesmo tempo a conformidade com as políticas corporativas de cibersegurança. A tendência de força de trabalho distribuída está, portanto, ancorando o design de suporte com prioridade remota.[3]Equipe Editorial da Lumenalta, "7 Exemplos de Análises Preditivas em Serviços ao Cliente," Lumenalta, lumenalta.com
Adoção de Diagnósticos Preditivos com IA
A análise preditiva está transformando o suporte de reativo para proativo, ao identificar anomalias antes que os usuários registrem chamados. Modelos de aprendizado de máquina categorizam problemas, acionam correções automatizadas e priorizam casos de alto risco, reduzindo o tempo de inatividade e diminuindo o tempo médio de atendimento em até 75%. A implantação bem-sucedida requer telemetria de alta qualidade, KPIs claros e uma força de trabalho qualificada em interpretação de dados. O investimento nessas plataformas está crescendo à medida que os fornecedores buscam ganhos na resolução no primeiro contato e diferenciação na experiência do cliente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente fraude relacionada ao suporte técnico | -1.2% | Nacional, concentrado em dados demográficos vulneráveis | Curto prazo (≤ 2 anos) |
| Altos custos de mão de obra e conformidade | -0.9% | Nacional, maior impacto em setores regulamentados | Médio prazo (2 a 4 anos) |
| Preocupações com privacidade de dados em diagnósticos remotos | -0.7% | Nacional, aplicação mais rigorosa na Califórnia | Médio prazo (2 a 4 anos) |
| Autoatendimento canibalizando o suporte pago | -1.1% | Nacional, acelerado em dados demográficos com alta familiaridade tecnológica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Fraude Relacionada ao Suporte Técnico
As perdas dos consumidores com golpes ultrapassaram USD 175 milhões em 2023, levando a Comissão Federal de Comércio a endurecer as regras de telemarketing e impor obrigações mais rígidas de manutenção de registros nas chamadas de suporte receptivo. Táticas fraudulentas de clonagem de voz e deepfake corroem a confiança e levam os fornecedores legítimos a adotar autenticação multifator, canais verificados e detecção de fraudes em tempo real. Os gastos com conformidade estão aumentando, especialmente para terceirizadores que atendem segmentos de idosos ou de baixa alfabetização.
Autoatendimento Canibalizando o Suporte Pago
Chatbots de IA e bases de conhecimento agora lidam com 30 a 40% dos chamados com maior precisão e tempo de resposta mais rápido do que a triagem manual. Embora isso eleve a satisfação do cliente para consultas rotineiras, reduz os volumes faturáveis de agentes humanos e comprime as margens das empresas. As estratégias dos fornecedores, portanto, equilibram a automação com assistência humana premium para questões complexas, reconhecendo que 71% dos usuários ainda preferem ajuda humana quando a resolução de problemas escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O Suporte Remoto Mantém a Liderança
A assistência remota e online representou 42,80% do tamanho do mercado de serviços de suporte técnico ao cliente em 2025, refletindo seu alcance econômico e compatibilidade com padrões de trabalho distribuídos. Programas impulsionados por assinatura, como o AppleCare+ e os planos de associação da Best Buy, melhoram o valor vitalício ao agrupar acesso prioritário, gestão de sinistros e substituição de dispositivos. O segmento de autoatendimento e suporte automatizado, crescendo a um CAGR de 8,02%, beneficia-se da IA conversacional e dos tutoriais em vídeo que resolvem problemas simples sem a intervenção de um agente. O suporte presencial continua sendo crucial para implantações de infraestrutura empresarial e falhas de hardware intrincadas, enquanto o suporte gerenciado terceirizado ganha força entre as PMEs com restrições orçamentárias que buscam talentos especializados. Os fornecedores que combinam diagnósticos remotos com serviços de campo garantem contratos mais duradouros, especialmente em setores regulamentados que exigem verificação física.
A transição para a manutenção preditiva já está remodelando a composição dos chamados. Os mecanismos de IA identificam irregularidades de firmware, provocando um alcance preventivo que evita falhas e reduz os custos de garantia. À medida que essas capacidades amadurecem, espera-se que a resolução remota alcance 70% do total de chamados até 2030, consolidando sua dominância de mercado e ampliando a diferença em relação aos modelos puramente reativos.


Por Tipo de Dispositivo: A Aceleração da Casa Inteligente Supera a Computação Tradicional
Computadores e laptops detinham 33,90% da participação do mercado de serviços de suporte técnico ao cliente em 2025, ligados ao seu papel fundamental em produtividade e jogos. Os dispositivos de casa inteligente, no entanto, registram o CAGR mais rápido de 8,55% até 2031, à medida que os domicílios adotam termostatos conectados, videoporteiros e assistentes de voz. Esses ecossistemas geram conflitos entre dispositivos que elevam a complexidade da resolução de problemas. Smartphones e tablets ocupam um nicho maduro, porém estável, com chamadas centradas em atualizações de sistema operacional, sincronização em nuvem e permissões de aplicativos. A eletrônica de consumo, como televisores e consoles, apresenta crescimento moderado, impulsionado pelas integrações de serviços de streaming e pelo crescente engajamento com esportes eletrônicos.
Dispositivos vestíveis e sensores de IoT auxiliares ampliam o escopo do suporte para dados de saúde e conformidade com privacidade. As considerações sobre a HIPAA ganham importância quando os hubs de casa inteligente interagem com soluções de monitoramento remoto de pacientes. Os fornecedores que certificam técnicos em protocolos de dispositivos médicos e padrões de criptografia obtêm vantagem ao conquistar pagadores de planos de saúde e grupos hospitalares.
Por Canal: A Voz Domina, mas os Canais Digitais Crescem Rapidamente
As interações por voz retiveram 38,70% do tamanho do mercado de serviços de suporte técnico ao cliente em 2025, pois os chamadores buscam reasseguramento em tempo real para questões complexas. O investimento em assistência ao agente guiada por IA e em sistemas de resposta interativa de voz com linguagem natural está elevando a resolução na primeira chamada acima de 90% para os principais players, como o Projeto 624 da Verizon. E-mail e chat ao vivo continuam a preencher a lacuna entre a conveniência assíncrona e a resolução detalhada de problemas, enquanto o suporte no aplicativo incorpora ajuda contextual diretamente nas interfaces de software.
O suporte por mídia social, crescendo a um CAGR de 8,18%, atende a consumidores nativos digitais que esperam um engajamento rápido com as marcas em plataformas públicas. Os fornecedores devem equilibrar a transparência com as obrigações de privacidade de dados, pois informações sensíveis frequentemente surgem em tópicos abertos. A IA generativa está permitindo a análise de sentimentos que prioriza escalonamentos e orienta os agentes em direção a resoluções empáticas.
Por Setor de Usuário Final: O Impulso das PMEs Reconfigura a Demanda
Os consumidores residenciais contribuíram com 54,10% da receita de 2025, ressaltando a onipresença dos domicílios com múltiplos dispositivos. As pequenas e médias empresas, avançando a um CAGR de 7,78%, acolhem a expertise terceirizada que acompanha as migrações para a nuvem, as auditorias de segurança e a conformidade específica do setor. Seus modelos de pessoal enxuto amplificam o apelo das assinaturas gerenciadas que agrupam cobertura de hardware, atualizações de software e monitoramento de cibersegurança. As grandes empresas continuam a adquirir serviços de alto nível, concentrando-se em análises baseadas em IA, orquestração de nuvem híbrida e acordos de nível de serviço globais.
As diferenças entre as necessidades das grandes empresas e das PMEs estão se ampliando. As grandes empresas exigem planejamento estratégico de roteiro, governança de IA e arquiteturas de segurança de confiança zero, enquanto as PMEs priorizam a acessibilidade, a implantação rápida e painéis consolidados que simplificam a supervisão. Os portais de fornecedores que oferecem opções de serviço em camadas, portanto, adaptam a profundidade do envolvimento à maturidade organizacional.
Análise Geográfica
As dinâmicas regionais espelham os padrões de adoção de tecnologia e a disponibilidade de infraestrutura. Polos costeiros como o Vale do Silício, Seattle e Austin apresentam a maior densidade de chamados devido à concentração de dispositivos e à adoção antecipada dos ecossistemas de casa inteligente. Essas áreas metropolitanas também abrigam clusters de trabalhadores remotos cuja dependência de ferramentas de colaboração em nuvem aumenta a complexidade do suporte. As regiões suburbanas testemunham uma demanda crescente à medida que os domicílios modernizam a fiação tradicional com redes Wi-Fi em malha e sistemas de segurança inteligentes.
As variações regulatórias introduzem encargos de conformidade divergentes. A Lei de Privacidade do Consumidor da Califórnia eleva os requisitos de documentação e consentimento para diagnósticos remotos, levando os fornecedores a implantar protocolos mais rígidos de tratamento de dados para chamados da costa oeste. A incidência de fraudes tende a ser maior em estados com populações idosas mais numerosas, exigindo campanhas de conscientização direcionadas e verificação multifator no primeiro contato.
O investimento em infraestrutura está mitigando as lacunas históricas de serviço. A prevista aquisição de USD 20 bilhões da Frontier Communications pela Verizon visa estender a fibra óptica a 25 milhões de imóveis em 31 estados, desbloqueando suporte remoto de maior largura de banda e menor latência para resolução de problemas baseada em realidade aumentada. Os pools de talentos também influenciam a cobertura: regiões com densa rede de ensino superior fornecem técnicos prontos, enquanto as áreas rurais enfrentam dificuldades de recrutamento, levando os fornecedores a modelos de agentes virtuais centralizados.
Panorama regulatório
As operações de suporte técnico ao cliente nos EUA se enquadram em uma combinação de regras de modernização de telecomunicações e requisitos transversais de cibersegurança, privacidade e proteção ao consumidor que afetam o diagnóstico remoto, a verificação de identidade e a manutenção de registros. Em março de 2026, a Federal Communications Commission (FCC) adotou um Report and Order (FCC 26-19) destinado a acelerar a modernização de rede para infraestrutura totalmente IP, e em abril de 2026 finalizou um Report and Order que simplifica as regras de descontinuação da transição tecnológica, apoiando as operadoras à medida que aposentam serviços legados que muitos programas de suporte ainda solucionam.
No aspecto de segurança, os padrões e diretrizes federais moldam cada vez mais as expectativas de aquisição e entrega para centrais de suporte empresariais e do setor público. O NIST publicou o SP 800-172 Rev. 3 em maio de 2026, com requisitos de segurança aprimorados para proteger Informações Não Classificadas Controladas em sistemas não federais, seguido pelo SP 800-70r5 (maio de 2026) sobre listas de verificação de configuração segura e pelo SP 800-18r2 (junho de 2026) sobre planos de gestão de riscos de segurança, privacidade e cadeia de suprimentos de cibersegurança. Essas atualizações elevam o padrão de conformidade para provedores que lidam com acesso remoto, telemetria e configuração de dispositivos em ambientes de clientes regulados.
Análise da cadeia de valor
A cadeia de valor começa com fabricantes de equipamentos originais (OEMs), operadoras de telecomunicações, fornecedores de software e varejistas que definem os direitos de suporte (garantia, pacotes de assinatura e SLAs empresariais) e instrumentam produtos com registros e diagnósticos que permitem a resolução remota. A entrega é realizada por meio de uma combinação de centrais de atendimento internas e terceirizadas especializadas, apoiadas por plataformas CCaaS, gestão de conhecimento, ferramentas de força de trabalho e redes de serviço de campo para casos que não podem ser resolvidos remotamente, enquanto os hyperscalers fornecem cada vez mais a infraestrutura de IA e dados que impulsiona a assistência a agentes, a automação e o roteamento.
Parcerias recentes mostram como as plataformas de IA e os integradores de serviços estão se tornando dependências upstream para o desempenho do suporte. A Optimum expandiu sua colaboração com a Google Cloud em maio de 2025 para aplicar os modelos Vertex AI e Gemini na automação de consultas e na assistência a agentes, e a Verizon lançou iniciativas de experiência do cliente baseadas em IA em junho de 2025 usando o Google Cloud Gemini, incluindo cobertura expandida de chat em tempo real e um programa de escalonamento para questões complexas. Em terceirização empresarial e serviços gerenciados, a Cognizant expandiu sua parceria com a Lineage em julho de 2025 para aplicar IA agêntica e análise preditiva no atendimento ao cliente, enquanto a Ricoh USA gerenciou o suporte técnico e o cumprimento de garantias da AMETEK ESP (acordo finalizado em abril de 2024), ilustrando como provedores terceirizados absorvem etapas de triagem e cumprimento para reduzir os tempos de resposta.
Cenário Competitivo
A estrutura de mercado é moderadamente fragmentada. Marcas integradas de hardware e software, como Apple, Microsoft e Dell, garantem fidelidade por meio de ecossistemas proprietários e programas de garantia integrados. Empresas especializadas em serviços, incluindo Geek Squad e Asurion, competem com base na cobertura nacional e na expertise agnóstica de dispositivos, enquanto terceirizadores de processos de negócios como Concentrix e HCLTech aproveitam as economias de escala para oferecer suporte omnicanal a clientes empresariais.
A capacidade em IA é o principal campo de batalha. O fluxo de trabalho alimentado pelo Gemini da Verizon reporta 95 a 96% de resolução na primeira chamada, reduzindo os minutos dos agentes e aumentando a satisfação. HCLTech e Microsoft estão codesenvolvendo manuais de IA generativa que incorporam prompts de "próxima melhor ação" nas telas dos agentes, reduzindo o tempo de treinamento e padronizando a qualidade. A atividade de fusões e aquisições está se acelerando: a aquisição da WNS pela Capgemini por USD 3,3 bilhões amplia seu portfólio de Operações Inteligentes, enquanto a compra da HashiCorp pela IBM por USD 6,4 bilhões fortalece o suporte à nuvem híbrida para cargas de trabalho regulamentadas.
Líderes do Setor de Serviços de Suporte Técnico ao Cliente dos Estados Unidos
Infosys Limited
HCL Technologies
Accenture plc
Tata Consultancy Services
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A oportunidade está se ampliando para provedores que transformam em produto o diagnóstico remoto seguro e habilitado por IA, mantendo caminhos claros para assistência humana. O crescente escrutínio sobre transparência e proteção ao consumidor em torno da IA nas interações de serviço abre espaço para modelos operacionais compatíveis, particularmente para programas de suporte a consumidores e PMEs de alto volume que dependem de automação. Em julho de 2026, a FTC propôs uma declaração de política esclarecendo que a Seção 5 do FTC Act abrange alegações enganosas sobre IA, o que aumenta os riscos em relação a como os provedores de suporte comercializam as capacidades de chatbot e como divulgam a automação nas interações com clientes.
Uma segunda oportunidade é a modernização dos modelos operacionais e das ferramentas, à medida que o comportamento do cliente muda em direção a ferramentas de IA generativa externas para autorresolução, o que afeta os padrões de desvio e escalonamento. Provedores que integram assistência a agentes, roteamento inteligente e colaboração multifuncional (swarming) podem capturar casos complexos que transbordam do uso de IA generativa de terceiros, ao mesmo tempo em que documentam divulgações e fluxos de escalonamento alinhados a propostas como o CHATBOT Act (H.R. 7985, apresentado em março de 2026) e iniciativas estaduais como a AB-1609 da Califórnia sobre divulgação de chatbots e acesso a um agente humano. Essas mudanças também reforçam a demanda por configurações de segurança padronizadas e controles de risco de cadeia de suprimentos alinhados às publicações mais recentes do NIST (SP 800-172 Rev. 3, SP 800-70r5 e SP 800-18r2), quando as equipes de suporte gerenciam acesso remoto privilegiado e alterações de configuração.
Desenvolvimentos recentes do setor
- Junho de 2026: a HCLTech lançou uma versão aprimorada de sua solução Fluid Contact Center com a Cisco, adicionando capacidades de IA e nuvem para o engajamento do cliente. A atualização fortalece a pilha de transformação de centrais de atendimento da HCLTech para empresas que migram para fluxos de trabalho modernos de CCaaS e agentes orientados por IA.
- Setembro de 2025: a Tata Consultancy Services fez parceria com a Vodafone Idea para implementar uma plataforma de sistema de suporte empresarial baseada em IA (TCS HOBS) para melhorar a personalização e a automação na experiência do cliente. A implantação destaca como as operadoras de telecomunicações estão usando plataformas habilitadas por IA para reformular operações de serviço e reduzir atritos em ambientes de suporte de alto volume.
- Agosto de 2024: a Infosys expandiu sua colaboração com a ServiceNow para fornecer serviços gerenciados de ponta a ponta apoiados por sua solução ESM Cafe habilitada por IA. A iniciativa amplia a entrega liderada pela Infosys para operações de gestão de serviços e suporte ao cliente em uma plataforma de fluxo de trabalho empresarial amplamente utilizada.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange serviços pagos prestados a clientes nos EUA para solucionar, diagnosticar e resolver problemas com dispositivos e software relacionado. Ele abrange canais como voz, chat, e-mail, redes sociais e suporte no aplicativo, incluindo visitas presenciais, suporte remoto, automação de autoatendimento e entrega gerenciada ou terceirizada.
Exclusões de escopo: excluímos o atendimento geral ao cliente que não é de natureza técnica, bem como o trabalho de central de suporte de TI interna realizado apenas para os próprios funcionários de uma empresa.
Visão geral da segmentação
- Por Tipo de Serviço
- Suporte Técnico Presencial
- Suporte Técnico Remoto / Online
- Autoatendimento / Suporte Automatizado
- Suporte Técnico Gerenciado (Terceirizado)
- Por Tipo de Dispositivo
- Computadores e Laptops
- Smartphones e Tablets
- Dispositivos de Casa Inteligente
- Eletrônica de Consumo (TV, Consoles)
- Outros (Dispositivos Vestíveis, IoT)
- Por Canal
- Voz / Central de Atendimento
- Chat ao Vivo
- Mídia Social
- Suporte no Aplicativo
- Por Setor de Usuário Final
- Consumidores Residenciais
- Pequenas e Médias Empresas
- Grandes Empresas
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para ancorar o modelo em sinais reais de demanda nos EUA por assistência técnica em dispositivos de consumo e empresariais. Analisamos estatísticas e diretrizes públicas, como dados ocupacionais do US Bureau of Labor Statistics, indicadores empresariais e de serviços do US Census, publicações da Federal Communications Commission para contexto de serviços de telecomunicações e séries de preços e gastos do Bureau of Economic Analysis, quando relevante. Também utilizamos fontes públicas como registros da SEC, apresentações a investidores e imprensa de reputação para entender as mudanças no mix de serviços em direção ao suporte remoto, autoatendimento e entrega gerenciada.
Para testar a escala sob estresse, os dados foram cruzados com bancos de patentes para tendências de automação, avisos de contratação pública em que o suporte técnico está incluído nos contratos, e indicadores amplos de embarques ou base instalada de computadores, smartphones e dispositivos conectados de canais oficiais ou associativos. Uma assinatura paga para dados financeiros de empresas e inteligência de notícias foi usada seletivamente para padronizar as divulgações de receita dos provedores e acompanhar grandes vitórias contratuais ou mudanças operacionais. Esta lista não é exaustiva, e muitas outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas com provedores de serviços, equipes de suporte gerenciado, parceiros de canal e líderes de operações do lado comprador que supervisionam a entrega de suporte e os orçamentos. Essas conversas foram usadas para confirmar os limites de escopo do serviço, os movimentos típicos de preços por canal, e como o autoatendimento e o diagnóstico por IA estão mudando os volumes de chamados e os padrões de escalonamento entre usuários residenciais, PMEs e grandes empresas.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 29% | Executivos C-level (CXOs): 14% |
| Nível médio: 56% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 15% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a base instalada de dispositivos e a intensidade de uso são traduzidas em um pool de demanda de suporte endereçável, depois filtrado pela penetração de suporte pago, mix de canais e taxas de terceirização nos Estados Unidos. Utilizamos indicadores de mercado como volumes de chamados por coorte de dispositivo ativo, a divisão entre resolução remota e presencial, padrões médios de atendimento e escalonamento, e o ritmo de adoção de autoatendimento e diagnóstico automatizado capaz de desviar problemas básicos.
Esses totais foram então corroborados usando aproximações bottom-up seletivas, incluindo taxas de execução de receita de provedores amostrados, verificações de canal sobre preços de contrato, e uma lógica simples de volume vezes preço médio para grupos-chave de dispositivos, como computadores e laptops, smartphones e tablets, e dispositivos de casa inteligente. Quando as divulgações de provedores menores eram escassas, as lacunas foram tratadas com benchmarks de grupos de pares e faixas de sensibilidade, que foram validadas novamente por meio de entrevistas. As previsões foram produzidas usando análise de cenários apoiada por uma visão leve de regressão multivariada, na qual fatores como o crescimento de dispositivos conectados, cargas de suporte ao trabalho remoto, apetite por terceirização e pressão de preços por canal foram ajustados para alinhar-se às expectativas de especialistas.
Validação de dados e ciclo de atualização
Os resultados são verificados por triangulação, na qual os resultados do modelo são comparados com indicadores independentes, como tendências de contratação de provedores, direção reportada da receita de serviços e mudanças no desvio de chamados por automação. Os valores discrepantes são revisados em uma segunda etapa, e recontatamos os entrevistados quando uma premissa-chave se altera, por exemplo, uma mudança visível no mix de terceirização ou uma variação acentuada nos preços de suporte remoto.
Antes da aprovação final, o conjunto de dados e as fórmulas passam por uma revisão analítica em múltiplas etapas, para que as premissas de unidade, o momento cambial e o mapeamento de anos permaneçam consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma verificação final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado de serviços de suporte técnico ao cliente dos Estados Unidos da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para serviços de suporte técnico ao cliente nos EUA podem variar bastante, mesmo quando o tema parece semelhante, porque o escopo subjacente e as regras de contagem raramente são idênticos. As diferenças geralmente decorrem do que é tratado como suporte técnico versus atendimento geral ao cliente, de como a automação de autoatendimento é monetizada, e se as visitas presenciais e a entrega gerenciada ou terceirizada são contadas de forma consistente.
As maiores lacunas tendem a surgir em torno do suporte empacotado que é vendido junto com dispositivos ou planos de telecomunicações, e em torno de saber se o suporte de autoatendimento e automatizado é contado apenas quando constitui um item de linha de serviço pago. Algumas estimativas também aplicam um crescimento agressivo de preços entre os canais de voz e digital sem validá-lo por meio de verificações de contrato, enquanto outras convertem contratos multianuais em valor anual de formas diferentes. Contar apenas serviços pagos de resolução técnica entre canais, e vincular volumes a coortes de dispositivos e taxas de terceirização, é o que mantém o total de 2025 alinhado a sinais de demanda mensuráveis, uma escolha aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,06 bilhões de USD (2025) | |
| Associação Setorial A | 8,90 bilhões de USD (2025) | Utiliza uma definição mais restrita, que tende a favorecer o suporte terceirizado no estilo de central de atendimento, e frequentemente exclui visitas técnicas presenciais e suporte pago vinculado a coortes de casa inteligente e eletrônicos de consumo. |
| Consultoria Regional B | 11,70 bilhões de USD (2025) | Parece incorporar o atendimento não técnico ao cliente e operações de CX mais amplas ao total, e aplica uma progressão de preços presumida mais alta entre os canais sem validação clara por meio de verificações de contrato e canal. |
A diferença entre os números publicados se deve principalmente ao que é contado como suporte técnico, e a como o suporte empacotado e automatizado é tratado em termos de receita. Nossa abordagem permanece rastreável porque o total pode ser reconstruído a partir de pools de demanda de dispositivos, mix de canais e penetração de serviços pagos, e então é verificado quanto à consistência com divulgações de provedores e feedback do lado comprador.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços de suporte técnico ao cliente nos Estados Unidos?
O mercado é avaliado em USD 10,82 bilhões em 2026.
Com que velocidade se espera que o mercado de serviços de suporte técnico ao cliente cresça?
Projeta-se que avance a um CAGR de 7,60%, atingindo USD 15,61 bilhões até 2031.
Qual tipo de serviço lidera o mercado?
O suporte técnico remoto e online detém a maior participação de 42,80%.
Qual categoria de dispositivo está crescendo mais rapidamente?
Os dispositivos de casa inteligente registram o maior CAGR de 8,55% devido à crescente adoção de IoT.
Página atualizada pela última vez em:



