
Tamanho e Participação do Mercado de Serviços de TI da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
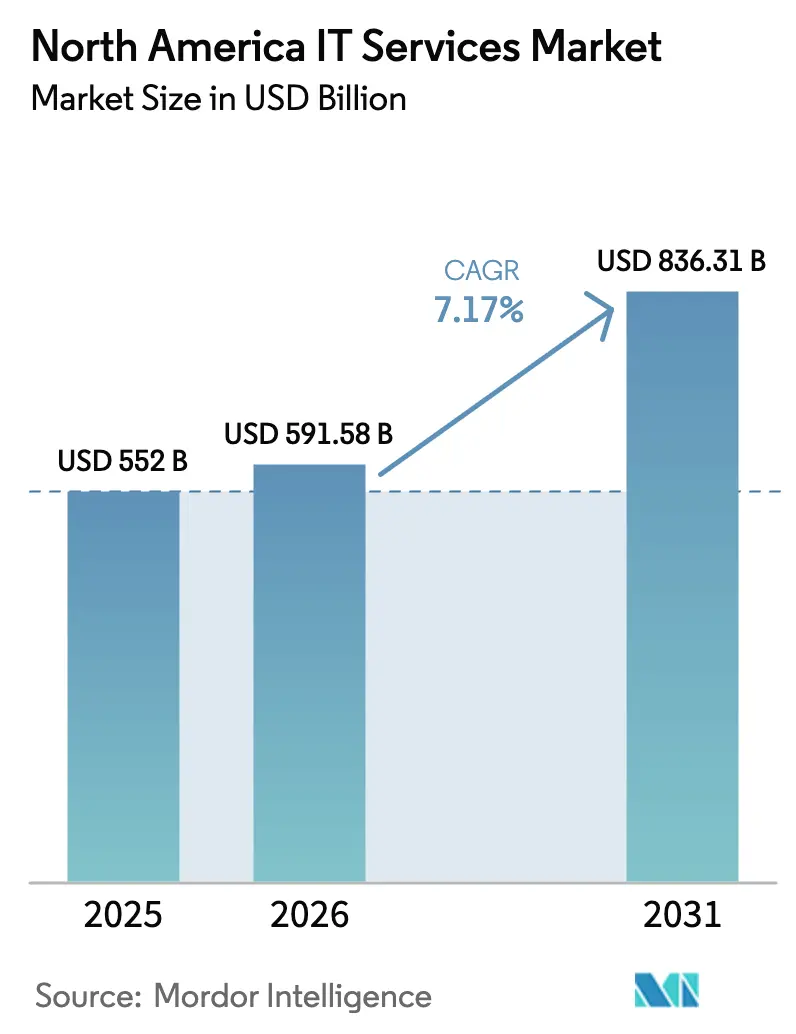
| Tamanho do mercado no ano base (2025) | 552 Bilhões de dólares |
| Tamanho do Mercado (2026) | 591.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 836.31 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.17 % |
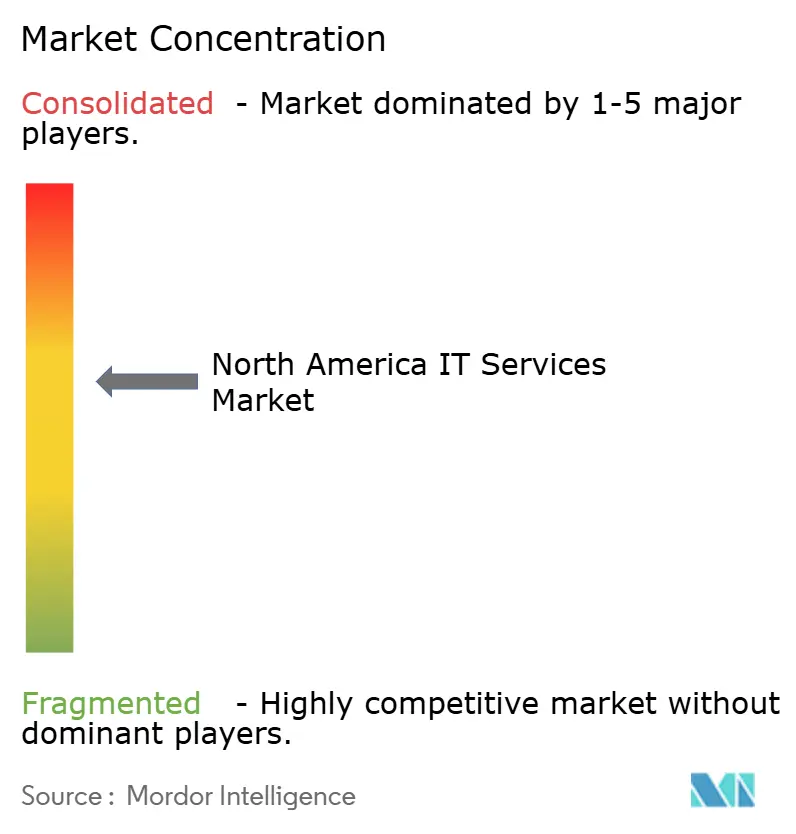
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de TI da América do Norte por Mordor Intelligence
O tamanho do mercado de Serviços de TI da América do Norte foi avaliado em USD 552 bilhões em 2025 e estima-se que cresça de USD 591,58 bilhões em 2026 para atingir USD 836,31 bilhões até 2031, a um CAGR de 7,17% durante o período de previsão (2026-2031). Investimentos empresariais recordes em migração para a nuvem em larga escala, adoção intensificada de plataformas habilitadas por IA e implantações generalizadas de confiança zero sustentam esse impulso. A América do Norte representa 40% dos gastos globais em TI e registrou um aumento de 10,2% em 2025, destacando a centralidade da região para a transformação digital mundial. Os conselhos de administração estão exigindo projetos de tecnologia que se traduzam diretamente em aumento de receita ou redução de custos, direcionando contratos para fornecedores que possam vincular a entrega técnica a resultados mensuráveis. Centros de talentos próximos na América Latina, oferecendo economia de 25% a 40% em comparação com as tarifas dos EUA, estão aliviando a escassez de competências, preservando a colaboração em tempo real. Ameaças cibernéticas elevadas, mandatos de soberania de dados em evolução e custos de capital mais altos introduzem complexidade de execução, mas simultaneamente criam oportunidades de assessoria para fornecedores especializados em conformidade.
Principais Conclusões do Relatório
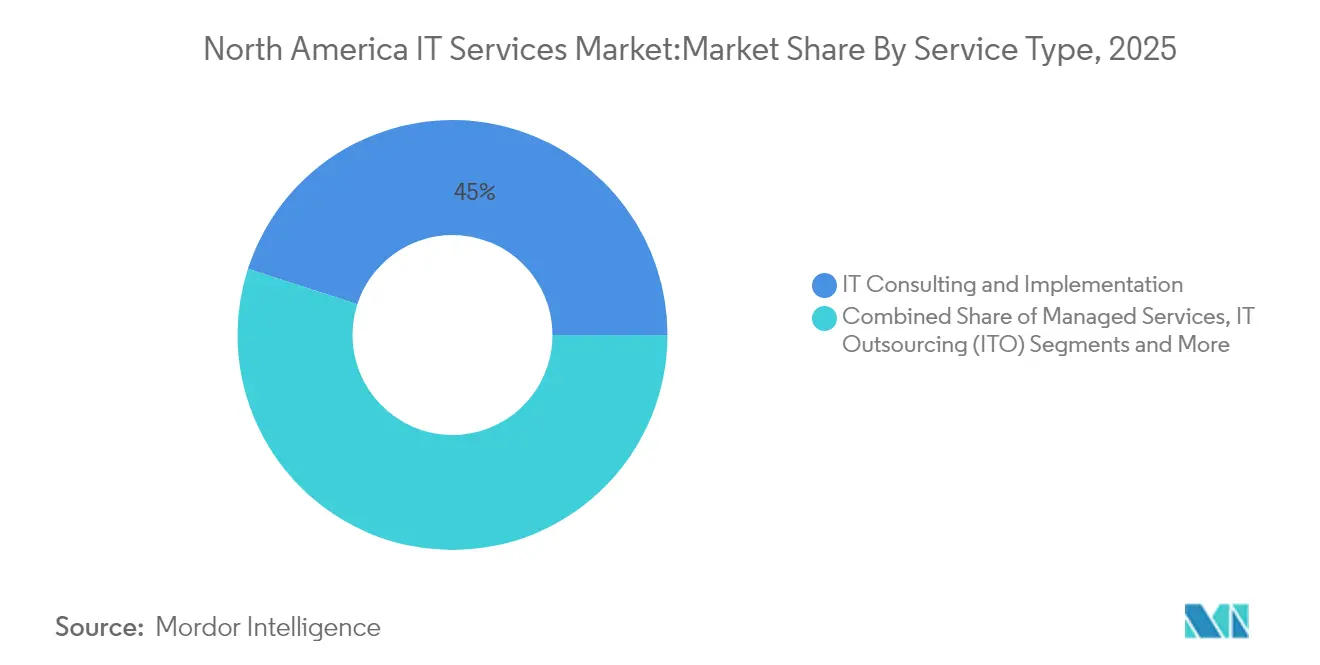
- Por tipo de serviço, a consultoria e implementação de TI liderou com 45,02% da participação no mercado de Serviços de TI da América do Norte em 2025, enquanto os serviços gerenciados estão se expandindo mais rapidamente a um CAGR de 8,22% até 2031.
- Por modelo de implantação, as soluções locais comandaram 67,12% do tamanho do mercado de Serviços de TI da América do Norte em 2025, mas a implantação em nuvem está avançando a um CAGR de 8,71%.
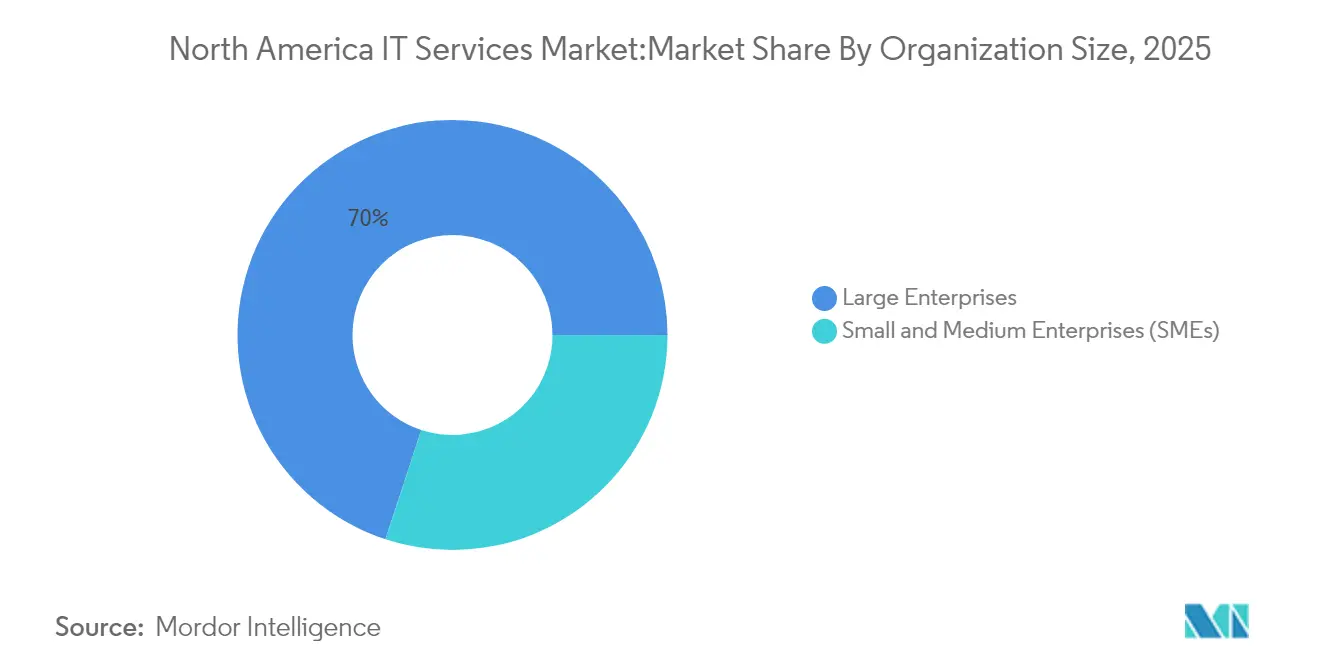
- Por porte organizacional, as grandes empresas detiveram 69,95% da participação na receita em 2025, enquanto as PMEs estão preparadas para crescer a um CAGR de 8,36% até 2031.
- Por setor de usuário final, o BFSI capturou 29,55% do tamanho do mercado de Serviços de TI da América do Norte em 2025; saúde e ciências da vida está registrando o maior CAGR em 7,42% até 2031.
- Por país, os Estados Unidos retiveram 40,60% da participação no mercado de Serviços de TI da América do Norte em 2025, enquanto o Canadá está projetado para um CAGR de 7,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da transformação digital em toda a empresa | +2.1% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Migração rápida para nuvem e nuvem híbrida multi-cloud | +1.8% | Global, ganhos iniciais nos EUA e Canadá | Curto prazo (≤2 anos) |
| Adoção escalante de cibersegurança e confiança zero | +1.4% | América do Norte como núcleo, expansão para a América Latina | Médio prazo (2 a 4 anos) |
| Centros de talentos próximos aliviam a lacuna de competências nos EUA | +0.9% | Corredor EUA-América Latina, Canadá-México | Longo prazo (≥4 anos) |
| Precificação baseada em resultados desbloqueia a demanda do mercado médio | +0.7% | América do Norte, com expansão para o México | Médio prazo (2 a 4 anos) |
| Aceleradores de IA Generativa Gerenciada como Serviço | +1.2% | Liderado pelos EUA, com o Canadá a seguir | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Transformação Digital em Toda a Empresa
Setenta e dois por cento dos líderes digitais esperam orçamentos maiores para 2025, sinalizando que a transformação evoluiu para a reinvenção completa do modelo de negócios. As empresas norte-americanas gastam em média USD 33 milhões anuais em TI, refletindo taxas mais elevadas de adoção e custos de mão de obra. Os contratos incorporam cada vez mais suporte à decisão orientado por IA, operações autónomas e plataformas de envolvimento do cliente em tempo real, garantindo aos fornecedores visibilidade de receita plurianual.
Migração Rápida para Nuvem e Nuvem Híbrida Multi-Cloud
As arquiteturas híbridas equilibram desempenho, conformidade e custo entre os grandes fornecedores de nuvem; estima-se que 75% das cargas de trabalho de TI funcionem na nuvem até 2027. As empresas adotam a multi-cloud para evitar a dependência de um único fornecedor, impulsionando a demanda por serviços de orquestração e governança. Os três principais fornecedores de hiperescala detêm 67% da participação de mercado, mas os utilizadores diversificam para reduzir o risco de concentração.
Adoção Escalante de Cibersegurança e Confiança Zero
Noventa por cento das organizações que migram para a nuvem adotam a confiança zero, mas apenas 22% dos líderes de TI se sentem confiantes quanto à sua postura de segurança na nuvem[1]Zscaler, "Estado de Adoção da Confiança Zero 2024," zscaler.com. A Ordem Executiva federal dos EUA 14028 exige que as agências implementem a confiança zero, catalisando a adoção no setor privado.
Centros de Talentos Próximos Aliviam a Lacuna de Competências nos EUA
Os EUA enfrentam uma projeção de escassez de 1,2 milhão de desenvolvedores até 2026, motivando as empresas a recorrer a centros na América Latina, onde o México isoladamente conta com 723.000 engenheiros de software. A terceirização próxima proporciona economias de 25% a 40% e alinha os horários de trabalho, acelerando o crescimento anual de 20% na terceirização.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de soberania de dados e conformidade | -1.6% | Corredores EUA-UE, global | Longo prazo (≥4 anos) |
| Escassez aguda de talentos e inflação salarial | -2.3% | Núcleo da América do Norte, centros próximos | Médio prazo (2 a 4 anos) |
| Regras de divulgação de carbono dificultam a terceirização de centros de dados | -0.8% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Aversão ao risco contratual impulsionada por taxas de juro mais elevadas | -1.1% | América do Norte, expansão para o Canadá | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Soberania de Dados e Conformidade
Regulamentos de privacidade fragmentados estão obrigando as empresas a operar estruturas sobrepostas que aumentam os custos e a complexidade arquitetural. Mandatos específicos de cada região, como regras aprimoradas de transparência de IA na UE e estatutos estaduais na Califórnia, Oregon e Texas, exigem processamento localizado e auditabilidade em tempo real. Os ambientes multi-cloud devem integrar controles de localização de dados, acrescentando sobrecarga de orquestração[2]Secure Privacy, "Rastreador de Privacidade Estadual dos EUA," secureprivacy.ai. Plataformas de governança especializadas e serviços de assessoria jurídica são cada vez mais incorporados em contratos de transformação, influenciando os prazos dos projetos e a precificação no mercado de Serviços de TI da América do Norte.
Escassez Aguda de Talentos e Inflação Salarial
Os salários medianos de TI estão projetados para aumentar 3,3% em 2025, com prémios em IA e engenharia de software superiores a 5%. A inflação salarial provocada pela escassez comprime as margens dos fornecedores e eleva os custos dos projetos para os clientes. Programas de requalificação, automação de baixo código e parcerias académicas estão mitigando a lacuna, mas não conseguem compensar totalmente a pressão a curto prazo. A escassez de mão de obra permanece o maior obstáculo à capacidade de entrega em todo o setor de Serviços de TI da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Consultoria Impulsiona a Complexidade da TransformaçãoA consultoria e implementação de TI deteve 45,02% da participação no mercado de Serviços de TI da América do Norte em 2025, sublinhando o valor atribuído à orientação estratégica e à gestão de mudanças. Os compromissos abrangem agora a redesenho de processos de negócio com infusão de IA, alinhamento regulatório e planos de governança de dados. Os serviços gerenciados, com previsão de CAGR de 8,22%, capturam a demanda por operações previsíveis e vinculadas a resultados em ambientes híbridos. O crescimento é alimentado por centrais de atendimento habilitadas por IA, plataformas de AIOps e prevenção proativa de incidentes. O segmento de terceirização de TI permanece resiliente, oferecendo otimização de custos e acesso a competências escassas, enquanto o BPO evolui para a automação inteligente. Categorias emergentes, como IA como Serviço e consultoria quântica, sinalizam espaços em branco futuros, embora representem coletivamente uma fatia modesta do mercado atual de Serviços de TI da América do Norte.
Os fornecedores estão a remodelar os seus portfólios por meio de fusões e aquisições, investindo aproximadamente USD 20 bilhões anuais para incorporar capacidades de automação, cibersegurança e domínio vertical. Os integradores bem-sucedidos padronizam as estruturas de entrega precocemente, aceleram as vendas cruzadas e incorporam catálogos de serviços unificados. Aqueles que tropeçam na integração pós-fusão deixam valor na mesa para concorrentes ágeis.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Modelo de Implantação:
As Arquiteturas Híbridas Reformulam a InfraestruturaAs instalações locais ainda representam 67,12% da receita de 2025, mas o seu papel mudou para nós de ancoragem em tecidos altamente distribuídos. O conjunto de nuvem, previsto para atingir a paridade até 2031 com um CAGR de 8,71%, centra-se na portabilidade de cargas de trabalho, conformidade com residência de dados e escalabilidade elástica para formação de IA. O tamanho do mercado de Serviços de TI da América do Norte para serviços em nuvem está se expandindo mais rapidamente em setores regulados, onde variantes de nuvem soberana proporcionam garantia de conformidade sem sacrificar os benefícios da hiperescala.
Os fornecedores líderes de mercado diferenciam-se através de observabilidade de ponta a ponta, integração de dados da borda ao núcleo e aplicação de políticas entre plataformas. A demanda é especialmente forte para a replatformização de aplicações legadas para Kubernetes, implementação de arquiteturas de malha de serviços e instituição de práticas de FinOps que otimizam os gastos em relação a benchmarks de valor.
Por Porte Organizacional:
As PMEs Aceleram a Adoção DigitalAs grandes empresas geraram 69,95% da receita de 2025 ao orquestrar programas de transformação multitorre abrangendo modernização da nuvem, análise de IA e segurança de confiança zero. No entanto, as PMEs, impulsionadas por um CAGR de 8,36%, são o segmento de clientes de crescimento mais rápido, à medida que os portais de nuvem de autoatendimento e os contratos baseados em resultados nivelam o campo de atuação. O tamanho do mercado de Serviços de TI da América do Norte para ofertas focadas em PMEs é sustentado por serviços gerenciados integrados que simplificam a conformidade e a cibersegurança.
Os fornecedores que visam este segmento simplificam a integração através de automação, modelos padronizados e bibliotecas de melhores práticas verticalizadas. A transparência de preços, os complementos modulares e as opções de pagamento conforme o crescimento ressoam com proprietários conscientes do orçamento, impulsionando a penetração na indústria transformadora, nos serviços profissionais e no comércio a retalho nativo digital.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor de Usuário Final:
Os Serviços Financeiros Lideram o Investimento DigitalO BFSI contribuiu com 29,55% do tamanho do mercado de Serviços de TI da América do Norte em 2025, impulsionado por mandatos para modernizar as infraestruturas de pagamento, combater a fraude e cumprir com regulamentações em evolução. Os bancos estão incorporando IA na subscrição e no KYC, adotando blockchain para liquidação e migrando plataformas centrais para ambientes de nuvem certificados para cargas de trabalho de alto risco. A saúde e ciências da vida, registando um CAGR de 7,42%, acelera iniciativas de porta de entrada digital, suporte à decisão clínica e pesquisa orientada por dados. Os fornecedores com arquiteturas alinhadas à HIPAA e serviços de validação em conformidade com a FDA ganham participação.
Os programas governamentais priorizam portais de experiência do cidadão, fortalecimento da cibersegurança e iniciativas de dados abertos, sustentando gastos estáveis apesar do escrutínio orçamental. A indústria transformadora investe na Indústria 4.0—sensores IoT, gémeos digitais e manutenção preditiva—enquanto o comércio a retalho foca na visibilidade da cadeia de abastecimento e na personalização omnicanal. Transversalmente aos setores, a demanda converge em governança de IA, estruturas de confiança de dados e análise de sustentabilidade.
Análise Geográfica
Mercado de Serviços de TI dos Estados Unidos
Os Estados Unidos ancoram o mercado de Serviços de TI da América do Norte, gerando demanda ininterrupta nos programas de modernização das empresas Fortune 500, nas migrações para nuvem do mercado intermediário e nos mandatos de segurança cibernética de agências federais. Os pipelines de projetos concentram-se em DevOps assistido por IA, implementações de plataformas low-code e estruturas de cadeia de fornecimento de software segura. Os incentivos governamentais para a relocalização de semicondutores e o fortalecimento da infraestrutura crítica amplificam os gastos em computação de borda e segurança de OT.
Mercado de Serviços de TI do Canadá
O crescimento do Canadá supera as médias regionais à medida que a modernização do setor público se combina com a experimentação de IA no setor privado em fintech, tecnologias limpas e comércio digital. O espaço de segurança cibernética canadense, avaliado em 12,96 bilhões de USD em 2024, está impulsionando o investimento de fornecedores em SOC como Serviço e consultoria de zero-trust. O patrocínio governamental de laboratórios de pesquisa em computação quântica semeia oportunidades de próxima geração, embora uma retração de 3,2% nos orçamentos federais de C&T para 2024 introduza pressão de financiamento de curto prazo.
Mercado de Serviços de TI do México
O impulso do México decorre de sua crescente base de engenheiros, fundamentos macroeconômicos estáveis e proximidade aos centros de demanda dos Estados Unidos. A adoção de nuvem híbrida no país está prevista para aumentar de 45% em 2024 para 58% até 2026, impulsionando a demanda por serviços de migração, segurança gerenciada e rede otimizada por latência. Os compromissos de hiperescaladores da Microsoft, do Google e da AWS estão transformando a região em um polo de data centers, embora restrições de fornecimento de energia e disponibilidade de mão de obra qualificada permaneçam como pontos de atenção. Com os gastos em IA com expectativa de crescimento de 2,4 vezes até 2025, o México oferece aos provedores tanto alavancagem de centros de entrega quanto uma crescente base de clientes domésticos.
Panorama regulatório
A prestação de serviços de TI na América do Norte é moldada pela orientação federal e por exigências estado a estado, especialmente em relação à IA, privacidade e cibersegurança. Em 2026, vários estados dos EUA promulgaram restrições a determinados usos de IA em saúde e seguros, incluindo Alabama e Geórgia para seguros de saúde, e Colorado e Nebraska para saúde mental. Isso ampliou as frentes de trabalho de conformidade e governança de modelos dentro de programas de transformação mais amplos.
No que se refere à cibersegurança, os frameworks do NIST continuam sendo a espinha dorsal de muitos programas de segurança e privacidade do setor privado, e as compras federais continuam a impulsionar práticas comerciais, particularmente em zero-trust e operações seguras em nuvem. As exigências de segurança para IoT e infraestrutura crítica também estão se tornando mais formalizadas por meio de mecanismos de rotulagem e coordenação. A FCC nomeou a ioXt Alliance como administradora líder do programa de rotulagem de IoT US Cyber Trust Mark em 13 de abril de 2026, reforçando a demanda por testes, documentação de conformidade e serviços de engenharia com segurança desde a concepção em ecossistemas de dispositivos conectados. Para compras de TI governamentais, a Administração de Serviços Gerais dos EUA (GSA) utiliza o Federal Integrated Business Framework (FIBF) e a IT Cost Transparency Taxonomy para gerenciar dados de investimento em TI, enquanto o IT Sector Coordinating Council (IT SCC) apoia a colaboração entre a indústria e a CISA/DHS em resiliência. Isso influencia a qualificação de fornecedores, as expectativas de relatórios e os controles de entrega para contratos do setor público.
Análise da cadeia de valor
A cadeia de valor de serviços de TI da América do Norte abrange consultoria em estratégia e arquitetura, engenharia de aplicações e dados, migração para nuvem e plataformas, serviços de cibersegurança e risco, e operações contínuas via serviços gerenciados. Hyperscalers, incluindo AWS e Microsoft Azure, e fornecedores de plataformas situam-se no início da cadeia como provedores de infraestrutura e ferramentas, enquanto integradores globais e empresas especializadas cuidam da integração de sistemas, DevSecOps, FinOps e soluções verticalizadas. A entrega está cada vez mais organizada em torno de plataformas unificadas que conectam ativos proprietários, incluindo ferramentas de IA de provedores, com serviços de hyperscalers, apoiadas por ecossistemas de parceiros usados para acelerar fábricas de migração, modernização de operações de segurança e implantações de plataformas de dados.
Garantia, governança e segurança da cadeia de suprimentos estão incorporadas em toda a cadeia, do design às operações. A ênfase do governo dos EUA na resiliência da cadeia de suprimentos de TIC aumentou o escrutínio sobre componentes de software, dependência de código aberto e infraestrutura de terceiros. Como resultado, os provedores estão incorporando controles automatizados, conformidade contínua e gestão de risco de terceiros nos ciclos de vida de entrega. Do lado do comprador, requisitos de aquisição e organismos de coordenação público-privada, como as estruturas setoriais vinculadas à CISA, moldam a qualificação de serviços, os relatórios e as expectativas de resposta a incidentes, o que aumenta a importância da consultoria de conformidade e da segurança gerenciada dentro de contratos de ponta a ponta.
Panorama Competitivo
A intensidade competitiva permanece elevada, mas estruturalmente matizada. Os integradores globais—IBM, Accenture e Microsoft—mantêm amplitude em consultoria, nuvem e serviços gerenciados, capturando eficiências de escala e participação na carteira dos clientes. Os desafiantes de nível médio aproveitam profunda expertise vertical e entrega centrada em plataformas para superar rivais maiores em nichos específicos. O fluxo anual de negócios de cerca de 100 aquisições no valor de USD 20 bilhões sublinha uma corrida para assegurar capacidades avançadas de análise, cibersegurança e automação.
Apesar do volume, menos de 20% das aquisições desbloqueiam totalmente as sinergias de vendas cruzadas, criando uma abertura para empresas ágeis com manuais de integração disciplinados. Os entrantes nativos da nuvem aproveitam a infraestrutura como código, AIOps e pipelines de DevSecOps para entregar serviços mais rápidos, mais baratos e mais transparentes. Os especialistas próximos combinam competitividade de custos com fusos horários alinhados, enquanto as consultorias nativas de IA exploram estruturas proprietárias de modelos de linguagem de grande escala para acelerar a entrega e diferenciar a propriedade intelectual.
Os investimentos estratégicos focam-se em estruturas de serviços baseadas em resultados, catálogos de serviços orientados por IA e painéis de sustentabilidade que quantificam as economias de carbono. Os fornecedores que incorporam análise preditiva em contratos gerenciados podem garantir disponibilidade e desempenho, traduzindo SLAs técnicos em KPIs ao nível do conselho de administração. Os campos de batalha emergentes incluem a orquestração de tecido de dados em nuvem híbrida, assessoria em ética e conformidade de IA e gémeos digitais específicos da indústria.
Líderes do Setor de Serviços de TI da América do Norte
IBM
Microsoft Corporation
TCS Limited
Wipro Limited
Amazon Web Services (AWS) Professional Services
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de TI da América do Norte
- Accenture plc
- IBM Corporation
- Microsoft Corporation
- Tata Consultancy Services (TCS)
- Infosys Limited
- Wipro Limited
- HCLTech
- Capgemini SE
- Cognizant Technology Solutions
- Deloitte Consulting
- Amazon Web Services (AWS) Professional Services
- DXC Technology
- CGI Inc.
- NTT DATA Services
- Kyndryl Holdings
- EPAM Systems
- Tech Mahindra
- Rackspace Technology
- Softchoice Corporation
- Insight Enterprises
- Perficient Inc.
- ThoughtWorks

Oportunidades de mercado e perspectivas futuras
A adoção corporativa de produtividade no estilo Copilot e de fluxos de trabalho agênticos está ampliando o escopo endereçável dos serviços de TI, abrangendo a reformulação de modelos operacionais, o fortalecimento da segurança e a refatoração de aplicações, além da implantação. Até dezembro de 2025, a Microsoft relatou que empresas como TCS, Wipro, Cognizant e Infosys haviam implantado mais de 50.000 licenças do Microsoft Copilot cada. Essa base sustenta a demanda subsequente por governança de identidade, modernização do SOC, preparação de plataformas de dados e gestão de mudanças vinculada a resultados de negócios mensuráveis. Os provedores estão respondendo com aceleradores empacotados e operações gerenciadas em torno dessas ferramentas, criando espaço em branco para compradores de médio porte que desejam padrões de implementação padronizados e governança contínua sem construir grandes equipes internas de operações de IA.
Movimentos de transformação liderados por parceiros também estão gerando novos pontos de entrada para programas de serviços gerenciados e modernização de vários anos, particularmente em nuvem, segurança e modernização de mainframe para nuvem. A IBM lançou uma Prática Microsoft dedicada em julho de 2026 para transformação de IA e nuvem, e a AWS e a IBM apresentaram soluções conjuntas de IA agêntica e modernização no IBM Think 2026, reforçando que as alianças com hyperscalers são uma via-chave de mercado para ambientes híbridos complexos. Paralelamente, o setor público dos EUA continua a ancorar trabalhos de modernização em larga escala e cibersegurança, apoiado por abordagens estruturadas de gestão de investimento em TI dentro da GSA, incluindo o FIBF. Essa abordagem aumenta a demanda por provedores capazes de traduzir requisitos de conformidade e transparência em entrega, controles e relatórios repetíveis.
Recent Industry Developments in Mercado de Serviços de TI da América do Norte
- Julho de 2026: a IBM anunciou a disponibilidade geral do Lightwell, um investimento de US$ 5 bilhões em capacidades de IA de fronteira e recursos de engenharia para lidar com vulnerabilidades de software de código aberto. A iniciativa expande a plataforma de IA da IBM e os serviços de mitigação de risco, potencialmente reformulando a dinâmica competitiva em serviços de TI habilitados por IA.
- Julho de 2026: a IBM Consulting e a Microsoft fortaleceram sua parceria para ajudar clientes a modernizar operações de segurança e proteger identidades em nuvem híbrida usando o Microsoft Sentinel e o Microsoft Defender XDR combinados com os serviços IBM TDR Cloud Native. A colaboração incorpora ofertas da IBM e da Microsoft em operações de segurança, potencialmente impulsionando vendas cruzadas e conquistas maiores em segurança gerenciada nos serviços de TI da América do Norte.
- Julho de 2026: a IBM Consulting lançou uma Prática Microsoft dedicada dentro da IBM Consulting para fornecer soluções de transformação em IA, nuvem e segurança, utilizando Microsoft Copilot, Azure OpenAI e Fabric. A prática focada sinaliza uma expansão direcionada de capacidades em projetos de IA, nuvem e segurança, potencialmente deslocando o mix de projetos em direção a pipelines liderados pela IBM e habilitados pela Microsoft.


Mercado de Serviços de TI da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado inclui gastos com serviços de TI terceirizados e baseados em projetos prestados a organizações em toda a América do Norte, abrangendo o planejamento, a construção, a operação e a proteção de ambientes de TI em termos de valor.
Exclusões de escopo: excluímos a receita de licenças de software empacotado, os serviços de conectividade pura e as vendas de hardware de TI como produtos isolados.
Visão geral da segmentação
- Por Tipo de Serviço
- Consultoria e Implementação de TI
- Serviços Gerenciados
- Terceirização de TI (ITO)
- Terceirização de Processos de Negócio (BPO)
- Outros Tipos de Serviço
- Por Modelo de Implantação
- Local
- Nuvem
- Por Porte Organizacional
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Setor de Usuário Final
- BFSI
- Governo e Setor Público
- Indústria Transformadora
- Saúde e Ciências da Vida
- Comércio a Retalho e Bens de Consumo
- Logística e Transporte
- Outros Setores de Usuário Final
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos com pesquisa documental para definir o contexto de demanda e os limites do que é contabilizado como serviço de TI em comparação com gastos tecnológicos adjacentes. Fontes públicas são usadas para fundamentar o modelo em indicadores repetíveis, como séries oficiais de gastos em TI e fatores macroeconômicos para os EUA, o Canadá e o México.
As fontes referenciadas incluem publicações e conjuntos de dados como os do US Bureau of Economic Analysis, do US Census Bureau (incluindo séries relacionadas a serviços, quando aplicável), da Statistics Canada, da OCDE e do Banco Mundial, seguidas de leituras de apoio de relatórios anuais de empresas, apresentações a investidores e imprensa de negócios respeitada. Quando ajuda na divisão de receita das empresas e na verificação cruzada da exposição por linha de serviço, também usamos bases de dados pagas para dados financeiros e notícias corporativas, e bases de dados de patentes para perceber para onde o investimento está fluindo. Esta lista é apenas ilustrativa, e fontes adicionais foram usadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para verificar o que as empresas realmente estão comprando agora, e como o mix de preços e de entrega está mudando entre consultoria, serviços gerenciados e terceirização. Conversamos com uma combinação de compradores, líderes de entrega de serviços e funções voltadas para canais nos EUA, no Canadá e no México, de modo que as premissas sobre duração de contrato, comportamento de renovação e tabelas de preços pudessem ser ajustadas para corresponder a padrões reais de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 19% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 23% |
| Empresas menores: 19% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma reconstrução top-down, em que os pools regionais de gastos em TI são traduzidos em demanda atendível usando premissas de intensidade de serviço, propensão à terceirização e mix de entrega por país. Uma vez definido o pool de demanda, os resultados são corroborados com aproximações bottom-up seletivas, como divisões amostrais de receita de provedores por geografia, verificações de canal sobre atividade de grandes contratos e uma lógica de preço médio de venda (ASP) multiplicado pelo volume para movimentos comuns de serviço.
As principais entradas que moldam o modelo incluem o crescimento do orçamento de TI corporativo, a migração para a nuvem e a adoção de nuvem gerenciada, o impulso dos programas de cibersegurança e zero-trust, a disponibilidade de mão de obra e a inflação salarial para funções de entrega, e a mudança no mix entre trabalho baseado em projetos e serviços gerenciados recorrentes. Como os preços podem se mover mais rapidamente do que os volumes neste mercado, acompanhamos os movimentos das tabelas de preços e os padrões de desconto, e depois os aplicamos de forma consistente ao mix de serviços, em vez de usar um único fator de inflação uniforme.
Para a previsão, usamos análise de cenários apoiada por uma camada leve de regressão multivariada, em que os principais fatores são as perspectivas de gastos em TI, as condições macroeconômicas e o ritmo das iniciativas de nuvem e segurança. Quando faltam sinais bottom-up para um país menor ou uma linha de serviço de nicho, preenchemos a lacuna usando proporções de pares e padrões de orçamento do lado do comprador, e depois reverificamos os totais em relação a indicadores de gastos independentes.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de verificações etapa a etapa, começando com a consistência interna entre países e categorias de serviço, seguida de verificações de variância em relação a indicadores independentes, como o crescimento geral dos gastos em TI, a atividade relatada de grandes contratos e as mudanças direcionais na terceirização. Os valores discrepantes são investigados e corrigidos por meio de premissas revisadas ou mantidos com uma justificativa escrita que pode ser revisitada.
Antes da aprovação final, o modelo e as premissas passam por múltiplas revisões de analistas, e especialistas são recontatados quando o feedback sobre preços, crescimento ou escopo entra em conflito com os sinais da pesquisa documental. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram orçamentos ou capacidade de entrega. Pouco antes da publicação, uma nova passagem de dados é concluída para que os clientes recebam a visão mais recente disponível no momento do lançamento.
Tamanho do mercado de serviços de TI da América do Norte da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados para os serviços de TI da América do Norte frequentemente diferem devido ao momento da conversão de moeda, à forma como o preço combinado de serviços é tratado e à rapidez com que as premissas são atualizadas, todos os quais podem alterar o número final. As diferenças também surgem do que é tratado como serviço de TI em comparação com gastos tecnológicos adjacentes, especialmente quando os pacotes incluem elementos de software, consumo de nuvem ou telecomunicações.
Neste estudo, o momento mensal de câmbio, os movimentos das tabelas de preços e as verificações de validação do lado do comprador são tratados como entradas contínuas, motivo pelo qual a fotografia de 2025 pode parecer diferente das visões de ano-base mais antigas relatadas em outros lugares. Esse ritmo de modelagem também é usado durante as atualizações vinculadas à Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 552 bilhões de USD (2025) | |
| Consultoria Global A | 500 bilhões de USD (2022) | Usa um ano-base mais antigo, e o escopo pode variar quando gastos tecnológicos combinados são incluídos em serviços de TI sem separar consistentemente software e consumo de nuvem dos serviços. |
| Publicação Setorial B | 701 bilhões de USD (2027) | O ano futuro é apresentado sem uma divisão clara entre preço e volume, e os valores principais podem ser sensíveis a premissas agressivas de aumento do ASP e a um tratamento simplificado do câmbio ao longo da janela de previsão. |
A dispersão na tabela é explicada principalmente pela escolha do ano-base, pelas decisões de limite em torno de gastos combinados e pela forma como os preços e o câmbio são aplicados ao longo do tempo. Ao manter a lógica de preços explícita e reverificar os totais em relação a sinais dos compradores, a estimativa permanece rastreável a um pool de demanda claro e a etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de Serviços de TI da América do Norte?
O mercado atingiu USD 591,58 bilhões em 2026 e está projetado para crescer até USD 836,31 bilhões até 2031 a um CAGR de 7,17%.
Qual tipo de serviço detém a maior participação?
A consultoria e implementação de TI lidera com 45,02% da receita de 2025, refletindo a demanda por orientação estratégica em programas de transformação complexos.
Por que os serviços gerenciados estão a crescer mais rapidamente do que outros segmentos?
A precificação baseada em resultados, a automação de serviços alimentada por IA e a necessidade de gestão de nuvem híbrida 24/7 estão a impulsionar um CAGR de 8,22% nos serviços gerenciados.
Qual país é o mercado de crescimento mais rápido?
O Canadá está previsto para se expandir a um CAGR de 7,86% até 2031 graças a estratégias digitais governamentais de apoio e ao crescente investimento em cibersegurança.
Qual é a maior restrição ao crescimento do mercado?
A grave escassez de talentos está a inflar os salários e a limitar a capacidade de entrega, reduzindo a perspetiva de CAGR em cerca de 2,3%.
Como é que os fornecedores se estão a diferenciar num panorama competitivo saturado?
As empresas líderes incorporam IA na prestação de serviços, investem em centros de talentos próximos e adotam contratos baseados em resultados que vinculam os honorários aos resultados empresariais dos clientes.
Página atualizada pela última vez em:



