
Tamanho e Participação do Mercado de Seguro de Automóvel dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 386.20 Bilhões de dólares |
| Tamanho do Mercado (2026) | 409.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 551.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.13 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Automóvel dos Estados Unidos por Mordor Intelligence
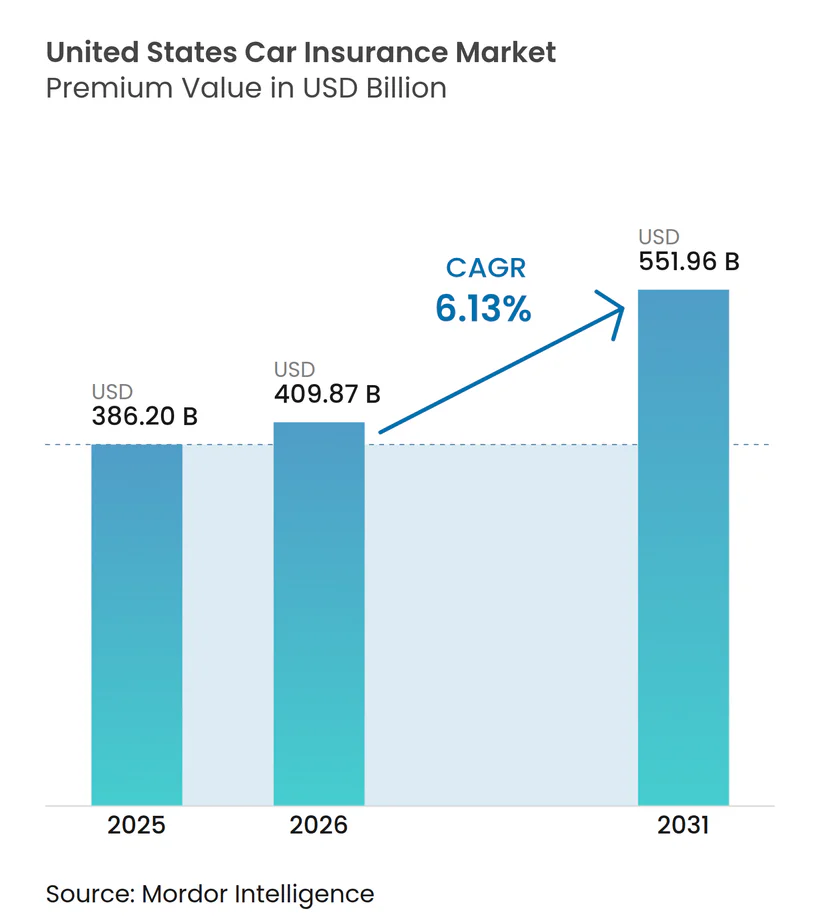
O tamanho do Mercado de Seguro de Automóvel dos Estados Unidos em termos de valor de prêmio deve crescer de USD 386,20 bilhões em 2025 para USD 409,87 bilhões em 2026, com previsão de atingir USD 551,96 bilhões até 2031, a um CAGR de 6,13% no período de 2026 a 2031.
O robusto crescimento de prêmios segue os aumentos médios de tarifas de 15% em 2024, que se reduziram para 10% em 2025, enquanto limites de responsabilidade civil mais rígidos em quatro estados ampliam imediatamente a base segurada. A acelerada adoção de seguros incorporados entre a Geração Z e os millennials, a subscrição orientada por telemática e novos produtos para veículos elétricos e autônomos sustentam coletivamente uma trajetória de demanda duradoura no mercado de seguro de automóvel dos Estados Unidos. Em contrapartida, o aumento das despesas de reparo associadas aos sistemas avançados de assistência ao condutor, o crescimento das perdas por catástrofes e um prejuízo estimado de USD 122 bilhões em fraudes anuais elevam os custos de sinistros, impulsionando a rápida implantação de ferramentas de precificação e gestão de sinistros habilitadas por IA. Os grandes players exploram a profundidade de dados, a infraestrutura em nuvem e a flexibilidade de capital para reforçar suas vantagens competitivas, enquanto seguradoras de médio porte e regionais recorrem a parcerias, foco geográfico e propostas de nicho para se manterem relevantes no mercado de seguro de automóvel dos Estados Unidos.
Principais Conclusões do Relatório
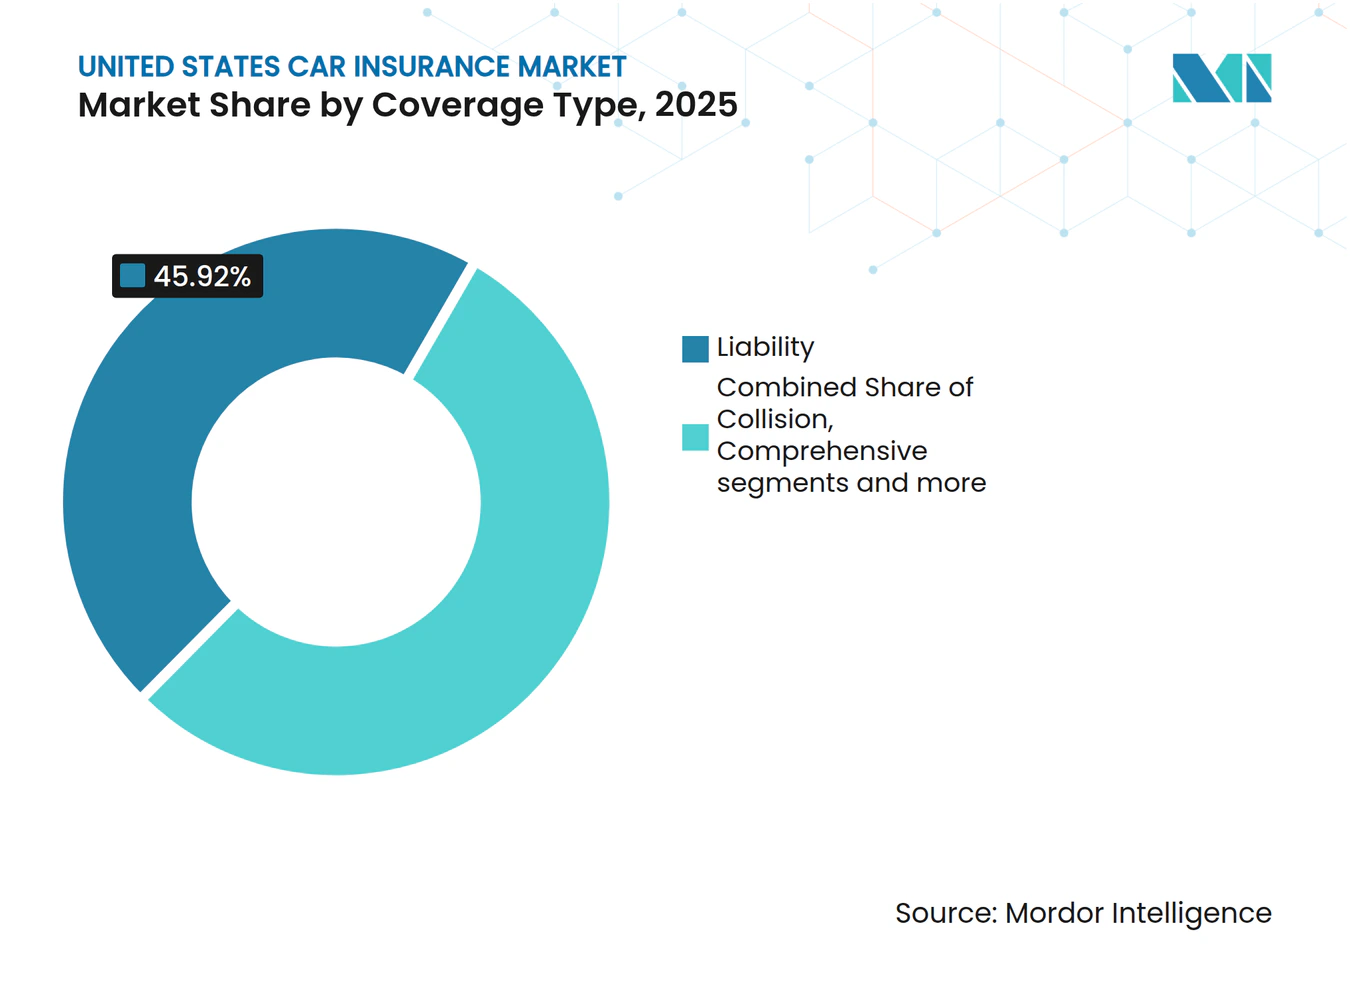
- Por tipo de cobertura, o seguro de responsabilidade civil detinha 45,92% da participação do mercado de seguro de automóvel dos Estados Unidos em 2025, enquanto a cobertura compreensiva deve avançar a uma CAGR de 6,28% até 2031.
- Por aplicação, os veículos pessoais representaram 81,56% do tamanho do mercado de seguro de automóvel dos Estados Unidos em 2025; as frotas comerciais devem expandir a uma CAGR de 7,01% entre 2026 e 2031.
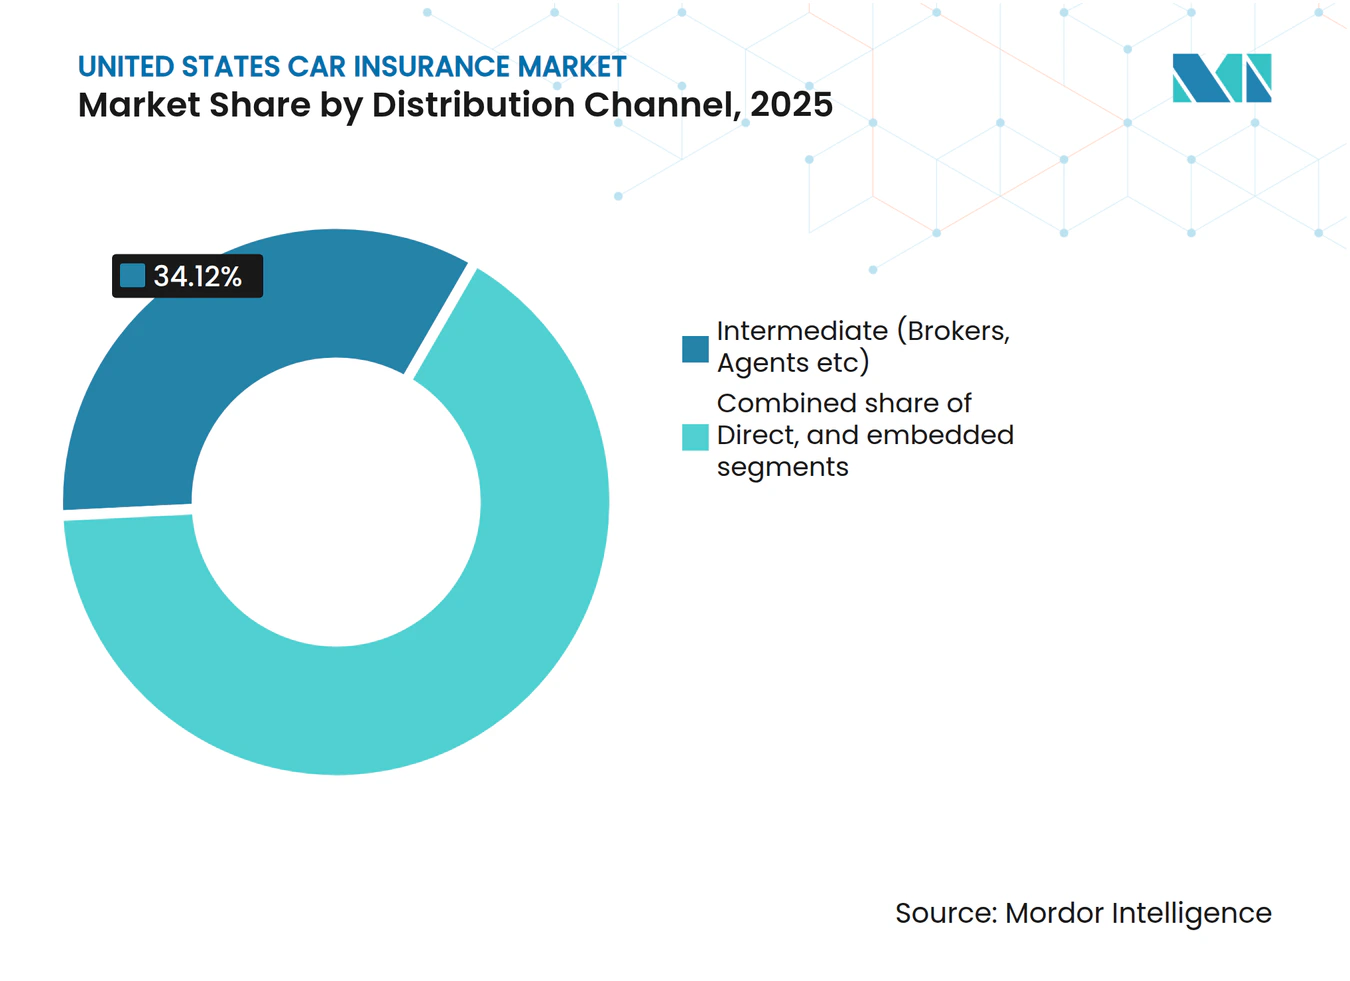
- Por canal de distribuição, as vendas intermediadas mantiveram 34,12% dos prêmios em 2025, mas o canal direto ao consumidor é o de crescimento mais rápido, com uma CAGR de 8,24% até 2031.
- Por região, o Nordeste concentrou 61,62% dos prêmios subscritos em 2025 e cresce a uma CAGR de 5,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da frequência e custo de acidentes de trânsito | +1.2% | Nacional, concentração urbana | Médio prazo (2–4 anos) |
| Crescimento na propriedade de veículos e VMT (quilômetros percorridos) | +0.8% | Nacional, concentração no Cinturão Solar | Longo prazo (≥ 4 anos) |
| Regulamentações obrigatórias de responsabilidade civil mínima | +0.6% | CA, NC, UT, VA | Curto prazo (≤ 2 anos) |
| Redução dos custos de hardware de telemática | +0.4% | Nacional, regiões voltadas para tecnologia | Médio prazo (2–4 anos) |
| Automação de sinistros orientada por IA | +0.3% | Nacional, liderada por grandes seguradoras | Médio prazo (2–4 anos) |
| Novos produtos de risco para VE / VA | +0.2% | CA, TX, FL, polos tecnológicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Frequência e do Custo dos Acidentes de Trânsito
As infrações de trânsito aumentaram 17% em 2024, com excesso de velocidade significativo crescendo 16% e multas por distração ao volante entre a Geração Z subindo 50%, mantendo pressão ascendente tanto na frequência quanto na gravidade dos sinistros. Os componentes dos sistemas avançados de assistência ao condutor, que representam agora 40% do custo do veículo, elevam os preços das peças e exigem calibração, empurrando o gasto médio com reparos 31% acima dos níveis de 2019. As prolongadas perturbações na cadeia de suprimentos amplificam as despesas de liquidação de sinistros, enquanto a inflação social eleva os índices de sinistralidade de responsabilidade civil de automóveis comerciais para 84,5%, o maior nível em cinco anos. As seguradoras recalibram fatores de tarifação, incentivam a condução mais segura por meio de telemática e priorizam parcerias de aquisição de peças para conter custos crescentes. A resultante vigilância atuarial sustenta aumentos de prêmios mesmo com o acirramento da concorrência, preservando o impulso de crescimento do mercado de seguro de automóvel dos Estados Unidos.
Crescimento na Propriedade de Veículos e VMT (Quilômetros Percorridos)
Os quilômetros percorridos por veículos recuperaram os patamares pré-pandemia em 2025, e os novos registros continuam uma trajetória plurianual de crescimento que amplia a base geral de prêmios. Os veículos elétricos expandem sua participação; no entanto, a frequência de sinistros é 14% maior do que em modelos comparáveis de motores de combustão interna, pois os módulos de bateria de alta tensão frequentemente custam mais de USD 15.000 para substituição, inflando a gravidade. O crescimento das frotas comerciais, impulsionado pelo comércio eletrônico e pela entrega na última milha, impulsiona programas de seguro baseado em uso que reduzem de 10 a 15% os prêmios de condutores seguros, ao mesmo tempo que fornecem aos players informações granulares sobre a exposição ao risco. Os fluxos populacionais para o Cinturão Solar e a expansão econômica aprofundam a penetração em mercados historicamente de menor densidade, compensando o crescimento unitário estagnado no Nordeste. Por fim, um parque de veículos envelhecido, com idade média superior a 12 anos, cria uma combinação de valores totais de perda mais baixos e reparos menores mais frequentes, mantendo uma demanda constante no mercado de seguro de automóvel dos Estados Unidos.
Regulamentações Obrigatórias de Responsabilidade Civil Mínima
Quatro estados elevaram os limites mínimos em 2025. A Califórnia dobrou os limites de danos corporais para USD 30.000 por pessoa e USD 60.000 por acidente, seu primeiro ajuste em 56 anos, enquanto a Carolina do Norte adotou USD 50.000/100.000/50.000, agora entre os mais elevados do país[1]. Utah e Virginia seguiram com aumentos substanciais que, juntos, impactam milhões de apólices de limite reduzido, gerando um aumento imediato de prêmio que se reflete no crescimento dos prêmios subscritos estaduais. Embora limites mais elevados acentuem as preocupações com a acessibilidade para condutores de menor renda, a implementação gradual e estruturada fornece aos players curvas de receita previsíveis e reduz o risco de sub-seguro. A Associação Nacional de Comissários de Seguros está intensificando a supervisão das revisões de adequação tarifária, acrescentando transparência sem comprometer as perspectivas de lucros, reforçando assim uma perspectiva positiva para o mercado de seguro de automóvel dos Estados Unidos[2].
Redução dos Custos de Hardware de Telemática Impulsiona a Adoção do Seguro Baseado em Uso
A telemática baseada em smartphone reduz as barreiras de instalação, permitindo que Progressive, Allstate e novos entrantes integrem opções baseadas em uso na maioria das apólices de automóvel. Dados mais ricos — aceleração, frenagem, curvas e horário — refinam a segmentação de risco e permitem às seguradoras recompensar comportamentos seguros com créditos imediatos de prêmio. As frotas comerciais adotam soluções plug-and-play que integram otimização de rotas, reduzindo custos com combustível e acidentes ao mesmo tempo que fornecem aos modelos atuariais informações de risco em tempo real. Consumidores mais jovens, predispostos ao compartilhamento de dados em troca de economia, aceleraram a adoção; o mix de apólices diretas de automóvel da Progressive com telemática incorporada cresceu 25% apenas em 2024[3]. A telemática incorporada também possibilita a notificação automática de primeira ocorrência de sinistro e assistência proativa em acidentes, elevando a satisfação do cliente e consolidando a fidelização no mercado de seguro de automóvel dos Estados Unidos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da fraude em seguros e falsos sinistros | −0.7% | Nacional, estados com alta litigiosidade | Médio prazo (2–4 anos) |
| Acirramento da concorrência de preços | −0.5% | Nacional, áreas urbanas densas | Curto prazo (≤ 2 anos) |
| Reação adversa dos consumidores à privacidade | −0.3% | Regiões com alta conscientização sobre privacidade | Médio prazo (2–4 anos) |
| Perdas por catástrofes climáticas | −0.4% | Sudeste, Costa do Golfo, zonas de incêndios florestais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Fraude em Seguros e Falsos Sinistros
Aproximadamente 10% dos sinistros de Propriedade & Acidentes contêm elementos fraudulentos, drenando USD 122 bilhões anualmente. Os portais de sinistros digitais adotados apressadamente durante a pandemia introduziram vulnerabilidades exploradas por quadrilhas de roubo de identidade e grupos que simulam colisões. A representação por advogados aparece em 93% dos sinistros de danos corporais na Flórida e na Louisiana, prolongando os ciclos de liquidação e inflacionando os acordos. Quadrilhas criminosas agora utilizam IA generativa para criar documentos e evidências em vídeo falsificados, desafiando os sistemas de detecção tradicionais. Em resposta, a Deloitte estima que plataformas de combate a fraudes baseadas em IA poderiam economizar entre USD 80 e 160 bilhões até 2032, mas os custos de implantação de curto prazo e a escassez de talentos ainda comprimem as margens dos players no mercado de seguro de automóvel dos Estados Unidos.
O Acirramento da Concorrência de Preços Comprime as Margens
Os prêmios anuais médios atingiram USD 2.543 em 2024, levando 45% das apólices ativas a serem pesquisadas pelo menos uma vez, o maior índice de rotatividade já registrado. As seguradoras nativas digitais e as ofertas incorporadas vinculadas a montadoras subcotam os players tradicionais ao eliminar custos de distribuição e aproveitar dados proprietários de veículos, potencialmente deslocando USD 50 bilhões em prêmios até 2030. A crescente sensibilidade às tarifas empurra os players para guerras de preços, erodindo as margens de subscrição mesmo com tendências adversas de sinistros. As mútuas de menor porte se voltam para parcerias de afinidade e diferenciação pela experiência do cliente, enquanto as grandes empresas de capital aberto dependem de alavancagem de despesas e análise de dados para defender a rentabilidade. A intensidade competitiva modera marginalmente o crescimento agregado, mas em última análise estimula a inovação que pode fortalecer as perspectivas de longo prazo do mercado de seguro de automóvel dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Cobertura:
Predominância da Responsabilidade Civil em Meio ao Crescimento da Cobertura CompreensivaAs apólices de responsabilidade civil representaram 45,92% dos prêmios em 2025, refletindo os requisitos legais de aquisição e os recentes aumentos dos limites mínimos que consolidam seu papel fundamental no mercado de seguro de automóvel dos Estados Unidos. Os limites dobrados da Califórnia por si só acrescentam centenas de milhões em prêmios subscritos adicionais, enquanto estados como Carolina do Norte e Massachusetts seguem trajetórias semelhantes, assegurando ventos favoráveis plurianuais aos prêmios. A cobertura compreensiva impulsiona uma CAGR de 6,28%, a mais rápida entre as principais coberturas. A colisão enfrenta lacunas crescentes nos custos de sinistros, à medida que os componentes dos sistemas avançados de assistência ao condutor exigem calibração especializada; alguns players elevam as franquias ou restringem a cobertura para marcas de luxo a fim de proteger os índices combinados. A proteção contra lesões pessoais mantém alta penetração nos estados sem culpa, mas diminui em outros locais, onde os consumidores preferem elevar os limites de danos corporais. Os endossos de motorista não segurado crescem à medida que a pressão econômica força alguns condutores a deixar as apólices caducar. Enquanto isso, o risco ciberfísico para veículos conectados surge como uma exposição emergente, levando subscritores especializados a propor apólices híbridas de responsabilidade civil e cobertura cibernética que podem diversificar ainda mais o mercado de seguro de automóvel dos Estados Unidos.
O tamanho do mercado de seguro de automóvel dos Estados Unidos para a cobertura compreensiva deve crescer a uma CAGR de 6,28% até 2031, refletindo tanto o aumento dos valores médios dos veículos quanto a maior volatilidade climática. A responsabilidade civil, embora madura, ainda proporcionará incrementos constantes de prêmios decorrentes de aumentos de limites impulsionados por regulamentações e da expansão da contagem de veículos segurados em estados em crescimento. Os participantes do mercado que alinham as coberturas com os perfis de risco em evolução — particularmente integrando complementos paramétricos de granizo e endossos de reparo em camadas para sistemas avançados de assistência ao condutor — estão em posição de capturar ganhos de participação expressivos e defender a rentabilidade no mercado de seguro de automóvel dos Estados Unidos.


Nota: As participações individuais de todos os segmentos estão disponíveis mediante a aquisição do relatório
Por Aplicação:
As Frotas Comerciais Impulsionam a InovaçãoAs linhas pessoais dominaram com 81,56% de participação nos prêmios em 2025, porém o seguro de automóvel comercial superou esse desempenho, com uma CAGR de 7,01%, impulsionado pelo comércio eletrônico, entregas da economia gig e expansões de distribuição regional. Os operadores de frotas implantam telemática e painéis de monitoramento de condutores, obtendo reduções de 20% nos acidentes que desbloqueiam créditos de prêmio e economias operacionais, reforçando ainda mais a migração para produtos baseados em uso. A eletrificação avança nas frotas de entrega de carga leve; as seguradoras experimentam garantias de degradação de bateria e reembolso por tempo de inatividade, enriquecendo assim os menus de cobertura. As seguradoras de automóveis pessoais se voltam para modelos incorporados e de assinatura: as montadoras integram cotações nos portais de financiamento, e as plataformas de transporte por aplicativo oferecem cobertura de microdurações que se ativa apenas durante os períodos de corrida.
As frotas comerciais apresentam oportunidades para programas de formato misto que combinam responsabilidade civil geral comercial com coberturas de automóvel, enquanto os projetos piloto de veículos autônomos exigem combinações sob medida de responsabilidade civil por produto e seguro de automóvel comercial. O tamanho do mercado de seguro de automóvel dos Estados Unidos para frotas de mobilidade mista poderá escalar rapidamente assim que surgir clareza regulatória, incentivando as seguradoras a aprimorar a modelagem de cenários em torno de propriedade compartilhada, veículo como serviço e conceitos de mobilidade aérea urbana. Os players que sincronizam subscrição, ingestão de dados em tempo real e automação de sinistros estão melhor posicionados para converter essas mudanças estruturais em margens defensáveis no mercado de seguro de automóvel dos Estados Unidos.
Por Canal de Distribuição:
A Transformação Digital se AceleraAs vendas intermediadas retiveram uma participação de 34,12% em 2025, atendendo a contas comerciais complexas e linhas pessoais de alto padrão por meio de assessoria personalizada. No entanto, os canais diretos ao consumidor, energizados por jornadas de cotação e contratação sem atrito, estão expandindo a uma CAGR de 8,24%, redirecionando o fluxo de prêmios para plataformas web e móveis. A Progressive registrou crescimento de 25% em apólices diretas de automóvel ao combinar preços competitivos com interfaces centradas no usuário e feedback de telemática em tempo real. O seguro incorporado ressoa fortemente — 84% dos millennials e da Geração Z preferem obter apólices no momento da aquisição do veículo —, levando montadoras como Hyundai, Tesla e General Motors a lançar unidades de seguros próprias ou em parceria.
A distribuição por parceria bancária enfrenta disrupção à medida que credores de tecnologia financeira incorporam apólices de automóvel em processos de empréstimo digital, avançando sobre o espaço tradicional de bancassurance. Os agentes independentes respondem integrando tecnologia de comparação de tarifas e chatbots de IA, reduzindo os tempos de cotação e elevando a assessoria personalizada. As redes cativas aproveitam a confiança na marca e os descontos agrupados em residência, vida e automóvel para reforçar a retenção. O tamanho do mercado de seguro de automóvel dos Estados Unidos vinculado aos canais digitais diretos poderá superar o crescimento intermediado ao longo do horizonte de previsão, mas os modelos de serviço híbridos que combinam orientação humana com automação inteligente parecem os mais resilientes às perturbações competitivas, evidenciando a evolução do tecido multicanal do mercado de seguro de automóvel dos Estados Unidos.

Nota: As participações individuais de todos os segmentos estão disponíveis mediante a aquisição do relatório
Análise Geográfica
O Nordeste manteve uma participação de prêmios de 61,62% em 2025, impulsionada pela densa condução urbana, pelos elevados valores dos veículos e pelo histórico de registros tarifários mais altos. Massachusetts elevará os limites mínimos em julho de 2025, acrescentando um aumento mensurável de prêmios, enquanto a adoção de seguros incorporados entre os millennials urbanos introduz novos vetores de crescimento em um conjunto que de outra forma estaria saturado. Eventos climáticos extremos — tempestades de nordeste, inundações repentinas e tempestades costeiras — inflacionam as perdas abrangentes, levando as seguradoras a aprimorar os modelos de catástrofe e expandir as ofertas paramétricas. O congestionamento da infraestrutura e os padrões de tráfego complexos sustentam a frequência de acidentes, reforçando a demanda por responsabilidade civil e contribuindo para um crescimento previsível no mercado de seguro de automóvel dos Estados Unidos.
O Sul exibe dinamismo pronunciado à medida que a migração populacional e a diversificação econômica elevam a contagem de veículos e os quilômetros percorridos. A exposição a catástrofes permanece aguda: a zona de furacões da Flórida e o corredor de granizo do Texas desafiam os orçamentos de resseguro e impulsionam iniciativas granulares de mapeamento de risco. Mudanças legislativas, como a reforma de responsabilidade civil HB 837 da Flórida, buscam moderar as pressões de inflação social, melhorando a visibilidade da subscrição. A expansão do seguro de automóvel comercial é notável nos corredores de energia da Costa do Golfo e nos hubs logísticos, enquanto as plataformas de transporte por aplicativo e entrega intensificam o apagamento das fronteiras entre o uso pessoal e comercial. Projetos de apólices modulares que alternam entre uso pessoal e comercial ganham tração, ampliando o mercado de seguro de automóvel dos Estados Unidos.
O Meio-Oeste proporciona crescimento equilibrado; taxas de litigiosidade mais baixas e clima mais moderado reduzem a volatilidade, mas os cinturões de granizo no Kansas, Missouri e Nebraska ainda impulsionam perdas abrangentes. As ofertas incorporadas vinculadas a montadoras ganham tração precoce em Illinois e Ohio, aproveitando robustas redes de concessionárias. O Oeste contrapõe inovação e risco: a ameaça de incêndios florestais na Califórnia eleva os problemas de resseguro e não renovação, mesmo que seu ecossistema tecnológico acelere os projetos piloto de telemática e veículos autônomos. O aumento dos limites mínimos injeta receita, enquanto o contínuo escrutínio do Departamento de Seguros molda futuros registros de tarifas. Os primeiros adotantes de cobertura fornecida pelo fabricante, como o Seguro Orientado por Dados da Tesla, ilustram como os clusters tecnológicos regionais podem redefinir a subscrição, acrescentando novo impulso ao mercado de seguro de automóvel dos Estados Unidos.
Cenário Competitivo
Concentração do Mercado
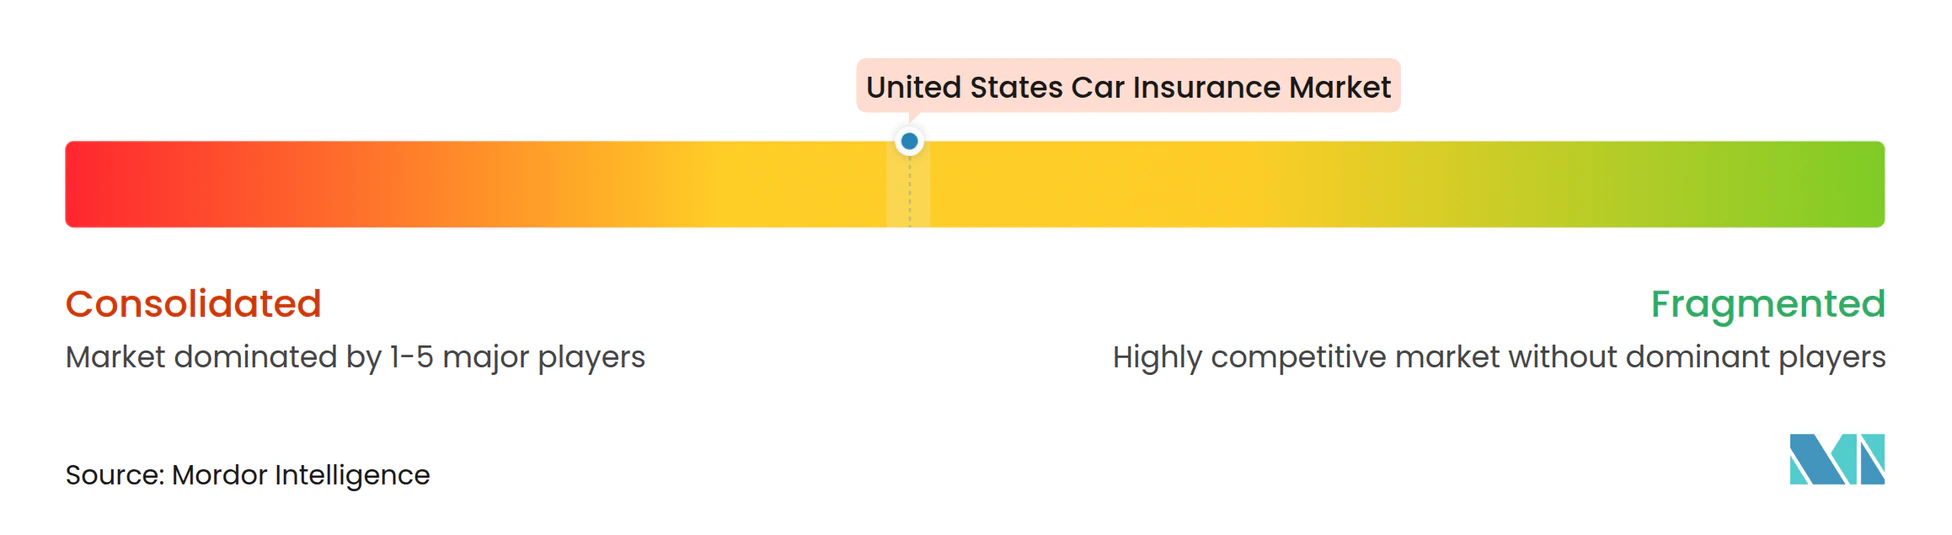
A concentração de mercado se intensificou à medida que os cinco principais players capturaram mais da metade dos prêmios em 2024, refletindo os benefícios de escala em análise de dados, capital e alcance de marca. A Progressive apresentou um índice combinado abaixo de 90%, demonstrando crescimento disciplinado. A State Farm voltou ao lucro líquido após a volatilidade da era pandêmica, reforçando sua capacidade de financiar modernização e campanhas de marketing. A GEICO reduziu os gastos com publicidade, mas manteve a liderança de preços por meio de descontos habilitados por telemática, preservando o volume nos segmentos-chave. Em conjunto, esses líderes ancoram os benchmarks de precificação e o ritmo tecnológico no mercado de seguro de automóvel dos Estados Unidos.
A diferenciação estratégica agora depende de análise avançada, automação de sinistros com IA e parcerias incorporadas. A aliança da Root com a Hyundai incorpora cobertura no momento da compra do veículo, enquanto a GM Insurance transita de agência para seguradora de pilha completa em três estados, sinalizando as ambições das montadoras de colher vantagens de dados. A aquisição de USD 1,7 bilhão da The General pela Sentry consolida o nicho não padrão, concedendo-lhe escala para negociar resseguro e aprimorar a precificação para condutores de alto risco. O investimento inicial da InsureVision, liderado pela State Farm, ressalta o apetite dos players estabelecidos por tecnologia de visão computacional capaz de reduzir a frequência de colisões em frotas comerciais. Essas manobras ilustram como o investimento em ativos digitais, ecossistemas de distribuição e atividades de fusões e aquisições define o sucesso no mercado de seguro de automóvel dos Estados Unidos.
A detecção de fraudes com IA e as ferramentas de telemática comportamental constituem campos de batalha críticos. Os projetos piloto iniciais relatam reduções de 15 a 20% nos pagamentos fraudulentos e ciclos de sinistros 20% mais curtos, traduzindo-se em vantagens de índice combinado para os adotantes. Os líderes constroem armazéns de dados proprietários que processam fluxos de dados de veículos, clima e mobilidade, enquanto os players menores acessam capacidades comparáveis por meio de plataformas de marca própria e consórcios patrocinados por resseguradoras. O crescimento em espaços inexplorados surge em endossos de substituição total de bateria para veículos elétricos, pools comerciais de mobilidade autônoma e cobertura de microduração para trabalhadores da economia gig. Os players que conciliam rigor atuarial com equipes ágeis de produto visam converter esses nichos em canais de receita sustentáveis. No geral, os líderes de escala desfrutam de uma vantagem estrutural, mas especialistas ágeis que exploram segmentos mal atendidos ainda podem conquistar franquias lucrativas no mercado de seguro de automóvel dos Estados Unidos.
Líderes do Setor de Seguro de Automóvel dos Estados Unidos
-
State Farm Mutual Automobile Insurance
-
Berkshire Hathaway Inc.
-
Progressive Corp.
-
Allstate Corp.
-
USAA Insurance Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Automóveis dos Estados Unidos Empresas cobertas neste relatório
- State Farm Mutual Automobile Insurance Co.
- Berkshire Hathaway Inc. (GEICO)
- Progressive Corp.
- Allstate Corp.
- USAA Insurance Group
- Liberty Mutual Holding Co.
- Farmers Insurance Group
- Nationwide Mutual Group
- American Family Insurance Group
- Travelers Companies Inc.
- Erie Insurance Group
- Hartford Financial Services Group
- Kemper Corp.
- MAPFRE USA
- Auto-Owners Insurance
- Mercury General Corp.
- Root Inc.
- Lemonade Inc.
- MetLife Auto & Home (now Farmers)
- Tokio Marine Group (Philadelphia Insurance)
Desenvolvimentos industriais recentes em Mercado de Seguros de Automóveis dos Estados Unidos
- Junho de 2025: O Goldman Sachs projeta que os veículos autônomos poderão reduzir pela metade os gastos com seguro de automóvel até 2040, embora a complexidade da responsabilidade civil possa elevar os prêmios no interim.
- Abril de 2025: A implantação nacional do Accident Response pela Progressive utiliza sensores de smartphone para acionar automaticamente os serviços de emergência.
- Janeiro de 2025: A Sentry concluiu sua aquisição de USD 1,7 bilhão da The General, uma medida que expande significativamente sua presença no mercado de seguro de automóvel não padrão. Esse negócio estratégico aprimora a diversificação do portfólio da Sentry e fortalece sua posição nos segmentos de apólices de alto risco.
- Janeiro de 2025: Quatro estados elevaram seus limites mínimos de responsabilidade civil de seguro de automóvel, com a Califórnia dobrando seus limites de cobertura. Espera-se que essa mudança regulatória aumente os custos de prêmios e impacte as estratégias de precificação das seguradoras nos mercados afetados.
Mercado de Seguros de Automóveis dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de seguros de automóveis dos Estados Unidos como todas as apólices obrigatórias ou voluntárias que protegem veículos de passeio de propriedade privada contra riscos de responsabilidade civil, colisão, cobertura abrangente e danos pessoais, medidos pelo prêmio bruto emitido. As apólices vendidas por meio de corretores, canais diretos online e programas telemáticos estão dentro do escopo.
Exclusão do Escopo: Garantias estendidas, seguros contra falhas mecânicas e programas experimentais de pagamento por quilômetro rodado estão excluídos.
Visão Geral da Segmentação
- Por Cobertura
- Responsabilidade Civil
- Colisão
- Compreensivo
- Proteção contra Lesões Pessoais/Pagamento Médico
- Motorista Não Segurado/Subsegurado
- Por Aplicação
- Veículos Pessoais
- Frotas Comerciais
- Por Canal de Distribuição
- Direto ao Consumidor
- Intermediado
- Incorporado
- Por Região dos EUA
- Nordeste
- Meio-Oeste
- Sul
- Oeste
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram chefes de subscrição, corretores, fundadores de insurtechs e atuários em quatro regiões censitárias para confirmar os fatores de crescimento dos prêmios e os limites regulatórios.
Uma pesquisa com segurados esclareceu a intenção de troca de seguradora e a adesão a descontos, preenchendo lacunas deixadas pelo trabalho de gabinete.
Pesquisa de Gabinete
Iniciamos com as demonstrações anuais da NAIC, contagens de veículos do Bureau of Transportation Statistics e tendências de quilometragem da FHWA para dimensionar as unidades de exposição e os volumes de prêmios. Os anuários do Insurance Information Institute, os registros dos reguladores estaduais e os relatórios congressionais sobre projetos de lei de segurança automotiva acrescentaram contexto regulatório e de precificação. De acordo com a Mordor Intelligence, os dados financeiros das seguradoras provenientes do D&B Hoovers, as notícias macroeconômicas do Dow Jones Factiva e as análises de patentes da Questel sobre a adoção de telemática enriqueceram o mapeamento de tendências. Esses exemplos são ilustrativos, e inúmeros outros documentos e publicações setoriais foram revisados.
Uma segunda análise dos relatórios 10-K das empresas, apresentações para investidores e dados de reclamações de consumidores ajudou a refinar a severidade dos sinistros após eventos climáticos severos, ajustar os índices de sinistralidade e referenciar os ciclos de precificação.
Dimensionamento de Mercado e Previsão
Construímos o total geral a partir de uma reconstrução de cima para baixo dos prêmios brutos emitidos utilizando os registros da NAIC, ajustados para frotas autoasseguradas e vendas diretas online. Verificações seletivas de baixo para cima consolidaram os prêmios de seguradoras amostradas em relação às contagens de veículos do DMV. Os principais insumos incluem veículos registrados, prêmio médio, frequência de sinistros, severidade de sinistros, cobertura obrigatória e renda disponível.
Uma regressão multivariada projeta esses fatores até 2030 e, quando as divulgações carecem de detalhes, as taxas de penetração específicas por região obtidas em entrevistas preenchem as lacunas.
Validação de Dados e Ciclo de Atualização
Cada execução do modelo passa por verificações de variância em relação a indicadores independentes, seguidas de revisão por pares e revisão sênior. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos regulatórios ou catástrofes relevantes alteram o mercado.
Por que a Base de Referência de Seguros de Automóveis dos EUA da Mordor Intelligence é Confiável
As estimativas publicadas diferem porque as empresas adotam escopos de apólices, definições de prêmios e cadências de atualização distintos. Nossa seleção disciplinada de variáveis e o tratamento consistente de moeda produzem uma base de referência estável na qual os tomadores de decisão podem confiar.
Os principais fatores de lacuna em outras fontes incluem a omissão de complementos comerciais, a dependência de prêmios diretos em vez de prêmios emitidos e premissas de carga catastrófica não testadas.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Lacuna |
|---|---|---|
| 286,20 bilhões de USD (2025) | Mordor Intelligence | - |
| 321,0 bilhões de USD (2022) | Consultoria Regional A | Exclui automóveis comerciais; sem alinhamento de inflação |
| 286,5 bilhões de USD (2022) | Publicação Setorial B | Utiliza apenas prêmios diretos; base cambial mista |
Esta comparação demonstra que o escopo equilibrado, as premissas transparentes e a cadência de atualização mais ágil da Mordor Intelligence fornecem uma referência reproduzível, estreitamente alinhada com os fluxos reais de prêmios.
Principais Perguntas Respondidas no Relatório
Quais fatores estão causando o aumento dos prêmios de seguro de automóvel dos Estados Unidos em 2025?
As tarifas médias subiram 15% em 2024 e mais 10% em 2025 porque a gravidade dos acidentes está aumentando, os custos de reparo vinculados aos sistemas avançados de assistência ao condutor estão 31% acima dos níveis de 2019 e as perdas por catástrofes climáticas mantêm os preços de resseguro elevados.
Como os novos limites mínimos obrigatórios de responsabilidade civil afetarão os condutores?
Quatro estados — incluindo a Califórnia, que dobrou seu limite de danos corporais para USD 30.000 por pessoa — implementaram mínimos mais elevados em 2025; milhões de apólices de limite reduzido agora precisam atualizar a cobertura, o que eleva imediatamente os prêmios, mas também reduz o risco de sub-seguro.
Por que o seguro baseado em uso está ganhando popularidade tão rapidamente?
A telemática por smartphone reduziu drasticamente os custos de hardware, permitindo que seguradoras como a Progressive incorporem dados de condução em tempo real na precificação; condutores seguros podem obter descontos de 10 a 15%, enquanto as frotas recebem análises acionáveis de segurança.
Os veículos elétricos custam mais para segurar?
Sim. Em 2024, os prêmios médios de veículos elétricos eram 28% maiores do que os de automóveis a gasolina comparáveis, pois a substituição de baterias pode ultrapassar USD 15.000 e a frequência de sinistros foi 14% maior em comparação ao ano anterior.