
Tamanho e Participação do Mercado de Protetores de Calha dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
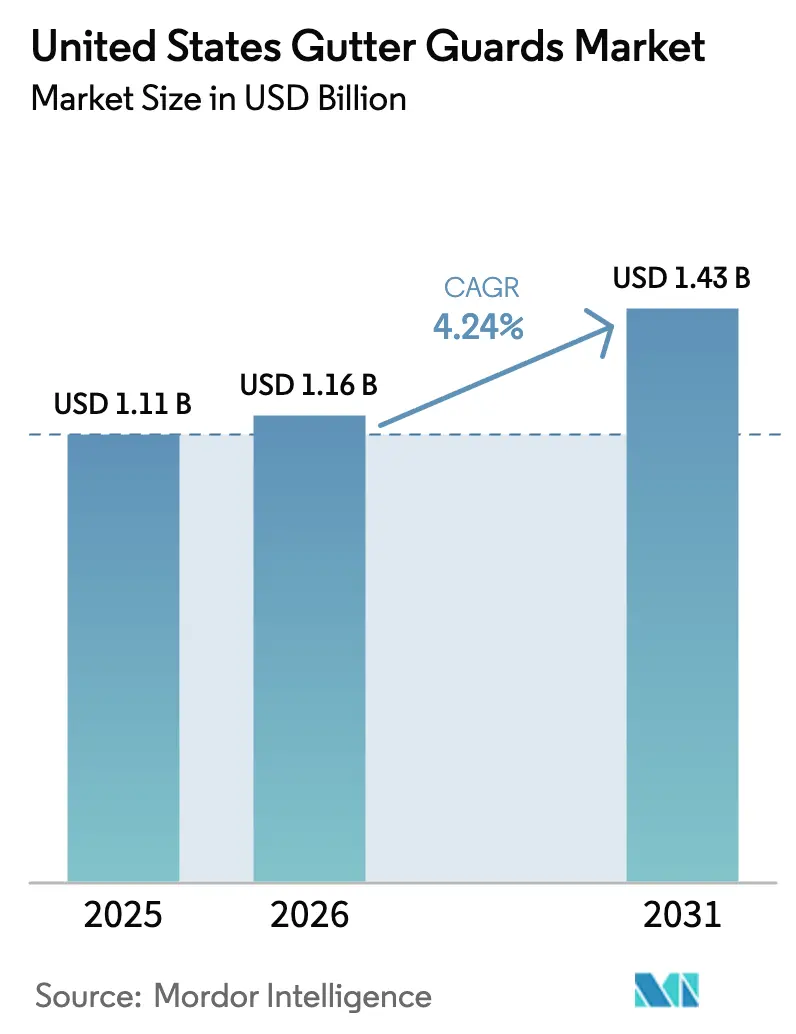
| Tamanho do mercado no ano base (2025) | 1.11 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.24 % |
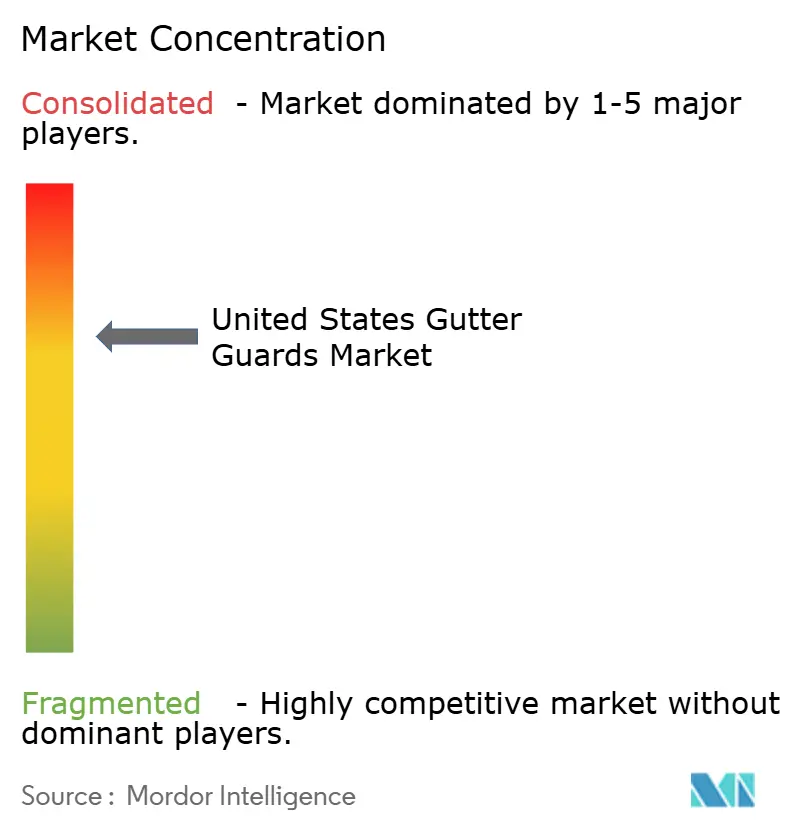
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Protetores de Calha dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de protetores de calha dos Estados Unidos foi avaliado em USD 1,11 bilhão em 2025 e estima-se que cresça de USD 1,16 bilhão em 2026 para atingir USD 1,43 bilhão até 2031, a um CAGR de 4,24% durante o período de previsão (2026-2031). A infraestrutura residencial envelhecida, com a idade mediana das residências ocupadas pelos proprietários atingindo 41 anos e 48% do estoque construído antes de 1980, mantém a demanda por reformas resiliente, à medida que telhados e calhas atingem ciclos de substituição juntamente com necessidades mais amplas de remodelação[1]Fonte: NAHB, "Quase Metade das Residências Ocupadas pelos Proprietários Construídas Antes de 1980", https://eyeonhousing.org/2025/04/almost-half-of-the-owner-occupied-homes-built-before-1980/. A intensificação dos padrões de precipitação eleva a urgência de sistemas resistentes a detritos e de alta capacidade nas regiões expostas a chuvas intensas e sistemas tropicais, o que orienta proprietários e gestores de imóveis em direção a soluções premium que melhoram o fluxo e reduzem o risco de transbordamento. Os designs de microfibra se beneficiam de um posicionamento orientado ao desempenho e de certificações de terceiros para prontidão na coleta de água, ampliando seu apelo para proprietários que buscam produtos de longa duração que se integrem a melhorias de sustentabilidade. O ambiente de trabalho restrito, caracterizado por escassez persistente em setores da construção civil, apoia modelos de instalação profissional mesmo enquanto eleva os custos de mão de obra e estende os prazos de entrega. Os elevados gastos com melhorias residenciais em 2026, sustentados por proprietários que permanecem em seus imóveis e investem nas propriedades existentes, mantêm a demanda por projetos combinados de proteção de telhado e calha como parte de um ciclo de remodelação constante.
Principais Conclusões do Relatório
- Por tipo de produto, telas e grades padrão lideraram com 41,23% da participação do mercado de protetores de calha dos Estados Unidos em 2025, enquanto as telas de microfibra são as de crescimento mais rápido, com um CAGR de 4,64% durante 2026 a 2031.
- Por material, o alumínio deteve a maior receita em 2025, com 51,82%, enquanto o aço inoxidável registrou a expansão mais rápida, com um CAGR de 4,98% durante 2026 a 2031.
- Por usuário final, o segmento residencial representou 71,61% da participação do mercado de protetores de calha dos Estados Unidos em 2025, enquanto o comercial avança a um CAGR de 5,12% de 2026 a 2031.
- Por geografia, o Sul deteve 34,84% da participação do mercado de protetores de calha dos Estados Unidos em 2025, enquanto o Oeste está projetado para crescer a um CAGR de 5,34% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Protetores de Calha dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos gastos com melhorias residenciais e substituição de telhados | +1.2% | Global, com ganhos iniciais em metrópoles com efeito de retenção no Nordeste e Centro-Oeste, concentrações de estoque envelhecido | Médio prazo (2-4 anos) |
| Aumento da frequência de chuvas extremas e furacões | +0.9% | Costa do Golfo e Sudeste Atlântico com expansão para o Nordeste | Curto prazo (≤ 2 anos) |
| Envelhecimento do estoque habitacional dos Estados Unidos exigindo reformas | +0.8% | Nacional, concentrado no Cinturão da Ferrugem com idades medianas de residências mais antigas | Longo prazo (≥ 4 anos) |
| Crescente popularidade dos sistemas premium de microfibra | +0.7% | Nacional, com índice elevado em metrópoles costeiras de alta renda e zonas de interface com incêndios florestais | Médio prazo (2-4 anos) |
| Integração inteligente de captação de água da chuva com protetores de calha | +0.5% | Oeste, com expansão para metrópoles com escassez de água no Texas e no Arizona | Longo prazo (≥ 4 anos) |
| Relocalização da capacidade de fabricação de telas de alumínio | +0.3% | Nacional, com produção concentrada no Centro-Oeste e no Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos com Melhorias Residenciais e Substituição de Telhados
As despesas com melhorias residenciais estão projetadas para atingir USD 524 bilhões no início de 2026, marcando um recorde histórico apesar de uma desaceleração do pico de crescimento de 7% em 2024 para uma estimativa de 5% em 2025 e 3% em 2026, de acordo com o Indicador Líder de Atividade de Remodelação (LIRA) do Centro Conjunto de Estudos Habitacionais de Harvard[2]Qualified Remodeler, "Espera-se que a Remodelação Continue com Crescimento Lento mas Constante no Próximo Ano", https://www.qualifiedremodeler.com/remodeling-expected-to-continue-slow-but-steady-growth-into-next-year/. O efeito de retenção em torno de hipotecas com taxas baixas continua a favorecer a remodelação em detrimento da mudança, o que mantém projetos de telhado e exteriores relacionados na lista de prioridades para investimento de curto prazo, dados os seus benefícios de sinalização de valor imobiliário e durabilidade. Nas remodelações que envolvem telhados, os novos telhados apresentaram o maior índice de satisfação relatado pelos proprietários, reforçando o caminho de venda adicional para protetores, à medida que os empreiteiros combinam a proteção de calha com trabalhos de substituição de telhado para evitar entupimentos e transbordamentos em novos sistemas. Essa aceitação está alinhada com a atividade de remodelação constante após a redefinição de referências da era pandêmica, o que aponta para uma base de gastos maior e mais duradoura do que a anteriormente capturada em indicadores cíclicos. O mercado de protetores de calha dos Estados Unidos se beneficia desse padrão por meio do aumento das taxas de adesão quando os instaladores têm andaimes e equipes no local, reduzindo o tempo incremental de instalação e contribuindo para taxas de fechamento mais altas em complementos de protetores. Como resultado, a substituição de telhados permanece um caminho crítico para expandir a penetração de microfibra e sustentar um mix de atualização em todo o mercado de protetores de calha dos Estados Unidos.
Aumento da Frequência de Chuvas Extremas e Furacões
A volatilidade climática está amplificando a demanda, pois 2025 apresentou múltiplos desastres de tempestades severas com bilhões de dólares em danos e períodos prolongados de chuvas intensas que testaram a capacidade de drenagem de telhados nas principais áreas metropolitanas. As projeções para valores de projeto de precipitação extrema rara nos Estados Unidos indicam eventos de maior intensidade sob aquecimento, o que desafia os sistemas de calha legados e eleva o valor dos protetores resistentes a detritos que preservam o fluxo durante aguaceiros. A ciência física indica que a precipitação extrema tende a aumentar com o teor de umidade atmosférica, com análises e materiais educativos destacando como um clima mais quente pode carregar mais umidade e intensificar chuvas de curta duração. A temporada de furacões do Atlântico de 2025, embora tenha produzido apenas 13 tempestades nomeadas (abaixo da média anual de 14,4), gerou 132,4 unidades de Energia Ciclônica Acumulada (ACE), 9% acima da linha de base de 1991-2020, e notavelmente originou três furacões de Categoria 5 (Erin, Humberto, Melissa), a segunda maior contagem registrada atrás dos quatro de 2005, de acordo com a verificação do Projeto de Meteorologia Tropical da Universidade Estadual do Colorado[3]CSU, "Previsão Sazonal de Furacões", https://tropical.colostate.edu/forecasting.html. As respostas do setor de seguros estão se materializando por meio de créditos de mitigação de ventos na Flórida e nos estados da Costa do Golfo, onde proprietários que instalam sistemas de calha com bloqueio de detritos podem se qualificar para reduções de 5-8% nos prêmios de cobertura contra tempestades, criando um incentivo financeiro que compensa 15-20% dos custos de instalação ao longo de um horizonte de apólice de 10 anos, de acordo com divulgações do Escritório de Regulação de Seguros da Flórida.
Envelhecimento do Estoque Habitacional dos Estados Unidos Exigindo Reformas
A idade mediana das residências ocupadas pelos proprietários atingiu 41 anos em 2023, e quase metade do estoque é anterior a 1980, o que se correlaciona diretamente com a necessidade de substituição de calhas e instalação combinada de protetores quando os telhados são substituídos. À medida que a participação de residências mais novas diminui e o grupo mais antigo se expande, os ciclos de manutenção e substituição se intensificam, levando as famílias a priorizar a impermeabilização e a longevidade da drenagem em reformas externas. Nesse contexto, sistemas de proteção que prometem longa vida útil e reduzem o trabalho em escadas para limpeza recebem maior consideração em bairros onde os sistemas de calha atingiram o fim de sua vida útil. O canal de remodelação permanece o principal espaço para essas substituições, dada a contribuição relativamente pequena da construção recente para o estoque habitacional total na década atual. O mercado de protetores de calha dos Estados Unidos, portanto, depende de fluxos de trabalho de reforma que se alinham com projetos de telhado e envelope externo, onde os protetores se apresentam como uma medida preventiva que protege novas calhas e preserva o desempenho da drenagem. Esse foco em reformas também favorece SKUs padronizados e instaladores nacionais que podem escalar em metrópoles envelhecidas com garantia confiável e suporte de serviço.
Integração Inteligente de Captação de Água da Chuva com Protetores de Calha
A captação de água da chuva está ganhando força como uma tecnologia alternativa de água reconhecida para instalações do setor público, o que fortalece o argumento para protetores que funcionam como filtração de primeiro estágio e mantêm detritos fora dos sistemas de armazenamento. As certificações para pré-filtração de água potável em produtos de microfibra apoiam a adoção em regiões propensas à seca e ajudam os projetos a atender metas de desempenho de construção ou objetivos de conformidade com programas que recompensam a gestão eficiente da água. Novos produtos que desacoplam os locais de armazenamento das localizações dos tubos de queda por meio de inserções projetadas criam layouts flexíveis, permitindo a captação quase total do telhado e melhorando a economia para propriedades que combinam protetores com hardware de captação. A orientação do setor público complementa esses avanços de produtos ao esclarecer recursos de medição, controle e monitoramento, o que abre caminho para a especificação de soluções habilitadas por sensores em edifícios com necessidades de relatórios de conformidade. Essas integrações expandem os casos de uso endereçáveis além do controle de folhas para sistemas multifuncionais, uma tendência mais visível nos estados do Oeste, mas cada vez mais relevante em nível nacional. O mercado de protetores de calha dos Estados Unidos se beneficia desses casos de uso adjacentes à medida que os projetos de coleta de água da chuva transformam os protetores em tecnologia habilitadora para reformas orientadas à conservação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial de instalação versus limpeza por conta própria | -0.5% | Nacional, amplificado em metrópoles do Cinturão do Sol sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Escassez sazonal de mão de obra em instaladores qualificados | -0.4% | Nacional, aguda nos meses de inverno no Nordeste e Centro-Oeste, e surtos de demanda pós-furacão na Costa do Golfo | Médio prazo (2-4 anos) |
| Preocupações com conflitos de garantia de telhado | -0.2% | Nacional, concentrado em mercados de nova construção com garantias de construtores | Curto prazo (≤ 2 anos) |
| Surgimento de alternativas de telhado autolimpante sem calha | -0.1% | Oeste, adoção inicial em segmentos de design arquitetônico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Instalação Versus Limpeza por Conta Própria
Os sistemas premium de microfibra competem com protetores de baixo custo para instalação própria e limpezas profissionais intermitentes, o que torna o desembolso inicial uma barreira para famílias sensíveis ao preço. As grandes redes de varejo oferecem opções de malha de alumínio e aço inoxidável em embalagens para empreiteiros, e essas opções reforçam a diferença de preço visível que os compradores conscientes do orçamento avaliam em relação à longevidade e às economias de manutenção. As famílias em residências mais antigas frequentemente enfrentam custos adicionais para substituição de calhas ou reparo de fascia antes que os protetores possam ser instalados, o que aumenta o custo total e força decisões de sequenciamento com outros projetos relacionados à idade. Em propriedades comerciais, linhas de telhado mais longas e requisitos de acesso podem adicionar horas de mão de obra e controles de segurança, o que eleva ainda mais os custos instalados para discussões de aprovação de orçamento. Garantias de desempenho claras e validação independente para funções de filtração e captação de água ajudam a responder questões de valor, mas a narrativa de retorno ainda depende da redução de manutenção e da mitigação de riscos, em vez de economias de curto prazo. Essas considerações podem retardar a conversão em grupos que priorizam o fluxo de caixa de curto prazo, o que cria um obstáculo persistente para o mercado de protetores de calha dos Estados Unidos, mesmo com o crescimento da adoção premium.
Escassez Sazonal de Mão de Obra em Instaladores Qualificados
Os empregadores da construção civil relatam dificuldade persistente em preencher funções especializadas, uma restrição que reduz a capacidade durante os períodos de pico de instalação na primavera e no outono e estende os tempos de espera dos proprietários. As empresas também citam restrições de pessoal como uma das principais causas de atrasos em projetos, com pesquisas destacando como a fiscalização da imigração e a demografia envelhecida do setor agravam os gargalos sazonais nos mercados de trabalho locais. O setor enfrenta um perfil de força de trabalho mais velho e entradas insuficientes de jovens para compensar as aposentadorias, o que mantém a pressão salarial elevada e gera acúmulos durante janelas de alta demanda. Os surtos regionais após eventos climáticos severos restringem ainda mais a capacidade nos estados afetados, deslocando equipes de regiões vizinhas e elevando os custos de mobilização que comprimem os projetos discricionários na fila. Muitos instaladores respondem priorizando projetos maiores e de maior margem ou substituições integradas de telhado e protetor, o que pode adiar trabalhos menores apenas de protetores. Essas dinâmicas moderam o crescimento de curto prazo do mercado de protetores de calha dos Estados Unidos nos meses em que a capacidade de instalação está totalmente comprometida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Ascensão da Microfibra Remodela a Escada de Valor
As telas e grades padrão comandaram 41,23% da participação do mercado de protetores de calha dos Estados Unidos em 2025, refletindo a familiaridade dos empreiteiros e a acessibilidade de preço para projetos orientados ao custo que priorizam o controle básico de detritos. Os sistemas integrados de uma peça estão ganhando força em novas construções e reformas externas completas porque reduzem a complexidade da reforma e vêm com garantias vitalícias, o que os posiciona como uma alternativa premium para proprietários que desejam uma solução de marca única. Em paralelo, as coberturas de tensão superficial e as inserções de espuma ou escova mantêm um papel em projetos econômicos e de instalação própria, embora seus ciclos de substituição e restrições de desempenho sejam equilibrados em relação às expectativas de custo inicial mais baixo. À medida que os instaladores de telhados e reformadores padronizam as vendas adicionais de protetores quando os andaimes já estão no local, a adoção se espalha por mais faixas de preço, o que apoia ainda mais o mix premium no mercado de protetores de calha dos Estados Unidos.
As credenciais de desempenho e o posicionamento de marca estão diferenciando o crescimento dentro dos tipos de produtos, pois os fornecedores de microfibra comercializam durabilidade e validações de terceiros para reforçar a confiança na prevenção de entupimentos a longo prazo. Históricos de produtos que incluem prêmios e resiliência testada em laboratório ajudam a reduzir o ceticismo entre proprietários que anteriormente adiaram a compra ou dependiam de limpezas periódicas. Construtores e reformadores também buscam opções que evitem conflitos de garantia de telhado, favorecendo designs que se fixam às calhas ou fascia sem perturbar as telhas ou o revestimento do telhado em mercados onde as garantias do construtor ainda estão ativas. O canal está se adaptando com instaladores nacionais que vendem protetores de forma cruzada em projetos de telhado e envelope externo, reforçados por fornecedores privados que expandem o alcance geográfico e unificam produto e instalação sob um único guarda-chuva de serviço. Essas mudanças concentram a visibilidade em torno de designs comprovados e redes de instalação integradas, um padrão que continua a influenciar o mix de produtos e as margens em todo o mercado de protetores de calha dos Estados Unidos.
Por Material: O Aço Inoxidável Comanda o Segmento Premium, o Alumínio Domina o Volume
O alumínio representou 51,82% da categoria em 2025, sustentado por uma relação custo-durabilidade favorável e ampla compatibilidade com métodos de fabricação padrão usados em instalações residenciais e comerciais leves. O aço inoxidável está superando a linha de base a um CAGR de 4,98% de 2026 a 2031, à medida que os compradores favorecem a resistência à corrosão e a menor manutenção em regiões costeiras e de alta precipitação, o que apoia a disposição de pagar por uma vida útil mais longa em designs premium de microfibra. As opções de malha de aço inoxidável de grau cirúrgico (304 grau marinho) e premium (316), usadas por HomeCraft, LeafFilter e MasterShield, oferecem garantias de desempenho de mais de 50 anos que justificam custos instalados de USD 15,68-USD 16,80 por pé linear, com empreiteiros relatando taxas de retorno zero por falhas de malha versus 5-8% de incidência de retorno por rachaduras em telas de vinil em ciclos de congelamento e descongelamento[4]This Old House, "Melhores Protetores de Calha para Telhados Metálicos (2026)", https://www.thisoldhouse.com/gutters/best-gutter-guards-for-metal-roofs. As opções de vinil e plástico permanecem presentes no canal de instalação própria, onde o baixo custo de entrada atrai compradores que priorizam o preço, embora os intervalos de substituição sejam tipicamente mais curtos do que as alternativas de alumínio ou aço inoxidável, dada a exposição a condições de UV e ciclos de congelamento e descongelamento. O cobre mantém um papel especializado em restaurações históricas e projetos de alto padrão que valorizam uma estética uniforme e longevidade extrema, apesar do maior custo instalado e disponibilidade limitada.
O investimento doméstico em laminação e reciclagem de alumínio adiciona resiliência à base de fornecimento que atende aos produtos de construção, o que beneficia os fabricantes de estruturas e telas que preferem o fornecimento local em vez de bobinas importadas. A construção de um grande laminador integrado e centro de reciclagem no Alabama reforça a capacidade norte-americana com um cronograma alinhado aos horizontes de planejamento atuais para fabricantes de produtos de construção. As tendências de especificação também vinculam os materiais a objetivos mais amplos do projeto, com clientes solicitando certificações e conteúdo reciclado sempre que possível em licitações institucionais e comerciais. Para os fornecedores de materiais, essas dinâmicas favorecem os formatos de alumínio e aço inoxidável que se alinham com considerações de durabilidade, compatibilidade com captação de água e segurança contra incêndio. Como resultado, o mercado de protetores de calha dos Estados Unidos continua a se bifurcar em soluções de alumínio de volume e sistemas premium de malha de aço inoxidável, cada um atendendo a propostas de valor e orçamentos distintos.
Por Usuário Final: A Dominância Residencial Mascara o Potencial Comercial
O segmento residencial representou 71,61% em 2025, refletindo o tamanho da base habitacional unifamiliar e a prática estabelecida de combinar protetores durante projetos de substituição de telhado ou renovação externa que abordam sistemas de fascia e drenagem envelhecidos. O planejamento de reformas considera cada vez mais o impacto na satisfação e na revenda de projetos de telhado, o que mantém as atualizações de protetores no escopo à medida que os proprietários priorizam perfis externos de baixa manutenção e segurança no trabalho em escadas. O mercado de protetores de calha dos Estados Unidos se beneficia do efeito de retenção, pois os proprietários permanecem em seus imóveis por mais tempo e investem em melhorias de capital que protegem o envelope do edifício e reduzem chamadas de serviço recorrentes. Os instaladores relatam que os complementos de protetores têm maior probabilidade de serem aceitos quando combinados com telhas de telhado ou substituição de calhas, o que reduz o tempo incremental de mobilização. Produtos com garantia e marcas conhecidas reforçam a confiança do proprietário, o que auxilia a conversão em regiões com maior precipitação e carga de folhas.
As aplicações comerciais estão se expandindo em um ritmo mais rápido, com o tamanho do mercado de protetores de calha dos Estados Unidos para instalações comerciais projetado para avançar a um CAGR de 5,12% de 2026 a 2031, à medida que os gestores de propriedades buscam intervalos de serviço mais longos e redução de responsabilidade para áreas pavimentadas e entradas. Os locais industriais e institucionais frequentemente requerem protetores de calibre mais pesado para extensões largas e cargas de neve, o que direciona as escolhas de material para sistemas de alumínio e aço inoxidável projetados para perfis de caixa e fixação de grau comercial. As normas de aquisição também importam, pois instalações governamentais e educacionais especificam cada vez mais recursos relacionados à captação de água, filtração e monitoramento, o que expande o papel dos protetores em projetos integrados de sustentabilidade. Esses casos de uso comercial favorecem fornecedores que podem atender aos requisitos de fiança, seguro e segurança, ao mesmo tempo em que oferecem cobertura de serviço em todo o país. Em conjunto, a base residencial sustenta o volume enquanto a demanda comercial contribui com crescimento incremental e diferenciação de produtos em todo o mercado de protetores de calha dos Estados Unidos.
Análise Geográfica
O Sul representou 34,84% da participação do mercado de protetores de calha dos Estados Unidos em 2025, impulsionado pela exposição a sistemas tropicais e complexos de tempestades severas que sobrecarregam as calhas com detritos impulsionados pelo vento e chuvas intensas. Os estados ao longo do Golfo e do Sudeste Atlântico enfrentam estresse repetido na drenagem de telhados durante os períodos de pico de tempestades, o que acelera a especificação de formatos de protetores de maior capacidade e instalação profissional. Mesmo em temporadas com menos aterrissagens, o clima severo gerou numerosos eventos de bilhões de dólares em 2025, reforçando a demanda por reformas externas preventivas que estabilizam o desempenho do edifício durante o pico de chuvas. As seguradoras e as comunidades de construção locais enfatizam a manutenção da drenagem do telhado para reduzir o risco de infiltração de água, o que mantém os protetores visíveis em conversas mais amplas de mitigação. Esses fatores apoiam a adoção constante na região e um papel forte para os instaladores nacionais que podem escalar a capacidade durante as janelas de recuperação pós-tempestade em todo o mercado de protetores de calha dos Estados Unidos.
O Oeste é a região de crescimento mais rápido, com o tamanho do mercado de protetores de calha dos Estados Unidos para o Oeste projetado para se expandir a um CAGR de 5,34% durante 2026 a 2031, impulsionado pelos requisitos de interface com incêndios florestais em zonas designadas, padrões intensos de chuva no Noroeste do Pacífico e metrópoles de alto crescimento no Arizona e Nevada, onde os construtores padronizam a proteção externa desde cedo. As equipes de projeto consideram cada vez mais a resistência a brasas, a não combustibilidade e a exclusão de detritos dos tubos de queda, dadas as condições locais, o que direciona as escolhas para formatos de malha de aço e alumínio que oferecem perfis seguros contra incêndio. As metas de conservação de água acrescentam outra camada, onde os sistemas de microfibra com certificações de pré-filtração de água potável se integram a designs de captação de água da chuva para irrigação ou usos não potáveis. A orientação técnica do setor público para captação de chuva esclarece as expectativas de monitoramento e controle em novos projetos, o que incentiva o planejamento que combina protetores com hardware de captação em reformas e novas construções. Essas necessidades sobrepostas criam um ambiente favorável para a adoção de protetores premium e para fornecedores de soluções que podem atender aos requisitos relacionados a códigos em todo o mercado de protetores de calha dos Estados Unidos.
O Centro-Oeste e o Nordeste refletem estoques habitacionais mais antigos e pressões climáticas distintas que elevam a utilidade de soluções duráveis, compatíveis com neve e gelo. As linhas de telhado mais antigas em muitas metrópoles trazem a substituição de calhas para o escopo juntamente com a instalação de protetores, alinhando o trabalho com projetos de telhado para minimizar a mobilização separada e a exposição em escadas. O Nordeste experimenta os maiores aumentos em precipitação intensa nos dias de chuva mais pesada ao longo de períodos de várias décadas, um padrão que contribui para episódios de transbordamento e incentiva um controle de detritos mais eficaz em dosséis de árvores densamente arborizados. No Centro-Oeste, os ciclos de neve e congelamento-descongelamento adicionam considerações de peso e formação de gelo, o que molda a demanda por fixações robustas e materiais adequados a baixas temperaturas. Essas variações regionais exigem escolhas de material e design alinhadas com as realidades climáticas, ao mesmo tempo em que sustentam volumes constantes de reforma nos corredores habitacionais mais antigos do mercado de protetores de calha dos Estados Unidos.
Panorama regulatório
Os produtos e instalações de protetores de calhas nos Estados Unidos seguem principalmente códigos-modelo adotados pelas Autoridades com Jurisdição (AHJs) estaduais e locais, em vez de um único mandato federal. O International Residential Code (IRC), Seção R903, fornece requisitos básicos de drenagem de telhado adotados na maioria dos estados, com emendas locais que moldam os requisitos de material, fixação e drenagem em jurisdições específicas.
Para considerações de desempenho ao vento e sucção em sistemas externos de calhas, a norma de teste ANSI/SPRI GT-1 (R2022) é uma referência importante utilizada pelos órgãos normativos. Sua presença no International Building Code (IBC), Seção 1504.5.1, aumentou o papel dos testes padronizados na especificação e aquisição.
Análise da cadeia de valor
Os modelos de venda direta ao consumidor dominam o mercado, com LeafGuard, LeafFilter e Gutter Guards America representando juntos uma grande parcela da receita em 2025 (cerca de 32%, 18% e 15%, respectivamente). Redes de instaladores profissionais e a fabricação de marcas nacionais sustentam a cadeia de valor, e a instalação normalmente é agrupada com medição, seleção de produto, mão de obra e serviço de garantia em um único pedido.
Os fabricantes apoiam os instaladores por meio de treinamento, especificações de instalação e ferramentas de merchandising. Associações comerciais como a Rain Gutter Association (RGA) e a Atlanta Gutter Contractors Association (AGCA) apoiam os instaladores com treinamento e certificações, o que ajuda a padronizar as práticas de instalação e as expectativas dos clientes em todos os mercados.
Cenário Competitivo
O mercado apresenta instaladores nacionais com marcas reconhecíveis ao lado de fabricantes especializados e empreiteiros regionais, uma estrutura que equilibra escala em aquisição e marketing com expertise local e serviço. As estratégias de integração se aceleraram, com grandes grupos diretos ao consumidor adicionando serviços adjacentes e expandindo sua presença para aumentar o valor vitalício do cliente e o potencial de venda cruzada em categorias externas e internas. Uma combinação notável de portfólio expandiu as capacidades em telhados, proteção de calhas e outros serviços residenciais, posicionando a organização combinada para atender proprietários desde reformas estruturais até acabamentos com marca e suporte unificados. A expansão da rede e as funções de back-office compartilhadas também aumentam o alcance para sistemas de uma peça legados que alinham produto e instalação em uma única oferta. Esse ambiente apoia portfólios de múltiplas marcas e reforça modelos diferenciados no mercado de protetores de calha dos Estados Unidos.
A infraestrutura de vendas é uma alavanca competitiva adicional, pois as empresas modernizam o gerenciamento de leads e as estratégias de contato para lidar com picos sazonais e expansão para novas metrópoles. Um fornecedor relatou melhorias materiais na conversão e na receita por chamada após a atualização para uma nova plataforma de discagem e fluxo de trabalho, o que exemplifica como a otimização do processo de vendas pode gerar ganhos de participação em regiões com mercados de publicidade competitivos. A inovação de produtos também se intersecta com a sustentabilidade, onde inserções projetadas permitem uma captação de chuva mais flexível sem restrições de tubo de queda e se alinham com os objetivos de eficiência hídrica do setor público. Em ambientes comerciais e industriais, os fornecedores com sortimentos mais amplos para calhas de caixa grandes e condições de carga pesada têm uma vantagem porque podem atender às especificações para extensões largas e locais de acesso limitado. A capacidade de entregar em escala sob garantias vinculantes permanece central para a diferenciação em todo o mercado de protetores de calha dos Estados Unidos.
A orientação de especificação e o alinhamento de garantias são importantes para ganhar licitações com proprietários e construtores que buscam clareza sobre a compatibilidade com a garantia do telhado. Os sistemas que se fixam sem perturbar as telhas ou o revestimento do telhado abordam uma preocupação comum sobre a anulação da cobertura e melhoram a aceitação em novas construções ou substituições recentes de telhado onde as garantias do construtor ainda estão em vigor. Histórias de marca que enfatizam durabilidade, testes e design reconhecido podem reduzir a hesitação na compra, pois as famílias avaliam o investimento preventivo em drenagem em relação a outras prioridades externas concorrentes. Para os fabricantes, as expansões da capacidade de laminação doméstica adicionam resiliência ao fornecimento de alumínio usado em estruturas e telas, o que apoia os níveis de serviço e a confiabilidade de entrega para grandes projetos. Com esses vetores em jogo, o mercado de protetores de calha dos Estados Unidos recompensa as empresas que combinam afirmações de produto credíveis, consistência de instalação e suporte robusto ao cliente.
Líderes do Setor de Protetores de Calha dos Estados Unidos
Leaf Guard
All American Gutter Protection
Gutter Guards America
LeafFilter North, Inc.
HomeCraft Gutter Protection
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Sistemas premium de microtela e alegações de desempenho alinhadas às normas criam oportunidades claras de diferenciação, especialmente em torno da documentação de desempenho ao vento, integridade de fixação e compatibilidade do sistema, à medida que a ANSI/SPRI GT-1 é utilizada com mais frequência em licitações. A diferenciação também é reforçada quando os protetores são vendidos junto com projetos externos, já que trabalhos de telhado e calha podem sustentar o agrupamento de serviços e reduzir o atrito na seleção de produtos.
No lado da comercialização, atividades recentes mostram como as plataformas estão ampliando o alcance em categorias externas adjacentes. As evidências incluem a LeafFilter detendo 18% de participação de mercado em novembro de 2025, a Leaf Home concluindo a aquisição da Erie Home em 2025 para criar uma plataforma unificada de venda direta ao consumidor, uma parceria entre LeafFilter e Mike Holmes lançada em outubro de 2025 para impulsionar a educação dos proprietários de imóveis, e o reconhecimento do Good Housekeeping 2026 Home Reno Award para a LeafFilter em novembro de 2025. Em conjunto, esses desenvolvimentos indicam que as plataformas nacionais estão expandindo tanto a confiança quanto o alcance de serviços no mercado de protetores de calhas dos Estados Unidos.
Desenvolvimentos recentes do setor
- Maio de 2026: A All American Gutter Protection passa a se chamar Gutter Guardian, mantendo os acordos de propriedade e serviço. A mudança de marca padroniza a presença no mercado e se alinha a uma atualização mais amplia de portfólio, potencialmente melhorando a geração de leads e as vendas cruzadas entre as ofertas existentes de proteção de calhas.
- Maio de 2026: Gutter Guardian - A All American Gutter anunciou sua mudança de marca corporativa oficial para Gutter Guardian, mantendo os acordos existentes de propriedade e serviço no sul de Ohio e norte de Kentucky. A consolidação unifica a marca sob uma identidade única, apoiando o posicionamento competitivo frente a instaladores nacionais e possibilitando vendas cruzadas mais fluidas dentro da rede de franquias.
- Outubro de 2025: A LeafGuard (Great Day Improvements) adquire a Byers Enterprises para expandir as operações regionais no norte da Califórnia. A aquisição aumenta a cobertura geográfica em um mercado-chave, fortalecendo a presença nacional e a capacidade de atender projetos e franquias maiores.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange as vendas de produtos protetores de calhas usados em edifícios nos Estados Unidos para reduzir o entupimento causado por folhas e detritos, medidas como receitas de fabricantes e canais a preços correntes.
Exclusões de escopo: o dimensionamento exclui serviços de substituição completa de calhas, mão de obra de limpeza rotineira de calhas e acessórios de drenagem de telhado não relacionados que não são vendidos como produtos protetores de calhas.
Visão geral da segmentação
- Por Tipo de Produto
- Telas de Microfibra
- Telas e Grades Padrão
- Coberturas de Curva Reversa / Tensão Superficial
- Inserções de Escova / Cerdas
- Inserções de Espuma
- Sistemas Integrados de Calha-Protetor Sem Emenda
- Por Material
- Alumínio
- Aço Inoxidável
- Vinil / Plástico
- Outros (Espuma, Cobre)
- Por Usuário Final
- Residencial
- Comercial
- Industrial e Institucional
- Por Região
- Nordeste
- Centro-Oeste
- Sudeste
- Sudoeste
- Oeste
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando o estoque de moradias e edifícios endereçável e a atividade de reparo e reforma que normalmente desencadeia a compra de proteção de calhas. Utilizamos fontes públicas como o US Census Bureau (início de construções e permissões), o Bureau of Labor Statistics (séries de preços e inflação salarial) e a US Energy Information Administration (contexto regional de tempestades e temporada de aquecimento por meio de sinais de demanda impulsionados pelo clima).
Também consultamos fontes como a NOAA para padrões de chuvas extremas e tempestades, a FEMA para o contexto de riscos que pode influenciar os gastos dos proprietários de imóveis, e as estatísticas de comércio da USITC para verificar a consistência de componentes importados e a movimentação de produtos acabados, quando aplicável. Para refinar as premissas sobre empresas e canais, revisamos registros corporativos, apresentações a investidores, sites de grandes instaladores e revendedores, e a imprensa especializada em construção de boa reputação, seguidos por extrações seletivas de assinaturas pagas que cobrem dados financeiros e notícias de empresas, patentes e dados de importação em nível de embarque. Esta lista é apenas ilustrativa, e muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para confirmar como os produtos são precificados e vendidos em projetos liderados por instaladores e em compras de varejo ou DIY, e depois para testar o que realmente ocorre em termos de prazos de entrega, descontos e mudanças de material. Conversamos com uma combinação de fabricantes, distribuidores, instaladores, contratados e contatos de manutenção de edifícios em diversas regiões climáticas dos EUA, para que as premissas da pesquisa documental pudessem ser ajustadas antes do dimensionamento final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos: 21% |
| Nível médio: 49% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 22% | Gerentes: 46% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual a atividade de reteto residencial e reforma externa, a exposição do estoque habitacional à cobertura de árvores e à frequência de tempestades, e os ciclos típicos de substituição ou retrofit são traduzidos em uma base instalada e em um pool anual de demanda. Uma vez formado esse pool de demanda, ele é convertido em valores monetários usando precificação combinada que reflete o mix de produtos (tela, curva reversa, espuma e escova), a participação de materiais e a divisão entre unidades instaladas por contratados e vendidas no varejo.
Para manter o total fundamentado, corroboramos o resultado com verificações seletivas bottom-up, como consolidações de receitas de uma amostra de fornecedores e instaladores, verificações de canal sobre a velocidade de vendas no varejo, e o preço médio de venda (ASP) amostrado multiplicado por unidades estimadas em estados de alta penetração. A previsão utiliza análise de cenários apoiada por dados de especialistas, em que variáveis como início de construções unifamiliares, gastos com reparo e reforma, severidade da temporada de tempestades e inflação do custo de mão de obra são ajustadas e depois suavizadas para que as variações de ano a ano permaneçam realistas. Quando os dados locais são escassos, as lacunas são preenchidas usando padrões de estados vizinhos mais próximos e, em seguida, testadas novamente por meio de chamadas de acompanhamento antes de fixar a visão final.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais de demanda e verificações independentes, incluindo atividade habitacional, indicadores substitutos de gastos com reforma e movimentos de preços observados em séries públicas de inflação. As sinalizações de variância são revisadas em uma segunda análise, e um novo contato é acionado quando uma mudança abrupta de preços, uma mudança de canal ou uma variação de material é relatada por múltiplos entrevistados.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos relevantes afetam a precificação, a disponibilidade ou os padrões de demanda. Antes da entrega, uma revisão final é realizada para confirmar que as premissas mais recentes estão refletidas de forma consistente nas tabelas do modelo e no texto.
Comparação da Estimativa de Mercado de Protetores de Calhas dos Estados Unidos da Mordor Intelligence com Outras Estimativas Publicadas
Os números publicados para protetores de calhas nos EUA nem sempre coincidem, porque as escolhas de limites e periodização não são as mesmas, mesmo quando os títulos parecem semelhantes. As diferenças normalmente decorrem do que é contabilizado como receita de produto versus valor de serviço, e de como o preço por instalação evolui ao longo do ano-base.
Uma lacuna motivada pela falta de atualização aparece quando os ASPs mais antigos permanecem inalterados, ou quando a periodização cambial e a repasse da inflação não são reverificados em relação aos sinais de preços atuais, o que pode distanciar as estimativas ao longo do tempo. Neste estudo, a curva de preços e o mix de canais são revalidados mais próximos do ano-base, e essas verificações de cadência são uma razão fundamental para o nível de 2026 ser o que é na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,16 bilhão de USD (2026) | |
| Estudo do Setor A | 1,10 bilhão de USD (2027) | Usa um ponto de referência temporal diferente e frequentemente é interpretado como uma cifra de demanda de um único ano, de modo que o alinhamento anual e as atualizações de preços podem se distanciar quando a inflação e a precificação dos instaladores mudam rapidamente. |
| Visão do Canal Comercial B | 0,98 bilhão de USD (2026) | Normalmente se baseia em indicadores apenas de varejo ou de embarque, e pode subestimar a receita instalada por contratados, o que é relevante em estados onde a instalação profissional predomina. |
A diferença apresentada na tabela é explicada principalmente pela frequência com que as premissas de ASP e mix de canais são atualizadas, e por se o valor instalado por contratados é totalmente capturado. Ao manter o pool de demanda vinculado à atividade habitacional e depois reverificar os insumos de precificação durante as atualizações, o tamanho de mercado resultante se torna mais fácil de rastrear até etapas claras e repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de protetores de calha dos Estados Unidos?
O tamanho do mercado de protetores de calha dos Estados Unidos é de USD 1,16 bilhão em 2026, e está projetado para atingir USD 1,43 bilhão até 2031 a um CAGR de 4,24%.
Quais tipos de produtos estão liderando e crescendo mais rapidamente no mercado de protetores de calha dos Estados Unidos?
As telas e grades padrão lideram com 41,23% de participação em 2025, enquanto as telas de microfibra são as de crescimento mais rápido, com um CAGR de 4,64% durante 2026 a 2031.
Quais materiais e usuários finais impulsionam a demanda no mercado de protetores de calha dos Estados Unidos?
O alumínio lidera em receita com 51,82% de participação em 2025, o aço inoxidável cresce mais rapidamente a um CAGR de 4,98%, e o segmento residencial representa 71,61% de participação em 2025, enquanto o comercial cresce a um CAGR de 5,12% até 2031.
Quais tendências regionais são mais importantes para o mercado de protetores de calha dos Estados Unidos?
O Sul detém uma participação de 34,84% em 2025, impulsionado pela exposição a condições climáticas severas, e o Oeste é a região de crescimento mais rápido, com um CAGR de 5,34% até 2031, à medida que as necessidades de interface com incêndios florestais e os projetos de captação de água elevam a adoção.
Como as tendências climáticas e de remodelação apoiam o mercado de protetores de calha dos Estados Unidos?
Eventos de chuvas intensas e sistemas tropicais elevam os riscos de transbordamento, enquanto os gastos constantes com remodelação e projetos de substituição de telhado aumentam as taxas de adesão de protetores em fluxos de trabalho de reforma.
Quais fatores podem restringir a adoção no mercado de protetores de calha dos Estados Unidos?
O alto custo inicial de instalação em relação às opções de instalação própria e as escassezes sazonais de mão de obra que estendem os prazos de entrega podem retardar a demanda de curto prazo, mesmo que o valor preventivo de longo prazo permaneça forte.
Página atualizada pela última vez em:



