
Tamanho e Participação do Mercado de Portas e Janelas de UPVC da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
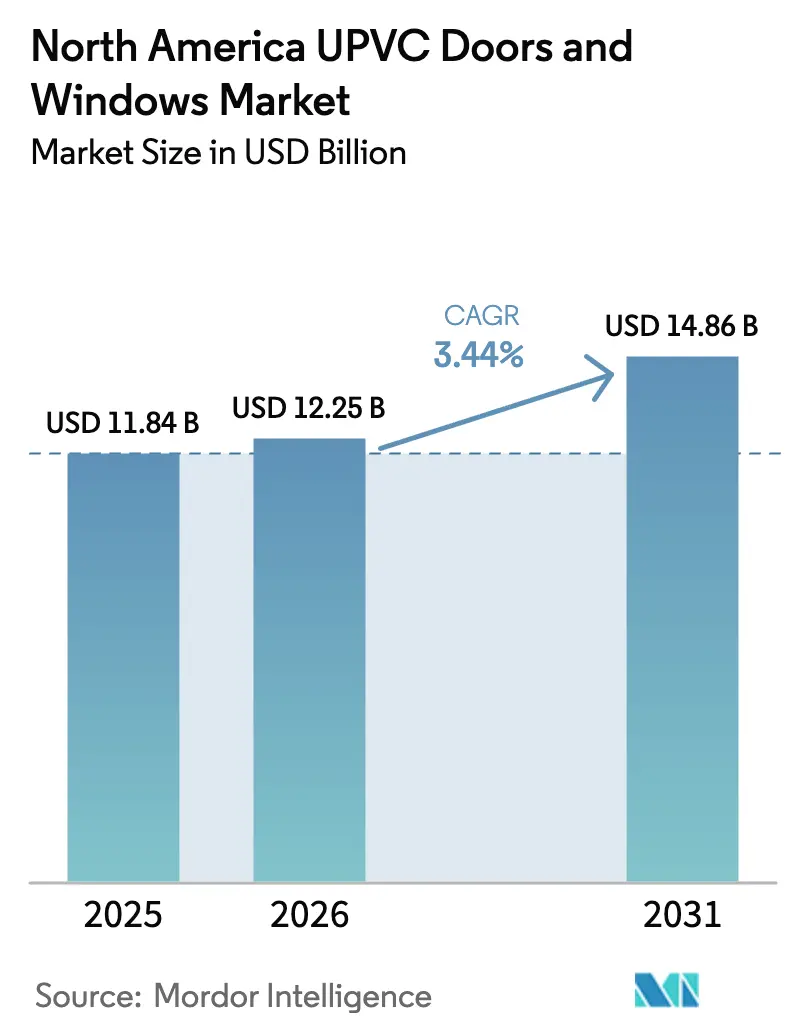
| Tamanho do mercado no ano base (2025) | 11.84 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.44 % |
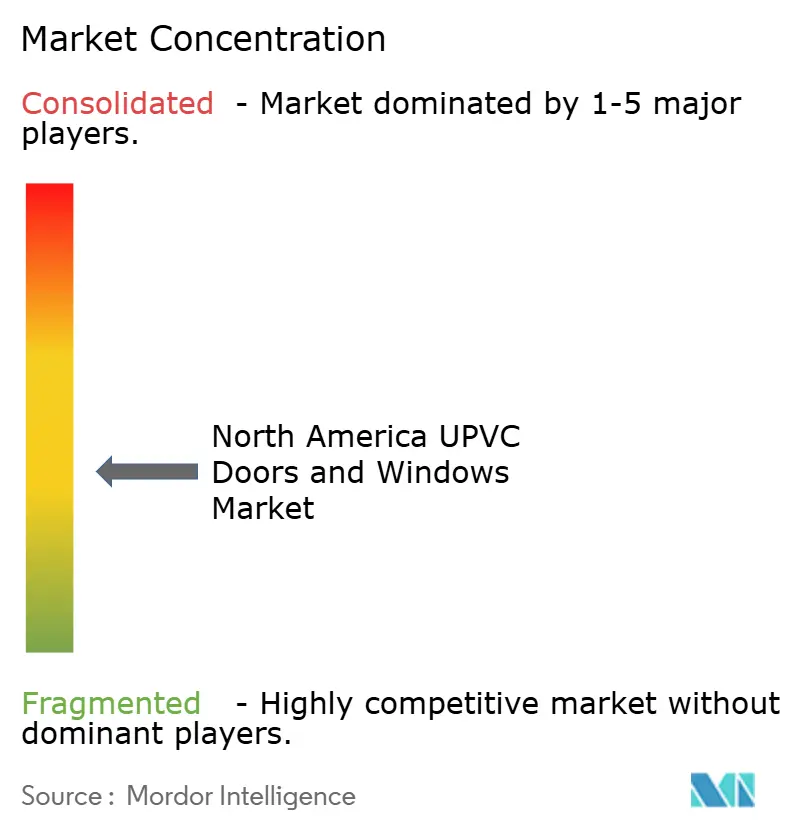
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Portas e Janelas de UPVC da América do Norte por Mordor Intelligence
Espera-se que o tamanho do Mercado de Portas e Janelas de UPVC da América do Norte cresça de USD 11,84 bilhões em 2025 para USD 12,25 bilhões em 2026 e tem previsão de atingir USD 14,86 bilhões até 2031 a um CAGR de 3,44% no período 2026-2031.
O crescimento acompanha um ciclo de substituição duradouro, pois habitações mais antigas e vias de atualização por endurecimento de normas favorecem a caixilharia eficiente, enquanto o mix de canais se desloca para a compra omnicanal e serviços de instalação direta pelo fabricante que comprimem as margens dos revendedores sem comprometer o serviço. Os incentivos federais reduzem os períodos de retorno e aceleram a adoção de unidades certificadas como ENERGY STAR Mais Eficientes, o que na prática direciona muitos projetos para fatores U e limiares de SHGC de maior desempenho em climas frios e mistos[1]Fonte: ENERGY STAR, "Critérios ENERGY STAR Mais Eficientes 2025 para Janelas Residenciais e SGD," ENERGY STAR, energystar.gov. Os requisitos de detritos transportados pelo vento e de resistência a impactos da Flórida, juntamente com programas de subsídios que financiam aberturas reforçadas, mantêm a demanda costeira resiliente por meio de janelas sazonais contra tempestades e substituições de portas. Os fabricantes respondem com inovações de instalação e ferramentas digitais que encurtam os ciclos de execução, simplificam a verificação de elegibilidade para créditos fiscais e reduzem as revisitas, o que sustenta a economia unitária em um mercado de trabalho restrito. Geograficamente, os Estados Unidos permanecem como âncora da demanda, o México supera em crescimento devido à modernização de normas e à expansão industrial, e o Canadá permanece atrelado aos sinais de política em torno da administração do programa ENERGY STAR e das atualizações do código nacional.
Principais Conclusões do Relatório
- Por tipo de produto, as janelas de uPVC lideraram com 65,83% da participação do mercado de portas e janelas de uPVC da América do Norte em 2025 e têm previsão de expansão a um CAGR de 4,13% até 2031.
- Por usuário final, o segmento residencial deteve 58,14% da participação do mercado de portas e janelas de uPVC da América do Norte em 2025, enquanto o segmento comercial registra o maior crescimento projetado, a um CAGR de 3,92% até 2031.
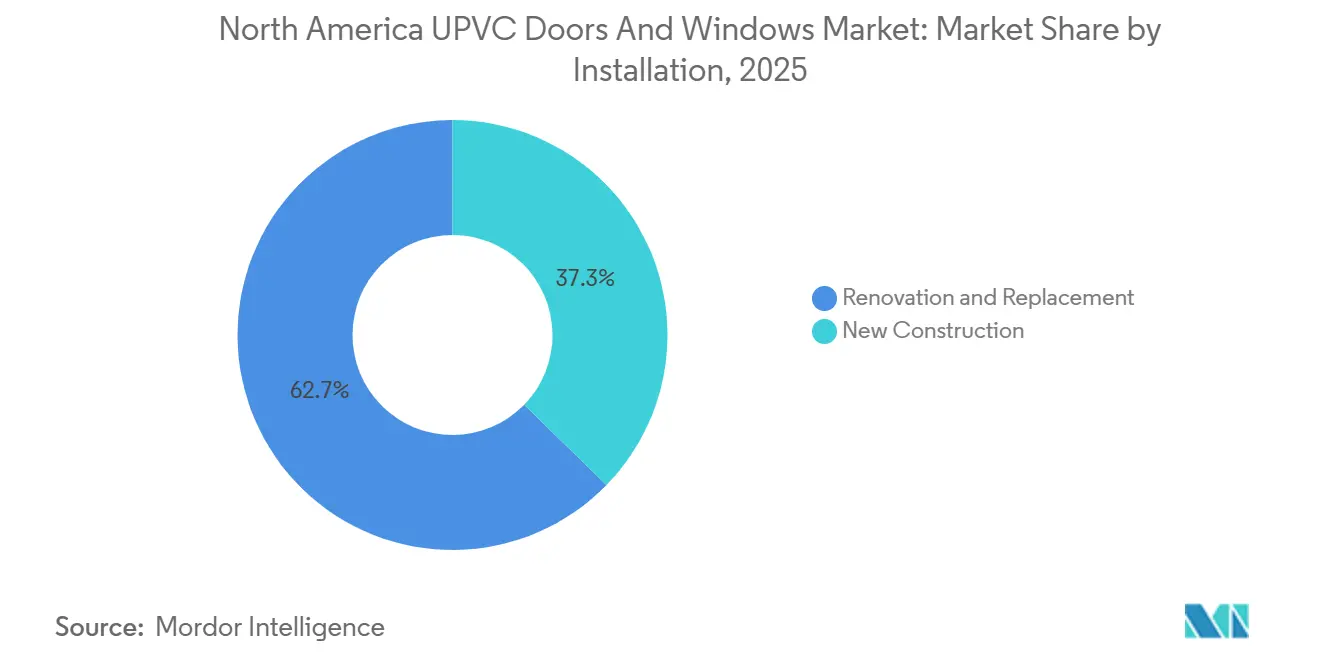
- Por instalação, reforma e substituição responderam por 62,72% da participação do mercado de portas e janelas de uPVC da América do Norte em 2025 e estão avançando a um CAGR de 3,58% até 2031.
- Por canal de distribuição, as redes de distribuidores e revendedores detiveram 54,68% da participação do mercado de portas e janelas de uPVC da América do Norte em 2025, enquanto a distribuição por varejo e online é o canal de expansão mais rápida, a um CAGR de 4,82% até 2031.
- Por geografia, os Estados Unidos responderam por 83,71% da participação do mercado de portas e janelas de uPVC da América do Norte em 2025, enquanto o México registra o maior crescimento previsto, a um CAGR de 4,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Portas e Janelas de UPVC da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações e incentivos rigorosos de eficiência energética | +0.8% | Global, mais forte na Califórnia, Estado de Washington, Canadá (ENERGY STAR Versão 5.0) | Médio prazo (2-4 anos) |
| Aumento da demanda impulsionado por reformas | +0.9% | Núcleo dos Estados Unidos, com expansão para o Canadá | Curto prazo (≤ 2 anos) |
| Vantagem de custo do material em relação à madeira e ao alumínio | +0.5% | Nacional, amplificada nos mercados do Centro-Oeste sensíveis ao custo | Médio prazo (2-4 anos) |
| Adoção de uPVC com classificação para furacões impulsionada por seguros | +0.6% | Litoral da Flórida, Costa do Golfo, regiões do Atlântico Sudeste | Curto prazo (≤ 2 anos) |
| Expansão da capacidade de extrusão com conteúdo reciclado | +0.3% | Nacional, liderada por estados com mandatos de conteúdo pós-consumo | Longo prazo (≥ 4 anos) |
| Adoção de perfis prontos para sensores inteligentes | +0.4% | Áreas metropolitanas, expandindo para mercados suburbanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações e Incentivos Rigorosos de Eficiência Energética
Os critérios de eficiência energética continuam a se tornar mais rigorosos em toda a região, com o ENERGY STAR Versão 7.0 reduzindo os fatores U e elevando as expectativas de SHGC para caixilharia de alto desempenho, o que efetivamente direciona muitas linhas residenciais premium para opções de vidro triplo em zonas do norte[2]Fonte: Andersen Windows, "ENERGY STAR versão 7.0: Seu guia rápido sobre o que mudou," Andersen Windows, andersenwindows.com. O apoio federal reforça a adoção local por meio de programas e subsídios que ajudam as jurisdições a migrar para códigos modelo mais eficientes, o que por sua vez incentiva construtores e reformadores a adotar janelas com baixo fator U que atendam ao caminho prescritivo ou acumulem créditos sob caminhos de desempenho dentro do IECC 2024. As orientações do Departamento de Energia dos Estados Unidos e o framework Energy Saver documentam como o vidro de baixa emissividade e o envidraçamento avançado reduzem as cargas de aquecimento e resfriamento, e essas economias se vinculam a programas de incentivo e créditos fiscais para proprietários que melhoram o retorno sobre o investimento em atualizações de caixilharia. As atualizações técnicas de 2023 do NFRC para os procedimentos de fator U e SHGC fortalecem a ligação entre os testes de produtos e os valores reais dos rótulos, o que ajuda a mitigar disputas de garantia e apoia a conformidade entre as jurisdições de código. A atualização de 2025 do Título 24 Parte 6 da Califórnia move o estado em direção a linhas de base de envoltória mais rígidas e normas de bomba de calor, e frequentemente eleva o padrão de desempenho para janelas e portas de maneiras que se propagam para o desenvolvimento de produtos e estratégias de estoque em portfólios nacionais.
Aumento da Demanda Impulsionado por Reformas
O impulso de substituição permanece um eixo de crescimento definidor para o mercado de portas e janelas de uPVC da América do Norte, pois habitações envelhecidas e a sensibilidade às contas de energia priorizam melhorias na envoltória que entregam resultados mensuráveis de conforto e redução de custos com serviços públicos. As atualizações de código e os créditos disponíveis facilitam para os proprietários a escolha de produtos em conformidade, a solicitação de benefícios fiscais por meio de formulários padronizados e o avanço em projetos de múltiplas aberturas que de outra forma seriam adiados. Os programas de concessionárias e iniciativas locais adicionam descontos acumuláveis que comprimem ainda mais o período de retorno, mantendo a atividade de substituição resiliente durante fases de taxas de juros mais altas e oferta restrita de novas residências. Associações nacionais e conselhos de classificação padronizaram protocolos de avaliação para o Fator U e o Coeficiente de Ganho de Calor Solar (SHGC), o que simplifica a especificação e a comparação de janelas e portas entre marcas, reduzindo o atrito no processo de vendas para decisões de substituição. Os fabricantes introduziram sistemas de instalação que permitem substituições mais rápidas e limpas pelo interior, o que reduz a perturbação do projeto e as horas de mão de obra, aumentando o rendimento por equipe e ajudando a aliviar os gargalos de instaladores qualificados.
Vantagem de Custo do Material em Relação à Madeira e ao Alumínio
O uPVC mantém uma posição favorável de custo instalado em relação a muitas alternativas de madeira e alumínio em ambientes residenciais e de baixa altura típicos, e essa combinação de preço e desempenho sustenta sua participação em mercados com alta demanda por substituição, onde orçamento e velocidade são decisivos. Os ganhos de desempenho energético são acessíveis em todas as linhas de produtos de uPVC devido à flexibilidade de design e às estratégias de estruturação isolada que alcançam fatores U em conformidade sem materiais exóticos, o que ajuda os projetos a se qualificarem para créditos fiscais e programas de desconto. Em climas frios ou mistos, os critérios ENERGY STAR Mais Eficientes e os valores prescritivos do IECC direcionam os compradores para configurações onde o perfil térmico do uPVC tem bom desempenho a preços acessíveis. A rotulagem do Conselho Nacional de Classificação de Caixilharia (NFRC) assegura a compradores e inspetores que o desempenho certificado está alinhado com a documentação de código e incentivos, e essa padronização reduz os custos indiretos de seleção de opções de uPVC para retrofits multifamiliares ou projetos unifamiliares em fases. À medida que os códigos adicionam caminhos de desempenho e as cidades adotam códigos mais rigorosos, os fabricantes podem oferecer modelos de uPVC que atendam a esses limiares enquanto mantêm os custos instalados em uma faixa aceitável para proprietários sensíveis ao custo e pequenos operadores comerciais.
Adoção de Perfis Prontos para Sensores Inteligentes
Os sistemas de janelas e portas com tecnologia inteligente conectam a caixilharia aos controles residenciais e prediais, permitindo o agendamento de ventilação, o monitoramento de segurança e o gerenciamento de energia que apoia a conformidade com códigos e as metas de programas voluntários. À medida que o ENERGY STAR e os caminhos do Código Internacional de Conservação de Energia (IECC) recompensam a redução das cargas energéticas globais, as aberturas conectadas complementam os controles de climatização e sombreamento para melhorar o conforto e os resultados alinhados com a conformidade baseada em desempenho. Os fabricantes que publicam documentação clara, guias de integração e dados de desempenho facilitam a adoção por construtores e empreiteiros de retrofit que desejam caminhos verificados para descontos e créditos. O conselho de classificação e os órgãos de código fornecem a estrutura para verificar as contribuições da envoltória para os modelos energéticos, e as camadas de controle inteligente se baseiam nessa estrutura para ajustar o uso e a qualidade do ar interno. Com o tempo, os primeiros adotantes metropolitanos moldam preferências que se espalham para os subúrbios à medida que os custos dos produtos caem e a familiaridade dos usuários cresce, especialmente quando os fabricantes integram sensores e conectividade sem adicionar complexidade à instalação ou manutenção.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço da resina de PVC | -0.6% | Nacional, agravada pelos riscos de tarifas de importação | Curto prazo (≤ 2 anos) |
| Concorrência do alumínio com ruptura térmica | -0.5% | Mercados residenciais de alto padrão e comerciais em jurisdições mais frias e costeiras | Médio prazo (2-4 anos) |
| Limites de ESG sobre PVC virgem | -0.4% | Estados com foco em conteúdo pós-consumo, grandes políticas de compras corporativas | Longo prazo (≥ 4 anos) |
| Escassez de instaladores qualificados | -0.4% | Nacional, mais aguda nos centros metropolitanos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência do Alumínio com Ruptura Térmica
O alumínio com ruptura térmica continua a melhorar os fatores U e as técnicas de montagem para atender a limiares de código mais rigorosos, o que reduz a vantagem térmica do uPVC em certas especificações comerciais e residenciais de alto padrão. Em zonas de clima frio sob o IECC 2024 e o ASHRAE 90.1, os sistemas de alumínio que integram rupturas térmicas, espaçadores de borda quente e vidro triplo podem atingir níveis de desempenho que satisfazem os caminhos prescritivos, e os arquitetos frequentemente preferem as linhas de visão mais estreitas e a capacidade de vão para aberturas maiores. As tendências de adoção de código elevam os mínimos para caixilharia fixa e operável, e esses limiares abrem caminhos para que os produtos de alumínio se qualifiquem enquanto mantêm preferências estéticas e estruturais em casos de uso comercial. Em mercados costeiros, acabamentos resistentes à corrosão e configurações com classificação de impacto estão amplamente disponíveis para o alumínio, o que, combinado com a conformidade com o código, apresenta alternativas credíveis ao uPVC onde o design do projeto requer vãos altos ou largos. Mesmo com custos instalados mais altos, a durabilidade e o formato do alumínio podem justificar especificações onde considerações de ciclo de vida, design de fachada e orçamentos de projeto se alinham sob restrições rigorosas de código.
Escassez de Instaladores Qualificados
A escassez de mão de obra restringe o rendimento de fabricantes e instaladores e eleva os salários, o que pode superar os aumentos de preços e comprimir as margens durante períodos de sensibilidade ao custo. Associações do setor e plataformas de treinamento estão ampliando programas para fechar lacunas de habilidades em operação de Controle Numérico Computadorizado (CNC), soldagem, envidraçamento e manutenção de linhas automatizadas, mas as matrículas ainda ficam aquém do volume de vagas abertas em muitas áreas metropolitanas. Os fabricantes estão investindo em automação, incluindo robótica e Veículos Guiados Automatizados (AGVs), para reduzir as horas de mão de obra por unidade e melhorar a consistência, o que ajuda a mitigar lacunas de pessoal e apoia os acordos de nível de serviço de revendedores e varejistas. As inovações de instalação que permitem a montagem pelo interior reduzem os custos de andaimes e a exposição às intempéries, permitindo que as equipes concluam mais aberturas por dia e aumentem a capacidade mensal instalada sem sacrificar a qualidade. O desenvolvimento da força de trabalho permanece uma prioridade para associações e empresas porque influencia diretamente a velocidade do ciclo de substituição e a capacidade de cumprir contratos comerciais maiores dentro do prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Janelas Lideram, mas a Paridade de Crescimento Sinaliza Maturação
As janelas de uPVC capturaram 65,83% da participação do mercado de portas e janelas de uPVC da América do Norte em 2025 e devem crescer a um CAGR de 4,13% até 2031. O endurecimento dos critérios do ENERGY STAR e as atualizações do IECC elevam o desempenho exigido para caixilharia residencial e comercial leve, o que na prática mantém as especificações de janelas em destaque devido à sua contribuição para os fatores U da envoltória e as metas de Coeficiente de Ganho de Calor Solar (SHGC) entre as zonas climáticas. Os produtos que atendem aos limiares ENERGY STAR Mais Eficientes ou cumprem os códigos mais rigorosos ganham vantagem ao simplificar a documentação de descontos e créditos fiscais para proprietários e construtores. A rotulagem e a verificação de desempenho por meio dos procedimentos atualizados do Conselho Nacional de Classificação de Caixilharia agilizam ainda mais as inspeções de código e alinham as expectativas para o fator U e o SHGC entregues, o que reduz retrabalhos e reclamações de garantia. Para proprietários e gestores de instalações, a equação do ciclo de vida combina desempenho térmico com custo instalado e perfil de manutenção, o que sustenta o uso do uPVC em uma ampla gama de aberturas típicas em projetos residenciais e comerciais menores no mercado de portas e janelas de uPVC da América do Norte.
As portas de uPVC mantêm paridade de crescimento porque os requisitos de código e seguro para entradas com classificação de impacto permanecem proeminentes nos estados costeiros, e porque os sistemas de portas de uPVC isoladas podem atingir valores de resistência térmica atrativos enquanto mantêm os custos instalados acessíveis para projetos de substituição. À medida que os padrões de energia jurisdicionais avançam para linhas de base de envoltória mais altas em 2026, os fabricantes se concentraram em núcleos aprimorados e opções de envidraçamento para atender às metas de fator U para designs de portas com meia janela e janela completa onde a iluminação natural é desejada. O framework do NFRC ajuda os compradores a comparar o desempenho de portas e janelas em uma base uniforme, e essa transparência apoia uma adoção mais ampla de ofertas de uPVC com níveis de desempenho diferenciados. As ferramentas de instalação e as opções de estrutura desmontável introduzidas pelas principais marcas encurtam os tempos de instalação, o que aumenta o rendimento por equipe e reduz o custo total de propriedade para projetos de reforma com prazos apertados. Ao longo do período de previsão, o desenvolvimento de produtos voltado para pontes térmicas, integração de ferragens e recursos prontos para tecnologia inteligente mantém tanto janelas quanto portas alinhadas com as expectativas evolutivas de código e experiência do usuário no mercado de portas e janelas de uPVC da América do Norte.


Por Usuário Final: Comercial Supera o Residencial Apesar de uma Base Menor
O segmento residencial permaneceu o maior em volume com 58,14% de participação em 2025, beneficiando-se de um ciclo de substituição consolidado e de créditos fiscais que promovem reformas completas da residência, enquanto o segmento comercial é o de crescimento mais rápido com um CAGR de 3,92% em especificações vinculadas ao ASHRAE 90.1 e caminhos de código orientados por desempenho. A modelagem energética para conformidade baseada em desempenho e os padrões municipais em evolução levam os proprietários comerciais a avaliar melhorias na envoltória que reduzem as cargas do edifício como um todo, o que pode inclinar as especificações para configurações de caixilharia de maior desempenho[3]Fonte: Departamento de Energia dos Estados Unidos, "Códigos de Energia para Edifícios Comerciais e Residenciais," Departamento de Energia, energycodes.gov. Os programas de concessionárias e os padrões de compras do setor público incentivam a seleção de produtos com documentação de desempenho clara, transparência ambiental e durabilidade, o que se alinha com as ofertas de uPVC que atendem a limiares certificados a custo competitivo. Os compradores institucionais frequentemente consideram o ciclo de vida e o suporte de garantia com grande peso, uma área onde os programas de instalação e serviço direto do fabricante cresceram para garantir o desempenho do produto e o alinhamento com a conformidade. O impulso residencial permanece resiliente à medida que os proprietários aproveitam os créditos fiscais, enquanto os instaladores dependem de documentação padronizada, como os Números de Identificação de Fabricante Qualificado, para simplificar as solicitações.
Os compradores comerciais também se beneficiam da consistência de código e da garantia de rotulagem em portfólios de múltiplas jurisdições, o que reduz o risco de conformidade ao implantar programas de retrofit em escala no mercado de portas e janelas de uPVC da América do Norte. Para instalações institucionais e edifícios industriais leves, os orçamentos e as praticidades de manutenção favorecem materiais que oferecem desempenho térmico confiável e controle de custos sob uso frequente, o que posiciona o uPVC para aberturas de tamanho padrão não estruturais. Em conversões de escritório para residencial e reutilização adaptativa, as características térmicas e acústicas do uPVC são frequentemente suficientes quando combinadas com tecnologias de envidraçamento e espaçadores apropriadas para atender às metas de código e conforto. Os incentivos públicos, quando disponíveis, adicionam suporte adicional quando os projetos podem documentar ganhos de código ou desempenho para atualizações de envoltória como parte de planos de energia do edifício como um todo. Esse perfil de demanda ressalta por que o crescimento comercial pode superar o residencial, mesmo que o residencial mantenha a maior participação no mercado de portas e janelas de uPVC da América do Norte.
Por Instalação: Reforma Sustenta a Liderança à Medida que o Estoque Envelhecido Impulsiona a Substituição
Reforma e substituição responderam por 62,72% das instalações de 2025 e têm previsão de crescer a um CAGR de 3,58% até 2031, apoiadas por incentivos fiscais, acúmulo de descontos e mínimos de código que são mais fáceis de atingir com montagens modernas de uPVC que possuem rótulos verificados e dados de desempenho. O mercado de portas e janelas de uPVC da América do Norte se beneficia de mecanismos de preenchimento simplificados para créditos no Formulário 5695 e de requisitos claros de Número de Identificação de Fabricante Qualificado que padronizam a elegibilidade e a documentação. Os programas de desconto de concessionárias em estados selecionados adicionam benefícios acumuláveis sobre os créditos federais, que juntos podem recuperar uma parcela significativa dos custos de instalação para projetos qualificados. Em mercados costeiros, os subsídios para unidades com classificação de impacto subsidiam ainda mais as atualizações, reforçando os ciclos de substituição vinculados à resiliência climática e aos incentivos de subscrição de seguros. Os sistemas de instalação rápida e as opções de montagem pelo interior ajudam as equipes a concluir mais aberturas por dia com menos riscos de segurança e menor perturbação para os ocupantes, o que favorece projetos de substituição com prazos apertados.
A nova construção mantém um papel significativo, e o crescimento continua à medida que os construtores se alinham com o IECC 2024 nas jurisdições que o adotam e ajustam os conjuntos de plantas para atender aos fatores U prescritivos ou para acessar créditos de desempenho onde as melhorias na envoltória são economicamente viáveis. Construtores maiores e incorporadores multifamiliares se beneficiam da conformidade de código padronizada e da rotulagem que reduz o atrito nas inspeções e permite um agendamento mais tranquilo por meio de compras e instalação. Em novas construções, o uPVC é competitivo para aberturas de tamanho padrão, com forte desempenho a custos instalados acessíveis onde as preferências de linha de visão e os vãos estruturais não requerem estruturação especializada. Os programas que reconhecem envoltórias eficientes e qualificam projetos para créditos ou certificações verdes incentivam os construtores a considerar caixilharia de maior desempenho como parte de uma otimização mais ampla de climatização e envoltória. O equilíbrio permanece inclinado para reforma e substituição porque os incentivos, a dinâmica de custo instalado e os ciclos mais curtos correspondem às prioridades dos proprietários no mercado de portas e janelas de uPVC da América do Norte.
Por Canal de Distribuição: Aumento do Varejo e Online Reflete a Mudança para o Consumidor Direto
As redes de distribuidores e revendedores detiveram 54,68% de participação em 2025, mas o varejo e o online são os canais de crescimento mais rápido, a um CAGR de 4,82% até 2031, refletindo mudanças sustentadas para pesquisa digital, configuração e agendamento ao lado do suporte em showroom. Os modelos de vendas e serviços diretos do fabricante se aprofundam à medida que as marcas investem em conteúdo digital, showrooms e programas de lançamento que reforçam a educação sobre o produto e agilizam o fluxo de trabalho de vendas até a instalação. Os créditos fiscais e a documentação de código hospedados nos sites dos fabricantes dão aos compradores a confiança de que os modelos escolhidos atendem aos limiares do programa durante o processo de compra, o que reduz a dependência de interpretação de terceiros e ajuda a evitar erros nas solicitações. As associações apoiam a transição de canal por meio de treinamento, estudos de mercado e compartilhamento de melhores práticas que ajudam revendedores e instaladores a agregar valor em projetos complexos ou de múltiplas medidas. Em paralelo, a rotulagem de produtos e os recursos do NFRC permitem comparações de especificações online que aumentam o conforto do comprador ao selecionar SKUs de maior desempenho no mercado de portas e janelas de uPVC da América do Norte.
Os modelos omnicanal combinam pesquisa liderada por configurador, confirmação em showroom e execução pelo fabricante ou instalador certificado, o que reduz o atrito e garante a conformidade com produtos com classificação de impacto e rotulados por código. Nos principais eventos do setor, as marcas destacam sistemas de instalação e atualizações de desempenho que se traduzem diretamente em propostas de valor para o canal, o que por sua vez fortalece seus movimentos de vendas diretas e apoia as parcerias com revendedores em trabalhos complexos. A documentação para créditos de energia e descontos permanece mais fácil de acessar por meio dos sites dos fabricantes, o que direciona os compradores para ecossistemas onde a elegibilidade é garantida e a burocracia é padronizada. À medida que as jurisdições refinam os códigos de energia e os municípios adotam códigos mais rigorosos, os distribuidores e varejistas que se alinham com a documentação e o treinamento liderados pelo fabricante estarão melhor posicionados para lidar com questões de conformidade durante as temporadas de pico. Essa evolução do canal favorece os players que conseguem combinar descoberta digital, documentação verificada e instalação de alta qualidade em escala no mercado de portas e janelas de uPVC da América do Norte.
Análise Geográfica
Os Estados Unidos responderam por 83,71% das receitas de 2025 e avançam a um CAGR de 3,22% até 2031, pois o mercado de portas e janelas de uPVC da América do Norte permanece liderado por substituições, com a nova construção se estabilizando onde a adoção de código é consistente e os pipelines de construtores são disciplinados. Os créditos fiscais federais e uma crescente rede de programas de desconto estaduais e de concessionárias criam condições favoráveis para que os produtos em conformidade carreguem uma parcela maior dos projetos de substituição em climas frios e mistos. A aplicação de código local e a adoção de códigos mais rigorosos elevam as linhas de base em estados-chave, o que por sua vez eleva os níveis de desempenho para caixilharia e mantém o uPVC bem posicionado em aberturas residenciais padrão. Na Flórida e em outras jurisdições costeiras, os produtos com classificação de impacto dominam as estratégias de proteção contra intempéries sob o Código de Construção da Flórida e frameworks de aprovações relacionados, e os incentivos de seguradoras encorajam atualizações completas do sistema em vez de substituições fragmentadas. Os sistemas nacionais de classificação e rotulagem permanecem essenciais para simplificar a especificação e inspeção entre estados para construtores de produção e proprietários de múltiplas jurisdições.
O México registra o crescimento previsto mais rápido, a um CAGR de 4,94%, à medida que a relocalização de empresas e a construção industrial sustentam a demanda e os códigos e padrões regionais incorporam desempenho térmico mais rigoroso para caixilharia em tipos de edifícios relevantes. O mercado de portas e janelas de uPVC da América do Norte se beneficia de estratégias de produtos transfronteiriços que aproveitam a rotulagem e a documentação de desempenho dos Estados Unidos, com as quais muitos compradores e inspetores estão familiarizados, particularmente para ambientes comerciais leves e institucionais. A normalização comercial sob frameworks atualizados e a expansão do suporte regional pelos fabricantes melhoram a disponibilidade e encurtam os prazos de entrega para caixilharia em conformidade com o código. À medida que os requisitos de clima e conforto se traduzem em listas de verificação de compras para grandes projetos, o equilíbrio do uPVC entre custo instalado e resultados térmicos apoia a adoção onde as vantagens estruturais do alumínio não são necessárias. Ao longo do período de previsão, a documentação de produtos e o treinamento de instaladores serão importantes para manter a qualidade e garantir o alinhamento com o código durante as fases de crescimento rápido.
A trajetória do Canadá reflete os sinais de política em torno do ENERGY STAR para produtos, programas provinciais e a evolução do código nacional, que juntos influenciam o ritmo das atualizações de caixilharia em regiões com perfis variados de graus-dia de aquecimento. As discussões sobre a administração do programa criam incerteza para compras vinculadas a descontos, mas os critérios e recursos de rotulagem da Recursos Naturais Canadá fornecem um framework doméstico para elegibilidade de produtos e alinhamento com zonas climáticas. Os caminhos provinciais, como a abordagem de código em etapas da Colúmbia Britânica, mostram como o planejamento plurianual pode orientar os roteiros de produtos e o treinamento de instaladores com marcos previsíveis. À medida que os compradores do setor público e institucional solicitam documentação de desempenho e ambiental, a proposta de valor do uPVC permanece centrada no desempenho certificado e na estabilidade de custos em aberturas padrão. Em toda a região, as empresas transfronteiriças continuarão a enfatizar a rotulagem harmonizada, a familiaridade com o código e as redes de serviço que apoiam resultados consistentes no mercado de portas e janelas de uPVC da América do Norte.
Panorama regulatório
A referência regulatória para portas e janelas de uPVC na América do Norte é ancorada pela série AAMA/WDMA/CSA 101/I.S.2/A440 (NAFS), voltada ao desempenho estrutural, de ar, água e durabilidade, além dos procedimentos do NFRC e das especificações ENERGY STAR para declarações de eficiência energética. Em junho de 2026, a CSA Group, a FGIA e a WDMA publicaram a NAFS-26, adicionando um designador secundário obrigatório nos relatórios de teste de produtos e nas etiquetas, que destaca os valores de pressão de projeto negativa e de resistência à penetração de água, tornando mais rigorosa a forma como o desempenho é documentado e comparado entre canais e jurisdições.
A conformidade em eficiência energética continua a acompanhar os limites por zona climática segundo a especificação ENERGY STAR Versão 7.0 da EPA dos EUA (em vigor desde 23 de outubro de 2023) para janelas, portas e claraboias. O Canadá também avançou nas exigências de retrofit orientadas por código por meio do National Energy Code of Canada for Buildings 2025 (NECB 2025), publicado em 22 de dezembro de 2025, que inclui requisitos atualizados para alterações e retrofits de edificações, além de cálculos revisados de ponte térmica. Os ciclos de adoção em nível provincial e estadual determinam quando as jurisdições transitam entre edições da NAFS e como os caminhos de código energético são aplicados nas inspeções, mantendo a demanda focada em etiquetas atuais, documentação verificada de fator U e SHGC, e linhas de produtos prontas para o código.
Análise da cadeia de valor
A cadeia de valor de portas e janelas de uPVC na América do Norte começa com a resina de PVC e aditivos, passando pela extrusão de perfis, reforço, fornecimento de vidros e IGUs (unidades de vidro isolante), ferragens (fechaduras, dobradiças, acionadores) e vedações contra intempéries, antes de chegar à fabricação (corte, soldagem, envidraçamento), certificação e etiquetagem, distribuição, e instalação e serviços. Os fabricantes independentes são centrais nesse caminho, obtendo sistemas de perfis e ferragens de fornecedores nacionais e internacionais, e então alinhando os produtos finalizados aos requisitos de desempenho da NAFS e aos fluxos de classificação energética baseados no NFRC utilizados para a qualificação ENERGY STAR.
A infraestrutura de certificação e conformidade é um elo visível da cadeia. A FGIA administra o AAMA Certified Profiles Program para perfis de vinil com testes de terceiros, enquanto o NFRC fornece a estrutura para classificações padronizadas de fator U e SHGC usadas por programas e autoridades de código. A escala de aquisição é frequentemente construída por meio de grupos de compra, como a Fenestra Purchasing Co-operative e o American Window and Residential Door Buying Group (AWARD), ajudando fabricantes pequenos e médios a lidar com o fornecimento fragmentado e a variabilidade de preços. Distribuidores como a Fentro conectam fabricantes norte-americanos a fontes europeias de ferragens e acessórios, reduzindo o peso do estoque e ampliando a disponibilidade de SKUs para configurações de maior desempenho e especializadas.
Cenário Competitivo
A dinâmica competitiva aponta para uma concentração moderada com várias marcas nacionais e muitos players regionais, e as estratégias se concentram em inovação de instalação, consolidação seletiva e resiliência da cadeia de suprimentos que pode lidar com a variabilidade de tarifas e códigos entre jurisdições. Um pilar de diferenciação é a eficiência de instalação, onde os sistemas projetados para montagem pelo interior reduzem as horas de mão de obra e a exposição às intempéries enquanto simplificam o agendamento para o proprietário, o que apoia maior rendimento em canais com alta demanda por substituição. Outro pilar é a automação, pois os principais fabricantes adicionam robôs e AGVs para aumentar a velocidade de linha, a consistência de qualidade e o tempo de atividade em resposta à persistente escassez de mão de obra qualificada em fabricação e montagem[4]Fonte: ASSEMBLY Magazine, "Pella Abre uma Janela para a Automação," ASSEMBLY Magazine, assemblymag.com. Um terceiro pilar é a fusão e aquisição direcionada para garantir o fornecimento de componentes e a capacidade regional, exemplificado por aquisições destinadas a fortalecer a disponibilidade de componentes e estabilizar as estruturas de custo em um ambiente comercial volátil. A documentação, a rotulagem e o conhecimento de código também formam uma vantagem competitiva silenciosa, pois as equipes que conseguem navegar pelas diferenças jurisdicionais entregam inspeções mais tranquilas e menores riscos de retrabalho no mercado de portas e janelas de uPVC da América do Norte.
As empresas destacaram um conjunto de movimentos em 2025 que se alinham com essa estratégia. A Andersen Corporation anunciou a aquisição da Bright Wood Corporation para garantir a continuidade dos componentes e fortalecer a resiliência contra flutuações de fornecimento, o que apoia níveis de serviço consistentes entre as regiões[5]Fonte: PR Newswire, "Andersen Corporation Anuncia Aquisição da Bright Wood," PR Newswire, prnewswire.com. A Pella recebeu reconhecimento do setor por seu sistema de instalação pelo interior e continuou a investir em linhas de produtos que aceleram os tempos de instalação e reduzem a exposição da equipe, o que melhora a economia do projeto para as movimentadas temporadas de substituição. A Pella também avançou na automação de fábrica para mitigar as restrições de mão de obra e melhorar o rendimento de montagem, o que ajuda a manter os prazos de entrega e a qualidade sob demanda sustentada. A JELD-WEN realizou a simplificação do portfólio e anunciou reduções de pessoal para reduzir custos e concentrar as operações, o que continua um esforço plurianual para racionalizar sua pegada de fabricação e melhorar as margens sob demanda mista.
As abordagens de marketing e canal refletem uma conexão mais forte com os compradores finais, incluindo conteúdo digital, ferramentas de design e experiências em showroom que ajudam proprietários e compradores comerciais a validar as escolhas de desempenho e estética antes de fazer o pedido. Os fabricantes também enfatizam a elegibilidade para programas e os qualificadores de crédito fiscal em sua documentação, o que permite que as equipes de vendas tranquilizem os compradores sobre a conformidade e as trajetórias de retorno durante as consultas. Em todo o mercado de portas e janelas de uPVC da América do Norte, os players de grande escala e os especialistas regionais competem por meio de capacidade de resposta, fluência em código e inspeção, e produtividade de instalação, com o objetivo de proteger as margens enquanto oferecem valor tangível aos proprietários. A combinação de inovação, consolidação seletiva e níveis de desempenho orientados por código deve manter um equilíbrio saudável entre marcas nacionais e fornecedores locais ágeis que podem se ajustar rapidamente às necessidades específicas de clima e código em seus territórios de serviço.
Líderes do Setor de Portas e Janelas de UPVC da América do Norte
Andersen Corporation
Pella Corporation
JELD-WEN Holding Inc.
Cornerstone Building Brands (MI Windows)
Ply Gem
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As adições de capacidade e a integração vertical mais profunda estão criando espaço para a redução de prazos de entrega e a integração de vidros de maior desempenho nas ofertas de uPVC. Em fevereiro de 2026, a Quaker Windows and Doors anunciou uma terceira expansão de seu campus em Eldon, Missouri, adicionando 300.000 pés quadrados e novos edifícios para aumentar as capacidades de produção de pintura e vidro, o que sinaliza o investimento do fabricante no controle de etapas internas essenciais que influenciam os prazos de entrega e as opções de acabamento em canais dominados por reposição.
As atualizações na fabricação de vidros isolantes também apoiam conjuntos de uPVC que competem em desempenho térmico e consistência, à medida que as exigências de documentação se tornam mais rigorosas. Em abril de 2026, a Fancy Windows, sediada em Edmonton, instalou uma linha de vidro isolante Glaston Vario TPS utilizando a tecnologia TPS Pro Applicator e Active Sealer, expandindo a capacidade automatizada de IG no Canadá e nos Estados Unidos e apoiando resultados mais reprodutíveis de espaçadores e vedação para construções de janelas de maior eficiência. Ao mesmo tempo, a documentação de sustentabilidade está se tornando mais padronizada para aquisições profissionais, com a regra de categoria de produto NSF 1102-23 permitindo Declarações Ambientais de Produto (EPDs) comparáveis para conjuntos de fenestração. Isso amplia o conjunto de licitantes para fornecedores capazes de combinar desempenho certificado (alinhado a NAFS/NFRC/ENERGY STAR) com envios prontos para EPD em retrofits comerciais e institucionais.
Desenvolvimentos recentes do setor
- Junho de 2026: a JELD-WEN lançou os sistemas de portas de fibra de vidro da Curator Collection, expandindo seu portfólio de portas em um momento em que construtores e reformadores estão restringindo as listas de produtos aprovados com base em desempenho e durabilidade verificados. O lançamento amplia as opções competitivas para revendedores e especificadores de projetos que combinam janelas e portas em programas de reforma.
- Março de 2026: a Andersen Corporation apresentou uma nova oferta de serviços de instalação nas Twin Cities, apoiada pela aquisição da Minnesota Weatherization Specialists para ampliar a capacidade de instalação em construções residenciais novas e reformas. A medida fortalece a capacidade de instalação direta do fabricante, aumentando o controle sobre a experiência do cliente e os tempos de ciclo em uma demanda liderada por reposição.
- Dezembro de 2025: a Andersen Corporation adquiriu a Bright Wood Corporation, importante fabricante norte-americana de componentes para janelas e portas de pátio, para reforçar a continuidade de componentes em meio à variabilidade de fornecimento. Garantir o fornecimento de componentes apoia um planejamento de produção mais estável e níveis de serviço consistentes durante as temporadas de pico de reposição.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado inclui o valor gerado pela venda de portas e janelas de uPVC (policloreto de vinila não plastificado) para edificações em toda a América do Norte, abrangendo tanto construções novas quanto a demanda por reposição e renovação.
Exclusões de escopo: excluímos materiais que não sejam uPVC, como caixilhos de alumínio, madeira, aço e materiais compostos, mesmo quando vendidos pelos mesmos canais de construção.
Visão geral da segmentação
- Por Tipo de Produto
- Portas de uPVC
- Portas Deslizantes
- Portas de Batente
- Portas Basculantes
- Portas Francesas
- Outros
- Janelas de uPVC
- Janelas Deslizantes
- Janelas de Batente
- Janelas Basculantes
- Outros (Janelas de Imagem / Fixas, Janelas de Toldo)
- Portas de uPVC
- Por Usuário Final
- Residencial
- Comercial
- Industrial e Institucional
- Por Instalação
- Nova Construção
- Reforma e Substituição
- Por Canal de Distribuição
- Vendas Diretas (Fabricantes)
- Rede de Distribuidores e Revendedores
- Varejo e Online
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa alinhando o que está sendo contabilizado, ou seja, o valor das vendas de portas e janelas de uPVC nos Estados Unidos, Canadá e México, antes de construirmos o modelo. Analisamos indicadores públicos de construção e edificação, conectando-os depois aos ciclos de reposição de janelas e portas, à atividade habitacional e ao ritmo da construção comercial.
Como evidência, recorremos a fontes de acesso livre, como as séries de construção e habitação do US Census Bureau, os índices de preços ao produtor e ao consumidor do US Bureau of Labor Statistics, os relatórios de construção e preços da Statistics Canada, e estatísticas nacionais de comércio e alfândega que indicam fluxos transfronteiriços de produtos de construção plásticos relevantes. Também utilizamos registros de empresas, apresentações para investidores e imprensa confiável para entender as mudanças no mix de produtos e o comportamento de preços, complementando com assinaturas pagas focadas em dados financeiros e inteligência empresarial, registros de importação e exportação em nível de embarque, e bancos de dados de patentes quando necessário para verificar a adoção de materiais e designs. Essas fontes não são exaustivas, e cruzamos muitas outras referências públicas e pagas para esclarecer lacunas durante a análise.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para testar a lógica de dimensionamento com participantes reais do mercado, por isso conversamos com fabricantes, montadores, distribuidores, instaladores e compradores que podem explicar como a demanda se movimenta entre construção nova e reposição. Como se trata de um mercado regional, validamos os dados nos Estados Unidos, Canadá e México para captar diferenças na adoção de códigos, intensidade de renovação e realização de preços. Quaisquer conflitos são reconciliados nas suposições finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | Diretores executivos: 16% |
| Nível médio: 50% | Líderes funcionais/de unidade: 37% |
| Empresas menores: 16% | Gerentes: 47% |
Dimensionamento e Previsão de Mercado
O modelo parte de uma visão top-down, na qual a atividade de construção e a demanda de renovação são reconstruídas em um conjunto endereçável para portas e janelas de uPVC, sendo então convertidas em valor por meio de faixas de preços observadas. Para manter os totais realistas, corroboramos isso com aproximações bottom-up seletivas, como a consolidação de uma amostra de receitas de fornecedores, verificações de canal sobre o volume de vendas dos distribuidores, e a validação dos volumes implícitos por meio do preço médio de venda (ASP) multiplicado por unidades estimadas, quando os dados são consistentes.
Os insumos relevantes para este mercado incluem início e permissões de construção habitacional, intensidade de reforma e reposição (já que janelas e portas costumam ser adquiridas durante ciclos de retrofit), gastos com construção não residencial, movimentação de importação e exportação de produtos de construção plásticos relevantes, e sinais de inflação de preços que influenciam a progressão do ASP. Quando faltam informações em nível detalhado, preenchemos as lacunas usando proporções de segmentos vizinhos confirmadas em entrevistas, e só ajustamos essas proporções depois que correspondem aos sinais regionais de construção e comércio.
Para a previsão, utilizamos análise de cenários apoiada por suavização de tendências simples nos principais fatores, já que a atividade de construção e os gastos com renovação podem variar com as taxas de juros e a confiança do consumidor. O caminho final de previsão é escolhido após o feedback de especialistas confirmar o que é realista em termos de ritmo de adoção, mix de produtos e a provável faixa de variação de preços no período.
Validação de Dados e Ciclo de Atualização
A validação é feita em camadas, na qual os totais do modelo são verificados em relação a sinais independentes, como a direção dos gastos com construção, a movimentação comercial e os índices de preços, e depois revisados novamente em nível de país para os Estados Unidos, Canadá e México. Se um valor parecer incomum, rastreamos até o fator gerador, revisamos a suposição subjacente e recontatamos os respondentes relevantes quando a diferença não pode ser explicada por um evento de mercado conhecido.
Antes da aprovação final, o trabalho passa por revisões de analistas em várias etapas, focadas em verificações de variância, consistência lógica e se os volumes e ASPs implícitos ainda fazem sentido. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Estimativa de Mercado da Mordor Intelligence para Portas e Janelas de Upvc na América do Norte em Comparação com Outras Estimativas Publicadas
As dimensões de mercado publicadas para portas e janelas de uPVC na América do Norte frequentemente diferem porque o momento das atualizações de preços, as práticas de conversão de moeda e o que é contabilizado como uma venda qualificada não são consistentes entre as fontes. Algumas estimativas também se apoiam mais fortemente em suposições sobre as perspectivas de construção, que podem mudar conforme o ciclo de habitação e renovação se altera.
Neste estudo, a periodicidade de atualização dos ASPs é mantida próxima aos movimentos recentes do índice de preços e ao feedback das entrevistas, e o momento cambial é alinhado ao ano relatado. Essa é uma das razões pelas quais o valor definido pela Mordor Intelligence pode se distanciar de números construídos com base em capturas de preços mais antigas. As diferenças também surgem quando categorias adjacentes são misturadas, como caixilhos que não são de uPVC ou totais mais amplos de janelas e portas, e quando a cobertura do México é tratada como parcial devido a dados públicos mais escassos. Lidamos com isso por meio de sinais comerciais e validação de acompanhamento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,25 bilhões de USD (2026) | |
| Publicação Especializada A | 10,90 bilhões de USD (2026) | Frequentemente aplica um escopo de receita mais restrito, que se inclina para a atividade de varejo de reposição e pode não capturar totalmente a demanda de construção nova e vendas diretas, o que pode subestimar o valor total. |
| Consultoria Regional B | 13,60 bilhões de USD (2026) | Normalmente utiliza um conjunto de caixilhos mais amplo, que pode misturar materiais de janelas e portas que não sejam uPVC ou aplicar uma escalada agressiva de ASP, o que eleva os totais se não for reverificado em relação aos sinais comerciais e de preços. |
A variação entre as fontes se deve, em grande parte, ao que é incluído no limite do produto e à rapidez com que as suposições de preços são atualizadas quando a inflação e o mix estão em movimento. Ao vincular o valor a um escopo qualificador claro, testar os volumes implícitos em relação à direção da construção e do comércio, e manter as atualizações de ASP alinhadas a sinais recentes, a estimativa final permanece rastreável e repetível para decisões de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de portas e janelas de uPVC da América do Norte?
O tamanho do mercado de portas e janelas de uPVC da América do Norte é estimado em USD 12,25 bilhões em 2026, com previsão de atingir USD 14,86 bilhões até 2031 a um CAGR de 3,44%.
Quais categorias de produtos estão liderando e com que velocidade estão crescendo na América do Norte?
As janelas de UPVC lideram com 65,83% de participação em 2025, e as janelas de uPVC têm projeção de crescimento a um CAGR de 4,13% até 2031.
Qual tipo de instalação está impulsionando a demanda em toda a América do Norte?
Reforma e substituição responderam por 62,72% das instalações de 2025 e estão avançando a um CAGR de 3,58%, pois incentivos, documentação e sistemas de instalação apoiam atualizações mais rápidas.
Quais são as principais políticas que influenciam as especificações na América do Norte?
O ENERGY STAR Versão 7.0, o IECC 2024, o Título 24 Parte 6 (atualização de 2025) e a rotulagem do NFRC estabelecem a linha de base de desempenho e documentação para caixilharia em conformidade.
Quais categorias de usuários finais estão aumentando a adoção de soluções de uPVC?
O segmento residencial detém a maior participação em volume, enquanto o comercial é o usuário final de crescimento mais rápido, pois os caminhos alinhados ao ASHRAE 90.1 apoiam melhorias na envoltória sob conformidade orientada por desempenho.
Onde está o crescimento regional mais rápido na América do Norte?
O México registra o maior crescimento, a um CAGR de 4,94%, enquanto os Estados Unidos permaneceram como âncora de receita com 83,71% de participação em 2025.
Página atualizada pela última vez em:



