
Tamanho e Participação do Mercado de Centros de Dados de Inteligência Artificial (IA) do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
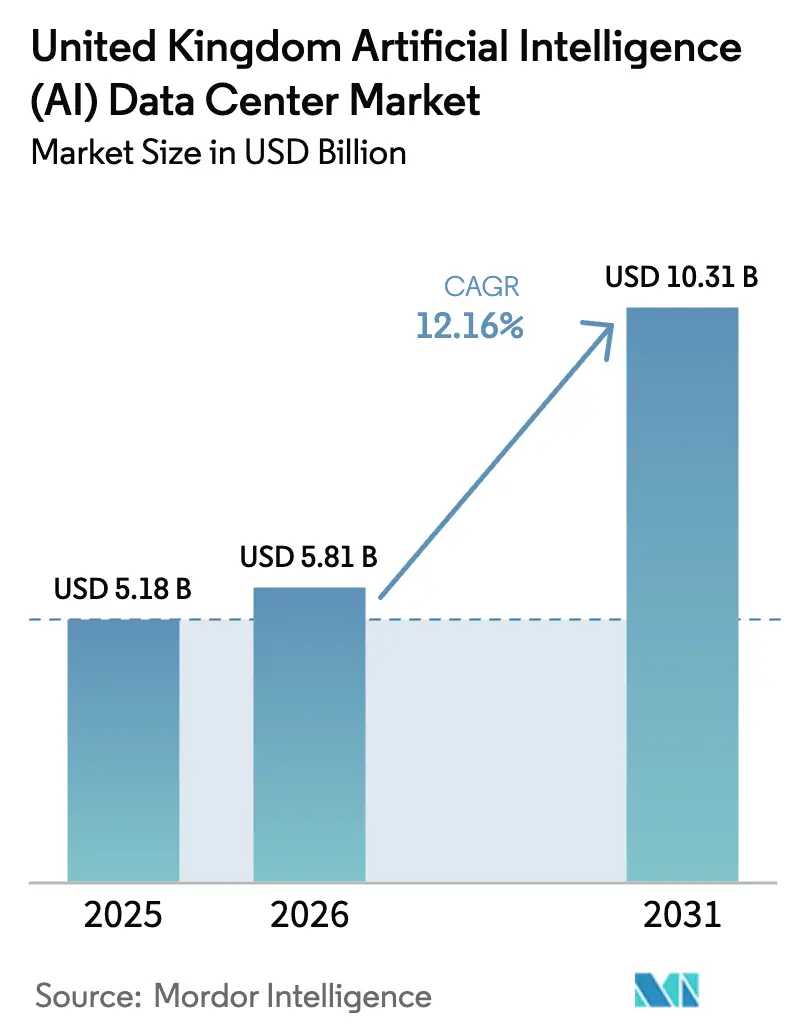
| Tamanho do mercado no ano base (2025) | 5.18 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.16 % |
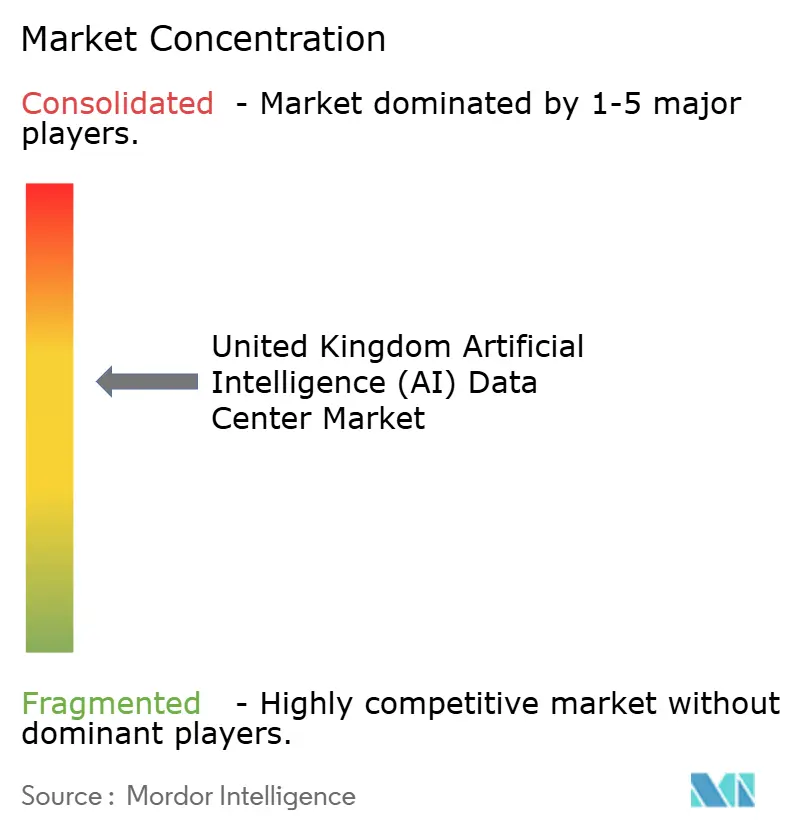
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centros de Dados de Inteligência Artificial (IA) do Reino Unido por Mordor Intelligence
O tamanho do mercado de centros de dados de IA do Reino Unido em 2026 é estimado em USD 5,81 bilhões, crescendo a partir do valor de 2025 de USD 5,18 bilhões, com projeções para 2031 mostrando USD 10,31 bilhões, crescendo a um CAGR de 12,16% no período de 2026-2031. O tamanho atual do mercado de centros de dados de IA reflete um momentum sem precedentes de investimento público e privado, sustentado pelo programa de supercomputação Bletchley do governo no valor de GBP 900 milhões e mais de GBP 25 bilhões em compromissos corporativos.[1] A rápida adoção de IA generativa em empresas, requisitos mais rígidos de residência de dados e acordos de compra de energia renovável do lado da demanda estão remodelando as estratégias de infraestrutura digital. Os operadores estão redirecionando planos de construção para regiões com filas de acesso à rede elétrica mais curtas e energia limpa abundante, enquanto aceleram a implantação de racks refrigerados a líquido que suportam densidades de energia cinco vezes maiores do que as cargas tradicionais.[2] A intensidade competitiva está crescendo à medida que os hiperescaladores competem por escassos locais de alta capacidade, e os players especializados em colocalização aproveitam as vantagens de proximidade em torno do Gateway de Internet de Londres, atualizado para latência inferior a 2 milissegundos. A escassez de mão de obra em engenharia elétrica certificada e as auditorias ambientais cada vez mais rigorosas estão adicionando riscos de execução que favorecem os operadores experientes com capacidade de financiar pipelines de talentos internos.
Principais Conclusões do Relatório
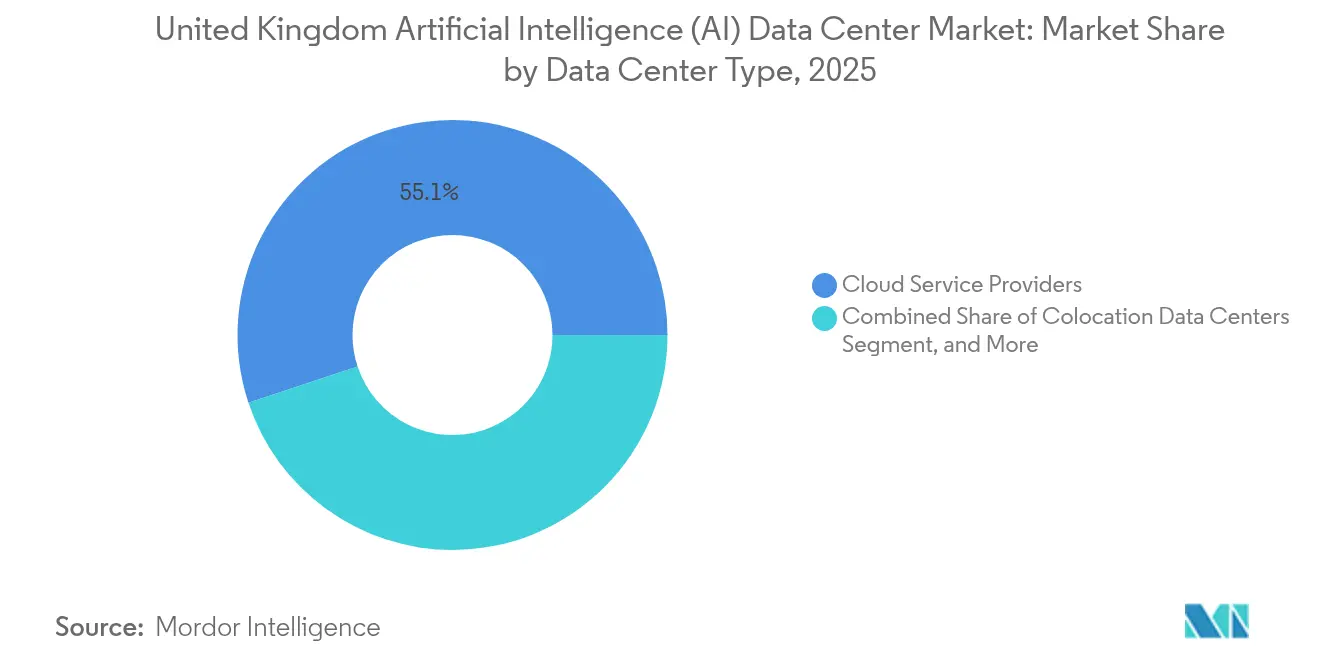
- Por tipo de centro de dados, os Provedores de Serviços em Nuvem lideraram com 55,10% da participação do mercado de centros de dados de IA do Reino Unido em 2025, enquanto os Centros de Dados de Colocalização devem avançar a um CAGR de 15,05% até 2031.
- Por componente, o software respondeu por uma participação de 45,25% do tamanho do mercado de centros de dados de IA do Reino Unido em 2025, enquanto o hardware deve expandir a um CAGR de 14,22% até 2031.
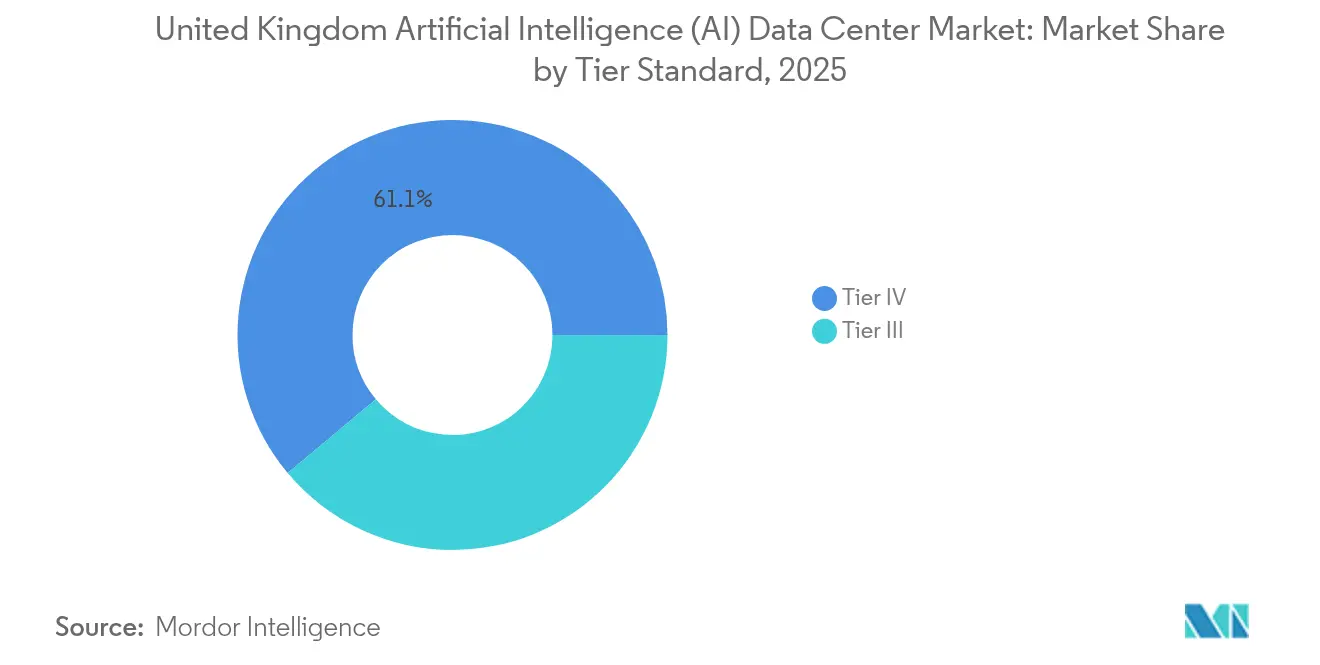
- Por padrão de nível, as instalações de Nível IV capturaram 61,10% da participação do mercado de centros de dados de IA do Reino Unido em 2025, e o Nível III deve crescer a um CAGR de 15,40% até 2031.
- Por setor de usuário final, TI e ITES detiveram 33,40% da participação do mercado de centros de dados de IA do Reino Unido em 2025, enquanto o setor de Internet e Mídia Digital deve registrar o CAGR mais rápido de 13,71% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de IA generativa por empresas do Reino Unido | +2.1% | Nacional, com foco em Londres e Manchester | Médio prazo (2–4 anos) |
| Acordos de compra de energia renovável do lado da demanda | +1.8% | Nacional, com início na Escócia e no País de Gales | Longo prazo (≥ 4 anos) |
| Financiamento de capital de risco com cláusulas de residência de dados no Reino Unido | +1.5% | Distritos financeiros de Londres e Edimburgo | Curto prazo (≤ 2 anos) |
| Regime de "dedução integral" fiscal para hardware de IA | +1.2% | Nacional, mais forte em segmentos empresariais | Médio prazo (2–4 anos) |
| Plano de supercomputação Bletchley do governo de GBP 900 milhões | +0.9% | Clusters de pesquisa nacionais | Longo prazo (≥ 4 anos) |
| Atualizações do Gateway de Internet de Londres para latência inferior a 2 ms | +0.7% | Londres e Sudeste da Inglaterra | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de IA Generativa por Empresas do Reino Unido
Empresas dos setores de finanças, saúde e varejo estão incorporando modelos de linguagem de grande porte em fluxos de trabalho de missão crítica, impulsionando a demanda por processadores otimizados para tensores e memória de alta largura de banda que as instalações legadas não conseguem acomodar. As organizações estão dividindo cargas de trabalho entre treinamento de modelos baseado em nuvem e inferência local para manter a soberania de dados, o que aumenta os requisitos de conectividade entre ambientes privados e públicos.[3] Os consumos de energia por rack aumentaram para 50 quilowatts, obrigando os operadores a reprojetar quadros de distribuição e zonas de distribuição de energia. Nós de borda agrupados em torno de Londres e Manchester estão ganhando força para suportar metas de latência inferior a 20 milissegundos em negociação algorítmica e diagnóstico por imagem. A aplicação do GDPR motiva ainda mais as empresas a manter conjuntos de dados de treinamento sensíveis dentro das fronteiras do Reino Unido, reforçando a demanda por capacidade localizada.
Acordos de Compra de Energia Renovável do Lado da Demanda para Cargas de Trabalho de IA Alimentadas por Energia Renovável
As decisões de localização de centros de dados priorizam cada vez mais a proximidade a recursos de energia eólica e solar em detrimento das redes metropolitanas tradicionais. Os operadores elaboram acordos de compra de energia renovável 24 horas por dia, 7 dias por semana, que alinham o agendamento de cargas de trabalho com os picos de geração, desbloqueando benefícios de preços dinâmicos de eletricidade. Os clusters de treinamento de IA são deslocados para janelas fora do horário de pico quando a produção de energia renovável é mais elevada, reduzindo assim o custo de energia por tera-operação. O armazenamento em baterias e a participação automatizada em programas de resposta à demanda geram receitas de serviços auxiliares, melhorando os retornos dos projetos. As empresas especificam certificados de energia renovável compatíveis por hora, elevando o padrão de transparência e levando os fornecedores a adotar o rastreamento em tempo real.
Crescimento do Financiamento de Capital de Risco que Exige Residência de Dados no Reino Unido
Os termos de acordos de capital de risco agora incluem cláusulas que exigem que os modelos e conjuntos de dados de IA críticos permaneçam em solo do Reino Unido para mitigar o risco de soberania. Startups de tecnologia financeira e tecnologia de saúde, portanto, celebram contratos com instalações de colocalização domésticas prontas para IA que oferecem portais de conformidade prontos para uso e trilhas de auditoria. Essa demanda cativa estimula projetos de construção sob medida em torno de Londres e Edimburgo, e acelera o provisionamento de interconexões seguras para zonas de nuvem em hiperescala para execuções de treinamento em burst. O contexto geopolítico ressalta a importância da governança de dados demonstrável, aumentando o valor da infraestrutura baseada no Reino Unido nas estratégias de expansão europeias.
Regime de "Dedução Integral" Fiscal para Despesas de Capital em Hardware de IA
A dedução imediata de custos para hardware de IA qualificado comprime os períodos de retorno em clusters de GPU, aceleradores quânticos e sistemas de resfriamento por imersão. Os operadores antecipam os ciclos de atualização para garantir o benefício antes do encerramento da política, intensificando as aquisições e ampliando os prazos de entrega para componentes de ponta. As instalações domésticas ganham flexibilidade de precificação em relação aos seus pares internacionais, que não dispõem de benefício fiscal comparável, induzindo os inquilinos multinacionais a favorecer as implantações no Reino Unido para a próxima parcela de implementação de IA. A depreciação acelerada também desbloqueia financiamento para hardware experimental, como estruturas de interconexão fotônica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tempos de fila para conexão à rede elétrica superiores a 24 meses | -0.8% | Nacional, com impacto severo no Sudeste da Inglaterra | Médio prazo (2-4 anos) |
| Escassez de engenheiros elétricos certificados para centros de dados | -0.6% | Nacional, com escassez aguda em Londres e Manchester | Longo prazo (≥ 4 anos) |
| Limites de licença de planejamento próximos ao Cinturão Verde de Londres | -0.4% | Sudeste da Inglaterra, particularmente a Grande Área de Londres | Médio prazo (2-4 anos) |
| Auditorias de uso de água mais rigorosas da Agência de Meio Ambiente | -0.3% | Nacional, com maior impacto em instalações de IA de alta densidade | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Tempos de Fila para Conexão à Rede Elétrica Superiores a 24 Meses
Os pedidos de conexão para campi de IA de 50 megawatts ou mais triplicaram desde 2024, sobrecarregando a capacidade dos operadores de redes de distribuição e acrescentando dois anos aos cronogramas típicos de construção. Os desenvolvedores redirecionam capital para aquisições de retrofit de locais já desenvolvidos com alimentações existentes, elevando as avaliações e limitando novos entrantes em áreas verdes. Implantações modulares que escalam em fases de 10 megawatts estão ganhando preferência para se alinhar com as atualizações graduais da rede elétrica. A capacidade desigual entre as regiões direciona os investimentos para o norte, potencialmente reequilibrando a topologia historicamente centrada em Londres. As propostas de reforma do mercado de eletricidade prometem mecanismos de redução de filas, mas sua implementação não aliviará materialmente as restrições antes de 2027.
Escassez de Engenheiros Elétricos Certificados para Centros de Dados
As topologias de nível de IA exigem barramentos de alta densidade, circuitos de resfriamento a líquido sem vazamentos e instrumentação que poucos engenheiros do Reino Unido dominaram. As taxas de vacância superam 20% em Londres, elevando os salários e prolongando os cronogramas de comissionamento. Os operadores respondem com parcerias com faculdades técnicas e patrocínio de aprendizados acelerados, mas as curvas de aprendizado experimental limitam o alívio no curto prazo. A inflação salarial amplia os diferenciais de custo entre projetos de borda de Nível III e grandes campi de Nível IV, complicando os cálculos de retorno sobre o investimento para construções especulativas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Centro de Dados:
A Dominância da Nuvem Enfrenta o Desafio da ColocalizaçãoOs Provedores de Serviços em Nuvem retiveram 55,10% da participação do mercado de centros de dados de IA do Reino Unido em 2025, à medida que suas instalações em hiperescala ancoraram a capacidade nacional. O segmento de colocalização, no entanto, está registrando um CAGR de 15,05% até 2031, refletindo o desejo das empresas por arquiteturas híbridas que mantêm os nós de inferência dentro das fronteiras soberanas enquanto utilizam bursts em nuvem para treinamento. Startups atraídas por cláusulas de residência de financiamento de capital de risco preferem suítes de colocalização que agrupam relatórios de conformidade e interconexões de alta largura de banda para clusters de GPU em nuvem pública. Microssites de borda conectados a pontos de agregação 5G permitem inferência de IA dentro de 20 milissegundos dos usuários finais, enquanto nós locais em empresas atendem cargas de trabalho vinculadas por sensibilidade de dados ou necessidades de latência determinística.
O segmento de nuvem contra-ataca criando "zonas de IA" dentro de centros de dados em hiperescala existentes, oferecendo pods de GPU em metal nu com rendimento determinístico. Os serviços de plataforma de aprendizado de máquina agrupados fortalecem ainda mais os operadores de nuvem estabelecidos; no entanto, o escrutínio regulatório sobre a localização de dados impede a repatriação completa de casos de uso sensíveis. Como resultado, o mercado de centros de dados de IA continua a depender da colocalização para vantagens de conformidade e proximidade, enquanto a nuvem mantém a dominância nos ciclos de treinamento intensivos em computação.

Por Componente:
A Aceleração de Hardware Supera o Crescimento de SoftwareO software deteve 45,25% da receita de 2025, mas o hardware está crescendo mais rapidamente a um CAGR de 14,22%, refletindo uma mudança do ajuste algorítmico para a escalabilidade de infraestrutura. Unidades de fornecimento de energia e coletores de resfriamento a líquido respondem pelo maior gasto em hardware à medida que os operadores adaptam os racks para cargas de 50 quilowatts. Aceleradores especializados, como núcleos tensoriais, processadores preparados para computação quântica e interfaces de rede de interconexão fotônica, lideram a onda de atualização, financiada pelo incentivo de dedução integral. As receitas de software permanecem robustas em plataformas de operações de modelos, ferramentas de aprendizado de máquina automatizado e runtimes de inferência otimizados para eficiência energética; no entanto, os ganhos incrementais atingem um platô sem as correspondentes melhorias de hardware.
A receita de serviços acompanha a curva de complexidade; os contratos de infraestrutura de IA gerenciada agrupam monitoramento 24 horas por dia, 7 dias por semana, segurança do ciclo de vida do modelo e manutenção preditiva de bombas e trocadores de calor. Essa camada de serviços profissionais vincula os inquilinos a contratos mais longos, consolidando fluxos de receita recorrente à medida que o mercado de centros de dados de IA do Reino Unido transita da fase de expansão para a de otimização.
Por Padrão de Nível:
A Estabilidade do Nível IV Encontra a Agilidade do Nível IIIO Nível IV comandou 61,10% da participação do mercado de centros de dados de IA em 2025, à medida que clientes de serviços financeiros e saúde exigem disponibilidade contínua durante execuções de treinamento de modelos que podem durar semanas. O Nível III está avançando a um CAGR de 15,40%, tornando-o uma escolha favorita para clusters de inferência sensíveis a custos e ambientes de desenvolvimento e teste que podem tolerar tempo de inatividade controlado. Os projetos aprimorados de Nível III incorporam alimentações de concessionária duplas, caminhos de energia N+1 e redundância de resfriamento a líquido, suficientes para nós de borda de IA implantados em hubs de fibra metropolitanos.
Enquanto isso, os campi de Nível IV evoluem com circuitos de bomba com redundância tripla e recuperação de calor localizada, alcançando uma métrica de eficiência do uso de energia (PUE) de 1,15 em cargas sustentadas de 100 megawatts. Os reguladores do setor de serviços financeiros continuam a exigir o Nível IV para funções de modelagem de risco baseadas em IA, sustentando uma linha de base elevada de demanda, embora o crescimento se incline para construções mais ágeis de Nível III posicionadas perto de clusters de usuários.
Por Setor de Usuário Final:
A Dominância de TI Desafiada pela Inovação em MídiaOs players de TI e ITES capturaram uma participação de 33,40% em 2025, refletindo a demanda de longa data por terceirização e serviços em nuvem. No entanto, as cargas de trabalho de Internet e Mídia Digital estão crescendo a um CAGR de 13,71%, impulsionadas por pipelines de conteúdo generativo e mecanismos de personalização de audiência em tempo real. As empresas de mídia implantam modelos baseados em transformadores que simulam personagens não jogáveis em videogames ou redigem automaticamente legendas de streaming, exigindo nós de inferência de baixa latência colocalizados com redes de entrega de conteúdo.
As instituições de BFSI expandem malhas de detecção de fraudes e sandboxes de negociação algorítmica, consolidando uma presença premium de colocalização em Docklands. A área de saúde utiliza diagnósticos assistidos por IA hospedados em hubs regionais para cumprir com as políticas de soberania de dados do NHS. As empresas de manufatura adotam análises de manutenção preditiva em nós de borda adjacentes aos chãos de fábrica, e o governo mantém uma demanda estável por análises de defesa cibernética. As telecomunicações incorporam IA em gabinetes de borda de rede para gerenciamento de tráfego e detecção de anomalias, fortalecendo um padrão de construção distribuído que complementa os campi de nuvem central.
Análise Geográfica
Londres e o Sudeste da Inglaterra juntos respondem pela maioria da capacidade instalada de centros de dados de IA, ancoradas pela proximidade ao ecossistema financeiro da City e à latência do gateway inferior a 2 milissegundos. A região se beneficia de fibra densa, cadeias de suprimentos maduras e abundância de talentos técnicos; no entanto, as restrições de planejamento em torno do Cinturão Verde e as longas filas de conexão à rede elétrica limitam as novas construções. Como resultado, o tamanho do mercado de centros de dados de IA em Londres está crescendo a um ritmo moderado em relação aos hubs emergentes.
Os clusters do Norte da Inglaterra em torno de Manchester e Leeds estão ascendendo como destinos alternativos, oferecendo custos de terreno mais baixos, conexões de rede elétrica mais rápidas e uma espinha dorsal de fibra das Midlands até a Escócia que suporta a distribuição de inferência de borda. As universidades regionais fornecem um fluxo constante de graduados para as operações de colocalização, e as autoridades municipais agilizam as aprovações de zoneamento para atrair receitas fiscais de infraestrutura digital.
A Escócia aproveita seu abundante vento onshore e offshore para atrair campi de treinamento de IA de alta densidade, combinando acordos de compra de energia renovável 24 horas por dia, 7 dias por semana com blocos de energia ampliados por baterias. O cluster de serviços financeiros de Edimburgo amplifica a demanda por nós de inferência sensíveis à latência, e a estratégia de dados verdes do governo subsidia redes de recuperação de calor que exportam calor residual para redes de energia de distrito. O País de Gales emprega zonas empresariais e esquemas favoráveis de imposto sobre a propriedade para atrair construções modulares perto de Cardiff, enquanto pontos de desembarque de cabos submarinos melhorados conectam rotas de tráfego irlandesas e continentais. Coletivamente, esses impulsos regionais diversificam o risco afastando-o do congestionamento do Sudeste e expandem a resiliência nacional.
Cenário Competitivo
A concorrência no mercado de centros de dados de IA do Reino Unido é moderada e está se intensificando. Os hiperescaladores, como AWS, Microsoft e Google, buscam expansões de vários bilhões de libras para garantir vantagens de capacidade, enquanto investidores institucionais adquirem cadeias independentes de colocalização para obter agregação de escala. A diferenciação gira em torno da competência em resfriamento a líquido, garantias de integração de energia renovável e kits de ferramentas de conformidade certificados, em vez de depender apenas de metragem cúbica bruta.[4]
Os operadores especializados implantam pods de microcentros de dados em núcleos urbanos, alcançando vantagens de localização que as instalações em hiperescala não conseguem replicar. As parcerias entre gigantes da nuvem e fornecedores de energia experimentam a correspondência de energia renovável em tempo real, sinalizando um futuro em que a orquestração de cargas de trabalho responde à intensidade de carbono da rede elétrica. A escassez de talentos confere vantagem às empresas que investem em pipelines de aprendizado e currículos de treinamento proprietários, reduzindo assim sua dependência de prestadores de serviços. O mercado de centros de dados de IA do Reino Unido resultante exibe uma estrutura mista onde os principais provedores detêm participações consideráveis, mas não dominantes, deixando espaço para novos entrantes regionais inovadores.
Líderes do Setor de Centros de Dados de Inteligência Artificial (IA) do Reino Unido
-
Amazon.com, Inc. (AWS)
-
Microsoft Corporation
-
Google Cloud (Google LLC)
-
Meta Platforms, Inc.
-
NVIDIA Corporation (DGX Cloud)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center de Inteligência Artificial (IA) do Reino Unido Empresas cobertas neste relatório
- Amazon.com, Inc. (AWS)
- Microsoft Corporation
- Google Cloud (Google LLC)
- Meta Platforms, Inc.
- NVIDIA Corporation (DGX Cloud)
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Virtus Holdco Limited
- Global Switch Holdings Limited
- Ark Data Centres Limited
- STACK Infrastructure, Inc.
- Iron Mountain Incorporated
- Kao Data Ltd.
- Telehouse International Corporation of Europe Ltd.
- Telecom Italia Sparkle S.p.A.
- International Business Machines Corporation
- Oracle Corporation
- Alibaba Group Holding Limited
- G-Research Holdings LLP
- British Telecommunications plc
- Colt Data Centre Services Limited
- Cyxtera Technologies, Inc.
- CyrusOne LLC
- DataBank Holdings, Ltd.
- Serverfarm, LLC
- ServerHouse Limited
Desenvolvimentos industriais recentes em Mercado de Data Center de Inteligência Artificial (IA) do Reino Unido
- Outubro de 2025: AWS anunciou uma expansão adicional de GBP 8 bilhões visando salas de resfriamento a líquido otimizadas para IA e fornecimento de energia renovável em toda a região.
- Setembro de 2025: A Blackstone concluiu uma aquisição de GBP 10 bilhões dos ativos europeus do QTS Realty Trust, incluindo principais locais no Reino Unido destinados a retrofits de IA.
- Agosto de 2025: A Microsoft fez parceria com a Octopus Energy para habilitar a correspondência de energia renovável 24 horas por dia, 7 dias por semana em tempo real para cargas de trabalho de IA.
- Julho de 2025: A CyrusOne comprometeu GBP 6,3 bilhões para cinco novos campi no Reino Unido, com blocos de treinamento de IA de 100 megawatts e integração de aquecimento de distrito.
- Junho de 2025: A Digital Realty lançou uma plataforma de colocalização pronta para IA em Londres, com clusters de GPU pré-configurados e automação de conformidade.
- Maio de 2025: A Equinix inaugurou sua terceira instalação de IA em Londres, oferecendo baias de pesquisa quântica com resfriamento de precisão.
Mercado de Data Center de Inteligência Artificial (IA) do Reino Unido Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo trata o mercado de data centers otimizados para inteligência artificial do Reino Unido como toda a receita vinculada à construção, equipamento e operação de instalações projetadas especificamente para cargas de trabalho de IA, incluindo campi de hiperescala de propriedade e operação própria, salas de colocalização adaptadas para racks de GPU com resfriamento líquido e nós de borda que suportam inferência próxima aos usuários. Os gastos com infraestrutura elétrica e mecânica, hardware de TI, middleware especializado e serviços gerenciados de hospedagem de IA são capturados ao longo de toda a cadeia de valor.
Exclusão de escopo: Clusters de computação de alto desempenho instalados em universidades e supercomputadores soberanos não estão incluídos.
Visão Geral da Segmentação
- Por Tipo de Centro de Dados
- Provedores de Serviços em Nuvem
- Centros de Dados de Colocalização
- Empresarial / Local / Borda
- Por Componente
- Hardware
- Infraestrutura de Energia
- Infraestrutura de Resfriamento
- Equipamentos de TI
- Racks e Outros Hardwares
- Tecnologia de Software
- Aprendizado de Máquina
- Aprendizado Profundo
- Processamento de Linguagem Natural
- Visão Computacional
- Serviços
- Serviços Gerenciados
- Serviços Profissionais
- Hardware
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- TI e ITES
- Internet e Mídia Digital
- Operadoras de Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Saúde e Ciências da Vida
- Manufatura e Internet Industrial das Coisas
- Governo e Defesa
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos engenheiros de projeto de instalações, gerentes de vendas de colocalização, consultores de planejamento da rede elétrica do Reino Unido e responsáveis por aquisições em hiperescalas em Londres, Manchester e nas emergentes Zonas de Crescimento de IA. Essas conversas esclareceram a potência média por rack (atualmente ultrapassando 120 kW), as realidades dos prazos de entrega para subestações de 132 kV e as faixas de preço típicas dos serviços, o que aprimorou as premissas levantadas no trabalho de gabinete.
Pesquisa de Gabinete
Os analistas da Mordor Intelligence iniciaram com conjuntos de dados públicos de fontes como o Escritório de Estatísticas Nacionais do Reino Unido, os registros de conexão à rede da Ofgem, os arquivos da Companies House e associações do setor como o Conselho de Data Centers da TechUK. Os insights técnicos foram enriquecidos por meio de artigos revisados por pares sobre eficiência de resfriamento líquido e densidade de racks de GPU, patentes via Questel e dados de remessas da Volza para componentes-chave. Bases de dados pagas, D&B Hoovers para dados financeiros e Dow Jones Factiva para notícias de capex, ajudaram a mapear os pipelines dos operadores. Esta lista é ilustrativa; muitos outros materiais alimentaram as estimativas iniciais.
Dimensionamento de Mercado e Previsão
O dimensionamento de cima para baixo começou com a capacidade em megawatts encomendada e em construção, convertida em gastos por meio de uma curva de custo de lista de materiais e validada em relação a consolidações de volume por preço médio de venda de fornecedores amostrados. As taxas de penetração de racks de IA, as tendências de PUE, os atrasos na lista de espera da rede elétrica, a erosão de preços de GPU e as mudanças na densidade de racks formaram as principais variáveis do modelo. A regressão multivariada, atualizada anualmente, projeta cada fator e alimenta uma sobreposição ARIMA para verificações de cenários antes de verificações cruzadas seletivas de baixo para cima em sites emblemáticos. As lacunas onde as divulgações dos operadores eram escassas foram preenchidas por meio da triangulação de valores de importação, adjudicações de licitações e orientação especializada.
Validação de Dados e Ciclo de Atualização
Os resultados passam por uma triagem de anomalias, revisão por pares e aprovação da gestão. Os modelos são reconstruídos a cada doze meses, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças na política da rede elétrica ou aprovações de grandes campi.
Por Que Nossa Linha de Base de Data Centers Otimizados para Inteligência Artificial (IA) do Reino Unido É Confiável para os Tomadores de Decisão
As estimativas publicadas diferem porque as empresas escolhem escopos, moedas, cadências de atualização e estruturas de custos distintos.
Os principais fatores de divergência incluem se o capex de autoconstrução de hiperescalas é contabilizado, como as adaptações de resfriamento líquido são precificadas, a divisão entre capacidade de treinamento e inferência e o ano em que os custos de conexão à rede são registrados. A Mordor Intelligence aplica um escopo transparente único, alinha todos os valores ao USD constante de 2025 e revisita as variáveis a cada trimestre, produzindo um ponto médio equilibrado que outros raramente alcançam.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 5,18 mil milhões de USD (2025) | Mordor Intelligence | - |
| 0,98 mil milhões de USD (2025) | Consultoria Global A | Exclui gastos de hiperescala de autoconstrução; validação primária limitada |
| 0,73 mil milhões de USD (2024) | Publicação Setorial B | Lista de componentes restrita; baseia-se em capacidade x preço médio de venda estático sem ajuste para atrasos na rede elétrica |
Esses contrastes mostram que a escolha disciplinada de escopo e o acompanhamento de variáveis da Mordor Intelligence oferecem uma linha de base confiável e reproduzível para investidores que planejam apostas de longo prazo em infraestrutura de IA.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de centros de dados de IA no Reino Unido em 2026?
O tamanho do mercado de centros de dados de IA é de USD 5,81 bilhões em 2026 e prevê-se que cresça a um CAGR de 12,16% até 2031.
Qual segmento está crescendo mais rapidamente nas instalações de IA do Reino Unido?
Os centros de dados de colocalização lideram o crescimento com um CAGR projetado de 15,05% até 2031, à medida que as empresas buscam modelos de implantação de IA híbridos.
Qual participação os provedores de nuvem detêm atualmente?
Os Provedores de Serviços em Nuvem detêm 55,10% da participação do mercado de centros de dados de IA a partir de 2025.
Qual padrão de nível domina as novas construções?
As instalações de Nível IV detêm 61,10% de participação porque as cargas de trabalho de treinamento de IA de missão crítica exigem disponibilidade máxima.
O que está impulsionando a expansão regional além de Londres?
Os gargalos de conexão à rede elétrica e o acesso favorável à energia renovável estão levando os operadores para hubs em Manchester, Edimburgo e Cardiff.
Como os operadores estão cumprindo os mandatos de sustentabilidade?
Eles assinam acordos de compra de energia renovável 24 horas por dia, 7 dias por semana, implantam resfriamento a líquido e integram sistemas de recuperação de calor para alinhar as cargas de trabalho de IA com a geração de energia limpa.
- Mercado de Data Centers de Inteligência Artificial (IA)
- Mercado de Data Centers de IA da Coreia do Sul
- Mercado de Data Centers de Inteligência Artificial (IA) da Alemanha
- Mercado de Data Centers de Inteligência Artificial (IA) da França
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) da China
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) do Japão
- Mercado de Data Centers de IA do Canadá
- Mercado de Data Centers de Inteligência Artificial (IA) do México
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Armazenamento de Data Centers do Reino Unido O armazenamento do Reino Unido, dividido por tamanho de instalação e tier.
- Mercado de Armazenamento de Data Centers da Espanha Demanda por armazenamento em toda a Espanha, abrangendo tamanho de instalação e tier.
- Mercado de Data Centers Hyperscale da França Sites hyperscale na França, divididos por tipo de instalação, componente e tier.