
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 10.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.04 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.26 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Saúde e Seguro Médico dos Emirados Árabes Unidos por Mordor Intelligence
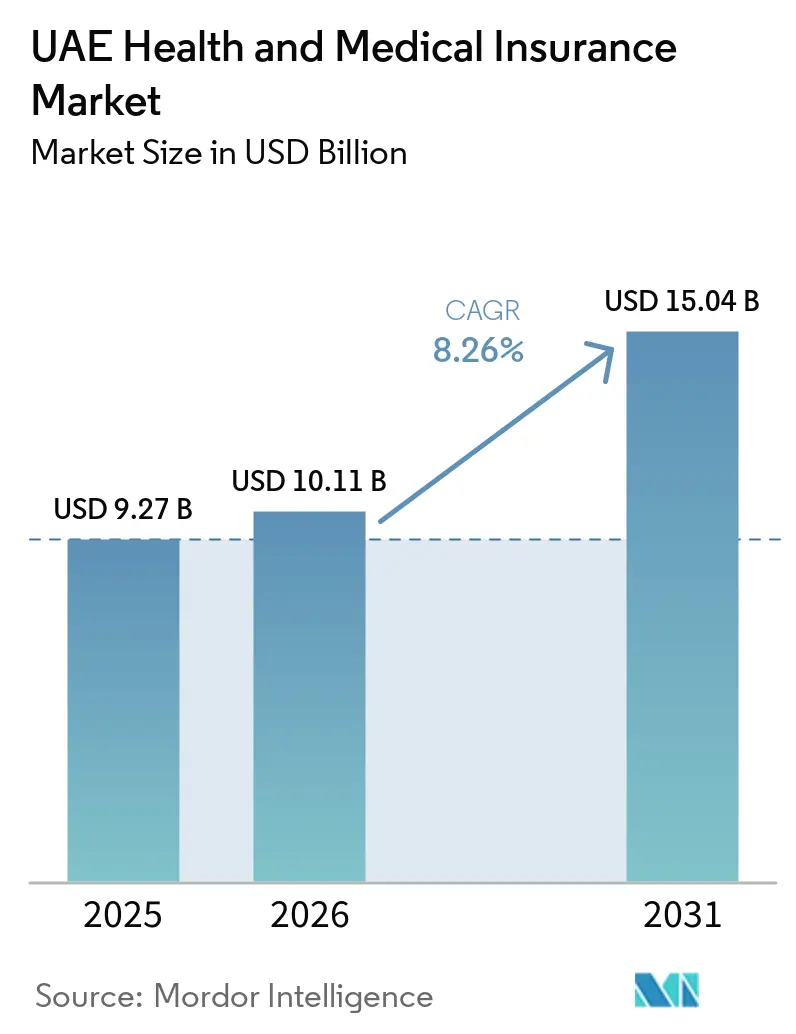
Espera-se que o tamanho do Mercado de Saúde e Seguro Médico dos Emirados Árabes Unidos cresça de USD 9,27 bilhões em 2025 para USD 10,11 bilhões em 2026 e está previsto para atingir USD 15,04 bilhões até 2031, a uma CAGR de 8,26% no período de 2026 a 2031.
As forças macroeconômicas que sustentam o crescimento incluem a demografia dominada por expatriados nos Emirados Árabes Unidos - onde 10,04 milhões dos 11,35 milhões de residentes (88,5%) são cidadãos estrangeiros em meados de 2025 - criando uma demanda persistente por planos coletivos financiados pelo empregador[1]. O sistema vincula a conformidade do seguro saúde aos procedimentos de residência, o que aumenta a adesão à cobertura para funcionários e dependentes sob as regras específicas de cada emirado e os requisitos de processamento de visto. Os canais digitais estão melhorando a liquidez de dados e a coordenação de cuidados, liderados pela central de intercâmbio de informações de saúde Malaffi de Abu Dhabi, que conecta todos os hospitais e uma ampla rede de clínicas e profissionais de saúde, permitindo que as seguradoras fortaleçam a adjudicação e o gerenciamento de utilização.
Principais Conclusões do Relatório
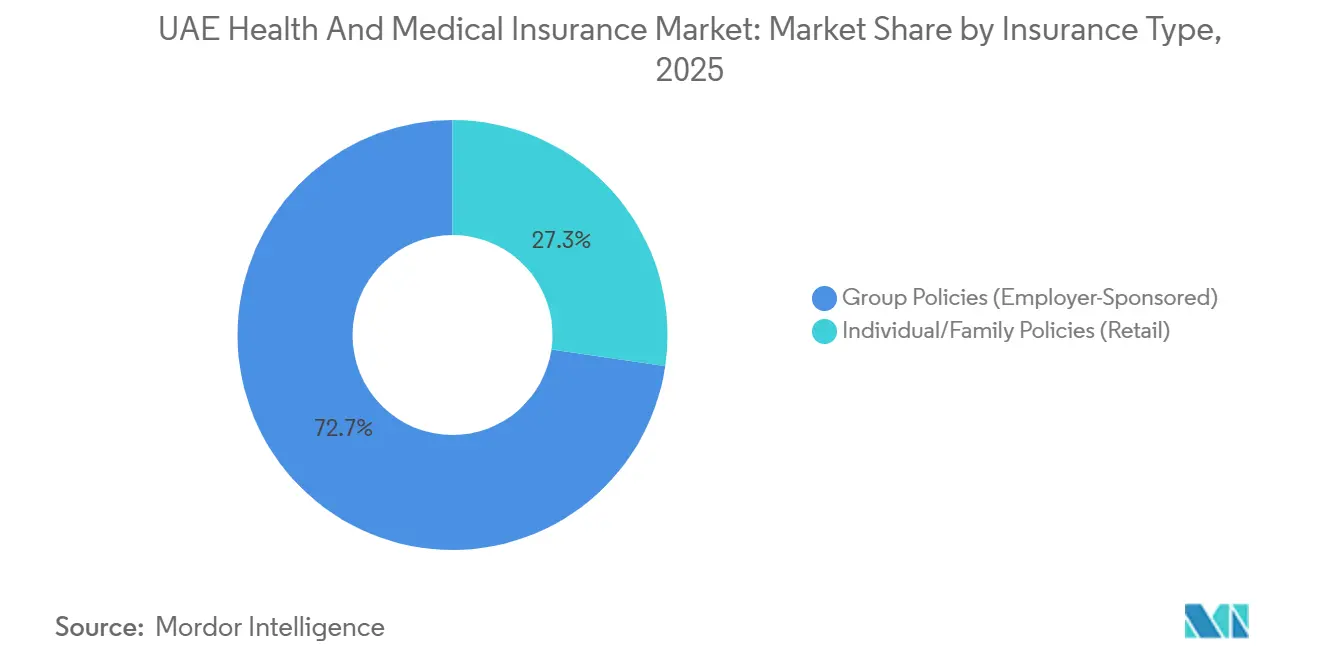
- Por tipo de seguro, as apólices coletivas lideraram o Mercado de Saúde e Seguro Médico dos Emirados Árabes Unidos com uma participação de mercado de 72,69% em 2025, enquanto a cobertura individual e familiar está projetada para expandir a um CAGR de 10,22% até 2031.
- Por prestador de serviços, as seguradoras privadas dominaram o Mercado de Saúde e Seguro Médico dos Emirados Árabes Unidos com uma participação de 92,64% em 2025, e o segmento está previsto para crescer a um CAGR de 9,45% até 2031.
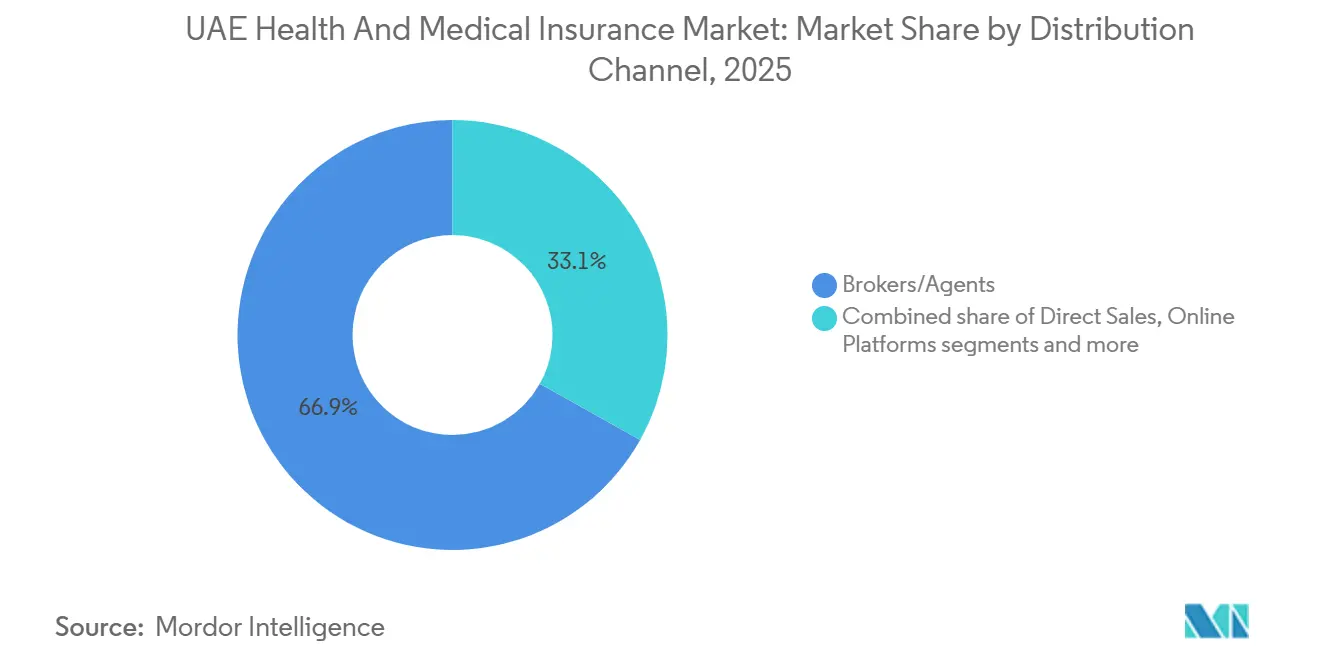
- Por canal de distribuição, corretores e agentes detinham uma participação de 66,89% do Mercado de Saúde e Seguro Médico dos Emirados Árabes Unidos em 2025, enquanto as plataformas online devem registrar o maior crescimento a um CAGR de 13,87% até 2031.
- Por obrigatoriedade de cobertura, as apólices obrigatórias comandavam uma participação de 86,22% do Mercado de Saúde e Seguro Médico dos Emirados Árabes Unidos em 2025, enquanto os planos voluntários estão projetados para registrar um CAGR de 11,82% até 2031.
- Por geografia, Dubai representou uma participação de 58,75% do Mercado de Saúde e Seguro Médico dos Emirados Árabes Unidos em 2025, enquanto os Emirados do Norte estão projetados para expandir a um CAGR de 9,96% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aplicação Obrigatória de Cobertura de Saúde em Todos os Emirados | +2.8% | Nacional, com ganhos iniciais em Sharjah, Ajman, Ras Al Khaimah, Fujairah e Umm Al Quwain | Curto prazo (≤ 2 anos) |
| Crescimento da População Expatriada e Planos Patrocinados pelos Empregadores | +1.9% | Nacional, concentrado em Dubai e Abu Dhabi, com expansão para os Emirados do Norte | Médio prazo (2-4 anos) |
| Integração do Ecossistema de Saúde Digital Impulsionando a Inovação de Produtos | +1.4% | Nacional, liderado pelas plataformas de Abu Dhabi | Médio prazo (2-4 anos) |
| Inflação Médica Superando o PIB e Elevando os Volumes de Prêmios | +2.1% | Nacional, aguda nos grandes mercados privados de prestadores | Longo prazo (≥ 4 anos) |
| Ascensão Pós-COVID-19 de Produtos de Saúde Takaful em Conformidade com a Sharia | +0.8% | Nacional, mais forte em Abu Dhabi, Dubai e Sharjah | Médio prazo (2-4 anos) |
| Mudança em Direção a Coberturas Adicionais de Prevenção e Bem-Estar e Gestão de Doenças Crônicas | +0.6% | Nacional, liderado por Dubai e Abu Dhabi, em expansão para os Emirados do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aplicação Obrigatória de Cobertura de Saúde em Todos os Emirados
O mandato nacional, em vigor desde 1º de janeiro de 2025, exige que os empregadores financiem o seguro de saúde para funcionários do setor privado e trabalhadores domésticos, e estabelece um pacote básico a AED 320 (USD 87,11) por ano sem período de carência para doenças crônicas, o que elimina barreiras de entrada e incorpora grandes contingentes ao status de segurado sob um único marco de conformidade[2]. Como os procedimentos de residência exigem comprovação de cobertura válida na emissão e renovação, a política fortalece a adesão e eleva o patamar de vidas seguradas em segmentos de força de trabalho vinculados ao visto. A combinação de um plano básico de baixo custo e a aplicação por meio de processos de imigração criou uma rampa de acesso previsível para o cadastramento de empregadores, que sustenta a estabilidade dos prêmios e a inclusão sistemática de cobertura em todos os emirados. As seguradoras podem agora calibrar a estratégia de distribuição e de rede em escala nacional, alinhando os modelos de subscrição às características padronizadas dos planos e às copagamentos definidos pelas autoridades públicas. À medida que a utilização de sinistros aumenta com o acesso mais amplo, os participantes do mercado monitoram a experiência de perdas e aproveitam os dados oficiais de sinistros para aprimorar a precificação e o desenho de benefícios ao longo do horizonte de previsão.
Crescimento da População Expatriada e Planos Patrocinados pelos Empregadores
As obrigações dos empregadores de fornecer cobertura estão diretamente vinculadas às permissões de trabalho e às regras de residência nos principais emirados, o que favorece estruturalmente os planos coletivos e mantém a cobertura dos funcionários no centro dos volumes de subscrição no mercado de saúde e seguro médico dos Emirados Árabes Unidos. Em Abu Dhabi, o quadro oficial do plano básico é administrado pela Daman e se alinha com políticas que se estendem aos membros da família sob critérios específicos de elegibilidade, o que eleva os valores por apólice em comparação com os planos de funcionário único. Os caminhos formais de conformidade para benefícios de funcionários e dependentes sustentam o pool comercial e apoiam a continuidade nas renovações à medida que as seguradoras constroem programas de retenção em torno de grupos de empregadores. As condições macroeconômicas saudáveis reforçam a resiliência do mercado de trabalho e a atividade corporativa, o que apoia as adesões pagas e a escala de subscrição no período atual. À medida que a cobertura se expande nos Emirados do Norte sob o mandato nacional, os planos patrocinados pelos empregadores estão posicionados para permanecer a principal fonte de agrupamento de riscos e fluxos de prêmios no mercado de saúde e seguro médico dos Emirados Árabes Unidos.
Integração do Ecossistema de Saúde Digital Impulsionando a Inovação de Produtos
A plataforma de intercâmbio de informações de saúde Malaffi de Abu Dhabi, em operação desde seu lançamento em 2018, conecta hospitais e clínicas — 1.539 instalações atendendo 39.600 médicos — mantendo registros de 98% dos episódios de pacientes e facilitando o acesso das seguradoras a dados longitudinais para estratificação de risco[3]. A digitalização de sinistros e informações eletrônicas de saúde está melhorando os ciclos de validação e reduzindo o retrabalho manual, o que apoia a liquidação mais rápida e melhor aplicação de contratos com prestadores em escala. As principais seguradoras estão ampliando esses sistemas ao implantar análises avançadas para precificação e detecção de anomalias, ilustrado pelas iniciativas Eagle Eye da GIG Gulf que incorporam IA generativa na tomada de decisões central. A identidade digital e os serviços baseados em aplicativos estão se tornando padrão nas experiências de produtos, com seguradoras nos Emirados Árabes Unidos integrando teleconsultas e verificação simplificada para facilitar a integração e melhorar as jornadas dos pacientes. Com investimentos contínuos em plataformas e interoperabilidade de dados público-privados, a distribuição e o gerenciamento de sinistros com foco digital estão prontos para capturar uma parcela crescente de novas emissões e renovações.
Inflação Médica Superando o PIB e Elevando os Volumes de Prêmios
As tendências brutas de custos médicos nos Emirados Árabes Unidos estão previstas para escalar 11,3% em 2026, impulsionadas pela proliferação de tratamentos de alto custo para câncer e doenças cardiovasculares, superutilização de serviços de diagnóstico e inflação farmacêutica importada agravada por pressões cambiais[4]. As projeções macroeconômicas para a inflação geral permanecem contidas, o que amplifica o peso relativo das tendências de custos de saúde no design de benefícios e na subscrição. Os reguladores refinaram progressivamente os parâmetros mínimos dos planos e os quadros de sinistros, o que aumenta a necessidade de as seguradoras calibrarem as estruturas de benefícios, as redes de prestadores e as regras de autorização para estabilizar os índices de sinistros. Na prática, as estratégias das seguradoras combinam segmentação de produtos, gerenciamento digital de utilização e colaboração mais profunda com prestadores para manter as margens dentro das faixas-alvo durante um período de maior velocidade de sinistros. À medida que a base de sinistros cresce com a inclusão mais ampla de vidas seguradas sob o mandato nacional, a revisão atuarial contínua e a otimização da rede permanecem centrais para as respostas de precificação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Planos Essenciais com Preços Regulamentados Comprimindo as Margens de Subscrição | -0.9% | Nacional, pronunciado em Dubai e Abu Dhabi, com expansão para os Emirados do Norte | Médio prazo (2-4 anos) |
| Alta Incidência de Fraude e Abuso Inflacionando os Índices de Sinistros | -0.7% | Nacional, maior nos mercados densos de prestadores privados | Médio prazo (2-4 anos) |
| Sistemas de Faturamento de Prestadores Fragmentados Dificultando o Controle de Custos | -0.5% | Nacional, agudo nos Emirados do Norte, com menor maturidade digital | Médio prazo (2-4 anos) |
| Revisões Regulatórias Frequentes Elevando os Custos de Conformidade | -0.4% | Nacional, centralizado no Banco Central dos Emirados Árabes Unidos, com regras específicas por emirado | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Planos Essenciais com Preços Regulamentados Comprimindo as Margens de Subscrição
Os quadros de planos essenciais e básicos nos Emirados Árabes Unidos estabelecem benefícios mínimos definidos e diretrizes de precificação que garantem a acessibilidade para funcionários e dependentes de baixa renda, o que comprime a margem de subscrição nos níveis obrigatórios no mercado de saúde e seguro médico dos Emirados Árabes Unidos. Em Abu Dhabi, o plano básico oficial administrado pela Daman está posicionado para manter o acesso e inclui copagamentos e limites estruturados em serviços de internação e ambulatoriais, o que exige que as seguradoras equilibrem a conformidade do plano com a experiência de sinistros. À medida que a cobertura nacional se estende a todos os sete emirados, as seguradoras estão gerenciando a dinâmica de lucro dos planos essenciais confiando na eficiência operacional e na disciplina de sinistros, em vez de expandir os preços nos níveis regulamentados. As mudanças de precificação e benefícios desencadeiam atualizações no meio do ciclo na administração de apólices e nos contratos com prestadores, o que adiciona custos administrativos durante os períodos de transição e reduz o espaço para amortecedores de subscrição. O efeito líquido coloca um prêmio na escala, análises e qualidade da rede para manter os índices combinados resilientes dentro do segmento de planos essenciais regulamentados do mercado de saúde e seguro médico dos Emirados Árabes Unidos.
Revisões Regulatórias Frequentes Elevando os Custos de Conformidade
Uma nova lei federal de seguros introduzida em setembro de 2025 consolidou a supervisão e aumentou os poderes de aplicação do Banco Central dos Emirados Árabes Unidos, o que eleva as expectativas de conformidade e reformula os quadros de licenciamento e controle para seguradoras e intermediários. As autoridades de saúde em nível de emirado continuam a refinar as regras de sinistros e codificação para acomodar modalidades de cuidados digitais e novas definições de serviços, o que requer atualizações oportunas na redação das apólices e nos sistemas de sinistros. O efeito cumulativo das revisões federais e específicas de cada emirado eleva os custos únicos de atualização de sistemas e os requisitos contínuos de auditoria, que são mais onerosos para seguradoras menores em relação às incumbentes de grande escala no mercado de saúde e seguro médico dos Emirados Árabes Unidos. A conformidade também se cruza com o realinhamento da distribuição e a rastreabilidade de pagamentos diretos, o que requer mudanças internas de política e controles mais rígidos em finanças, operações e gestão de corretores. À medida que as mudanças de regras se estabilizam, espera-se que o mercado se beneficie de maior transparência e proteções mais fortes para os segurados, apoiadas por supervisão uniforme.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
Apólices Coletivas Ancoram os Mandatos dos Empregadores, Enquanto os Planos Individuais Atendem aos Nativos DigitaisAs apólices coletivas detinham 72,69% da participação de mercado de seguros de saúde e médico dos EAU em 2025, permanecendo como o segmento primário sob as regras de cobertura paga pelo empregador. As apólices individuais e familiares devem crescer a um CAGR de 10,22% até 2031 no mercado de seguros de saúde e médico dos EAU. A conformidade com o seguro de saúde vinculada à emissão de vistos impulsiona a demanda por planos patrocinados pelo empregador, garantindo renovações estáveis de apólices coletivas. Em Abu Dhabi, os requisitos de cobertura familiar no âmbito do plano básico aumentam os valores por contrato para grupos de empregadores que segurem funcionários e dependentes dentro dos limites regulatórios, fortalecendo o segmento coletivo. O mandato nacional de seguro de saúde, implementado em 2025, amplia o acesso para trabalhadores e domicílios nos Emirados do Norte, aprimorando o agrupamento de riscos coletivos. A melhor integração de dados provenientes de sistemas de saúde conectados e regulamentações mais rígidas de sinistros aumentam a confiança na subscrição de planos coletivos, apesar do aumento dos volumes de sinistros decorrente da cobertura mais ampla.
O segmento de varejo se beneficia de processos baseados em aplicativos e verificação integrada de identidade, simplificando a emissão de apólices. As teleconsultas e as prescrições eletrônicas aumentam o valor percebido pelos segurados. Produtos especializados, incluindo opções em conformidade com a Sharia, sustentam a demanda no varejo à medida que os consumidores buscam planos personalizados além da cobertura básica de conformidade. A distribuição online fortalecida permite que as seguradoras de varejo otimizem a precificação, reduzam os prazos de subscrição e melhorem a acessibilidade em diferentes faixas de renda. Os marcos regulatórios garantem benefícios padronizados no nível básico e módulos adicionais diversificados em camadas superiores, apoiando a expansão do segmento em um ambiente estável orientado pela conformidade.


Por Prestador de Serviços:
Seguradoras Privadas Dominam o Mercado Enquanto os Planos Públicos Atendem aos CidadãosAs seguradoras privadas detinham 92,64% dos prêmios em 2025 e devem crescer a um CAGR de 9,45% até 2031, sublinhando seu papel central no design de planos, contratação de redes e execução de sinistros. Os programas públicos e sociais, que cobrem cidadãos e grupos específicos de funcionários, operam fora do pool comercial, estabelecendo diretrizes complementares em vez de moldar a base de prêmios. A Daman, uma seguradora vinculada ao governo em Abu Dhabi, ancora a administração oficial de planos e a integração de prestadores para cobertura financiada pelo Estado e básica, influenciando as práticas do mercado privado no design de benefícios e na governança de sinistros. As vantagens de escala permitem que as seguradoras privadas invistam em análises, automação e prontidão para conformidade, que são críticas sob supervisão federal mais rígida. Os avanços digitais permitem que as seguradoras privadas se diferenciem por meio da qualidade do serviço e recursos de cuidados preventivos, enquanto atendem aos requisitos de cobertura obrigatória.
Os resultados das empresas destacam a força do segmento privado e o foco nas capacidades essenciais. A expansão da Daman pela PureHealth para o seguro de propriedade e acidentes em junho de 2025 diversifica seu portfólio, equilibrando a volatilidade da linha de saúde enquanto mantém fortes relacionamentos com prestadores. As seguradoras também estão atualizando a prevenção de fraudes, a precificação e as análises de rede, como visto nas iniciativas tecnológicas da GIG Gulf para precisão de precificação e supervisão de sinistros. Esses esforços aprimoram o posicionamento competitivo das seguradoras privadas, que lideram o mercado de saúde e seguro médico dos Emirados Árabes Unidos em capacidade de subscrição e sofisticação digital.
Por Canal de Distribuição:
Corretores Mantêm a Liderança Enquanto as Plataformas Digitais Disruptam com VelocidadeCorretores e agentes dominaram 66,89% da distribuição em 2025, impulsionados por seu papel no gerenciamento de planos de empregadores e conformidade regulatória em todos os emirados. A supervisão federal mais rígida levou as seguradoras a alinhar os processos de pagamento e a documentação com os padrões de liquidação direta, melhorando a transparência. Os canais diretos e a bancassurance permanecem fundamentais para a venda cruzada a clientes existentes e clientes corporativos que buscam soluções financeiras integradas. As plataformas online estão projetadas para crescer a um CAGR de 13,87% até 2031, apoiadas pela subscrição automatizada e integração de telessaúde. Os investimentos em processamento direto e verificação de identidade estão expandindo a distribuição digital, atendendo a compradores individuais e pequenas empresas que buscam precificação transparente e emissão rápida de apólices.
As seguradoras estão aprimorando as capacidades omnicanal, combinando a expertise dos corretores para programas coletivos com soluções digitais para segmentos de varejo e pequenas e médias empresas. As plataformas agora simplificam a emissão de apólices, sinistros e serviços aos membros, reduzindo tarefas administrativas e melhorando os tempos de ciclo. Plataformas públicas como a Malaffi aprimoram a interoperabilidade e permitem verificações automatizadas, agilizando sinistros e reduzindo erros. O engajamento digital apoia os cuidados preventivos, oferecendo bem-estar e gerenciamento de condições crônicas como coberturas adicionais opcionais em planos online. O reconhecimento do setor pela execução digital valida estratégias que priorizam a experiência do cliente e a inovação. A combinação de expertise dos corretores e eficiência digital deve moldar as tendências de distribuição no mercado de saúde e seguro médico dos Emirados Árabes Unidos.


Por Obrigatoriedade de Cobertura:
Apólices Obrigatórias Dominam Enquanto as Coberturas Adicionais Voluntárias Ganham EspaçoA cobertura obrigatória constituiu 86,22% do mercado de seguros de saúde e médico dos EAU em 2025, impulsionada por regulamentações que vinculam o seguro à emissão de vistos e à residência. O plano básico federal, com preço de AED 320 (USD 87,11) para trabalhadores elegíveis, estabeleceu uma linha de base de cobertura uniforme em todos os Emirados do Norte sob administração centralizada. Em Abu Dhabi, a plataforma da Daman implementou os parâmetros do plano básico, aumentando a previsibilidade dos copagamentos e dos limites de benefícios. As seguradoras estão alinhando produtos, processos de sinistros e contratos com prestadores para manter margens sob as regras do plano essencial, ao mesmo tempo em que se preparam para oferecer coberturas adicionais e benefícios aprimorados. Com a aplicação vinculada aos controles de imigração e às regulamentações específicas de cada emirado, o segmento obrigatório permanece o principal alocador de vidas seguradas e volumes de sinistros no mercado de seguros de saúde e médico dos EAU.
As apólices voluntárias devem crescer a um CAGR de 11,82% até 2031, à medida que os domicílios buscam serviços além dos planos essenciais, incluindo cobertura mais ampla de maternidade, odontologia e internacional. As seguradoras diferenciam as camadas voluntárias com benefícios de bem-estar, teleconsultas e assistência mundial para viajantes frequentes ou expatriados. As opções em conformidade com a Sharia estão se expandindo dentro da cobertura suplementar, apoiadas por padrões de governança aprimorados e desempenho positivo de prestadores especializados. A Takaful Emarat, por exemplo, alcançou crescimento de receita e restauração da lucratividade em 2025 por meio de um portfólio reestruturado. Espera-se que a demanda voluntária se alinhe às crescentes expectativas de cuidados preventivos, gestão de doenças crônicas e acesso transfronteiriço à saúde no mercado de seguros de saúde e médico dos EAU.
Análise Geográfica
Dubai deteve uma participação de mercado de 58,75% em 2025, refletindo a maturidade na adoção da cobertura obrigatória e um robusto ecossistema de prestadores privados que suporta planos de nível superior. A escala do emirado permite que as seguradoras ofereçam produtos que vão desde benefícios essenciais até planos internacionais premium, com liquidação digital de sinistros e conectividade com prestadores melhorando a eficiência. Investimentos em análise de precificação e deteção de fraudes aprimoram a qualidade do serviço e a velocidade de resolução, fatores essenciais para a diferenciação competitiva. A continuidade regulatória e os padrões de documentação garantem a adesão sustentada à cobertura, apoiando renovações estáveis. As regulamentações nacionais mais abrangentes desde 2025 posicionam Dubai como líder em pools premium e gestão digital de utilização no mercado de seguros de saúde e médicos dos Emirados Árabes Unidos.
Abu Dhabi representou uma parcela significativa de vidas seguradas e prémios, apoiada pela governança integrada da administração de planos, redes de prestadores e intercâmbio de dados através do Malaffi. O seu enquadramento de plano básico garante a entrega consistente de benefícios e serviços aos membros, com diretrizes claras de copagamento e limites, mantendo a disciplina de precificação. As regras atualizadas de sinistros e adjudicação acomodam a telemedicina e as modalidades em evolução, padronizando os processos para seguradoras e prestadores. A supervisão pública e os dados de saúde interligados reforçam a prevenção de fraudes e a análise de gestão de cuidados. A estabilidade regulatória permite que as seguradoras aperfeiçoem os níveis de planos e os acordos com prestadores, apoiando resultados de qualidade e custo a longo prazo no mercado de seguros de saúde e médicos dos Emirados Árabes Unidos.
Prevê-se que os Emirados do Norte cresçam a uma CAGR de 9,96% até 2031, impulsionados pelo mandato nacional e pela expansão da cobertura formal, incluindo trabalhadores domésticos. Os novos segurados que aderem no âmbito de um quadro de conformidade unificado levam as seguradoras a desenvolver produtos rentáveis e redes regionais. Espera-se que a adição de benefícios essenciais aumente os sinistros em clínica geral e serviços ambulatórios, exigindo uma gestão sólida de sinistros e de prestadores. O processamento digital de sinistros e a integração de dados entre pagadores e prestadores podem replicar as eficiências observadas em Abu Dhabi e Dubai, promovendo processos padronizados e experiências dos membros. A clareza regulatória e a maturidade digital posicionam esta região para expandir o seu papel no mercado de seguros de saúde e médicos dos Emirados Árabes Unidos.
Cenário Competitivo
Concentração do Mercado
Os principais players privados dominam o mercado, aproveitando vantagens em subscrição, resseguro e investimentos digitais. A expansão da Daman para as linhas de propriedade e acidentes diversificou seus fluxos de receita e demonstrou uma abordagem mais ampla para o gerenciamento de riscos de múltiplas linhas sob a plataforma integrada da PureHealth. O forte crescimento e a lucratividade da ADNIC no primeiro semestre de 2025, apoiados pela expansão regional e um balanço patrimonial fortalecido, permitiram-lhe enfrentar os desafios de conformidade e precificação. Os robustos resultados do terceiro trimestre de 2025 e a solvência da Sukoon destacaram sua capacidade de investir na experiência do cliente e na automação de processos em meio a mudanças regulatórias. A dinâmica competitiva é impulsionada pela escala de prêmios, contratos com prestadores e execução digital, simplificando cotação, integração e gerenciamento de sinistros.
A adoção de tecnologia diferencia os players do mercado à medida que as seguradoras integram IA e análises em fluxos de trabalho de precificação, detecção de fraudes e gerenciamento de cuidados. A GIG Gulf pilotou ferramentas de IA generativa para aprimorar a precisão da precificação e identificar padrões de anomalias, permitindo uma tomada de decisão mais rápida e precisa. A parceria da Daman com a AXA Global Healthcare expandiu as opções internacionais de seguro médico privado para grupos corporativos, oferecendo melhor portabilidade e acesso global por meio de uma experiência unificada do cliente. A infraestrutura digital pública, como a Malaffi, facilita o compartilhamento de dados entre seguradoras e prestadores, fortalecendo o alinhamento em episódios clínicos e permitindo processos eficientes de pré-autorização. Prêmios e reconhecimentos refletem a mudança do setor em direção à inovação digital e ao foco no cliente, com as principais seguradoras reconhecidas pelo desenvolvimento de produtos e qualidade de serviço. A escala e as capacidades digitais são fundamentais para alcançar vantagens competitivas sustentáveis.
Fusões, aquisições e reposicionamento de portfólio aprimoram a eficiência de capital e expandem as ofertas de produtos. A aquisição pela ADNIC de uma participação de 51% em uma seguradora saudita impactou positivamente seu desempenho. A entrada da Daman nas linhas de propriedade e acidentes visa mitigar a volatilidade da linha de saúde diversificando seu portfólio de subscrição. A aquisição pela Sukoon de um portfólio de seguro de vida dos Emirados Árabes Unidos apoiou sua estratégia de diversificação e criou oportunidades de venda cruzada. A recuperação da Takaful Emarat demonstrou a eficácia de modelos operacionais focados alinhados com a governança Sharia e investimentos em capacidades digitais. A supervisão federal e as reformas de licenciamento elevaram os padrões de conformidade e governança, favorecendo os incumbentes bem capitalizados capazes de escalar investimentos em tecnologia. Esses fatores sustentam a intensidade competitiva enquanto reforçam os pontos fortes dos líderes de mercado que combinam balanços patrimoniais robustos com capacidades digitais avançadas.
Líderes do Setor de Saúde e Seguro Médico dos Emirados Árabes Unidos
-
Daman
-
GIG Gulf (formerly AXA Gulf)
-
Abu Dhabi National Insurance Company (ADNIC)
-
Sukoon Insurance (formerly Oman Insurance Company)
-
MetLife
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Saúde e Médicos dos Emirados Árabes Unidos Empresas cobertas neste relatório
- Daman
- GIG Gulf (formerly AXA Gulf)
- Abu Dhabi National Insurance Company (ADNIC)
- Sukoon Insurance (formerly Oman Insurance Company)
- MetLife
- Cigna
- Qatar Insurance Company
- Orient Insurance
- Takaful Emarat Insurance Company
- Dubai Insurance Company (DIC)
- Emirates Insurance Company (Eminsco)
- Al Ain Ahlia Insurance Company
- Al Sagr National Insurance Company (ASNIC)
- Al Wathba National Insurance Company (AWNIC)
- Alliance Insurance
- National General Insurance Company (NGI)
- Al Buhaira National Insurance Company (ABNIC)
- Dubai National Insurance & Reinsurance P.S.C. (DNIRC)
- Salama Islamic Arab Insurance Company (P.S.C.)
- RAK Insurance (Ras Al Khaimah National Insurance Company)
Desenvolvimentos industriais recentes em Mercado de Seguros de Saúde e Médicos dos Emirados Árabes Unidos
- Novembro de 2025: A Takaful Emarat reportou uma recuperação empresarial bem-sucedida com receita de seguros aumentando 51% em relação ao ano anterior para AED 444,4 milhões (USD 121,0 milhões) e retorno à lucratividade com AED 22,8 milhões (USD 6,2 milhões) de lucro antes de impostos nos nove meses encerrados em 30 de setembro de 2025.
- Junho de 2025: A PureHealth anunciou que seu braço de seguros, a Daman, expandiu de um prestador focado em saúde para o segmento de seguros de Propriedade e Acidentes de alto crescimento, adotando o novo nome legal The National Insurance Company – Daman para refletir seu escopo de seguros mais amplo.
- Junho de 2025: O produto de Seguro de Acidentes e Saúde da Sukoon foi reconhecido como "Melhor Novo Produto de Seguro Digital" no Global Brand Awards 2025, destacando seus avanços em soluções de seguros digitais e integração com plataformas digitais.
- Abril de 2025: A Abu Dhabi National Insurance Company (ADNIC) concluiu a aquisição de uma participação de 51% na Allianz Saudi Fransi Cooperative Insurance Company — agora renomeada Mutakamela Insurance Company — expandindo sua presença regional e fortalecendo sua posição no mercado de seguros saudita.
Mercado de Seguros de Saúde e Médicos dos Emirados Árabes Unidos Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Principais Coberturas
Nosso estudo define o mercado de seguros de saúde e médicos dos Emirados Árabes Unidos como todos os prêmios brutos subscritos gerados por esquemas privados e públicos que reembolsam despesas médicas hospitalares, ambulatoriais, farmacêuticas e preventivas para residentes dos Emirados Árabes Unidos e visitantes elegíveis.
Exclusão do escopo: seguros de viagem vendidos exclusivamente para viagens ao exterior estão fora desta análise.
Visão Geral da Segmentação
- Por Tipo de Seguro
- Apólices Individuais/Familiares (Varejo)
- Apólices Coletivas (Patrocinadas pelos Empregadores)
- Por Prestador de Serviços
- Prestadores de Seguro de Saúde Privado
- Planos de Seguro de Saúde Público/Social
- Por Canal de Distribuição
- Vendas Diretas
- Plataformas Online
- Corretores/Agentes
- Bancos (Bancassurance)
- Por Obrigatoriedade de Cobertura
- Cobertura Obrigatória
- Cobertura Voluntária/Suplementar
- Por Geografia
- Dubai
- Abu Dhabi
- Emirados do Norte (Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah, Fujairah)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos diretores de subscrição em seguradoras nacionais, administradoras terceirizadas em Dubai e Abu Dhabi, grandes empregadores e corretores licenciados em todo o Norte dos Emirados. Essas conversas testaram premissas derivadas de pesquisa documental sobre o prêmio médio por membro, índices de utilização e os prováveis impactos da nova cobertura obrigatória para trabalhadores domésticos.
Pesquisa Documental
Os analistas iniciaram com os anuários do Ministério da Saúde e Prevenção, estatísticas de solvência do Banco Central e registros tarifários da Autoridade de Saúde de Dubai, que esclarecem os volumes de prêmios e os custos de sinistros. Incorporamos dados populacionais e de expatriados do Centro Federal de Competitividade e Estatística, índices de inflação médica do Banco Mundial e contagens de apólices publicadas pela Autoridade de Seguros. Registros de empresas, relatórios anuais de seguradoras e veículos de comunicação de renome, como o Gulf News, acrescentaram contexto sobre mudanças de preços e lançamentos de produtos. Portais pagos, notadamente D&B Hoovers para dados financeiros de seguradoras e Dow Jones Factiva para rastreamento de negócios, proporcionaram maior profundidade. Esta lista é ilustrativa; muitas outras fontes públicas e por assinatura embasaram a fase documental.
Uma varredura complementar de periódicos acadêmicos, documentos técnicos da Associação de Seguros dos Emirados e bases de dados de patentes (Questel para plataformas de saúde digital) ajudou a verificar a adoção de tecnologia e as tendências de contenção de custos.
Dimensionamento de Mercado e Previsão
O modelo da Mordor combina uma reconstrução de cima para baixo dos prêmios brutos subscritos, partindo dos totais setoriais reportados pelos reguladores e ajustando para fundos de autosseguro, com verificações de consistência de baixo para cima sobre o prêmio médio amostrado multiplicado pelas vidas cobertas. Os principais fatores incluem (i) número de residentes e expatriados, (ii) taxas de conformidade dos empregadores, (iii) escalada média de prêmios vinculada à inflação médica, (iv) índices de sinistralidade e (v) adoção de distribuição digital. Uma regressão multivariada, utilizando o crescimento de prêmios como variável dependente e os indicadores acima mais o PIB per capita como preditores, ancora a previsão para 2026-2031. Onde os dados das seguradoras eram escassos, livros de corretores amostrados e arquivos de sinistros de administradoras terceirizadas preencheram as lacunas antes da reconciliação.
Ciclo de Validação de Dados e Atualização
Os resultados passam por uma revisão em três camadas — analista, par sênior e líder de domínio — antes da aprovação final. Os modelos são atualizados a cada doze meses, com revisões intermediárias acionadas por eventos regulatórios ou macroeconômicos relevantes, para garantir que os clientes recebam a visão mais atualizada.
Por que a linha de base da Mordor para o mercado de seguros de saúde e médicos dos Emirados Árabes Unidos é confiável
As estimativas de mercado publicadas frequentemente divergem porque as empresas adotam diferentes definições de prêmio, incluem coortes de clientes distintas ou atualizam seus dados em intervalos irregulares.
Os principais fatores de divergência aqui são se os dependentes de expatriados são contabilizados, se os valores capturam prêmios ganhos ou subscritos e com que agressividade a inflação médica é projetada além de 2027.
A Mordor reporta prêmios brutos subscritos para todos os planos obrigatórios e voluntários e atualiza as premissas anualmente, enquanto alguns publicadores se baseiam em pesquisas mais antigas de faturamento hospitalar ou aplicam fatores de escalada fixos.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 9,27 bilhões de USD (2025) | Mordor Intelligence | - |
| 8,72 bilhões de USD (2024) | Consultoria Global A | Exclui dependentes em planos de empregadores; ano-base mais antigo |
| 8,00 bilhões de USD (2024) | Analista Regional B | Utiliza prêmios ganhos, não subscritos; amostragem limitada de corretores |
| 10,03 bilhões de USD (2025) | Jornal Setorial C | Assume aumento uniforme de 10% nos prêmios; sem verificação cruzada de sinistralidade |
Em suma, ao combinar dados regulatórios, insumos primários granulares e atualizações anuais, a Mordor entrega uma linha de base equilibrada e transparente que os executivos podem rastrear até variáveis claramente declaradas e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de saúde e seguro médico dos Emirados Árabes Unidos?
O tamanho do mercado de saúde e seguro médico dos Emirados Árabes Unidos é de USD 10,11 bilhões em 2026 e está projetado para atingir USD 15,04 bilhões até 2031 a um CAGR de 8,26%, apoiado pela cobertura obrigatória nacional e pela crescente intensidade de sinistros.
Como o mandato nacional afeta a cobertura e a conformidade nos Emirados Árabes Unidos?
A partir de janeiro de 2025, os empregadores devem financiar o seguro de saúde para trabalhadores elegíveis do setor privado e funcionários domésticos sob um pacote básico definido com preço de AED 320, com a cobertura vinculada à emissão e renovação de vistos para garantir a conformidade.
Qual segmento lidera a distribuição no mercado de saúde e seguro médico dos Emirados Árabes Unidos e qual está crescendo mais rapidamente?
Corretores e agentes lideram com uma participação de 66,89% devido ao seu papel nos planos corporativos, enquanto as plataformas online registram o crescimento mais rápido com um CAGR projetado de 13,87% até 2031, à medida que a emissão digital e os recursos de telessaúde se expandem.
Como as plataformas digitais e os intercâmbios de dados estão moldando as operações das seguradoras?
A Malaffi de Abu Dhabi conecta hospitais e clínicas às seguradoras, melhorando a adjudicação, os controles de fraude e a velocidade do ciclo de sinistros, enquanto as seguradoras investem em IA para precificação e detecção de anomalias para fortalecer o desempenho.
Qual é o papel dos planos voluntários ao lado da cobertura obrigatória?
Os planos voluntários estão projetados para crescer a um CAGR de 11,82% até 2031, à medida que as famílias adicionam coberturas adicionais para maternidade, odontologia, bem-estar e portabilidade internacional que estendem os benefícios além dos requisitos do plano essencial.
Quais movimentos estratégicos recentes das principais seguradoras são notáveis nos Emirados Árabes Unidos?
A Daman expandiu para as linhas de propriedade e acidentes para diversificar a receita, a ADNIC acelerou o crescimento apoiado por aquisição regional e a GIG Gulf pilotou ferramentas de IA generativa para precificação e detecção de fraudes.