
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.83 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.68 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Viagem do Oriente Médio e África por Mordor Intelligence
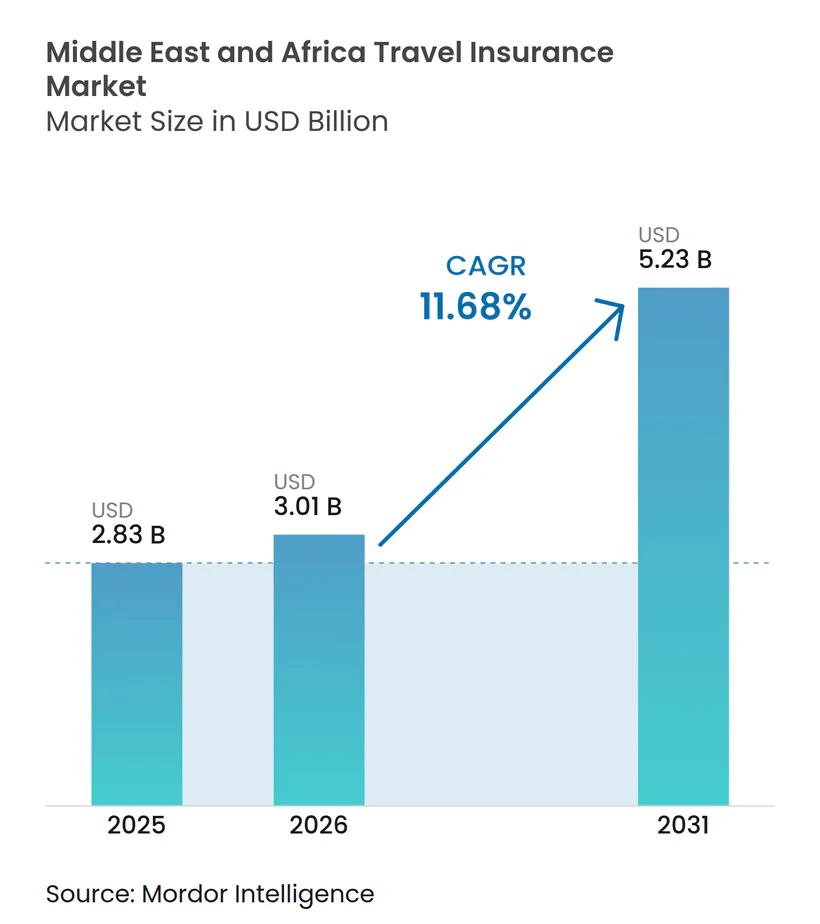
O tamanho do Mercado de Seguros de Viagem do Oriente Médio e África está projetado em USD 2,83 bilhões em 2025, USD 3,01 bilhões em 2026, e deve atingir USD 5,23 bilhões até 2031, crescendo a um CAGR de 11,68% de 2026 a 2031.
O mercado de seguros de viagem do Oriente Médio e África está se beneficiando da recuperação sustentada da conectividade aérea internacional, da expansão dos mandatos de cobertura médica para visitantes nos principais corredores e da integração de produtos incorporados nos ecossistemas de companhias aéreas e agências de viagens online. O Oriente Médio continua a ancorar o crescimento devido à dominância dos hubs e à sazonalidade das peregrinações, enquanto a África está em uma trajetória de crescimento mais acelerada, apoiada pela melhoria dos corredores de viagem e pela adoção digital. A supervisão regulatória nos principais mercados do Golfo está aprimorando a conformidade e fortalecendo a qualidade da distribuição, o que está reforçando a confiança do consumidor e as taxas de adesão. Companhias aéreas, bancos e seguradoras estão utilizando canais digitais para agilizar a emissão e o processamento de sinistros, melhorando o acesso ao produto para viajantes frequentes e famílias. A IATA e os principais operadores de infraestrutura do Golfo reportam forte momentum de tráfego e serviços até 2026, o que sustenta a expansão de prêmios no mercado de seguros de viagem do Oriente Médio e África quando a cobertura é incorporada nas etapas de reserva e pagamento.
Principais Conclusões do Relatório
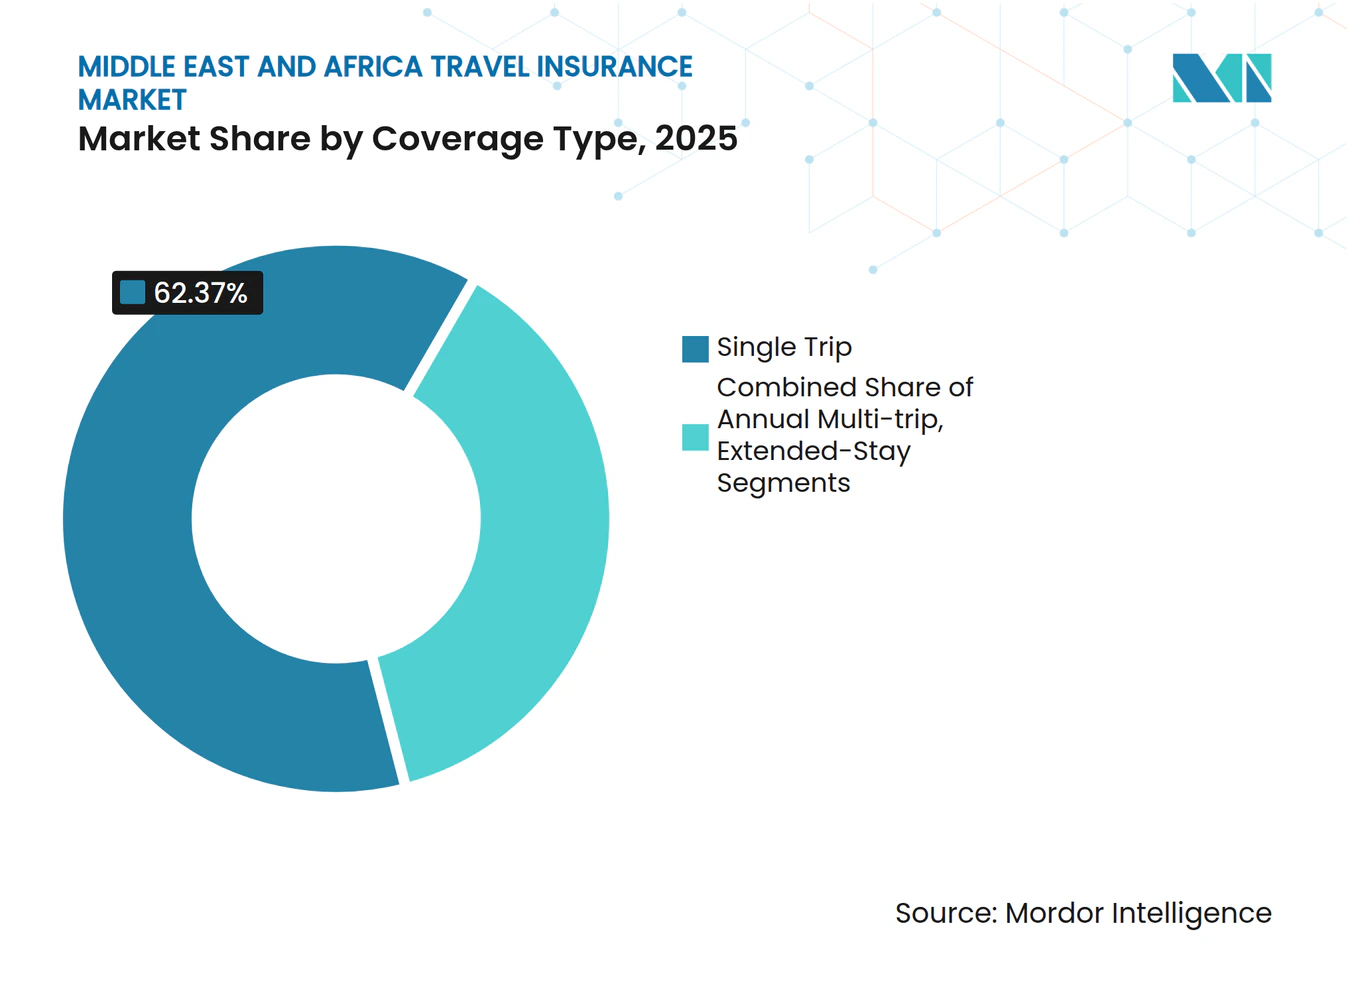
- Por tipo de cobertura, as apólices de viagem individual lideraram com 62,37% de participação no mercado de seguros de viagem do Oriente Médio e África em 2025, enquanto as apólices de múltiplas viagens anuais devem avançar a um CAGR de 6,88% até 2031.
- Por usuário final, os idosos representaram 31,46% de participação no mercado de seguros de viagem do Oriente Médio e África em 2025, enquanto os viajantes de negócios têm previsão de crescimento a um CAGR de 22,68% até 2031.
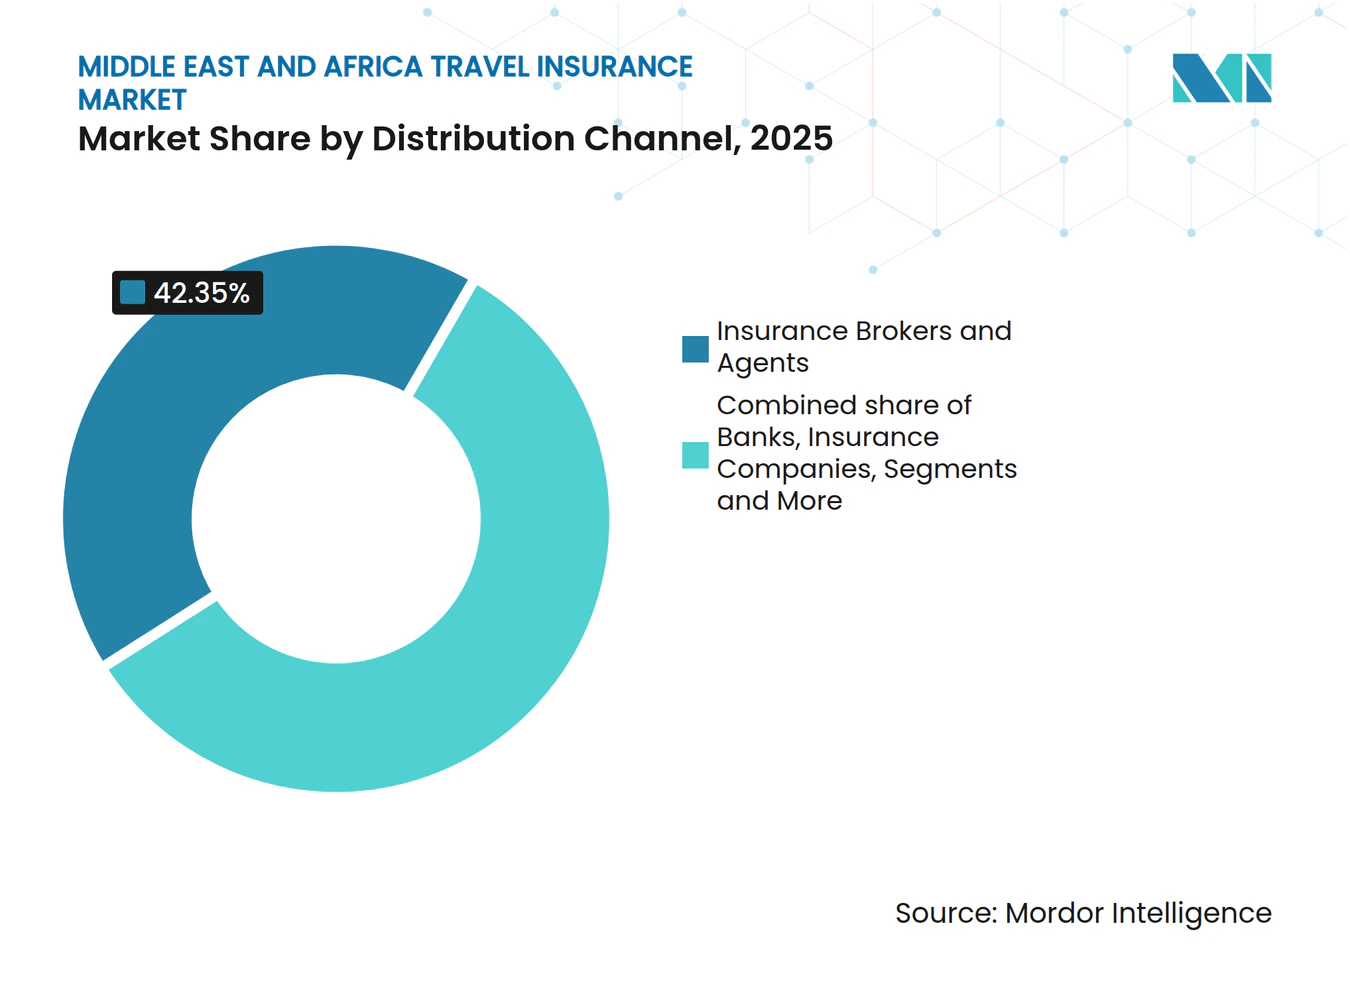
- Por canal de distribuição, corretores e agentes de seguros detinham 42,35% de participação no mercado de seguros de viagem do Oriente Médio e África em 2025, enquanto os agregadores de seguros devem crescer a um CAGR de 23,73% até 2031.
- Por geografia, o Oriente Médio representou 65,35% do mercado de seguros de viagem do Oriente Médio e África em 2025, enquanto a África deve registrar um CAGR de 12,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A cobertura médica obrigatória vinculada ao visto nos principais corredores está catalisando a adesão às apólices | +2.8% | Global, com ganhos iniciais na Arábia Saudita, Emirados Árabes Unidos, Qatar | Médio prazo (2 a 4 anos) |
| A expansão de seguros incorporados em companhias aéreas e agências de viagens online elevando as taxas de adesão | +2.4% | Núcleo do CCG e rotas africanas selecionadas | Curto prazo (≤ 2 anos) |
| Recuperação dos volumes de viagens aéreas no Oriente Médio e conectividade dos hubs | +2.1% | Hubs do Oriente Médio, incluindo Dubai, Abu Dhabi, Riade, Doha, Jeddah | Curto prazo (≤ 2 anos) |
| Agregadores digitais e bancassurance ampliando a distribuição no CCG | +1.6% | Mercados do CCG, incluindo Emirados Árabes Unidos, Qatar, Arábia Saudita, Kuwait, Bahrein, Omã | Médio prazo (2 a 4 anos) |
| Ofertas compatíveis com o Takaful desbloqueando a demanda entre segmentos sensíveis à Sharia | +1.4% | Oriente Médio e mercados africanos selecionados | Longo prazo (≥ 4 anos) |
| Mobilidade de estudantes e trabalhadores qualificados para a Europa e América do Norte | +1.4% | Nigéria, Gana, Arábia Saudita, Emirados Árabes Unidos, Egito, fluxos de saída | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Cobertura Médica Obrigatória Vinculada ao Visto nos Principais Corredores Catalisando a Adesão às Apólices
A cobertura médica obrigatória nos principais corredores de entrada está transformando as decisões de mobilidade em transações seguradas. As regras de seguro de saúde para visitantes no Golfo estão fortalecendo a disciplina de conformidade para visitantes e residentes, o que familiariza os domicílios com as estruturas de cobertura de saúde e reduz o atrito na aquisição de proteção de viagem transfronteiriça. Os Emirados Árabes Unidos consolidaram a supervisão de seguros sob o banco central, endureceram o licenciamento e expandiram a cobertura de saúde obrigatória para aprofundar a proteção básica, o que também apoia um caminho mais suave para a adoção de apólices médicas de viagem quando residentes e visitantes cruzam fronteiras[1]. As viagens de peregrinação sauditas adicionam demanda sazonal consistente e reforçam o uso de cobertura médica para viagens religiosas de curta duração, o que incentiva as famílias a adicionar coberturas de emergência e assistência de viagem como parte do planejamento padrão de viagens, especialmente onde companhias aéreas e agências agrupam opções durante a reserva. Os reguladores do Golfo harmonizaram a supervisão em torno de padrões de combate à lavagem de dinheiro e conduta, o que está melhorando a emissão de apólices e a governança de sinistros para produtos de entrada vendidos por seguradoras licenciadas. À medida que mais viajantes de saída do Oriente Médio consideram a Europa e outros destinos com verificações consulares de cobertura, as seguradoras observam maior adesão impulsionada por normas de conformidade e fluxos de checkout digital que reduzem o tempo de emissão. Esse enquadramento regulatório sustenta o crescimento de prêmios no mercado de seguros de viagem do Oriente Médio e África à medida que os caminhos de conformidade padronizam a demanda em comportamento de compra recorrente.
Expansão de Seguros Incorporados em Companhias Aéreas e Agências de Viagens Online Elevando as Taxas de Adesão
A incorporação de proteção de viagem nos fluxos de companhias aéreas e agências de viagens online está aumentando a conversão porque a cobertura é oferecida no momento do pagamento e da confirmação do itinerário. Novos programas liderados por cartões que combinam recompensas com seguros integrados estão expandindo a base endereçável entre viajantes frequentes e contas corporativas, o que apoia maior adoção de múltiplas viagens e renovações mais rápidas. Em fevereiro de 2026, a Riyadh Air e a Mastercard lançaram uma parceria global que introduziu cartões digitais para consumidores e um programa de cartão virtual B2B para o setor de viagens, com seguros agrupados aprimorando o valor para passageiros e parceiros que desejam liquidação e cobertura integradas em um único fluxo[2]. A distribuição por meio de insurtechs amadureceu com mecanismos de apólices configuráveis e subscrição instantânea no checkout, de modo que companhias aéreas e agências podem localizar benefícios por rota, duração da viagem e risco do destino sem processamento manual, o que apoia economias de escala em hubs de alto volume. Transportadoras e agregadores relatam que as taxas de adesão melhoram quando a cobertura é visível durante a seleção de assentos e complementos, o que se alinha às expectativas dos clientes por experiências de compra em um único lugar dentro de super-aplicativos de viagem. As regras regulatórias nos Emirados Árabes Unidos que exigem que os prêmios sejam pagos diretamente às seguradoras estão incentivando os players a automatizar a liquidação por meio de trilhos incorporados, o que profissionaliza ainda mais o modelo de distribuição do mercado de seguros de viagem do Oriente Médio e África.
Recuperação dos Volumes de Viagens Aéreas no Oriente Médio e Conectividade dos Hubs
O crescimento constante nos fluxos de passageiros está impulsionando a emissão de apólices, especialmente em rotas internacionais onde a cobertura médica é exigida e os riscos de interrupção de viagem são maiores. A IATA relatou que 2026 começou com momentum positivo de tráfego globalmente e que a demanda de fevereiro de 2026 se expandiu ainda mais, o que sustenta volumes mais altos nos hubs do Golfo onde os itinerários de longa distância dominam[3]. Os Aeroportos de Abu Dhabi registraram tráfego recorde em 2025, com o Aeroporto Internacional Zayed emergindo como um dos aeroportos de grande porte de crescimento mais rápido da região EMEA, adicionando novas rotas e transportadoras, expandindo assim o conjunto de viajantes expostos a ofertas de seguros incorporados durante a reserva ou o check-in. Os fluxos de turismo regional se recuperaram fortemente até 2026 a partir de uma base elevada, e os visitantes nos segmentos de lazer, família e negócios continuam a transitar pelos gateways do Golfo com processos de visto eficientes e altos padrões de serviço. À medida que os itinerários se alongam e as viagens com múltiplos destinos se tornam mais comuns, os clientes têm maior probabilidade de garantir cobertura abrangente com benefícios ampliados, como evacuação médica, atraso de viagem e perda de bagagem. A combinação de crescimento de tráfego, expansão de rede e atendimento digital apoia a resiliência de prêmios em todo o mercado de seguros de viagem do Oriente Médio e África.
Agregadores Digitais e Bancassurance Ampliando a Distribuição no CCG
Os agregadores digitais oferecem aos viajantes escolha e agilidade, o que ajuda a aumentar a conversão entre clientes sensíveis ao preço e famílias que comparam entre transportadoras. Os bancos licenciados no Golfo estão agrupando proteção de viagem com cartões premium, e a inscrição automática reduz o atrito de adesão e ajuda as empresas a aplicar padrões de cobertura para funcionários que reservam por canais aprovados. Nos Emirados Árabes Unidos, o cartão de crédito Elevate World Elite do RAKBANK inclui seguro de viagem médico abrangente como benefício integrado com suporte digital a sinistros, o que ilustra como os bancos usam a venda cruzada para impulsionar a adoção enquanto se alinham às expectativas dos clientes por benefícios de proteção simplificados. As seguradoras também estão fortalecendo as experiências móveis, como demonstrado pelo aplicativo da GIG Gulf que suporta gestão de apólices, acompanhamento de sinistros e teleconsulta, o que reforça a fidelidade e o comportamento de recompra entre viajantes frequentes e famílias. A Qatar Insurance Company comprimiu a emissão de apólices de viagem para menos de dois minutos por meio de sua plataforma online, demonstrando como a subscrição em tempo real e a automação de documentos podem reduzir materialmente as taxas de abandono durante o checkout. As mudanças regulatórias nos Emirados Árabes Unidos que proíbem corretores de cobrar prêmios estão direcionando a distribuição para pagamentos diretos e canais incorporados que melhoram a governança e a integridade dos dados, uma mudança estrutural que deve continuar a beneficiar modelos digitais escaláveis no mercado de seguros de viagem do Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevadas taxas de recusa de visto para vários mercados de saída africanos | -2.9% | Origens da África Subsaariana | Curto prazo (≤ 2 anos) |
| Exclusões geopolíticas e de segurança com avisos de viagem | -1.8% | Pontos críticos do Oriente Médio e corredores adjacentes | Médio prazo (2 a 4 anos) |
| Controles cambiais e escassez de moeda forte | -1.6% | Partes da África e do Levante | Médio prazo (2 a 4 anos) |
| Baixa penetração de seguros de ramos elementares e sensibilidade ao preço | -2.1% | África Subsaariana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevadas Taxas de Recusa de Visto Reduzindo os Volumes de Viagens Seguradas
As altas taxas de recusa de visto em alguns mercados de saída africanos reduzem o número de viagens que se convertem em apólices ativas. Os viajantes frequentemente adquirem cobertura médica e preparam documentação completa como parte de seus processos de solicitação, mas os candidatos rejeitados abandonam ou adiam as viagens, o que reduz a probabilidade de recompra. Famílias e estudantes são especialmente sensíveis aos custos irrecuperáveis dos processos de solicitação, de modo que a confiança pode enfraquecer quando as aprovações são imprevisíveis. As seguradoras tentam amenizar isso por meio de coberturas limitadas para negativa de visto, mas esses recursos exigem documentação cuidadosa e podem adicionar complexidade à subscrição. Quando as aprovações melhoram em corredores específicos, as taxas de adesão podem aumentar rapidamente porque as solicitações já incluem etapas de cobertura que os clientes compreendem. Com o tempo, aprovações mais ágeis e maior transparência ajudariam a estabilizar a demanda no mercado de seguros de viagem do Oriente Médio e África.
Controles Cambiais e Escassez de Moeda Forte Restringindo o Pagamento de Prêmios e a Repatriação
As restrições ao acesso a moeda forte podem atrasar a liquidação de sinistros e interromper os fluxos de prêmios transfronteiriços, o que é desafiador para evacuações médicas e tratamentos de alto custo faturados em moeda estrangeira. A IATA relatou que os fundos bloqueados de companhias aéreas em partes do Oriente Médio e Norte da África permaneceram materiais em 2025, refletindo atritos que também podem afetar as liquidações de seguros roteadas pelos mesmos ecossistemas de pagamento. Esses atrasos representam um risco operacional para os parceiros de assistência locais e podem levar a decisões de cobertura conservadoras ou limites mais rígidos quando o risco de liquidez é alto. Seguradoras e resseguradoras frequentemente mitigam isso com cláusulas de liquidação e contas de retenção, mas isso pode aumentar os custos e reduzir a competitividade para viajantes sensíveis ao preço. Onde os bancos centrais flexibilizam os controles e digitalizam os canais de liquidação, as transportadoras podem restaurar os padrões de serviço e melhorar os prazos de resposta. O mercado de seguros de viagem do Oriente Médio e África se beneficia quando os pagamentos fluem de forma previsível, o que apoia a confiança do cliente durante emergências.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cobertura:
Apólices de Viagem Individual Ancoram a Base, Planos de Múltiplas Viagens AceleramAs apólices de viagem individual representaram 62,37% do volume de prêmios em 2025, apoiadas por viagens de lazer, itinerários familiares e fluxos de peregrinação que se alinham com coberturas de curta duração. O mercado de seguros de viagem do Oriente Médio e África tem se apoiado nesses produtos porque eles se alinham com os padrões de demanda sazonal para viagens de entrada e saída de e para os hubs do Golfo. Companhias aéreas e plataformas digitais tornaram a emissão de viagem individual rápida dentro do fluxo de reserva, e muitas transportadoras adicionam ofertas de apólices junto com a seleção de assentos e bagagem, o que mantém as taxas de adesão visíveis para viajantes ocasionais. As seguradoras otimizaram os conjuntos de benefícios para emergências médicas, atraso de viagem e perda de bagagem em janelas de viagem curtas, ajudando a gerenciar os preços para clientes conscientes dos custos. À medida que a conscientização do consumidor sobre os mecanismos de seguro de saúde melhorou nos Emirados Árabes Unidos e nos mercados vizinhos, os viajantes mais prontamente adicionam cobertura médica internacional para se proteger contra despesas inesperadas durante férias curtas ou visitas, o que sustenta a participação deste segmento no mercado de seguros de viagem do Oriente Médio e África. As jornadas digitais das principais seguradoras regionais agora permitem emissão quase instantânea com confirmação por e-mail e suporte a carteira móvel, o que reduz o abandono e incentiva compras no mesmo dia quando os vistos são concedidos.
As apólices de múltiplas viagens anuais devem crescer mais rapidamente a um CAGR de 6,88% até 2031, à medida que a mobilidade corporativa se normaliza e os viajantes frequentes buscam conveniência e cobertura previsível. Os programas vinculados a cartões de bancos e parcerias com companhias aéreas mantêm a proteção anual sempre ativa para os titulares de cartões, o que reduz o atrito por viagem e melhora a conformidade para empresas com políticas de viagem. Os benefícios integrados em cartões premium são um vetor-chave, e os emissores no Golfo oferecem sinistros digitais e documentação simples para agilizar os reembolsos por atrasos, interrupções e despesas médicas. À medida que os destinos se diversificam e os itinerários incluem múltiplas paradas a cada trimestre, os clientes preferem planos anuais que cubram viagens acumuladas sem formulários repetitivos. O seguro incorporado na reserva também incentiva os viajantes frequentes a optarem por upgrades que incluem evacuação médica mais ampla e cobertura de alto limite, o que torna os produtos anuais atraentes do ponto de vista do valor. O mercado de seguros de viagem do Oriente Médio e África também está expandindo os recursos de múltiplas viagens para famílias e pequenas empresas, com gestão prioritariamente móvel e assistência omnicanal melhorando os padrões de serviço.


Por Usuário Final:
Idosos Dominam a Base, Viajantes de Negócios Lideram o CrescimentoOs idosos representaram 31,46% dos clientes em 2025 devido ao maior risco médico, estadias mais longas e preferência por assistência abrangente. Esse grupo frequentemente busca cobertura com emergência médica, hospitalização, evacuação e teleconsulta, apoiada por redes globais de assistência. Sinistros digitais, linhas de apoio médico e redação clara dos benefícios são importantes porque as famílias querem suporte previsível durante emergências ao viajar com parentes mais velhos. Nos mercados do Golfo, normas mais robustas de seguro de saúde doméstico melhoraram a familiaridade com os termos de cobertura, o que reduz o atrito quando os compradores selecionam limites médicos mais altos antes de viagens internacionais. Seguradoras e bancos também adaptam produtos para viagens multigeracionais com inscrição simplificada e recursos agrupados, que se alinham às expectativas de serviço de clientes mais velhos que desejam ajuda 24 horas por dia, 7 dias por semana. O mercado de seguros de viagem do Oriente Médio e África continua a posicionar produtos adequados para idosos com exclusões transparentes e redes hospitalares para manter a confiança e o comportamento de recompra.
Os viajantes de negócios devem se expandir a um CAGR de 22,68% até 2031, refletindo uma normalização das viagens corporativas para clientes e hubs regionais. Os cartões corporativos e os níveis de fidelidade das companhias aéreas agora combinam recompensas de viagem com proteção incorporada que é ativada automaticamente quando os bilhetes são emitidos, o que melhora a conformidade e acelera a ativação da cobertura. A parceria de 2026 entre a Riyadh Air e a Mastercard que combinou soluções digitais para consumidores e B2B com seguros agrupados é um exemplo claro desses trilhos convergentes que tornam a proteção de viagem parte do fluxo de compra padrão. A revisão rápida de sinistros é importante para viagens de negócios porque as interrupções levam a impacto na receita e custos de reagendamento; as transportadoras respondem acelerando a documentação digital, as atualizações de status e os reembolsos diretos. Viajantes de educação e famílias continuam a contribuir com demanda constante devido a requisitos consulares e calendários escolares, e as apólices de grupo ajudam a reduzir os custos por pessoa para itinerários com múltiplos destinos. À medida que o throughput dos hubs e a conectividade se aprofundam no Golfo, o mercado de seguros de viagem do Oriente Médio e África continuará a expandir produtos de limite mais alto adequados para usuários corporativos e de serviços profissionais, apoiados por parceiros de assistência e alinhamento claro com políticas de viagem.
Por Canal de Distribuição:
Intermediários Mantêm a Liderança, Agregadores Escalam RapidamenteCorretores e agentes de seguros representaram 42,35% da distribuição em 2025, aproveitando relacionamentos estabelecidos com clientes e a venda cruzada de cobertura de viagem. No Golfo, as corretoras historicamente se apoiaram em relacionamentos desenvolvidos em automóvel, saúde e propriedade para introduzir produtos de viagem, ao mesmo tempo em que fortalecem o serviço com documentação digital e suporte a sinistros. O endurecimento regulatório nos Emirados Árabes Unidos que exige pagamentos diretos de prêmios às seguradoras está mudando a forma como os intermediários operam, reduzindo o manuseio de dinheiro e incentivando a liquidação digital que melhora a confiança do consumidor. Os canais diretos também estão ganhando relevância no mercado de seguros de viagem do Oriente Médio e África à medida que as seguradoras investem em experiências web e móveis que reduzem o atrito na emissão e renovação. Os bancos complementam esses esforços com proteção vinculada a cartões que inscreve automaticamente os clientes elegíveis, aumentando a adesão e apoiando uma adoção mais consistente entre viajantes de negócios e famílias.
Espera-se que os agregadores registrem o crescimento mais rápido a um CAGR de 23,73% até 2031, à medida que os viajantes comparam benefícios e preços online e concluem a emissão em minutos. A plataforma digital da Qatar Insurance Company demonstra o impacto de jornadas simplificadas, com emissão rápida de apólices e checkout prioritariamente móvel que reduz o abandono e melhora a conversão para viagens de saída[4]. As seguradoras na região relatam que experiências aprimoradas de aplicativos, documentos de apólice instantâneos e resumos claros de benefícios são fatores críticos de adoção, especialmente para compradores de primeira viagem. Recursos de assistência como teleconsulta, status digital de sinistros e linhas de apoio 24 horas por dia, 7 dias por semana criam confiança e apoiam o crescimento boca a boca, que é valioso em redes familiares e comunitárias. Com o tempo, os agregadores integram subscrição mais granular no ponto de venda, o que ajuda a adaptar os benefícios à duração da viagem, ao destino e ao risco do passageiro, melhorando o alinhamento preço-benefício. Essas tendências, aliadas às regras de governança que padronizam os fluxos de pagamento, estão reforçando a maturidade do setor de seguros de viagem do Oriente Médio e África em todos os segmentos de distribuição.


Análise Geográfica
Mercado de Seguros de Viagem do CCG
O Oriente Médio respondeu por 65,35% dos prêmios em 2025, refletindo a dominância dos hubs e o fluxo constante pelos principais portões de entrada. Essa participação evidencia como o mercado de seguros de viagem do Oriente Médio e África concentra atividades em torno de corredores de alta conectividade que atraem tanto a demanda de lazer quanto a corporativa. A expansão do tráfego em 2026 continuou a apoiar a emissão de apólices, com a IATA reportando crescimento global no início do ano e novamente em fevereiro, o que proporcionou uma base positiva para as rotas do Golfo que dependem de fluxos de longa distância. Os Aeroportos de Abu Dhabi registraram tráfego recorde em 2025, com o Aeroporto Internacional Zayed ascendendo entre os maiores hubs da EMEA, o que expande diretamente a base de exposição que o seguro embutido pode alcançar durante as jornadas de reserva. As viagens de peregrinação continuam a gerar fortes fluxos sazonais que se traduzem em apólices de curta duração, sendo o transporte aéreo o principal meio de chegada, o que sustenta oportunidades consistentes de vinculação no momento da emissão do bilhete. Os reguladores do Golfo intensificaram a supervisão de intermediários e seguradoras, o que contribuiu para agilizar a liquidação de prêmios e fortalecer a proteção ao consumidor, mantendo a confiança nas ofertas de proteção para viagens.
Mercado de Seguros de Viagem do Qatar
O mercado de seguros de viagem do Oriente Médio e África também registra impulso no Qatar, onde as regulamentações para seguradoras digitais abrem caminho para produtos baseados em tecnologia e aprovações mais rápidas para a distribuição embutida. A Qatar Insurance Company adotou uma abordagem mobile-first para reduzir os tempos de emissão de apólices, o que contribuiu para aumentar a adesão sazonal durante os períodos de pico de viagens. A combinação de crescimento dos hubs, maturidade digital e fiscalização regulatória consistente está melhorando as taxas de vinculação e a conscientização sobre benefícios entre residentes e visitantes. Companhias aéreas e bancos são canais importantes para ofertas de apólices, com benefícios vinculados a cartões e fluxos embutidos no momento do pagamento impulsionando compras recorrentes entre viajantes frequentes. A participação de mercado de seguros de viagem do Oriente Médio e África está, portanto, ancorada no Golfo, onde infraestrutura e marcos regulatórios convergem para criar uma base estável para o crescimento dos prêmios.
Mercado de Seguros de Viagem da África
A África representou 34,65% dos prêmios de 2025 e projeta-se que cresça a um CAGR de 12,44% até 2031, impulsionada pela melhoria dos corredores de viagem, pagamentos digitais e facilitação gradual em determinados fluxos de vistos. Gargalos de pagamento e câmbio permanecem como obstáculos, com a IATA reportando fundos bloqueados em alguns mercados que afetam a aviação e os ecossistemas de pagamento relacionados para serviços transfronteiriços, incluindo seguros. À medida que os canais embutidos se expandem por meio de companhias aéreas, OTAs e aplicativos bancários, mais viajantes de primeira viagem passarão a enxergar a proteção para viagens como parte de uma jornada de reserva padrão. Um melhor suporte móvel para sinistros e uma linguagem clara sobre os benefícios ajudarão a construir confiança em mercados onde a penetração de seguros não-vida é baixa. Ao longo do período de previsão, o aumento da densidade de rotas nos portões de entrada do Norte, Leste e Oeste da África deverá ampliar a base de exposição. Essas mudanças, combinadas com investimentos das empresas em serviços digitais e redes de assistência, posicionam o mercado de seguros de viagem do Oriente Médio e África para capturar crescimento incremental nos corredores africanos, enquanto o Golfo continua a liderar em termos absolutos de prêmios.
Cenário Competitivo
Concentração do Mercado
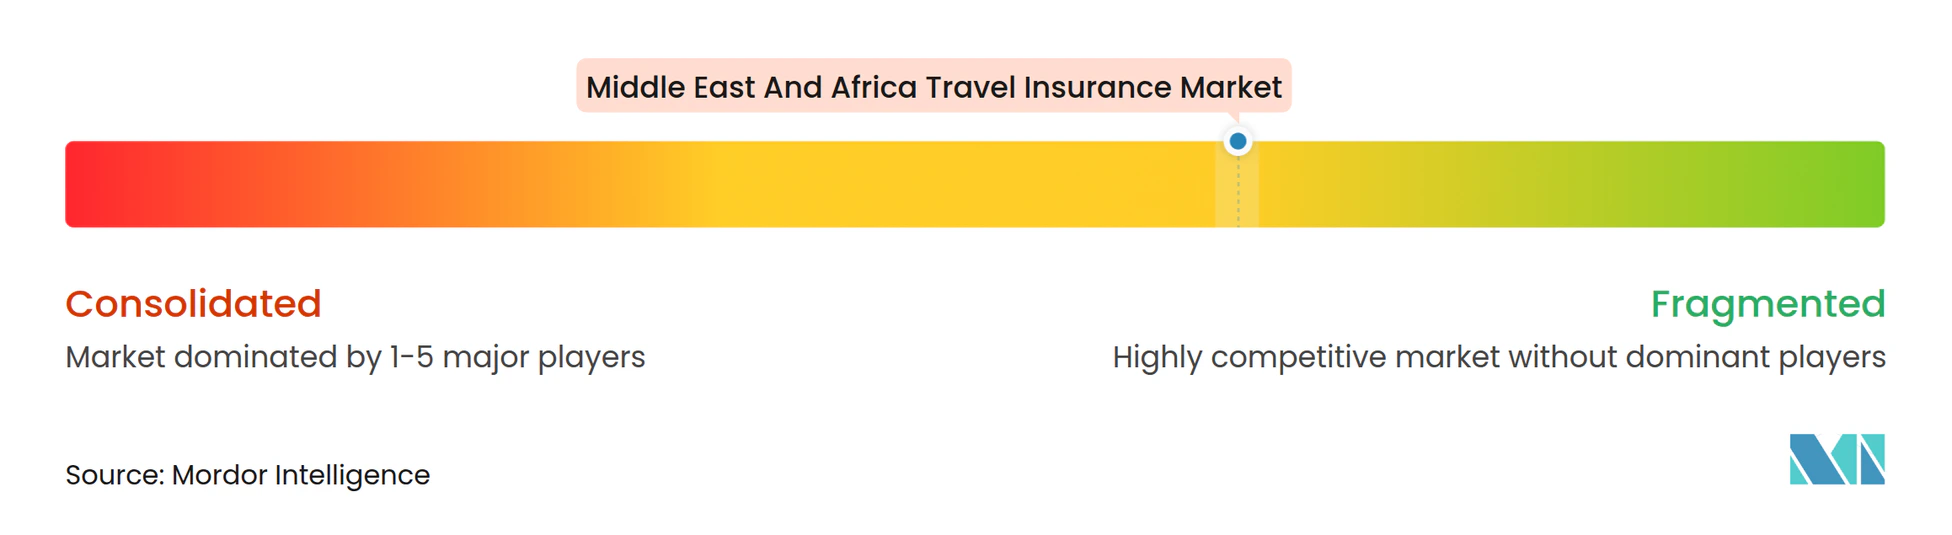
O mercado de seguros de viagem do Oriente Médio e África apresenta uma combinação de transportadoras globais, campeões regionais e provedores orientados ao Takaful que atendem a grupos distintos de clientes. Os requisitos de capital regulatório e conduta no Golfo estão elevando o padrão de governança, cibersegurança e integridade de dados, o que incentiva a consolidação em torno de seguradoras e distribuidores bem capitalizados. As capacidades digitais diferenciam cada vez mais os líderes, pois a emissão rápida, a exibição transparente de benefícios e a agilização de sinistros aceleram a adoção pelos clientes, especialmente entre viajantes frequentes e famílias. Bancos e companhias aéreas desempenham papéis visíveis na incorporação de proteção nos fluxos de compra, o que reforça a compra habitual e facilita a conformidade para viajantes corporativos. Com o crescimento consistente dos hubs e o aumento das viagens transfronteiriças, o foco competitivo está se deslocando para a qualidade da experiência, a profundidade da automação e a robustez da assistência, em vez de apenas o preço.
Os movimentos estratégicos destacam como os trilhos incorporados e vinculados a cartões estão remodelando a adesão. A Riyadh Air e a Mastercard lançaram cartões digitais para consumidores e um programa de cartão virtual B2B que agrupa seguros junto com recompensas de viagem e soluções de liquidação, ampliando a base de viajantes pré-cobertos e parceiros que valorizam o serviço sem atrito. A Qatar Insurance Company utilizou sua plataforma online para comprimir os tempos de compra de apólices de viagem para menos de dois minutos, mostrando como a automação aumenta a conversão durante os picos sazonais. O aplicativo móvel da GIG Gulf integra gestão de apólices, acompanhamento de sinistros e teleconsulta, uma abordagem liderada pela experiência que apoia a fidelidade e a renovação entre os principais segmentos de clientes. Essas iniciativas refletem uma mudança mais ampla no mercado de seguros de viagem do Oriente Médio e África em direção a uma cobertura integrada e incorporada que é visível no ponto de venda e apoiada por redes de assistência confiáveis.
Os indicadores de intenção do consumidor também são úteis para o planejamento. O Índice de Viagem da Allianz Partners para os Emirados Árabes Unidos reportou forte intenção de compra de seguro de viagem em 2025 entre os residentes pesquisados, liderada pela segurança pessoal e pelos benefícios médicos como principais razões para comprar. Isso se alinha com a maturidade do Golfo em cobertura de saúde e com a dependência da região em viagens aéreas internacionais, ambas as quais apoiam o crescimento de prêmios. As seguradoras estão, portanto, direcionando investimentos para emissão instantânea, documentação fácil e complementos confiáveis de assistência em estrada e aeroporto que complementam os benefícios médicos e de viagem principais. Os bancos estão reforçando esses padrões por meio de inscrição vinculada a cartões e portais de sinistros online que mantêm a qualidade do serviço para clientes premium. O mercado de seguros de viagem do Oriente Médio e África provavelmente verá mais parcerias integradas entre companhias aéreas e bancos à medida que os players buscam aumentar a adesão sem adicionar atrito à jornada de reserva.
Líderes do Setor de Seguros de Viagem do Oriente Médio e África
-
Allianz Partners
-
Gulf Insurance Group (GIG)
-
AIG (Travel Guard)
-
Qatar Insurance Company
-
Sukoon Insurance
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Viagem no Oriente Médio e África Empresas cobertas neste relatório
- Allianz Partners (Allianz Travel)
- GIG Gulf (formerly AXA Gulf)
- AIG (Travel Guard)
- Qatar Insurance Company (QIC)
- Sukoon Insurance (formerly Oman Insurance)
- Abu Dhabi National Insurance Company (ADNIC)
- Orient Insurance
- Union Insurance
- Tawuniya
- RSA Middle East / Liva Insurance
- Europ Assistance (Gulf Assist)
- Qatar Islamic Insurance Company (QIIC)
- Santam
- Hollard Travel Insurance
- AXA Mansard
- Leadway Assurance
- Jubilee Insurance
- Britam
- Liberty
- Wafa Assurance
Desenvolvimentos industriais recentes em Mercado de Seguros de Viagem no Oriente Médio e África
- Fevereiro de 2026: A Riyadh Air e a Mastercard anunciaram uma parceria estratégica global com cartões de crédito e pré-pagos digitais que agrupam seguro de viagem com recompensas de voo, além de um programa de cartão virtual B2B para liquidações no setor de viagens (a primeira iniciativa de marca de companhia aérea desse tipo globalmente), reforçando o papel da Arábia Saudita como hub global de viagens.
- Dezembro de 2025: A Allianz Partners anunciou uma grande expansão de sua Rede de Saúde e Benefícios da Allianz por meio de uma parceria com a SanlamAllianz, criando a primeira rede integrada global de benefícios de saúde para funcionários em toda a África. Embora focada em benefícios para funcionários, isso fortalece a presença da Allianz em assistência relacionada a viagens e seguros de mobilidade em toda a África.
- Julho de 2025: A Allianz Partners publicou seu Índice de Viagem 2025 para os Emirados Árabes Unidos, reportando forte intenção de compra de seguro de viagem entre os residentes pesquisados e destacando a segurança pessoal e os benefícios médicos como principais motivações.
- Março de 2025: A Qatar Insurance Company reportou um aumento de 50% nos viajantes de saída que adquiriram seguro de viagem para o Eid al-Fitr de 2025 em comparação com o Eid de 2024, com mais da metade dos segurados considerando itinerários europeus e concluindo as transações por meio de sua plataforma online.
Mercado de Seguros de Viagem no Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo trata o mercado de seguros de viagem no Oriente Médio e África como o total de prêmios brutos subscritos gerados por apólices independentes ou incorporadas que protegem residentes e visitantes contra emergências médicas, cancelamentos de viagem, perda de bagagem e contingências de viagem relacionadas ao cruzar uma fronteira internacional.
Exclusão de escopo: não dimensionamos coberturas de viagens puramente domésticas emitidas para deslocamentos dentro de um único país.
Visão Geral da Segmentação
- Por Tipo de Cobertura
- Viagem Individual
- Múltiplas Viagens Anuais
- Estadias Prolongadas e Outros
- Por Usuário Final
- Idosos
- Viajantes de Educação
- Viajantes de Negócios
- Viajantes em Família
- Outros Usuários Finais
- Por Canal de Distribuição
- Seguradoras
- Bancos
- Corretores e Agentes de Seguros
- Agregadores de Seguros e Plataformas Online
- Por Geografia
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Qatar
- Kuwait
- Bahrein
- Omã
- Israel
- Jordânia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Egito
- Marrocos
- Restante da África
- Oriente Médio
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram chefes de subscrição em seguradoras compostas, agregadores digitais operando em centros do GCC e corretores de varejo na África do Sul e no Quênia. As discussões validaram o prêmio médio por apólice, índices de sinistros e variações de sazonalidade, enquanto pesquisas rápidas de pulso com consumidores nos ajudaram a avaliar a penetração de apólices entre os segmentos de viajantes familiares, seniores e corporativos.
Pesquisa Documental
Iniciamos com conjuntos de dados disponíveis publicamente, como estatísticas de partidas da UNWTO, fluxos de passageiros da IATA, boletins de tráfego de autoridades aeroportuárias e receitas de câmbio de bancos centrais, que ancoram os volumes de viagens internacionais e os gastos. Em seguida, arquivos de redação de apólices, circulares regulatórias e periódicos atuariais esclareceram as regras de cobertura obrigatória e os corredores de prêmios. Nossa equipe também explorou dados financeiros do D&B Hoovers, notícias do Dow Jones Factiva e registros de patentes da Questel para comparar divulgações de receita de seguradoras, adoção de canais digitais e inovação de produtos. Essas fontes formam a espinha dorsal quantitativa; muitas outras referências apoiaram uma validação mais refinada.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo converte partidas internacionais em um conjunto de demanda segurável, multiplica pelas taxas estimadas de adesão a apólices e, em seguida, aplica prêmios médios ponderados em USD. Verificações seletivas de baixo para cima, como amostras de vendas de agregadores e divisões de canais de seguradoras, refinam os totais. As principais variáveis monitoradas incluem volumes de emissão de vistos, duração média da estadia, cobertura médica obrigatória para o Hajj/Umrah, participação de agregadores online em novas apólices e movimentos cambiais em relação ao dólar. A regressão multivariada, orientada pelo consenso de especialistas sobre crescimento do turismo e elasticidade de prêmios, projeta valores até 2031. Quaisquer lacunas de dados são preenchidas com premissas conservadoras de ponto médio revisadas por especialistas no assunto.
Validação de Dados e Ciclo de Atualização
Os resultados passam por três camadas de triagem de anomalias, revisão por pares e reconciliação de variâncias em relação a receitas independentes de turismo e resultados de seguradoras. Os relatórios são atualizados anualmente, e acionamos atualizações no meio do ciclo quando eventos relevantes, como mudanças regulatórias e grandes crises de saúde, alteram os fatores de base. Uma nova análise de analistas precede cada entrega ao cliente.
Por Que Nossa Base de Referência de Seguros de Viagem no Oriente Médio e África é Confiável
Os números publicados frequentemente divergem porque as empresas diferem quanto ao que conta como viagem segurável, quais componentes de prêmio são incluídos e com que frequência os modelos são atualizados.
Os principais fatores de divergência decorrem de (a) alguns publicadores incluindo cobertura doméstica e linhas especializadas paramétricas, (b) o uso de médias móveis plurianuais que inflacionam os valores de 2024 e (c) verificações de canais limitadas que ignoram o rápido desconto liderado por agregadores.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 2,83 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,77 bilhões de USD (2024) | Empresa de Consultoria Global A | Inclui apólices domésticas e acréscimos de taxas de serviço; modelo não atualizado após a pandemia |
| 2,85 bilhões de USD (2024) | Anuário Regional de Dados B | Agrupa produtos de insurtech paramétrica; verificação limitada da compressão de prêmios em canais online |
A comparação mostra que nossa seleção criteriosa de escopo, entrevistas ativas com canais e cadência de atualização anual produzem uma base de referência equilibrada e transparente que os tomadores de decisão podem facilmente rastrear até variáveis claras e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de seguros de viagem do Oriente Médio e África?
O tamanho do mercado de seguros de viagem do Oriente Médio e África foi de USD 2,83 bilhões em 2025 e deve atingir USD 5,23 bilhões até 2031, refletindo um CAGR de 11,68% até o final do período de previsão.
Quais segmentos lideram e quais estão crescendo mais rapidamente no mercado de seguros de viagem do Oriente Médio e África?
As apólices de viagem individual lideraram com 62,37% de participação em 2025, e os planos de múltiplas viagens anuais devem crescer mais rapidamente a um CAGR de 6,88% até 2031, apoiados pela recuperação das viagens corporativas e pela distribuição incorporada.
Como a regulamentação está influenciando os modelos de distribuição no mercado de seguros de viagem do Oriente Médio e África?
As regras regulatórias dos Emirados Árabes Unidos exigem pagamentos diretos de prêmios às seguradoras, o que favorece canais incorporados, diretos e liderados por bancos e eleva os padrões de governança entre os intermediários. Isso apoia a confiança do consumidor e a emissão digital mais rápida.
Qual é o papel das companhias aéreas e das redes de pagamento na formação do mercado de seguros de viagem do Oriente Médio e África?
As parcerias entre companhias aéreas e redes de pagamento estão incorporando a cobertura no checkout e nos benefícios de cartões, o que impulsiona taxas de adesão mais altas e sinistros mais ágeis, como demonstrado pelo programa da Riyadh Air e Mastercard lançado em 2026.
Quais geografias são mais influentes no mercado de seguros de viagem do Oriente Médio e África?
O Oriente Médio representou 65,35% dos prêmios de 2025, impulsionado pela conectividade dos hubs do Golfo e pelos fluxos consistentes de entrada e saída, enquanto a África deve crescer a um CAGR de 12,44% até 2031. O forte tráfego dos hubs apoia o crescimento contínuo de prêmios.
Quais fatores poderiam restringir o crescimento no mercado de seguros de viagem do Oriente Médio e África?
As taxas de recusa de visto em alguns corredores, os controles cambiais e as exclusões geopolíticas podem reduzir os volumes de viagens seguradas e atrasar os sinistros, embora melhorias na liquidação digital e na governança ajudem a mitigar esses riscos.