
Marktgröße und Marktanteil im Textilrecycling
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.25 Milliarden US-Dollar |
| Marktgröße (2031) | 10.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.60 % |
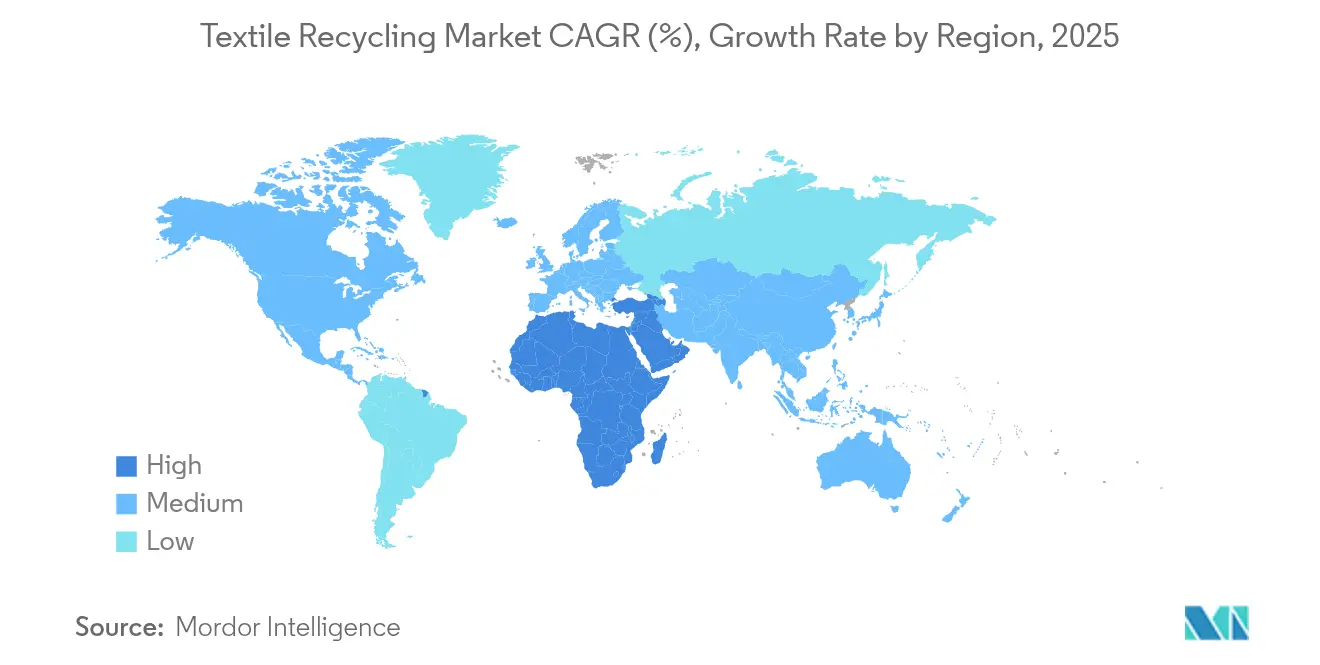
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
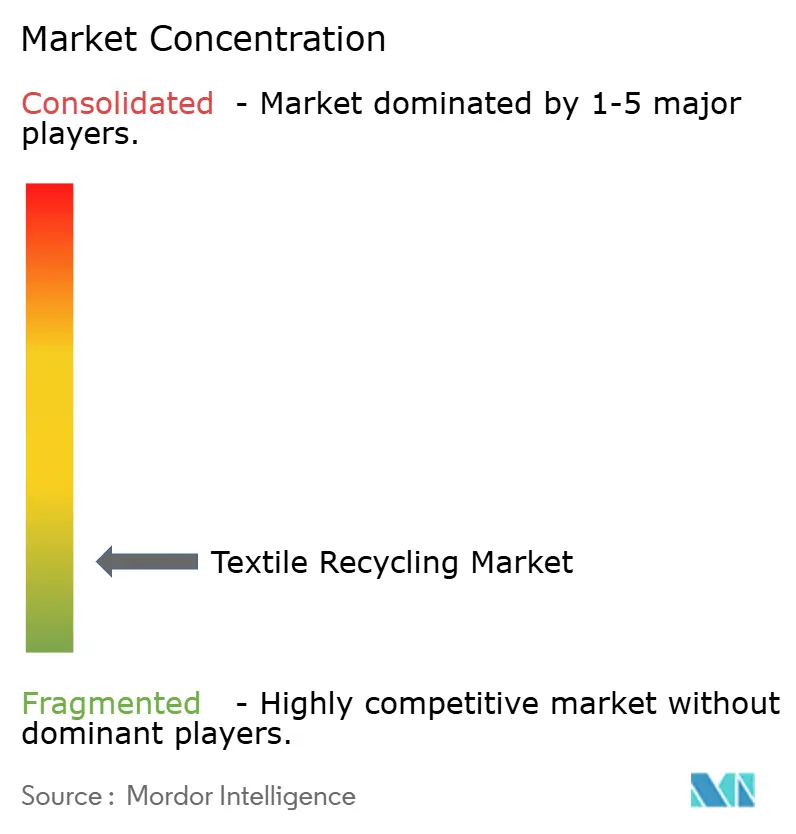
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Textilrecycling von Mordor Intelligence
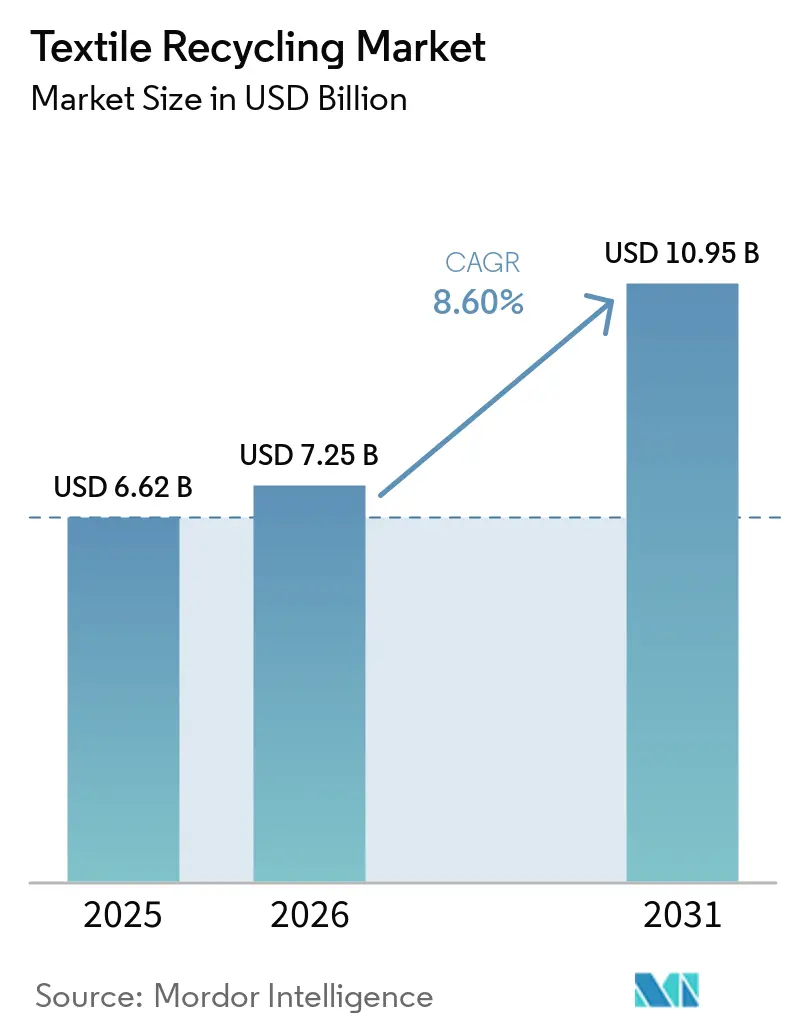
Die Textilrecycling-Marktgröße wurde im Jahr 2025 auf 6,62 Milliarden USD geschätzt und wird voraussichtlich von 7,25 Milliarden USD im Jahr 2026 auf 10,95 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,60 % während des Prognosezeitraums (2026–2031).
Verschärfter regulatorischer Druck, insbesondere die Politik der Europäischen Union zur erweiterten Herstellerverantwortung (EPR), wandelt Abfallverbindlichkeiten in Einnahmequellen um und gestaltet Investitionsprioritäten neu. Fast-Fashion-Marken schließen nun langfristige Abnahmeverträge ab, die die Nachfrage nach recycelten Fasern sichern und es Technologieanbietern ermöglichen, Finanzierungen für fortschrittliche Depolymerisationsanlagen zu erschließen. Asiens Fertigungskonzentration liefert reichlich Ausgangsmaterial, während der Nahe Osten auf der Grundlage von Anreizen für die Kreislaufwirtschaft an Bedeutung gewinnt. Durchbrüche beim chemischen Recycling schließen die Qualitätslücke zu Primärmaterialien, doch hohe Kapitalkosten und Energieintensität bleiben anhaltende Gegenwindfaktoren.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt Polyester im Jahr 2025 einen Marktanteil von 44,30 % am Textilrecycling-Markt, während Nylon bis 2031 mit einer CAGR von 9,41 % wächst.
- Nach Abfallquelle dominierte Post-Consumer-Abfall im Jahr 2025 mit einem Anteil von 60,40 % am Textilrecycling-Markt; Pre-Consumer-Quellen verzeichneten die stärkste Expansion mit einer CAGR von 9,52 % bis 2031.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 39,85 % der Nachfrage auf Bekleidung, während der Automobilsektor bis 2031 voraussichtlich jährlich um 9,52 % wachsen wird.
- Nach Verfahren erfassten mechanische Methoden im Jahr 2025 einen Anteil von 81,20 % der Textilrecycling-Marktgröße; chemische Verfahren weiten sich mit einer CAGR von 12,54 % aus.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 46,10 %; der Nahe Osten ist auf eine CAGR von 8,74 % bis 2031 ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Marktes für Textilrecycling*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Einführung der durch den Grünen Deal getriebenen erweiterten Herstellerverantwortung (EPR) in der EU | +2.1% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Verpflichtungen von Fast-Fashion-Marken zu ≥50 % recycelten Fasern bis 2026 | +1.8% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Skalierung der chemischen Depolymerisation zur Erschließung von geschlossenem Polyester-Kreislauf | +1.5% | Global, mit frühem Einsatz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Chinas Deponierung- und Verbrennungsquoten zwingen inländische Textilbetriebe zu Recyclinginvestitionen | +1.2% | Asien-Pazifik-Kernmarkt, insbesondere China | Mittelfristig (2–4 Jahre) |
| Blockchain-Rückverfolgbarkeitsplattformen zur Steigerung der Markenakzeptanz | +0.8% | Global, mit Übernahme durch Premiummarken in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| NVH-Nachfrage der Automobilindustrie nach recycelten Vliesstoffen in Nordamerika | +0.6% | Nordamerika, mit Ausweitung auf Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch den Grünen Deal getriebene Einführung der erweiterten Herstellerverantwortung in der EU
Die obligatorische getrennte Textilsammlung beginnt im Januar 2025 im gesamten Block und verlagert Entsorgungskosten durch ökomodulierte Gebühren auf die Hersteller[1]. Frankreich leitet bereits rund 100 Millionen EUR pro Jahr aus seinem System in Sammelinfrastruktur, die 240.000 Tonnen Abfall verarbeitet. Frühe Anwender wie die Niederlande erreichten zwei Jahre vor dem EU-Ziel eine Recyclingquote von 50 % und demonstrierten damit die Skalierbarkeit. Kaliforniens SB 707 spiegelt das Modell wider, verhindert regulatorische Arbitrage und standardisiert Mindestrecyclingquoten. Vorhersehbare Gebühreneinnahmen senken das Projektrisiko und beschleunigen den Aufbau regionaler Verarbeitungszentren.
Verpflichtungen von Fast-Fashion-Marken zu ≥50 % recycelten Fasern bis 2026
Der siebenjährige Abnahmevertrag der H&M Group im Wert von 600 Millionen USD mit Syre unterstreicht, wie Kaufgarantien Investitionen in das chemische Recycling risikoärmer machen[2]. Gap Inc. und Carter's verfolgen vergleichbare Lieferkettenziele und treiben die aggregierte vertraglich gebundene Nachfrage auf über 2 Milliarden USD. Recyceltes Polyester erzielt derzeit Preisaufschläge von 15–20 % gegenüber Primäräquivalenten, was die Umsatztransparenz für Lieferanten stärkt. Langfristige Verträge senken die Kundenakquisitionskosten und unterstützen fremdfinanzierte Anlagenbauten, insbesondere in Asien und Europa, wo Marken Produktionscluster unterhalten.
Skalierung der chemischen Depolymerisation zur Erschließung von geschlossenem Polyester-Kreislauf
Circ, Syre und Eastman haben im Jahr 2025 jeweils Projekte im mehrstelligen Millionenbereich vorangetrieben und berichten über Ausgaben in Primärqualität mit bis zu 85 % niedrigerem CO₂-Fußabdruck im Vergleich zu Polyester aus fossilen Quellen. Universitätsgestützte Innovationen, wie die mikrowellenunterstützte Glykolyse, erreichen innerhalb von 15 Minuten eine Kreislauffähigkeit von 88 % und ebnen den Weg für Hochdurchsatzbetriebe. Strategische Partnerschaften mit Faserherstellern sichern Ausgangsmaterial- und Abnahmeströme und positionieren das chemische Recycling als tragfähige Ergänzung zu mechanischen Verfahren.
Chinas Deponierung- und Verbrennungsquoten zwingen inländische Textilbetriebe zu Recyclinginvestitionen
Pilotprojekte für abfallfreie Städte decken nun 108 Gemeinden ab, schränken Deponierung- und Verbrennungsmengen ein und fördern die Ressourcenrückgewinnung[3]. Obwohl China jährlich 26 Millionen Tonnen Textilabfall erzeugt, werden nur 20 % recycelt, was einen beträchtlichen Inlandsmarkt erschließt, sobald die regulatorischen Hürden für recycelte Inhalte sinken. Kommunale Anreize und Quoten treiben Betriebsaufrüstungen und Joint Ventures voran, die darauf abzielen, Wertschöpfung im Inland zu halten, anstatt Abfall zu exportieren.
Analyse der Hemmnisse des Marktes für Textilrecycling*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hoher Kapitalbedarf und energieintensive chemische Linien begrenzen die Kommerzialisierung | -1.4% | Global, mit besonderer Auswirkung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Kontamination durch Fasermischungen erschwert automatisierte Sortierung und Ausbeute | -1.1% | Global, mit akuten Herausforderungen in Nachverbraucher-Abfallströmen | Mittelfristig (2–4 Jahre) |
| Fehlen von Preisbenchmarks für Ballenqualität dämpft das Anlegervertrauen | -0.8% | Global, mit besonderer Auswirkung auf die Finanzierung in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Sammelinfrastruktur in den USA und im aufstrebenden Asien | -0.7% | Vereinigte Staaten und aufstrebende Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kapitalbedarf und energieintensive chemische Linien begrenzen die Kommerzialisierung
Typische Anlagen erfordern 200–500 Millionen USD, und der Energiebedarf liegt bei 15–25 GJ pro Tonne, dem Fünffachen der mechanischen Alternative[4]. Renewcells Insolvenz im Jahr 2024 verdeutlichte die Finanzierungsfragilität trotz Markenpartnerschaften. Subventionen wie der inzwischen widerrufene Zuschuss des Energieministeriums für Eastman unterstreichen die Abhängigkeit von politischer Unterstützung. Die Kapitalintensität lokalisiert Projekte häufig in OECD-Regionen und lässt rohstoffreiche Schwellenmärkte unterversorgt.
Kontamination durch Fasermischungen erschwert automatisierte Sortierung und Ausbeute
Nahinfrarotscanner erreichen bei elastanreichen Mischungen nur eine Genauigkeit von 85 %, was zu Qualitätsminderungen und Materialverlusten führt. Pilotlinien in Frankreich verarbeiten jährlich 25.000 Tonnen, müssen jedoch kontaminierte Fraktionen für minderwertigere Verwendungen umleiten. Neuartige chemische Trennverfahren sind vielversprechend, erhöhen jedoch Kosten und Komplexität und erhalten einen Preisaufschlag für sauberen Vorverbraucherabfall aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Textilrecycling
Nach Material:
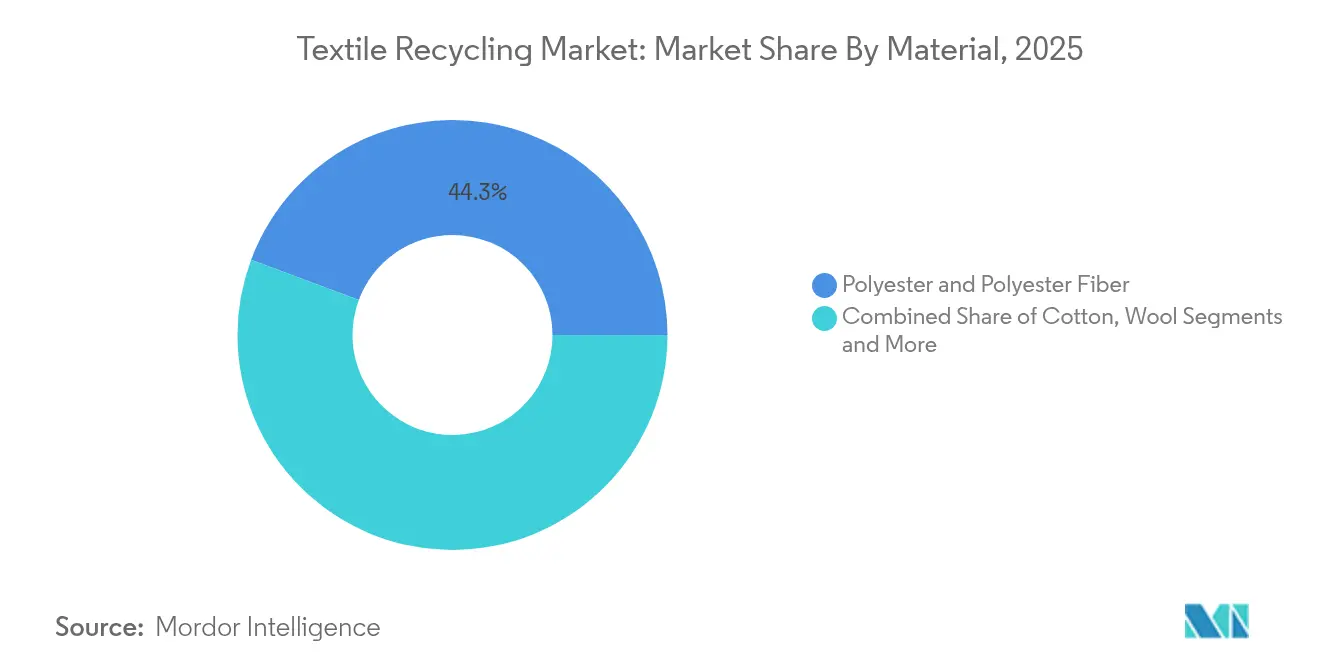
Polyesterdominanz treibt chemische Innovation voranPolyester machte im Jahr 2025 44,30 % des Textilrecycling-Marktes aus, gestützt auf etablierte PET-Lieferketten und Vertrautheit bei den Verbrauchern. Mechanische Verfahren verarbeiten klare Ströme effizient, während die chemische Depolymerisation Qualitätseinbußen beseitigt und die Nutzung in hochwertiger Bekleidung ausweitet. Das Nylonsegment wächst mit einer CAGR von 9,41 %, beflügelt durch Automobil- und Sportbekleidungsmischungen, die hohe Zugfestigkeit erfordern. Technologien wie ECONYL speisen geschlossene Kreisläufe und signalisieren kommerzielle Reife. Baumwolle stößt in China auf politische Grenzen, aber Mischungsrückgewinnungschemien wie REFIBRA erschließen inkrementelle Nischen. Kleinere Kategorien – Wolle, Seide und Acryl – entwickeln sich weiter, da Pilotlinien die technische Machbarkeit beweisen und Marken ihre Rohstoffstrategien diversifizieren.

Nach Abfallquelle:
Wachstum bei Vorverbraucherabfall übertrifft NachverbrauchervolumenNachverbraucherströme hielten im Jahr 2025 einen Anteil von 60,40 % am Textilrecycling-Markt, was Deponierungsumleitungsmandate und etablierte Wohltätigkeitssammlungsnetzwerke widerspiegelt. Dennoch wird Vorverbraucherabfall voraussichtlich mit einer CAGR von 8,52 % wachsen, da Fabrikabschnitte eine einheitliche Zusammensetzung, höhere Ausbeuten und Wertaufschläge von 20–30 % liefern. Die EU-Regelung zur getrennten Sammlung, die 2025 in Kraft tritt, wird die regionalen Nachverbrauchermengen bis 2030 verdoppeln und die Margen belasten, sofern die automatisierte Sortierung nicht verbessert wird. Digitale Pässe und Farbsortierungsrobotik sind aufkommende Lösungen, die latenten Wert durch verbesserte Identifikationsgenauigkeit erschließen können.
Nach Endverbraucheranwendung:
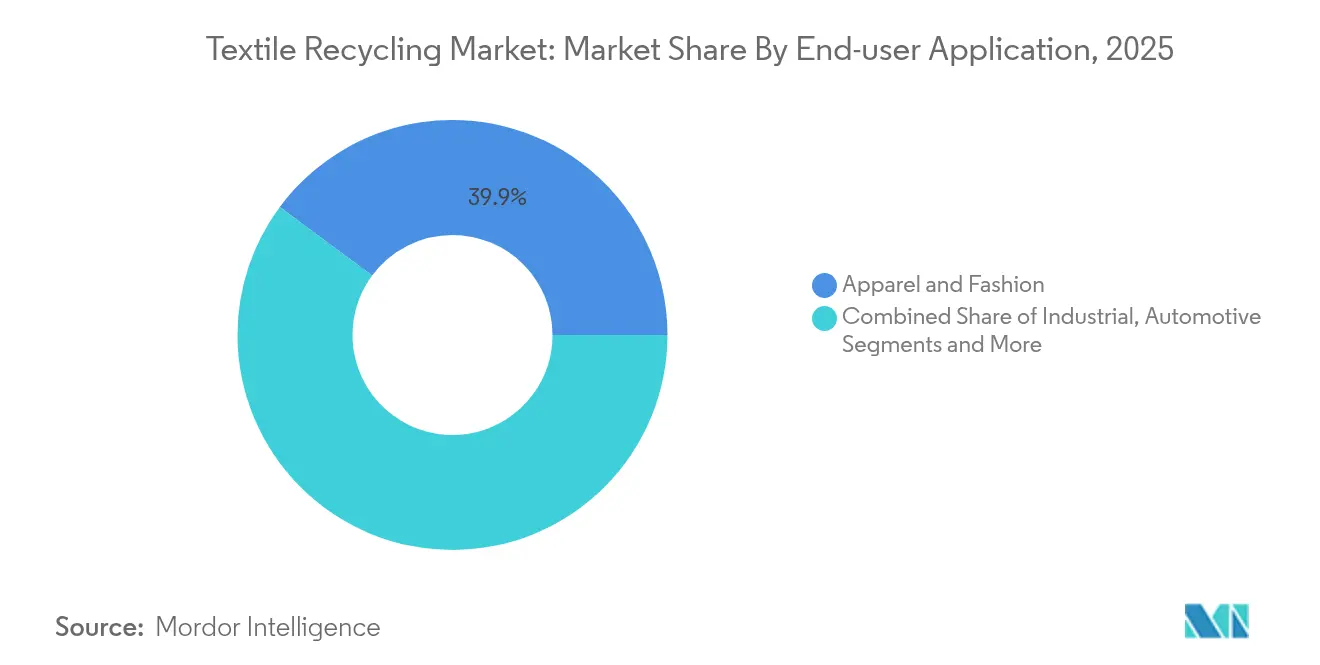
Automobilbeschleunigung übertrifft BekleidungswachstumBekleidung hielt im Jahr 2025 einen Anteil von 39,85 % am Textilrecycling-Markt, unterstützt durch Markenzusagen für recycelte Inhalte in Flaggschifflinien. Automobilinnenräume und NVH-Komponenten werden jedoch bis 2031 voraussichtlich jährlich um 9,52 % steigen, bedingt durch regulatorische Kraftstoffeffizienzziele und Gewinne bei der akustischen Leistung. Branchenakteure demonstrieren recycelte Polyamidverbundwerkstoffe mit einer Zugfestigkeit von über 67 MPa, die OEM-Schwellenwerte erfüllen. Industriewischtücher, Filtermedien und Dämmplatten stellen zusätzliche Absatzmärkte dar und verbreitern die Einnahmequellen über die Mode hinaus.
Nach Recyclingverfahren:
Chemisches Wachstum stellt mechanische Dominanz in FrageMechanische Verfahren machten im Jahr 2025 81,20 % der Marktgröße für Textilrecycling aus, dank ihrer Einfachheit und geringen Kosten. Chemische Techniken wachsen jährlich um 12,54 %, da Machbarkeitsanlagen skalierbare Chemie risikoärmer machen. Ioncell und CuRe erzielen Ausgaben nahe Primärqualität und gewinnen Zusagen von globalen Marken. Die thermische Verwertung geht zurück, da politische Rahmenbedingungen die Materialkreislauffähigkeit gegenüber der Verbrennung bevorzugen und Investitionen in wertschöpfende Prozesse umlenken.
Geografische Analyse
APAC-Markt für Textilrecycling
Asien-Pazifik führte den Markt für Textilrecycling mit einem Anteil von 46,10 % im Jahr 2025 an, gestützt auf eine massive Faserproduktion und exportorientierte Bekleidungszentren, die erhebliche Mengen an Produktionsabfällen erzeugen. Chinas Abfallstrom von 26 Millionen Tonnen übertrifft alle globalen Vergleichswerte bei weitem, doch Beschränkungen für Recyclingmaterialien lenken einen Großteil der Produktion ins Ausland und dämpfen die Inlandsnachfrage. Vietnam entwickelt sich aufgrund von politischen Anreizen und der Nähe zu Fertigungsclustern zum bevorzugten Standort für Großanlagen. Indien hinkt bei der Infrastruktur hinterher: Nur 13 % der Abfälle werden wiederverwendet, doch Initiativen der Zentralregierung und private Partnerschaften gewinnen zunehmend an Bedeutung.
MEA-Markt für Textilrecycling
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region im Markt für Textilrecycling mit einer CAGR von 8,74 %. Programme der VAE wie Circulife verbinden Sammelaktionen im Einzelhandel mit Verarbeitungskapazitäten und positionieren den Golf als regionalen Recycling-Hub. Die Türkei nutzt ihren Zollunionsstatus mit der EU, um europäische Post-Consumer-Ballen zu importieren, diese kosteneffizient zu verarbeiten und Garne wieder zu exportieren, und erschließt damit eine unterversorgte Schnittstelle zwischen zwei großen Verbrauchszonen.
Markt für Textilrecycling in Amerika und Europa
Europa fungiert als regulatorischer Vorreiter im Markt für Textilrecycling; die ab 2025 einsetzende Umsetzung der erweiterten Herstellerverantwortung (EPR) soll die gesammelten Mengen bis 2030 auf 4,5 bis 7,2 Millionen Tonnen steigern. Nordamerika folgt mit bundesstaatlichen Vorschriften wie Kaliforniens SB 707 und bundesweiten Koordinierungsbemühungen, die eine Faser-zu-Faser-Chance von 1,5 Milliarden USD erschließen könnten. Die aufkeimenden Projekte in Brasilien und Chile in Südamerika verdeutlichen das wachsende Interesse, insbesondere dort, wo Regierungen Recycling als Instrument zur Schaffung von Arbeitsplätzen betrachten.
Wettbewerbslandschaft
Die Wettbewerbsintensität im Textilrecycling-Markt bleibt stark fragmentiert. Kein einzelner Akteur hält mehr als einen niedrigen einstelligen Anteil, was unterschiedliche regionale Vorschriften, technologische Divergenz und Rohstofflogistik widerspiegelt. Start-ups, darunter Circ, Syre und Infinited Fiber, priorisieren chemische Verfahren, während etablierte Unternehmen wie Lenzing, Eastman und Unifi bestehende Reinigungsanlagen nutzen, um mechanisch recycelte Linien zu skalieren. Strategische Allianzen bilden das Fundament der meisten Kapazitätserweiterungen: Circ kooperiert mit Aditya Birla für die Zellstoffversorgung, und Eastman arbeitet mit Bekleidungsmarken für die Abnahme zusammen und verbindet so Upstream-Sicherheit mit Downstream-Nachfragegewissheit.
Digital-native Marktteilnehmer wie Swatchloop und TextileGenesis monetarisieren Datendienste und bieten KI-gestützte Sortieranleitungen und Rückverfolgbarkeitsnachweise, die Compliance-Kosten senken. Spezialisten für automatisierte Sortierung kooperieren mit großen Abfallwirtschaftsunternehmen und streben integrierte Lösungen an, die Recyclingbetrieben Ballenqualitätsspezifikationen und Planbarkeit bieten. Finanzinvestoren zielen auf bewährte Plattformen ab: Von KKR unterstützte Transaktionen und Darlehen multilateraler Banken finanzieren regionale Hubs, wo regulatorische Klarheit und Rohstoffzugang zusammentreffen.
Technologische Differenzierung bestimmt nach wie vor die Wertschöpfung. Unternehmen, die mischungsagnostische Depolymerisation oder energiearme Lösungsmittel liefern, gewinnen Preissetzungsmacht und schnelle Akzeptanz. Doch hoher Kapitalbedarf fördert regionale Monopole rund um jede Anlage und begrenzt die globale Konsolidierung kurzfristig. Da mehr EPR-Gebühren in die Infrastruktur fließen, wird erwartet, dass sich das Feld zugunsten vertikal integrierter Betreiber verschiebt, die Sammlung, Verarbeitung und Markenmaterialien kontrollieren.
Marktführer im Textilrecycling
-
Worn Again Technologies
-
Lenzing Group
-
Birla Cellulose
-
Pistoni S.R.L
-
Waste Management Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Textilrecycling-Markt Unternehmen in diesem Bericht
- Lenzing AG
- Birla Cellulose (Aditya Birla)
- Unifi Inc.
- Renewcell AB
- Worn Again Technologies
- Waste Management Inc.
- American Textile Recycling Service
- Boer Group Recycling Solutions
- I:Collect GmbH (I:CO)
- Infinited Fiber Co.
- Eastman Chemical Co. (Naia™ Renew)
- Circ LLC
- Carbios SA
- Loop Industries Inc.
- Soex Group
- Textile Recycling International
- Evrnu SPC
- Pistoni SRL
- Gemini Corporation NV
- The Woolmark Company*
Jüngste Branchenentwicklungen im Markt für Textilrecycling
- Juni 2025: Eastman stellte Naia™ Renew Bettfüllung mit 40 % recyceltem Inhalt vor und erweiterte damit den Anwendungsbereich im Bereich Heimtextilien – Eastman.
- Mai 2025: Das Energieministerium widerrief Eastmans Zuschuss in Höhe von 375 Millionen USD für seine Anlage in Texas und unterstrich damit das politisch bedingte Risiko – Resource Recycling.
- März 2025: Lenzing erweiterte das LENZING™ Lyocell Fill-Portfolio und fügte feinere Varianten für Komfort und Ressourceneffizienz hinzu – Lenzing.
- Februar 2025: Reju und Nouvelles Fibres Textiles bildeten ein französisches Ökosystem zur Versorgung mit sekundären Rohstoffen, das den CO₂-Fußabdruck von Reju Polyester™ um 50 % reduziert – Reju.
Textilrecycling-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Textilrecycling-Markt als jede industrielle Tätigkeit, die verworfene Textil- oder Bekleidungsmaterialien sammelt, sortiert, mechanisch oder chemisch verarbeitet und die gewonnene Faser, das Garn oder den Rohstoff anschließend wieder in weltweite Fertigungslieferketten verkauft. Gemäß den Daten von Mordor Intelligence generierten diese Transaktionen im Jahr 2025 einen Umsatz von 6,62 Milliarden USD.
Ausschlüsse aus dem Anwendungsbereich: Die Analyse schließt Wiederverkaufs- oder Vermietungsplattformen, auf denen Kleidungsstücke intakt bleiben, sowie Einnahmen aus der energetischen Verwertung durch Verbrennung aus.
Segmentierungsübersicht
- Nach Material
- Baumwolle
- Polyester und Polyesterfaser
- Wolle
- Nylon und Nylonfaser
- Sonstiges (Seide, Acryl, Mischungen)
- Nach Abfallquelle
- Vorverbraucher (Fabrikabschnitte, Garnabfall)
- Nachverbraucher (Ausrangierte Kleidungsstücke und Haushaltswäsche)
- Nach Endverbraucheranwendung
- Bekleidung und Mode
- Industrie (Wischtücher, Filtration, Schutzausrüstung)
- Heimtextilien und Teppiche
- Automobil und Transport
- Bauwesen und Konstruktion
- Sonstiges (Einzel- und Verbraucherprodukte usw.)
- Nach Recyclingverfahren
- Mechanisches Recycling
- Chemisches Recycling (Depolymerisation, Auflösung)
- Thermische Verwertung und Energierückgewinnung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam)
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir ergänzten die Schreibtischarbeit durch Interviews und kurze Umfragen, die europäische mechanische Recyclingunternehmen, US-amerikanische Wohltätigkeitssammler, indische Offenend-Spinner, die aufbereitete Baumwolle verwenden, sowie Start-ups, die die chemische Depolymerisation in China kommerzialisieren, abdeckten. Gespräche mit Beamten, die für die Umsetzung von Mandaten zur erweiterten Herstellerverantwortung zuständig sind, halfen uns, Annahmen zu Sammelquoten und Adoptionsraten einem Stresstest zu unterziehen.
Schreibtischrecherche
Wir begannen mit offenen Daten von Eurostat zu Post-Consumer-Textilabfällen, den Entsorgungsberichten der United States Environmental Protection Agency, den Materialflusstabellen des Nationalen Statistikamts Chinas sowie den UN-Comtrade-Handelscodes für getragene Kleidung und regenerierte Fasern. Politikpapiere der Europäischen Umweltagentur, Kreislaufwirtschafts-Roadmaps der Ellen MacArthur Foundation sowie begutachtete Arbeiten in Resources, Conservation & Recycling lieferten Ausbeute-Benchmarks und regulatorische Zeitpläne. Unternehmenseinreichungen börsennotierter Faserproduzenten, NGO-Sammelaudits, über Volza abgerufene Sendungsverfolgungen sowie Finanzübersichten von D&B Hoovers ermöglichten es uns, Kapazitätserweiterungen und durchschnittliche Verkaufspreise zu überprüfen. Die hier zitierten Quellen sind illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden während der Datenerhebung, -validierung und -klärung gesichtet.
Marktgrößenbestimmung und Prognose
Eine Top-down-Rekonstruktion begann mit der Textilabfallerzeugung nach Ländern, die durch dokumentierte Sammelquoten und Materialrückgewinnungsausbeuten angepasst wurde, um die recycelbare Fasermenge abzuleiten, die anschließend mithilfe regionsspezifischer durchschnittlicher Verkaufspreise monetarisiert wurde. Ausgewählte Bottom-up-Überprüfungen umfassten Zusammenfassungen der Schredderkapazitäten sowie Stichproben des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für sechs große Recyclingunternehmen zur Validierung der Gesamtwerte. Zu den wichtigsten Modelltreibern zählen der Pro-Kopf-Bekleidungskonsum, angekündigte Starttermine für die erweiterte Herstellerverantwortung, Ausbeutedifferenziale zwischen mechanischen und chemischen Verfahren, Preisunterschiede zwischen Primär- und Recyclingfasern sowie Kostensenkungen durch Lernkurveneffekte. Eine multivariate Regression, kombiniert mit einer Szenarioanalyse, projiziert diese Variablen bis 2030; Lücken bei Bottom-up-Eingaben werden durch Ausbeute-Benchmarks aus Pilotmaßstab überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine zweistufige Überprüfung, bei der erfahrene Analysten die Resultate mit historischen Handelsströmen und unabhängigen Abfallaudits vergleichen; Anomalien lösen eine erneute Kontaktaufnahme mit den Quellen vor der Freigabe aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Veröffentlichung stellt sicher, dass die Kunden die neueste kalibrierte Einschätzung erhalten.
Warum Mordors Textilrecycling-Basislinie einer kritischen Prüfung standhält
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen Umfang, Ausbeute-Annahmen und Aktualisierungsrhythmus unterschiedlich handhaben.
Unterschiede hängen in der Regel davon ab, ob Wiederverkaufsumsätze einbezogen werden, ob die Energierückgewinnung berücksichtigt wird, wie breit die modellierten Abfallströme gefasst sind und ob eine einheitliche Währungsjahrausrichtung vorgenommen wird. Mordor-Analysten beschränken den Anwendungsbereich auf echte Faserregenerierungserlöse, wenden aktuelle Verkaufspreise an und überprüfen die Ausbeute-Annahmen alle zwölf Monate, wodurch unsere Basislinie für Entscheidungsträger verlässlich ist.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Unterschiedstreiber |
|---|---|---|
| 6,62 Mrd. USD | Mordor Intelligence | - |
| 8,41 Mrd. USD | Globales Beratungsunternehmen A | Beinhaltet Aufschläge im Vertriebskanal und Wiederverkaufsumsätze; verwendet Preise von 2024 ohne Währungsanpassung |
| 4,97 Mrd. USD | Branchenpublikation B | Schließt Einnahmen aus dem chemischen Recycling aus und modelliert nur Bekleidungsabfälle, was zu einem geringeren Kapazitätsaufbau führt |
Der Vergleich zeigt, dass die Gesamtwerte steigen, wenn Einzelhandelsaktivitäten einbezogen werden, und sinken, wenn chemische Ergebnisse außer Acht gelassen werden. Indem Mordor Intelligence sich auf überprüfbare Recyclingergebnisse und regelmäßig aktualisierte Variablen konzentriert, liefert das Unternehmen eine ausgewogene, transparente Basislinie, auf die Kunden mit Zuversicht handeln können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Textilrecycling?
Der Textilrecycling-Markt erreichte im Jahr 2026 einen Wert von 7,25 Milliarden USD und wird voraussichtlich bis 2031 auf 10,95 Milliarden USD anwachsen.
Welches Materialsegment dominiert das Textilrecycling?
Polyester führt mit einem Marktanteil von 44,30 % am Textilrecycling-Markt im Jahr 2025.
Warum ist der Nahe Osten die am schnellsten wachsende Region?
Der Nahe Osten und Afrika (MEA) ist die am schnellsten wachsende Region im Textilrecycling-Markt und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,74 % expandieren. Das Wachstum wird durch Anreize für die Kreislaufwirtschaft, den Ausbau der Recyclinginfrastruktur, Initiativen der Vereinigten Arabischen Emirate wie Circulife sowie die Rolle der Türkei bei der Verarbeitung und Wiederausfuhr von Textilabfällen in die EU angetrieben.
Wie beeinflussen Richtlinien zur erweiterten Herstellerverantwortung den Markt?
Die erweiterte Herstellerverantwortung verlagert die Entsorgungskosten am Ende des Lebenszyklus auf die Hersteller, sichert vorhersehbare Gebühreneinnahmen für Recyclingbetriebe und schreibt Sammelsysteme vor, die das Rohstoffangebot in der EU und anderen übernehmenden Regionen ausweiten.