
Tamanho e Participação do Mercado de Vacinas para Suínos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
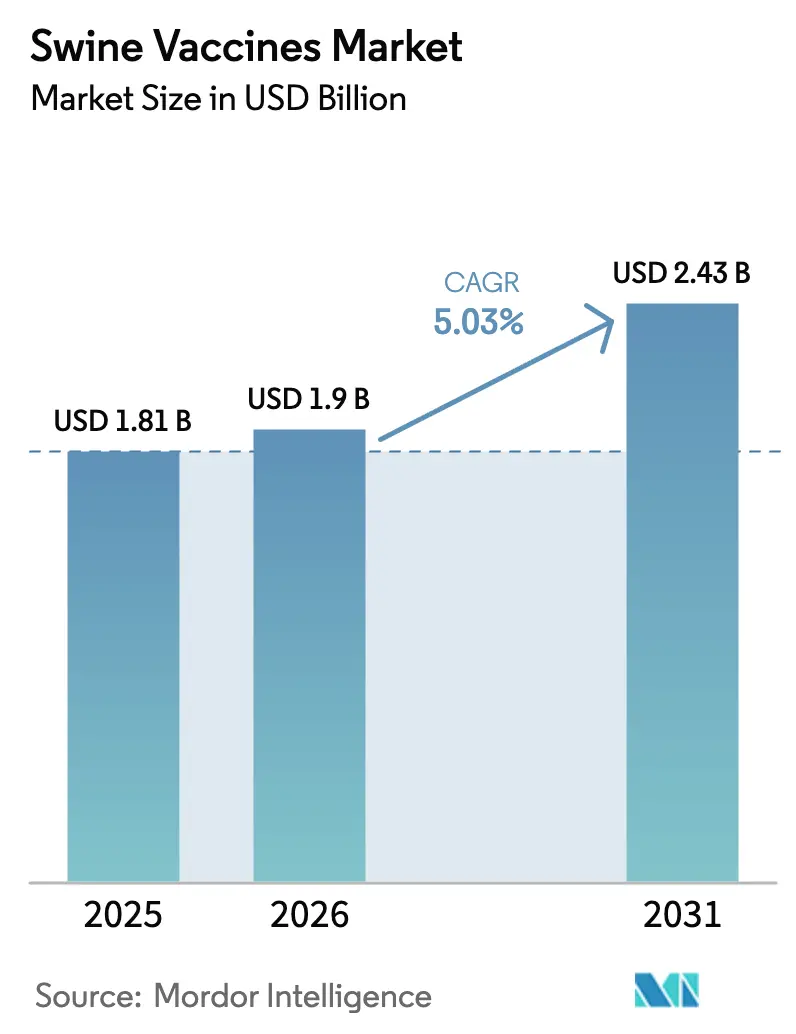
| Tamanho do Mercado (2026) | 1.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
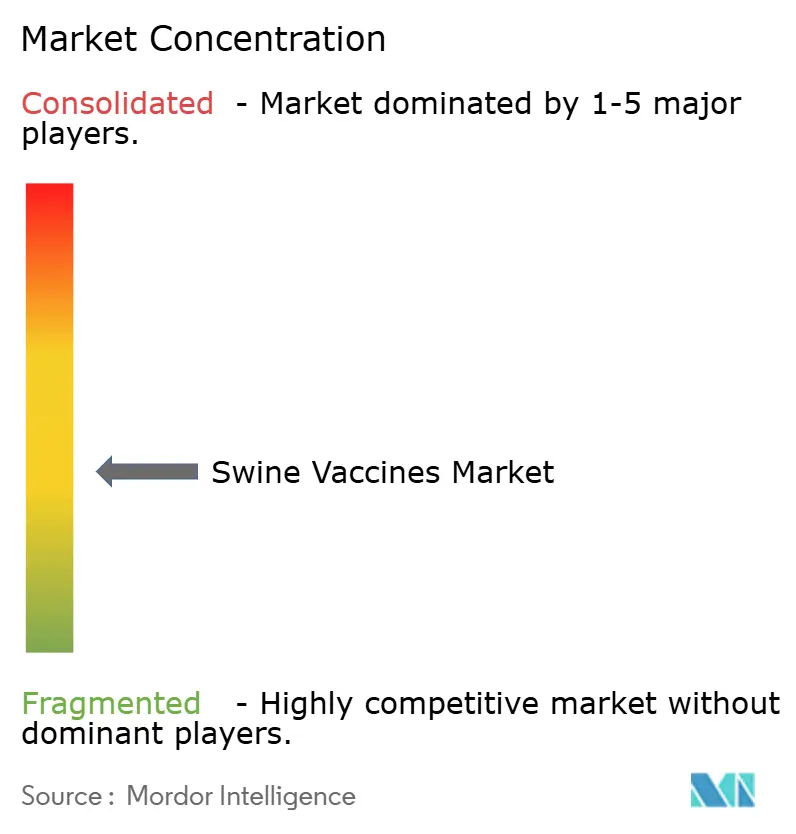
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vacinas para Suínos por Mordor Intelligence
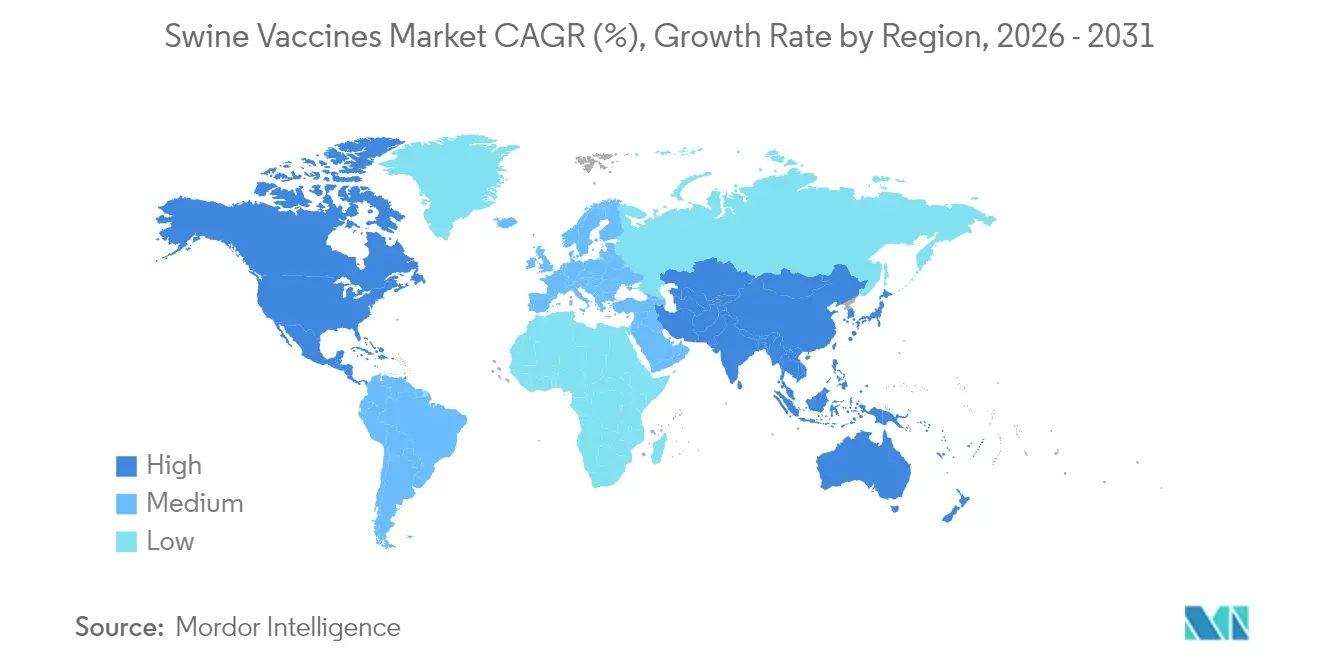
O mercado de vacinas para suínos foi avaliado em USD 1,81 bilhão em 2025 e estima-se que cresça de USD 1,9 bilhão em 2026 para atingir USD 2,43 bilhões até 2031, a uma CAGR de 5,03% durante o período de previsão (2026-2031). O forte crescimento reflete uma mudança permanente do tratamento de surtos para a prevenção, à medida que as regras de biossegurança se tornam mais rígidas e os produtores protegem rebanhos cada vez mais valiosos. A vacinação já compensa os USD 1,2 bilhão perdidos anualmente pela síndrome reprodutiva e respiratória suína, transformando a imunização de um custo opcional em controle de risco padrão. A disrupção tecnológica reforça a expansão: plataformas de partículas de RNA reduzem os prazos de vacinas personalizadas para 12–16 semanas, enquanto suínos editados geneticamente resistentes ao vírus da síndrome reprodutiva e respiratória suína ampliam a caixa de ferramentas além dos antígenos tradicionais. Regionalmente, a América do Norte detém 38,45% da receita de 2024 com base em infraestrutura veterinária avançada, enquanto a Ásia-Pacífico registra a CAGR mais rápida de 6,23% à medida que os produtores se reconstroem após a Peste Suína Africana. Os produtos inativados se mantêm à frente com 46,77% de participação, mas as linhas recombinantes crescem a 6,02% à medida que os compradores preferem opções compatíveis com DIVA mais seguras.
Principais Conclusões do Relatório
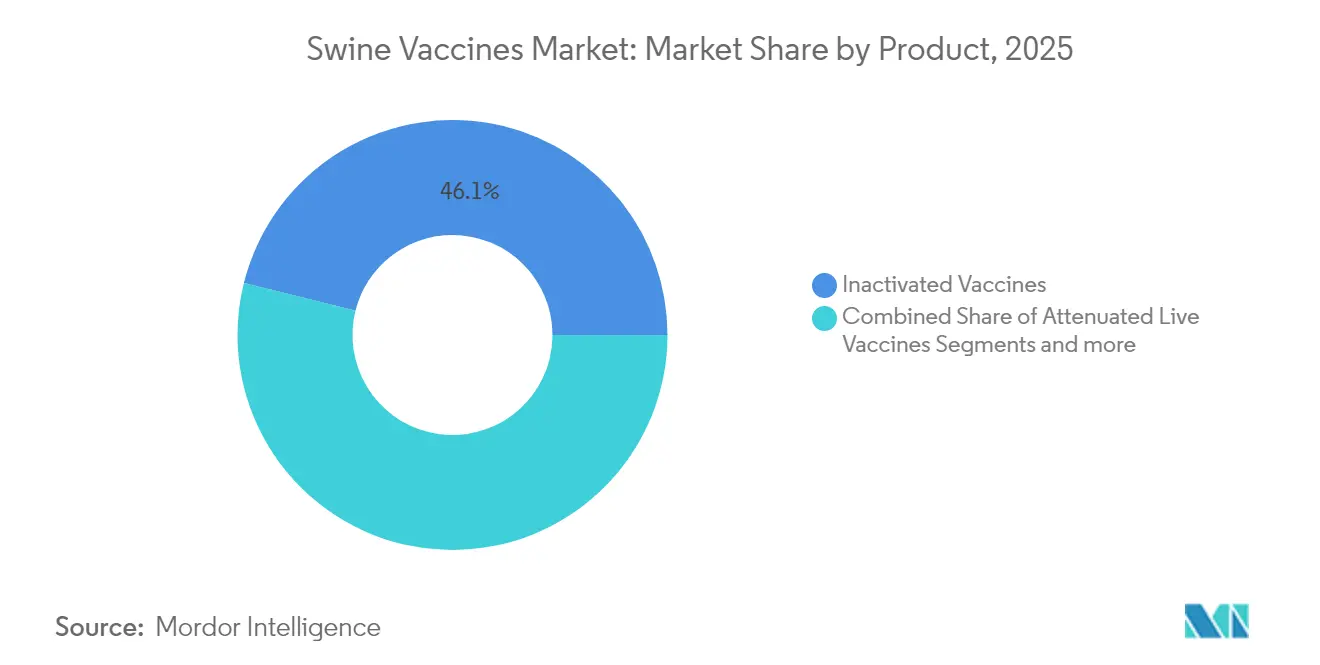
- Por tipo de produto, as formulações inativadas lideraram com 46,12% da participação no mercado de vacinas para suínos em 2025; as plataformas recombinantes estão configuradas para expandir a uma CAGR de 5,88% até 2031.
- Por tipo de doença, a peste suína clássica representou 39,60% do tamanho do mercado de vacinas para suínos em 2025, enquanto a influenza suína deve crescer a uma CAGR de 5,84% até 2031.
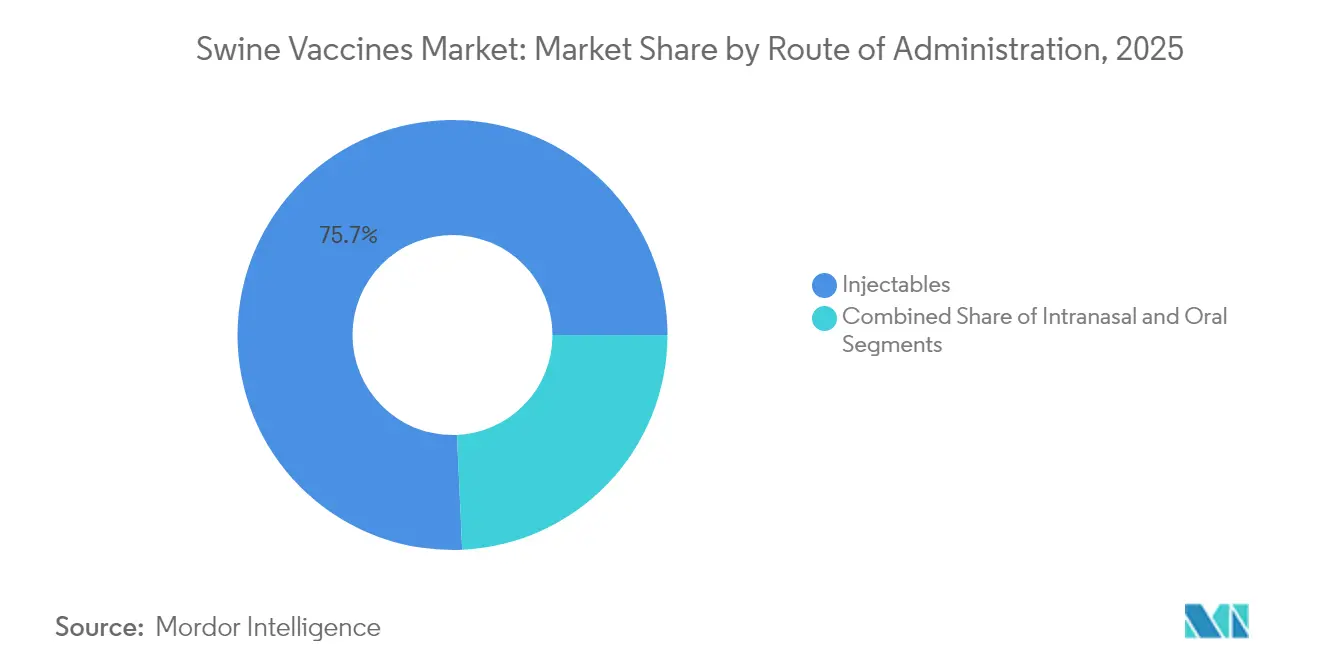
- Por via de administração, as vacinas injetáveis detiveram 75,72% da receita de 2025; a administração intranasal deve crescer a uma CAGR de 5,95% ao longo de 2026–2031.
- Por geografia, a América do Norte captou 38,02% da receita em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com CAGR de 6,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Iniciativas Governamentais para o Gerenciamento da Gripe Suína e Maior Conscientização Pública | +0.8% | Global, com maior impacto na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Crescimento nos Investimentos em P&D para Novas Plataformas de Vacinas | +1.2% | América do Norte e União Europeia liderando, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Escalada do Consumo Global de Carne Suína e Intensificação dos Mandatos de Biossegurança | +1.0% | Global, particularmente em mercados emergentes | Médio prazo (2-4 anos) |
| Plataformas Autógenas/RNA de Resposta Rápida Reduzem o Tempo até a Imunidade | +0.9% | América do Norte e União Europeia como mercados centrais | Curto prazo (≤ 2 anos) |
| Análise de Rebanho Baseada em IA Permite Vacinação de Precisão e Reduz o Custo Total de Propriedade | +0.7% | América do Norte, adoção inicial na União Europeia e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mudança Orientada ao Comércio para Vacinas Compatíveis com DIVA | +0.6% | Global, com ênfase em regiões orientadas para exportação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Iniciativas Governamentais para o Gerenciamento da Gripe Suína e Maior Conscientização Pública
Os programas obrigatórios de saúde convertem ações voluntárias em planos estruturados de prevenção. O proposto Plano de Melhoria da Saúde Suína dos Estados Unidos cria regras nacionais para rastreamento da Peste Suína Africana e da Peste Suína Clássica, recompensando as fazendas que vacinam [1]Serviço de Inspeção de Saúde Animal e Vegetal, O Serviço de Inspeção de Saúde Animal e Vegetal Anuncia Proposta de Regulamento para Estabelecer o Plano de Melhoria da Saúde Suína dos Estados Unidos como Programa Regulatório Federal,
aphis.usda.gov. As Filipinas distribuíram 10.000 doses da Peste Suína Africana sob supervisão estatal para testar a eficácia e construir a confiança pública. Taiwan alcançou o status livre de doença para três grandes infecções suínas após anos de campanhas coordenadas, provando que um alinhamento claro entre governo e setor pode reduzir as necessidades de vacinação de rotina. Esses sucessos reforçam ciclos de retroalimentação positivos: à medida que os surtos diminuem, os produtores continuam investindo em vacinas para proteger o acesso ao mercado. Paralelamente, o incentivo para cumprir cresce porque rebanhos vacinados obtêm movimentação doméstica mais fluida e liberação para exportação.
Crescimento nos Investimentos em P&D para Novas Plataformas de Vacinas
O investimento está migrando para plataformas que fecham lacunas em velocidade e cobertura de cepas. Merck reservou USD 895 milhões para instalações no Kansas que sustentam sua linha de partículas de RNA, a Sequivity. O trabalho de mRNA trans-amplificador da Universidade de Pittsburgh demonstra imunidade semelhante com muito menos ingrediente ativo, reduzindo o custo por dose. Subsídios do Departamento de Agricultura dos Estados Unidos financiam projetos de mRNA auto-amplificador contra a Peste Suína Africana e a Peste Suína Clássica, sinalizando apoio oficial às abordagens de próxima geração. Startups também impulsionam a fronteira; o Aptamer Group licenciou adjuvantes de nanoanticorpo para aumentar as respostas em suínos. Coletivamente, o crescente gasto em P&D acelera o lançamento de vacinas mais fáceis de personalizar e mais econômicas de escalar.
Escalada do Consumo Global de Carne Suína e Intensificação dos Mandatos de Biossegurança
A maior demanda por proteína colide com regras de segurança mais rígidas, mantendo o mercado de vacinas para suínos em um caminho de crescimento persistente. A produção dos Estados Unidos deve crescer 1,7% em 2025, mesmo com a síndrome reprodutiva e respiratória suína continuando a drenar USD 1,2 bilhão por ano, confirmando a vacinação como seguro contra a perda de receita. O consumo de carne suína na Tailândia está crescendo 3,91% ao ano, impulsionando gigantes de rações como a Cargill a aumentar a capacidade e levando os produtores a vacinar agressivamente. Os surtos de febre aftosa na Europa forçaram restrições comerciais imediatas, destacando como os eventos de doenças transformam a imunização preventiva em um requisito de conformidade. A reconstrução do rebanho suíno da China pós-Peste Suína Africana reforça ainda mais a ligação entre vacinação e fornecimento estável [2]Departamento de Agricultura dos Estados Unidos, Relatório Anual de Pecuária e Produtos,
apps.fas.usda.gov. À medida que os mercados se liberalizam, os exportadores dependem de produtos compatíveis com DIVA que mantêm as fronteiras abertas, reforçando a demanda.
Plataformas Autógenas/RNA de Resposta Rápida Reduzem o Tempo até a Imunidade
Novas plataformas abordam o problema central da evolução viral que supera o desenvolvimento convencional. A Sequivity da Merck entrega vacinas específicas para a fazenda em 12–16 semanas usando partículas de RNA correspondentes às sequências de patógenos locais. O Departamento de Agricultura dos Estados Unidos aprovou a plataforma para ser combinada com o Microsol Diluvac Forte, estendendo o período de proteção sem acrescentar meses ao prazo de entrega. As regras do Canadá para biológicos autógenos permitem que veterinários solicitem lotes personalizados para ameaças urgentes. Os modelos de mRNA auto-amplificador necessitam de menos material, mas desencadeiam imunidade forte, reduzindo o custo de produção em campanhas de emergência. Os produtores ganham agilidade para vacinar mais cedo e com mais precisão, limitando as perdas durante as semanas críticas iniciais de um surto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Cadeia de Frio e Risco de Reações Adversas | -0.9% | Global, particularmente desafiador em regiões em desenvolvimento | Médio prazo (2-4 anos) |
| Ciclos Longos e Rígidos de Aprovação Regulatória | -0.7% | Global, com intensidade variável por região | Longo prazo (≥ 4 anos) |
| Deriva de Genótipo Viral Superando as Atualizações de Cepa de Vacinas | -0.8% | Global, com maior impacto na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Desvio de Orçamento para Programas de Certificação Livre de Antibióticos | -0.5% | América do Norte e União Europeia principalmente, expandindo-se para fazendas orientadas para exportação globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Cadeia de Frio e Risco de Reações Adversas
A logística controlada por temperatura adiciona despesas consideráveis, particularmente onde as redes elétricas são pouco confiáveis. A pesquisa de liofilização da vacina candidata contra a Peste Suína Africana manteve a potência por 1 ano a 4 °C, mas a adoção está pendente de comprovação mais ampla em campo [3]Nallely Espinoza, A liofilização do candidato a vacina contra a Peste Suína Africana ASFV-G-ΔI177L oferece estabilidade a longo prazo,
Scientific Reports, nature.com. As caixas de frio anticongelantes avaliadas no Nepal resolveram o problema de congelamento, mas tornaram-se mais pesadas e difíceis de transportar em terrenos acidentados. Os estudos de suinocultura inteligente do Vietnã constataram que as despesas com vacinação ficam entre USD 4,7 e 9 por suíno, com refrigeração e manuseio representando uma parcela importante. Os manuais da Organização das Nações Unidas para Alimentação e Agricultura enfatizam que cadeias de frio interrompidas comprometem a eficácia, levando a custos de revacinação e preocupações com responsabilidade. Esses fatores retardam a adoção entre pequenos produtores que operam com margens apertadas, apesar dos claros benefícios no controle de doenças.
Ciclos Longos e Rígidos de Aprovação Regulatória
Dossiês de segurança abrangentes protegem a saúde animal, mas prolongam os prazos e os custos. Os dados de biológicos da Agência de Alimentos e Medicamentos de 2024 mostram caminhos de vários anos desde estudos investigacionais até o licenciamento, um obstáculo que favorece os incumbentes com equipes regulatórias sólidas. O PORCILIS PCV M Hyo ID da Merck obteve aprovação da Agência Europeia de Medicamentos somente após uma revisão estendida abrangendo vários Estados-membros. O piloto de vacinação contra a Peste Suína Africana nas Filipinas exigiu fases conduzidas pelo governo antes de um uso mais amplo, atrasando o lançamento comercial mesmo que os resultados iniciais tenham sido positivos. Para os exportadores, a certificação do Departamento de Agricultura dos Estados Unidos também deve corresponder às regras de cada país importador, acrescentando mais uma camada. As aprovações prolongadas limitam a agilidade necessária para combater ameaças virais de rápida evolução e elevam o limite de capital para startups que visam o mercado de vacinas para suínos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Plataformas Recombinantes Impulsionam a InovaçãoEm 2025, as vacinas inativadas conquistaram 46,12% da participação no mercado de vacinas para suínos graças a décadas de sucesso em campo e produção direta. As linhas recombinantes registram a CAGR mais rápida de 5,88% até 2031, pois os compradores valorizam as características DIVA que mantêm os canais comerciais abertos. As opções atenuadas vivas permanecem em uso para imunidade celular robusta, embora as regras de segurança limitem os volumes em fazendas de alta densidade. As ferramentas recombinantes também facilitam as atualizações quando os genótipos virais se distanciam dos painéis de cepas atuais. O tamanho do mercado de vacinas para suínos para produtos recombinantes está posicionado para acelerar à medida que os reguladores ganham experiência com aprovações de plataformas.
A onda de mRNA sublinha essa inclinação em direção à precisão. As partículas de RNA da Sequivity, prontas em 12–16 semanas, contrastam fortemente com os cronogramas de cultura de antígenos clássicos. Os protótipos de mRNA da proteína spike do vírus da diarreia epidêmica porcina já desencadeiam respostas mais fortes do que os controles inativados. Enquanto isso, ideias baseadas em oral e nanoanticorpo ampliam o segmento "Outros" ao abordar a facilidade de uso e a imunidade mucosa mais forte. Em conjunto, essas mudanças indicam que as vendas futuras rastrearão a rapidez com que cada fornecedor pode atualizar antígenos enquanto mantém os preços dentro dos orçamentos dos produtores.


Por Tipo de Doença:
Dominância da Peste Suína Clássica Enfrenta Desafio da InfluenzaAs vacinas contra a peste suína clássica contribuíram com 39,60% da receita de 2025, pois a doença acarreta pesadas penalidades comerciais e de mortalidade. A FlagT4G atenuada viva mostra como a eficácia pode coexistir com marcadores DIVA, apoiando campanhas de erradicação e testes de verificação. As formulações contra a influenza suína crescem a uma CAGR de 5,84% porque os riscos zoonóticos e a rápida deriva viral impulsionam atualizações regulares. Estudos na China associam a pressão da vacinação a uma evolução mais rápida do H1N1, provando que a vigilância constante e a reformulação são essenciais.
Os produtos contra o parvovírus suíno geram retornos estáveis ao proteger o tamanho das ninhadas, enquanto as vacinas contra o circovírus migram para combinações bivalentes que cobrem as variantes do vírus da circovirose suína 2 e vírus da circovirose suína 3. Os grupos de pesquisa aceleram os candidatos contra a Peste Suína Africana agora que os ensaios em fazendas podem replicar a infecção natural. O setor de vacinas para suínos espera mais plataformas específicas para doenças que adaptem a imunidade sem comprometer o diagnóstico.
Por Via de Administração:
Dominância Injetável Encontra Inovação IntranasalA administração injetável representou 75,72% das vendas de 2025, refletindo a familiaridade dos veterinários e a dosagem precisa. Os produtos intradérmicos, como o PORCILIS PCV M Hyo ID, reduzem o volume de agulha e o estresse, mas mantêm o modelo central de injeção. O tamanho do mercado de vacinas para suínos para as vias intranasais está crescendo numa trajetória de 5,95% à medida que os produtores buscam menor mão de obra e defesa mucosa mais forte. Os ensaios intranasais vetorizados por influenza mostram proteção no ponto de entrada do patógeno.
Sprays orais e carreadores à base de ração atendem programas de nicho de leitões em massa, mas os desafios de estabilidade limitam sua expansão. Os dispositivos de jato sem agulha reduzem o risco de lesões e aumentam o rendimento. À medida que o monitoramento por inteligência artificial se torna comum, as fazendas podem combinar pontuações respiratórias precisas com reforços intranasais, aumentando a probabilidade de que as rotas alternativas corroam a dominância injetável.
Análise Geográfica
Mercado de Vacinas para Suínos na América do Norte
A América do Norte gerou 38,02% da receita de 2025, sustentada por rigorosas medidas de biossegurança e produtores bem financiados dispostos a pagar por soluções autógenas e de RNA. Planos federais como o Plano de Melhoria da Saúde Suína formalizam a rastreabilidade e a conformidade vacinal. O banco de vacinas canadense no valor de 57,5 milhões de USD para febre aftosa sinaliza investimento público em resposta rápida. O tamanho do mercado de vacinas para suínos na América do Norte também é impulsionado por uma robusta cadeia de frio e uma densa rede de serviços veterinários que garante a adoção.
Mercado de Vacinas para Suínos na Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais acelerado de 6,12% à medida que a região reconstitui seus estoques após a PSA. A recomposição do rebanho na China comprova que a vacinação coordenada, a melhoria genética e instalações modernas estabilizam o fornecimento. As Filipinas conduzem vacinação supervisionada contra a PSA utilizando um candidato desenvolvido no Vietnã, testando a eficácia em condições de campo. O avanço da agricultura inteligente no Vietnã precifica a vacinação entre 4,7 e 9 USD por suíno e demonstra disposição para pagar quando os ganhos de produtividade são evidentes. O crescente apetite por carne suína na Tailândia amplifica o impulso.
Mercado de Vacinas para Suínos na EMEA e América do Sul
Europa, Oriente Médio e África, e América do Sul oferecem perspectivas variadas. Os casos de febre aftosa na Europa em 2024 forçaram pedidos emergenciais de vacinas que protegeram as licenças de exportação. O rigoroso processo de aprovação do bloco desacelera a entrada de novos participantes, mas fortalece a confiança dos usuários finais, sustentando uma demanda estável por produtos recombinantes premium. Os mercados do Oriente Médio e da África enfrentam lacunas na cadeia de frio, abrindo espaço para formulações termoestáveis. Os exportadores da América do Sul adotam vacinas DIVA para garantir acesso ao mercado, ampliando o volume e elevando o padrão de conformidade entre os concorrentes domésticos.

Panorama regulatório
A regulamentação de vacinas suínas continua a se tornar mais rigorosa em torno de requisitos harmonizados de qualidade, segurança e rastreabilidade, com padrões globais moldando cada vez mais a autorização nacional e as regras de comércio. Em maio de 2025, a Organização Mundial da Saúde Animal (WOAH) adotou seus primeiros padrões internacionais para vacinas contra a peste suína africana (PSA) (Capítulo 3.9.1 do Manual Terrestre). Esse é agora um ponto de referência para como os países avaliam produtos que afetam a movimentação transfronteiriça de suínos e carne suína sob os marcos SPS.
Na Europa, a EMA continua sendo um guardião fundamental para produtos biológicos veterinários sob o marco de medicamentos veterinários da UE. Em 2025, a agência destacou um nível recorde de atividade, incluindo 30 medicamentos veterinários recomendados para autorização de comercialização, entre eles 16 vacinas. A Comissão Europeia também atualizou as regras de uso relacionadas ao controle de doenças por meio do Regulamento Delegado (UE) 2026/1073 da Comissão, enquanto a WOAH expandiu a governança de vacinas contra a PSA em maio de 2026 com orientações para avaliação em campo e monitoramento pós-vacinação. Isso desloca a conformidade das análises apenas de dossiês para desempenho comprovado no mundo real e prontidão para vigilância.
Cenário Competitivo
O mercado de vacinas para suínos apresenta concentração moderada. Zoetis, Merck Animal Health e Boehringer Ingelheim ancoram o nível superior com portfólios amplos e distribuição global. Zoetis comercializa mais de 300 produtos de saúde animal e mantém suporte técnico aprofundado, o que protege a participação mesmo com o surgimento de concorrentes de nicho. Merck alavanca a Sequivity para atender necessidades de precisão e está escalando a produção por meio de uma expansão no Kansas de USD 895 milhões. O programa Dynamic Pig Health da Boehringer integra dez vacinas FLEX com marcas de saúde intestinal para cobrir ameaças respiratórias e entéricas em um único protocolo.
Empresas de nível médio ampliam suas capacidades por meio de aquisições. Phibro gastou USD 350 milhões nos ativos de aditivos alimentares medicamentosos da Zoetis, combinando linhas de nutrição e vacinas para criar soluções de saúde em pacotes. Os especialistas em tecnologia concentram-se em avanços estreitos: startups de mRNA iteram imunógenos em semanas, inovadores em adjuvantes fornecem reforços de nanoanticorpos, e empresas de software transformam dados de sensores em alertas de timing de vacinação. Os incumbentes maiores respondem formando parcerias de pesquisa ou adquirindo essas competências de nicho diretamente.
A competição agora depende de cinco alavancas: velocidade da plataforma, agilidade na atualização de cepas, simplicidade da cadeia de frio, cobertura respiratória-entérica combinada e integração digital. As empresas que alinham todos os cinco exercem poder de precificação, enquanto as retardatárias enfrentam comoditização nos produtos inativados básicos. O mercado de vacinas para suínos continua a recompensar economias de escala juntamente com ciência diferenciada.
Líderes do Setor de Vacinas para Suínos
Merck & Co., Inc.
Elanco
Boehringer Ingelheim International GmbH
Zoetis Inc.
Ceva Sante Animale
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vacinas para Suínos
- Merck Animal Health (MSD)
- Zoetis
- Boehringer Ingelheim
- Ceva
- Elanco
- Hipra
- Phibro Animal Health
- Virbac
- Vaxxinova
- Biogenesis Bago
- KM Biologics
- Indian Immunologicals
- Huvepharma
- IDT Biologika
- Newport Labs (Boehringer)
- Epitopix
- Ouro Fino Saude Animal
- Jinyu Bio-technology
- CAHIC (China Animal Husbandry)
- Ringpu (Ringpu Biotech)

Oportunidades de mercado e perspectivas futuras
As necessidades de prevenção específicas para a PSA e sensíveis ao comércio estão criando espaço em branco para vacinas que combinam monitoramento utilizável em campo com padrões reconhecidos internacionalmente. Os padrões de vacinas contra a PSA de 2025 da WOAH e sua orientação de maio de 2026 sobre avaliação em campo e monitoramento pós-vacinação ajudam os países a estruturar programas nacionais, e oferecem aos fornecedores uma base mais clara para planejar produtos e pacotes de dados que apoiem controles de movimentação e continuidade das exportações. Esse marco sustenta a demanda por soluções alinhadas ao DIVA e favoráveis à vigilância.
Em 2026, as ações comerciais mostram a construção de portfólio em torno de indicações suínas diferenciadas e fornecimento transfronteiriço. Em junho de 2026, a Ceva Animal Health adquiriu a Aquilón CyL S.L., agregando o controle da única vacina comercial da Europa contra a disenteria suína (Brachyspira hyodysenteriae) e reforçando o valor estratégico de indicações bacterianas restritas e de alto impacto junto aos portfólios virais. Na Coreia do Sul, as aprovações de itens de exportação da APQA e a subsequente permissão de exportação para vacinas contra a PSA, incluindo Suishot ASF-X e PROVAC ASF, oferecem uma via concreta para fabricantes atenderem destinos afetados pela PSA, como Vietnã e Filipinas. Ações regulatórias de manutenção na UE também continuam, incluindo a alteração da autorização de comercialização de abril de 2026 para o Suvaxyn PRRS MLV da Zoetis, que reflete o gerenciamento contínuo do ciclo de vida para vacinas respiratórias e reprodutivas essenciais. A oportunidade tecnológica permanece ligada a atualizações mais rápidas de cepas e simplicidade operacional, junto com o foco contínuo do setor em abordagens de plataforma (RNA/DNA e entrega por LNP em estudos suínos publicados em 2026) e produtos combinados prontos para uso que reduzem as etapas de manuseio na fazenda.
Recent Industry Developments in Mercado de Vacinas para Suínos
- Junho de 2026: a Ceva Animal Health adquiriu a empresa de biotecnologia espanhola Aquilón CyL S.L., agregando o controle da única vacina comercial da Europa contra a disenteria suína, direcionada à Brachyspira hyodysenteriae. A aquisição expande o portfólio suíno da Ceva para uma indicação bacteriana entérica de alta consequência e fortalece seu posicionamento na Europa, onde produtos diferenciados podem apoiar a inclusão em protocolos.
- Dezembro de 2025: a Merck Animal Health anunciou a disponibilidade comercial da CIRCUMVENT CL, uma vacina pronta para uso destinada a suínos com três semanas de idade ou mais contra os tipos 2a e 2d do Circovírus Suíno e Lawsonia intracellularis. O formato pronto para uso reduz as etapas de mistura na fazenda, apoiando fluxos de vacinação mais rápidos e padronizados em sistemas de produção de grande escala.
- Março de 2024: a Merck Animal Health recebeu licenciamento do USDA para o SEQUIVITY com adjuvante Microsol Diluvac Forte como vacina sujeita a prescrição para uso em marrãs e porcas. A aprovação reforçou a base regulatória da tecnologia de partículas de RNA em suínos, apoiando abordagens de vacinação personalizadas, elaboradas em torno de sequências específicas do rebanho e das necessidades do programa.


Mercado de Vacinas para Suínos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita obtida com vacinas usadas para prevenir e controlar doenças infecciosas em suínos, contabilizada no ponto de venda para canais veterinários e usuários agrícolas nas principais regiões produtoras de suínos.
Exclusões de escopo: excluímos terapêuticos suínos (antibióticos e antiparasitários), diagnósticos, aditivos alimentares e serviços de vacinação faturados separadamente das vendas de produtos vacinais.
Visão geral da segmentação
- Por Produto
- Vacinas Inativadas
- Vacinas Vivas Atenuadas
- Vacinas Recombinantes
- Outros
- Por Tipo de Doença
- Peste Suína Clássica (PSC)
- Parvovírus Suíno
- Influenza Suína
- Circovírus Suíno (PCV)
- Outros
- Por Via de Administração
- Injetáveis
- Intranasal
- Oral
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento das populações suínas e da economia da produção para entender onde a demanda por vacinas pode realisticamente se situar. Analisamos conjuntos de dados públicos como FAOSTAT, atualizações de saúde animal da WOAH, publicações de serviços pecuários e veterinários do USDA e estatísticas agrícolas do Eurostat, além de literatura científica aberta sobre epidemiologia de doenças suínas e programas de vacinação.
Para conectar esses sinais de demanda à receita, recorremos a fontes acessíveis, como orientações de autoridades nacionais de saúde animal, informações regulatórias e de rótulos de vacinas, e códigos de comércio de importação ou exportação onde utilizados para produtos biológicos veterinários. Também consultamos registros de empresas e apresentações a investidores para verificar a exposição ao portfólio suíno, e uma assinatura paga focada em dados financeiros e notícias de empresas ajudou a acompanhar lançamentos, recalls e mudanças de produção. Essas fontes documentais são apenas ilustrativas, e utilizamos muitas outras referências públicas e pagas para coletar, verificar e esclarecer os pontos de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar como fazendas e veterinários escolhem vacinas com base no risco de doença, na faixa de idade dos suínos e na via de administração, e depois como o preço varia por região e formato de produto. Entrevistamos uma combinação de fabricantes de vacinas, distribuidores, grandes produtores integrados, veterinários suínos e especialistas acadêmicos ou de laboratório na Ásia-Pacífico, EMEA e Américas para preencher lacunas deixadas por dados publicados e testar nossas principais premissas antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | Ásia-Pacífico: 47% |
| Nível médio: 52% | Líderes funcionais/de unidade: 39% | EMEA: 31% |
| Players menores: 15% | Gerentes: 49% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento utilizou uma abordagem top-down e bottom-up, na qual o inventário e a produção suína por região são convertidos em um universo de vacinação endereçável usando incidência de doenças, intensidade de programas e taxas de cobertura, que são então traduzidos em valor usando esquemas de dosagem típicos e preços médios de venda por tipo de vacina e via de administração. Os totais foram verificados com aproximações bottom-up seletivas, como a consolidação de receitas amostradas de fornecedores quando divulgadas, verificações de canais de distribuição e cálculos de volume vezes preço médio de venda para algumas áreas de doenças de alto uso, sendo então ajustados quando as duas visões não coincidiam.
As principais entradas do modelo incluíram população suína por país e região, participação da produção comercial versus de subsistência, prevalência e ritmo de surtos das doenças suínas comuns, frequência de dosagem por estágio de produção, mix de via de administração (injetável versus oral ou intranasal), e progressão de preços por plataforma de vacina (inativada, viva atenuada e recombinante). Quando os dados locais eram escassos, as lacunas foram tratadas aplicando taxas de adoção proxy de países produtores de suínos comparáveis e, em seguida, validando esses proxies com o retorno das entrevistas.
Para a previsão, foi utilizada análise de cenários para que as perspectivas possam refletir mudanças na reconstituição do rebanho após eventos de doença, alterações na biossegurança e na conformidade de vacinação, e interrupções regulatórias ou de fornecimento. As variáveis foram projetadas usando padrões históricos recentes e expectativas de especialistas, e os cenários foram então reconciliados em um único caso-base para a série final.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, incluindo a comparação do gasto implícito por cabeça com indicadores de produção independentes e a revisão de se as divisões regionais correspondem à concentração conhecida de produção suína. Discrepâncias, mudanças abruptas e saltos de preço ou volume foram investigados, e conversas de acompanhamento foram acionadas quando uma premissa-chave não podia ser sustentada com pelo menos dois sinais de apoio.
Antes da aprovação final, o modelo e o relatório passam por revisão analítica em múltiplas etapas para que a lógica, as unidades e o tratamento monetário permaneçam consistentes desde as construções em nível de país até os totais globais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes surtos, novas aprovações ou restrições de fabricação. Imediatamente antes da entrega, realizamos uma última rodada de atualização para refletir os lançamentos públicos mais recentes e as contribuições confirmadas de especialistas.
Tamanho do mercado de vacinas suínas da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para vacinas suínas frequentemente não coincidem porque o escopo contabilizado e a forma como os volumes são traduzidos em receita podem diferir, mesmo quando as mesmas áreas de doença são discutidas. Também observamos lacunas devido à escolha do ano-base, ao momento cambial e a se a estimativa é construída a partir de sinais de população animal ou de um conjunto mais restrito de vendas reportadas.
A principal lacuna vem de se a estimativa inclui apenas as receitas de produtos vacinais preventivos usados em suínos, ou se itens adjacentes de saúde animal são incorporados para tornar o total maior, e depois como as oscilações de demanda impulsionadas por doenças são tratadas de ano a ano. Algumas fontes assumem uma adoção de vacinas estável e uniforme e uma curva de preços simples, enquanto a Mordor Intelligence vincula a intensidade de dosagem e os preços médios de venda à via de administração, ao mix de plataformas de vacina e aos padrões de reconstituição do rebanho pós-surto, que foram validados por meio de discussões primárias.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,90 bilhão de USD (2026) | |
| Editora Comercial A | 1,53 bilhão de USD (2024) | Utiliza um ano-base anterior e uma abordagem baseada no consumo do fabricante, e não mostra claramente como os esquemas de dosagem e o mix de vias são convertidos em valor entre regiões. |
| Mídia do Setor B | 1,60 bilhão de USD (2022) | Aplica uma projeção de longo alcance com premissas amplas sobre adoção e precificação, e a descrição do escopo é de alto nível, o que dificulta separar a receita exclusiva de vacinas de itens de saúde animal próximos. |
Em conjunto, a dispersão reflete principalmente diferenças no que é contabilizado como receita de vacinas suínas, além de como a adoção e a precificação são atualizadas quando a pressão de doenças e o tamanho do rebanho mudam. Ao manter o modelo ancorado em indicadores mensuráveis de rebanho e doença, e depois cruzar essas informações com o retorno dos canais, nossa estimativa permanece rastreável a insumos claros que podem ser revisitados conforme as condições de mercado evoluem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de vacinas para suínos?
O mercado está em USD 1,9 bilhão em 2026 e deve crescer de forma constante para USD 2,43 bilhões até 2031.
Qual região lidera a receita de vacinas para suínos atualmente?
A América do Norte detém 38,02% da receita global devido à infraestrutura veterinária avançada e às rígidas regras de biossegurança.
Qual segmento de produto está crescendo mais rapidamente?
As vacinas recombinantes registram a CAGR mais elevada de 5,88% até 2031, à medida que os produtores adotam plataformas mais seguras e compatíveis com DIVA.
Por que as vacinas intranasais estão ganhando atenção?
Elas estimulam a imunidade respiratória local, reduzem o tempo de mão de obra e estão previstas para expandir a uma CAGR de 5,95% ao longo de 2026–2031.
Quais são as principais restrições que afetam o crescimento do mercado?
Os altos custos de cadeia de frio em regiões em desenvolvimento e as longas aprovações regulatórias juntas reduzem aproximadamente 1,6 ponto percentual do potencial de CAGR.
Como as plataformas de RNA de resposta rápida estão mudando o cenário?
Tecnologias como a Sequivity reduzem os ciclos de personalização de vacinas para 12–16 semanas, permitindo uma contenção mais rápida de novas cepas virais.
Página atualizada pela última vez em:



