
Tamanho e Participação do Mercado de Sistemas Subsea
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 19.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.85 % |
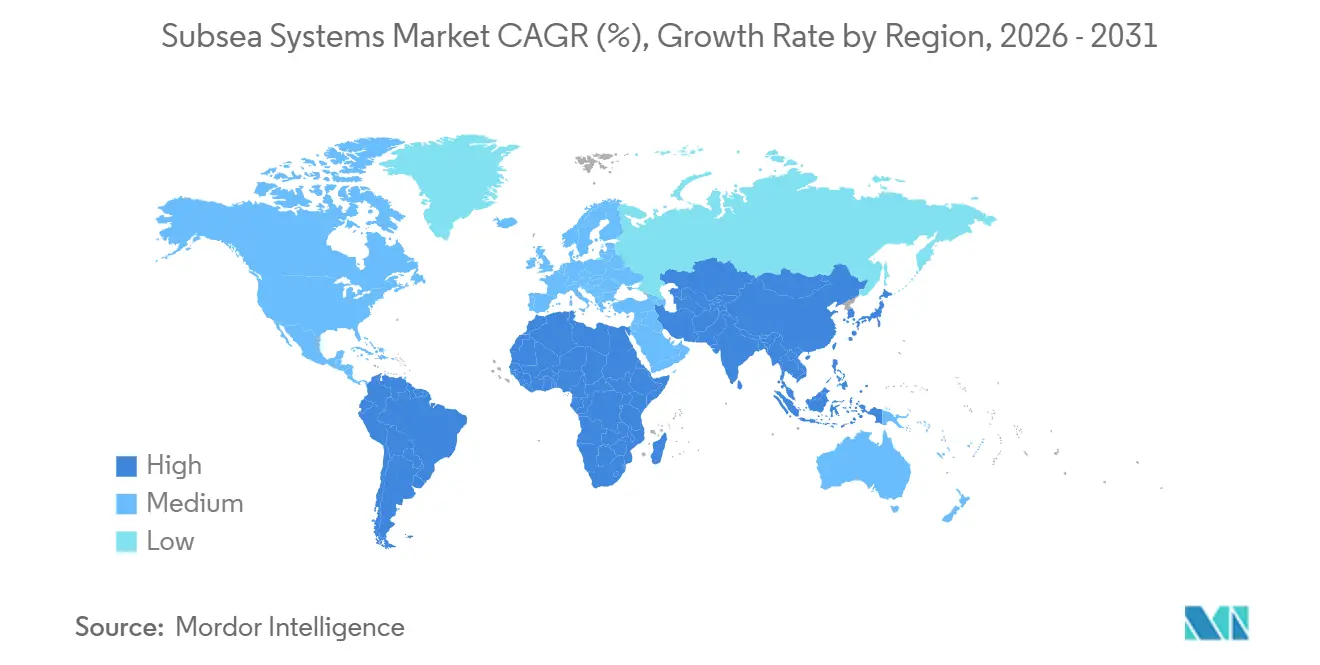
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
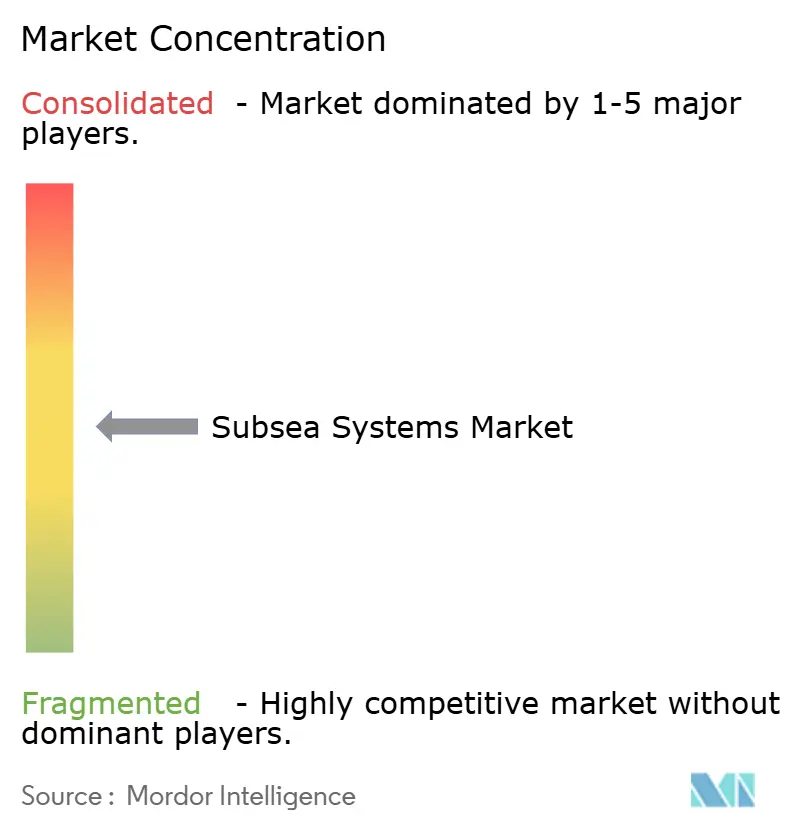
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Subsea por Mordor Intelligence
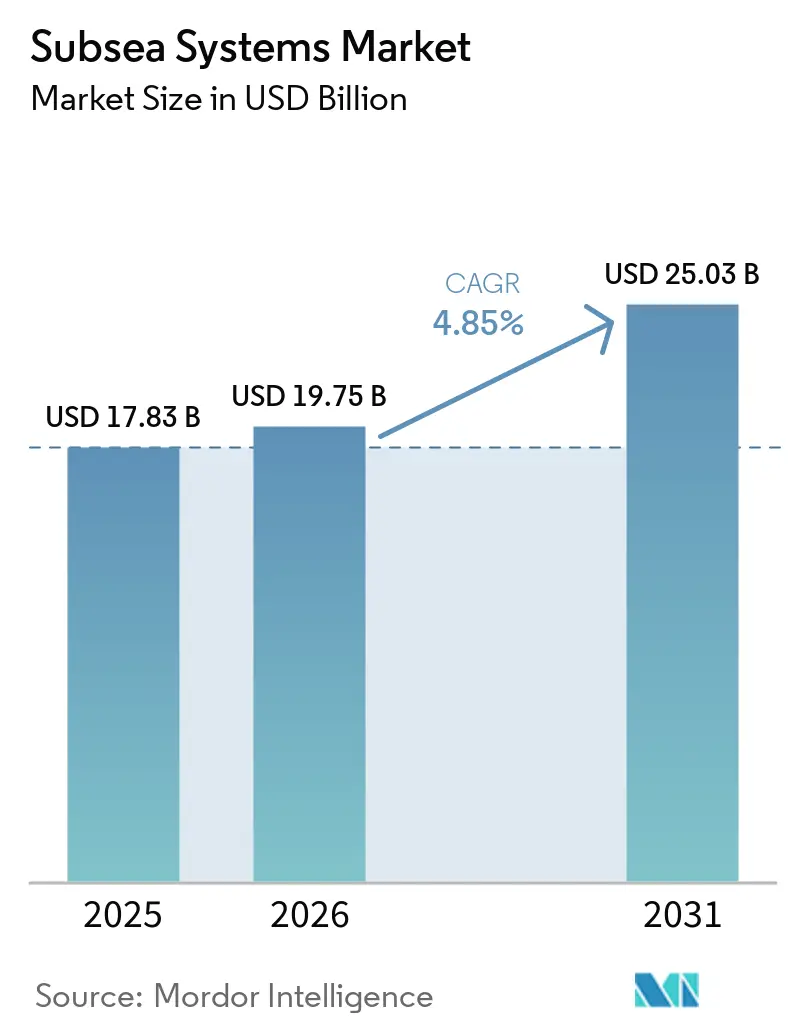
O tamanho do Mercado de Sistemas Subsea está projetado para expandir de USD 17,83 bilhões em 2025 e USD 19,75 bilhões em 2026 para USD 25,03 bilhões até 2031, registrando uma CAGR de 4,85% entre 2026 e 2031.
Os operadores estão direcionando capital para tie-backs de baixo custo que conectam novos poços a embarcações flutuantes de produção, armazenamento e descarregamento existentes, reduzindo os custos unitários em até 40% em bacias de águas profundas.[1] Um salto de 23% nas sanções de projetos em águas profundas durante 2025, combinado com avanços no processamento subsea que reduzem os preços de equilíbrio abaixo de USD 40 por barril, está ampliando a margem de investimento.[2] O crescimento é mais forte em campos de águas ultraprofundas, equipamentos de alta pressão de nicho e tecnologias digitais que reduzem os gastos com inspeção, manutenção e reparo. A diferenciação competitiva gira em torno de modelos integrados de engenharia-aquisição-construção-instalação (EPCI), hardware modular padronizado e movimentos antecipados em infraestrutura subsea de captura de carbono e energia eólica offshore. A escassez na cadeia de suprimentos de ligas de titânio e semicondutores e mudanças de política, como a moratória de arrendamento do Golfo do México em 2024, moderam o impulso, mas as perspectivas de médio prazo permanecem positivas.
Principais Conclusões do Relatório
- Por tipo de sistema, os sistemas de produção subsea detinham 66,1% da participação do mercado de sistemas subsea em 2025, enquanto os sistemas de processamento subsea têm previsão de expansão a uma CAGR de 5,8% até 2031.
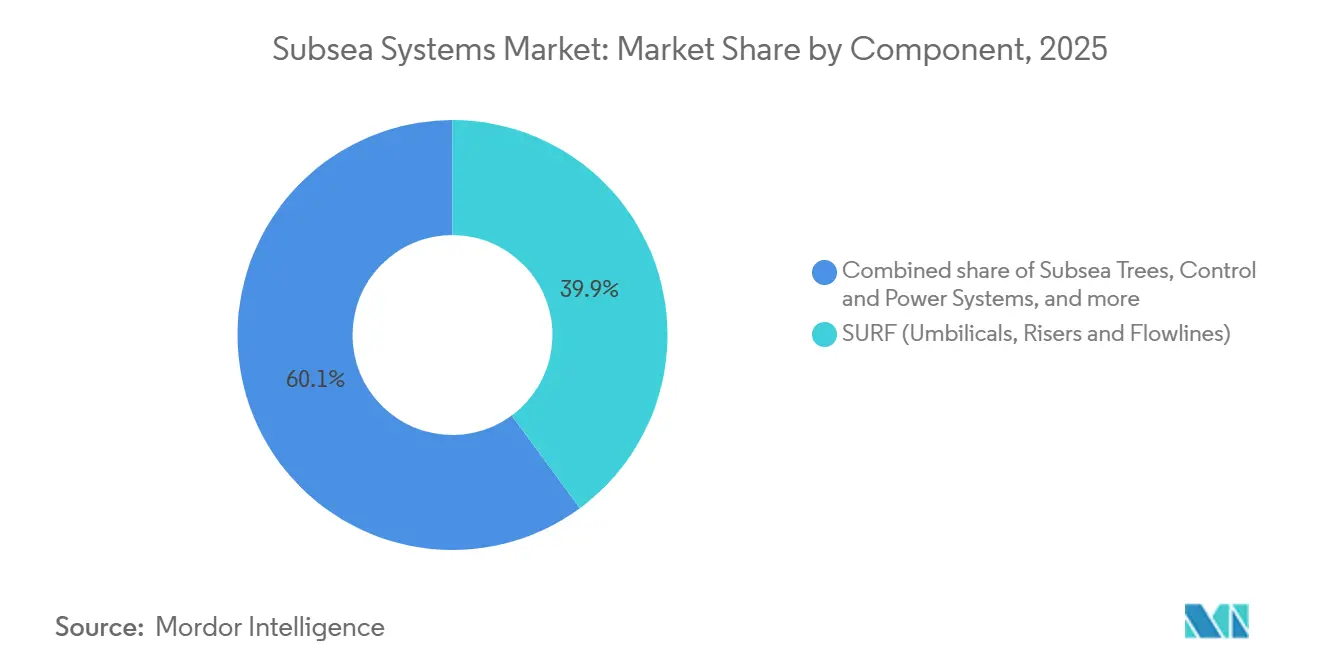
- Por componente, o SURF capturou 39,9% do tamanho do mercado de sistemas subsea em 2025 e está projetado para crescer a uma CAGR de 6,5% até 2031.
- Por profundidade da água, os projetos em águas rasas representaram 61,5% da participação do mercado de sistemas subsea em 2025; as águas ultraprofundas estão avançando a uma CAGR de 7,7% até 2031.
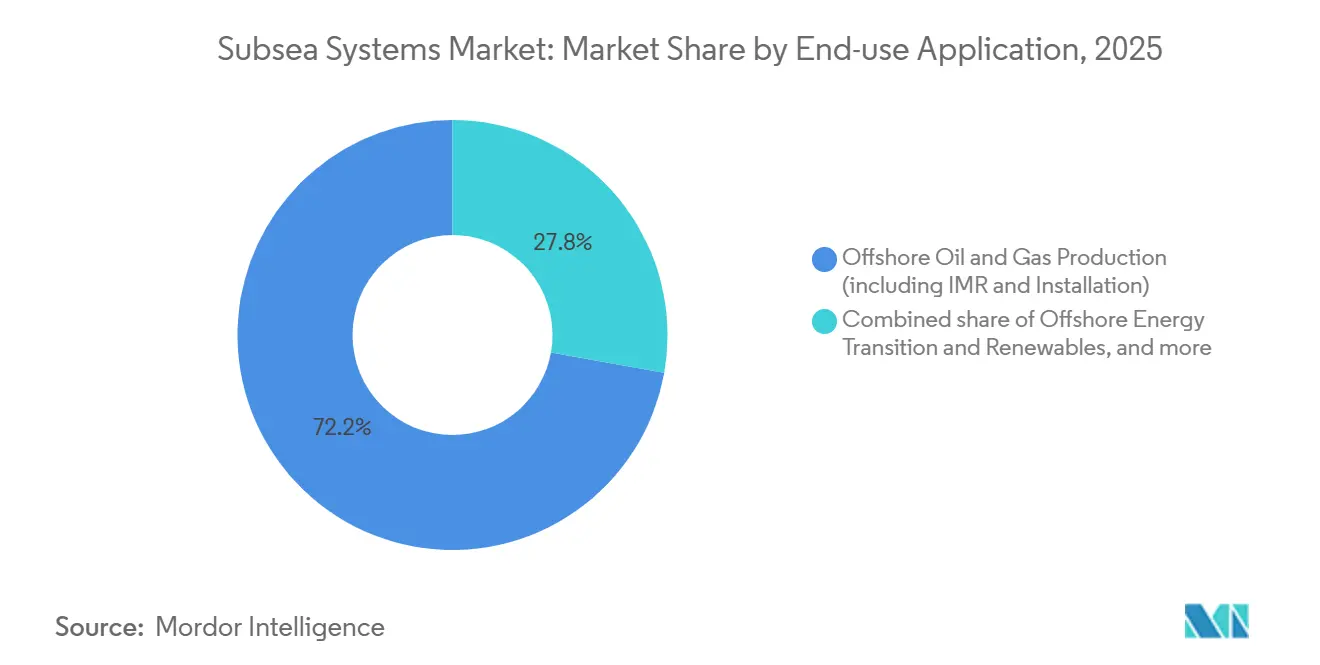
- Por aplicação de uso final, a produção de petróleo e gás offshore dominou com 72,2% de participação na receita em 2025, enquanto a transição energética offshore e as energias renováveis estão definidas para expandir a uma CAGR de 14,2% até 2031.
- Por geografia, a América do Norte liderou com 34,7% de participação no mercado de sistemas subsea em 2025, enquanto a Ásia-Pacífico está projetada para registrar uma CAGR de 11,9% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Melhoria da economia dos projetos via tie-backs de FPSO | +1.2% | Brasil, Guiana, África Ocidental | Médio prazo (2-4 anos) |
| Aumento nas sanções de campos em águas profundas e ultraprofundas | +1.5% | América do Sul, Golfo do México, África Ocidental | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos em equipamentos de ampliação e alta pressão | +0.9% | Mar do Norte, Golfo do México, Brasil | Longo prazo (≥ 4 anos) |
| Tendência de alta em extensão de vida de campos maduros e gastos com IMR | +0.7% | Mar do Norte, Golfo do México | Médio prazo (2-4 anos) |
| Adoção antecipada de infraestrutura subsea de injeção de CO₂ | +0.4% | Noruega, Reino Unido, Austrália | Longo prazo (≥ 4 anos) |
| Manutenção preditiva baseada em gêmeo digital e IA | +0.3% | Noruega, Reino Unido, Golfo do México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Melhoria da Economia dos Projetos via Tie-Backs de FPSO
A eliminação de plataformas fixas e dutos de exportação em profundidades de água superiores a 1.000 m reduz os gastos iniciais em até 45%.[3] O campo de Búzios conecta 24 poços a quatro FPSOs por meio de uma rede de 180 km e opera com um preço de equilíbrio de USD 35 por barril, em comparação com USD 55 para layouts de plataformas fixas. Modelos de poço replicáveis no projeto Yellowtail da ExxonMobil reduziram as horas de engenharia em 40% e permitiram investimento faseado alinhado ao desempenho comprovado do reservatório.[4] A modularidade do FPSO Caminho da Azule Energy suporta futuros tie-ins de poços sem alterações na superestrutura, justificando um prêmio de 15% no custo inicial do equipamento.
Aumento nas Sanções de Campos em Águas Profundas e Ultraprofundas
Quarenta e sete projetos atingiram a decisão final de investimento em 2025, acima de trinta e oito em 2024. A Petrobras planeja 180 novos poços e 12 FPSOs em seus ativos de pré-sal para manter uma produção de 2,3 milhões de b/d até 2030. O Bloco Stabroek da Guiana adicionou três aprovações exigindo setenta e duas árvores e 420 km de linhas de fluxo em 1.600 m de água. As fases de Kaminho e Greater Tortue Ahmeyim na África Ocidental integram compressão subsea para aumentar a recuperação em 18% em reservatórios em maturação. O Anchor da Chevron, o campo de 20.000 psi mais profundo do mundo, validou um design que desbloqueia quatro bilhões de barris em perspectivas similares no Golfo do México.
Avanços Tecnológicos em Equipamentos de Ampliação e Alta Pressão
Quatorze estações de compressão subsea instaladas pela divisão OneSubsea da SLB haviam adicionado 1,2 bilhão de barris de reservas recuperáveis até 2025. A Baker Hughes aumentou a vazão de Ormen Lange em 280 MMcf/d, adiando uma expansão de superestrutura de USD 1,8 bilhão. A árvore de 20.000 psi da Aker Solutions reduz a área de cabeça de poço em 30% e suporta instalações em viagem única, economizando cinco dias de embarcação por poço. A separação de água de fundo de poço da TechnipFMC reduziu a carga da superestrutura em 40% em Mero, diminuindo o tamanho e o custo do FPSO.
Tendência de Alta em Extensão de Vida de Campos Maduros e Gastos com IMR
O trabalho de IMR e de campos maduros agora captura 38% do capital subsea em bacias maduras. A Equinor investiu USD 1,1 bilhão em Gullfaks para substituir vinte e duas árvores e linhas de fluxo resistentes à corrosão, adicionando 150 milhões de barris de reservas. A Oceaneering registrou um aumento de 34% nos contratos de IMR em 2025, utilizando ROVs que reduzem a dependência de mergulhadores. Os tie-ins custam USD 8-12 milhões por poço com um retorno de 18 meses com o petróleo acima de USD 60. Os gêmeos digitais na Aker BP reduziram o tempo de inatividade não planejado em 22% e estenderam os intervalos de inspeção para cinco anos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições e moratórias de perfuração offshore | -0.8% | Estados Unidos, partes da Europa | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do petróleo | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Gargalos na cadeia de suprimentos de ligas e eletrônicos | -0.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de talentos em força de trabalho de ROV e robótica | -0.3% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições e Moratórias de Perfuração Offshore
A moratória dos EUA de 2024 retirou 12 milhões de acres, eliminando a demanda em áreas que antes produziam 18% da produção offshore doméstica. O plano da Dinamarca de suspender novas licenças no Mar do Norte até 2050 paralisou USD 3,2 bilhões em projetos subsea. Um imposto sobre lucros extraordinários de 78% no Reino Unido dissuadiu quatro desenvolvimentos que necessitavam de quarenta e oito árvores. O capital está sendo redirecionado para o Brasil, Guiana e Oriente Médio, que capturaram 64% dos gastos subsea em 2025. Ciclos de investimento mais curtos favorecem tie-backs pequenos, reduzindo a intensidade de equipamentos por campo.
Gargalos na Cadeia de Suprimentos de Ligas Especiais e Eletrônicos
A escassez de esponja de Titânio Grau 5 elevou os prazos de entrega para 18 meses em 2025. O Japão e a Rússia fornecem 62% da produção, levando à requalificação com custos 25-30% mais altos. A proibição de exportação de minério de níquel da Indonésia reduziu o níquel refinado global em 8%. Chips lógicos avançados para módulos de controle subsea enfrentam atrasos de 14 meses sob restrições de exportação, levando alguns operadores a reverter para sistemas hidráulicos que oferecem 15% menos largura de banda de dados. A AIE projeta uma intensidade mineral 35% maior até 2030, amplificando o risco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema:
O Processamento Avança à Medida que a Produção AmadureceOs sistemas de processamento subsea devem se expandir a uma CAGR de 5,8% até 2031, superando o mercado geral de sistemas subsea. A compressão Åsgard da Equinor adicionou 306 milhões de boe de reservas em 2024. Os módulos de ampliação da Baker Hughes em Ormen Lange aumentaram a exportação em 280 MMcf/d sem alterações na superestrutura. A demanda por suporte e intervenção subsea está crescendo 4,2% ao ano à medida que os contratos de IMR aumentam no Mar do Norte e no Golfo do México. As interfaces padronizadas API 17G e ISO 13628 agora reduzem os prazos de fabricação em 20%.
A dominância contínua dos sistemas de produção reflete a participação de 66,1% no mercado de sistemas subsea registrada em 2025, mas o crescimento modera à medida que as aprovações de campos novos atingem um platô. Os pacotes EPCI integrados reduzem os cronogramas de entrega, mas a saturação em árvores convencionais redireciona o orçamento para compressão, ampliação e atualizações de controle digital. Em bacias maduras, as intervenções de retrofit sustentam um fluxo de pedidos estável para sistemas de workover.
Por Componente:
O SURF Domina em Meio ao Alongamento dos Tie-BacksO SURF capturou 39,9% do tamanho do mercado de sistemas subsea em 2025 e crescerá a um CAGR de 6,5% à medida que os tie-backs se estendem além de 150 km na Bacia Orange da Namíbia. Os risers de onda preguiçosa de aço em Mero reduziram o tempo de instalação em 40%. Os umbilicais eletro-hidráulicos híbridos com sensoriamento por fibra óptica detectam anomalias térmicas 72 horas antes do que os manômetros de pressão. As árvores subsea detêm 18,2% de participação, com projetos de 20.000 psi viabilizando campos profundos de alta pressão.
Os sistemas de controle e energia, incluindo sistemas de controle subsea, estão migrando para arquiteturas totalmente elétricas que reduzem o peso dos umbilicais em 40% e dobram os intervalos de manutenção. O acionador de velocidade variável subsea da ABB em Johan Sverdrup alimenta as bombas diretamente por meio de um link de 8 MW, eliminando as unidades hidráulicas. Manifolds, bombas e módulos de boosting representam 17,3% de participação, com o boosting crescendo 7,1% ao ano à medida que os programas de recuperação melhorada se expandem.


Por Profundidade da Água:
Águas Ultraprofundas Aceleram Apesar da Dominância das Águas RasasOs ativos em águas rasas ainda representavam 61,5% da participação no mercado de sistemas subsea em 2025, beneficiando-se de tie-backs de campos maduros que custam USD 8-12 milhões por poço. Os projetos em águas ultraprofundas no Brasil, Guiana e novos campos da África Ocidental suportam uma CAGR de 7,7%, impulsionada pela concentração de recursos e hardware avançado de 20.000 psi. O Big Foot da Chevron utiliza designs de árvores comprovados em águas rasas adaptados para pressões ultraprofundas, demonstrando a transferência de tecnologia entre profundidades.
As águas profundas (500-1.500 m) detinham uma participação de 23,8%, com a Ikike da TotalEnergies instalando dezoito árvores entre 1.200 m e 1.400 m. Os sistemas modulares padronizados sob o Subsea 2.0 da TechnipFMC reduzem os custos em 30%, estreitando a diferença econômica entre as classes de profundidade.
Por Aplicação de Uso Final:
A Transição Energética Perturba a Hegemonia do Petróleo e GásA produção de petróleo e gás offshore assegurou 72,2% da participação no mercado de sistemas subsea em 2025. A disciplina de capital concentra-se em ativos de pré-sal de alta especificação, como o plano de USD 64 bilhões da Petrobras até 2029. O incremento Marjan da Saudi Aramco adiciona trinta e seis poços em 90 m de água, destacando as vantagens de custo em regiões de baixa tributação.
A transição energética offshore e as energias renováveis avançam a uma CAGR de 14,2%. Os projetos de CCS Northern Lights e Bifrost reutilizam a infraestrutura subsea existente, reduzindo os custos de capital em mais da metade. Os cabos de energia eólica offshore para Dogger Bank e Empire Wind criam um mercado de cabos de USD 8,2 bilhões até 2030. A energia e as comunicações subsea crescem 8,3% ao ano, enquanto a mineração em águas profundas permanece suspensa aguardando regulamentações de 2027.
Análise Geográfica
Mercado de Sistemas Submarinos da América do Norte
A América do Norte reteve 34,7% da participação de mercado de sistemas submarinos em 2025. O Golfo do México impulsiona a demanda por equipamentos de alta pressão, evidenciada pelas sete árvores do Anchor classificadas para 20.000 psi. A aprovação canadense de 5 GW de energia eólica flutuante ao largo da Nova Escócia posiciona os fornecedores de cabos para contratos de vários anos. Os farm-outs mexicanos atraem tie-backs de águas rasas de baixo custo.
Mercado de Sistemas Submarinos da Ásia-Pacífico
Espera-se que a Ásia-Pacífico registre um CAGR de 11,9% até 2031. A CNOOC planeja instalar 120 árvores para a Baía de Bohai até 2030. O projeto KG-DWN-98/2 da ONGC instalará dezoito árvores em lâminas d'água superiores a 1.800 m. A Petronas sancionou vinte e quatro poços para Limbayong e Jerun em 2024. Avaliações ambientais chinesas mais rigorosas acrescentam seis meses aos licenciamentos, mas aumentam a transparência.
Mercado de Sistemas Submarinos da Europa e América do Sul
A Europa se estabiliza à medida que os operadores se voltam para a extensão da vida útil e o armazenamento e captura de carbono. Sleipner injeta atualmente 1,7 milhão de t/ano de CO₂ com classificações de equipamentos de trinta anos. Doze licenças de armazenamento e captura de carbono no Reino Unido necessitarão de quarenta poços de injeção e 200 km de dutos. A América do Sul mantém alta demanda por árvores de alta especificação, com a Petrobras encomendando setenta e duas unidades durante 2024-2025. A Argentina estuda um local de energia eólica flutuante de 2 GW ao largo de Buenos Aires.
Mercado de Sistemas Submarinos do Oriente Médio e África
O Oriente Médio e a África emergem como regiões de equilíbrio. Marjan perfurará trinta e seis poços submarinos, enquanto os projetos Hail e Ghasha da ADNOC utilizam manifolds de gás construídos para 22% de H₂S. O Kaminho, na África Ocidental, conecta quinze poços por meio de um manifold de 12 slots instalado pela Subsea 7.

Panorama regulatório
Os sistemas subsea são moldados pela segurança offshore, pelo licenciamento ambiental e pelas normas técnicas que afetam a qualificação de equipamentos e os cronogramas de instalação. Nos Estados Unidos, o Bureau of Safety and Environmental Enforcement (BSEE) administra os requisitos de óleo e gás offshore sob 30 CFR Part 250, incluindo expectativas relacionadas à documentação e submissão de tecnologia para desenvolvimentos subsea complexos, como HPHT e tiebacks.
A convergência de normas continua a influenciar as especificações globais e a qualificação de fornecedores. A ISO 13628-1:2025 atualizou os requisitos para o projeto e operação de sistemas de produção subsea (incluindo aplicações de energia de baixo carbono), enquanto a ISO 14723:2025 define especificações para válvulas de dutos subsea que complementam as práticas baseadas na API. No Reino Unido, direções de triagem de dutos específicas de projetos emitidas em 2026, incluindo direções de triagem para a instalação SURF da Fase 1 do Rosebank e outras obras de dutos, destacam como a triagem ambiental pré-construção e os processos de Pipeline Works Authorisation condicionam as atividades SURF subsea e de infraestrutura relacionada.
Cenário Competitivo
Os cinco principais fornecedores, TechnipFMC, Subsea 7, Aker Solutions, Baker Hughes e SLB OneSubsea, detinham coletivamente 58% do valor global de EPCI em 2025, indicando consolidação moderada. O modelo iEPCI da TechnipFMC reduziu os cronogramas de Mero-3 em 18 meses e diminuiu o custo instalado em 22%. A Aliança de Integração Subsea entre Aker e Subsea 7 visa economias de custo de 20% ao fundir fábricas de equipamentos com frotas de instalação.
A liderança tecnológica centra-se em gêmeos digitais, processamento subsea e controle totalmente elétrico. A Aker BP reduziu o tempo de inatividade em 22% por meio de modelos baseados na Cognite. As quatorze unidades de compressão da SLB garantem receita de serviço de vários anos. As empresas de médio porte se reposicionam: a Dril-Quip saiu das árvores de commodities para se concentrar em risers para ambientes severos. Os fabricantes de cabos Prysmian e Nexans diversificam-se para a energia eólica offshore, ampliando o escopo subsea. Os depósitos de patentes, liderados pelos vinte e três da TechnipFMC em 2024, enfatizam processamento e controle digital.
Líderes do Setor de Sistemas Subsea
-
Subsea 7 SA
-
TechnipFMC PLC
-
Akastor ASA
-
National-Oilwell Varco Inc
-
Baker Hughes Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas Subsea Empresas cobertas neste relatório
- TechnipFMC
- Subsea 7
- Aker Solutions
- Baker Hughes
- SLB (OneSubsea)
- Halliburton
- Oceaneering International
- National Oilwell Varco
- Dril-Quip
- Saipem
- Prysmian Group
- Nexans
- Vallourec
- ABB
- Siemens Energy
- Flowserve (Framo)
- Kongsberg
- Weatherford
- Magma Global
- GE Vernova (GE Oil & Gas)

Oportunidades de mercado e perspectivas futuras
Os tiebacks de ciclo curto e os programas brownfield estão sustentando uma demanda repetível por equipamentos subsea padronizados e frentes de instalação, o que beneficia fornecedores capazes de empacotar árvores de natal, manifolds, sistemas de controle e SURF sob modelos de entrega integrados. Evidências de contratação mostram que esse padrão continua em 2026, incluindo a Equinor concedendo cerca de EUR 536 milhões para uma primeira onda de projetos de tieback subsea na plataforma continental norueguesa (TWIN, Omega Sor, Tyrihans Nord e Brime), e a Petrobras concedendo à Subsea7 um contrato SURF de grande porte (mais de USD 1,25 bilhão) para o Sepia 2 na bacia de Santos, no Brasil.
Outra área de foco é a eletrificação e as operações subsea ricas em dados, em que operadoras e contratantes estão se afastando da complexidade hidráulica em direção a arquiteturas totalmente elétricas e monitoramento em tempo real, para reduzir a carga de intervenção e a exposição ambiental. Na Ásia-Pacífico, o escopo subsea ligado a desenvolvimentos de gás e infraestrutura de exportação também está abrindo demanda, refletido em contratos da SLB OneSubsea em 2026 para um umbilical de tubo de aço de 94,6 km para o desenvolvimento do Kutei North Hub na Indonésia, além de pacotes subsea multipoço, como o Baleine Fase 3, liderado pela Eni, na costa da Costa do Marfim. Na Europa, as expansões de transporte e armazenamento subsea relacionadas ao CCS acrescentam um fluxo adjacente para soluções de dutos, controle e integridade que se alinham às expectativas de projeto e garantia transfronteiriças.
Desenvolvimentos industriais recentes em Mercado de Sistemas Subsea
- Julho de 2026: a TechnipFMC venceu múltiplos contratos subsea da Equinor para desenvolvimentos de tieback offshore na Noruega (Omega Sor, Brime, Tyrihans Nord e TWIN). Os contratos reforçam a contratação baseada em portfólio em torno de modelos de tieback padronizados e entrega integrada, apoiando uma execução mais rápida em vários projetos de pequeno e médio porte.
- Setembro de 2025: a Petrobras concedeu à TechnipFMC um contrato para sistemas de produção subsea abrangendo projetos greenfield, brownfield e de revitalização, incluindo suporte de instalação e serviços ao longo da vida do campo. A estrutura aponta para uma preferência contínua por aquisições subsea no estilo de contratos-quadro, que combinam equipamentos com escopo de serviço de longa duração.
- Agosto de 2024: um programa de conversão de VLCC avançou em direção a se tornar o sétimo FPSO da TotalEnergies em Angola, com um pacote SURF que inclui cerca de 30 km de flowlines subsea, risers e umbilicais para conectar a uma rede de produção subsea. O desenvolvimento destaca as expansões subsea contínuas lideradas por FPSO, em que o conteúdo SURF e a capacidade de instalação impulsionam uma parcela significativa do valor do projeto.


Mercado de Sistemas Subsea Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de sistemas subsea é definido como a receita obtida com equipamentos e sistemas integrados que operam no leito marinho ou sob a água para viabilizar o desenvolvimento de campos offshore, o suporte à produção e a conectividade subsea.
Exclusões de escopo: Equipamentos de petróleo e gás onshore e hardware geral de plataformas de superfície offshore estão excluídos, salvo quando vendidos como parte de um pacote de sistema subsea.
Visão Geral da Segmentação
- Por Tipo de Sistema
- Sistemas de Produção Subsea
- Sistemas de Processamento Subsea
- Suporte e Intervenção Subsea
- Por Componente
- SURF (Umbilicais, Risers e Linhas de Fluxo)
- Árvores Subsea
- Cabeças de Poço
- Manifolds
- Sistemas de Controle e Energia
- Bombas e Compressores Subsea
- Módulos de Ampliação Subsea
- Outros Componentes (Flutuabilidade, Válvulas, Valas)
- Por Profundidade da Água
- Águas Rasas (Até 500 m)
- Águas Profundas (500 a 1.500 m)
- Águas Ultraprofundas (Acima de 1.500 m)
- Por Aplicação de Uso Final
- Produção de Petróleo e Gás Offshore (incluindo IMR e Instalação)
- Transição Energética Offshore e Energias Renováveis
- Energia e Comunicações Subsea
- Mineração Subsea
- Outros (Defesa e Segurança, Armazenamento Subsea, Acadêmico e de Pesquisa)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Noruega
- Reino Unido
- França
- Itália
- Alemanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Catar
- África do Sul
- Nigéria
- Argélia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, mapear a cadeia de valor e coletar indicadores de referência que explicam os níveis de atividade subsea. Baseamo-nos em fontes públicas, como estatísticas e perspectivas energéticas de agências como a EIA dos EUA e a AIE, publicações offshore e marítimas de organismos como a Organização Marítima Internacional, e indicadores macroeconômicos de comércio de fontes como o UN Comtrade.
Também analisamos atualizações regulatórias, anúncios de adjudicação de projetos, relatórios anuais e apresentações a investidores de empresas atuantes em equipamentos e serviços subsea, a fim de compreender como o timing da demanda se reflete nos processos de aquisição e nas estruturas contratuais mais comuns. Em paralelo, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e uma base de dados de embarques de importação e exportação em nível de remessa para verificar se a direção do crescimento corresponde aos sinais de atividade observados. As fontes listadas acima são ilustrativas e não exaustivas, e muitas outras referências públicas foram consultadas para apoiar a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que está sendo adquirido e instalado em desenvolvimentos subsea, e como os preços e os prazos de entrega variaram nos principais grupos de equipamentos. Conversamos com uma combinação de contratantes, fornecedores de componentes e operadores offshore na APAC, EMEA e nas Américas, de modo que os pipelines regionais de projetos e o comportamento de aquisição pudessem ser refletidos nas premissas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 21% | APAC: 45% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 20% | EMEA: 35% |
| Players menores: 22% | Gerentes: 59% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção top-down que reconstrói a demanda a partir de sinais de atividade offshore, convertendo essa demanda em gastos com sistemas subsea mediante a aplicação de intensidade típica de equipamentos por profundidade de água e tipo de projeto. Após a definição do pool de demanda, os totais foram corroborados por meio de aproximações seletivas bottom-up, incluindo valores de contratos amostrados, exposição de receita de fornecedores ao segmento subsea e verificações simples de preço médio de venda multiplicado pelo volume em unidades comuns, como árvores, manifolds e comprimentos de umbilicais.
Diversos insumos práticos orientaram o modelo, incluindo o ritmo de sancionamento de projetos em águas profundas e ultraprofundas, a intensidade de tie-backs subsea em comparação com novos desenvolvimentos, a cadência de instalação e intervenção, e o movimento de preços observado vinculado ao aço, à capacidade de fabricação e à disponibilidade de embarcações. Para as previsões, foi utilizada análise de cenários, de modo que o caso base reflita a visão mais consistente das entrevistas sobre o timing dos projetos, o repasse da inflação e o risco de atraso no cronograma. Onde as informações bottom-up eram incompletas para geografias menores ou componentes de nicho, as lacunas foram tratadas por meio de índices de proxy ancorados em bacias comparáveis e, em seguida, verificados novamente com o feedback de especialistas.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de diversas verificações, incluindo a comparação dos gastos implícitos com sistemas subsea em relação à direção do capex offshore, ao momentum de adjudicação de projetos e à atividade de manutenção relacionada à base instalada. Quando grandes variações apareceram no nível de região ou sistema, as premissas foram revisadas novamente e ajustadas somente quando os sinais de suporte permaneceram consistentes.
Antes da aprovação final, o modelo e as narrativas passam por uma revisão analítica em múltiplas etapas, de modo que inconsistências e valores discrepantes sejam identificados e corrigidos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando grandes atrasos em projetos, adjudicações expressivas ou choques de política e preços alteram materialmente as perspectivas. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Sistemas Subsea da Mordor Intelligence Versus Outras Estimativas Publicadas
Os valores publicados para sistemas subsea frequentemente não coincidem porque os autores aplicam diferentes limites de escopo, anos de referência e regras para contabilizar receitas de projetos de grande porte. Outra fonte de divergência é a forma como os preços são tratados, uma vez que os pedidos de equipamentos subsea podem variar rapidamente com os custos do aço, as tarifas de embarcações e as oscilações nos prazos de entrega.
O momentum de adjudicação de árvores subsea e SURF, o ritmo de sancionamento de projetos em águas profundas e a direção do capex offshore são pontos de evidência que mantêm a estimativa da Mordor Intelligence vinculada a sinais de compra de curto prazo, em vez de apenas pipelines de longo prazo. As diferenças ainda surgem quando alguns publicadores ampliam a cobertura para serviços offshore mais abrangentes, escolhem um ano base anterior que suaviza o ciclo, ou assumem uma escalada mais rápida do preço médio de venda sem verificá-la em relação às condições atuais de contrato e entrega.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 19,75 bilhões de USD (2026) | |
| Publicador do Setor A | 22,50 bilhões de USD (2025) | Utiliza um ano base diferente e parece contabilizar um conjunto mais amplo de funções subsea, como boosting, separação, injeção e compressão, o que pode elevar o total declarado além dos pacotes de sistemas principais em uma visão de ano único. |
| Plataforma de Pesquisa B | 20,89 bilhões de USD (2024) | Ancora a série em um período anterior e provavelmente suaviza o timing dos projetos, o que pode deslocar o tamanho reportado em anos em que as adjudicações e instalações são irregulares entre bacias e profundidades de água. |
No geral, a dispersão é explicada principalmente pela escolha do ano base, pela amplitude com que itens subsea adjacentes são incluídos e pelo grau de suavização do timing e dos preços ao longo dos anos. Ao manter a construção do mercado rastreável a indicadores de atividade claros e, em seguida, verificar os totais com verificações simples de sanidade de fornecedores e contratos, o número final permanece mais fácil de reproduzir com os mesmos insumos.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de sistemas subsea?
O tamanho do mercado de sistemas subsea foi de USD 19,75 bilhões em 2026 e está previsto para atingir USD 25,03 bilhões até 2031.
Qual segmento cresce mais rapidamente no período de previsão?
As aplicações subsea de transição energética offshore e energias renováveis estão projetadas para expandir a uma CAGR de 14,2% até 2031.
Qual é a importância do SURF nos gastos gerais?
O SURF representou 39,9% do tamanho global do mercado de sistemas subsea em 2025 e deve registrar uma CAGR de 6,5% até 2031.
Qual região lidera a demanda atualmente?
A América do Norte liderou com 34,7% de participação no mercado de sistemas subsea em 2025, impulsionada pela atividade em águas profundas no Golfo do México.
Qual é o papel dos tie-backs de FPSO na economia dos projetos?
Os tie-backs para FPSOs existentes podem reduzir os custos de capital em até 40%, baixando os preços de equilíbrio para próximo de USD 35 por barril em ambientes de águas profundas.
Como o risco na cadeia de suprimentos afeta as perspectivas do mercado?
Os longos prazos de entrega de ligas de titânio e semicondutores podem adicionar custos e atrasos, reduzindo a CAGR global em um estimado de 0,5%.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
