
Tamanho e Participação do Mercado de Serviços para Campos Petrolíferos Offshore
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 45.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 63.13 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.78 % |
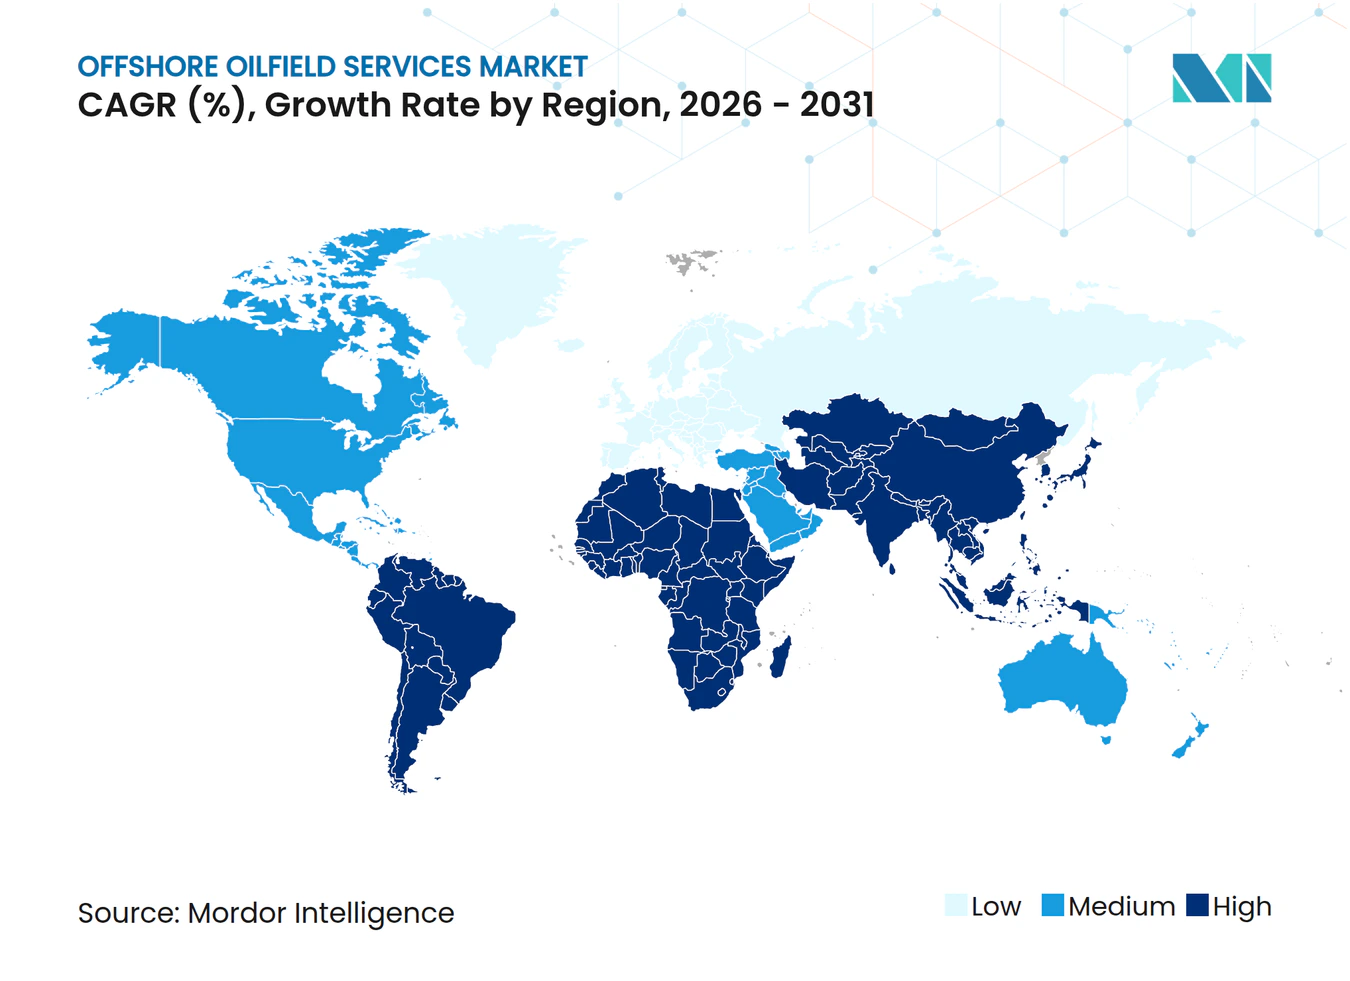
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços para Campos Petrolíferos Offshore pela Mordor Intelligence
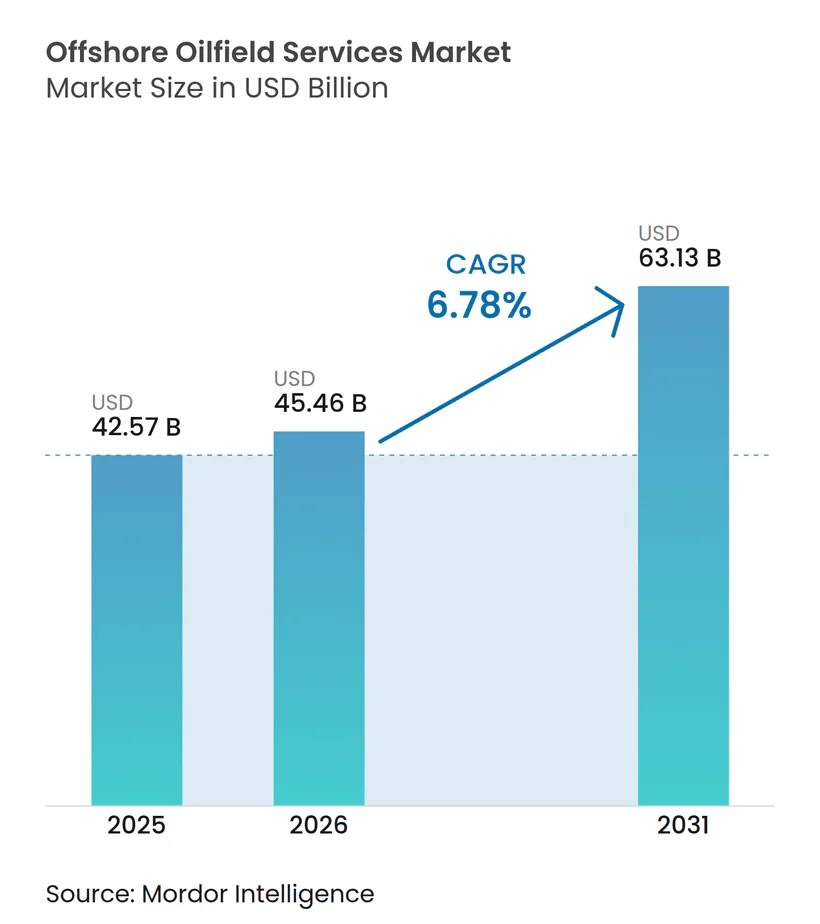
O tamanho do Mercado de Serviços para Campos Petrolíferos Offshore em 2026 é estimado em USD 45,46 bilhões, crescendo a partir do valor de 2025 de USD 42,57 bilhões, com projeções para 2031 mostrando USD 63,13 bilhões, crescendo a um CAGR de 6,78% no período 2026-2031.
A retomada de projetos em águas profundas e ultraprofundas, a maior escassez de sondas premium e os mandatos para operações com menores emissões contribuem para o renovado impulso. Os operadores canalizam capital para barris de alto impacto enquanto utilizam ferramentas digitais para aumentar a eficiência de perfuração e manter os custos de equilíbrio abaixo de USD 50 por barril. Os contratantes respondem expandindo frotas de alta especificação, integrando análises em tempo real na entrega de poços e alinhando-se às políticas de conteúdo nacional para garantir contratos de longo prazo. As agendas de segurança energética na Ásia-Pacífico e no Oriente Médio sustentam programas de perfuração plurianuais, enquanto os desenvolvimentos em pré-sal sul-americanos ancoram a próxima fronteira de crescimento.
Principais Conclusões do Relatório
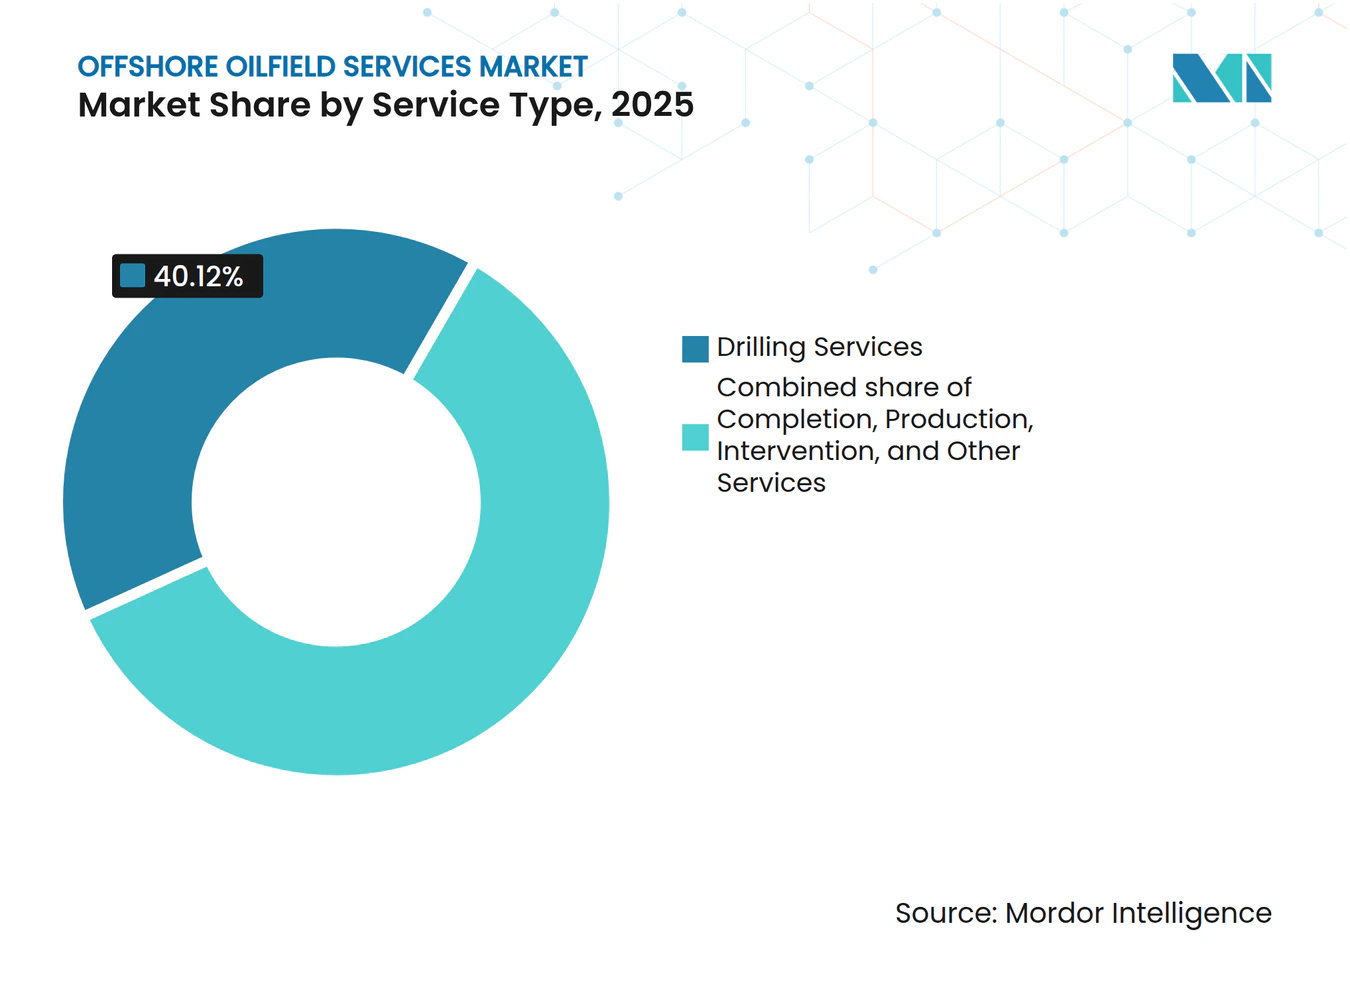
- Por tipo de serviço, a perfuração deteve 40,12% da participação do mercado de serviços para campos petrolíferos offshore em 2025; os serviços de produção e intervenção têm previsão de expansão a um CAGR de 7,25% até 2031.
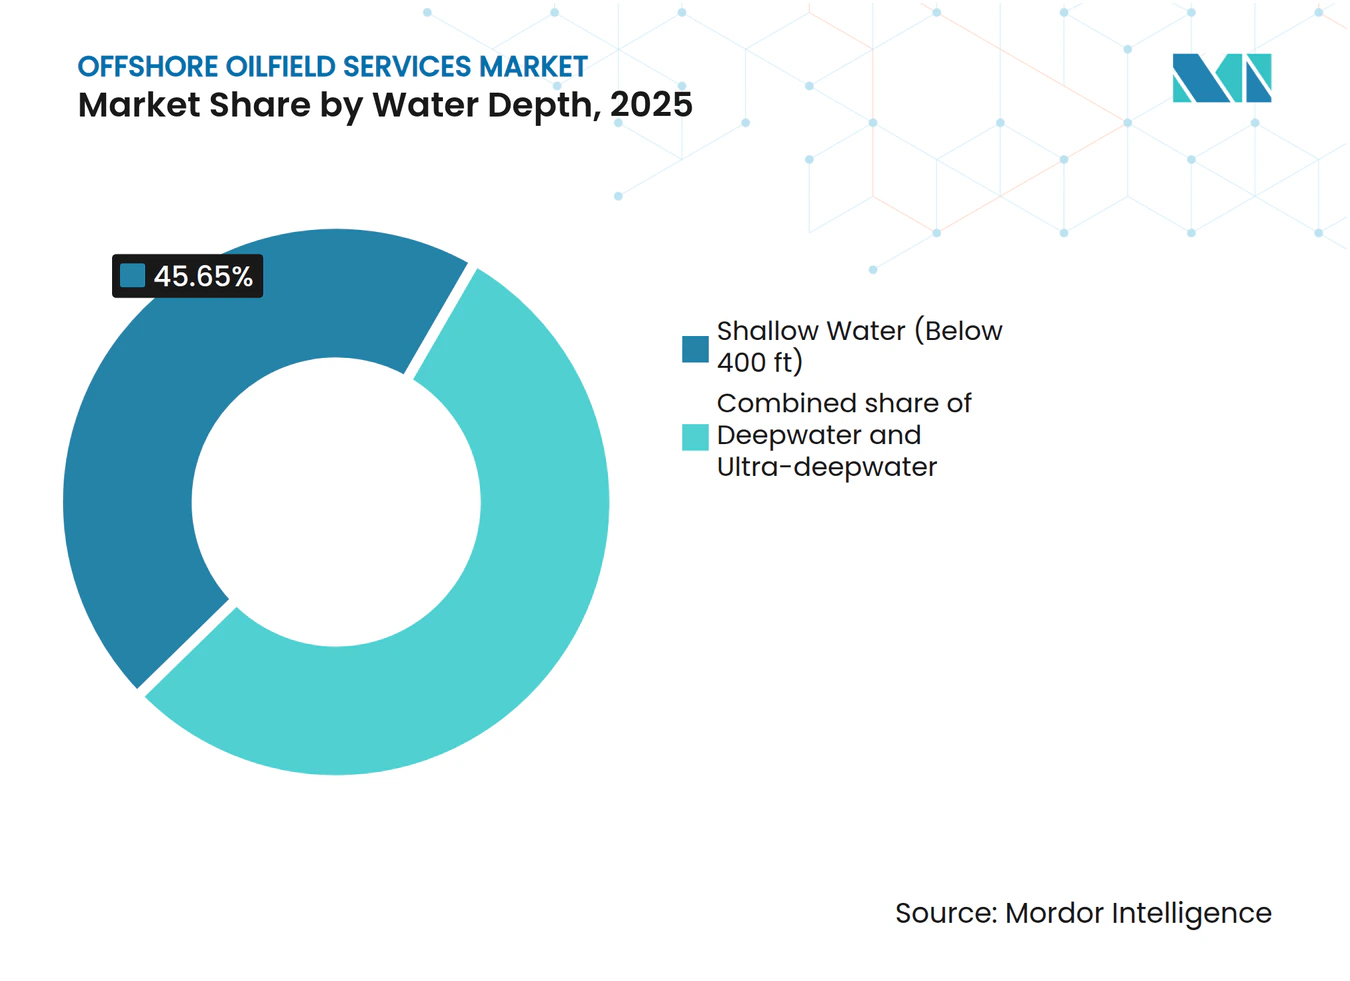
- Por profundidade da água, as operações em águas rasas abaixo de 400 pés lideraram com 45,65% de participação em 2025; os projetos em águas ultraprofundas acima de 5.000 pés devem crescer a um CAGR de 8,12% até 2031.
- Por geografia, a Ásia-Pacífico comandou 47,15% da receita de 2025, enquanto a América do Sul tem projeção de registrar um CAGR de 7,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclo de alta em perfuração em águas profundas e ultraprofundas | +0.9% | Golfo do México, Brasil, África Ocidental | Médio prazo (2-4 anos) |
| Escassez de jack-ups modernos e sondas de perfuração de 7ª geração | +0.7% | Ásia-Pacífico, Oriente Médio | Curto prazo (≤ 2 anos) |
| Impulso de contratos de segurança energética nacional na Ásia e no Oriente Médio e Norte da África | +0.6% | Núcleo Ásia-Pacífico, expansão para o Oriente Médio e Norte da África | Longo prazo (≥ 4 anos) |
| Contratos de serviços integrados com prioridade digital | +0.5% | América do Norte, Europa, seguimento global | Médio prazo (2-4 anos) |
| Onda de descomissionamento em bacias maduras | +0.4% | UKCS, Austrália, Golfo do México | Longo prazo (≥ 4 anos) |
| Regras de crédito de metano para embarcações offshore | +0.3% | Europa, América do Norte, aplicação global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclo de Alta nos Compromissos de Perfuração em Águas Profundas e Ultraprofundas
A utilização de sondas de perfuração está a caminho de atingir 97% em 2025, uma reversão acentuada em relação às mínimas de 2020, à medida que projetos como o contrato Trion da SLB no valor de USD 800 milhões no México e o desenvolvimento Kaskida da BP retomam as fases de execução[1]. As recentes descobertas multibilionárias de barris na Namíbia acrescentam novas áreas ao pipeline de águas profundas. Os contratantes apostam em sondas de perfuração com BOP duplo, posicionamento dinâmico e processamento submarino para desbloquear recursos antes antieconômicos. Os operadores, confiantes na demanda de longo prazo, aceitam prazos de entrega mais longos em troca de barris escaláveis e injetam gêmeos digitais para manter os custos de poço previsíveis. Os reservatórios ultraprofundos acima de 5.000 pés emergem, portanto, como áreas centrais para o crescimento futuro da produção.
Desequilíbrio entre Oferta e Demanda por Jack-ups Modernos e Sondas de Perfuração de 7ª Geração
As sondas de perfuração de sétima geração agora comandam diárias próximas a USD 500.000 e garantem contratos plurianuais, exemplificados pela expansão da frota da Noble Corporation e pelo backlog de USD 7,5 bilhões após a aquisição da Diamond Offshore[2]. A utilização de jack-ups está projetada em 86% em 2025 no Sudeste Asiático e no Oriente Médio, onde a demanda em águas rasas permanece resiliente. A limitada atividade de novas construções desde 2015, combinada com o sucateamento acelerado de sondas mais antigas, sustenta a escassez. Os operadores, portanto, reservam sondas com mais antecedência e por prazos mais longos, enquanto os contratantes aceleram as reativações e investem em melhorias de atividade dupla para capturar preços premium.
Impulso Nacional de Segurança Energética na Ásia e no Oriente Médio e Norte da África
Os contratos de longo prazo estão ganhando força à medida que os governos priorizam a produção doméstica. O Qatar comprometeu mais de USD 5 bilhões em desenvolvimentos offshore de GNL e petróleo, enquanto o Kuwait estendeu sua campanha offshore de seis poços até 2026. A China lançou o navio de perfuração em águas profundas Meng Xiang, capaz de perfurar 11 km, sinalizando sua intenção de reduzir a dependência de sondas estrangeiras. Esses contratos frequentemente incluem cláusulas de transferência de tecnologia e cotas de conteúdo local, remodelando os modelos de serviço e conferindo papéis maiores aos contratantes regionais.
Contratos de Serviços Integrados com Prioridade Digital
A otimização de poços habilitada por IA da Baker Hughes para a Saudi Aramco reduziu o tempo não produtivo em percentuais de dois dígitos, demonstrando otimização em tempo real em escala[3]. A frota de ROVs conectados da Oceaneering International apresenta ganhos semelhantes na inspeção submarina. Os operadores estão cada vez mais agrupando perfuração, completações e monitoramento de produção em contratos baseados em resultados, transferindo o risco para prestadores de serviços capazes de entregar execução orientada por dados. Essa mudança digital é especialmente valiosa em águas profundas, onde alertas em tempo real previnem paralisações de alto custo e melhoram a segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão das diárias de semi-submersíveis em meio ao excesso de capacidade da frota | -0.5% | Global, particularmente Mar do Norte e Golfo do México | Curto prazo (≤ 2 anos) |
| Inflação de custos impulsionada por câmbio para tripulação e consumíveis | -0.4% | Global, com impacto agudo em mercados emergentes e operações transfronteiriças | Curto prazo (≤ 2 anos) |
| Racionamento de capital orientado por ESG por parte de credores ocidentais | -0.3% | América do Norte e União Europeia, com repercussão em projetos globais | Médio prazo (2-4 anos) |
| Escassez crônica de peças sobressalentes de BOP com classificação HPHT | -0.2% | Operações globais em águas profundas, concentradas no Golfo do México, Brasil e África Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão das Diárias de Semi-Submersíveis em Meio ao Excesso de Capacidade da Frota
Os semi-submersíveis de quinta e sexta geração enfrentam demanda moderada à medida que os clientes de águas profundas migram para sondas de perfuração mais versáteis. Várias unidades do Golfo do México encerram contratos em 2025 sem trabalhos de seguimento oportunos, puxando a utilização regional abaixo das médias da frota. Os custos operacionais dos semi-submersíveis permanecem mais elevados do que os das sondas de perfuração em profundidades de água comparáveis, limitando sua competitividade fora de nichos específicos de ambientes severos. Os contratantes adiam melhorias e, em alguns casos, reciclam unidades envelhecidas para estabilizar a oferta. O desequilíbrio pesa sobre a lucratividade e atua como um freio ao investimento em novas tecnologias.
Racionamento de Capital Orientado por ESG por Parte de Credores Ocidentais
Os bancos na Europa e na América do Norte estão impondo critérios de emissões mais rigorosos ao financiamento upstream, redirecionando parte do capital para energias renováveis. As empresas independentes menores têm dificuldade em obter financiamento de projetos e frequentemente recorrem a companhias nacionais de petróleo ou credores especializados em energia dispostos a aceitar maiores pegadas de carbono. A lacuna de financiamento acelera as desinvestimentos de ativos, impulsionando a consolidação no setor de serviços para campos petrolíferos offshore à medida que os grandes players utilizam a solidez do balanço patrimonial para adquirir ativos em dificuldades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Dominância da Perfuração em Meio ao Crescimento da ProduçãoOs serviços de perfuração continuaram liderando o mercado de serviços para campos petrolíferos offshore com uma participação de receita de 40,12% em 2025, sustentados por sondas de capital intensivo que permanecem indispensáveis para o desenvolvimento de campos. O tamanho do mercado de serviços para campos petrolíferos offshore vinculado à perfuração é impulsionado por projetos de águas profundas de longo ciclo que exigem ativos de alta especificação por vários anos. As altas diárias melhoram as margens dos contratados e permitem o reinvestimento em upgrades de dupla atividade e automação. Os escopos de completação e intervenção se expandem à medida que os projetos se tornam mais complexos, enquanto o perfilamento rico em dados orienta os programas de estimulação que aumentam os fatores de recuperação.
Os serviços de produção e intervenção estão preparados para um CAGR de 7,25% até 2031, à medida que os operadores maximizam a produção de poços existentes usando pacotes de intervenção com tubos flexíveis, cabos de aço e intervenção hidráulica. Essa mudança está alinhada com a disciplina de capital, oferecendo janelas de retorno mais curtas em comparação com o desenvolvimento de novos campos. Serviços auxiliares — como sísmica, aviação, embarcações de apoio offshore e descomissionamento — adicionam resiliência ao mercado de serviços para campos petrolíferos offshore, ampliando os portfólios dos contratados. As negociações de fusão da Seadrill com a Transocean exemplificam o movimento de consolidação do setor, visando sinergias operacionais e exposição equilibrada entre serviços de perfuração e produção.



Por Profundidade da Água:
Fundações em Águas Rasas, Fronteiras UltraprofundasAs campanhas em águas rasas abaixo de 400 pés responderam por 45,65% da receita de 2025, à medida que os jack-ups entregaram soluções econômicas no Oriente Médio, Sudeste Asiático e México. Dutos estabelecidos, centros de processamento e ciclos de desenvolvimento mais curtos mantêm os custos operacionais baixos, permitindo que as companhias nacionais de petróleo garantam adições rápidas de produção. O tamanho do mercado de serviços para campos petrolíferos offshore associado a sondas em águas rasas permanece expressivo, embora o crescimento se modere à medida que os barris de fácil extração diminuem.
Os projetos em águas ultraprofundas acima de 5.000 pés devem registrar o CAGR mais rápido de 8,12% até 2031, impulsionados pelo pré-sal brasileiro, pela Namíbia de fronteira e pelos prospectos ricos em recursos no Golfo dos EUA. Unidades de produção flutuante, conexões de longa distância e sistemas de preventores de erupção de próxima geração aumentam a complexidade e o valor dos serviços por poço. O navio Meng Xiang da China, capaz de perfurar até 11 km de profundidade, sublinha a corrida tecnológica para alcançar reservatórios mais profundos. Os contratantes que combinam capacidade de sonda com serviços integrados de poço capturam escopos de trabalho maiores e margens mais elevadas, reforçando um mercado de duas velocidades onde o volume em águas rasas sustenta a estabilidade e a inovação em águas ultraprofundas impulsiona o crescimento premium.

Análise Geográfica
Mercado de Serviços para Campos Petrolíferos Offshore na APAC
A Ásia-Pacífico respondeu por 47,15% da receita de 2025, uma posição de liderança ancorada pelo impulso da China em prol da segurança de abastecimento, pelos campos maduros de produção secundária do Sudeste Asiático e pela emergente oportunidade de descomissionamento de 60 bilhões de USD da Austrália. A CNOOC planeja superar 2 milhões de BOE por dia em 2025, respaldada por um investimento de capital de RMB 125–135 bilhões (17,4–18,8 bilhões de USD) concentrado em Bozhong 26-6, Kenli 10-2 e Yellowtail. Novas plataformas chinesas, como a Meng Xiang, ampliam a capacidade doméstica e reduzem a dependência de unidades estrangeiras, enquanto contratos de afretamento de longo prazo asseguram capacidade de perfuração para projetos de expansão de GNL.
Mercado de Serviços para Campos Petrolíferos Offshore na América do Sul
A América do Sul é a região de crescimento mais acelerado, com projeção de crescimento a um CAGR de 7,62%. A Petrobras destinou 111 bilhões de USD para o período 2025–2029, com as fases Búzios 7 e Mero exigindo extensos serviços de subsea, FPSO e construção de poços. Espera-se que a Guiana alcance uma produção de 800.000 bpd até 2025, gerando demanda significativa por árvores de natal submarinas, embarcações de apoio e modificações de topsides. Suriname e Trinidad acrescentam potencial exploratório, sustentando campanhas com múltiplas plataformas que alimentam a fila regional de projetos.
Mercado de Serviços para Campos Petrolíferos Offshore na América do Norte e EMEA
O Golfo do México, na América do Norte, mantém um núcleo de ativos de águas profundas de alta produtividade, beneficiando o mercado de serviços para campos petrolíferos offshore por meio de poços de avaliação contínuos e redesenvolvimentos de campos maduros. A Europa equilibra o declínio no Mar do Norte com um crescente backlog de descomissionamento que exige expertise em tamponamento e abandono de poços. O Oriente Médio e a África registram crescimento diversificado: Catar, Emirados Árabes Unidos e Arábia Saudita investem em capacidade de gás, enquanto Namíbia, Angola e Nigéria atraem orçamentos de exploração para plays de fronteira.
Panorama regulatório
A regulamentação dos serviços offshore de petróleo está se tornando mais rigorosa em torno da garantia de segurança, do desempenho de emissões e da previsibilidade de arrendamento, com requisitos específicos por bacia e por regulador. Nos Estados Unidos, o Outer Continental Shelf Lands Act sustenta o arcabouço federal, com a BOEM administrando o 11º National OCS Oil and Gas Leasing Program (períodos de consulta pública abertos em abril de 2025 e novembro de 2025, com o mais recente encerrado em janeiro de 2026). Em paralelo, a BSEE continua sua supervisão híbrida, prescritiva e baseada em desempenho, para operações offshore, e em março de 2026 avançou com revisões propostas (AA63) relacionadas a sistemas de blowout preventer e submissões de controle de poço, o que aumenta a ênfase na prontidão documentada de BOP e em fluxos de conformidade padronizados nos escopos de perfuração e intervenção em poços.
Fora dos Estados Unidos, operadoras e NOCs incorporam cada vez mais expectativas de conformidade nacionais e regionais na contratação, incluindo cláusulas de transferência de tecnologia e conteúdo local que moldam a forma como os prestadores de serviços contratam pessoal, se abastecem e executam o trabalho. Isso é visível em programas offshore de longa duração na Ásia e no Oriente Médio, onde os caminhos de qualificação de licitações e concessão de contratos favorecem fornecedores capazes de demonstrar sistemas de SMS auditáveis, manutenção de equipamentos rastreável e desenvolvimento de capacidade local, além de práticas operacionais relacionadas a emissões para plataformas e frotas de apoio offshore.
Cenário Competitivo
Concentração do Mercado
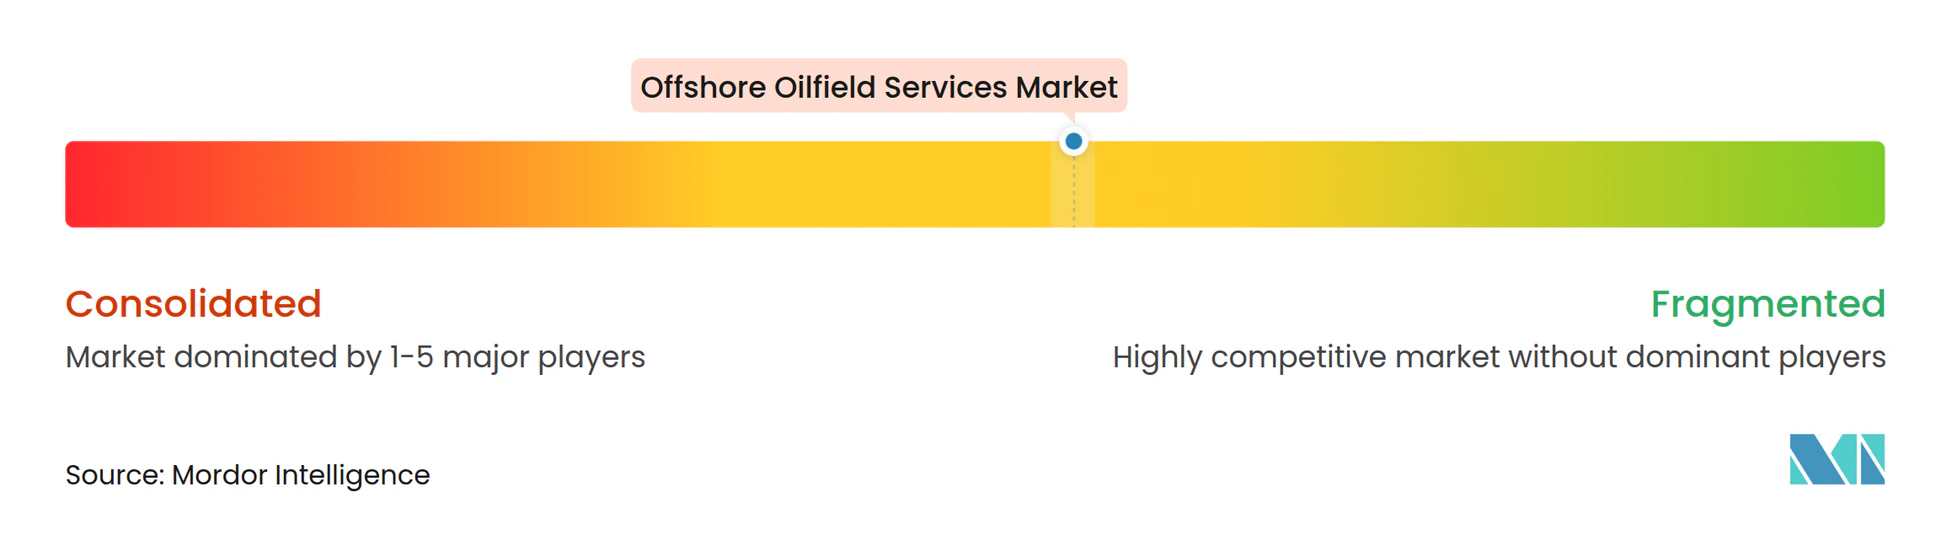
O mercado de serviços para campos petrolíferos offshore exibe concentração moderada, à medida que grandes empresas integradas como Schlumberger, Halliburton e Baker Hughes combinam plataformas digitais com bases de ativos globais para garantir contratos baseados em resultados. Os contratantes de perfuração como Transocean, Valaris e Noble Corporation se diferenciam pela capacidade da frota, métricas de segurança e histórico de execução; esta última agora comanda o maior conjunto de sondas de perfuração de 7ª geração com BOP duplo após a aquisição da Diamond Offshore.
A aquisição de USD 1,97 bilhão da KCA Deutag pela Helmerich & Payne reequilibrou sua exposição a sondas terrestres ao adicionar 88 unidades offshore e contratos de gestão com ativos leves no Mar do Norte e na África. A consolidação proporciona escala, maior alcance geográfico e sinergias de custos em compras e manutenção. Os especialistas menores permanecem competitivos em nichos — como intervenção submarina, limpeza de poços e manutenção de FPSO — onde ferramentas proprietárias ou certificações criam altas barreiras de entrada.
A adoção de tecnologia agora está no centro da diferenciação. A otimização de parâmetros de perfuração baseada em IA reduz incidentes de prisão de coluna, enquanto a manutenção preditiva reduz drasticamente o tempo de inatividade não planejado em equipamentos rotativos críticos. As credenciais de ESG também influenciam os resultados de licitações: os contratantes que certificam sondas de menor emissão de carbono, eletrificam embarcações de apoio ou integram kits de captura de metano obtêm vantagens de pontuação durante as avaliações de propostas.
Líderes do Setor de Serviços para Campos Petrolíferos Offshore
-
Transocean LTD
-
Schlumberger Limited
-
Baker Hughes Company
-
Halliburton Company
-
TechnipFMC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços para Campos Petrolíferos Offshore Empresas cobertas neste relatório
- Schlumberger
- Halliburton
- Baker Hughes
- Weatherford
- Transocean
- Valaris
- Seadrill
- Noble Corp
- China Oilfield Services (COSL)
- TechnipFMC
- Subsea 7
- Saipem
- ADES Holding
- Shelf Drilling
- Nabors Industries
- Expro Group
- Oceaneering Intl.
- Petrofac
- Borr Drilling
- KCA Deutag
- Fluor E&C
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo para serviços offshore de petróleo se concentra em torno de desenvolvimentos em águas profundas tecnicamente complexos, onde modelos de entrega integrados reduzem as interfaces entre perfuração, subsea e sistemas de produção. A atividade de contratação em 2026 aponta para essa mudança: a TechnipFMC garantiu um contrato iEPCI para o projeto Tiber de 20.000 psi da bp no Golfo da América, reforçando a demanda por equipamentos de alta pressão e capacidades de execução de projetos de ponta a ponta. O Mar do Norte também mostra escopos renovados de subsea e desenvolvimento de campos, com a TechnipFMC vencendo trabalhos iEPCI para a Vaar Energi, apoiando oportunidades para árvores de natal subsea, umbilicais e serviços de instalação vinculados a portfólios multi-projeto.
Um segundo agrupamento de oportunidades está se formando em torno de compromissos de capacidade de longo prazo para plataformas de alta especificação e a logística marítima associada, especialmente em bacias de ambiente hostil e orientadas pela segurança energética. O acordo multi-plataforma da Transocean com a Equinor, firmado em junho de 2026, para três semissubmersíveis de ambiente hostil na plataforma continental norueguesa (mais de 1 bilhão de USD em carteira de contratos ao longo de sete anos-plataforma) sinaliza uma visibilidade de demanda plurianual que pode se estender a risers, suporte a equipamentos de controle de poço, prontidão para intervenção subsea e serviços de base em terra. À medida que as operadoras avançam para contratações baseadas em resultados e digitais em primeiro lugar, os prestadores de serviços com ferramentas de otimização em tempo real, frotas subsea conectadas e visibilidade confiável de peças de reposição nas cadeias de suprimentos globais têm espaço para ampliar sua participação, particularmente onde as restrições de peças sobressalentes de BOP e a escassez de plataformas premium elevam o valor da confiabilidade e do tempo de atividade.
Desenvolvimentos industriais recentes em Mercado de Serviços para Campos Petrolíferos Offshore
- Julho de 2026: a joint venture SLB OneSubsea garantiu um contrato EPC multipoço da Eni para entregar sistemas completos de produção subsea para 13 poços na Fase 3 do projeto de águas profundas Baleine, na costa da Costa do Marfim. O acordo amplia as capacidades de instalação offshore e fortalece a integração de sistemas subsea para desenvolvimentos em águas profundas, apoiando a eficiência na execução de projetos e o tempo de atividade de produção de longo prazo na África Ocidental.
- Junho de 2026: a Transocean anunciou um acordo multi-plataforma com a Equinor para três semissubmersíveis de ambiente hostil Cat D na plataforma continental norueguesa, avaliado em mais de $1 bilhão em carteira de contratos ao longo de sete anos-plataforma. O acordo amplia a presença da Transocean na Noruega e fornece capacidade de alta especificação para apoiar programas de perfuração plurianuais em ambientes hostis.
- Junho de 2026: a Transocean anunciou concessões de contratos para duas semissubmersíveis de ambiente hostil totalizando $185 milhões, incluindo um contrato de cinco poços para a Transocean Norge com a Harbour Energy (Noruega) e um contrato de dois poços para a Transocean Equinox com a Santos (Austrália). As concessões diversificam a utilização entre Noruega e Austrália, impulsionando a carteira de curto prazo e reforçando a utilização de frotas de alta especificação para projetos regionais.
Mercado de Serviços para Campos Petrolíferos Offshore Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de serviços para campos petrolíferos offshore é definido como a receita obtida com serviços prestados a projetos upstream offshore. Isso inclui perfuração, completação de poços e trabalhos de produção e intervenção em ativos offshore globalmente.
Exclusões de escopo: Excluímos os serviços para campos petrolíferos onshore e as vendas de fabricação de equipamentos puros, a menos que sejam agrupados e precificados como um serviço no âmbito do contrato offshore.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Serviços de Perfuração
- Serviços de Completação (Cimentação, Fraturamento Hidráulico)
- Serviços de Produção e Intervenção
- Outros Serviços (Embarcações de Suporte Offshore, Sísmica, Descomissionamento, Aviação)
- Por Profundidade da Água
- Águas Rasas (Abaixo de 400 pés)
- Águas Profundas (400 a 5.000 pés)
- Águas Ultraprofundas (Acima de 5.000 pés)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Noruega
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Tailândia
- Vietnã
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Trinidad e Tobago
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Qatar
- Egito
- Nigéria
- Angola
- Namíbia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a visão inicial de demanda e atividade para projetos offshore e para alinhar o modelo com as definições comuns do setor. Extramos principalmente o contexto upstream offshore de fontes públicas, como a AIE, a EIA dos EUA e a OPEP, juntamente com sinais de projetos offshore e licenciamento de fontes como o Bureau de Gestão de Energia Oceânica dos EUA (BOEM) e a Diretoria do Petróleo da Noruega.
Para apoiar o lado das taxas e da atividade, também revisamos estatísticas e relatórios offshore públicos de fontes como a Associação Internacional de Contratados de Perfuração (IADC) e publicações de reguladores offshore nas principais regiões produtoras. Em seguida, vinculamos esses sinais a relatórios anuais de empresas, apresentações a investidores e cobertura de adjudicação de contratos na imprensa de negócios. Para verificações de consistência, um banco de dados de assinatura paga foi utilizado para triagem de dados financeiros e notícias de empresas, e um banco de dados de patentes pago foi utilizado para verificar a direção tecnológica subsea e de intervenção. As fontes listadas aqui são apenas ilustrativas, e referências públicas e pagas adicionais foram utilizadas para coletar dados, validá-los e esclarecer questões abertas durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais e para separar a receita de serviços offshore que é verdadeiramente endereçável dos gastos offshore adjacentes. Conversamos com uma combinação de contratados, operadores offshore e participantes de suporte a projetos, e as discussões abrangeram APAC, EMEA e as Américas, de modo que os ciclos regionais e as diferenças de precificação foram refletidos no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 14% | APAC: 44% |
| Nível intermediário: 61% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Participantes menores: 14% | Gerentes: 55% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, em que os sinais de atividade e gastos offshore são reconstruídos em um conjunto de serviços endereçáveis por intensidade de serviço. Utilizamos indicadores como a direção dos gastos upstream offshore, sinais de sondas offshore ativas, contagem e complexidade de poços offshore e a composição de águas profundas versus águas rasas, para que os totais não se afastem do que é viável em campo.
Após isso, aproximações seletivas de baixo para cima são utilizadas para corroborar os totais. Isso envolve principalmente a consolidação de uma amostra de receitas de fornecedores vinculadas ao trabalho offshore e, em seguida, a verificação da precificação implícita em relação à direção das taxas compartilhadas pelos entrevistados. Quando as divulgações das empresas misturam offshore e onshore, chaves de alocação são aplicadas usando indicações de composição de negócios e linguagem contratual, seguidas de uma reverificação por meio de chamadas de acompanhamento para que as lacunas não permaneçam sem resolução.
Para as previsões, a análise de cenários é utilizada porque o mercado é sensível a aprovações offshore, atrasos no cronograma de projetos e inflação de custos. A visão prospectiva está ancorada em variáveis como o pipeline de sanção de projetos offshore, a participação esperada de águas profundas, a progressão dos preços de serviços, as necessidades de intervenção em campos maduros e o ritmo de licenciamento regional, e então ajustada com o consenso de especialistas onde os dados públicos são escassos.
Ciclo de Validação e Atualização de Dados
Os resultados são triangulados em relação a sinais independentes, como a direção do capex upstream offshore, indicadores de atividade offshore regional e receita implícita por unidade de trabalho, antes que os números sejam finalizados. Quando uma variação aparece, ela é rastreada até um driver específico, como composição de lâmina d'água, movimento de preço de serviço ou início de um projeto pontual. As premissas são então revisadas e verificadas novamente.
Cada estudo é revisado em múltiplas etapas de analistas, com recontatos direcionados acionados quando o modelo conflita com o feedback de campo ou quando grandes adjudicações de contratos deslocam a demanda de curto prazo. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Serviços para Campos Petrolíferos Offshore da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços para campos petrolíferos offshore podem divergir porque as linhas de serviço contabilizadas nem sempre são as mesmas, e os anos-base, o momento da moeda e as premissas de progressão de preços podem diferir. Algumas fontes agrupam os serviços offshore em categorias mais amplas de gastos upstream, o que pode expandir silenciosamente o total mesmo quando o título parece semelhante.
A tabela mostra a dispersão e, no modelo da Mordor Intelligence, o valor de 2026 é construído apenas a partir de serviços de perfuração offshore, completação e serviços de produção e intervenção. Ele é mantido separado das vendas de equipamentos offshore que não são precificadas como parte de um contrato de serviço, o que pode, de outra forma, inflar estimativas mais amplas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 45,46 B (2026) | |
| Industry Publisher A | USD 87,20 B (2024) | Este valor é comumente apresentado como uma visão mais ampla de gastos offshore que pode combinar serviços com equipamentos e valor integrado de projetos, e também pode usar precificação de ano-base diferente e momento de moeda distintos. |
| Industry Publisher B | USD 48,95 B (2026) | Esta estimativa pode ser mais elevada quando mais atividades de suporte offshore são incluídas nos serviços e quando a escalada de diárias e taxas de serviço é aplicada de forma mais agressiva ao longo do período-base. |
Entre os três valores, a maior parte da diferença provém dos limites de escopo em torno do que conta como serviço e, em seguida, de como a escalada de taxas e o momento da moeda são tratados. Nosso modelo mantém as premissas vinculadas à atividade offshore observável e aos sinais de taxas, o que torna o total mais fácil de reproduzir e atualizar quando o cronograma dos projetos muda.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de serviços para campos petrolíferos offshore?
O mercado está avaliado em USD 45,46 bilhões em 2026 e deve atingir USD 63,13 bilhões até 2031.
Qual segmento de serviço lidera a geração de receita?
Os serviços de perfuração lideram o ranking de receita com 40,12% de participação em 2025, refletindo a natureza de capital intensivo da exploração offshore.
Qual região está crescendo mais rapidamente?
A América do Sul tem projeção de crescer a um CAGR de 7,62% até 2031, liderada pelo pré-sal brasileiro e pela nova produção da Guiana.
Por que os projetos em águas ultraprofundas estão ganhando força?
Os avanços tecnológicos no processamento submarino e nas sondas de perfuração de alta especificação permitem acesso economicamente competitivo a reservas com mais de 5.000 pés de profundidade.
Como a tecnologia digital afeta os contratos de serviços offshore?
A análise em tempo real e as operações remotas reduzem o tempo não produtivo, levando os operadores a migrar para acordos de serviços integrados baseados em resultados.
O que impulsiona a consolidação entre os contratantes de perfuração?
A escassez de ativos, a necessidade de presença global equilibrada e a busca por sinergias de custos incentivam fusões como a aquisição da Diamond Offshore pela Noble e a aquisição da KCA Deutag pela H&P.