
Tamanho e Participação do Mercado de Dispositivos para Diabetes na Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 470.77 Milhões de dólares |
| Tamanho do Mercado (2026) | 484.09 Milhões de dólares |
| Tamanho do Mercado (2031) | 556.58 Milhões de dólares |
| Growth Rate (2026 - 2031) | 2.83 % |
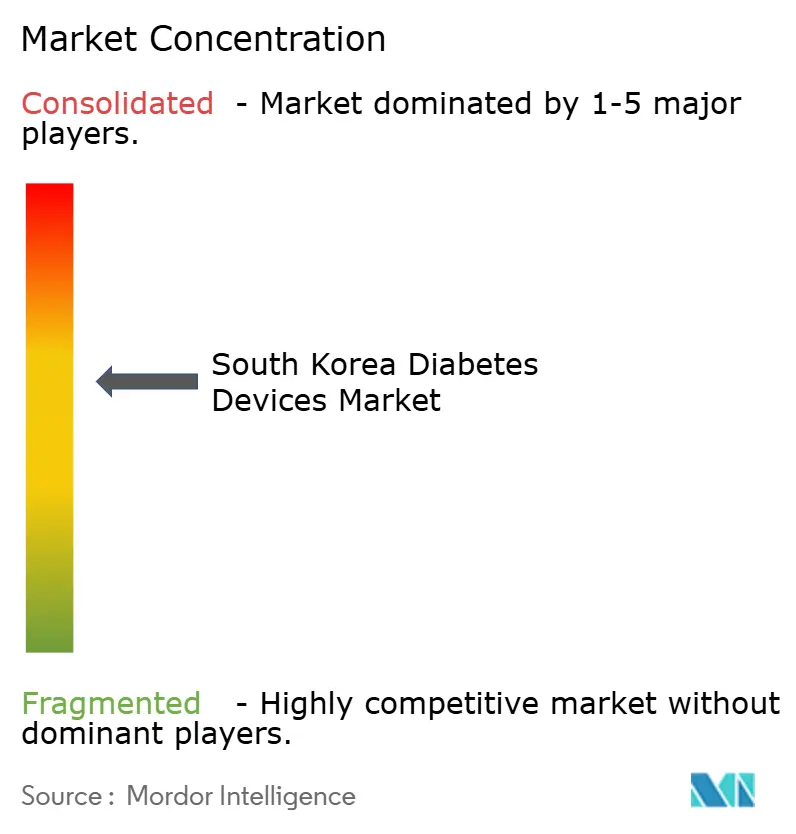
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos para Diabetes na Coreia do Sul por Mordor Intelligence
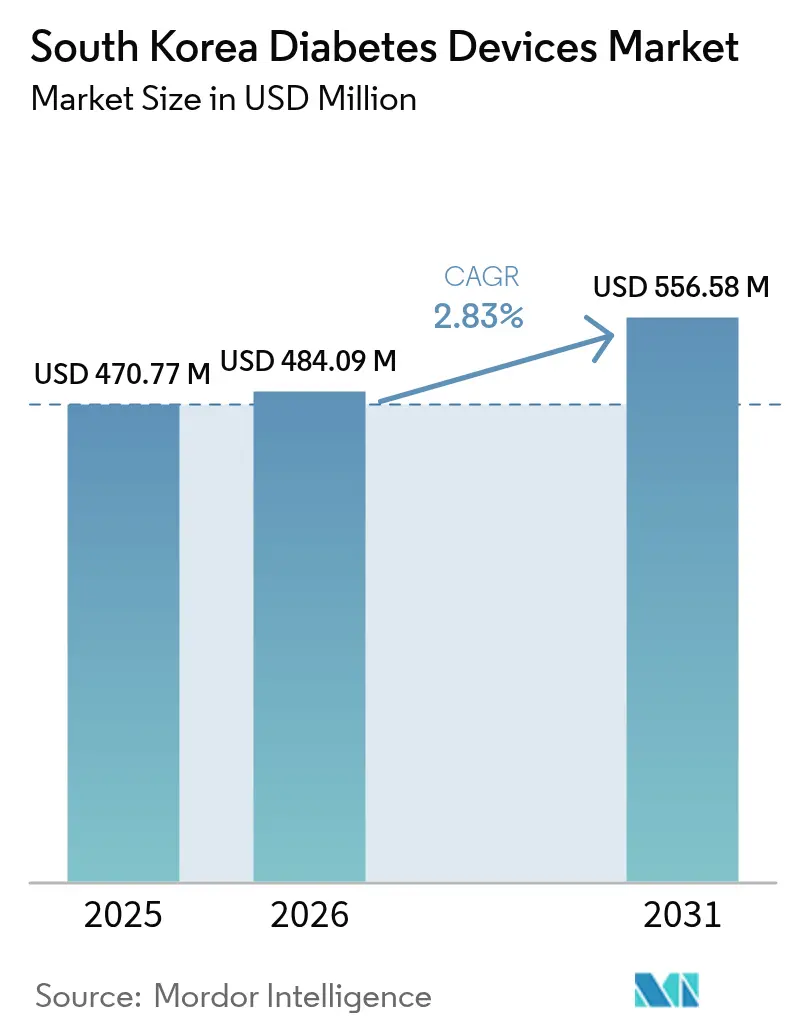
O tamanho do mercado de dispositivos para diabetes na Coreia do Sul deve crescer de USD 470,77 milhões em 2025 para USD 484,09 milhões em 2026 e está previsto para atingir USD 556,58 milhões até 2031 a uma CAGR de 2,83% no período 2026-2031. A demanda permanece resiliente porque 29,3% dos adultos com 65 anos ou mais vivem com diabetes, uma parcela que continua a crescer com o envelhecimento da população. A intensidade competitiva está aumentando à medida que os fabricantes domésticos ampliam sua escala, o Serviço Nacional de Seguro de Saúde (NHIS) amplia a cobertura para monitoramento contínuo de glicose (CGM) e bombas de insulina, e a telemedicina habilitada por 5G amplia o acesso a cuidados especializados. Simultaneamente, a rigorosa precificação de referência do Serviço de Revisão e Avaliação de Seguros de Saúde (HIRA) está pressionando as margens, obrigando as empresas a localizar a produção e recalibrar os portfólios de produtos. A liderança de mercado está se concentrando em empresas que combinam hardware com software de inteligência artificial capaz de prever excursões glicêmicas, pois o reembolso baseado em resultados está ganhando força.
Principais Conclusões do Relatório
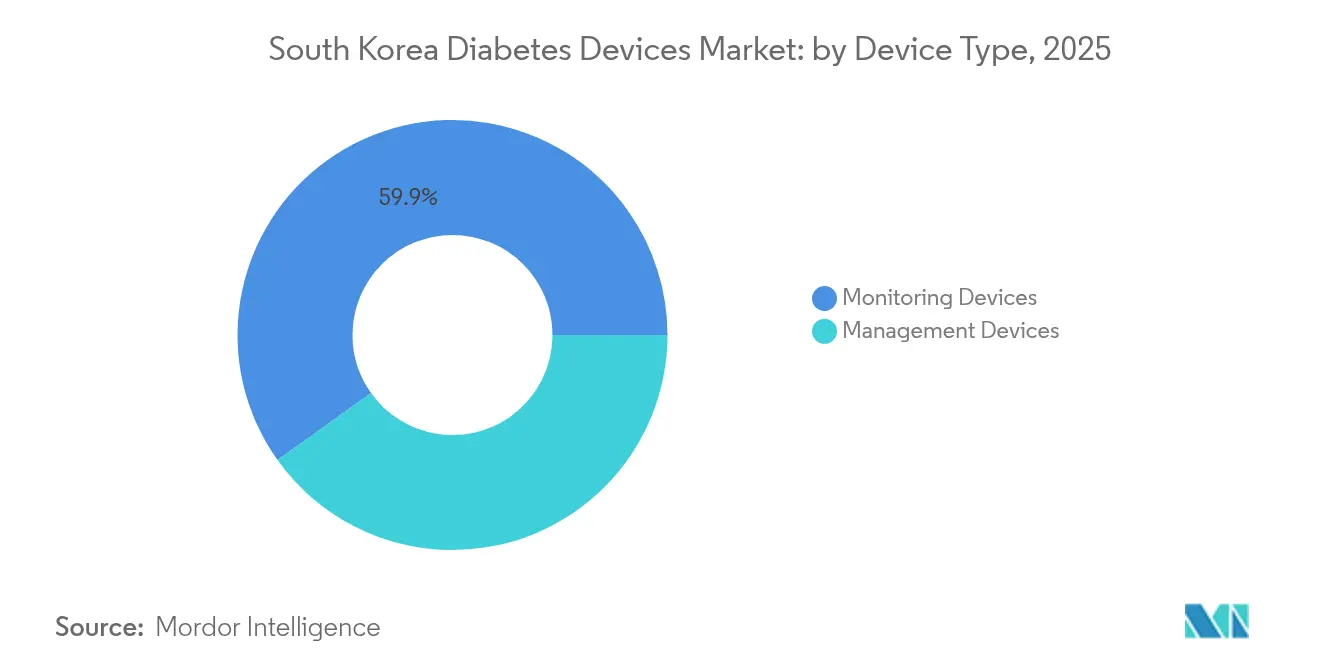
- Por tipo de dispositivo, os Dispositivos de Monitoramento lideraram com 59,87% da participação do mercado de dispositivos para diabetes na Coreia do Sul em 2025, enquanto os Dispositivos de Gestão devem se expandir a uma CAGR de 4,02% até 2031.
- Por usuário final, Hospitais e Clínicas Especializadas controlaram 54,62% do tamanho do mercado de dispositivos para diabetes na Coreia do Sul em 2025, enquanto os Ambientes de Cuidados Domiciliares avançam a uma CAGR de 4,28%.
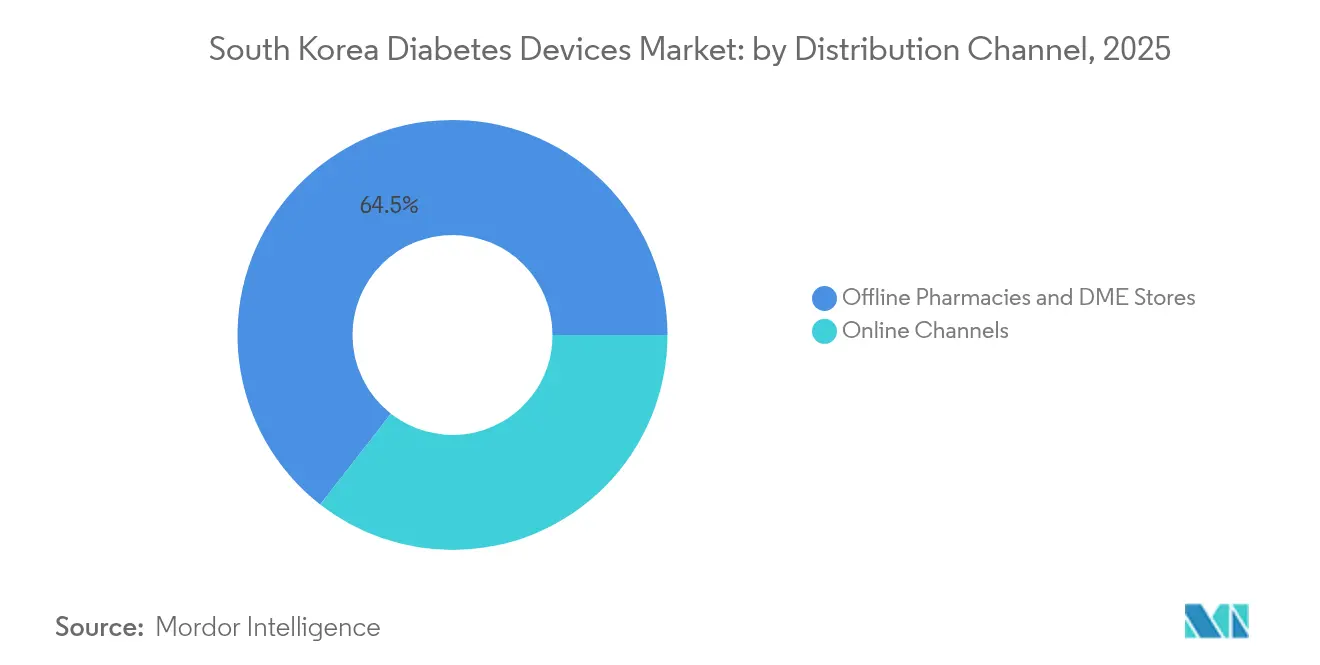
- Por canal de distribuição, Farmácias Físicas e Lojas de Equipamentos Médicos Duráveis responderam por 64,45% do tamanho do mercado de dispositivos para diabetes na Coreia do Sul em 2025; os Canais Online estão crescendo a uma CAGR de 3,74%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Dispositivos para Diabetes na Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da prevalência de diabetes e início mais precoce da doença | +0.6% | Nacional; mais forte nos centros urbanos | Longo prazo (≥ 4 anos) |
| Expansão do reembolso governamental para monitoramento avançado de glicose e administração de insulina | +1.0% | Nacional; adoção mais precoce em Seul, Busan, Incheon | Médio prazo (2-4 anos) |
| Crescimento do ecossistema de saúde digital e conectividade 5G habilitando o gerenciamento remoto do diabetes | +0.8% | Nacional; concentração metropolitana | Médio prazo (2-4 anos) |
| Estratégia K-Bio liderada pelo governo e incentivos fiscais atraindo produção local de sensores, bombas e canetas inteligentes | +0.4% | Songdo e outros polos de biotecnologia | Médio prazo (2-4 anos) |
| Adoção crescente de práticas de autocuidado domiciliar entre a população idosa | +0.5% | Nacional; maior impacto em regiões com demografia de envelhecimento | Curto prazo (≤ 2 anos) |
| Investimentos domésticos em fabricação de tecnologia médica apoiados pela K-Bio e incentivos à exportação | +0.4% | Nacional; clusters orientados à exportação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Prevalência de Diabetes e Início Mais Precoce da Doença na Coreia do Sul
A prevalência de diabetes na Coreia do Sul subiu para 15,5% entre adultos com 30 anos ou mais, e 2,2% entre adultos com 19 a 39 anos, criando uma demanda vitalícia sem precedentes por dispositivos de monitoramento e administração [1]Se Eun Park et al., "Fichas de Dados sobre Diabetes na Coreia 2024," Diabetes & Metabolism Journal, e-dmj.org. O início mais precoce significa que os pacientes agora passam mais anos utilizando intervenções habilitadas por tecnologia, um padrão que prolonga os ciclos de substituição de dispositivos e aumenta a receita cumulativa por paciente. Aproximadamente 87,1% dos jovens adultos com diabetes são obesos, aumentando ainda mais a necessidade de monitoramento metabólico contínuo e levando os fabricantes a projetar sensores de CGM de baixo perfil e compatíveis com o estilo de vida. A conscientização permanece menor entre os jovens adultos (43,3%) do que entre os idosos (78,8%), sinalizando potencial inexplorado para programas direcionados de educação e triagem precoce que podem aumentar a penetração de dispositivos. Espera-se que essa demanda impulsionada por fatores demográficos mantenha o mercado de dispositivos para diabetes na Coreia do Sul em uma trajetória ascendente estável, mesmo com o aumento dos controles de preços.
Expansão do Reembolso Governamental para Monitoramento Avançado de Glicose e Administração de Insulina
O NHIS começou a reembolsar sensores e transmissores de CGM em 2019 e desde então ampliou a elegibilidade para bombas de insulina, reduzindo os custos diretos e desencadeando um aumento acentuado nas prescrições em todas as faixas etárias [2]Serviço Nacional de Seguro de Saúde, "Folheto Eletrônico Health Keeper," nhis.or.kr. O reembolso agora se concentra em métricas de resultados, como tempo no intervalo alvo e eventos de hipoglicemia, fortalecendo o argumento de negócios para dispositivos com eficácia clínica comprovada. O acesso mais precoce a ferramentas avançadas está melhorando o controle glicêmico a longo prazo, o que apoia os objetivos dos pagadores de reduzir complicações dispendiosas. O mercado de dispositivos para diabetes na Coreia do Sul está, portanto, passando por uma mudança de glicosímetros de função única para ecossistemas integrados de monitoramento e administração que se alinham com as prioridades dos pagadores.
Crescimento do Ecossistema de Saúde Digital e Conectividade 5G Habilitando o Gerenciamento Remoto do Diabetes
A implantação nacional de 5G na Coreia do Sul oferece fluxo de dados em tempo real e de baixa latência que conecta sensores de CGM a análises em nuvem e portais de telessaúde, desbloqueando insights preditivos e titulação automatizada de insulina. Pacientes rurais agora recebem orientação especializada por meio de consultas em vídeo de alta definição, e um estudo de minimização de custos mostrou que a telemedicina reduziu os custos sociais por consulta em USD 7,92, principalmente pela eliminação de deslocamentos [3]Sei-Jong Baek et al., "Análise de Minimização de Custos de Teleconsulta Versus Atendimento Presencial," mdpi.com. Os fornecedores de dispositivos estão incorporando módulos 5G e APIs abertas para garantir interoperabilidade perfeita com os sistemas de informação hospitalar, ajudando os clínicos a integrar dados contínuos em prontuários eletrônicos. O avanço tecnológico está direcionando o mercado de dispositivos para diabetes na Coreia do Sul para modelos de cuidado sempre ativos e apoiados por algoritmos.
Adoção Crescente de Práticas de Autocuidado Domiciliar Entre a População Idosa
Com 29,3% dos adultos com 65 anos ou mais diagnosticados, os idosos estão adotando o monitoramento domiciliar que minimiza as visitas hospitalares e apoia a vida independente. Os fabricantes estão lançando interfaces amigáveis para idosos com fontes grandes, alertas hápticos e comandos de voz para superar barreiras de visão e destreza. Os idosos urbanos frequentemente combinam o CGM com painéis de smartphone, enquanto os usuários rurais dependem de leitores simplificados integrados a hubs de telemedicina. Essa mudança comportamental está expandindo o mercado de dispositivos para diabetes na Coreia do Sul para canais de varejo não tradicionais, incluindo modelos de assinatura direta ao consumidor que agrupam sensores e acompanhamento.
Investimentos Domésticos em Fabricação de Tecnologia Médica Apoiados pela K-Bio e Incentivos à Exportação
A iniciativa K-Bio, créditos fiscais e vias de revisão aceleradas estão impulsionando pesados investimentos de capital por empresas locais como a i-SENS, que investiu KRW 500 bilhões (USD 50 milhões) para ampliar a produção de CGM em sua planta em Songdo. A montagem localizada reduz a exposição tarifária, diminui os custos logísticos e permite iteração mais rápida para necessidades clínicas específicas da Coreia, enquanto subsídios à exportação posicionam as marcas domésticas para expansão no Sudeste Asiático. Esses fatores sustentam uma cadeia de valor em maturação que adiciona capacidade e flexibilidade de preços ao mercado de dispositivos para diabetes na Coreia do Sul.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Controles rigorosos de preços e precificação de referência limitando as margens dos dispositivos | −0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Altos custos diretos para bombas de insulina avançadas apesar do reembolso parcial | −0.3% | Áreas rurais e de baixa renda | Médio prazo (2-4 anos) |
| Atrasos regulatórios para sensores vestíveis e implantáveis inovadores | −0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Preferência dos médicos por terapias estabelecidas retardando a adoção de tecnologias alternativas de administração | −0.1% | Fora das principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Controles Rigorosos de Preços e Precificação de Referência Limitando as Margens dos Dispositivos
O HIRA compara os dispositivos para diabetes com países de referência, frequentemente concedendo reembolso 30-40% abaixo dos níveis dos EUA e da UE, comprimindo os retornos sobre produtos com alto investimento em P&D [4]Kwon Soonman, "Definição de Preços e Regulação de Preços em Saúde: República da Coreia," Organização Mundial da Saúde, who.int. Os fabricantes de CGM e bombas enfrentam um dilema: o mercado voltado para tecnologia da Coreia do Sul é ideal para demonstrar inovação, mas a realização de margens fica aquém. As empresas respondem redesenhando produtos com menos acessórios incluídos, transferindo a produção para plantas locais ou adotando modelos de assinatura de software que transferem a receita para serviços pós-venda. Sem mudanças estruturais, a precificação baixa continuará a impactar o mercado de dispositivos para diabetes na Coreia do Sul.
Altos Custos Diretos para Bombas de Insulina Avançadas Apesar do Reembolso Parcial
Os pacientes ainda pagam mais de KRW 2 milhões (USD 1.500) antecipadamente por bombas premium, além de taxas contínuas de consumíveis, gerando adoção em camadas alinhada com os níveis de renda. Pacientes de baixa renda com diabetes apresentam mortalidade por todas as causas quase três vezes maior do que seus pares de renda mais alta, evidenciando desigualdade no acesso às tecnologias ideais. A menos que o reembolso seja estendido aos consumíveis, a adoção de bombas permanecerá concentrada em segmentos urbanos afluentes, moderando o crescimento geral do mercado de dispositivos para diabetes na Coreia do Sul.
Atrasos Regulatórios para Sensores Vestíveis e Implantáveis Inovadores
As rigorosas exigências de evidências clínicas da Administração Coreana de Alimentos e Medicamentos podem prolongar o tempo de entrada no mercado, particularmente para CGM implantável ou sensores ópticos que carecem de dados de segurança de longo prazo. Embora a Lei de Produtos Médicos Digitais (2025) prometa vias simplificadas para dispositivos com inteligência artificial incorporada, o acúmulo de curto prazo persiste, retardando o lançamento comercial de soluções de próxima geração e atenuando os ganhos de curto prazo no mercado de dispositivos para diabetes na Coreia do Sul.
Preferência dos Médicos por Terapias Estabelecidas Retardando a Adoção de Tecnologias Alternativas de Administração
Endocrinologistas e educadores em diabetes tendem a regimes familiares, atrasando a adoção de injetores sem agulha ou sistemas de administração automatizada de insulina em circuito fechado em favor de canetas e bombas comprovadas. As atualizações das diretrizes de consenso levam anos, portanto a inércia clínica mantém os inovadores em longos programas piloto antes da adoção ampla, reduzindo a velocidade com que as modalidades avançadas penetram no mercado de dispositivos para diabetes na Coreia do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo: Dispositivos de Monitoramento Lideram Enquanto as Inovações em Gestão se Aceleram
Os Dispositivos de Monitoramento respondem por 59,87% da receita de 2025, sublinhando seu papel central no suporte à decisão em tempo real tanto para populações com Tipo 1 quanto para as tratadas com insulina do Tipo 2. O monitoramento contínuo de glicose é o subsegmento de crescimento mais rápido, pois as diretrizes da Associação Coreana de Diabetes agora recomendam CGM em tempo real para todos os adultos com Tipo 1 e para casos selecionados de Tipo 2. O tamanho do mercado de dispositivos para diabetes na Coreia do Sul para CGM é impulsionado por reduções superiores de HbA1c, com usuários em tempo real caindo de 8,9% para 7,1% em comparação com usuários de escaneamento intermitente que caíram de 8,6% para 7,5%. A produção local pela i-SENS reduz os custos, potencialmente ampliando a adoção.
Os Dispositivos de Gestão, embora menores hoje, estão crescendo a uma CAGR de 4,02% e incluem bombas de adesivo, bombas tradicionais e canetas conectadas que alimentam dados para painéis em nuvem. A especialista doméstica em bombas vestíveis EOFlow e as multinacionais Medtronic e Tandem estão iterando algoritmos de circuito fechado que ajustam o fluxo basal a cada cinco minutos, posicionando o mercado de dispositivos para diabetes na Coreia do Sul para uma próxima onda de sistemas de administração automatizada de insulina (AID). A integração dos dados de CGM e bomba em aplicativos unificados está estreitando a lacuna funcional entre as soluções de monitoramento e gestão, borrando as linhas de categoria e incentivando a competição por ecossistemas.


Por Usuário Final: Ambientes de Cuidados Domiciliares Ganhando Terreno por Meio da Integração Digital
Hospitais e Clínicas Especializadas detêm 54,62% da receita, pois continuam sendo os guardiões para o início do uso de dispositivos, burocracia de seguros e gestão de complicações. Os centros de endocrinologia no Hospital Universitário Nacional de Seul e no Centro Médico Samsung frequentemente administram clínicas especializadas em tecnologia para diabetes, onde educadores certificados treinam novos usuários de CGM e bombas. A demanda institucional, no entanto, enfrenta crescimento modesto porque as reformas de reembolso incentivam o acompanhamento ambulatorial e porque os dispositivos conectados reduzem a necessidade de titulação presencial.
Os Ambientes de Cuidados Domiciliares estão se expandindo a uma CAGR de 4,28% à medida que as plataformas de monitoramento remoto amadurecem. Os painéis em tempo real transmitem dados de sensores para portais em nuvem que permitem aos clínicos ajustar a terapia sem visitas físicas, o que é crucial para idosos com restrições de mobilidade. Pacotes de assinatura que enviam sensores novos a cada quinze dias espelham modelos de eletrônicos de consumo, mantendo a adesão dos pacientes e impulsionando a receita de consumíveis. A crescente adoção de alto-falantes inteligentes ativados por voz que emitem alertas de glicose integra ainda mais o cuidado com o diabetes à vida cotidiana, aprofundando a presença do mercado de dispositivos para diabetes na Coreia do Sul nos lares.
Por Canal de Distribuição: Transformação Digital Remodelando as Vias de Acesso
Farmácias Físicas e Lojas de Equipamentos Médicos Duráveis capturaram 64,45% de participação em 2025 porque combinam a conveniência de atendimento presencial com aconselhamento personalizado. Os farmacêuticos comunitários fornecem testes de HbA1c no ponto de atendimento, verificações de custos e demonstrações de dispositivos, reforçando assim a confiança de pacientes mais idosos receosos de compras online. Sistemas automatizados de gestão de estoque garantem o abastecimento oportuno de sensores de CGM e consumíveis de bombas, o que mitiga interrupções no fornecimento e apoia a adesão.
Os Canais Online crescem a uma CAGR de 3,74% à medida que os consumidores pós-pandemia valorizam a entrega em domicílio, descontos em pacotes e reposição por assinatura de sensores e conjuntos de infusão. As principais plataformas de comércio eletrônico integram módulos de verificação de prescrição que satisfazem os controles regulatórios enquanto simplificam os pedidos. Alguns hospitais fazem parceria com farmácias online para preencher automaticamente os carrinhos de compras com base em prescrições eletrônicas, reduzindo erros e criando um caminho sem atritos da teleconsulta ao cumprimento do pedido. O fluxo de dados resultante gera insights de venda cruzada, ajudando o mercado de dispositivos para diabetes na Coreia do Sul a migrar para a logística preditiva.
Análise Geográfica
Os centros metropolitanos — Seul, Busan e Incheon — concentram 82% da população urbana e atuam como adotantes precoces de dispositivos premium devido às rendas disponíveis mais altas e às densas redes de especialistas. A penetração do CGM é mais alta nas clínicas de Seul, onde as setas de tendência em tempo real facilitam o controle glicêmico rigoroso para profissionais com horários irregulares. A cobertura do NHIS garante acesso básico em todo o país, mas a adoção de tecnologia avançada ainda varia por região. Províncias rurais como Gyeongsang do Norte relatam menor uso de CGM, principalmente porque os residentes mais idosos enfrentam lacunas de alfabetização digital e maiores tempos de deslocamento para treinamento em dispositivos.
As iniciativas governamentais no âmbito do Novo Acordo Digital estão estreitando essas divisões ao subsidiar a implantação de estações base 5G e quiosques de telessaúde em centros comunitários. Um estudo de minimização de custos confirmou que a telemedicina economizou USD 7,92 por visita em áreas carentes, validando a lógica econômica para o financiamento contínuo de infraestrutura. Vans de saúde móvel equipadas com analisadores de HbA1c no ponto de atendimento e kits iniciais de CGM percorrem aldeias remotas, integrando pacientes que posteriormente fazem a transição para o acompanhamento por aplicativo. À medida que esses esforços amadurecem, o mercado de dispositivos para diabetes na Coreia do Sul ganha volume incremental fora dos tradicionais centros metropolitanos.
As diferenças demográficas também impulsionam as estratégias geográficas. Os municípios rurais exibem envelhecimento populacional mais rápido, tornando-os alvos prioritários para dispositivos com interfaces de usuário simplificadas e recursos de notificação para cuidadores. O marketing urbano, por outro lado, destaca painéis de análise e integrações com dispositivos vestíveis de fitness que ressoam com trabalhadores experientes em tecnologia que gerenciam o diabetes tipo 2 junto a estilos de vida ativos. O Programa Comunitário de Controle de Hipertensão e Diabetes integra clínicas locais, farmácias e grupos cívicos, oferecendo um novo nó de distribuição para sensores de CGM e canetas inteligentes de insulina.
Panorama regulatório
A Coreia do Sul regula os dispositivos para diabetes por meio do Ministério de Segurança de Alimentos e Medicamentos (MFDS), utilizando um sistema de classificação baseado em risco de quatro níveis (Classe I a IV). Os produtos de Classe II a IV geralmente exigem revisão de documentação técnica e, para dispositivos de maior risco, evidência clínica. Para combinações de medicamento-dispositivo e dispositivos conectados, a consulta antecipada de classificação junto ao MFDS é importante, pois os produtos combinados são direcionados com base no modo de ação principal.
Os fabricantes também devem atender aos requisitos de Boas Práticas de Fabricação coreanas (KGMP) para dispositivos de Classe II a IV como parte do processo de autorização de mercado. Após a autorização do MFDS, o acesso comercial amplo depende do reembolso e do posicionamento de preço por meio do Serviço Nacional de Seguro de Saúde (NHIS) e do Serviço de Revisão e Avaliação de Seguro de Saúde (HIRA), com a avaliação de tecnologia em saúde da Agência Colaborativa Nacional de Saúde Baseada em Evidências (NECA) atuando como um portão adicional para novas tecnologias. A pressão de preços de referência do HIRA continua sendo uma restrição determinante para os portfólios premium de CGM e bombas.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de componentes (sensores, microeletrônica, adesivos e consumíveis de conjuntos de infusão), avança para a fabricação e montagem de dispositivos (cada vez mais localizada para determinados players) e, em seguida, segue para a autorização do MFDS e a conformidade de qualidade KGMP. O acesso dos pagadores segue uma sequência separada, incluindo a avaliação de tecnologia em saúde da NECA e a listagem de reembolso do HIRA, antes que a cobertura do NHIS impulsione o volume. Para produtos importados, os fabricantes internacionais geralmente operam por meio de um Titular de Licença da Coreia (KLH) para registro e obrigações pós-comercialização, o que adiciona uma camada de conformidade e distribuição no país.
A jusante, hospitais e clínicas especializadas permanecem centrais para a iniciação e o treinamento, enquanto farmácias físicas e lojas de DME lidam com a maior parte do fornecimento recorrente de consumíveis, apoiadas por um crescente reabastecimento por assinatura online. A integração com plataformas domésticas de saúde digital está se tornando uma etapa operacional na cadeia, evidenciada pela agregação de dados voltada para hospitais (por exemplo, iKooB LabConnect) e por parcerias que incorporam dados de CGM aos fluxos de trabalho clínicos. As estruturas de distribuição também importam para controle e suporte, como o acordo de fornecimento doméstico da Dexcom com a Kakao Healthcare (dezembro de 2025), que combina o fornecimento de dispositivos com operação local e suporte ao usuário.
Cenário Competitivo
O mercado de dispositivos para diabetes na Coreia do Sul apresenta concentração moderada, com as multinacionais Abbott, Dexcom e Medtronic detendo portfólios sólidos, enquanto inovadores domésticos como i-SENS e EOFlow capturam participação rapidamente. O FreeStyle Libre da Abbott desfruta de reconhecimento de marca, mas consumidores sensíveis a preços avaliam cada vez mais o CareSens Air, desenvolvido localmente e aprovado em 2024, que oferece precisão comparável a um custo menor. A Dexcom está aproveitando uma parceria firmada em junho de 2023 com a Kakao Healthcare para combinar os sensores G7 com a plataforma de mensagens dominante da Coreia, simplificando o compartilhamento de dados entre pacientes e prestadores de saúde.
A Medtronic assinou um acordo global com a Abbott em agosto de 2024 para alinhar sensores e bombas, garantindo compatibilidade cruzada e facilitando os registros regulatórios para sistemas integrados. A EOFlow se diferencia por meio de bombas de adesivo sem tubo que se conectam ao seu aplicativo iOS Narsha, oferecendo administração discreta de insulina preferida por adultos mais jovens. A fabricação local, apoiada pelos incentivos fiscais da K-Bio, permite que i-SENS e EOFlow precifiquem de forma agressiva mantendo as margens, intensificando a concorrência por licitações hospitalares.
O foco estratégico está mudando das especificações de hardware para a profundidade do ecossistema. Os fornecedores agora agrupam análises em nuvem, chatbots de acompanhamento e painéis para médicos em planos de assinatura, garantindo receita recorrente e elevando os custos de troca. Oportunidades permanecem em soluções orientadas para idosos: produtos que combinam telas com texto grande, detecção de quedas e alertas para cuidadores estão sub-representados. À medida que a Lei de Produtos Médicos Digitais formaliza os padrões de segurança de inteligência artificial, a diferenciação por software ganhará clareza regulatória, e as empresas com talentos estabelecidos em ciência de dados terão vantagem. No geral, a rivalidade é firme, mas não monopolística, deixando espaço para entrantes especializados que atendam a necessidades de nicho dentro do mercado de dispositivos para diabetes na Coreia do Sul.
Líderes do Setor de Dispositivos para Diabetes na Coreia do Sul
Abbott Diabetes Care
Eli Lilly and Company
Dexcom
Medtronic
Novo Nordisk A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade é reduzir a dependência de importações nas categorias centrais de monitoramento. Em 2024, a dependência de importação para CGM e tiras de teste foi relatada em 92,5% e 93,8%, respectivamente, apesar da expansão da categoria de monitoramento de glicose entre 2020-2024. Isso cria espaço para a ampliação da fabricação doméstica e a localização do fornecimento de sensores e tiras, em consonância com o momentum de investimento local (por exemplo, a i-SENS ampliando a capacidade de produção de CGM em Songdo) e a pressão dos pagadores para reduzir os custos unitários sob os preços de referência do HIRA.
Uma segunda oportunidade é a diferenciação em nível de ecossistema por meio de IA e integração clínica. A Lei de Produtos Médicos Digitais (em vigor desde 24 de janeiro de 2025) e programas governamentais que apoiam o manejo de doenças crônicas habilitado por IA fornecem uma âncora regulatória e política para essa direção. Parcerias já visíveis no mercado, incluindo a Dexcom com a Kakao Healthcare e integrações de plataformas hospitalares como a FreeStyle Libre 2 com a iKooB LabConnect, indicam uma mudança nas aquisições em direção a dispositivos que possam alimentar prontuários eletrônicos e painéis clínicos. Isso, por sua vez, cria espaço para fornecedores empacotarem CGM, software de suporte à decisão e integrações de fluxo de trabalho em vias reembolsáveis para hospitais, clínicas especializadas e programas de monitoramento em cuidados domiciliares.
Desenvolvimentos recentes do setor
- Março de 2026: Dexcom e Kakao Healthcare realizaram os eventos inaugurais do Simpósio DynamiK em Seul e Busan, focados no manejo do diabetes baseado em CGM. O programa reforçou a adoção clínica ao centrar-se no uso real de CGM e no compartilhamento de dados, apoiando uma adoção mais ampla do monitoramento conectado por meio de um parceiro de plataforma local.
- Dezembro de 2025: Dexcom e Kakao Healthcare assinaram um acordo exclusivo de fornecimento doméstico cobrindo os dispositivos CGM da Dexcom, incluindo o G7, na Coreia do Sul. O acordo fortalece o controle sobre a distribuição e o suporte ao paciente em um mercado orientado por reembolso, e posiciona um único operador local para ampliar a integração, a educação e os serviços de dados baseados em aplicativo.
- Abril de 2024: a Medtronic Korea começou a distribuição e vendas diretas de seus dispositivos de manejo do diabetes na Coreia do Sul. Aproximar-se dos usuários finais e provedores pode reduzir os tempos de resposta para treinamento, manutenção e logística de consumíveis, que são fundamentais para a persistência da terapia com bomba em vias de cuidado iniciadas em hospitais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange os dispositivos para diabetes vendidos e utilizados na Coreia do Sul que ajudam as pessoas a medir a glicemia ou administrar insulina, incluindo os consumíveis relacionados e o software de dispositivo vinculado usado para monitoramento ou dosagem.
Exclusões de escopo: excluímos medicamentos antidiabéticos orais, analisadores de laboratório hospitalar usados para testes bioquímicos e wearables de bem-estar geral que não medem glicose nem apoiam a administração de insulina.
Visão geral da segmentação
- Por Tipo de Dispositivo
- Dispositivos de Monitoramento
- Dispositivos de Automonitoramento da Glicose no Sangue
- Dispositivos de Monitoramento Contínuo de Glicose
- Dispositivos de Gestão
- Bombas de Insulina
- Seringas de Insulina
- Cartuchos em Canetas Reutilizáveis
- Canetas Descartáveis de Insulina
- Injetores a Jato
- Dispositivos de Monitoramento
- Por Usuário Final
- Hospitais e Clínicas Especializadas
- Ambientes de Cuidados Domiciliares
- Por Canal de Distribuição
- Farmácias Físicas e Lojas de Equipamentos Médicos Duráveis
- Canais Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com sinais de saúde pública e utilização que explicam o tamanho potencial do pool de demanda por dispositivos para diabetes e de onde vem a próxima onda de crescimento. Usamos materiais da Agência de Controle e Prevenção de Doenças da Coreia para sinais de prevalência de diabetes, o Serviço Nacional de Seguro de Saúde e o HIRA para contexto de reembolso e preços, e a Statistics Korea para tendências de envelhecimento populacional que influenciam a base de pacientes tratados.
Para conectar a demanda a remessas e gastos, também revisamos estatísticas de importação e exportação do Serviço de Alfândega da Coreia, publicações relevantes do Ministério de Segurança de Alimentos e Medicamentos sobre aprovações e regras de dispositivos, e literatura clínica revisada por pares sobre a adoção de CGM e bombas na Coreia. Esses insumos foram então verificados cruzadamente com registros de empresas, apresentações a investidores, atualizações de associações e uma assinatura paga para dados financeiros de empresas, notícias e inteligência de patentes, para confirmar o foco do produto e o momento de lançamento. As fontes documentais listadas aqui são apenas ilustrativas, e usamos outras referências públicas para validar e esclarecer premissas ao longo do trabalho.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que está realmente sendo usado e pago na Coreia do Sul em monitoramento e administração de insulina, e a rapidez com que tecnologias mais novas estão substituindo as mais antigas. Conversamos com uma combinação de fabricantes e distribuidores de dispositivos, partes interessadas de hospitais e clínicas, e respondentes de farmácias ou do lado de canal, para confirmar a cobertura de reembolso, os ciclos típicos de substituição e as faixas de preço para os principais consumíveis.
Para evitar contagem em duplicidade, também foi coletado feedback sobre o que deve ser tratado como venda de dispositivo para diabetes versus serviços de saúde digital adjacentes, e sobre como licitações, acesso a formulários e comportamento de gastos diretos do paciente podem alterar os volumes de ano para ano.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 29% | Diretores executivos: 13% |
| Nível médio: 49% | Líderes funcionais/de unidade: 31% |
| Players menores: 22% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação de verificações top-down e bottom-up, de modo que o número final permaneça vinculado a sinais reais de demanda, sem assumir que cada venda de empresa possa ser totalmente consolidada. No lado top-down, reconstruímos os gastos com dispositivos relacionando a população tratada com diabetes na Coreia do Sul à frequência de monitoramento e aos padrões de uso de insulina, e então mapeando isso para a penetração de dispositivos e as necessidades anuais de consumíveis.
Alguns dos insumos práticos que moldaram o modelo incluem a prevalência de diabetes por faixa etária, o mix de adoção de CGM e SMBG, os intervalos de substituição de tiras de teste e sensores, a divisão da administração de insulina entre canetas e bombas, e a lógica de preços e reembolso que influencia os preços de venda realizados. Essas premissas foram testadas com aproximações seletivas bottom-up, como verificações de canal por amostragem para volumes unitários e ASPs por tipo de dispositivo, seguidas de preenchimento de lacunas onde a cobertura é limitada, usando taxas de adoção substitutas de contextos de cuidado semelhantes.
Para a previsão, foi utilizada análise de cenários, já que a expansão de reembolso, mudanças de diretrizes e ciclos de atualização podem mover a adoção mais rápido do que uma linha de tendência simples. Os cenários foram ancorados em mudanças esperadas na penetração de CGM, na cobertura de bombas e no ritmo de envelhecimento, e depois ajustados após feedback primário sobre como hospitais e farmácias esperam que os padrões de pedidos mudem.
Validação de dados e ciclo de atualização
Os resultados foram validados por triangulação entre sinais independentes, incluindo cálculos do pool de pacientes, contexto de reembolso e preços, e verificações de direção do fluxo comercial para as categorias de dispositivos relevantes. Quando um valor parecia fora do intervalo esperado, reabrimos as premissas, refizemos os cálculos e recontatamos os respondentes se a discrepância não pudesse ser explicada por questões de tempo ou mudanças de política.
Antes da aprovação final, o modelo e a lógica de suporte passam por uma revisão de analista em várias etapas, para que definições, adições e o tratamento de moeda permaneçam consistentes ao longo dos anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há eventos materiais, como mudanças de cobertura, grandes redefinições de preços ou aprovações importantes de produtos, seguidas de uma revisão final antes da entrega para manter os números atualizados.
Tamanho do mercado sul-coreano de dispositivos para diabetes segundo a Mordor Intelligence, comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para dispositivos para diabetes na Coreia do Sul podem parecer muito distantes entre si, mesmo quando o nome do tópico soa igual. As diferenças geralmente vêm do que cada estimativa considera como dispositivo, se os consumíveis estão totalmente incluídos e como o preço é tratado quando as regras de reembolso mudam.
Sinais de cobertura de reembolso e verificações de ciclo de substituição para sensores, tiras de teste e consumíveis de bombas são as evidências usadas para manter a Mordor Intelligence alinhada com o que realmente é consumido no país, em vez de misturar com gastos mais amplos de cuidados com diabetes. Quando outra estimativa expande o limite para incluir categorias mais amplas de cuidados com diabetes ou aplica premissas agressivas de adoção de longo prazo, o valor de mercado no curto prazo pode subir rapidamente, mesmo que o uso unitário não o faça.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 484,09 milhões de USD (2026) | |
| Editora do setor A | 395,70 milhões de USD (2025) | Utiliza um ano-base diferente e uma janela de previsão mais longa, e a descrição do escopo tende a uma visão mais restrita de dispositivo e canal, que pode subestimar os consumíveis vinculados à frequência de monitoramento. |
| Editora do setor B | 1,48 bilhão de USD (2024) | Parece utilizar um limite mais amplo de dispositivos de cuidados com diabetes e pode agrupar categorias adjacentes relacionadas a dispositivos, o que pode inflar os totais em comparação com uma definição restrita apenas a dispositivos de monitoramento e administração de insulina voltados ao paciente. |
Em conjunto, a dispersão nos valores é explicada principalmente pelos limites de escopo e pela forma como a utilização e os preços são traduzidos em gastos. Ao manter os insumos vinculados a fatores observáveis de demanda, como penetração, cadência de substituição e comportamento de preços reembolsados, a estimativa permanece replicável e mais fácil de auditar quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Dispositivos para Diabetes na Coreia do Sul?
O tamanho do Mercado de Dispositivos para Cuidados com Diabetes na Coreia do Sul deve atingir USD 484,09 milhões em 2026 e crescer a uma CAGR de 2,83% para alcançar USD 556,58 milhões até 2031.
Qual categoria de dispositivo lidera as vendas na Coreia do Sul?
Os Dispositivos de Monitoramento, particularmente os sistemas de CGM, respondem por 59,87% da receita de 2025.
Quem são os principais players do Mercado de Dispositivos para Diabetes na Coreia do Sul?
Abbott Diabetes Care, Eli Lilly and Company, Dexcom, Medtronic e Novo Nordisk A/S são as principais empresas que operam no Mercado de Dispositivos para Diabetes na Coreia do Sul.
Os controles de preços são um desafio importante?
Sim. A precificação de referência do HIRA pode ser 30-40% abaixo dos níveis dos EUA e da UE, comprimindo as margens e potencialmente atrasando os lançamentos de próxima geração.
Página atualizada pela última vez em:



