
Tamanho e Participação do Mercado de Tintas e Revestimentos da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.36 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.17 % |
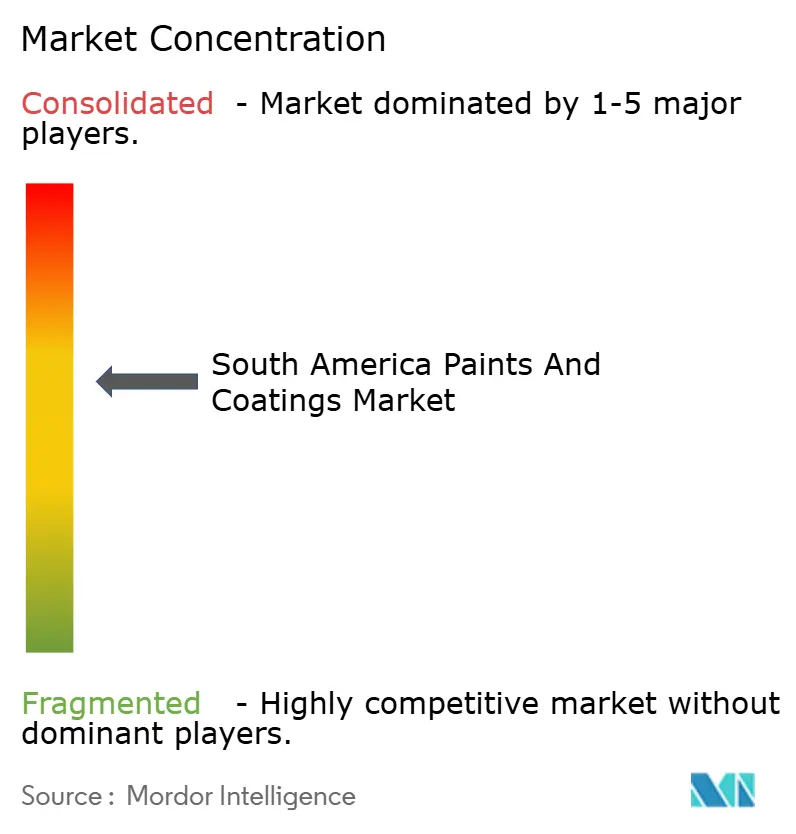
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tintas e Revestimentos da América do Sul por Mordor Intelligence
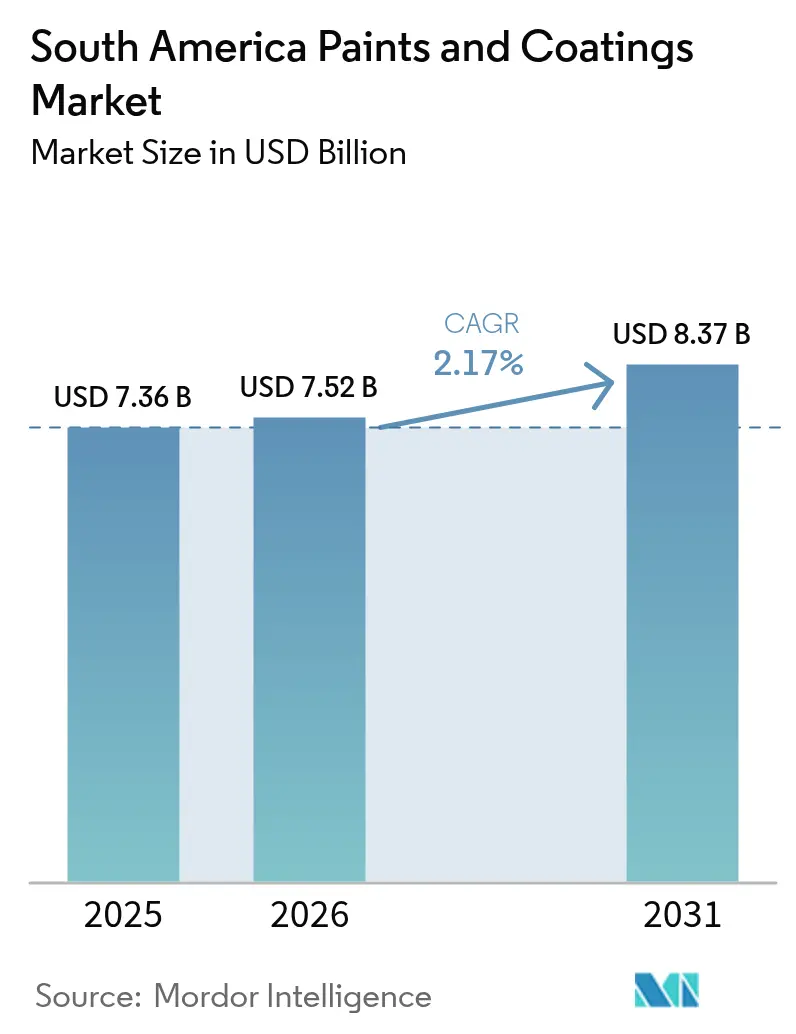
O tamanho do Mercado de Tintas e Revestimentos da América do Sul foi avaliado em USD 7,36 bilhões em 2025 e estima-se que cresça de USD 7,52 bilhões em 2026 para atingir USD 8,37 bilhões até 2031, a um CAGR de 2,17% durante o período de previsão (2026-2031). A demanda arquitetônica, vinculada à construção residencial e comercial, continua a ancorar o volume; no entanto, os segmentos automotivo, de baterias e de telhados reflexivos estão se expandindo mais rapidamente e reformulando as prioridades dos fornecedores. A volatilidade cambial continua sendo o maior risco de curto prazo, pois impostos de importação mais elevados sobre polímeros inflacionam os custos de matérias-primas e pressionam as margens, enquanto regulamentações mais rígidas do Mercosul sobre COV (Compostos Orgânicos Voláteis) aceleram a transição para tecnologias de base aquosa e em pó. Fabricantes multinacionais expandem sua presença regional por meio de fusões e melhorias de produção, enquanto players locais utilizam distribuição de última milha e serviços personalizados de cores para manter sua participação em categorias decorativas sensíveis ao preço. Nesse contexto, surgem oportunidades especializadas em plantas de processamento de lítio, sistemas de telhado reflexivo para cidades tropicais e serviços digitais de combinação de cores voltados para clientes urbanos de bricolagem (Faça Você Mesmo).
Principais Conclusões do Relatório
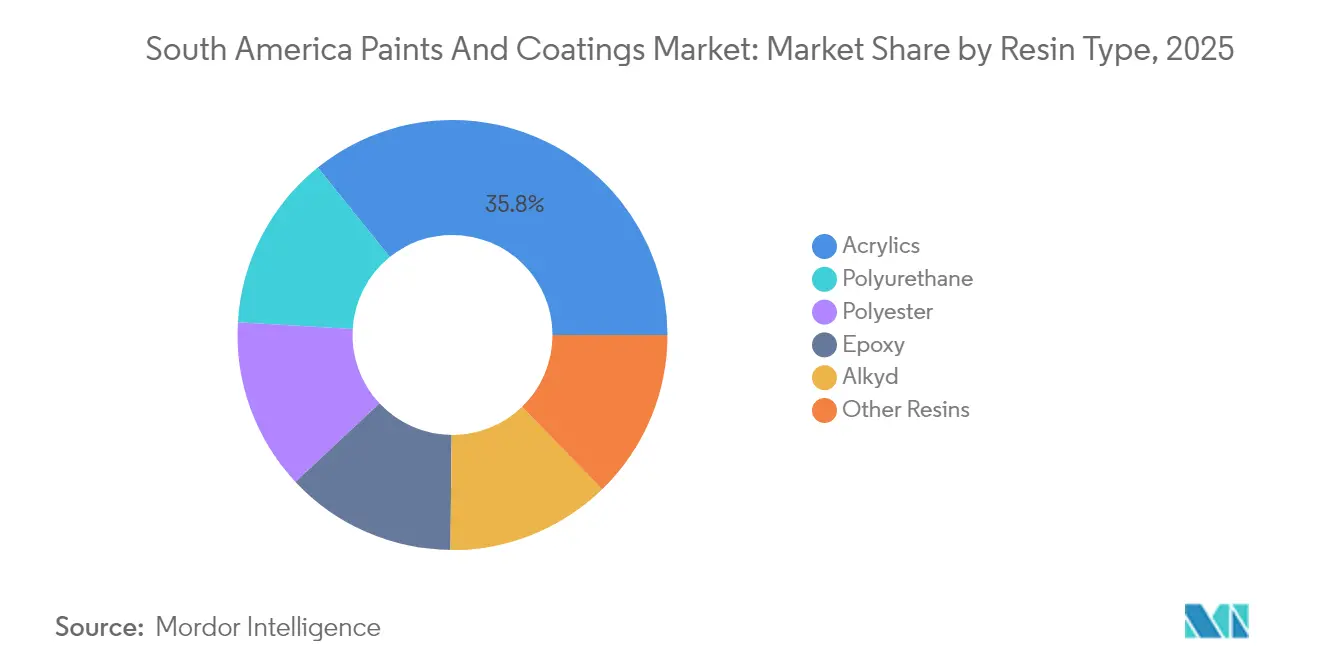
- Por tipo de resina, os acrílicos lideraram com uma participação de 35,78% do mercado sul-americano de tintas e revestimentos em 2025, enquanto as resinas de poliuretano têm previsão de expansão a um CAGR de 5,62% até 2031.
- Por tecnologia, os produtos de base solvente responderam por 62,10% do tamanho do mercado sul-americano de tintas e revestimentos em 2025; os sistemas de base aquosa têm projeção de registrar o maior CAGR de 5,85% de 2025 a 2031.
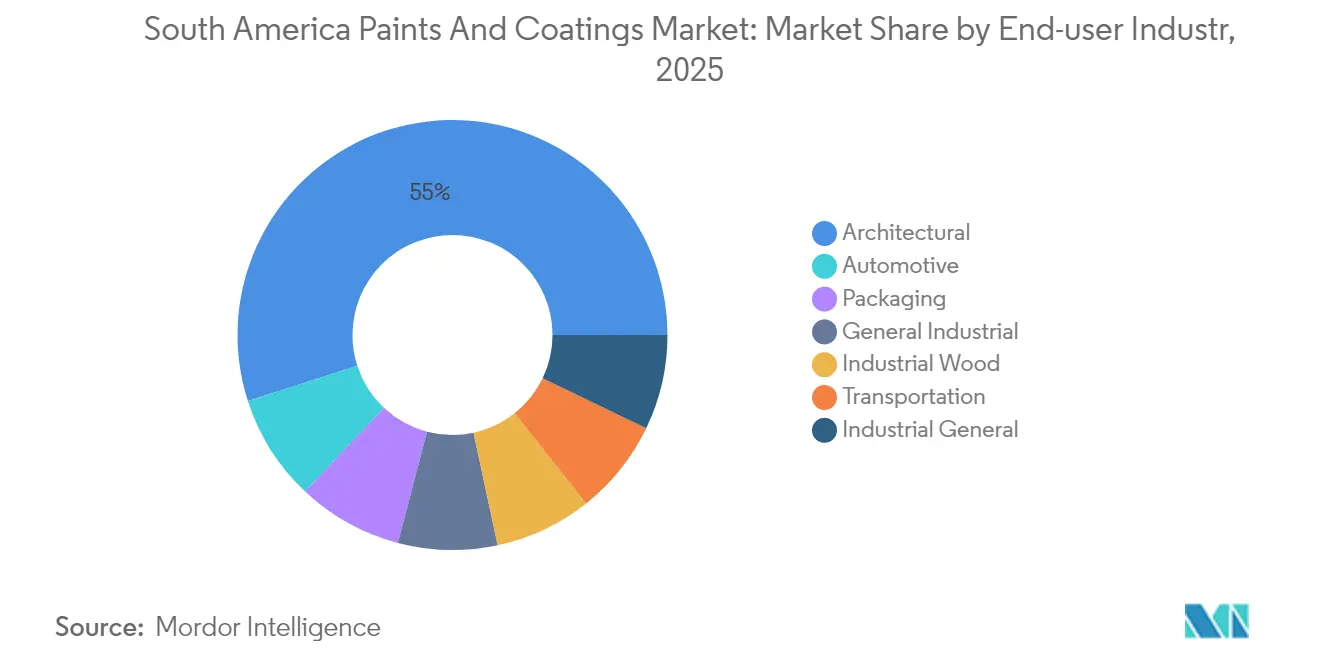
- Por setor do usuário final, as aplicações arquitetônicas capturaram 54,96% da receita de 2025, enquanto os revestimentos automotivos devem avançar a um CAGR de 5,78% até 2031.
- Por geografia, o Brasil deteve uma participação de receita de 47,65% em 2025, enquanto a Colômbia tem projeção de alcançar um CAGR de 5,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápido Crescimento de Projetos de Construção Residencial e Comercial | +0.8% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| Recuperação da Produção e Exportação Automotiva Regional | +0.6% | Brasil, Argentina, regiões de fronteira com o México | Curto prazo (≤ 2 anos) |
| Rápida Adoção de Revestimentos Reflexivos de Telhado Frio em Cidades Tropicais | +0.3% | Brasil, Colômbia, Venezuela | Longo prazo (≥ 4 anos) |
| Construção de Gigafábricas de Baterias de Íon-Lítio com Demanda por Revestimentos Especiais | +0.4% | Triângulo do lítio da Argentina e Chile | Médio prazo (2-4 anos) |
| Ascensão de Micromarcas Online de Bricolagem para Tintas Decorativas | +0.2% | Centros urbanos em toda a América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Crescimento de Projetos de Construção Residencial e Comercial
Os elevados gastos com habitação e infraestrutura na Colômbia e no Chile compensam a desaceleração do Brasil no início de 2025 e sustentam o volume arquitetônico constante. Os programas de habitação social favorecem emulsões acrílicas de baixo custo, enquanto os construtores comerciais exigem cada vez mais acabamentos interiores de baixa emissão e resistentes ao mofo que atendam aos critérios de construção sustentável. Os sistemas acrílicos de base aquosa compartilham a vantagem porque estudos brasileiros de ciclo de vida mostram desempenho superior em sete de oito métricas ambientais em comparação com revestimentos de base solvente[1]Universidade Federal de Santa Catarina, "Avaliação do Ciclo de Vida de Tintas de Base Aquosa vs. Base Solvente", ufsc.br. As aquisições governamentais também priorizam fórmulas de base biológica e com conteúdo reciclado, levando os fornecedores a ampliar suas linhas de produtos sustentáveis.
Recuperação da Produção e Exportação Automotiva Regional
O Brasil produziu 2,5 milhões de veículos em 2024, um aumento de 9,7%, revitalizando o consumo de primer base OEM (Fabricante de Equipamento Original) e de refinição. As montadoras exigem acabamentos duráveis e de baixo COV que cumpram as normas de emissão mais rígidas e resistam aos climas tropicais, impulsionando investimentos em primers base de base aquosa e vernizes de alto teor de sólidos. As vendas da PPG na América Latina cresceram 14,1% em 2024, impulsionadas principalmente pelas linhas OEM automotivo e de refinição. As plantas de montagem na fronteira com o México que exportam para a América do Norte exigem revestimentos certificados pelos padrões de qualidade dos EUA, ampliando o mercado endereçável para químicas premium.
Rápida Adoção de Revestimentos Reflexivos de Telhado Frio em Cidades Tropicais
Testes de campo brasileiros confirmam que os revestimentos de telhado de alta refletância mantêm economia de energia ao longo de vários anos, embora a umidade tropical exija manutenção periódica. Incentivos de concessionárias de energia e políticas municipais de mitigação de ilhas de calor aceleram a demanda no Rio de Janeiro, Medellín e Caracas. Os fornecedores formulam membranas modificadas com acrílico e silicone que resistem a algas, mantêm a adesão sob alta umidade e suportam intensa exposição UV (Ultravioleta). As multinacionais adaptam plataformas globais de telhado frio a substratos locais, enquanto marcas regionais capturam a demanda de nicho por meio de elastômeros acrílicos econômicos.
Construção de Gigafábricas de Baterias de Íon-Lítio com Demanda por Revestimentos Especiais
A planta de hidróxido de lítio da Posco, no valor de USD 800 milhões na Argentina, exemplifica instalações de processamento químico que requerem revestimentos de piso e equipamentos com baixa emissão de gases e resistentes a solventes. A Secretaria de Mineração da Argentina projeta que oito exportadores de lítio estarão em operação até 2030, dobrando a demanda de carbonato de sódio e ampliando a necessidade de revestimentos resistentes a produtos químicos. Os fornecedores que vencem nesse segmento combinam expertise em controle de corrosão com conformidade para sala limpa, visando linhas de baterias e materiais ativos de cátodo em todo o triângulo do lítio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites Mais Rígidos de COV e Emissão de Solventes no Mercosul | -0.40% | Brasil, Argentina, Uruguai, Paraguai | Médio prazo (2-4 anos) |
| Volatilidade Cambial Inflacionando os Custos de Matérias-Primas Importadas | -0.60% | Argentina, Brasil, Colômbia | Curto prazo (≤ 2 anos) |
| Mudança para Painéis de Fachada Composta Reduzindo a Demanda por Tintas em Escritórios Premium | -0.30% | Centros urbanos do Brasil, Chile e Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites Mais Rígidos de COV e Emissão de Solventes no Mercosul
Os reguladores aplicam limites mais rígidos para revestimentos arquitetônicos e industriais, espelhando os padrões da Regra 1113 dos EUA[2]Distrito de Gestão da Qualidade do Ar da Costa Sul, "Regra 1113 Revestimentos Arquitetônicos", aqmd.gov. Fornecedores maiores aproveitam o P&D global para lançar linhas de ultra-baixo COV, enquanto empresas menores enfrentam dificuldades com os custos de reformulação. A conformidade impulsiona a demanda por tecnologias de base aquosa e em pó, mas introduz estoques duplos transitórios à medida que as grades de solvente legadas são escoadas.
Volatilidade Cambial Inflacionando os Custos de Matérias-Primas Importadas
As desvalorizações do peso e do real elevam os preços de pigmentos, aditivos e resinas importados, comprimindo as margens e atrasando projetos. PPG Industries, Inc. registrou uma perda cambial de USD 20 milhões na Argentina em dezembro de 2024, ilustrando a exposição a mudanças repentinas. Os fabricantes fazem hedge contra flutuações cambiais e localizam o fornecimento onde viável; no entanto, a capacidade petroquímica regional limitada restringe as opções de substituição para insumos de alto desempenho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
Os Acrílicos Dominam, o Poliuretano Ganha MomentumOs acrílicos mantiveram uma participação de receita de 35,78% em 2025, ancorando o mercado sul-americano de tintas e revestimentos por sua versatilidade em acabamentos arquitetônicos de base aquosa. Os volumes de poliuretano estão crescendo a um CAGR de 5,62%, pois os clientes do setor de baterias de lítio e automotivo favorecem a resistência química e à abrasão superiores. Os epóxis servem como revestimento protetor para ativos marinhos e de fabricação de metais expostos a ambientes corrosivos, enquanto os alquídicos estão sendo substituídos por emulsões acrílicas competitivas em custo que agora atendem às necessidades de durabilidade de nível intermediário. As resinas de poliéster apoiam a crescente produção de revestimentos em pó para eletrodomésticos e acabamentos automotivos, ajudando o Brasil a emergir como um dos centros de pré-tratamento de pó de expansão mais rápida fora da Ásia. As químicas especiais de silicone e fluoropolímero preenchem nichos que exigem proteção extrema UV ou química em telhados reflexivos e equipamentos de processo.
O momentum do mercado indica que os fornecedores de emulsão acrílica estão investindo em monômeros de base biológica para se diferenciarem em meio ao aperto das regras de COV. Enquanto isso, os formuladores de poliuretano adicionam sistemas alifáticos estáveis a UV adaptados para instalações de hidróxido de lítio. Os fornecedores de epóxi enfatizam misturas novolac de cura rápida para minimizar o tempo de inatividade na manutenção de portos de carga a granel. Assim, os padrões de demanda de resinas espelham a mudança do mix industrial da região, alinhando-se com as trajetórias das políticas ambientais.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Tecnologia:
A Transição para Base Aquosa Acelera a Conformidade RegulatóriaOs produtos de base solvente ainda responderam por 62,10% da receita de 2025, mas as tecnologias de base aquosa estão se expandindo a um CAGR de 5,85%, superando o mercado geral sul-americano de tintas e revestimentos. Os compradores arquitetônicos adotam acrílicos de base aquosa que igualam o desempenho de solventes sem odor ou riscos de inflamabilidade, e os usuários industriais testam emulsões de alto teor de sólidos e auto-reticulantes para reduzir o consumo de energia durante o processo de cura. Os revestimentos em pó estão ganhando tração em eletrodomésticos e rodas, pois suas credenciais de zero COV se alinham com as metas de sustentabilidade corporativa. Os acabamentos curados por UV permanecem em nicho, mas crescem onde uma maior produtividade compensa os custos mais elevados de equipamentos. Os fornecedores se concentram em modificadores de reologia e diluentes reativos otimizados para a umidade tropical, garantindo nivelamento e resistência à chuva precoce.
Os reguladores reforçam a transição para base aquosa; as avaliações brasileiras de ciclo de vida confirmaram menor ecotoxicidade e intensidade de carbono para produtos aquosos. O investimento, portanto, concentra-se na capacidade de polímero em emulsão e flocos metálicos compatíveis com água para acabamentos automotivos. Simultaneamente, as linhas de base solvente permanecem relevantes nos setores de refinição e uso intensivo, onde a dureza imediata e a resistência química continuam sendo primordiais.
Por Setor do Usuário Final:
O Automotivo Desafia a Dominância ArquitetônicaA demanda arquitetônica respondeu por 54,96% das vendas de 2025 e sustenta a liderança em volume; no entanto, o segmento automotivo está se expandindo a um CAGR de 5,78%, impulsionado pela recuperação de veículos do Brasil e pela montagem de exportação em regiões de fronteira. As montadoras especificam sistemas multicamadas de base aquosa que atendem aos padrões globais de qualidade e emissão. Espera-se que os revestimentos industriais para madeira se beneficiem de adições de capacidade de USD 136 milhões em compensado e OSB (Painel de Partículas Orientadas), que exigirão acabamentos curados por UV e de base aquosa para exportações de móveis. Os usuários industriais gerais, que vão de móveis de metal a máquinas agrícolas, exigem primers anticorrosão compatíveis com condições tropicais úmidas de armazenamento. Os revestimentos de transporte protegem cascos marinhos e vagões que operam em climas costeiros, enquanto as linhas de embalagem utilizam vernizes interiores sem Bisfenol A (BPA) para cumprir os regulamentos de contato com alimentos. Essa diversa distribuição de usuários finais protege os fornecedores das oscilações cíclicas em qualquer setor único.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Tintas e Revestimentos do Brasil
O Brasil permanece como âncora do mercado de tintas e revestimentos da América do Sul, sustentado por plantas de resina localizadas, uma produção de 2,5 milhões de unidades de veículos em 2024 e milhares de pontos de venda de marcas no varejo. No entanto, a alta taxa Selic de 15% eleva os custos de financiamento para os incorporadores, moderando o impulso no segmento arquitetônico. Os reguladores ambientais intensificam a fiscalização de COV, incentivando as multinacionais a introduzir linhas de base aquosa de nova geração a partir de plataformas globais.
Mercado de Tintas e Revestimentos da Colômbia
A Colômbia registra o maior CAGR, impulsionado por parcerias público-privadas que viabilizam rodovias e habitações sociais, além do crescimento da atividade de bricolagem em centros urbanos em expansão. Distribuidores locais importam corantes e aditivos pelos portos do Atlântico e oferecem serviços de mistura rápida em canteiros de obras, melhorando a capacidade de resposta da cadeia de suprimentos. Incentivos governamentais para construção sustentável recompensam tintas de baixa emissão, acelerando a transição para acrílicos à base de água.
Mercado de Tintas e Revestimentos da Argentina
A depreciação do peso argentino e a inflação pressionam o orçamento dos consumidores, mas os investimentos em projetos de lítio nas províncias de Salta e Catamarca demandam revestimentos de piso e tanques resistentes a produtos químicos. As multinacionais protegem a exposição cambial faturando em dólares americanos quando permitido e adquirindo solventes de complexos petroquímicos regionais quando disponíveis.
Mercado de Tintas e Revestimentos da América do Sul
A extração de cobre e lítio no Chile impulsiona a necessidade de revestimentos protetores em dutos e parques de tanques no Deserto do Atacama. O Peru moderniza a infraestrutura do metrô e do porto de Lima, gerando demanda arquitetônica e industrial apesar do modesto crescimento do PIB. Economias menores, como Uruguai e Paraguai, beneficiam-se do comércio transfronteiriço e de instalações de processamento agroindustrial que requerem acabamentos duráveis em epóxi e poliuretano.
Panorama regulatório
Em toda a América do Sul, o endurecimento das regras de segurança química e composição de produtos está moldando os requisitos de formulação, rotulagem e documentação para tintas e revestimentos. No Brasil, a RDC nº 847 da Anvisa (em vigor a partir de 1º de abril de 2024) introduziu o registro obrigatório para tintas e vernizes com ação saneante (por exemplo, produtos com alegações antimicrobianas ou de controle de pragas para uso imobiliário). Isso elevou o nível de exigência para comprovação e dossiês regulatórios de SKUs arquitetônicos especializados.
O Brasil também avançou em requisitos de conformidade relacionados a substâncias perigosas e metais pesados, aplicáveis tanto a revestimentos produzidos localmente quanto importados. A Lei nº 15.441 (26 de junho de 2026) estabelece uma concentração máxima de chumbo de 90 ppm para tintas e materiais de revestimento de superfície semelhantes, com isenções limitadas de até 600 ppm para usos industriais ou marítimos específicos. A lei entra em vigor 12 meses após sua publicação, estimulando a reformulação acelerada e testes na cadeia de suprimentos. No Chile, o marco regulatório químico inspirado no REACH, sob o Decreto Supremo nº 57/2019, continua a se expandir por meio do processo de inventário nacional de produtos químicos, incluindo a Resolução Isenta nº 9.425 (22 de dezembro de 2025) e um prazo até 30 de agosto de 2026 para atualizar informações de registro de determinadas substâncias perigosas registradas anteriormente em 2024.
Análise da cadeia de valor
A cadeia de valor de tintas e revestimentos da América do Sul começa com os insumos de matérias-primas (resinas, pigmentos, solventes, aditivos e embalagens), fornecidos por meio de uma combinação de produção regional e importações. Em seguida, avança pelas etapas de formulação, mistura, tingimento, controle de qualidade e envase nas unidades de fabricação. O Brasil funciona como o principal polo regional de produção e consumo, apoiado por uma ampla base de fabricação doméstica. Entidades setoriais como a ABRAFATI ajudam a coordenar normas técnicas e dados do setor, e a indústria brasileira superou 2,005 bilhões de litros de produção em 2025, refletindo a demanda downstream por aglutinantes, pigmentos e embalagens.
Na etapa downstream, a distribuição abrange canais de contratantes profissionais, varejo de marca, parceiros de melhoramento residencial e vendas industriais diretas para revestimentos OEM e de manutenção. Os revestimentos arquitetônicos dominam os volumes físicos nos principais mercados, o que aumenta a importância dos sistemas de tingimento, da logística de última milha e dos serviços rápidos de mistura de cores. Ferramentas digitais e serviços técnicos estão cada vez mais incorporados ao canal, exemplificado pela Sinteplast, que atualizou suas ferramentas de recomendação de produtos para apoiar a distribuição e a seleção. Associações regionais e ibero-americanas, como a LATINPIN e a ATIPAT, também proporcionam vínculo técnico e transferência de conhecimento entre mercados.
Cenário Competitivo
O mercado de Tintas e Revestimentos da América do Sul é moderadamente consolidado. The Sherwin-Williams Company aprofundou seu alcance regional ao adquirir a marca decorativa Suvinil da BASF por USD 1,15 bilhão, adicionando um portfólio de lojas de cores e relacionamentos com empreiteiros. Os movimentos estratégicos centram-se em transferências de tecnologia de base aquosa, plataformas digitais de cores e fabricação conjunta para compensar o risco cambial. A expansão de emulsão acrílica de USD 20 milhões da Lubrizol reforça a capacidade regional de aglutinante e sustenta o fornecimento local de produtos avançados de baixo COV. Os fornecedores estão de olho em nichos emergentes, como membranas de telhado frio, primers em pó para exportação de eletrodomésticos e sistemas epóxi novolac para equipamentos de salmoura de lítio.
Líderes do Setor de Tintas e Revestimentos da América do Sul
PPG Industries, Inc.
Akzo Nobel N.V.
The Sherwin William Company
BASF
Renner Herrmann SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tintas e Revestimentos da América do Sul
- Akzo Nobel N.V.
- Axalta Coating Systems
- BASF SE
- Belacor Tintas
- Coral Paints
- Hempel
- Hidracor
- Iquine.
- JAT HOLDINGS PLC,
- Jotun
- Lanco Paints
- Montana Química
- Pinturas Popular
- PPG Industries, Inc.
- Renner Herrmann SA
- Sinteplast
- The Sherwin-William Company
- Tigre S/A
- WEG Coatings

Oportunidades de mercado e perspectivas futuras
A reformulação e a documentação impulsionadas pela regulamentação criam espaço em branco para fornecedores capazes de oferecer portfólios compatíveis e de baixa emissão, além de dossiês robustos de produtos em múltiplas jurisdições. O Brasil é um ponto focal, à medida que a governança química avança para um modelo baseado em registro de substâncias (Lei nº 15.022, de 13 de novembro de 2024, que estabelece um Inventário Nacional de Substâncias Químicas com registro obrigatório para substâncias produzidas ou importadas em 1 tonelada por ano ou mais). As restrições em nível de produto também estão se intensificando, incluindo a Lei nº 15.441 do Brasil (26 de junho de 2026) sobre limites de chumbo em tintas. Juntas, essas mudanças aumentam a demanda por centros técnicos locais, capacidade de testes analíticos e suporte à reformulação, especialmente para SKUs decorativos e produtos especializados com alegações saneantes junto à Anvisa.
A consolidação e a reformulação de portfólio no Brasil também abrem caminhos para ganhar participação por meio de estratégia de canais, produção local e posições industriais de nicho. A Sherwin-Williams ajustou seu modelo operacional no Brasil após a aquisição da Suvinil, incluindo o fechamento de mais de 100 lojas próprias (divulgado em maio de 2026), o que indica um redesenho ativo de canais e potencial espaço para distribuidores, independentes e formatos alternativos de varejo em tintas decorativas. Em revestimentos industriais e relacionados a embalagens, a expansão de capacidade por meio de fusões e aquisições apoia oportunidades ligadas a pegadas de fabricação locais, já que a Stahl assinou um acordo (junho de 2026) para adquirir o negócio de revestimentos gráficos da Weilburger Coatings no Brasil, com planos de internalizar progressivamente a produção em sua unidade local. A Renner Coatings adquiriu a Mekal Tintas (julho de 2026) para fortalecer os revestimentos industriais no Rio Grande do Sul, reforçando o impulso rumo a plataformas industriais especializadas e orientadas por serviços.
Recent Industry Developments in Mercado de Tintas e Revestimentos da América do Sul
- Maio de 2026: A The Sherwin-Williams Company relatou ações de integração em andamento no Brasil após a aquisição da Suvinil, incluindo uma reformulação da estratégia comercial e o fechamento de mais de 100 lojas próprias. O fechamento remodela a cobertura das vias de acesso ao mercado e desloca a pressão competitiva para distribuidores, pontos de venda focados em contratantes e pacotes diferenciados de produtos e serviços em revestimentos decorativos.
- Outubro de 2025: A Sherwin-Williams concluiu a aquisição do negócio de tintas arquitetônicas brasileiro da BASF (Suvinil) por 1,15 bilhão de dólares americanos, agregando unidades de produção e uma plataforma de marca decorativa consolidada no Brasil. A transação aumentou a escala na região e acelerou a dinâmica de consolidação entre players multinacionais e locais de tintas.
- Março de 2025: A Kolor Paints, marca exclusiva da Homecenter, firmou parceria com a Glasst-Unpaint para lançar a Kolor-Unpaint na Colômbia, introduzindo um conceito de tinta decorativa removível. O lançamento teve como foco os ciclos de renovação liderados pelo consumidor e favoreceu maior diferenciação de produto em um canal de varejo sensível a preço, por meio de novos atributos de desempenho além das emulsões acrílicas padrão.


Mercado de Tintas e Revestimentos da América do Sul Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor das tintas e revestimentos vendidos para uso em toda a América do Sul, medido em USD e acompanhado nos principais tipos de revestimento e aplicações em que os revestimentos são utilizados para proteger ou decorar uma superfície.
Exclusões de escopo: este dimensionamento exclui matérias-primas e produtos intermediários que não são vendidos como tintas ou revestimentos acabados (por exemplo, pigmentos, resinas e solventes isolados).
Visão geral da segmentação
- Por Tipo de Resina
- Acrílicos
- Epóxi
- Alquídico
- Poliéster
- Poliuretano
- Outras Resinas (Silicone, Fluoropolímero, etc.)
- Por Tecnologia
- Base Aquosa
- Base Solvente
- Pó
- Curado por UV
- Por Setor do Usuário Final
- Arquitetônico
- Automotivo
- Madeira Industrial
- Geral Industrial
- Industrial Geral
- Transporte
- Embalagem
- Por Geografia
- Brasil
- Argentina
- Chile
- Colômbia
- Peru
- Restante da América do Sul
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção do contexto de demanda por país e dos principais sinais de uso final que movimentam o consumo de revestimentos na América do Sul. Utilizamos fontes públicas, como institutos nacionais de estatística, portais de comércio e alfândega, divulgações de bancos centrais sobre inflação e câmbio, além de associações do setor de construção e automotivo que publicam indicadores de atividade.
Para manter as premissas práticas, também analisamos relatórios de empresas listadas em bolsa e apresentações a investidores que descrevem o mix de vendas regional, planos de capacidade e mudanças tecnológicas. Bases de dados de patentes e artigos revisados por pares selecionados ajudaram a verificar a direção da adoção de sistemas à base de água, em pó e curados por UV, e uma base de dados de embarques de importação/exportação foi usada de forma seletiva para cruzar fluxos comerciais quando as tabelas públicas eram muito agregadas. As fontes listadas acima são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram utilizados para coleta, validação e esclarecimentos.
Entrevistas e pesquisas primárias
Realizamos entrevistas e pesquisas com especialistas com fabricantes, distribuidores, aplicadores e especialistas em compras de usuários finais em toda a América do Sul. Seu retorno ajuda a testar dados secundários, preencher lacunas em nível de país, verificar a precificação realizada e o mix de produtos, e reconciliar diferenças entre a demanda relatada e o modelo de mercado final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% |
| Players menores: 25% | Gerentes: 55% |
Dimensionamento de mercado e previsões
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, na qual as bolsas de demanda macro foram primeiro reconstruídas e depois verificadas em relação à realidade do lado da oferta. No lado top-down, a atividade de construção, as tendências de conclusão de moradias, a produção industrial e os sinais de produção e repintura de veículos foram traduzidos em intensidade de demanda por revestimentos por país, e então convertidos em valor usando premissas de preço e mix.
Para corroboração, realizamos aproximações bottom-up seletivas usando receitas amostradas de fornecedores, verificações de canal sobre o volume de vendas de distribuidores e faixas típicas de preço por quilograma aplicadas a volumes estimados. Os totais foram ajustados somente quando as duas visões divergiam além de uma faixa razoável. As entradas mais relevantes neste mercado incluíram a mudança de participação em direção a sistemas à base de água, o crescimento relativo da demanda arquitetônica em comparação com revestimentos industriais de manutenção, a disponibilidade de produtos importados a partir de dados comerciais e os padrões de depreciação da moeda local que alteram a precificação em USD. As previsões utilizaram análise de cenários apoiada por modelos de tendência simples, em que variáveis-chave, como a direção dos gastos com construção, as perspectivas de produção automotiva e as atualizações de preços vinculadas à inflação, foram confirmadas com os respondentes primários antes de fechar a curva final.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, e os valores discrepantes foram investigados no nível de país e uso final antes de as conclusões serem finalizadas. Quando surgia uma variação significativa, verificávamos novamente os preços unitários, o mix tecnológico e se um pico comercial temporário ou uma desaceleração de curto prazo na construção estava distorcendo a visão.
Uma segunda revisão por analista foi utilizada para verificar a consistência aritmética, a variação ano a ano e se as premissas correspondiam ao que foi ouvido nas entrevistas. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como fortes oscilações cambiais, mudanças significativas de capacidade ou medidas de política que afetem a conformidade com COV. Antes da entrega, uma revisão final é realizada para que os clientes recebam a saída de modelo mais atual e o alinhamento narrativo.
Dimensionamento do mercado sul-americano de tintas e revestimentos da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para tintas e revestimentos na América do Sul podem parecer muito distantes entre si, pois a linha de escopo nem sempre é traçada da mesma forma, e o tratamento de preços e moeda pode alterar substancialmente o número em USD. O momento também importa, já que alguns publicadores atualizam seu ano-base antes de outros, e essa escolha de ano-base se reflete na previsão.
A tabela indica uma ampla dispersão que geralmente decorre do que é contabilizado como revestimentos acabados, de como os mixes arquitetônico e industrial são tratados, e se as margens de importadores e as margens de distribuidores estão incluídas no valor. Algumas estimativas também usam uma única premissa de crescimento regional, enquanto outras constroem fatores de demanda em nível de país que reagem de forma diferente aos ciclos de construção e às movimentações cambiais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,36 bilhões de dólares americanos (2025) | |
| Consultoria Regional A | 11,45 bilhões de dólares americanos (2023) | Utiliza um ano-base anterior e um corte de cadeia de valor mais amplo, e o escopo parece incorporar efeitos de valor de aplicação mais amplos junto com as vendas de revestimentos, o que eleva o total em USD em comparação com uma visão focada apenas em produtos acabados. |
| Publicador do Setor B | 12,42 milhões de dólares americanos (2025) | A definição e a escala das unidades parecem inconsistentes, já que o valor publicado está em milhões de USD para um mercado que normalmente é reportado em bilhões, o que dificulta a reconciliação com os indicadores de demanda por país e os sinais comerciais. |
A comparação mostra principalmente que os limites de escopo e o tratamento das unidades podem mover o número principal mais do que a tendência de demanda subjacente. A tabela mostra que, no modelo da Mordor Intelligence, apenas as receitas de tintas e revestimentos acabados na América do Sul são contabilizadas em termos de USD, e a precificação está vinculada a indicadores de demanda por país e mudanças de mix validadas por entrevistas, o que ajuda a evitar a inflação do total com camadas de valor adjacentes.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de tintas e revestimentos da América do Sul em 2026?
O mercado está em USD 7,52 bilhões em 2026 e tem projeção de atingir USD 8,37 bilhões até 2031.
Qual segmento está crescendo mais rapidamente no mercado de tintas e revestimentos da América do Sul?
Os revestimentos automotivos exibem o maior crescimento, registrando um CAGR de 5,78% até 2031.
Por que os revestimentos de base aquosa estão ganhando participação na América do Sul?
Regulamentações mais rígidas do Mercosul sobre COV e benefícios comprovados do ciclo de vida estão impulsionando um CAGR de 5,85% para sistemas de base aquosa.
Qual país oferece as melhores perspectivas de crescimento?
A Colômbia tem previsão de crescer a um CAGR de 5,35% graças ao investimento em infraestrutura e programas habitacionais.
Como a consolidação está alterando a dinâmica competitiva?
A aquisição da marca Suvinil da BASF pela Sherwin-Williams por USD 1,15 bilhão e a expansão orgânica da PPG ilustram uma tendência em direção a maior escala regional e profundidade tecnológica entre as multinacionais.
Página atualizada pela última vez em:



