
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
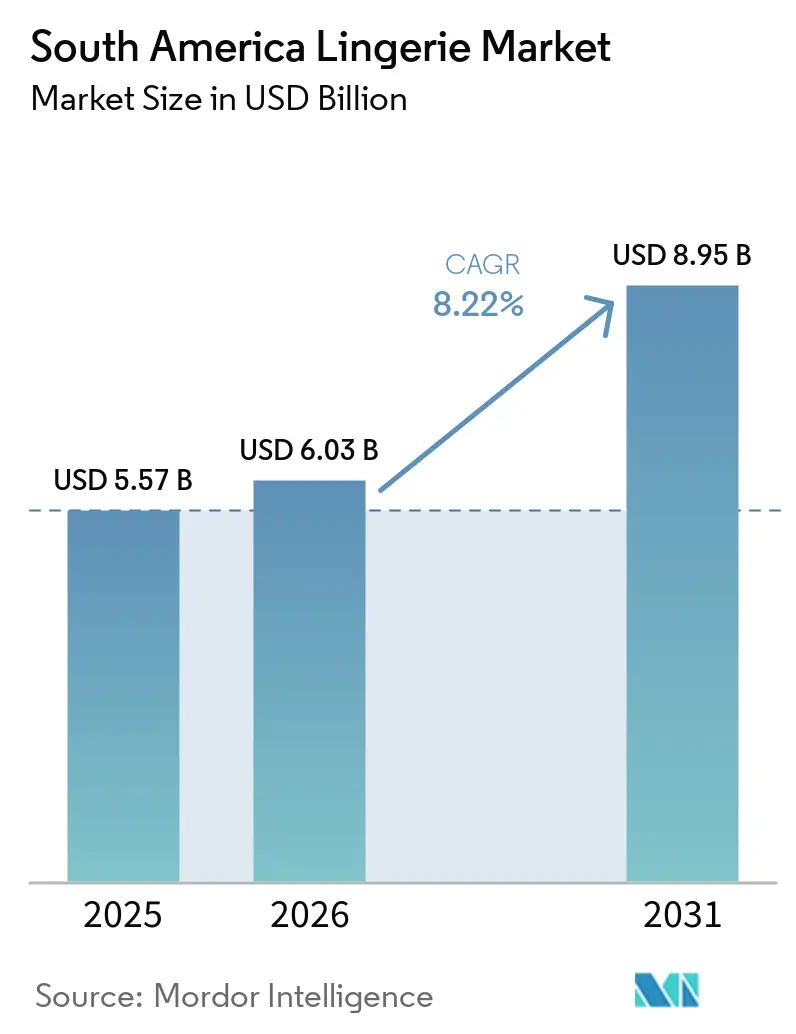
| Tamanho do mercado no ano base (2025) | 5.57 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.22 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lingerie da América do Sul por Mordor Intelligence
O tamanho do mercado de lingerie da América do Sul foi avaliado em 5,57 bilhões de USD em 2025 e estima-se que cresça de 6,03 bilhões de USD em 2026 para atingir 8,95 bilhões de USD até 2031, a um CAGR de 8,22% durante o período de previsão (2026-2031). Uma recuperação resiliente nos gastos discricionários, um comércio transfronteiriço mais fluido e ampla conectividade móvel sustentam essa trajetória. O varejo online está crescendo mais rapidamente, impulsionado pelo sistema de pagamento instantâneo Pix, que processou 40% das transações de e-commerce brasileiras em 2025. A sustentabilidade deixou de ser uma preocupação de nicho: as fibras recicladas e de base biológica avançam a um CAGR de 10,71%, superando a participação de receita de 42,87% do algodão. A intensidade competitiva está aumentando à medida que multinacionais abrem lojas flagship em São Paulo e Buenos Aires, enquanto campeões regionais como a Leonisa apostam na integração vertical. A fiscalização contra falsificações melhorou — a alfândega brasileira apreendeu mais de 785.000 peças ilícitas em 2025 —, mas as importações paralelas continuam a pressionar as margens das marcas.
Principais Conclusões do Relatório
- Por tipo de produto, os sutiãs lideraram com uma participação de receita de 51,23% em 2025, enquanto a categoria deve se expandir a um CAGR de 8,96% até 2031.
- Por faixa de preço, o segmento popular respondeu por 72,35% das vendas em 2025, e o segmento premium deve registrar um CAGR de 9,21% até 2031.
- Por material, o algodão capturou 42,87% do faturamento de 2025, enquanto as fibras recicladas e de base biológica devem avançar a um CAGR de 10,71% entre 2026 e 2031.
- Por canal de distribuição, as lojas especializadas detinham 44,77% das receitas em 2025, enquanto o varejo online deve crescer a um CAGR de 9,42% até 2031.
- Por geografia, o Brasil detinha 46,76% de participação em 2025, e a Argentina deve ser o mercado de crescimento mais rápido, com um CAGR de 8,37% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente penetração do e-commerce oferecendo maior variedade de produtos | +2.1% | Brasil, Argentina, Chile; expansão para Colômbia e Peru | Curto prazo (≤ 2 anos) |
| Influência das mídias sociais e do marketing de influenciadores | +1.8% | Brasil (dominante), Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| Crescente foco em sustentabilidade e moda ética | +1.5% | Brasil, Chile, Argentina; centros urbanos em toda a região | Médio prazo (2-4 anos) |
| Crescente foco em autocuidado e bem-estar nos cuidados pessoais | +1.3% | Global; mais forte nos grupos de renda média do Brasil e da Argentina | Médio prazo (2-4 anos) |
| Inovações em tecnologia de tecidos e design | +1.0% | Brasil (polo manufatureiro), Colômbia (Leonisa, produtores locais) | Médio prazo (2-4 anos) |
| Maior participação feminina no mercado de trabalho impulsionando necessidades de estilo | +0.9% | Brasil, Chile, Argentina; centros de emprego urbano | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Penetração do Comércio Eletrônico Oferecendo Maior Variedade de Produtos
O comércio digital está solucionando lacunas de distribuição em cidades de segundo e terceiro nível, onde as lojas especializadas enfrentam limitações econômicas. Em 2025, as vendas online de lingerie no Brasil dispararam, impulsionadas por dispositivos móveis que possibilitaram descoberta e compras sem fricção. Sistemas de pagamento locais como o Pix, responsável por 40% das transações online, reduziram o atrito no checkout e o abandono de carrinho, especialmente para itens de baixo custo como calcinhas e bralettes[1]. Marketplaces como Mercado Livre e Shopee agregaram diversas SKUs de marcas regionais, permitindo que os consumidores comparassem modelagem, tecido e preço em uma única sessão — uma vantagem que o varejo físico não consegue oferecer. A ascensão do TikTok Shop evidencia a crescente influência do comércio social, que vem conquistando participação de mercado das lojas físicas. Essa mudança está impulsionando o crescimento do segmento premium, à medida que as plataformas online atraem consumidores de maior poder aquisitivo em busca de tecidos exclusivos, tamanhos inclusivos e histórias de marcas diretas ao consumidor.
Influência das Mídias Sociais e do Marketing de Influenciadores
A descoberta liderada por influenciadores está redefinindo o caminho da conscientização à compra, perturbando o funil de marketing tradicional. O conteúdo de criadores agora impulsiona o engajamento online, com consumidores realizando compras cada vez mais por meio de formatos interativos como transmissões ao vivo. O ecossistema de criadores em expansão abriu canais de marketing para marcas menores e regionais, reduzindo a dependência de grandes orçamentos publicitários. As colaborações com microinfluenciadores estão se mostrando econômicas, impulsionando o engajamento e o crescimento de seguidores. As plataformas sociais voltadas para públicos jovens e orientados por tendências estão fomentando marcas emergentes que enfatizam sustentabilidade, inclusividade e autenticidade em detrimento do branding tradicional. As plataformas com foco visual estão se tornando motores de descoberta, onde o conteúdo gerado por pares molda a percepção do produto e as decisões de compra. As lojas de varejo especializadas estão tendo dificuldades para competir com a influência personalizada e baseada em confiança que os criadores entregam em escala.
Crescente Foco em Sustentabilidade e Moda Ética
A circularidade está deixando de ser uma ferramenta de comunicação de marca para se tornar uma prioridade operacional crítica, à medida que o desperdício têxtil e a fiscalização contra falsificações se intersectam. Em 2024, o desperdício têxtil global atingiu 120 milhões de toneladas métricas, mas menos de 1% foi reciclado em novas fibras. Agravando o desafio, o poliéster reciclado custa mais do que o dobro do material virgem, criando pressões significativas de margem para as marcas que se esforçam para implementar cadeias de suprimentos de ciclo fechado. A produção da Leonisa de mais de 10.000 peças de moda praia a partir de redes de pesca recicladas ao longo de dois anos destaca a escala necessária para alcançar a substituição de materiais mantendo a competitividade de custos. O próximo lançamento da LYCRA Company em janeiro de 2025 da coleção LIVE! Upfit, com a fibra LYCRA EcoMade de origem biológica, representa um desenvolvimento fundamental. Essa fibra, a primeira de seu tipo amostrada globalmente e na América Latina, reflete os esforços dos fornecedores de fibras para localizar insumos sustentáveis, reduzir as pegadas de carbono e atender à demanda regional. O Grupo Boticário do Brasil, com sua rede de mais de 4.000 pontos de coleta de logística reversa e um investimento superior a aproximadamente USD 2,4 milhões em iniciativas de circularidade, demonstra como setores adjacentes de bens de consumo estão construindo infraestrutura que as marcas de lingerie podem aproveitar. No Chile, o Deserto do Atacama acumula aproximadamente 66.000 toneladas de resíduos de roupas anualmente, grande parte proveniente de importações de moda rápida. Com a pressão regulatória se intensificando em favor de esquemas de responsabilidade estendida do produtor, as marcas que não possuem programas de devolução correm o risco de enfrentar penalidades.
Crescente Foco em Autocuidado e Bem-Estar na Higiene Pessoal
No período pós-pandemia, a lingerie premium passou de uma necessidade funcional para uma forma de autoexpressão, impulsionando o aumento dos gastos entre os grupos de renda média. O Ipsos Flair Brasil 2025 destaca a personalização baseada em inteligência artificial, os provadores virtuais e a análise de ajuste de beleza como inovações-chave, com a Geração Z exigindo produtos com inclusão de gênero para diversos tipos de corpo e identidades. A marca brasileira Ouseuse exemplifica essa tendência com calcinhas revestidas de íons de cobre que eliminam 99% de fungos e bactérias e linhas de fitness em nylon biodegradável com proteção UV50+, combinando bem-estar com tecnologia para justificar preços premium. O foco da Maria Fernanda Lingerie em empoderamento, amor-próprio e autocuidado por meio de designs inclusivos e elegantes está alinhado com consumidoras que veem a lingerie como autocuidado, e não como uma compra básica. No Brasil, onde as mulheres compram em média 7,6 peças de lingerie por ano, as marcas têm múltiplas oportunidades de fazer upsell de produtos de maior margem, como bralettes de renda, camisolas de seda e modeladores. Posicionar a lingerie dentro da narrativa de bem-estar ajuda as marcas premium a evitar a concorrência por preço, pois os consumidores veem essas compras como investimentos em confiança e bem-estar.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta concorrência de importações sem marca e de baixo custo | -1.4% | Brasil, Argentina, Chile; concentrado no segmento popular | Curto prazo (≤ 2 anos) |
| Produtos falsificados afetando o valor das marcas | -1.1% | Brasil, Peru, Chile, Argentina; canais de varejo online e informal | Curto prazo (≤ 2 anos) |
| Compradores online enfrentam dificuldades relacionadas ao ajuste de tamanho | -0.8% | Brasil, Argentina; mercados com forte presença de comércio eletrônico | Médio prazo (2-4 anos) |
| Variações regulatórias e obstáculos de conformidade por país | -0.5% | Regional; comércio eletrônico transfronteiriço e operações de importação/exportação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Concorrência de Importações Sem Marca e de Baixo Custo
As importações sem marca provenientes da Ásia estão comprimindo as margens no segmento popular, onde a maior parte da receita de 2025 está concentrada. Essas importações oferecem preços 30-50% mais baixos do que as marcas domésticas, sem investimentos equivalentes no desenvolvimento de caimento ou qualidade de tecido. Em 2025, a Argentina reduziu as tarifas em mais de 90 linhas de produtos, incluindo poliéster e tecidos. Embora essa medida tenha reduzido os custos de insumos para os fabricantes locais, também facilitou a entrada de importações de produtos acabados que subcotam a produção regional. Em janeiro de 2025, a utilização da capacidade têxtil do Brasil na Argentina era de apenas 33,9%. Essa subutilização crônica prejudica a capacidade dos players domésticos de alcançar economias de escala e competir em preço. Marketplaces como Shopee e Shein, que agregam fabricantes chineses e fazem dropship diretamente para os consumidores, contornam os impostos de importação tradicionais e as inspeções de qualidade, criando um campo de jogo desigual. A Operação FRONPIAS da Organização Mundial das Aduanas, realizada em janeiro de 2025, apreendeu 13,8 milhões de peças em 332 casos em 14 países das Américas. Acessórios e roupas foram o foco de 71 apreensões cada. No entanto, a aplicação dessas medidas varia significativamente entre as fronteiras. Como resultado, os players de marcas enfrentam um dilema: competir em preço e corroer as margens brutas ou investir pesadamente na diferenciação da marca. Essa diferenciação ocorre por meio de sustentabilidade, parcerias com influenciadores e experiências omnicanal, todas com o objetivo de justificar preços premium.
Compradores Online Enfrentam Problemas Relacionados ao Caimento
As inconsistências de caimento impulsionam as devoluções de lingerie, com média de 20% em todo o setor, com os custos de logística reversa na América do Sul frequentemente superando as margens dos itens devido à geografia fragmentada. A solução de ajuste por inteligência artificial da Brarista, com mais de 20.000 registros de ajuste confirmados e 80% de precisão, afirma reduzir as taxas de devolução para 3% e aumentar os valores dos pedidos em 61%. No entanto, a adoção está limitada a marcas nativas digitais como a Lemonade Dolls, enquanto os players do mercado popular ficam para trás. A falta de padronização de tamanhos entre as marcas agrava o problema, pois um tamanho M no Brasil pode equivaler a um tamanho G na Colômbia ou na Argentina, levando os consumidores a comprar vários tamanhos e devolver os extras, inflando os custos. A tecnologia de provador virtual, que requer custosas varreduras 3D e algoritmos, permanece inacessível para players menores. A Operação Crete II da INTERPOL (agosto-setembro de 2024) apreendeu mais de 11 milhões de produtos falsificados no valor de USD 225 milhões, destacando como produtos falsos, que imitam embalagens de marcas mas oferecem caimento e qualidade ruins, corroem a confiança nas compras online. O ADI nº 03/2025 do Brasil, em vigor a partir de dezembro de 2025, permite que a alfândega confisque produtos falsificados sem ordens judiciais, apoiando a proteção de marcas. No entanto, com mais de 785.000 produtos apreendidos em 2025 até o momento, a fiscalização luta para acompanhar o fluxo de falsificações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
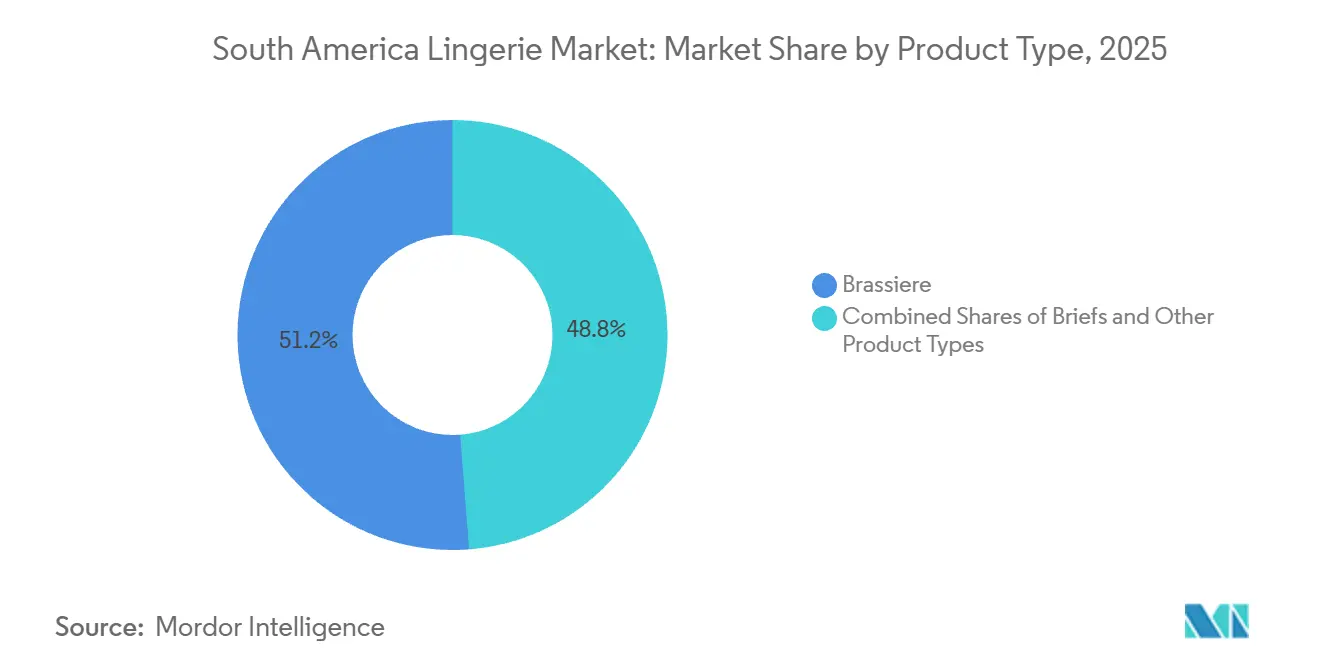
Sutiãs Comandam o Prêmio de InovaçãoEm 2025, os sutiãs contribuíram com 51,23% da receita por tipo de produto e devem crescer 8,96% ao ano até 2031, impulsionados por inovações como designs sem aros, tamanhos adaptativos e tecidos com absorção de umidade adequados para climas úmidos. Essa categoria permanece um item de compra recorrente, com as mulheres brasileiras comprando em média 7,6 peças de lingerie por ano, das quais 40-50% são sutiãs. A tendência ao conforto, impulsionada pelo trabalho remoto, aumentou a demanda por sutiãs sem aros, com marcas como a Leonisa liderando a tendência por meio de mensagens de positividade corporal e produção em larga escala. A marca brasileira Ouseuse se diferencia com revestimentos de íons de cobre que eliminam até 99% de fungos e bactérias. Além disso, a fibra LYCRA EcoMade de base biológica da LYCRA Company, lançada na coleção LIVE! Upfit do Brasil em janeiro de 2025, combina características de desempenho como compressão e proteção solar UPF50+, unindo lingerie e roupas esportivas e sustentando preços premium.
Calcinhas e outras categorias — camisolas, modeladores e roupas de dormir — respondem por 48,77% da receita, mas crescem mais lentamente à medida que os consumidores se concentram nos produtos principais. As calcinhas, com preços mais baixos e compras frequentes, funcionam como porta de entrada para novas marcas, mas enfrentam pressão de margem das importações sem marca. Os modeladores apresentam crescimento com o aumento da participação feminina no mercado de trabalho no Brasil e no Chile, embora os desafios de tamanho e a necessidade de experimentação presencial limitem a expansão. Camisolas e roupas de dormir, posicionadas como indulgências de autocuidado, crescem modestamente devido às tendências de premiumização, mas permanecem como nicho com compras recorrentes limitadas. A convergência de lingerie e roupas esportivas, destacada pela coleção "Mais Sustentável Fitness" da Riachuelo em fevereiro de 2021, que utiliza poliamida biodegradável, expande o mercado ao mesmo tempo em que complica a segmentação.



Por Faixa de Preço:
Dominância Popular Encontra Aceleração PremiumEm 2025, o segmento popular dominou com 72,35% da receita, refletindo a distribuição de renda da América do Sul e o foco das lojas especializadas e hipermercados em volume em detrimento da margem. Enquanto isso, o segmento premium cresce 9,21% ao ano até 2031. O aumento da renda disponível, as tendências impulsionadas por influenciadores e as mensagens de sustentabilidade estão estimulando a demanda entre os grupos urbanos de renda média. No Brasil, a lingerie premium é cada vez mais vista como uma indulgência acessível. A inauguração da loja flagship da Victoria's Secret em Buenos Aires em novembro de 2025 evidencia a confiança na demanda premium, apesar dos desafios econômicos. As vendas da marca no terceiro trimestre de 2025 cresceram 9,21% em relação ao ano anterior, atingindo 1,471 bilhões de USD, refletindo o sucesso dos players globais no segmento premium. O e-commerce está impulsionando o crescimento premium ao oferecer variedade de SKUs e comparações de preços indisponíveis nas lojas físicas. Com margens brutas 20-30 pontos percentuais superiores às do mercado popular, o segmento premium está atraindo novos entrantes.
As marcas do mercado popular estão respondendo com integração vertical, produção localizada e preços competitivos, mas as pressões de margem estão impulsionando a consolidação. A aquisição da HanesBrands pela Gildan por 4,4 bilhões de USD, anunciada em agosto de 2025 e concluída no início de 2026, criará uma entidade combinada com mais de 40 unidades de fabricação na América Central, possibilitando prazos de entrega mais rápidos e 200 milhões de USD em economias anuais de custos. A marca brasileira Nayane, que alcançou 30% de crescimento de receita no primeiro semestre de 2025 e expandiu para 4.000 clientes atacadistas, está escalando por meio de automação e planeja abrir uma terceira fábrica no segundo semestre de 2025. No entanto, as importações asiáticas sem marca, com preços 30-50% inferiores aos das marcas domésticas, estão comprimindo as margens, forçando os players do mercado popular a investir em diferenciação ou a sair do mercado. Os cortes tarifários da Argentina em mais de 90 linhas de produtos, incluindo poliéster e tecidos, reduziram os custos de insumos, mas também aumentaram a concorrência das importações de produtos acabados, desafiando os produtores locais[2].
Por Material:
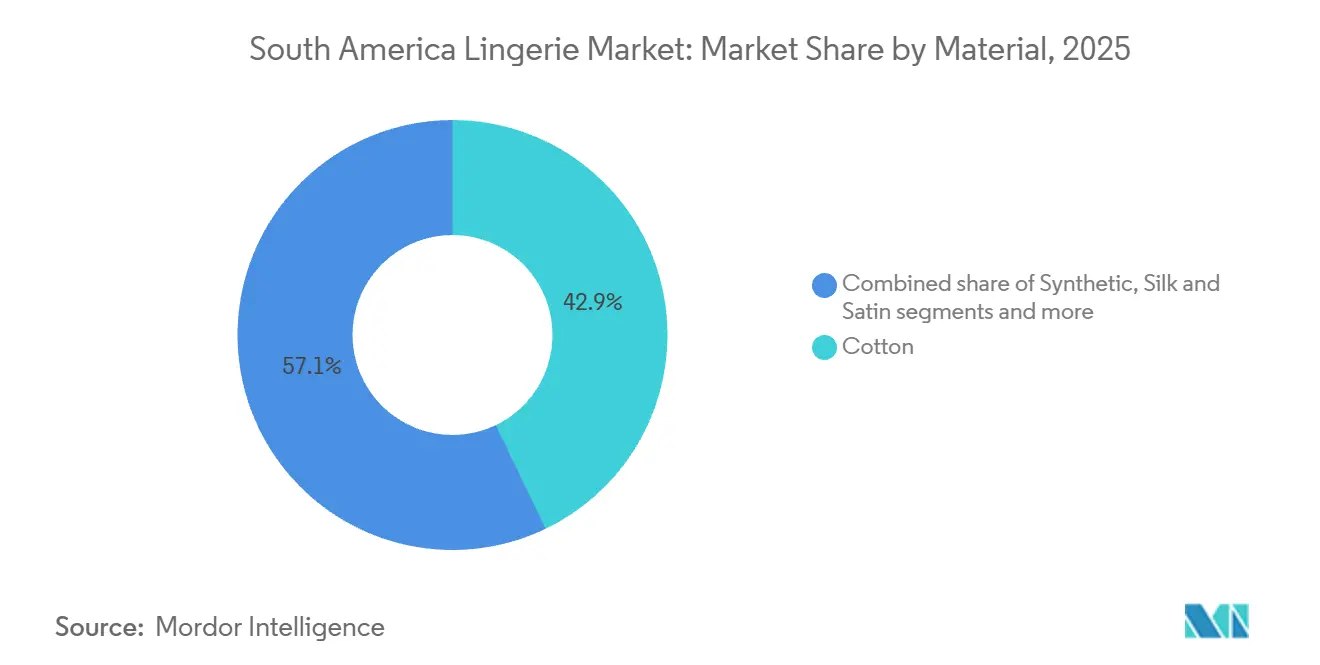
Algodão Lidera, Fibras Sustentáveis DisparamEm 2025, o algodão respondeu por 42,87% da receita baseada em material, impulsionado por sua respirabilidade, propriedades hipoalergênicas e confiança do consumidor. As fibras recicladas e de base biológica, crescendo 10,71% ao ano até 2031, são o segmento de expansão mais rápida, refletindo pressões regulatórias, demanda crescente por circularidade e insumos sustentáveis de fornecedores locais. A fibra LYCRA EcoMade de origem biológica da LYCRA Company, lançada na coleção LIVE! Upfit do Brasil em janeiro de 2025, equipara-se ao elastano tradicional em desempenho enquanto reduz o impacto ambiental. Seu reconhecimento na ISPO 2024 ressalta a crescente competitividade das fibras sustentáveis.
Seda, cetim e materiais sintéticos compõem os 57,13% restantes da receita. Os sintéticos dominam o mercado popular devido à acessibilidade e durabilidade, enquanto a seda e o cetim se concentram no segmento premium. Nos climas úmidos da América do Sul, os sintéticos como nylon e poliéster se destacam com propriedades de absorção de umidade e secagem rápida, prolongando a vida útil das peças e reduzindo a frequência de lavagem. A coleção "Mais Sustentável Fitness" da Riachuelo, lançada em fevereiro de 2021, usa a poliamida biodegradável Amni Soul Eco da Rhodia, que se decompõe em cerca de três anos, abordando as preocupações ambientais associadas aos sintéticos. A seda e o cetim permanecem como nicho devido aos custos mais elevados e às necessidades de cuidado, mas estão crescendo no segmento premium como indulgências de autocuidado. Os materiais híbridos, como o poliéster reciclado misturado com algodão orgânico, equilibram custo, conforto e sustentabilidade.

Por Canal de Distribuição:
Lojas Especializadas se Mantêm, Varejo Online PerturbaEm 2025, as lojas especializadas contribuíram com 44,77% da receita do canal de distribuição, impulsionadas por serviços personalizados de ajuste, avaliações táteis de produtos e gratificação imediata. No entanto, o varejo online está crescendo rapidamente a 9,42% ao ano até 2031, o mais rápido neste segmento. O comércio eletrônico preenche lacunas de distribuição em cidades menores, agrega SKUs de nicho e aproveita o comércio social para otimizar o funil de marketing. Sistemas de pagamento locais como o Pix, que processou 40% das transações online em 2025, reduziram o atrito no checkout e o abandono de carrinho. O TikTok Shop deve capturar entre 5% e 9% do volume de comércio eletrônico do Brasil até 2028, equivalente a BRL 25-39 bilhões, sinalizando o crescente impacto do comércio social na dinâmica dos canais.
Supermercados e hipermercados impulsionam o volume do segmento de massa por meio de alto fluxo de clientes e compras por impulso, mas têm dificuldade em atender à demanda premium devido a sortimentos limitados e à ausência de serviços de ajuste. O lançamento de quatro lojas da H&M em São Paulo em 2025, com mais quatro planejadas para 2026 no Rio de Janeiro e em Porto Alegre, destaca o foco das marcas de moda rápida no varejo físico para construir reconhecimento de marca e atrair consumidores omnicanal. Da mesma forma, a Victoria's Secret abriu sua primeira loja flagship na Argentina em Buenos Aires em novembro de 2025, enfatizando o papel das lojas especializadas na oferta de experiências premium. No entanto, o aumento dos aluguéis está pressionando a economia do varejo físico, levando as marcas a utilizarem as lojas como ferramentas de marketing para impulsionar o tráfego online e o valor do ciclo de vida do cliente, em vez de centros de lucro independentes.
Análise Geográfica
Mercado de Lingerie do Brasil
Em 2025, o Brasil detinha uma participação de mercado de 46,76%, impulsionada por sua forte economia e avançada infraestrutura de varejo que apoia o crescimento de marcas nacionais e internacionais. Liderando o e-commerce em 2024 com penetração da moda entre 15-20%, o mercado favorece marcas de lingerie com foco digital, enquanto os varejistas estabelecidos aprimoram estratégias omnicanal (Associação Brasileira de Comércio Eletrônico). O sistema de pagamento Pix simplifica as transações online, impulsionando as vendas de itens de lingerie premium. São Paulo e Rio de Janeiro garantem uma distribuição eficiente, enquanto cidades secundárias oferecem oportunidades de crescimento para diversificação geográfica.
Mercado de Lingerie da Argentina
Espera-se que a Argentina cresça a uma CAGR de 8,37% de 2026 a 2031, apesar dos desafios econômicos. O apoio do governo a têxteis derivados do cânhamo e sustentáveis (Ministério da Agricultura da Argentina) impulsiona a modernização. O patrimônio fashion e a expertise em design do país conferem às marcas locais uma vantagem ao combinar a estética europeia com percepções regionais. No entanto, as flutuações cambiais geram impactos mistos, melhorando a competitividade das exportações, mas aumentando os custos dos materiais importados.
Mercado de Lingerie da América do Sul
Colômbia, Chile e Peru demonstram forte potencial de crescimento, apoiado pela recuperação econômica e por uma crescente classe média com maior poder de compra. A concentração urbana da Colômbia e a dependência de importações criam oportunidades para marcas locais e internacionais (Departamento Nacional de Estatística da Colômbia). As regulamentações voltadas para a sustentabilidade no Chile incentivam a adoção antecipada de fibras recicladas e de base biológica, enquanto a manufatura têxtil do Peru oferece uma alternativa regional ao fornecimento asiático. O sucesso nesses mercados requer estratégias localizadas que abordem as preferências dos consumidores, regulamentações e distribuição, ao mesmo tempo em que aproveitam os acordos comerciais regionais para expansão transfronteiriça.
Cenário Competitivo
Concentração do Mercado
O mercado de lingerie da América do Sul é moderadamente consolidado, permitindo que marcas globais e regionais assegurem posições sólidas por meio de estratégias diferenciadas. Players globais como Victoria's Secret, Triumph International e Hanesbrands utilizam sua escala para cadeias de suprimentos e marketing eficientes. Marcas regionais como Leonisa e CLO Intimo concentram-se no conhecimento local e no alinhamento cultural para se conectar com os consumidores. O mercado se beneficia de canais diversificados, com lojas especializadas apoiando produtos premium e varejistas de massa impulsionando estratégias voltadas ao custo.
A tecnologia é um fator competitivo fundamental, com marcas adotando ferramentas de ajuste virtual, têxteis inteligentes e análise de dados para melhorar a experiência do cliente e as operações. Em 2024, a Redwood Capital Management adquiriu a Hunkemöller, destacando o interesse do capital privado em escalar marcas de lingerie com foco digital. Patentes para designs sem costura e fibras sustentáveis protegem as marcas premium, enquanto os produtores de commodities enfrentam pressão de produtos padronizados. As oportunidades residem no luxo sustentável e em serviços personalizados que combinam materiais premium com otimização de ajuste baseada em dados.
O mercado atende tanto ao segmento de massa quanto ao premium. Os produtos de massa focam na acessibilidade por meio do comércio eletrônico e parcerias varejistas, enquanto os produtos premium enfatizam luxo, conforto e design, frequentemente apresentados em lojas flagship e coleções exclusivas. O algodão permanece popular pelo seu conforto, enquanto os tecidos sintéticos estão crescendo devido a características como absorção de umidade e elasticidade. Materiais sustentáveis, como algodão orgânico e tecidos biodegradáveis, estão ganhando espaço à medida que a demanda por moda ética aumenta. Essas estratégias ajudam as marcas a atender às diversas necessidades dos consumidores em toda a América do Sul.
Líderes do Setor de Lingerie da América do Sul
-
Victoria's Secret & Co.
-
CLO intimo
-
Global Intimates LLC (Leonisa)
-
PVH Corp.
-
Lojas Renner (Valisere)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lingerie da América do Sul Empresas cobertas neste relatório
- Adore Me
- Groupe Chantelle
- Victoria's Secret & Co.
- CLO Intimo
- Leonisa S.A.
- Sissi Bordeaux
- Carmel
- Catalogo SAC
- AEO Inc.
- Lili Pink
- PVH Corp.
- Triumph International
- Hanesbrands Inc.
- Jockey International Inc.
- H&M Hennes & Mauritz AB
- Hunkemöller International B.V.
- MAS Holdings
- The Gap Inc.
- Zivame
- Loungerie
Desenvolvimentos industriais recentes em Mercado de Lingerie da América do Sul
- Junho de 2026: A Leonisa expandiu sua presença no varejo no Peru de 19 para 40 lojas até 2027. A expansão ampliou o acesso ao mercado da América Latina e está alinhada com a integração vertical para mitigar a volatilidade da cadeia de suprimentos.
- Março de 2026: A Leonisa reportou receitas de 2025 de 1,71 trilhão de COP, acima de 1,63 trilhão de COP em 2024, às vésperas de seu 70º aniversário. O momentum de receita apoiou planos de expansão e investimento em meio à trajetória de crescimento.
- Abril de 2025: A Victoria's Secret abriu sua primeira loja com sortimento completo na Argentina, no Alto Palermo. A expansão da loja flagship marca a penetração na América Latina e a presença da marca premium na região.
Mercado de Lingerie da América do Sul Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Esta metodologia de mercado abrange o valor da lingerie vendida aos consumidores em toda a América do Sul. Inclui sutiãs, calcinhas, modeladores e roupas íntimas correlatas, medidos por meio de canais de varejo físico e online.
O escopo exclui roupas de banho, meias-calças como categoria de vestuário independente e itens de bem-estar sexual não relacionados a vestuário do valor do mercado de lingerie.
Visão Geral da Segmentação
- Por Tipo de Produto
- Sutiã
- Calcinha
- Outros Tipos de Produto
- Por Faixa de Preço
- Popular
- Premium
- Por Material
- Algodão
- Seda e Cetim
- Sintético
- Fibras Recicladas e de Base Biológica
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Aveia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou mapeando os fluxos de demanda e comércio de roupas íntimas na América do Sul, estreitando-se em seguida para a lingerie. Estatísticas de comércio do UN Comtrade, autoridades alfandegárias ou de receita nacionais e séries de taxas de câmbio de bancos centrais foram utilizadas para manter a consistência de importações, exportações e câmbio ao longo do tempo. Agências oficiais como o IBGE no Brasil e o INDEC na Argentina foram usadas para verificar a direção dos gastos dos consumidores e as tendências de produção de vestuário.
Para evitar depender de uma única perspectiva, adicionamos contexto de associações e câmaras comerciais (entidades de têxteis e vestuário), periódicos acadêmicos revisados por pares de têxteis e vestuário, e publicações governamentais de trabalho e preços quando disponíveis. Registros de empresas, apresentações a investidores e imprensa de reputação foram utilizados para compreender mudanças no mix de canais e ações de precificação em toda a região. Em alguns casos, assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e registros de importação-exportação em nível de embarque foram consultados para esclarecer a presença de fornecedores e as classificações de categorias. Essas fontes documentais são ilustrativas, e revisamos muitos outros documentos e conjuntos de dados públicos para verificar e esclarecer premissas.
Entrevistas Primárias e Pesquisas
Conversamos com fabricantes, distribuidores, varejistas, especialistas em e-commerce e consultores do setor em toda a América do Sul. Entrevistas e pesquisas testam o sell-through, o mix de canais, a movimentação de preços, a exposição a importações e as lacunas de dados por país, ajudando-nos a validar sinais secundários e a triangular o modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 17% |
| Nível médio: 46% | Líderes funcionais/de unidade: 35% |
| Players menores: 25% | Gerentes: 48% |
Dimensionamento e Previsão do Mercado
Construímos o dimensionamento utilizando uma abordagem de cima para baixo. Os pools de demanda de roupas íntimas por país foram reconstruídos primeiro e, em seguida, filtrados para lingerie utilizando participações de categoria validadas em entrevistas e verificações de canais. Corroboramos os totais resultantes com aproximações seletivas de baixo para cima, utilizando preços médios de venda amostrados por categoria multiplicados por volumes estimados para os principais canais e, em seguida, verificando com fornecedores e varejistas para manter as estimativas realistas.
Os principais insumos dos analistas incluíram inflação e movimentação cambial por país, mudanças no mix de vendas online versus offline, dependência de importações visível nos fluxos comerciais, intensidade promocional típica e movimentação entre faixas de preço premium e popular. Onde as definições de produto ou as faixas de preço variavam por país, utilizamos índices de proxy de mercados comparáveis na região e, em seguida, testamos esses índices com respondentes locais. Para a previsão, utilizamos análise de cenários, uma vez que o poder de compra, as taxas de câmbio e a expansão do varejo podem variar de ano para ano. A trajetória final foi selecionada após alinhamento com as expectativas dos entrevistados para precificação e crescimento de canais.
Ciclo de Validação e Atualização de Dados
Verificamos os resultados em relação a sinais independentes, como a direção do comércio, as tendências de gastos com vestuário e se o gasto implícito per capita em lingerie permanecia razoável por país e faixa de preço. Quando surgiram variações, revisitamos insumos como mix de categorias, divisões de canais ou câmbio, e entramos novamente em contato com as fontes quando uma premissa-chave não podia ser claramente defendida.
Antes da aprovação final, o modelo e as premissas-chave passam por revisões analíticas em múltiplas etapas, o que ajuda a identificar erros de entrada de dados e falhas lógicas precocemente. Os relatórios são atualizados em ciclo anual, com atualizações intermediárias quando ocorrem eventos relevantes, como desvalorizações acentuadas, mudanças de política que afetam importações ou disrupções repentinas no varejo. Uma revisão final é concluída imediatamente antes da entrega, para que os clientes recebam a visão mais atual sustentada pelos insumos mais recentes disponíveis.
Comparação do Tamanho do Mercado de Lingerie da América do Sul da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a lingerie da América do Sul frequentemente diferem porque os pesquisadores nem sempre contabilizam o mesmo conjunto de produtos, aplicam os mesmos limites de varejo ou utilizam o mesmo momento para conversão cambial e inflação. Outro fator comum é que algumas estimativas se baseiam em um único indicador, o que pode deixar de capturar o que está acontecendo em canais como lojas especializadas ou marketplaces online.
As roupas de banho são excluídas aqui e estão fora do escopo da Mordor Intelligence, o que é uma razão clara pela qual alguns totais mais amplos de roupas íntimas parecem maiores do que o valor neste relatório. Também observamos lacunas quando outros aplicam crescimento agressivo de preços sem verificá-lo em relação à intensidade promocional, à participação importada e ao movimento real da taxa de câmbio, o que pode elevar a receita mais rapidamente do que o sell-through sustenta. Por fim, a frequência de atualização é importante na América do Sul, porque as mudanças macroeconômicas podem alterar rapidamente os valores reportados em USD mesmo quando a demanda em moeda local é relativamente estável.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,57 bilhões de USD (2025) | |
| Consultoria Regional A | 6,40 bilhões de USD (2025) | Frequentemente publicado como um conjunto mais amplo de roupas íntimas, onde roupas de banho e meias-calças são incluídas e não separadas claramente da lingerie no valor final. |
| Associação do Setor B | 4,90 bilhões de USD (2025) | Tende a se ancorar na produção doméstica e nos relatórios do varejo formal, o que pode subestimar importações, canais informais e e-commerce transfronteiriço que ainda alcança os consumidores. |
A diferença entre os três valores é explicada principalmente pelo que é contabilizado como lingerie, como as vendas importadas e informais são tratadas e como os resultados em moeda local são convertidos para USD no ano declarado. Ao manter variáveis como mix de canais, fluxos comerciais e movimentação de preços vinculadas a verificações em nível de país, a estimativa permanece rastreável e mais fácil de replicar quando novos dados ou eventos exigem uma atualização.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de lingerie da América do Sul?
O mercado estava avaliado em USD 6,03 bilhões em 2026, com base nas estimativas da Mordor Intelligence.
Com que rapidez a lingerie premium crescerá na América do Sul?
As linhas premium devem registrar um CAGR de 9,21% entre 2026 e 2031, o ritmo mais rápido entre as faixas de preço.
Qual país verá o crescimento de vendas mais forte até 2031?
A Argentina deve ser o mercado de crescimento mais rápido, com um CAGR de 8,37%, à medida que a inflação esfria e as tarifas caem.
Como o comércio eletrônico está mudando a distribuição de lingerie?
O varejo online está se expandindo a um CAGR de 9,42%, graças a inovações de pagamento como o Pix e mecanismos de descoberta de comércio social.