
Tamanho e Participação do Mercado de Soda Ash
Análise do Mercado de Soda Ash por Mordor Intelligence
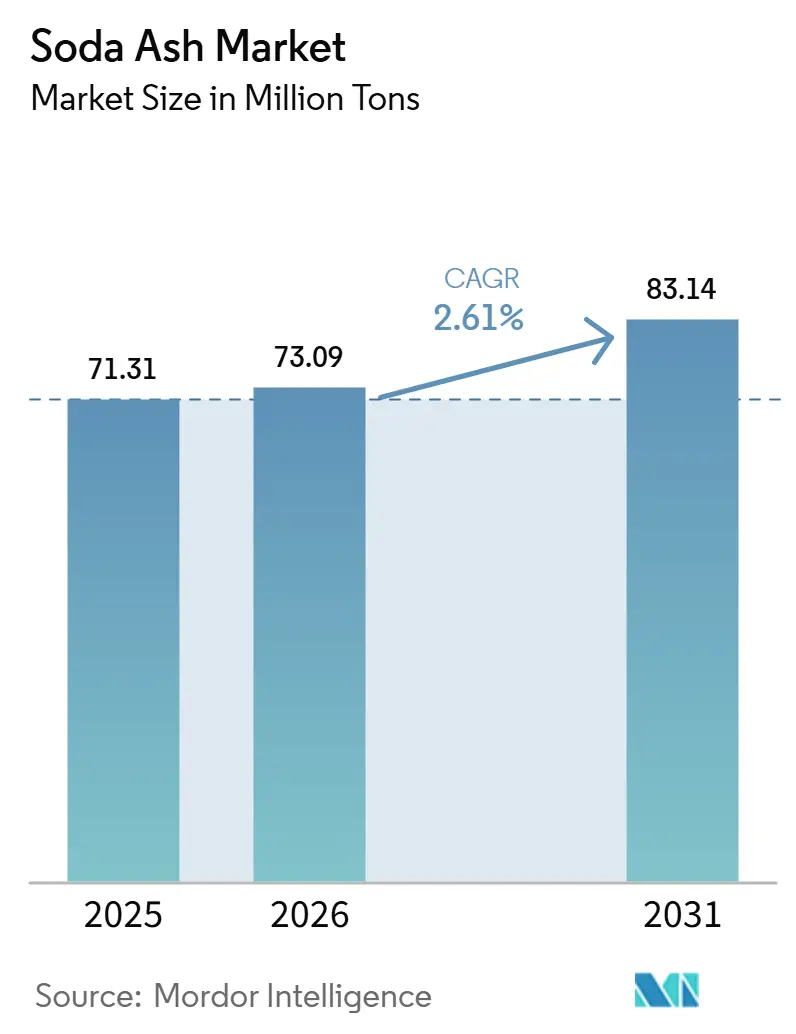
O tamanho do mercado de soda ash foi avaliado em 73,09 milhões de toneladas em 2026 e estima-se que cresça de 75 milhões de toneladas em 2027 para atingir 83,66 milhões de toneladas até 2032, a um CAGR de 2,21% durante o período de previsão (2027-2032).
A demanda proveniente do vidro e dos produtos sólidos de lavanderia na Índia combina-se com as adições de capacidade de carbonato de lítio para ampliar o consumo industrial. As vantagens de custo da produção natural podem ajudar a expandir a oferta viável, enquanto as obrigações de carbono e a incerteza no transporte marítimo complicam as condições em que os usuários industriais são atendidos. Os elevados preços do gás e a fraca demanda por vidro de embalagem restringem a contribuição da Europa, moderando a expansão proveniente de operações consumidoras mais recentes em outras regiões. Os produtores naturais de baixo custo estão, consequentemente, em melhor posição para atender compradores de vidro, detergente e lítio do que os fornecedores sintéticos expostos a custos substanciais de energia e carbono.
Principais Conclusões do Relatório
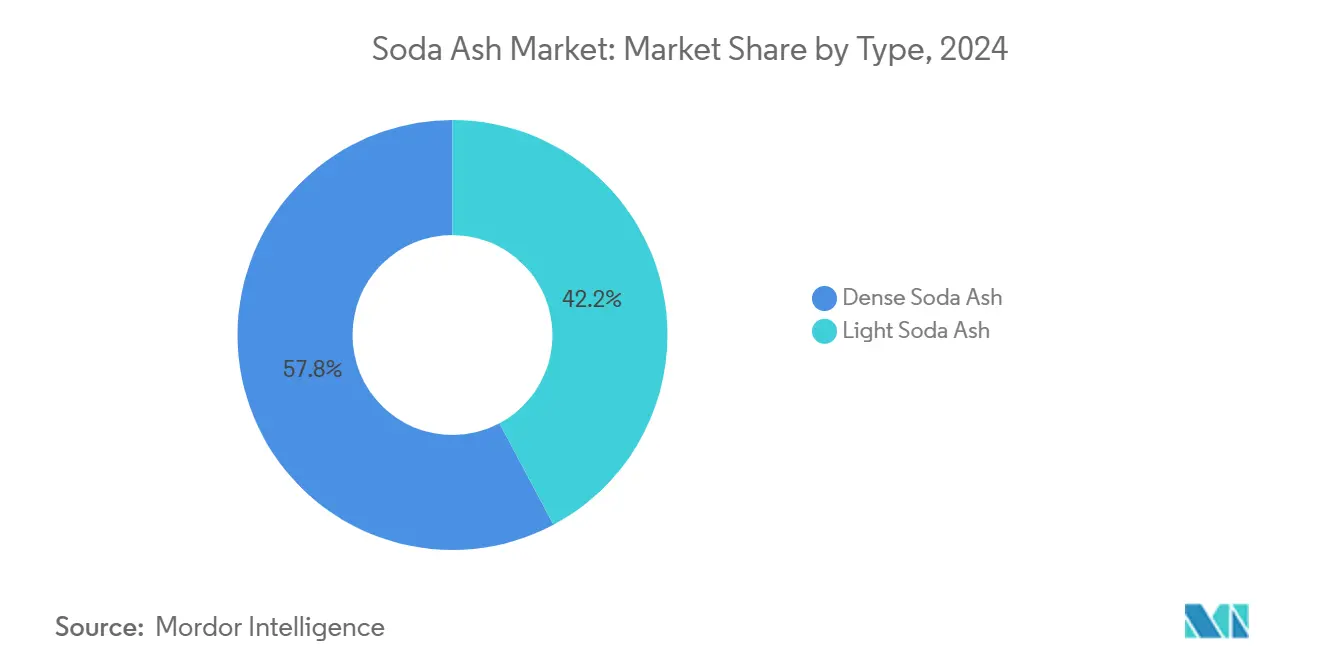
- Por tipo, a soda ash densa liderou com 57,22% de participação no mercado de soda ash em 2026, enquanto a soda ash leve tem previsão de crescer mais rapidamente a um CAGR de 3,55% durante 2027-2032.
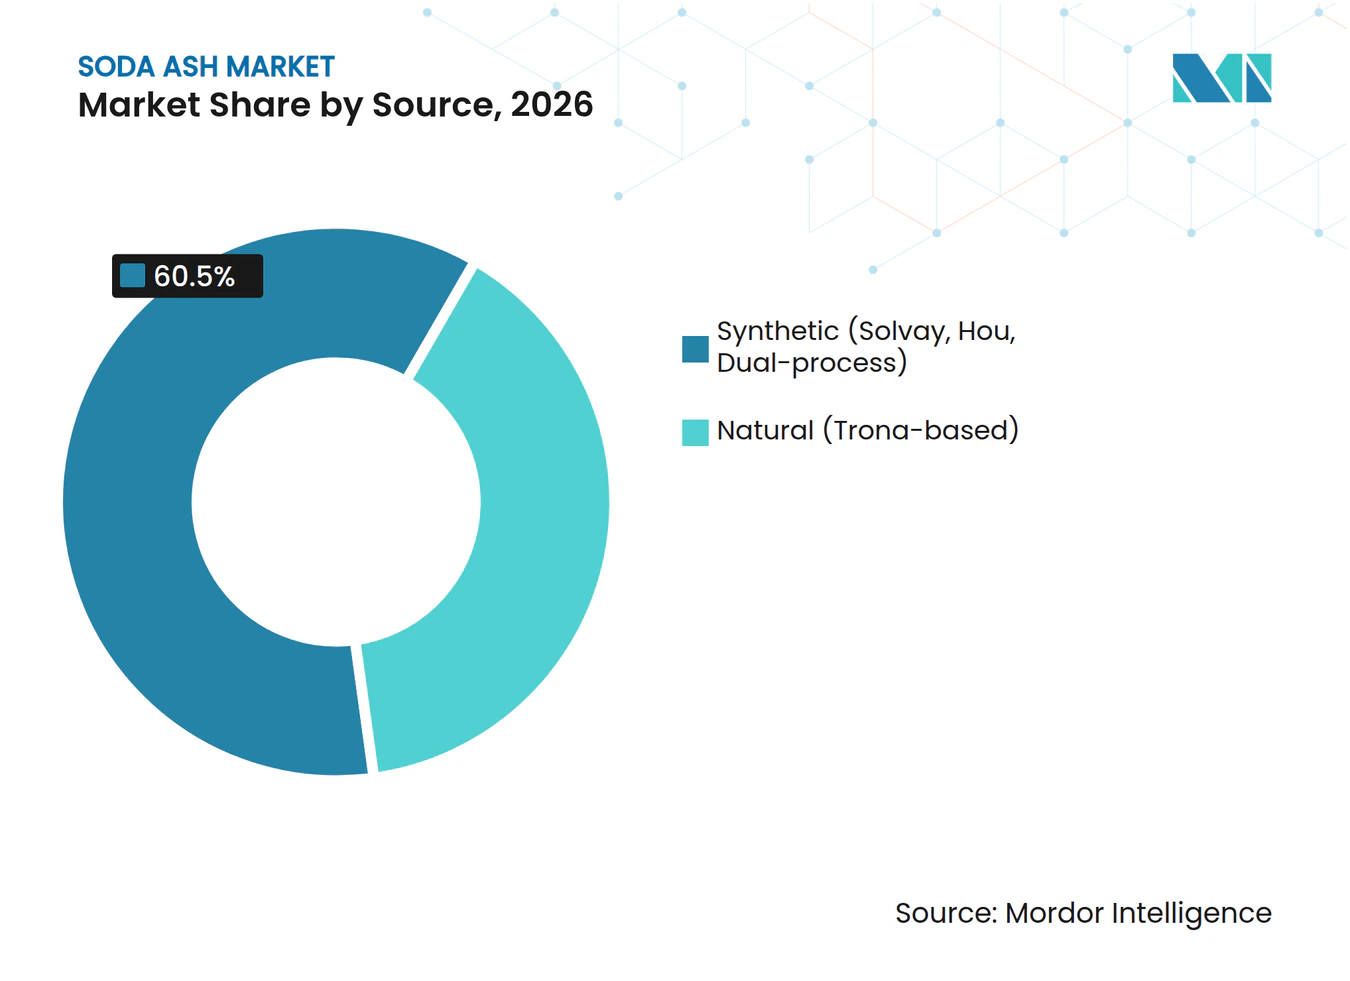
- Entre as fontes de produção, a soda ash sintética deteve 60,5% do tamanho do mercado de soda ash em 2026, e a soda ash natural à base de trona tem previsão de crescer mais rapidamente a um CAGR de 3,8% durante 2027-2032.
- A fabricação de vidro liderou as aplicações com 51,48% do consumo em 2026, enquanto o tratamento de água tem previsão de registrar o CAGR mais rápido de 4,6% durante 2027-2032.
- Entre as indústrias de usuários finais, a construção civil respondeu por 37,61% do consumo em 2026, enquanto a energia renovável, abrangendo vidro para painéis fotovoltaicos solares e baterias, tem previsão de crescer mais rapidamente a um CAGR de 4,75% durante 2027-2032.
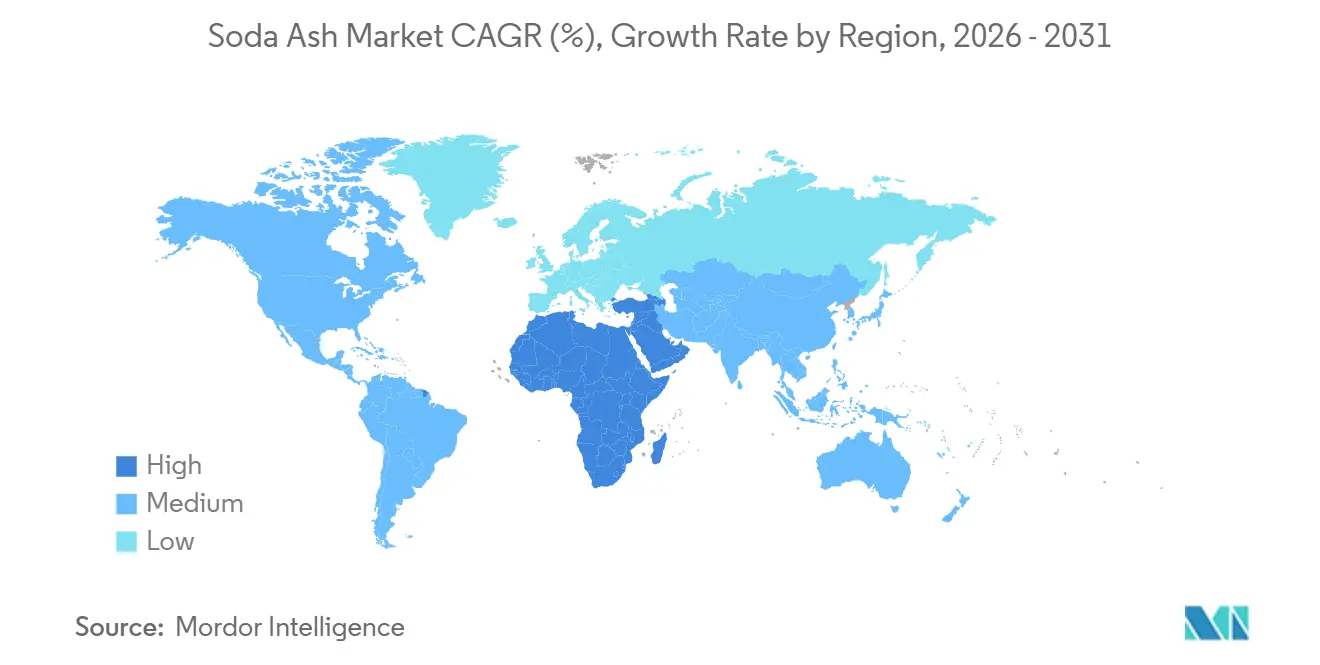
- Geograficamente, a Ásia-Pacífico deteve 43,37% do consumo no mercado de soda ash em 2026, com o Oriente Médio e África com previsão de crescer mais rapidamente a um CAGR de 3,45% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Demanda crescente por vidro plano, de embalagem e solar | +1.5% | Europa, Índia e Estados Unidos | Médio prazo (2-4 anos) |
| Recuperação dos detergentes em pó nas economias emergentes | +0.6% | Ásia-Pacífico, particularmente a Índia | Curto prazo (≤ 2 anos) |
| Adições de capacidade em carbonato de lítio (baterias para veículos elétricos) | +0.8% | Argentina e China | Médio prazo (2-4 anos) |
| Transição da soda ash sintética para a natural (ESG, custo) | +0.5% | China, Türkiye e Estados Unidos | Médio prazo (2-4 anos) |
| Usos emergentes em baterias de íons de sódio e armazenamento de energia térmica | +0.2% | Ásia-Pacífico, particularmente a China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por vidro plano, de embalagem e solar
A demanda por vidro sustenta o consumo de soda ash tanto por meio de usos estabelecidos em embalagens quanto por atividades adicionais de fabricação solar. As vendas de vidro solar no exterior da Xinyi Solar cresceram 36% em 2025, o que a empresa atribuiu principalmente ao aumento da demanda nos Estados Unidos e na Índia após a entrada em operação de nova capacidade de módulos solares nesses países. Essa conexão torna as localizações de fabricação a jusante comercialmente relevantes, juntamente com a localização da própria produção de vidro. A FEVE, uma associação europeia da indústria do vidro, informou que a produção e as vendas de vidro de embalagem europeu aumentaram em 2025.[1] A produção de vidro de embalagem para alimentos e bebidas dos membros da FEVE cresceu 2% em tonelagem e unidades em 2025, mas ainda não havia compensado totalmente a contração de 2023-2024. Os fornecedores, portanto, enfrentam uma melhoria modesta no vidro de embalagem, ao lado do canal de expansão separado criado pela entrada em operação de módulos.
Recuperação dos detergentes em pó nas economias emergentes
Os fabricantes de detergentes utilizam soda ash para a química de limpeza, tornando as melhorias nos formatos estabelecidos de lavanderia relevantes para a demanda por ingredientes. O carbonato de sódio é amplamente utilizado como agente de construção em detergentes para lavanderia, fornecendo alcalinidade e amaciando a água por meio da precipitação de minerais de dureza. Na Índia, a Hindustan Unilever afirmou que barras e pós em seu negócio de Lavagem de Tecidos mantiveram seu crescimento durante o trimestre encerrado em 30 de junho de 2026. O resultado combinado de barras e pós posiciona a oportunidade indiana nos formatos sólidos estabelecidos de lavagem. Como o papel de agente de construção está inserido nas formulações de detergentes, a demanda por ingredientes acompanha as vendas de produtos de lavanderia, e não apenas os cronogramas de entrada em operação de plantas industriais.
Adições de capacidade em carbonato de lítio (baterias para veículos elétricos)
A capacidade de carbonato de lítio adiciona um canal industrial para a soda ash onde os produtores utilizam a rota de conversão de cloreto de lítio. O lítio recuperado como cloreto de lítio pode ser convertido em carbonato de lítio pela adição de soda ash, seguida de lavagem e secagem para qualidade de grau para baterias. O Projeto Fase 1 do Salar Tres Quebradas da Zijin Mining na Argentina, com capacidade anual de carbonato de lítio de 20.000 toneladas métricas, iniciou a produção em setembro de 2025. No final de 2025, o projeto de mineração e processamento Xiangyuan da Zijin e a planta de fundição de carbonato de lítio de grau para baterias de suporte em Hunan, China, concluíram a construção e iniciaram a produção. A planta pode produzir 30.000 toneladas métricas anualmente após atingir a capacidade designada, e seu projeto da Fase I de dezembro de 2023 incluiu vasos de precipitação de lítio e equipamentos para solução de soda ash. O projeto de Hunan vincula a adição de capacidade a um potencial canal para soda ash, com as vendas de reagentes dependentes do rendimento operacional e não apenas da capacidade de lítio instalada.
Transição da soda ash sintética para a natural (ESG, custo)
Custos de produção mais baixos podem ampliar a faixa de preços na qual o fornecimento de soda ash natural permanece comercialmente viável. Em 2025, no mercado de soda ash, os produtores na China, na Türkiye e nos Estados Unidos se beneficiaram de custos de produção relativamente baixos e de menores impactos ambientais associados à soda ash natural. O Serviço Geológico dos Estados Unidos informou que a produção sintética normalmente consumia mais energia e tinha custo mais elevado. O USGS estimou a produção natural global arredondada em 19 milhões de toneladas métricas em 2025, em comparação com 18,4 milhões de toneladas métricas em 2024. A produção sintética estimada foi de 52 milhões de toneladas métricas em 2025, contra 52,2 milhões de toneladas métricas em 2024, deixando a produção natural responsável pelo aumento líquido no fornecimento global estimado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Alta pegada de CO₂ e normas de emissão cada vez mais rigorosas | -0.6% | Países membros da União Europeia | Longo prazo (≥ 4 anos) |
| Volatilidade dos preços de trona, energia e frete | -0.5% | Índia e Europa | Curto prazo (≤ 2 anos) |
| Excesso de capacidade global liderado pela pressão de preços da China e Türkiye | -0.3% | China e Paquistão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta pegada de CO₂ e normas de emissão cada vez mais rigorosas
Os custos relacionados ao carbono restringem a flexibilidade de preços dos produtores de soda ash expostos a obrigações de emissões. Em seu relatório de 2025, a Solvay identificou os direitos de emissão de CO₂ e os preços de energia como elementos de custo importantes, especialmente para seu negócio de Soda Ash. As regras da Comissão Europeia para o sistema de comércio de emissões da União Europeia exigem que as emissões intermediárias de CO₂ de soda ash sejam monitoradas a partir de 2025 e reportadas a partir de 2026. As obrigações de carbono podem reduzir a margem disponível para acomodar a demanda industrial sensível a preços, mesmo quando a capacidade física está disponível. A produção adicional é, consequentemente, menos atrativa quando o preço de venda não consegue cobrir essas obrigações e outros custos operacionais, moldando a rentabilidade em todo o mercado de soda ash.
Volatilidade dos preços de trona, energia e frete
As perturbações no transporte marítimo podem enfraquecer a capacidade de um produtor de soda ash de traduzir a disponibilidade de fábrica em fornecimento entregue de forma confiável. A GHCL informou que a volatilidade global da soda ash e as perturbações no transporte marítimo continuaram no primeiro trimestre do exercício fiscal de 2027. A empresa também relatou condições europeias moderadas em 2025, em meio a preços elevados de gás natural, sobretaxas de carbono e demanda mais fraca por vidro de embalagem e detergentes. Em seu comentário do primeiro trimestre do exercício fiscal de 2027, a GHCL afirmou que o conflito provavelmente elevaria seus custos diretos de energia e matérias-primas, moderando as margens ao longo do ano. No exercício fiscal de 2025-26, a GHCL relatou a diversificação do fornecimento de carvão, compras graduais e manutenção de estoques para mitigar os custos de insumos, preservando a qualidade. Os produtores que atendem clientes distantes podem, portanto, enfrentar incerteza residual de custos após ajustar sua própria aquisição de insumos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Capacidade de Soda Ash Densa e o Manuseio do Produto Leve Moldam a OfertaA soda ash densa respondeu por uma participação de 57,22% no tamanho do mercado de soda ash em 2026, tornando-a o maior segmento. A Tata Chemicals Ltd. aprovou uma adição planejada de 350.000 toneladas métricas por ano de soda ash densa em Mithapur, em Gujarat, Índia, em novembro de 2025. O plano da empresa de maio de 2026 previu a entrada em operação no terceiro trimestre do exercício fiscal de 2028. Esse desenvolvimento direciona o investimento para uma forma comercial específica, tornando o momento da disponibilidade do produto denso relevante ao lado da escala do local de fabricação geral. O intervalo entre a aprovação e a entrada em operação planejada deixa a oferta estabelecida sustentando a posição comercial de curto prazo, com a adição proposta moldando as opções de capacidade subsequentes do segmento.
A soda ash leve tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 3,55% durante 2027-2032. Em maio de 2026, a IREL (India) Limited convidou propostas para soda ash de grau leve atendendo à norma IS 251/1998 e pureza mínima de 99,2% em base seca para sua Divisão de Terras Raras em Udyogamandal, Kerala. O edital especificou o fornecimento dentro de 2 meses após o recebimento de um pedido e permitiu que as quantidades fossem reduzidas conforme as necessidades. A Tata Chemicals Ltd. instalou um paletizador para embalagens de soda ash leve de 50 kg na Índia no exercício fiscal de 2025-26 para melhorar a eficiência da embalagem. A IREL solicitou um grau leve em conformidade com as normas entregue dentro de 2 meses de um pedido, portanto o fornecimento de grau leve para esses usuários é avaliado pela conformidade de grau e velocidade de entrega.



Por Fonte:
Os Ativos Sintéticos Ancoram a Oferta enquanto o Processamento Natural AvançaA soda ash sintética representou uma participação de 60,5% no mercado de soda ash em 2026, tornando-a o maior segmento. A Solvay informou que os métodos sintéticos responderam pela maioria da capacidade de soda ash fora da China em 2025. Essa base instalada pode atender compradores sem o prazo de construção de uma planta inteiramente nova. Para esses mercados, a continuidade do fornecimento depende, portanto, principalmente de manter a capacidade sintética estabelecida em operação.
A soda ash natural à base de trona tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 3,8% durante 2027-2032. Em julho de 2025, a Tata Chemicals Magadi Limited comissionou um calcinador elétrico em sua operação de soda ash natural no Quênia. A adição de equipamentos de conversão em uma operação de recurso natural existente cria um caminho de desenvolvimento centrado na capacidade de processamento, ao lado do acesso ao recurso mineral. Em sua declaração de 17 de agosto de 2026, a empresa afirmou que suas operações de mineração haviam sido suspensas desde 28 de julho sob uma diretiva governamental, pendente de revisão e orientação adicional. O acesso ao mineral, portanto, condiciona como o investimento em processamento pode se traduzir em fornecimento confiável de produto acabado em Magadi.

Por Aplicação:
A Escala do Vidro Encontra a Demanda Especializada de Tratamento de ÁguaA fabricação de vidro foi o maior segmento por aplicação, respondendo por 51,48% do consumo em 2026. O vidro também foi o maior uso final estimado de soda ash nos Estados Unidos em 2025. Essa concentração conecta uma parcela substancial da demanda química à atividade operacional dos fabricantes de vidro, conferindo a essa base de clientes uma importância que vai além do seu ritmo de crescimento previsto. A exposição dos fornecedores combina, portanto, uma base de consumo estabelecida com sensibilidade às decisões de produção desses usuários industriais. Um produtor pode buscar aplicações de crescimento mais rápido enquanto seu volume total de vendas permanece fortemente influenciado pelos clientes de vidro que sustentam o consumo existente.
O tratamento de água tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 4,6% durante 2027-2032. Em 2025, o Distrito de Água de Nesika Beach-Ophir, no Oregon, utilizou soda ash para ajustar o pH da água potável para controle de corrosão. Esse uso conecta o consumo químico a uma função operacional de sistema de abastecimento de água, conferindo à aplicação uma base de demanda que vai além da expansão da fabricação em larga escala. O controle de corrosão também torna o desempenho do tratamento central para o papel da soda ash no processo da concessionária. A oportunidade resultante na indústria de soda ash concentra-se no atendimento a sistemas de água potável em funcionamento, onde o uso químico segue uma necessidade específica de tratamento, e não o ciclo de produção do vidro ou de outros bens manufaturados.
Por Indústria do Usuário Final:
A Escala da Construção Civil Encontra a Expansão da Energia RenovávelA construção civil foi o maior segmento por indústria do usuário final, respondendo por 37,61% do consumo em 2026. A Xinyi Glass Holdings Limited reportou vendas de produtos de vidro arquitetônico de CNY 2,45 bilhões (USD 341,4 milhões) em 2025 em todo o seu Grupo. Essa base de vendas posiciona o vidro arquitetônico dentro de um negócio de fabricação comercial substancial, conectando os requisitos da construção civil à produção industrial de vidro. Para os fornecedores a montante, a relação comercial relevante pode, portanto, situar-se com um fabricante de vidro que atende à cadeia de construção, e não com um desenvolvedor de projetos individual. A construção civil pode permanecer como um uso final importante enquanto as relações de vendas de soda ash estão localizadas mais a montante na cadeia de fornecimento de materiais.
A energia renovável, abrangendo vidro para painéis fotovoltaicos solares e baterias, tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 4,75% durante 2027-2032. As instalações globais de energia solar fotovoltaica atingiram cerca de 690 GW em 2025, um aumento de 15% em relação a 2024. O crescimento das instalações chega à soda ash apenas por meio da produção de vidro solar, e os dois divergiram em 2025, quando a demanda chinesa por vidro solar caiu enquanto as instalações globais aumentaram. Para os fornecedores de soda ash, a exposição comercial relacionada ao solar passa pela cadeia de produção de vidro que atende a essas instalações. As decisões de fabricação, portanto, determinam como a implantação de energias renováveis se torna demanda química a montante, tornando o desenvolvimento da produção de componentes relevante ao lado do ritmo das instalações finais.
Análise Geográfica
Mercado de Soda Ash da Ásia-Pacífico
A Ásia-Pacífico respondeu por 43,37% do tamanho do mercado de soda ash em 2026, tornando-a o maior mercado regional. Dentro dessa base de fabricação, a Asahi India Glass comissionou sua terceira planta de vidro float em Soniyana, em Rajastão, Índia, com capacidade de 800 toneladas métricas por dia em 2025. A GHCL informou que o consumo doméstico de soda ash da China cresceu 1,1% em 2025, impulsionado principalmente pelos setores de veículos elétricos e detergentes. A GHCL também informou que a demanda dos setores de vidro solar e vidro plano da China caiu cerca de 8,7% e 2,5%, respectivamente, em 2025. A oferta adicional, portanto, tem uma conexão de demanda mais clara com a nova capacidade de vidro indiana e os usos não relacionados ao vidro na China do que com a expansão em todo o setor de vidro da China.
Mercado de Soda Ash do Oriente Médio e África
O Oriente Médio e África tem previsão de ser a região de crescimento mais rápido, a um CAGR de 3,45% durante 2027-2032. A Bidco Africa havia expandido sua instalação de fabricação de detergentes em sua sede em Thika, no Quênia, até novembro de 2025. A conexão comercial passa pelos insumos químicos consumidos na fabricação de detergentes, com o tamanho da oportunidade dependendo de como as instalações a jusante expandidas são utilizadas. Uma expansão concluída da indústria consumidora pode criar uma base de clientes endereçável antes da produção adicional regional de soda ash, oferecendo aos fornecedores uma rota de participação por meio de operações industriais estabelecidas, em vez de um projeto químico incompleto.
Na América do Norte, os Estados Unidos exportaram mais de 50% de sua produão de soda ash em 2025, conferindo à região um papel de fornecimento voltado para exportação na indústria de soda ash. Na Europa, a Solvay reportou vendas domésticas de soda ash ligeiramente menores em 2025, em meio à demanda tímida por construção e vidro de embalagem. Na Polônia, parte do Restante da Europa, a fábrica de Gostyń do Grupo Ardagh produz potes e garrafas transparentes para os mercados de alimentos e bebidas, vinculando a demanda local de soda ash à embalagem de vidro. Na América do Sul, a Duro Felguera concluiu uma instalação de armazenamento e manuseio portuário de soda ash em Mejillones, Chile, em outubro de 2025, para o proprietário Puerto Abierto S.A., atendendo à SQM. A Verallia colocou em operação seu forno de produção de garrafas Campo Bom no Brasil em 2025, adicionando capacidade de fabricação de garrafas como um canal para a indústria do vidro, enquanto o terminal chileno demonstra entregas marítimas chegando a um usuário do setor de mineração.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um produtor de soda ash que planeja operações industriais. Prazos de reporte, critérios de produção limpa e licenças ambientais influenciam diferentes partes dessa decisão, desde a continuidade da operação até a construção ou modificação. A atratividade depende da previsibilidade e do momento dessas obrigações, enquanto a direção futura distingue as mudanças de política de um caminho de licenciamento contínuo.
Tabela Regulatória
| Fator de decisão | China | Estados Unidos | Alemanha | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Ministério da Ecologia e Meio Ambiente; Federação Chinesa das Indústrias de Petróleo e Química para orientação técnica | Agência de Proteção Ambiental dos Estados Unidos | Autoridades estaduais competentes, incluindo o Escritório Administrativo Estadual da Saxônia-Anhalt | Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (IBAMA) para projetos federais; autoridades ambientais estaduais ou municipais competentes | Centro Nacional de Conformidade Ambiental (NCEC) |
| Principais instrumentos ou direção | Critérios HJ 474-2009 para processos de amônia-soda e Hou; orientação de carbono GB/T 45965-2025 | Programa de Reporte de Gases de Efeito Estufa, Subparte CC; proposta de remoção de categoria | Processo de licença de água de Bernburg; revisão faseada das emissões industriais da UE | Lei 15.190/2025 de licenciamento prévio para atividades cobertas | Licenças ambientais de construção para atividades e modificações cobertas |
| Efeito comercial | Auditorias de produção limpa e critérios de gestão ambiental para processos cobertos | Prazo do ano de reporte 2025 prorrogado para 10 de março de 2027; remoção condicionada à finalização | Revisão de licença para os lagoas de calcário e descarga de efluentes propostos em Bernburg | Licenciamento antes de construção, expansão ou operação cobertas, pela autoridade competente | Licença antes de construção ou alterações cobertas; avaliação depende da classificação da atividade |
| Atratividade atual da política | Média | Média | Média | Baixa | Média |
| Direção futura da atratividade da política | Sem alteração | Flexibilização | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Sob a regra provisória da EPA de 14 de outubro de 2026, os dados de 2025 vencem em 10 de março de 2027, enquanto sua proposta de remoção da Subparte CC de setembro de 2025 aguarda finalização. Os critérios HJ 474-2009 da China cobrem plantas de amônia-soda e processo Hou, e a diretriz GB/T 45965-2025, em vigor a partir de 1º de fevereiro de 2026, adiciona uma referência técnica que apoia a continuidade. A revisão específica do local de Bernburg na Alemanha e as regras faseadas de emissões industriais da UE apoiam a continuidade, assim como o licenciamento baseado em classificação da Arábia Saudita antes de construção ou modificação cobertas. A estrutura de licenciamento prévio do Brasil permaneceu operativa enquanto as audiências constitucionais foram adiadas em agosto de 2026, apoiando a continuidade na rota de aprovação, ao mesmo tempo que reduz a atratividade por meio da incerteza jurídica.
Etapas da Cadeia de Valor
A cadeia de valor compara a extração mineral, a conversão de soda ash e a entrega a usuários industriais, com os ganhos vinculados a diferentes capacidades em cada etapa. A WE Soda Ltd. integra a mineração e o processamento de trona nos Estados Unidos e na Türkiye, colocando o acesso ao recurso e a conversão dentro do mesmo operador. O negócio de Soda Ash e Derivados da Solvay cobriu 9 locais de produção em 2025, abrangendo soda ash e bicarbonato de sódio. Essa combinação de operadores de recursos integrados e processadores industriais torna tanto os ativos de produção quanto o manuseio a jusante relevantes para a captura de valor.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Extração de trona | Mineradores de trona integrados, como a WE Soda Ltd. | Valor do recurso embutido nas vendas de soda ash acabada | O processamento depende do acesso ao recurso mineral | Coordenar a extração com os requisitos de conversão |
| Conversão de soda ash | Produtores de soda ash, como WE Soda Ltd. e Solvay | Vendas de soda ash a granel | Os ativos de conversão devem corresponder à matéria-prima utilizável e à demanda dos clientes | Alinhar o investimento em processamento com a demanda a jusante atendida |
| Distribuição e entrega industrial | Distribuidores como a Goodwill Marketing e operadores de manuseio como a Thepaporn | Revenda de produtos e serviços de manuseio | O fornecimento importado deve passar por armazenamento e entrega doméstica | Coordenar armazenagem, transferências e entrega final |
| Fonte: Mordor Intelligence | ||||
A Goodwill Marketing distribui soda ash da ANSAC na Tailândia, enquanto sua empresa irmã Thepaporn cuida do armazenamento, transferência e entrega aos clientes em todo o país. Seus papéis distintos mostram por que o acesso a um produtor não substitui as capacidades necessárias entre a chegada e o uso industrial. A integração pode reter o valor do recurso e do processamento a montante, mas a conexão comercial final depende do manuseio e da distribuição. O acesso a clientes em todo o território tailandês depende, consequentemente, de serviços locais de manuseio, bem como do produto químico importado, conferindo aos distribuidores e operadores logísticos um papel distinto na captura de valor.
Cenário Competitivo
Concentração do Mercado
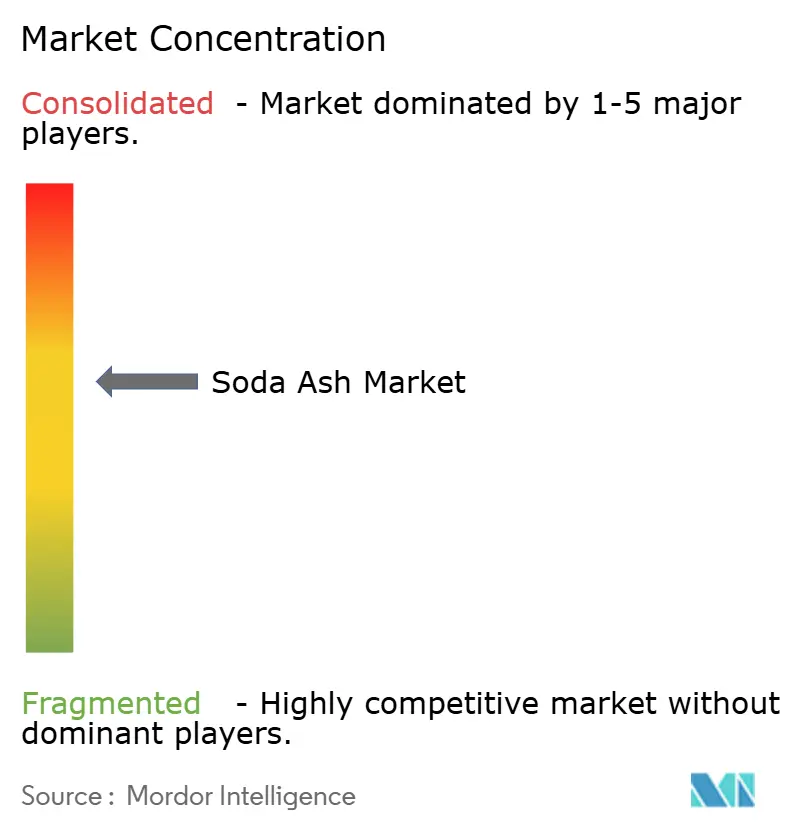
A QEMETICA se identifica como o segundo maior produtor de soda ash e bicarbonato de sódio na União Europeia, enquanto a WE Soda extrai trona e a processa em soda ash natural na Türkiye e nos Estados Unidos. QEMETICA, Şişecam, Solvay, Tata Chemicals Ltd. e WE Soda Ltd. são os principais fornecedores. A Şişecam produziu 4,3 milhões de toneladas métricas de soda ash em 2025, enquanto a Solvay opera Soda Ash e Derivados dentro de Produtos Químicos Básicos. A WE Soda Ltd. concluiu a aquisição da Genesis Alkali da Genesis Energy em 28 de fevereiro de 2025, adicionando 2 instalações no Wyoming com capacidade combinada de 4,35 milhões de toneladas métricas por ano.[2] A WE Soda planeja desenvolver o Projeto West como uma extensão de Westvaco e Granger, esperando que utilidades, infraestrutura e pessoal compartilhados reduzam os custos de capital e encurtem a execução em comparação com um desenvolvimento independente.
A estratégia de produção enfrenta uma troca entre expandir a produção e proteger o valor quando os preços do setor caem. A Tata Chemicals Ltd. reportou produção recorde de soda ash de 1 milhão de toneladas métricas em Mithapur no exercício fiscal de 2026, após a aceleração da capacidade recém-comissionada.[3] A empresa reportou volumes estáveis em toda a companhia durante o exercício fiscal de 2026, atribuindo a pressão sustentada nos preços de soda ash ao elevado fornecimento chinês, à medida que os preços do setor caíram mais de 10%. O recorde de Mithapur, portanto, fortaleceu a escala de produção em um mercado onde preços mais fracos poderiam absorver o benefício comercial da produção adicional.
A direção competitiva também reflete a capacidade de retirar capacidade não econômica enquanto se preserva o fornecimento aos clientes. A QEMETICA concluiu o encerramento da produção de soda ash em Janikowo, Polônia, em outubro de 2025, citando o aumento das exigências regulatórias e a pressão de custos. A empresa afirmou que as entregas continuaram a partir de suas outras 2 plantas de soda ash. Essa resposta torna um portfólio de múltiplas plantas relevante para o posicionamento regulatório, pois um produtor pode alterar sua pegada de produção enquanto mantém um canal para atender aos clientes existentes. Um concorrente, consequentemente, compete com a rede de fornecimento mais ampla de um incumbente em seus demais locais operacionais, e não apenas com a planta cuja produção foi interrompida.
Líderes da Indústria de Soda Ash
-
QEMETICA
-
Şişecam
-
Solvay
-
Tata Chemicals Ltd.
-
WE Soda Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Soda Ash Empresas cobertas neste relatório
- ANSAC (American Natural Soda Ash Corp.)
- Botswana Ash South Africa (PTY) Ltd.
- Genesis Energy
- GHCL Limited
- Inner Mongolia Yuanxing Energy
- NIRMA
- QEMETICA
- Shandong Haihua Group Co., Ltd.
- Şişecam
- Solvay
- TANGSHAN SANYOU CHEMICAL INDUSTRIES CO., LTD.
- Tata Chemicals Ltd.
- Tronox Holdings Plc.
- WE Soda Ltd.
- Yidu Huaxun Intelligent Conveyor Co., Ltd.
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam estratégias de oferta e distribuição específicas do setor em torno da produção doméstica de soda ash em desenvolvimento no Egito. Os trabalhos iniciais haviam começado até maio de 2026 no projeto planejado de soda ash e derivados de New Alamein da Egyptian Soda Ash Company, com a CNCEC-TCC como contratante. O projeto tinha como objetivo suprir as lacunas de oferta doméstica para as indústrias de vidro e detergentes e reduzir a dependência das importações de soda ash. A abertura comercial diz respeito às futuras vendas de produtos químicos a esses usuários industriais, com a disponibilidade do produto local dependente da conclusão do projeto de produção.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Oferta doméstica de soda ash para fabricação de vidro | A produção local planejada visa a segurança do fornecimento de matérias-primas industriais | Fabricantes de vidro egípcios | Construir relações diretas de vendas de soda ash com os produtores de vidro | A produção planejada deve entrar em operação | Egyptian Soda Ash Company e fabricantes de vidro |
| Fornecimento local de ingredientes para detergentes | A produção planejada atenderia os usuários de detergentes | Fabricantes de detergentes egípcios | Desenvolver vendas de soda ash para operações estabelecidas de detergentes | A disponibilidade do produto comercial segue a conclusão da planta | Egyptian Soda Ash Company e fabricantes de detergentes |
| Distribuição da futura produção doméstica | A substituição de importações cria uma transição prospectiva de oferta local | Distribuidores industriais que atendem usuários de vidro e detergentes | Organizar a revenda doméstica de soda ash à medida que a produção se torna disponível | As entregas locais dependem da produção operacional utilizável | Distribuidores químicos e consumidores industriais |
| Fonte: Mordor Intelligence | |||||
A abertura central é a substituição industrial doméstica, com produtores e participantes da distribuição capazes de capturar valor em diferentes pontos da relação de fornecimento químico. A cobertura direta do setor se concentraria em vendas recorrentes de soda ash, enquanto um papel de distribuição poderia ampliar o alcance do produtor a usuários industriais adicionais. O ministro do petróleo do Egito e a CNCEC discutiram a aceleração de New Alamein em 27 de julho de 2026, tornando o momento do primeiro fornecimento doméstico central para quando as relações prospectivas com vidro e detergentes podem se tornar vendas.
Desenvolvimentos industriais recentes em Mercado de Soda Ash
- Out 2026: A EPA prorrogou o prazo para os dados de gases de efeito estufa de 2025, incluindo soda ash sob a Subparte CC, para 10 de março de 2027, sem alterar outros requisitos ou finalizar sua proposta de remoção de setembro de 2025.
- Jul 2026: As operações de mineração da Tata Chemicals Magadi Limited em seu local de soda ash natural no Quênia foram suspensas a partir de 28 de julho sob uma diretiva governamental. A declaração da empresa de 17 de agosto afirmou que a suspensão estava pendente de revisão e orientação adicional do Ministério de Mineração, Economia Azul e Assuntos Marítimos.
- Fev 2026: A Solvay anunciou um ajuste de capacidade de soda ash em Torrelavega, Espanha, para 420.000 toneladas métricas a partir de 600.000 toneladas métricas. A implementação estava planejada para o terceiro trimestre de 2026, sujeita a consulta, sem impacto nas operações de bicarbonato de sódio.
Mercado de Soda Ash Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de soda ash mede o consumo anual de soda ash, em toneladas, em todo o mundo, abrangendo graus comerciais e rotas de produção. Cobre a demanda em aplicações e indústrias de usuários finais em todos os países.
Exclusões de escopo: Minério de trona vendido separadamente e outros insumos de produção de soda ash, bicarbonato de sódio, e vidro, detergentes e outros produtos acabados a jusante estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Soda Ash Leve
- Soda Ash Densa
- Por Fonte
- Natural (Base de Trona)
- Sintética (Solvay, Hou, Processo Duplo)
- Por Aplicação
- Fabricação de Vidro
- Detergentes e Sabões
- Processamento Químico
- Celulose e Papel
- Metalurgia (Fundição de Minério e Dessulfurização)
- Tratamento de Água
- Processamento de Alimentos e Bebidas
- Por Indústria do Usuário Final
- Construção Civil
- Automotivo
- Produtos Químicos
- Têxteis
- Alimentos e Bebidas
- Energia Renovável (Vidro para Painéis Solares Fotovoltaicos, Baterias)
- Eletrônicos e Elétrico
- Saúde e Produtos Farmacêuticos
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Türkiye
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes como os Resumos de Commodities Minerais do Serviço Geológico dos Estados Unidos fornecem contexto sobre produção global, uso final nos EUA e rotas de produção. As estatísticas de vidro de embalagem da FEVE ancoram um importante setor consumidor, enquanto a mensagem do CEO da Tata Chemicals e o relatório anual da GHCL acrescentam demanda do produtor, produção e condições do setor. Em conjunto, essas fontes ajudam os analistas a testar o consumo em relação às tendências de produção e a separar a produção física do uso químico a jusante.
Registros publicados e materiais para investidores podem reconciliar utilização, adições de capacidade e encerramentos com sinais de demanda, enquanto relatórios setoriais de fontes confiáveis podem esclarecer o cronograma. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas abrangeriam produtores e distribuidores de soda ash, compradores de vidro, detergentes e produtos químicos, e especialistas relevantes do setor e de logística na APAC, EMEA e nas Américas. Um roteiro estruturado testaria estimativas secundárias de mix de rotas, utilização operacional, consumo por uso final e o cronograma de mudanças de capacidade anunciadas. Onde as fontes discordarem ou deixarem uma lacuna, perguntas de acompanhamento esclareceriam definições e anos, e as respostas seriam trianguladas com evidências públicas de produção, comércio e produção a jusante.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 44% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O modelo estima o consumo anual global de soda ash em toneladas a partir de um balanço regional de cima para baixo de produção, importações, exportações e movimentos de estoque, verificando então regiões e usos finais selecionados com consolidações de fornecedores e produção a jusante amostrada multiplicada por fatores de uso de soda ash publicados. Os principais indicadores são a produção de vidro, incluindo vidro solar, a produção de detergentes em pó, a capacidade de carbonato de lítio utilizando soda ash, a capacidade de produção e utilização de soda ash e os fluxos de comércio regionais, cada um dos quais ajuda a explicar o crescimento do consumo ou o fornecimento disponível. Uma regressão multivariada pode relacionar a demanda histórica a esses indicadores, com análise de cenários para adições de capacidade, encerramentos ou choques de demanda onde a relação histórica é instável. As participações dos segmentos são construídas a partir da demanda de uso final reportada e de evidências de rota de produção ou grau, reconciliadas de modo que o mesmo volume consumido seja classificado uma única vez entre tipo, fonte, aplicação, usuário final e geografia. As lacunas nas verificações de baixo para cima amostradas são mostradas por meio de uma faixa de fatores de uso plausíveis e reconciliadas com o total de cima para baixo. Os respondentes primários podem verificar definições de variáveis, cronograma e se a direção da previsão se alinha aos planos operacionais, sem substituir os dados observados.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o balanço de consumo regional com sinais independentes de produção, comércio e demanda a jusante, investigando então valores discrepantes e variações materiais antes da aprovação. Uma segunda revisão verifica datas das fontes, unidades, atribuições de segmentos e aritmética, e aciona o recontato quando as definições conflitam, uma grande mudança de capacidade é adiada ou novas evidências alteram materialmente um insumo de demanda ou oferta. A série é atualizada anualmente, revisada entre ciclos após eventos materiais do setor e submetida a uma nova revisão de fontes e cálculos antes da entrega.
Estimativa do Mercado de Soda Ash da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas de soda ash diferem quando o volume de consumo é comparado com a receita ou as vendas de produtos a jusante. O estudo mede a soda ash consumida em graus, rotas de produção e usos finais, mantendo os insumos de minério, o bicarbonato de sódio e os produtos acabados a jusante fora do conjunto contabilizado.
Os principais fatores de divergência incluem a base de mensuração e o balanço físico entre oferta e uso. Produção, comércio e movimentos de estoque estabelecem o balanço regional, enquanto a produção de vidro, a produção de detergentes e outros indicadores de uso final ajudam a verificar o consumo e seus fatores de crescimento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 75 milhões de toneladas (2027) | |
| Consultoria Global A | 18,09 bilhões de USD (2025) | A publicadora reporta uma estimativa de receita global de 2025 em USD, enquanto a estimativa aprovada mede o consumo de 2027 em toneladas. A fonte não fornece um valor de tonelagem comparável como título principal. |
| Consultoria Global B | 21,6 bilhões de USD (2025) | A publicadora reporta uma estimativa de receita global de 2025 em USD, enquanto a estimativa aprovada mede o consumo de 2027 em toneladas. O título publicado é baseado em valor. |
A Mordor Intelligence vincula a linha de base ao consumo físico e a testa com evidências de oferta e uso a jusante. As referências de receita permanecem uma medida diferente, permitindo que os compradores distingam a demanda em toneladas das variações nos preços de venda.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de soda ash?
O tamanho foi de 73,09 milhões de toneladas em 2026 e tem previsão de aumentar de 75 milhões de toneladas em 2027 para 83,66 milhões de toneladas em 2032, a um CAGR de 2,21% durante 2027-2032.
O que impulsiona a demanda por soda ash?
A demanda por vidro e o melhor desempenho dos produtos sólidos de lavanderia sustentam o consumo. A Hindustan Unilever da Índia informou que as barras e os pós mantiveram seu crescimento no trimestre encerrado em 30 de junho de 2026.
Qual tipo de produto de soda ash lidera o consumo?
A soda ash densa liderou com 57,22% do consumo em 2026. A soda ash leve tem previsão de crescer mais rapidamente, a um CAGR de 3,55% durante 2027-2032.
Quais empresas são os principais fornecedores de soda ash?
QEMETICA, Şişecam, Solvay, Tata Chemicals Ltd. e WE Soda Ltd. são fornecedores importantes.
Qual é o principal desafio para os produtores de soda ash?
Os custos de carbono e a exposição à energia ou ao frete restringem a economia do fornecimento. A Solvay identificou os direitos de emissão e os preços de energia como custos importantes para seu negócio de Soda Ash em seu relatório de 2025.
Quais regiões lideram o consumo e o crescimento da soda ash?
A Ásia-Pacífico deteve 43,37% do consumo em 2026. O Oriente Médio e África tem previsão de crescer mais rapidamente, a um CAGR de 3,45% durante 2027-2032.