
Tamanho e Participação do Mercado de Mineração Inteligente
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 18.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.16 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mineração Inteligente por Mordor Intelligence
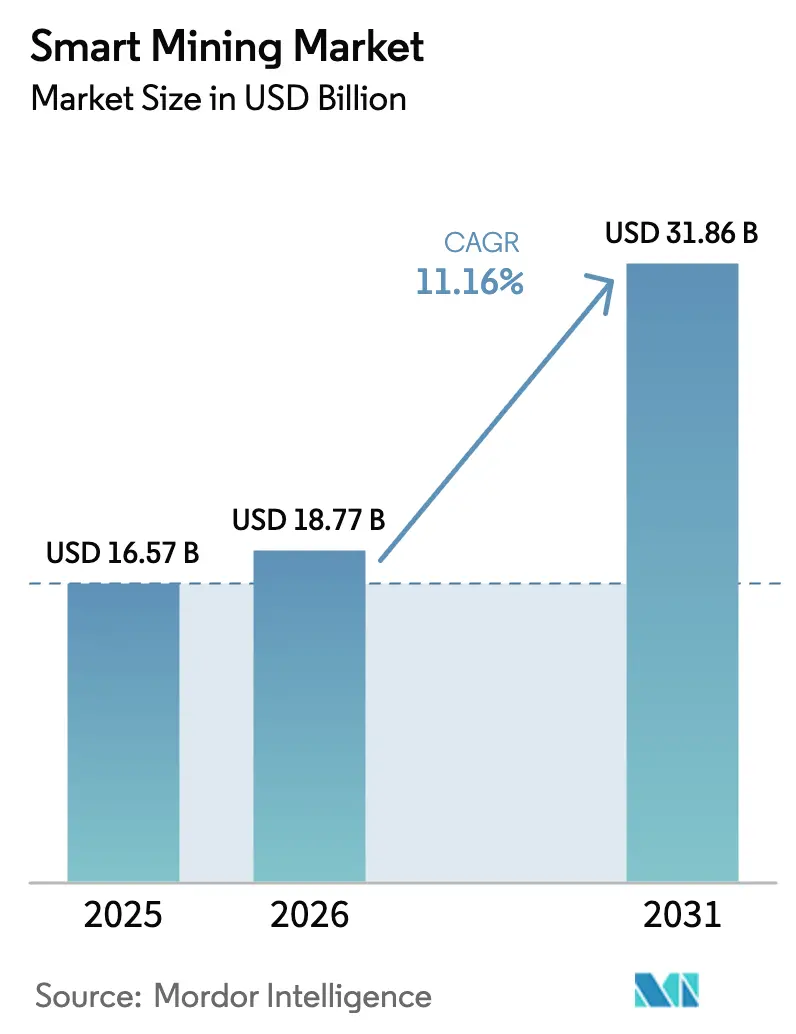
O tamanho do mercado de mineração inteligente está projetado em USD 16,57 bilhões em 2025, USD 18,77 bilhões em 2026, e deve atingir USD 31,86 bilhões até 2031, crescendo a uma CAGR de 11,16% de 2026 a 2031. A tendência de alta é impulsionada pela aceleração das implantações de transporte autônomo, análises em tempo real para manutenção preditiva e pela implantação de redes 5G privadas que conectam milhares de sensores com latência inferior a 10 milissegundos. A demanda por lítio de grau para baterias, cobalto e terras raras impulsiona os investidores em direção à extração habilitada digitalmente, que reduz o consumo de energia e a intensidade hídrica enquanto atende a limites de emissões mais rigorosos. Os fabricantes de equipamentos originais expandem gêmeos digitais e softwares de gestão de frotas para capturar receitas de serviços pós-venda, enquanto fornecedores especializados em análises focam na previsão de teor de minério e na otimização de energia. A complexidade de integração, a exposição à segurança cibernética e a escassez de competências ainda restringem os operadores de médio porte, que nem sempre conseguem justificar ciclos de retorno de quatro anos.
Principais Conclusões do Relatório
- Por solução, os sistemas de controle representaram 39,87% da participação do mercado de mineração inteligente em 2025, enquanto o transporte e a perfuração autônomos devem se expandir a uma CAGR de 12,57% até 2031.
- Por tipo de serviço, a integração de sistemas capturou 47,63% da participação do mercado de mineração inteligente em 2025, enquanto os serviços gerenciados têm previsão de crescimento a uma CAGR de 11,93% até 2031.
- Por tipo de mineração, as operações de superfície representaram 64,39% da participação do mercado de mineração inteligente em 2025, mas a automação subterrânea avança a uma CAGR de 11,54% até 2031.
- Por tecnologia, as plataformas de IoT asseguraram uma participação de 42,91% em 2025, enquanto IA e análises são o segmento de crescimento mais rápido, com uma CAGR de 12,14% até 2031.
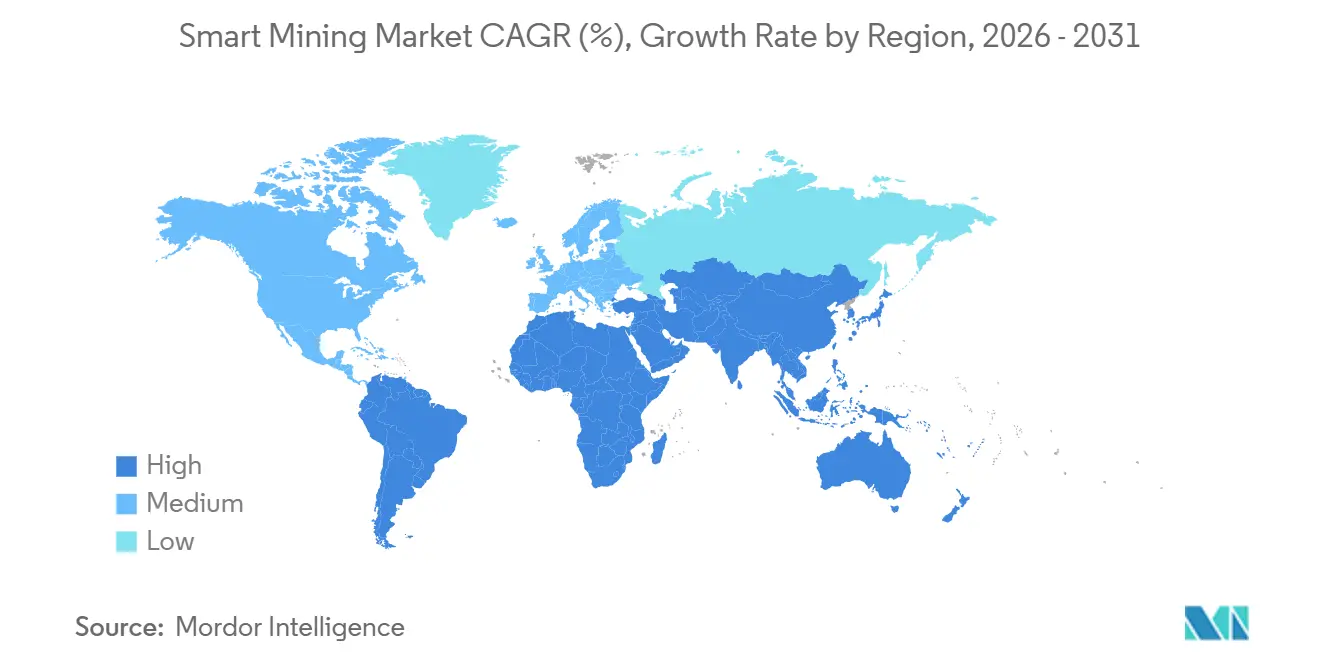
- Por geografia, a Ásia-Pacífico liderou com 35,24% da receita de 2025, enquanto o Oriente Médio está no caminho de uma CAGR de 12,19% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de transporte autônomo | +2.3% | Austrália, Canadá, Chile e outros centros globais de mineração a céu aberto | Médio prazo (2 a 4 anos) |
| Manutenção preditiva com IoT e IA | +1.8% | América do Norte e Europa como adotantes iniciais, escalabilidade global | Curto prazo (≤ 2 anos) |
| Demanda por monitoramento orientado à segurança | +1.2% | América do Norte, China, África do Sul | Curto prazo (≤ 2 anos) |
| Implantações de redes 5G privadas | +1.6% | Austrália, Índia, Espanha e outros mercados piloto | Médio prazo (2 a 4 anos) |
| Incentivos de financiamento vinculados à sustentabilidade | +1.4% | Europa e América do Norte como núcleo, Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Aumento da demanda por minerais críticos | +2.9% | Austrália, Chile, República Democrática do Congo, China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Transporte Autônomo
Caminhões sem motorista em escala de frota eliminam o tempo de inatividade nas trocas de turno e alimentam telemetria geoespacial em algoritmos de planejamento de mina que refinam a estratégia de cava em tempo real. A Rio Tinto operou mais de 360 caminhões de transporte autônomos no Pilbara durante 2025 e aumentou os toneladas-quilômetro por litro de diesel em 15% em comparação com frotas tripuladas.[1]Rio Tinto, "Sistemas de Transporte Autônomo," riotinto.com A plataforma FrontRunner da Komatsu agora gerencia frotas mistas nas Minas de Ouro de Nevada, visando taxas de utilização ininterruptas que as operações manuais não conseguem sustentar. A modernização de um caminhão de 400 toneladas custa entre USD 500.000 e USD 800.000, portanto, mineradoras em jurisdições de baixo custo de mão de obra adiam as compras até que os preços das commodities se estabilizem. Processos de aprovação fragmentados na América Latina e na África prolongam o comissionamento em até 12 meses, mas os operadores que se antecipam garantem ganhos de produção de dois dígitos em relação aos concorrentes.
Manutenção Preditiva com IoT e IA
Redes de sensores e mecanismos de análise de borda transformam o tempo de inatividade não planejado em janelas de trabalho programadas, protegendo o rendimento e os orçamentos de peças de reposição. A plataforma ABB Ability em 47 minas reduziu as despesas de manutenção em 12% e aumentou a eficácia geral dos equipamentos em 9% por meio do monitoramento de vibração e qualidade do óleo, que prevê falhas em rolamentos com semanas de antecedência.[2]ABB Ltd., "ABB Ability para Mineração," abb.com A SAP integrou sua Rede de Inteligência de Ativos com modelos da Deloitte para reduzir reparos emergenciais em correias transportadoras em 18% em uma mina de cobre chilena. Os preços de acelerômetros industriais caíram de USD 120 em 2020 para USD 35 em 2025, ampliando as frotas endereçáveis. Os sistemas legados de controle supervisório e aquisição de dados ainda resistem a sensores plug-and-play, e a capacidade em ciência de dados permanece escassa fora das empresas de primeiro nível.
Implantações de Redes 5G Privadas
O 5G autônomo oferece latência determinística e largura de banda garantida para controlar perfuratrizes autônomas, manutenção baseada em realidade aumentada e vídeo de alta definição para inspeção remota. O projeto de 2024 da Vodafone Espanha alcançou latência inferior a 10 milissegundos ao transmitir vídeo de 40 capacetes e teleoperando escavadeiras simultaneamente.[3]Vodafone, "5G Autônomo na Mineração," vodafone.com A Nokia e a Boldyn construíram uma rede de ondas milimétricas em uma mina australiana de minério de ferro que sustenta 1,2 Gbps em cavas de 12 km². Os sistemas subterrâneos em campo novo custam entre USD 8 e USD 15 milhões, mas os operadores amortizam o investimento em múltiplos casos de uso de mineração inteligente. O licenciamento de espectro é simples na Austrália, no Canadá e na Alemanha, mas permanece ad hoc em muitos mercados emergentes, prolongando os prazos em 18 a 24 meses.
Aumento da Demanda por Minerais Críticos
A Agência Internacional de Energia projeta que a demanda por lítio aumente seis vezes e a demanda por cobalto triplique entre 2020 e 2040, levando as mineradoras a aumentar a produção sem inflar as pegadas de carbono ou hídrica. A otimização de detonação orientada por IA e a classificação de minério em tempo real aumentaram o rendimento em 10 a 15% nas operações de salmoura de lítio no Chile e de espodumênio na Austrália, ao mesmo tempo que reduziram o estéril em até 12%. Desenvolvedores de terras raras nos Estados Unidos e no Canadá utilizam gêmeos digitais para simular fluxogramas antes da construção, reduzindo o tempo até a primeira produção em até 9 meses. As ansiedades geopolíticas aceleram ainda mais a adoção à medida que os governos atualizam as listas de minerais críticos e incentivam o fornecimento doméstico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e incerteza de ROI | -1.7% | África, América do Sul, Sudeste Asiático e outras regiões sensíveis a preços | Curto prazo (≤ 2 anos) |
| Lacunas na integração de sistemas legados | -0.9% | Instalações na América do Norte e Europa com infraestrutura envelhecida | Médio prazo (2 a 4 anos) |
| Vulnerabilidades de segurança cibernética | -1.1% | Todas as operações conectadas, maior exposição em redes globais multissítio | Curto prazo (≤ 2 anos) |
| Escassez de talentos digitais qualificados | -0.8% | Regiões remotas da Austrália, Canadá, Rússia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e Incerteza de ROI
As grandes implantações de mineração inteligente frequentemente ultrapassam USD 50 milhões, e os ciclos voláteis de commodities prolongam os períodos de retorno para mais de 4 anos para produtores de cobre, ouro e minério de ferro. A pesquisa da McKinsey de 2024 constatou que 38% dos executivos estão adiando projetos devido a retornos incertos, especialmente quando as moedas locais se depreciam em relação ao financiamento de equipamentos vinculado ao USD. Mineradoras menores na África e no Sudeste Asiático têm dificuldade em obter crédito bancário para ativos intangíveis, recorrendo ao arrendamento de fornecedores, que apresenta taxas de juros mais elevadas. A incerteza regulatória em torno dos esquemas de precificação de carbono obscurece as avaliações internas, pois as mineradoras ainda não conseguem monetizar as reduções de emissões alcançadas pelo transporte autônomo e pela otimização de energia.
Vulnerabilidades de Segurança Cibernética
A convergência de tecnologia operacional amplia as superfícies de ataque em caminhões conectados, CLPs de correias transportadoras e painéis em nuvem. A mina Las Bambas da MMG perdeu 36 horas de produção devido a um incidente cibernético em 2024 que custou USD 4,2 milhões. As seguradoras agora aumentam os prêmios em até 40%, impondo auditorias mais rigorosas que sobrecarregam os orçamentos de médio porte. A CISA sinalizou CLPs legados sem correções como um risco crítico em um comunicado de 2024, instando a adoção de arquiteturas de confiança zero e redes com isolamento físico, que acrescentam entre USD 2 e USD 5 milhões aos gastos anuais com TI. O cenário de ameaças elevado leva alguns operadores a adiar uma conectividade mais ampla até que defesas robustas estejam em vigor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
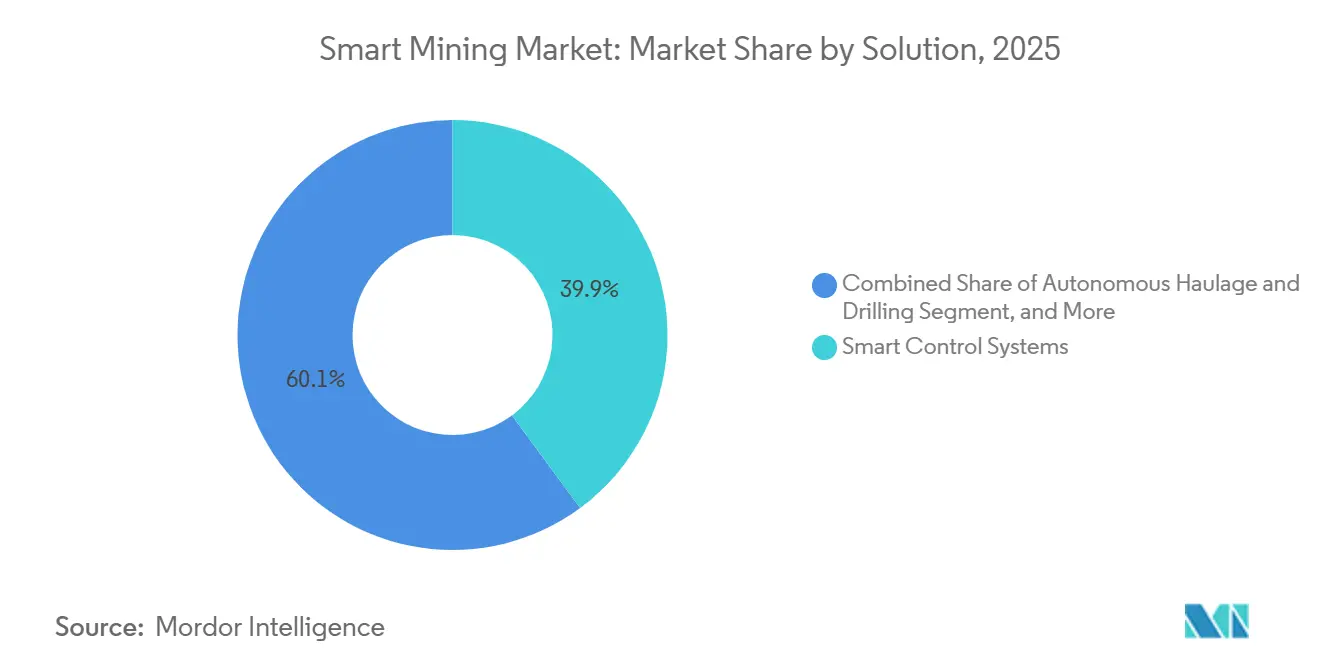
Sistemas de Controle Ancoram a Receita, Transporte Autônomo AceleraOs sistemas de controle capturaram 39,87% da receita de 2025, refletindo seu papel como camada de comando central que orquestra ventilação, distribuição de energia e ciclos de processo em minas a céu aberto e subterrâneas. O tamanho do mercado de mineração inteligente atribuído aos sistemas de controle superou USD 7 bilhões em 2025, confirmando o status consolidado do segmento. Os operadores valorizam a visibilidade em tempo real da carga de energia, do desempenho das correias transportadoras e dos níveis de gás, tudo entregue por meio de estruturas SCADA que agora integram gêmeos digitais. O surgimento de arquiteturas de plataforma aberta permite que as mineradoras adicionem módulos de análise e visualização sem atualizações completas de infraestrutura, preservando o capital e possibilitando a modernização incremental.
O transporte e a perfuração autônomos são a categoria de solução de crescimento mais rápido, avançando a uma CAGR de 12,57% até 2031. Ganhos de produtividade de 15 a 20% por tonelada transportada, juntamente com menor desgaste de pneus e menor consumo de combustível, sustentam o argumento econômico. Rio Tinto, BHP e Fortescue Metals Group implantaram cada uma mais de 90 caminhões autônomos em 2025, direcionando o mercado de mineração inteligente para frotas totalmente sem tripulação. Os sistemas de segurança e proteção, em particular os sistemas de prevenção de colisões baseados em LiDAR, registraram um aumento na demanda após a Administração de Segurança e Saúde em Minas dos Estados Unidos endurecer os mandatos de detecção de proximidade em 2024. O software de gestão de dados completa a pilha ao transformar petabytes de telemetria de caminhões, perfuratrizes e britadores em insights acionáveis que melhoram as relações de decapeamento e otimizam as configurações de afogamento do britador.


Por Tipo de Serviço:
Integração Domina, Serviços Gerenciados Crescem RapidamenteA integração de sistemas representou 47,63% da receita de serviços de 2025, pois as mineradoras dependem de especialistas que compreendem os protocolos proprietários de equipamentos e as análises nativas em nuvem. A participação do mercado de mineração inteligente para esses integradores permanece elevada porque eles agrupam hardware, software e gestão de mudanças em contratos plurianuais. Os serviços gerenciados, no entanto, avançam a uma CAGR de 11,93%, impulsionados por mineradoras que transferem o monitoramento 24 horas por dia, 7 dias por semana e a responsabilidade de segurança cibernética para fornecedores com centros de controle certificados. A Accenture expandiu seu quadro de funcionários de serviços gerenciados para mineração em 22% em 2024 para atender a essa demanda.
A consultoria mantém uma posição central em projetos em campo novo que precisam planejar redes à prova de futuro, mas os modelos como serviço deslocam a receita de engenharia pontual para suporte recorrente. Os serviços de manutenção adotam modelos preditivos derivados da telemetria de frotas, afastando-se dos cronogramas baseados em calendário. Coletivamente, os serviços transformam o mercado de mineração inteligente ao reduzir as barreiras de entrada para operadores de médio porte que não dispõem de equipes digitais internas.
Por Tipo de Mineração:
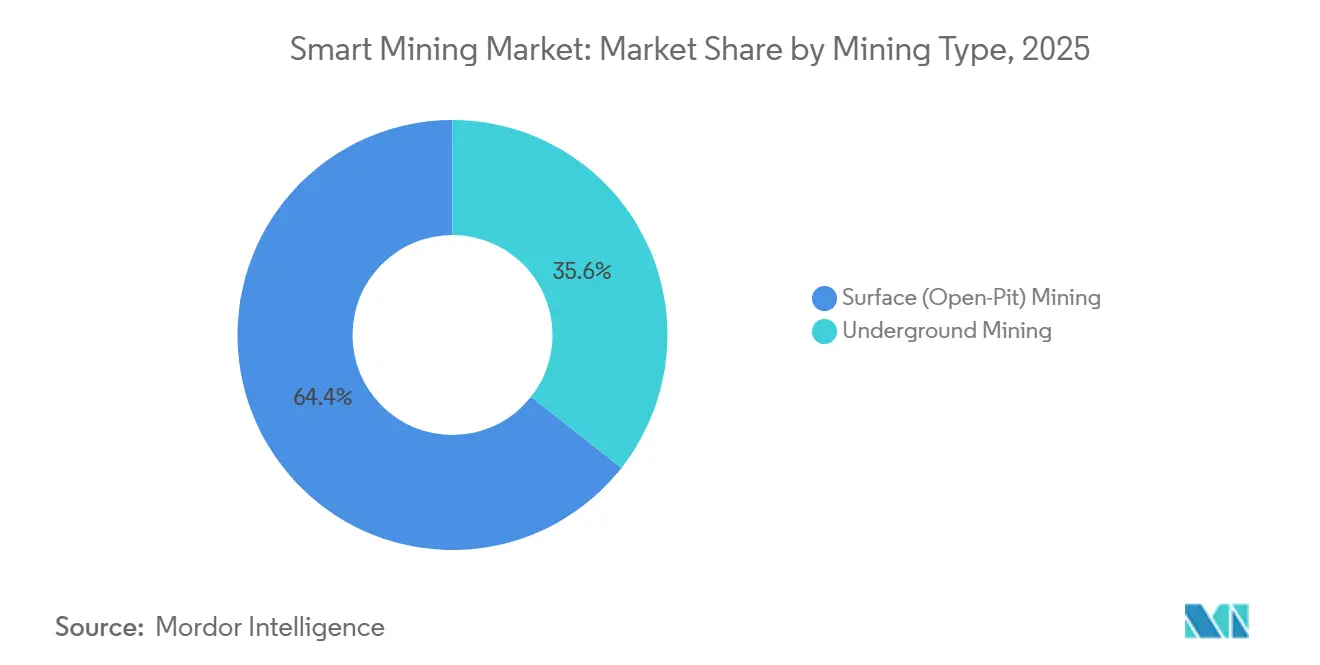
Operações de Superfície Lideram, Automação Subterrânea Ganha ImpulsoA mineração de superfície representou 64,39% do mercado de mineração inteligente em 2025, graças à conectividade GPS mais simples e às grandes frotas que amortizam os custos de automação. As perfuratrizes autônomas guiadas por GNSS e radar agora alcançam precisão em nível centimétrico, reduzindo os gastos com explosivos e melhorando a fragmentação. Os operadores de minas a céu aberto também se beneficiam do LTE privado, que cobre vastas cavas com menos estações base do que o Wi-Fi.
A automação subterrânea está crescendo a uma CAGR de 11,54% até 2031, à medida que carregadeiras por telerremoto, ventilação sob demanda e sensores de metano mitigam os riscos de segurança. A plataforma AutoMine da Sandvik reduziu a exposição dos trabalhadores a poeira e queda de rochas em 40% em 15 minas de rocha dura até 2024. O poço Tanami da Newmont, com 1,5 quilômetro de profundidade, implantou caminhões de transporte autônomos, reduzindo os custos de transporte subterrâneo em 18% em 2025. O mercado de mineração inteligente para soluções subterrâneas está preparado para um crescimento constante, à medida que corpos de minério mais profundos e códigos de segurança mais rigorosos forçam os operadores a automatizar.
Por Tecnologia:
Plataformas de IoT Prevalecem, Análises de IA AscendemAs plataformas de IoT detinham 42,91% de participação em 2025, servindo como o tecido conectivo que transmite dados de sensores de caminhões, correias transportadoras e subestações para gateways de borda. Os protocolos de código aberto MQTT e OPC UA incentivam a interoperabilidade entre múltiplos fornecedores, reduzindo a dependência de um único fornecedor. As análises de inteligência artificial são a tecnologia de crescimento mais rápido, com uma CAGR de 12,14%, impulsionadas por chips de inferência de borda que classificam feeds sísmicos, espectrais e de vídeo em milissegundos. A IBM integrou o Watson aos fluxos de trabalho de planejamento de mina da Rio Tinto em 2024, prevendo falhas de equipamentos com 21 dias de antecedência e eliminando 14% do tempo de inatividade não planejado.
A robótica e a automação abrangem perfuratrizes autônomas, amostradores robóticos e carregadeiras elétricas a bateria adequadas para trabalhos subterrâneos com restrições de ventilação. A conectividade abrange 5G privado, LTE e Wi-Fi 6E, enquanto a computação em nuvem e de borda convergem à medida que as mineradoras transferem tarefas sensíveis à latência para servidores robustos no local e reservam análises de horizonte mais longo para a nuvem de hiperescala. A Trimble processou 2,3 petabytes de telemetria de caminhões de transporte em 2024 para otimizar a seleção de rotas em 140 locais.
Análise Geográfica
Mercado de Mineração Inteligente da APAC
A Ásia-Pacífico deteve 35,24% da receita de 2025, liderada pelo mandato da China de que minas de carvão com capacidade anual acima de 1,2 milhão de toneladas instalem sistemas de mina inteligente até o final de 2024. O cluster de minério de ferro de Pilbara, na Austrália, permanece como um laboratório vivo, com cofinanciamento estatal de 8,3 milhões de USD catalisando pilotos de transporte autônomo em operações de médio porte. A região também se beneficia de depósitos concentrados de lítio e terras raras que atraem investimentos digitais significativos para garantir o fornecimento às gigafábricas de baterias.
Mercado de Mineração Inteligente da América do Norte
A América do Norte segue com regras robustas de espectro privado que permitem às mineradoras implantar LTE e 5G sem risco de interferência. O site Peñasquito da Newmont integrou LTE privado em 2024, suportando 120 dispositivos conectados que possibilitaram a resolução remota de problemas em perfuratrizes e escavadeiras. O capital de risco está fluindo para startups que desenvolvem chips de IA de borda e painéis de rastreamento de emissões, ampliando a cadeia de fornecimento de tecnologia.
Mercado de Mineração Inteligente da EMEA e da América do Sul
O crescimento da Europa é mais lento devido ao declínio do carvão e à resistência social ao licenciamento de novas minas. Os operadores escandinavos, no entanto, estão sendo pioneiros em caminhões autônomos elétricos a bateria para atingir metas de neutralidade de carbono, sinalizando um papel de liderança tecnológica em nicho. A América do Sul abriga cinturões de cobre e lítio de alta qualidade; a Codelco instalou transporte autônomo na mina subterrânea de Chuquicamata em 2024 para reduzir o consumo de diesel em 12%. Mercados selecionados do Oriente Médio e da África amadurecem rapidamente. A Ma'aden, da Arábia Saudita, concedeu um contrato de automação de 47 milhões de USD à Siemens em 2024 para otimizar correias transportadoras e britadores visando um ganho de eficiência energética de 15%. O Oriente Médio é a região de crescimento mais rápido, com um CAGR de 12,19% até 2031, impulsionado pelo financiamento de fundos soberanos e centros de operações remotas que gerenciam sites a centenas de quilômetros de distância. A África continua a enfrentar dificuldades com a confiabilidade da rede elétrica e o financiamento limitado de projetos, mas as minas de platina sul-africanas estão instalando sistemas de ventilação sob demanda para cumprir as leis de segurança revisadas.

Panorama regulatório
As implementações de mineração inteligente são cada vez mais moldadas por estruturas de minerais críticos e mandatos de digitalização de segurança que transformam conectividade, rastreabilidade e monitoramento em tempo real em requisitos de conformidade. Na União Europeia, o Regulamento (UE) 2024/1252 (Lei das Matérias-Primas Críticas) entrou em vigor em abril de 2024, reforçando a necessidade de transparência na cadeia de suprimentos e de dados de sustentabilidade, o que alimenta a demanda por painéis de ESG, gestão de dados e fluxos de trabalho auditáveis de sensor a relatório nas operações de mineração.
No campo da segurança e das políticas de fornecimento doméstico, programas nacionais e projetos de lei influenciam o ritmo e a arquitetura da implementação de minas inteligentes. A China avançou na padronização de IoT para segurança mineira nacional por meio de uma abordagem de monitoramento unificada vinculada a protocolos padronizados (relatado em abril de 2026), levando operadores e fornecedores a alinhar a telemetria e as interfaces dos equipamentos com redes nacionais de segurança. Nos Estados Unidos, propostas legislativas de 2026 também surgiram relacionadas à certificação de produção mineral doméstica (por exemplo, S.4251). Austrália e Canadá formalizaram a colaboração em minerais críticos por meio de uma Declaração Conjunta de Intenções que enfatiza o alinhamento em torno de práticas de ESG e rastreabilidade, reforçando a demanda por sistemas de licenciamento e relatórios digitais interoperáveis.
Análise da cadeia de valor
A cadeia de valor da mineração inteligente começa com sensores, instrumentação, redes industriais (LTE/5G privado, Wi-Fi) e computação de borda que captam dados operacionais de frotas móveis e ativos fixos. Isso alimenta pilhas de controle e automação em nível de mina (DCS/SCADA, gestão de frotas, automação de perfuração), seguidas por software de ordem superior para análises, gêmeos digitais e relatórios (otimização da produção, previsão de manutenção, rastreamento de energia e emissões).
Fabricantes de equipamentos originais e grandes empresas de automação ancoram plataformas em torno de frotas instaladas, enquanto hyperscalers e fornecedores de software corporativo contribuem com ferramentas de nuvem, dados e IA que estão cada vez mais incorporadas aos fluxos de trabalho de mineração. Integradores de sistemas e empresas de engenharia especializadas conectam protocolos heterogêneos e sistemas de supervisão legados, e então operam soluções por meio de serviços gerenciados, centros de operações remotas e monitoramento de segurança cibernética, refletindo a natureza altamente integrativa das implementações em toda a instalação. Parcerias recentes ilustram como o valor é capturado por meio de co-desenvolvimento e interoperabilidade: em março de 2026, a Codelco assinou um memorando de entendimento de 18 meses com a Microsoft focado em IA, análises e operações autônomas, e em junho de 2026, Sandvik e Rio Tinto iniciaram um programa conjunto de desenvolvimento para integrar as perfuratrizes de superfície Sandvik i-series com o Rio Tinto Autonomous Drilling System para operação remota multi-equipamento por meio do Centro de Operações de Perth. Nós acadêmicos e de validação em campo também estão se tornando parte da cadeia, como demonstrado pela Mineros S.A., que firmou parceria em abril de 2026 com o IIT Kharagpur para estabelecer um laboratório vivo para soluções de mineração habilitadas por IA e ajudar a reduzir o risco na implementação do protótipo à produção.
Cenário Competitivo
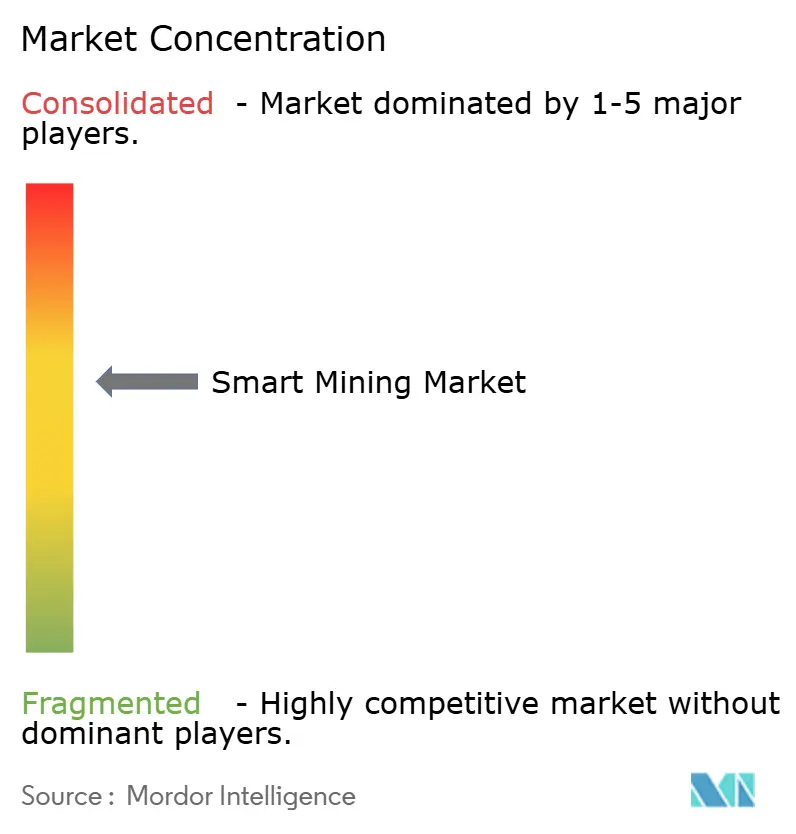
O setor de mineração inteligente é moderadamente concentrado, com fabricantes de equipamentos pesados ancorando ecossistemas digitais em torno de suas grandes bases instaladas. Caterpillar Inc., Komatsu Ltd, Sandvik AB e Epiroc AB vendem caminhões, perfuratrizes e carregadeiras prontos para autonomia. Seus equipamentos executam pilhas de controle proprietárias vinculadas a software de assinatura. O MineStar da Caterpillar Inc. combina prevenção de colisões, rastreamento de carga e despacho autônomo em uma única interface para frotas mistas. O FrontRunner da Komatsu Ltd aplica o mesmo modelo, adicionando atualizações em nuvem e operações remotas às entregas de caminhões de transporte. Essas estratégias de plataforma elevam os custos de troca, conferindo poder de barganha aos titulares quando as frotas chegam ao momento de substituição.
A atividade recente de negócios mostra que os titulares estão ampliando seus portfólios de software para garantir pipelines de dados do desmonte ao moinho. A Hexagon AB adquiriu a MineSense por USD 78 milhões em 2025. O negócio adicionou sensores de classificação de minério em tempo real que desviam o estéril e aprimoram o ciclo do MinePlan. A Caterpillar Inc. inaugurou um Centro de Soluções Autônomas de USD 45 milhões em Tucson em meados de 2025. O local reúne equipes de transporte, escavadeiras e IA para acelerar algoritmos de coordenação de múltiplos veículos. A Komatsu Ltd implantou mais 30 caminhões autônomos na mina Jimblebar da BHP em 2025. O movimento elevou a frota sem motorista para 95 unidades e encaminha o local para turnos sem tripulação em 2026. A Cisco Systems Inc. aliou-se à Newmont em 2025 para instalar 5G privado em três minas de ouro na América do Norte. A rede promete conectividade determinística para autonomia e manutenção com realidade aumentada.
Empresas menores de análises utilizam APIs abertas para adicionar mais modelagem, otimização de energia e painéis de ESG aos sistemas de controle existentes, atraindo mineradoras receosas de dependência de fornecedor. Os fabricantes de chips de IA de borda agora incorporam mecanismos de inferência dentro de caminhões de transporte e perfuratrizes, reduzindo as necessidades de largura de banda e desafiando os fornecedores de análises centralizadas. Os depósitos de patentes sobre coordenação autônoma em enxame cresceram 34% em 2024, sinalizando intensa rivalidade em P&D em torno do planejamento de trajetória de múltiplos agentes. Os cinco principais fornecedores respondem por cerca de 65% da receita, conferindo ao setor uma pontuação de concentração de mercado de 6 e deixando espaço para disruptores.
Líderes do Setor de Mineração Inteligente
ABB Ltd
Cisco Systems Inc.
Rockwell Automation Inc.
SAP SE
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Mineração Inteligente
- ABB Ltd
- Caterpillar Inc.
- Cisco Systems Inc.
- Komatsu Ltd
- Epiroc AB
- Hexagon AB
- Sandvik AB
- Rockwell Automation Inc.
- SAP SE
- Trimble Inc.
- IBM Corporation
- Wenco International Mining Systems Ltd
- Symboticware Inc.
- Metso Outotec Oyj
- Siemens AG
- Hitachi Construction Machinery Co., Ltd.
- Honeywell International Inc.
- Schneider Electric SE
- Accenture plc

Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental é escalar a autonomia e as análises de processo avançadas além das minas emblemáticas, usando caminhos de retrofit junto com modelos operacionais padronizados. Provas de conceito em 2026 incluem a Komatsu comissionando seu 1.000º caminhão de transporte autônomo de ultra classe com o FrontRunner Autonomous Haulage System (abril de 2026) e a Austrália Ocidental iniciando operações autônomas em turno diurno com uma frota de seis caminhões Komatsu HD1500 retrofitados via EACON Mining Technology (julho de 2026), o que destaca caminhos para automatizar sem substituir frotas inteiras. Marcos operacionais também continuam a validar a autonomia em escala, incluindo a operação de cobre Quellaveco da Anglo American, no Peru, que atingiu o marco de 500 milhões de toneladas transportadas de forma autônoma usando a autonomia da Caterpillar (junho de 2026).
Outra área em branco é a produtividade e conformidade lideradas por software, onde as minas usam IA para transformar grandes volumes de dados operacionais em decisões mais rápidas em manutenção, processamento e relatórios. A Vale inaugurou uma planta de processamento com IA em Minas Gerais, Brasil (junho de 2026) e relatou um ganho de produtividade de 25%, apoiando o investimento contínuo em análises e modernização de controle em concentradores e usinas. Na etapa upstream, a BHP fez parceria com o Governo do Canadá (março de 2026) para digitalizar grandes conjuntos de dados de geociência e testemunhos de perfuração, construindo um pipeline para tomada de decisão de exploração até desenvolvimento que pode apoiar plataformas de dados, serviços de integração e ferramentas de governança. Conforme o escrutínio regulatório e de seguradoras aumenta o custo de lacunas cibernéticas e de auditoria, serviços gerenciados e arquiteturas com segurança desde a concepção também criam um caminho de expansão para operadores de nível intermediário que não possuem equipes de segurança de tecnologia operacional 24 horas por dia, 7 dias por semana.
Recent Industry Developments in Mercado de Mineração Inteligente
- Junho de 2026: A ABB lançou o Grinding Connect, um conjunto de serviços digitais baseado em nuvem para sistemas de acionamento de moinhos sem engrenagens que combina análises com suporte virtual habilitado por IA. O lançamento expande os serviços digitais recorrentes em torno de ativos críticos de cominuição, estreitando os vínculos entre os programas de confiabilidade de moinhos e as plataformas de automação usadas em grandes operações de cobre, ouro e minério de ferro.
- Maio de 2026: A ABB fez parceria com a POINT.LAZ para integrar o scanner 3D Lazaruss à solução ABB Ability Smart Hoisting 4.0 para fluxos de trabalho de inspeção e manutenção de poços. A iniciativa fortalece as capacidades de monitoramento de condição e inspeção digital em minas subterrâneas, onde o tempo de atividade do sistema de içamento e a conformidade de segurança são centrais para a continuidade da produção.
- Outubro de 2024: A BHP fortaleceu sua parceria com a ABB para avançar a colaboração tecnológica em suas operações. O acordo apoia uma implementação mais ampla de eletrificação, automação e soluções digitais, reforçando modelos de co-desenvolvimento entre fornecedores e mineradoras que aceleram a adoção em frotas e plantas de múltiplos locais.


Mercado de Mineração Inteligente Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
O mercado de mineração inteligente, para esta metodologia, abrange hardware digital, software e serviços de integração relacionados que tornam as operações de mineração conectadas, automatizadas e orientadas por dados em locais de superfície e subterrâneos.
Exclusões de escopo: excluímos equipamentos de mineração convencionais e autônomos (stand-alone) que não possuem conectividade em tempo real ou capacidade autônoma.
Visão geral da segmentação
- Por Solução
- Sistemas de Controle Inteligente
- Gestão Inteligente de Ativos
- Sistemas de Segurança e Proteção
- Software de Gestão de Dados e Análises
- Monitoramento e Visualização
- Transporte e Perfuração Autônomos
- Outras Soluções
- Por Tipo de Serviço
- Integração de Sistemas
- Serviços de Consultoria
- Engenharia e Manutenção
- Serviços Gerenciados
- Por Tipo de Mineração
- Mineração Subterrânea
- Mineração de Superfície (Céu Aberto)
- Por Tecnologia
- Internet das Coisas (IoT)
- Inteligência Artificial e Análises
- Robótica e Automação
- Conectividade (5G/LTE)
- Computação em Nuvem e de Borda
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer a base do modelo, de modo que os números permaneçam vinculados à atividade de mineração realista e à adoção de tecnologia. Contamos com fontes públicas e oficiais, como as séries de produção mineral do USGS, indicadores macroeconômicos do Banco Mundial e do FMI, estatísticas de energia e emissões da IEA, dados de segurança e trabalho da Organização Internacional do Trabalho e publicações de ministérios nacionais de mineração, quando disponíveis.
Para traduzir essas bases em gastos com mineração inteligente, foram revisados registros de empresas, relatórios anuais e apresentações a investidores em busca de prioridades declaradas em tecnologia digital, automação e tecnologia de mineração, além de sites de associações e imprensa setorial de renome para anúncios de projetos e implementações tecnológicas. Em locais selecionados, foram usadas assinaturas de bancos de dados pagos para dados financeiros e inteligência empresarial, e para pesquisas de patentes, a fim de verificar a intensidade e a direção tecnológica. Essas fontes de pesquisa documental são ilustrativas e não exaustivas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Trabalho primário foi realizado para testar as premissas de adoção e as faixas de precificação para implementações típicas em locais de mineração, onde as fontes documentais geralmente permanecem em nível geral. Conversamos com uma combinação de operadores de mineração, integradores de sistemas e equipes de soluções, e cobrimos sinais de demanda na APAC, EMEA e Américas, para que as lacunas de maturidade regional pudessem ser captadas e depois normalizadas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de alta liderança (CXOs): 14% | APAC: 45% |
| Nível médio: 50% | Líderes funcionais/de unidade: 33% | EMEA: 29% |
| Empresas menores: 21% | Gerentes: 53% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação top-down e bottom-up, na qual os sinais de atividade de mineração e de gastos operacionais foram reconstruídos por região e depois traduzidos em gastos endereçáveis com mineração inteligente por meio de taxas de adoção de conectividade, automação e análises em locais de mineração ativos. Para manter os totais fundamentados, aproximações bottom-up seletivas foram usadas como verificações cruzadas, como valores de negócios amostrados a partir de referências públicas de projetos, tickets típicos de integração de sistemas e verificações de volume por preço médio de venda (ASP) para implementações de sensores e conectividade.
As principais entradas que moldaram o modelo incluíram o número de minas ativas e a intensidade de produção por commodity, a participação de operações migrando para frotas autônomas ou semiautônomas, expansões de conectividade em locais de mineração (LTE ou 5G privado e Wi-Fi industrial), padrões de gastos com saúde de ativos e manutenção preditiva, e a mudança na combinação entre novas implementações e retrofits. Quando algumas entradas por país ou commodity eram escassas, as lacunas foram tratadas usando indicadores substitutos de atividade de mineração e depois validando o gasto implícito por local com o feedback das entrevistas.
Para a previsão, foi utilizada uma análise de cenários, ancorada em uma visão de regressão multivariada simples sobre variáveis como perspectiva de preços de commodities, ciclos de capex e ritmo de adoção de digitalização, seguida de normalização por especialistas para que oscilações de curto prazo não distorcessem a curva de longo prazo.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como comentários sobre capex de mineração, anúncios de programas de automação e cronogramas regionais de implementação tecnológica, o que ajudou a identificar contagens excessivas precocemente. As variações foram revisadas em várias etapas, primeiro no nível das premissas e depois no nível do total do mercado, antes da aprovação interna.
Se uma anomalia surgisse, como um gasto pouco realista por mina ou um salto regional repentino, revisamos novamente as entradas de driver e recontatamos os entrevistados relevantes para confirmar se a mudança era real ou um artefato de dados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas por uma revisão final antes da entrega para que os clientes recebam a visão mais atualizada.
Comparação da estimativa de mercado de mineração inteligente da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para a mineração inteligente nem sempre coincidem, pois o mercado pode ser contabilizado de diferentes maneiras, mesmo quando o tema parece semelhante. As lacunas geralmente vêm do que é tratado como uma implementação qualificada de mineração inteligente, de como os serviços são contabilizados e de se as entradas são atualizadas para refletir novas implementações em nível de local.
Equipamentos de mineração convencionais e autônomos (stand-alone) que não possuem conectividade habilitada estão fora do escopo da Mordor Intelligence, o que reduz o risco de misturar ciclos padrão de substituição de equipamentos em um total de mercado de implementação digital. As diferenças também aparecem quando outras estimativas assumem uma adoção mais rápida de redes sem fio privadas e autonomia em todas as minas, ou quando as premissas de câmbio e inflação não estão alinhadas aos ciclos típicos de contrato e implementação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 16,57 bilhões de USD (2025) | |
| Consultoria Global A | 15,68 bilhões de USD (2025) | Tende a enfatizar definições lideradas por software em alguns recortes do mercado, o que pode subestimar a integração e o suporte gerenciado que são incluídos em muitas implementações em locais de mineração. |
| Editora do Setor B | 17,36 bilhões de USD (2025) | Frequentemente usa uma visão mais ampla dos componentes e uma rampa mais rápida para equipamentos e serviços automatizados, o que pode incluir valor de equipamentos de mineração adjacentes que não possuem conectividade habilitada de forma consistente em todos os locais. |
Entre os três valores, a diferença é explicada principalmente pelo que se qualifica como mineração inteligente versus modernização geral de equipamentos de mineração, e por como a integração e os serviços contínuos são tratados na pilha de valor. Ao vincular os totais a indicadores de adoção em nível de local de mineração e depois verificar os níveis de gasto implícitos com entradas primárias, o número permanece rastreável a variáveis de implementação repetíveis, em vez de depender apenas de narrativas tecnológicas amplas.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de mineração inteligente até 2031?
Espera-se que atinja USD 31,86 bilhões, crescendo a uma CAGR de 11,16% de 2026 a 2031.
Qual região lidera atualmente a adoção de tecnologias de mineração inteligente?
A Ásia-Pacífico comanda 35,24% da receita de 2025, impulsionada pelos padrões da China e pelo cluster de automação do Pilbara na Austrália.
Qual segmento de solução está se expandindo mais rapidamente?
O transporte e a perfuração autônomos avançam a uma CAGR de 12,57% até 2031.
Por que as redes 5G privadas são importantes para as minas?
Elas fornecem latência inferior a 10 milissegundos que suporta o controle em tempo real de veículos autônomos e feeds de vídeo de alta largura de banda.
Qual é a principal barreira para o investimento em mineração inteligente?
Alto capital inicial com ROI incerto, especialmente quando os preços das commodities são voláteis e o financiamento é caro.
Quão concentrada é a concorrência entre os fornecedores de tecnologia?
Os cinco principais fornecedores detêm aproximadamente 65% de participação, conferindo ao setor uma pontuação de concentração de mercado de 6.
Página atualizada pela última vez em:



