
- África do Sul
- Alemanha
- Argentina
- Austrália
- Áustria
- Bangladesh
- Barein
- Camboja
- Catar
- Chile
- China
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- Europa
- Filipinas
- França
- Índia
- Indonésia
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Mianmar
- Nigéria
- Nova Zelândia
- Omã
- Reino Unido
- Singapura
- Suécia
- Tailândia
- Turquia
- Vietnã
Análise do Mercado de TIC da Arábia Saudita por Mordor Intelligence
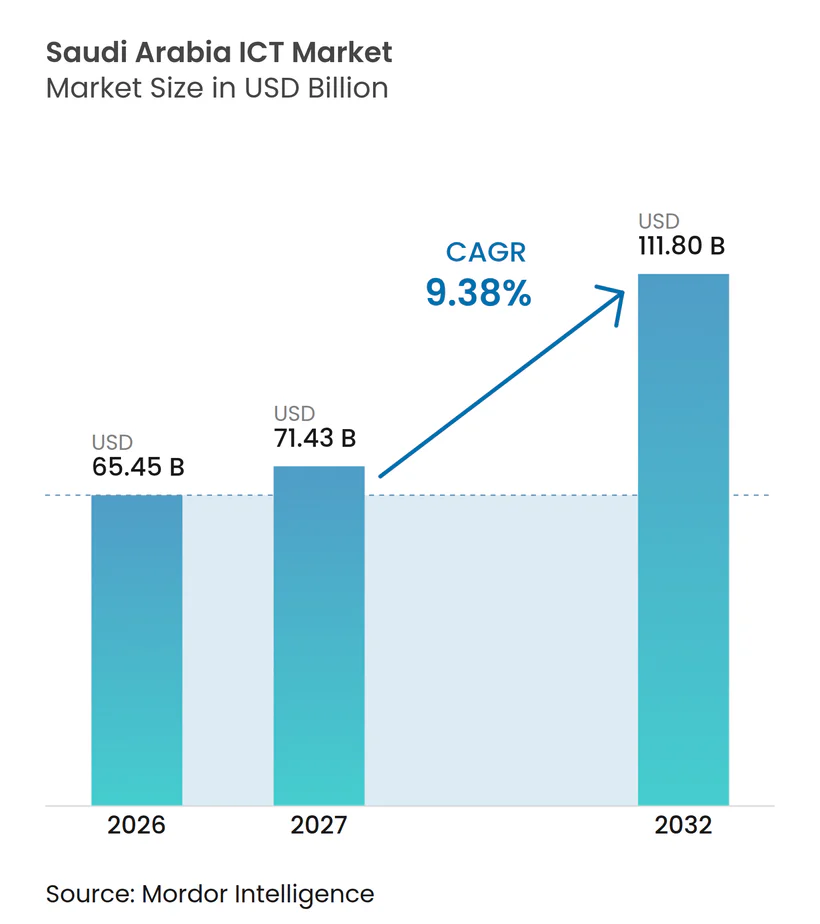
O tamanho do mercado de TIC da Arábia Saudita foi avaliado em 65,45 bilhões de USD em 2026 e estima-se que cresça de 71,43 bilhões de USD em 2027 para atingir 111,8 bilhões de USD até 2032, a um CAGR de 9,38% durante o período de previsão (2027-2032).
A digitalização do setor público na Arábia Saudita e a demanda por banda larga residencial conectam o investimento em infraestrutura ao uso contínuo de serviços de nuvem e comunicações. As aplicações de gestão de frotas industriais acrescentam oportunidades de implementação, enquanto a capacidade de IA disponível viabiliza cargas de trabalho especializadas. Agências governamentais e residências com banda larga precisam de fornecedores capazes de operar esses serviços, tornando a capacidade de entrega um diferencial competitivo. A escassez de competências digitais emergentes e as restrições à transferência de dados governamentais para o exterior favorecem fornecedores que combinam equipes de entrega com capacidade de hospedagem na Arábia Saudita, exceto quando a lei ou regulamentação saudita permite expressamente transferências para o exterior.
Principais Conclusões do Relatório
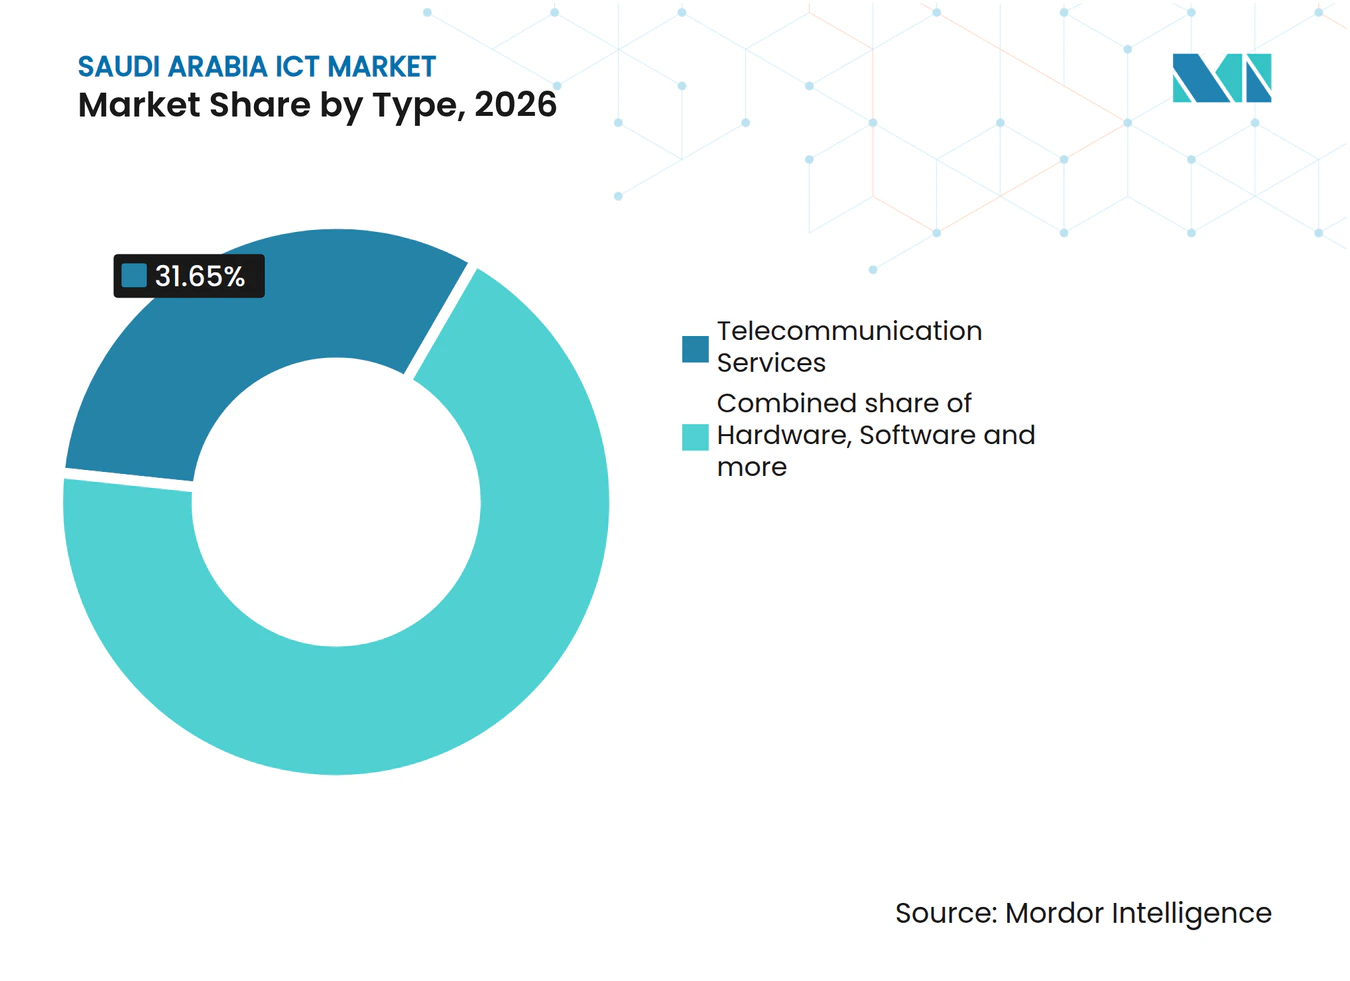
- Por tipo, os serviços de telecomunicações lideraram com uma participação de 31,65% no mercado de TIC da Arábia Saudita em 2026, enquanto o software deve ser o segmento de crescimento mais rápido, com um CAGR de 9,78% durante 2027-2032.
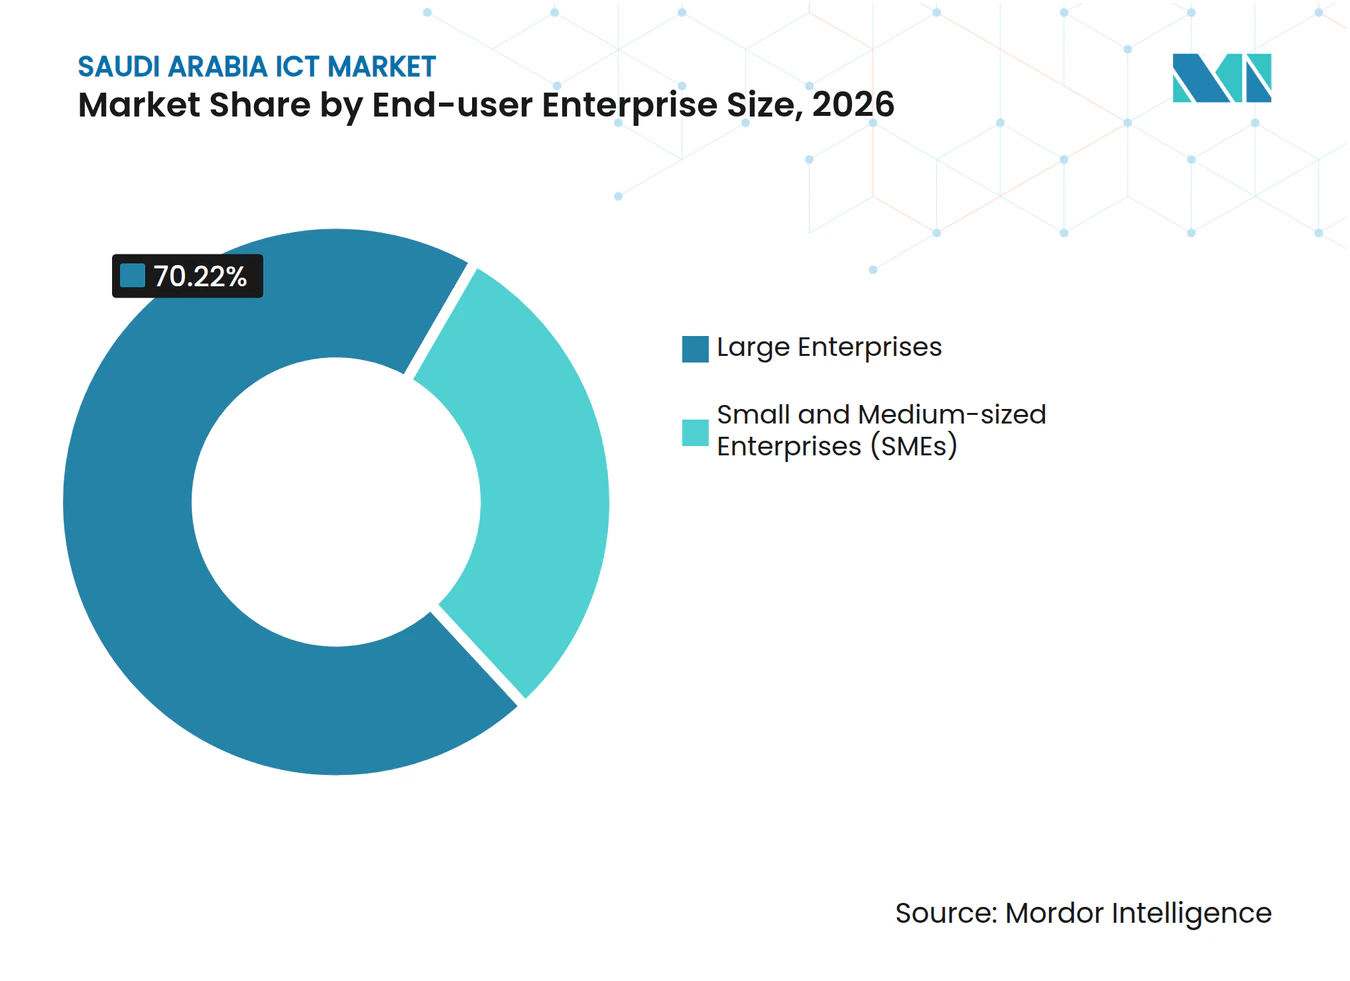
- Entre os tamanhos de empresa, as grandes empresas lideraram com uma participação de 70,22% no tamanho do mercado de TIC da Arábia Saudita em 2026, enquanto as pequenas e médias empresas (PMEs) devem ser o segmento de crescimento mais rápido, com um CAGR de 10,85% durante 2027-2032.
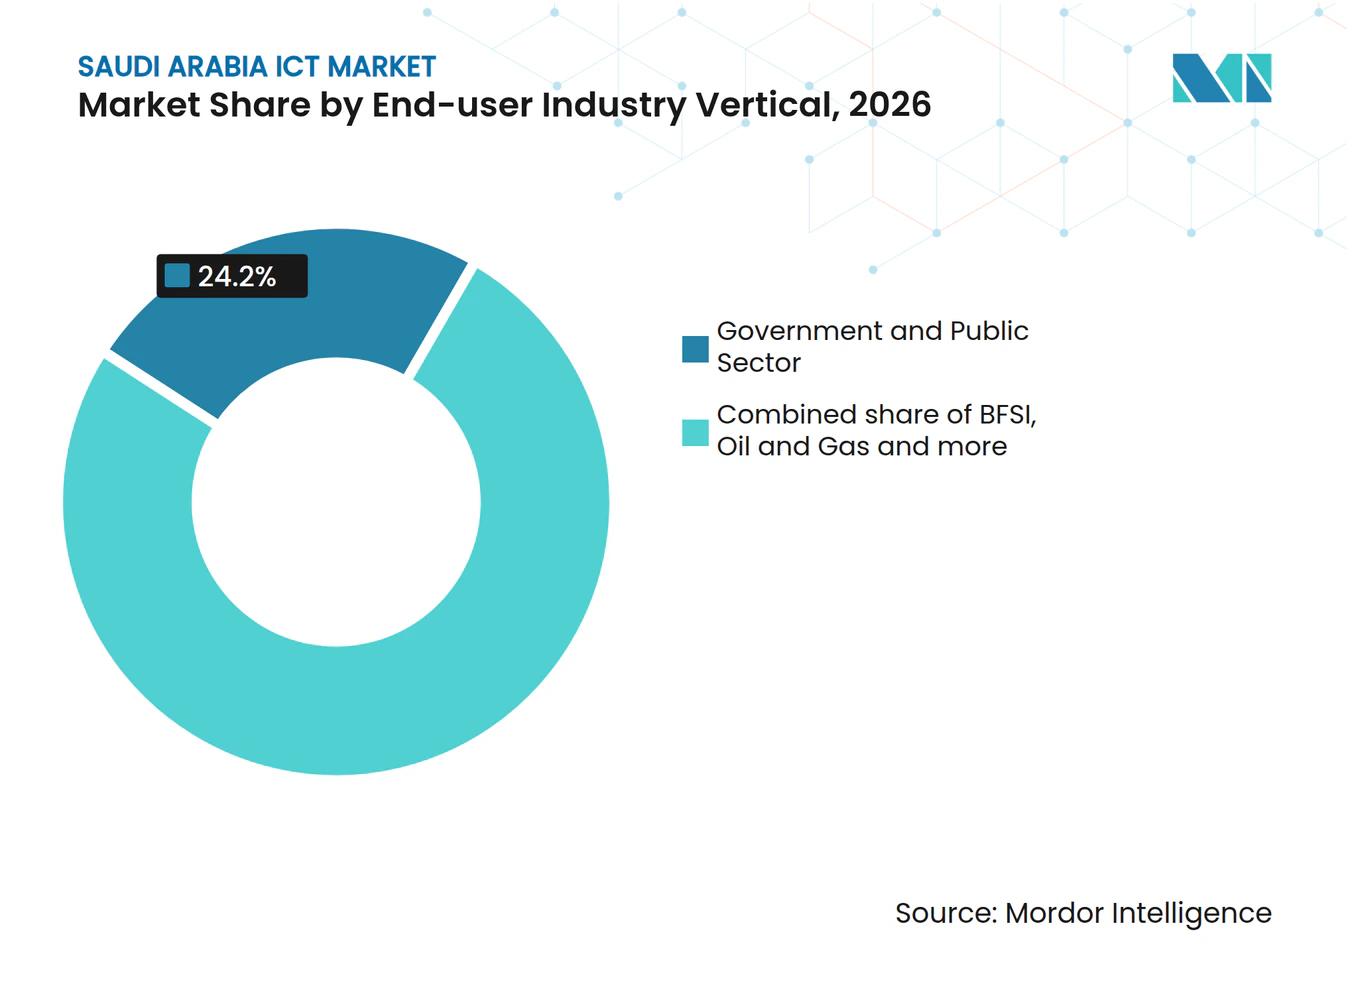
- Entre os setores de usuários finais, o governo e o setor público lideraram com uma participação de 24,2% em 2026, enquanto a saúde deve ser o segmento de crescimento mais rápido, com um CAGR de 13,7% durante 2027-2032.
- Para os modelos de implantação, a nuvem liderou com uma participação de 45,44% em 2026 e deve ser o segmento de crescimento mais rápido, com um CAGR de 14,2% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de digitalização do setor público da Visão 2030 | +3.2% | Nacional | Médio prazo (2-4 anos) |
| Implantação de redes 5G e monetização de assinantes | +2.6% | Nacional | Curto prazo (≤ 2 anos) |
| Adoção acelerada de nuvem e SaaS pelas PMEs | +2.2% | Nacional | Médio prazo (2-4 anos) |
| Modernização industrial habilitada por IoT no setor de petróleo e gás | +2% | Nacional | Médio prazo (2-4 anos) |
| Demanda de hiperescala da NEOM e outros gigaprojetos (fator subestimado) | +1.4% | Oxagon na NEOM | Médio prazo (2-4 anos) |
| Mandatos de nuvem soberana impulsionando construções locais de data centers (fator subestimado) | +1% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de digitalização do setor público da Visão 2030
A digitalização do setor público cria demanda tanto para a operação de serviços digitais quanto para a ampliação de suas capacidades por meio de recursos computacionais adicionais. Os gastos do governo saudita em computação em nuvem aumentaram 42% em 2025 em comparação com 2024. Os gastos em inteligência artificial e tecnologias emergentes cresceram 20% no mesmo setor governamental em 2025 em comparação com 2024. O Relatório Anual 2025 da Visão 2030 da Arábia Saudita contabilizou 490 plataformas digitais governamentais em operação. Os gastos com nuvem ampliam a oportunidade de infraestrutura, enquanto os gastos em IA e tecnologias emergentes criam espaço para trabalhos de implementação mais especializados. Com centenas de plataformas já em operação, combinar a expansão da nuvem com a implementação especializada de IA pode atender a atualizações de capacidade dentro de um portfólio estabelecido de serviços governamentais.
Implantação de redes 5G e monetização de assinantes
A banda larga residencial vincula a implantação do 5G a um serviço doméstico recorrente, tornando a adesão de assinantes um complemento comercial importante à cobertura de rede implantada. No final de 2025, o stc Group reportou 63% de cobertura 5G em toda a Arábia Saudita.[1] Em 2025, a Mobily reportou crescimento em sua base de clientes de acesso sem fio fixo 5G, refletindo a crescente demanda por conectividade doméstica sem fio de alta velocidade. A Zain KSA reportou que a receita de dados representou 46% de sua receita de 2025, excluindo serviços de valor agregado e SMS. O mix de receitas da Zain KSA demonstra o peso comercial da conectividade de dados, de modo que o crescimento do acesso sem fio fixo da Mobily abre uma rota residencial para uma linha de receita consolidada de operadoras.
Adoção acelerada de nuvem e SaaS pelas PMEs
Para uma PME com capacidade interna de TIC limitada, a nuvem e o SaaS podem transformar uma aplicação empresarial em uma decisão de prestação de serviços. Em novembro de 2025, a Autoridade Geral para Pequenas e Médias Empresas (Monsha'at) anunciou que os serviços Huawei Cloud haviam ingressado em sua plataforma Mazaya para PMEs, oferecendo computação em nuvem, gestão de dados, armazenamento, análise e serviços de IA. O comprador pode delimitar o requisito em torno de uma função operacional, deixando a operação técnica da aplicação a cargo de um fornecedor. Esse modelo pode criar demanda onde uma instalação interna separada exigiria capacidades além da equipe da pequena empresa. Para o canal Mazaya anunciado, o fornecedor deve tornar a função utilizável, pois os recursos computacionais por si só não executam a tarefa empresarial da PME. A operação de aplicações em pacote confere ao fornecedor uma obrigação de entrega definida e à PME uma forma de iniciar a digitalização sem precisar contratar pessoal para uma instalação separada.
Modernização industrial habilitada por IoT no setor de petróleo e gás
A gestão de frotas confere à IoT industrial um uso operacional definido, conectando a demanda por plataformas ao trabalho de implementação dentro de um grande grupo de energia. Em um comunicado de 26 de fevereiro de 2026, a Aramco Digital informou que já estava implementando a plataforma AIoT industrial da Cumulocity para um programa de gestão de frotas de apoio às operações da Aramco na Arábia Saudita. A Aramco Digital assumiu o papel de implementação, enquanto a Cumulocity foi a fornecedora da plataforma. A gestão de frotas delimita a implementação em torno de um fluxo de trabalho definido, tornando a aplicação uma unidade concreta de trabalho para um implementador industrial. A oportunidade de plataforma industrial da Cumulocity no programa anunciado depende do trabalho de implementação da Aramco Digital, conectando seu alcance comercial à própria organização de entrega do grupo de energia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos avançados em TIC e lacuna de saudização | -1.2% | Nacional | Médio prazo (2-4 anos) |
| Déficit de competências em cibersegurança inflacionando o OPEX | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Regras de conteúdo local e hospedagem limitando provedores de nuvem estrangeiros (fator subestimado) | -0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Volatilidade da cadeia de suprimentos para hardware de rede (fator subestimado) | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de talentos avançados em TIC e lacuna de saudização
A restrição de competências diz respeito às capacidades disponíveis para tecnologias emergentes, tornando o desenvolvimento da força de trabalho relevante em paralelo à expansão da infraestrutura de TIC. O Quadro de Competências do Setor Digital de 2025 identificou uma escassez de competências digitais emergentes na Arábia Saudita, ao lado de uma oferta excessiva de competências tradicionais. Esse descompasso pode deixar uma equipe tecnicamente qualificada sem as capacidades necessárias para uma nova implementação, acrescentando trabalho de desenvolvimento ao requisito de entrega. Em abril de 2025, o Centro Nacional de Aprendizagem Eletrônica anunciou que o Ministério das Comunicações e Tecnologia da Informação (MCIT) e a Oracle lançaram o Mustaqbali na plataforma FutureX, com o objetivo de capacitar 50.000 cidadãos sauditas em IA e competências de tecnologia digital. O apelo do quadro para priorizar o recrutamento para funções de novas competências e requalificar o pessoal existente significa que os fornecedores podem precisar reservar tempo para contratação e treinamento antes que o trabalho em tecnologias emergentes possa começar.
Déficit de competências em cibersegurança inflacionando o OPEX
O Quadro de Competências do Setor Digital de 2025 da Arábia Saudita identificou a cibersegurança entre as necessidades de competências especializadas do setor digital. Em outubro de 2025, a Universidade de Ciência e Tecnologia Rei Abdullah publicou a avaliação do profissional de cibersegurança Jameel Showail, segundo a qual os cidadãos sauditas qualificados eram insuficientes para atender à demanda por cibersegurança. Showail, que trabalhava em um gigaprojeto, afirmou que algumas necessidades eram atendidas por meio de contratações internacionais ou consultores. Para um fornecedor que busca profissionais sauditas qualificados em cibersegurança, essa lacuna pode exigir um esforço separado de recrutamento ou treinamento antes que um novo serviço seja suportado. O recrutamento internacional ou o envolvimento de consultores oferece uma alternativa, mas a organização dessa capacidade especializada pode atrasar o momento em que trabalhos adicionais de serviços seguros se tornam entregáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Escala de Telecomunicações Encontra Aquisição de SoftwareOs serviços de telecomunicações representaram uma participação de 31,65% no tamanho do mercado de TIC da Arábia Saudita em 2026. Em 2025, a Unidade Comercial do stc Group reportou 30 milhões de assinantes móveis na Arábia Saudita. No primeiro semestre de 2026, a base de clientes móveis saudita do stc atingiu 30,3 milhões, um crescimento de 4,8% em relação ao primeiro semestre de 2025. Dar suporte a essa base estabelecida enquanto atende a clientes adicionais confere às operadoras de telecomunicações uma demanda contínua de serviços além da instalação de novos equipamentos de rede.
O software deve ser o segmento de crescimento mais rápido, com um CAGR de 9,78% durante 2027-2032. Em 3 de setembro de 2026, a Autoridade de Eficiência de Gastos e Projetos Governamentais (EXPRO) e seus parceiros governamentais assinaram um acordo-quadro cobrindo licenças de infraestrutura e dados e software para entidades governamentais.[2] Os contratantes podem oferecer produtos cobertos por meio da plataforma de aquisições governamentais Etimad, para que as entidades governamentais possam emitir ordens de compra. O hardware possui um canal separado por meio do acordo-quadro renovado da EXPRO para dispositivos e acessórios tecnológicos, incluindo computadores, tablets e equipamentos para salas de reunião. A participação no acordo-quadro relevante confere a fornecedores de licenças e dispositivos acesso a pedidos governamentais por meio desse canal, antes que qualquer ordem de compra resultante possa ser conquistada.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tamanho de Empresa do Usuário Final:
Escala de Grandes Empresas Encontra Adoção de Pagamentos pelas PMEsAs grandes empresas representaram uma participação de 70,22% no mercado de TIC da Arábia Saudita em 2026. Em 16 de setembro de 2025, a Arabian Internet and Communications Services Company (solutions) assinou um acordo-quadro com a Saudi Aramco. O acordo cobria o fornecimento, instalação e manutenção de dispositivos de computação digital. Combinar o fornecimento de dispositivos com instalação e manutenção torna o requisito do comprador mais amplo do que a simples entrega de equipamentos, criando trabalho para fornecedores capazes de cobrir o ciclo de vida do dispositivo. Sob o acordo-quadro da Aramco, competir pelo negócio de dispositivos implica, portanto, cobrir instalação e manutenção como parte da oferta.
As pequenas e médias empresas (PMEs) devem ser o segmento de crescimento mais rápido, com um CAGR de 10,85% durante 2027-2032. Um estudo da Mastercard de 2026 reportou que 77% das PMEs pesquisadas na Arábia Saudita aceitavam pagamentos online. Na pesquisa da Visa de março-abril de 2026 com 262 PMEs sauditas, 30% citaram dificuldade em rastrear faturas pendentes. Vincular a aceitação de pagamentos ao status de faturas oferece aos fornecedores de software para PMEs um fluxo de trabalho específico a ser abordado, com valor baseado na identificação de faturas não pagas, em vez de simplesmente adicionar métodos de pagamento.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Vertical da Indústria do Usuário Final:
Serviços Públicos e Saúde Digital Moldam a DemandaOs usuários do governo e do setor público formaram o maior segmento, representando uma participação de 24,2% em 2026. A Autoridade de Governo Digital registrou 31,90 bilhões de SAR (8,51 bilhões de USD) em gastos do governo saudita em serviços de telecomunicações e tecnologia da informação em 2025. Os serviços de telecomunicações e TI cobrem funções distintas, de modo que os gastos governamentais nessas categorias podem apoiar tanto a entrega de comunicações quanto operações tecnológicas mais amplas. Essa base de gastos oferece a operadoras de comunicações e especialistas em serviços de TI oportunidades de receita distintas no setor público, permitindo que um fornecedor direcione um requisito de serviço definido sem precisar cobrir toda a pilha tecnológica.
A saúde deve ser o segmento de crescimento mais rápido, com um CAGR de 13,7% durante 2027-2032. O Hospital Virtual Seha completou mais de 11,5 milhões de consultas em clínicas virtuais em 2025, 56% a mais do que em 2024.[3] O crescimento nas consultas realizadas torna a oportunidade na área de saúde uma questão de apoio à atividade clínica entregue, com ênfase em serviços capazes de sustentar o uso em escala. O setor de serviços bancários, financeiros e de seguros (BFSI) inclui a Neotek, que iniciou operações plenas conectando bancos e outras entidades por meio de interfaces de programação de aplicações após receber a primeira licença definitiva de open banking da Arábia Saudita pelo Banco Central Saudita em 30 de março de 2026. O caso de compra difere por carga de trabalho, com a escala do Seha enfatizando a entrega de consultas e o modelo da Neotek enfatizando o compartilhamento de dados financeiros com consentimento do cliente.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Modelo de Implantação:
Adoção da Nuvem se Estende às Funções Empresariais CentraisA nuvem foi o maior segmento, com uma participação de 45,44% em 2026, e deve ser o segmento de crescimento mais rápido, com um CAGR de 14,2% durante 2027-2032. A Autoridade Geral de Estatística (GASTAT) constatou em sua pesquisa de TIC de estabelecimentos de 2025 que 51,3% dos estabelecimentos sauditas pesquisados utilizavam serviços de computação em nuvem. Os estabelecimentos que utilizam serviços de nuvem fornecem uma base de clientes empresariais para o modelo de implantação, conectando as oportunidades dos fornecedores aos usos organizacionais de TIC. A migração pela primeira vez pode atender a estabelecimentos fora da parcela que já utiliza nuvem na pesquisa, oferecendo aos fornecedores um grupo de clientes com um ponto de partida diferente dos usuários estabelecidos de nuvem.
Até 6 de janeiro de 2025, a Almarai havia concluído a implementação do RISE with SAP no Google Cloud, migrando seus dados e funções centrais para a nuvem. A Almarai atribuiu a continuidade das operações durante a migração à estreita colaboração com a SAP e o Google Cloud. Mover funções centrais torna a adoção da nuvem uma decisão sobre as aplicações operacionais da organização, ampliando a oportunidade do fornecedor além da capacidade computacional isolada. O exemplo vincula fornecedores de aplicações e plataformas de nuvem dentro da mesma migração, tornando a coordenação parte do modelo de entrega. Para migrações de funções centrais, o relato de continuidade da Almarai apoia um papel de entrega para integradores que coordenam aplicações SAP com o Google Cloud.
Análise Geográfica
Riade oferece um exemplo de digitalização de serviços urbanos, conectando uma operação de estacionamento em bairro residencial a um serviço digital de licenças para moradores e seus visitantes. O Projeto de Estacionamento de Riade lançou o estacionamento residencial gerenciado sem cobrança em agosto de 2025, começando em Al-Wurud e disponibilizando licenças para moradores e visitantes por meio de seu aplicativo. A combinação de gestão de bairro e licenças digitais torna a entrega de aplicações central para esse modelo de serviço, vinculando o uso de TIC a um requisito operacional local específico. O esquema tem como alvo veículos que não pertencem a moradores, de modo que suas licenças digitais distinguem o acesso de moradores e visitantes do transbordamento de estacionamento de áreas comerciais.
O exemplo de Dhahran, na Província Oriental, centra-se em computação especializada dentro da infraestrutura de uma organização industrial, proporcionando um contexto de TIC diferente da prestação de serviços municipais. Em novembro de 2025, a Aramco e a Pasqal implantaram o primeiro computador quântico do Oriente Médio dedicado a aplicações industriais no data center da Aramco em Dhahran. A instalação no próprio data center da Aramco vincula a implantação à infraestrutura do usuário industrial, conferindo à tecnologia computacional um contexto organizacional definido. Isso cria uma rota para fornecedores de tecnologia especializada por meio de um anfitrião industrial, de modo que o acesso a esse tipo de requisito computacional local passa pela relação com o anfitrião.
O exemplo de Oxagon, na NEOM, diz respeito à construção de infraestrutura computacional, situando sua oportunidade de TIC em um estágio de entrega anterior ao de uma aplicação digital em operação. Em 31 de agosto de 2026, a NEOM informou que a HUMAIN e a DataVolt tinham obras em andamento em 100 MW de um data center preparado para IA em Oxagon. Esse desenvolvimento faz parte de uma primeira fase planejada de 360 MW do campus. O escopo de construção anunciado delimita a tarefa imediata do fornecedor à instalação inicial, separando-a da capacidade mais ampla da primeira fase. A construção torna a entrega da instalação a abertura imediata em Oxagon, com a integração de cargas de trabalho de clientes dependente da disponibilidade futura de capacidade computacional.
Quadro Regulatório e Perspectivas
A comparação examina jurisdições selecionadas sob a perspectiva de uma organização do setor público que adquire e opera serviços digitais. A Comissão de Comunicações, Espaço e Tecnologia (CST) emitiu a versão 4 dos Regulamentos de Provisão de Serviços de Computação em Nuvem, com vigência nacional a partir de 10 de outubro de 2023, substituindo o quadro anterior e os guias para fornecedores. Os controles ECC-2:2024 da Autoridade Nacional de Cibersegurança aplicam-se às agências governamentais sauditas. A política de Riade atribui seu dever de autenticação aos usuários das próprias aplicações do município, e não aos seus prestadores de serviços.
Tabela Regulatória
| Fator de decisão | Arábia Saudita | Riade |
|---|---|---|
| Autoridade principal | Comissão de Comunicações, Espaço e Tecnologia; Autoridade Nacional de Cibersegurança | Município de Riade para seus próprios sites e aplicações |
| Instrumentos ou diretrizes principais | Regulamentos de Provisão de Serviços de Computação em Nuvem versão 4; ECC-2:2024 | Política de Uso Seguro de Aplicações |
| Efeito comercial | Quadros nacionais de nuvem e cibersegurança regem o uso de serviços pelo setor público | Os usuários devem ativar a autenticação multifator ou a verificação por impressão digital disponível |
| Atratividade da política atual | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média reflete as restrições impostas a fornecedores e assinantes de nuvem quanto à transferência de dados de agências governamentais para o exterior, incluindo armazenamento temporário e backup, salvo quando outra lei ou regulamentação saudita permita expressamente a transferência. A versão 4 da nuvem está em vigor desde 10 de outubro de 2023, com o ECC-2:2024 sendo a edição nacional de cibersegurança e sem substituto anunciado para nenhum dos instrumentos, sustentando uma perspectiva de Sem alteração. Para um operador do setor público, a classificação Média de Riade reflete uma condição explícita de autenticação para os usuários de suas aplicações municipais, com a verificação por impressão digital condicionada à disponibilidade. A política de 4 de setembro de 2026 de Riade manteve o ECC-1:2018 e não tem transição anunciada, de modo que sua perspectiva de Sem alteração reflete requisitos contínuos voltados ao usuário sob esse instrumento municipal.
Etapas da Cadeia de Valor
A cadeia de valor compara conectividade de rede, infraestrutura de nuvem e entrega de serviços gerenciados como fundamentos sucessivos para a operação de serviços de TIC. O stc Group fornece soluções integradas de comunicações e TI que incluem telecomunicações, nuvem, serviços gerenciados e IoT. A Oracle oferece infraestrutura de nuvem a partir de sua região de nuvem em Riade, na Arábia Saudita. Essas funções criam fontes distintas de receita para os fornecedores, mesmo quando um fornecedor integrado participa em mais de uma etapa.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Conectividade de rede | Prestadores de serviços de telecomunicações, como o stc Group | Vendas de serviços de conectividade | Dependência de acesso de rede adequado | Adequar o design do serviço à capacidade de acesso disponível |
| Provisão de infraestrutura de nuvem | Fornecedores de infraestrutura de nuvem, como a Oracle | Vendas de serviços de infraestrutura de nuvem | Alocação de cargas de trabalho dentro das regiões operacionais disponíveis | Migração por etapas em torno da capacidade operacional |
| Entrega de serviços de TIC gerenciados | Fornecedores de serviços gerenciados, como o stc Group | Contratos de serviços gerenciados | Coordenação de responsabilidades de conectividade e nuvem | Definir responsabilidades operacionais antes da transferência do serviço |
| Fonte: Mordor Intelligence | ||||
A AWS anunciou em 2026 que sua primeira região de infraestrutura de nuvem saudita estava no caminho certo para ser lançada em dezembro de 2026. A região operacional de Riade da Oracle oferece uma opção de infraestrutura existente, enquanto o anúncio da AWS identifica uma adição planejada às opções locais. A meta de dezembro de 2026 torna a preparação para migração uma oportunidade de serviço distinta, enquanto a alocação em produção depende da efetiva abertura de uma região.
Cenário Competitivo
Concentração do Mercado
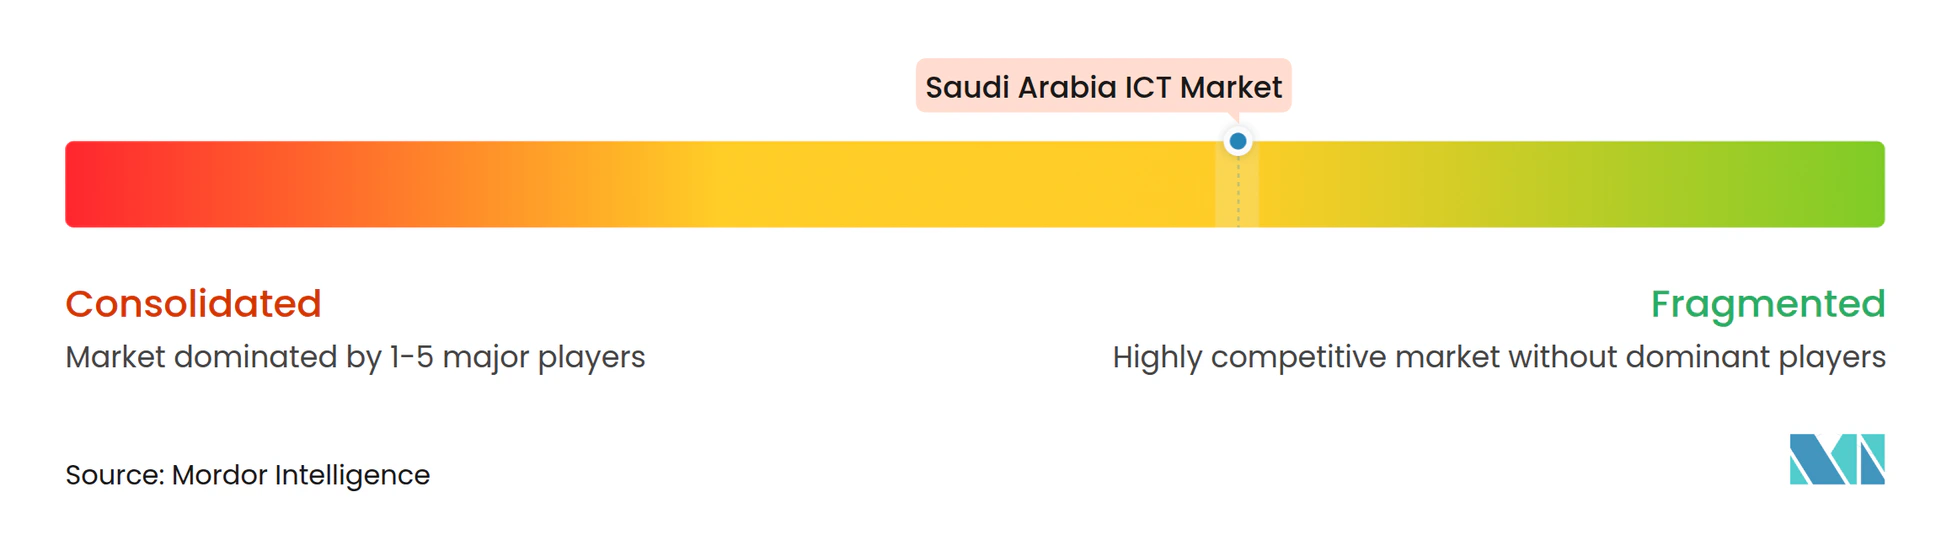
A base de fornecedores é moderadamente fragmentada além das operadoras de telecomunicações integradas, com fornecedores globais de tecnologia e especialistas sauditas em IA atendendo a diferentes camadas de serviço. A IBM Corporation, fornecedora de software empresarial, a Dell Technologies, Inc., fornecedora de tecnologia, e a Palo Alto Networks, Inc., fornecedora de tecnologia de segurança, atendem a diferentes requisitos de TIC. A Amazon Web Services Inc. (Amazon.com Inc.), fornecedora de nuvem, e a nybl Ltd., especialista em IA, acrescentam capacidades de infraestrutura e aplicações a esse mix competitivo. A Diriyah Company selecionou o IBM Maximo Application Suite em 12 de fevereiro de 2025 para monitorar e gerenciar ativos em todo o Projeto Diriyah. Os memorandos de entendimento da Dell com a Aramco Digital, a Armada e a Salam na LEAP 2026 mostram um fornecedor de tecnologia buscando vários parceiros sauditas simultaneamente, enquanto a seleção da IBM pela Diriyah dizia respeito a um único projeto nomeado.
Em maio de 2025, a AWS e a HUMAIN anunciaram planos para uma Zona de IA Saudita combinando infraestrutura de IA dedicada da AWS, serviços AWS e desenvolvimento de treinamento e talentos em IA. A Cyberani, uma empresa da Aramco Digital, fornece serviços sauditas de centro de operações de segurança gerenciado e serviços de detecção e resposta gerenciados utilizando a tecnologia Cortex XDR da Palo Alto Networks. A capacidade de IA planejada contrasta com um serviço de segurança gerenciado operado por uma empresa saudita usando a tecnologia de outro fornecedor, separando a expansão de infraestrutura da operação de serviços. Os compradores dos serviços da Cyberani dependem do operador local para a entrega de segurança, de modo que a tecnologia da Palo Alto Networks os alcança por meio de um parceiro operacional, e não por uma relação de serviço direto.
Em fevereiro de 2025, a nybl anunciou uma colaboração tecnológica com a NOV, sediada nos EUA, para aprimorar suas ofertas de IA para o setor de petróleo e gás. Sob os controles de nuvem híbrida e pública do Banco Central Saudita (SAMA), as organizações membros reguladas pelo SAMA devem avaliar os riscos de cibersegurança do fornecedor e do serviço, realizar a devida diligência e obter aprovação do SAMA antes do uso da nuvem ou da assinatura do contrato. Um contrato que inclua requisitos de cibersegurança também deve estar em vigor antes do uso da nuvem. As parcerias industriais e a aquisição regulada de nuvem criam condições de entrada diferentes, vinculando o posicionamento do fornecedor ao conhecimento setorial em um caso e à avaliação do fornecedor no outro. Para fornecedores que buscam esses contratos regulados de nuvem, preparar a documentação de segurança antecipadamente pode ajudar o comprador a concluir a avaliação do fornecedor antes de buscar a aprovação do SAMA e assinar o contrato.
Líderes do Setor de TIC da Arábia Saudita
-
IBM Corporation
-
Dell Technologies, Inc.
-
Palo Alto Networks, Inc.
-
Amazon Web Services Inc. (Amazon.com Inc.)
-
nybl Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de TIC da Arábia Saudita Empresas cobertas neste relatório
- Saudi Telecom Company (stc Group)
- Etihad Etisalat Company (Mobily)
- Mobile Telecommunications Company Saudi Arabia (Zain KSA)
- Integrated Telecom Company (Salam)
- Etihad GO Telecom Co. (GO Telecom)
- IBM Corporation
- Dell Technologies, Inc.
- Amazon Web Services Inc. (Amazon.com Inc.)
- Hewlett Packard Enterprise Company
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- Lockheed Martin Corporation
- Accenture plc
- Skillsoft Corp. (Global Knowledge)
- Al Moammar Information Systems Co. (MIS)
- nybl Ltd.
- Virgin Mobile Saudi Consortium LLC
- Huawei Tech Investment Saudi Arabia Co. Ltd.
- Oracle Systems Saudi Arabia Ltd.
Principais Oportunidades para Participantes do Mercado
A comparação de oportunidades examina serviços de treinamento, inferência e prontidão que os fornecedores poderiam vender a empresas de tecnologia que adotam IA, utilizando computação disponível e um quadro de adoção definido. Em 31 de agosto de 2026, a AMD, a Cisco e a HUMAIN reportaram infraestrutura de IA saudita em operação, habilitando GPU como serviço para treinamento e inferência de modelos. A HUMAIN operava o serviço para clientes no Reino e além, com a AMD e a Cisco fornecendo tecnologia de computação e rede. Em 27 de julho de 2026, a Comissão de Comunicações, Espaço e Tecnologia (CST) delineou verificações de prontidão cobrindo contexto, dados, infraestrutura, competências e expertise, e cultura organizacional em seu guia de adoção de IA para empresas de tecnologia.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Serviços de implementação de treinamento de modelos | GPU como serviço suporta cargas de trabalho de treinamento | Empresas de tecnologia que desenvolvem modelos de IA | Delimitar uma carga de trabalho de treinamento de modelos em torno da computação disponível | Prontidão de dados e competências | HUMAIN e especialistas em desenvolvimento de modelos |
| Integração de aplicações de inferência de IA | O serviço operacional suporta inferência | Empresas de tecnologia que implantam aplicações de IA | Conectar uma carga de trabalho de inferência a uma aplicação definida | Seleção de uma escala de implementação adequada | HUMAIN e integradores de aplicações |
| Serviços de prontidão e implantação de IA | Dimensões de prontidão definidas orientam a seleção de projetos | Empresas de tecnologia que selecionam projetos iniciais de IA | Combinar avaliação de prontidão com implementação em etapas | Coordenação de dados, infraestrutura e competências | Fornecedores de implementação e consultoria em IA |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é conectar serviços computacionais utilizáveis a uma carga de trabalho que um comprador de empresa de tecnologia esteja pronto para implementar. As capacidades de treinamento e inferência da plataforma ampliam as opções de aplicação, enquanto o quadro de prontidão fornece uma base para sequenciar o trabalho. Os fornecedores podem combinar a avaliação de prontidão com uma implementação inicial de treinamento ou inferência, para que um comprador de empresa de tecnologia possa escolher um escopo de projeto adequado aos seus dados, infraestrutura e competências.
Desenvolvimentos industriais recentes em Mercado de TIC da Arábia Saudita
- Set 2026: A Autoridade de Eficiência de Gastos e Projetos Governamentais (EXPRO) e seus parceiros governamentais assinaram um acordo-quadro cobrindo licenças de infraestrutura e dados e software para entidades governamentais. Ele permite que os contratantes ofereçam produtos por meio da plataforma de aquisições governamentais Etimad, para que as agências possam emitir ordens de compra.
- Ago 2026: A AMD, a Cisco e a HUMAIN colocaram em produção na Arábia Saudita uma infraestrutura de IA alimentada por GPUs AMD Instinct MI355X, CPUs AMD EPYC e rede Cisco, atendendo a clientes da HUMAIN no Reino e além.
Mercado de TIC da Arábia Saudita Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de TIC da Arábia Saudita mede os gastos anuais em produtos e serviços de tecnologia da informação e comunicação na Arábia Saudita. Abrange aquisições por empresas e organizações do setor público em todos os modelos de implantação.
Exclusões de escopo: Vendas autônomas de semicondutores e componentes genéricos a fabricantes de TIC, terrenos de data centers, custos de construção civil e imobiliários, e receitas provenientes de bens ou serviços downstream vendidos por setores que utilizam TIC estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Hardware
- Hardware de Centro de Dados
- Equipamento de Rede
- Dispositivos do Utilizador Final
- Software
- Aplicações Empresariais
- Sistemas Operativos e Middleware
- Software de Segurança
- Serviços de TI
- Serviços Geridos
- Serviços Profissionais e de Consultoria
- Serviços de Telecomunicações
- Hardware
- Por Tamanho de Empresa do Utilizador Final
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Vertical da Indústria do Utilizador Final
- BFSI
- Governo e Setor Público
- Petróleo e Gás
- TI e Telecomunicações
- Retalho e Comércio Eletrónico
- Manufatura
- Energia e Serviços Públicos
- Saúde
- Outro Vertical da Indústria do Utilizador Final (Transportes, Educação, Hotelaria)
- Por Modelo de Implantação
- Local
- Nuvem
- Híbrido
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa utiliza indicadores públicos de fontes como os comunicados de mercado e conectividade da Comissão de Comunicações, Espaço e Tecnologia e a pesquisa de TIC de estabelecimentos, metodologia de pesquisa de TIC e estatísticas de economia digital da Autoridade Geral de Estatística para acompanhar os gastos, a adoção e as condições de política na Arábia Saudita. Essas fontes distinguem as transações de mercado de medidas relacionadas, como uso por estabelecimentos, receita operacional do setor e comércio de bens de TIC, que são utilizadas como contexto ou verificações cruzadas, e não adicionadas mecanicamente ao total do mercado.
Relatórios anuais de empresas, registros regulatórios, apresentações a investidores, anúncios de aquisições e imprensa empresarial saudita de reputação fornecem evidências adicionais sobre receitas de operadoras, demanda empresarial, investimento em tecnologia e cronograma de contratos. Os valores reportados são verificados quanto ao escopo saudita, período e sobreposição antes do uso. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e questionários estruturados teriam como alvo operadoras de telecomunicações sauditas, fornecedores e integradores de TIC, compradores de tecnologia empresarial e do setor público, fornecedores de nuvem e software e especialistas em aquisições, com respondentes selecionados pelo conhecimento direto de gastos e entrega. Suas evidências testariam as interpretações de fontes secundárias sobre limites de componentes, alocações por comprador e setor, escolhas de implantação e impulsionadores de previsão, enquanto as lacunas seriam registradas e trianguladas com dados públicos independentes, divulgações de empresas e evidências de canais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 15% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 40% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos anuais dos usuários finais sauditas de cima para baixo, utilizando indicadores nacionais de gastos em TIC e comunicações e alocando o total entre hardware, software, serviços de TI e serviços de telecomunicações. As taxas de uso de TIC por estabelecimentos sauditas, os gastos governamentais em TIC, as divulgações de operadoras e fornecedores, os anúncios de investimento empresarial, a adoção de nuvem e as aquisições específicas por setor fornecem verificações sobre os níveis de demanda e as participações por tamanho de comprador, setor e modelo de implantação. As participações são construídas a partir de evidências de gastos específicos por categoria e reconciliadas com o total. Uma regressão multivariada ou análise de cenários relaciona o movimento histórico do mercado a indicadores como gastos digitais governamentais, atividade de telecomunicações, uso de nuvem por estabelecimentos, importações de bens de TIC como sinal de oferta e investimento anunciado em data centers e redes, com evidências de adoção e preço ou mix de serviços orientando as premissas onde as mudanças de valor diferem da atividade. Os analistas utilizam consolidações de receitas de fornecedores, verificações de canais amostradas e estimativas selecionadas de preço médio de venda multiplicado por volume para testar categorias relevantes, reconciliar essas verificações com o total de cima para baixo e investigar lacunas de cobertura ou cronograma em relação a registros e documentos públicos. Entrevistas com especialistas testariam a direção e a plausibilidade comercial das previsões em nível de variável e das alocações de segmento, enquanto lacunas não resolvidas utilizariam intervalos de proxy documentados e limites de cenário em vez de precisão sem suporte.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam as estimativas de gastos com séries oficiais de gastos e adoção, divulgações de fornecedores, registros de aquisições e evidências de entrevistas, e então investigam anomalias de período, moeda, escopo, sobreposição e crescimento antes da aprovação. Uma segunda revisão verifica a rastreabilidade das fontes, a aritmética, a reconciliação de segmentos e os impulsionadores de previsão, com recontato acionado por evidências materiais conflitantes ou um limite de transação pouco claro. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento regulatório, de investimento ou de mercado relevante altera um insumo, e recebe uma nova revisão pré-entrega.
Tamanho do Mercado de TIC da Arábia Saudita da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de TIC da Arábia Saudita mede os gastos anuais em produtos e serviços de tecnologia da informação e comunicação na Arábia Saudita.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada ou análise de cenários relaciona o movimento histórico do mercado a indicadores como gastos digitais governamentais, atividade de telecomunicações, uso de nuvem por estabelecimentos, importações de bens de TIC como sinal de oferta e investimento anunciado em data centers e redes, com evidências de adoção e preço ou mix de serviços orientando as premissas onde as mudanças de valor diferem da atividade.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 71,43 bilhões de USD (2027) | |
| Empresa de Pesquisa Comercial A | 47,8 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 33,1% abaixo do valor de 2027 deste relatório de 71,43 bilhões de USD, 3 anos depois. A lista de tipos publicada cobre hardware, software e serviços de TI, excluindo os serviços de telecomunicações contabilizados neste relatório. |
| Autoridade do Setor Saudita A | 48 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 32,8% abaixo do valor de 2027 deste relatório de 71,43 bilhões de USD, 3 anos depois. O comunicado oficial mede o mercado de comunicações e tecnologia em 2024, um ano de medição anterior à estimativa de gastos anuais deste relatório. |
Os analistas da Mordor Intelligence triangulam as estimativas de gastos com séries oficiais de gastos e adoção, divulgações de fornecedores, registros de aquisições e evidências de entrevistas, e então investigam anomalias de período, moeda, escopo, sobreposição e crescimento antes da aprovação.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de TIC da Arábia Saudita?
O tamanho é estimado em 71,43 bilhões de USD em 2027 e previsto para atingir 111,8 bilhões de USD até 2032, a um CAGR de 9,38% durante 2027-2032.
O que está impulsionando a demanda por serviços de TIC?
Os gastos do governo saudita em nuvem aumentaram 42% em 2025 em comparação com 2024. A Mobily também reportou crescimento em sua base de clientes de acesso sem fio fixo 5G em 2025.
Qual é a maior categoria de TIC?
A maior categoria foi serviços de telecomunicações, com uma participação de 31,65% em 2026.
Quais empresas são os principais fornecedores de TIC?
Os principais participantes incluem IBM Corporation, Dell Technologies, Inc., Palo Alto Networks, Inc., Amazon Web Services Inc. (Amazon.com Inc.) e nybl Ltd.
O que poderia restringir o ritmo de implantação de TIC?
O Quadro de Competências do Setor Digital de 2025 identificou uma escassez de competências emergentes e excesso de oferta de competências tradicionais. Em outubro de 2025, o profissional de cibersegurança Jameel Showail reportou cidadãos sauditas qualificados insuficientes para atender à demanda por cibersegurança.
Como as aplicações de TIC diferem entre os locais da Arábia Saudita?
O lançamento inicial do estacionamento sem cobrança de Riade em Al-Wurud ofereceu licenças para moradores e visitantes por meio de um aplicativo em agosto de 2025. Dhahran sediou a implantação quântica de uso industrial da Aramco e da Pasqal em novembro de 2025.