
Tamanho e Participação do Mercado de Scanners Laser de Segurança
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
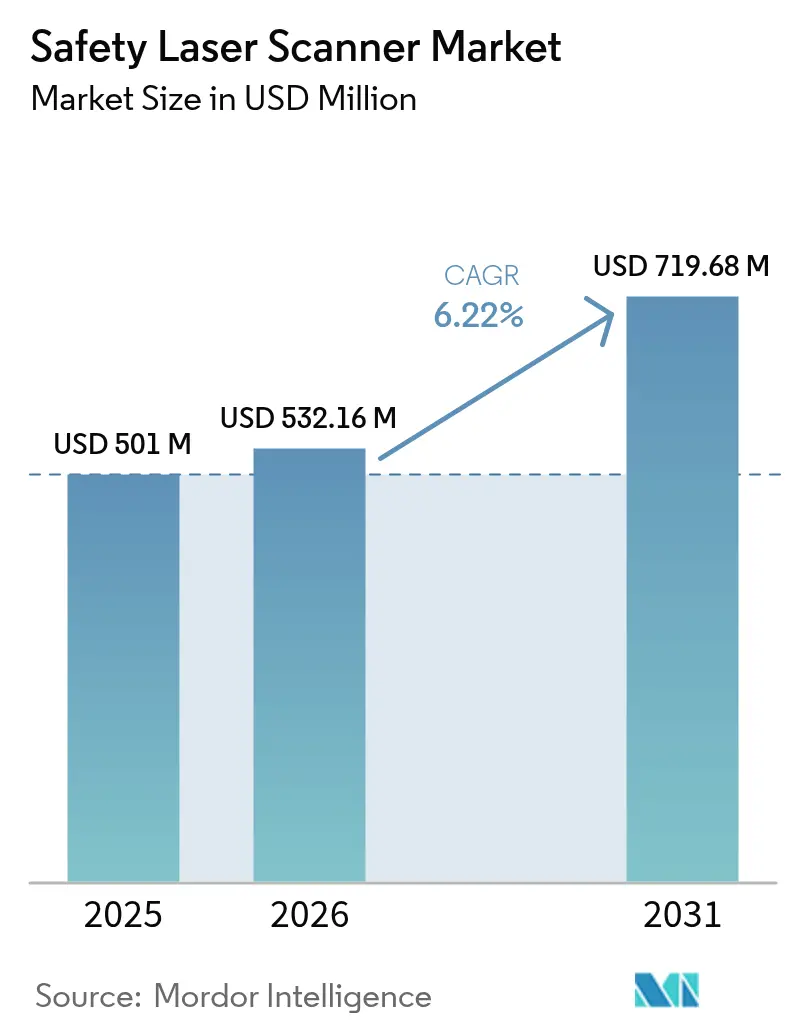
| Tamanho do Mercado (2026) | 532.16 Milhões de dólares |
| Tamanho do Mercado (2031) | 719.68 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.22 % |
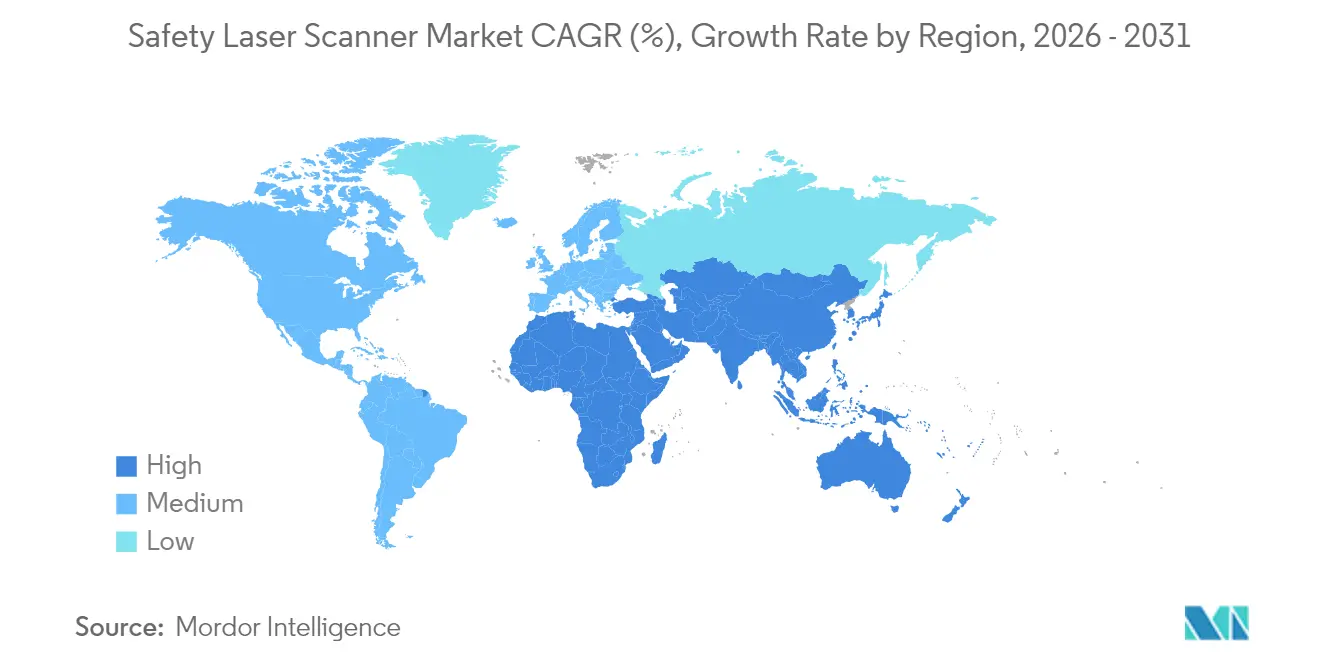
| Mercado de Crescimento Mais Rápido | Europe, Middle East, and Africa |
| Maior Mercado | Ásia |
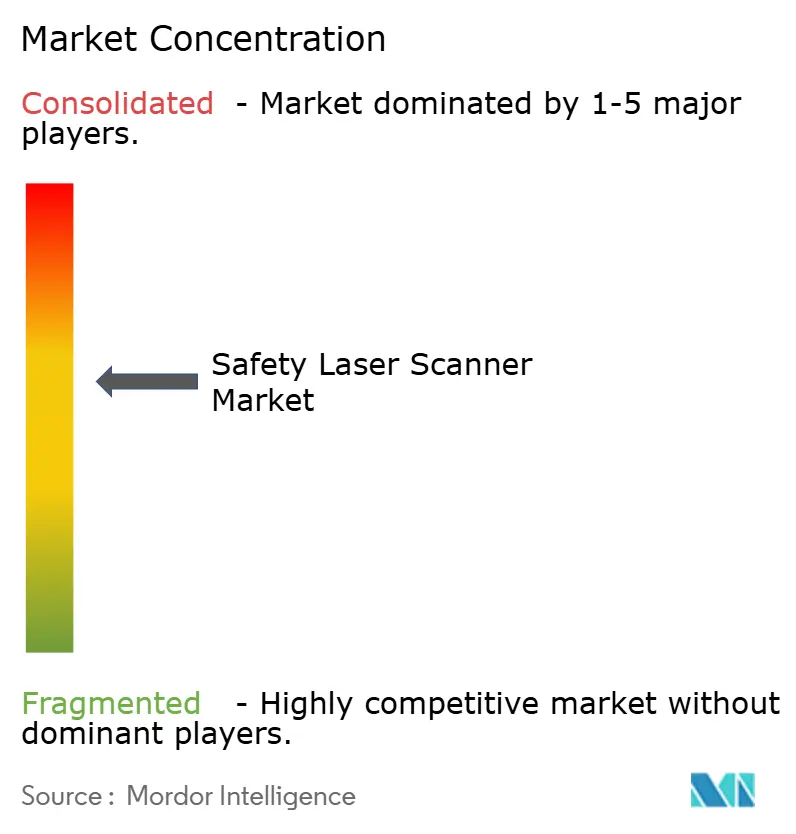
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Scanners Laser de Segurança por Mordor Intelligence
O tamanho do mercado de scanners laser de segurança foi avaliado em USD 501 milhões em 2025 e estima-se que cresça de USD 532,16 milhões em 2026 para atingir USD 719,68 milhões até 2031, a um CAGR de 6,22% durante o período de previsão (2026-2031). A Europa ancora a procura com uma contribuição de receita de 35%, enquanto a Ásia-Pacífico deverá registar o CAGR mais rápido de 7,5%, impulsionado pela automação eletrónica chinesa e por projetos de "armazéns sem luz" no Japão e pela implementação de robôs móveis industriais. O forte impulso provém de veículos de guiamento automático (AGVs) e robôs móveis autónomos (AMRs), da aplicação das normas ISO 13849-1 e IEC 61496, e de uma mudança para sistemas de segurança preditivos e ricos em dados que se integram com arquiteturas da Indústria 4.0. A intensidade competitiva é moderada: os principais fornecedores diferenciam-se através de campos de visão de 275 graus, filtragem safeHDDM® e análises integradas, enquanto novos participantes promovem alternativas 3D ultrassónicas ou baseadas em visão com melhor relação custo-eficiência. Regulamentações específicas de cada região, como a NR-12 do Brasil e os mandatos IECEx da Austrália, elevam as barreiras de entrada, mas também abrem oportunidades para alojamentos especializados e designs à prova de explosão.
Principais Conclusões do Relatório
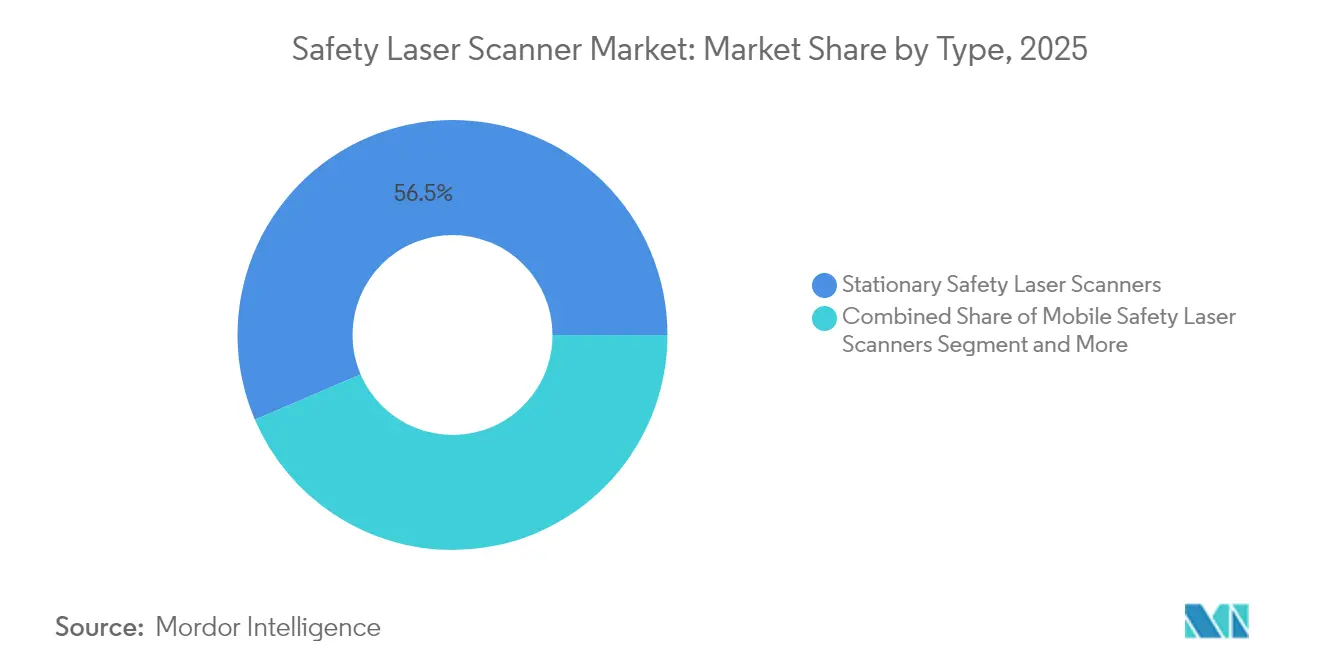
- Por tipo, os scanners estacionários lideraram com 56,45% da participação de mercado de scanners laser de segurança em 2025, enquanto os scanners móveis deverão crescer a uma taxa composta de 8,28% até 2031.
- Por alcance do campo de proteção, os modelos de 5 m representaram 41,55% da receita em 2025; as variantes de 7 m estão posicionadas para o CAGR mais rápido de 7,08% até 2031. Por aplicação, as linhas de transporte e embalagem detiveram 32,60% da receita em 2025, enquanto a proteção de área e controlo de acesso deverá registar um CAGR de 7,32%.
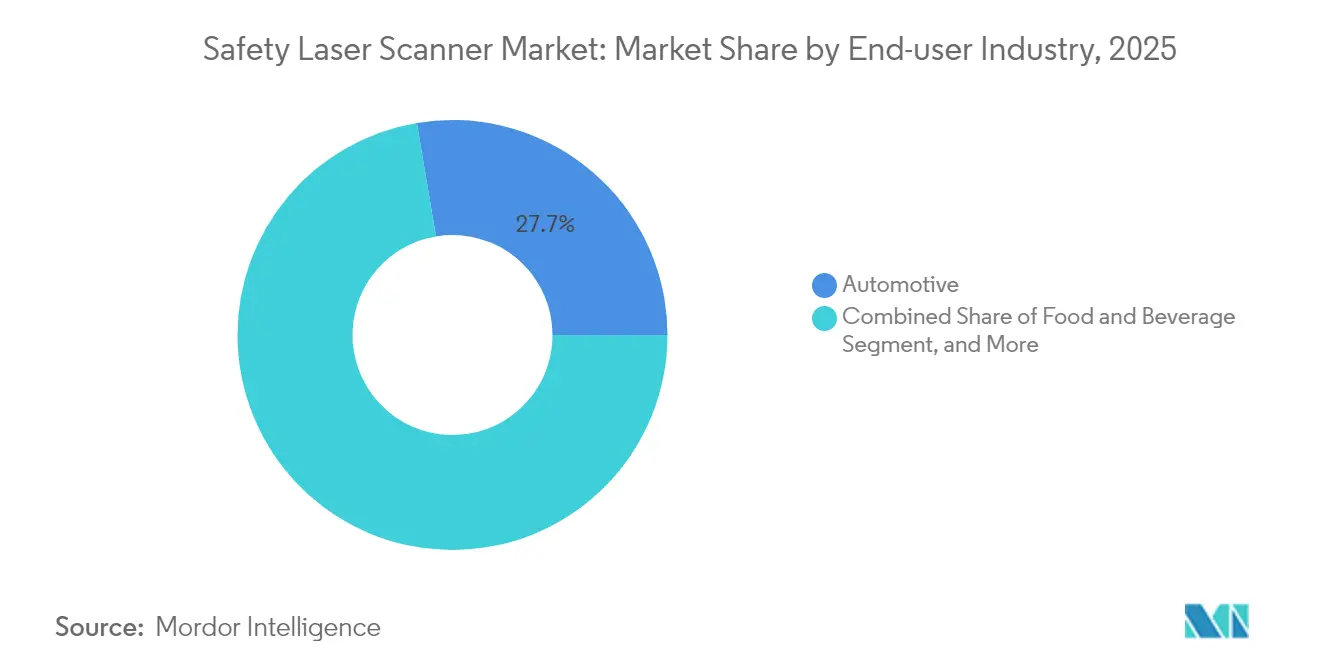
- Por indústria do utilizador final, o setor automotivo manteve uma participação de 27,65% em 2025; saúde e produtos farmacêuticos crescerão mais rapidamente a um CAGR de 7,72%. Por conectividade, o CAN dominou com uma participação de 47,40% em 2025; os scanners baseados em Ethernet expandir-se-ão a um CAGR de 7,88% à medida que as fábricas se modernizam.
- Regionalmente, a Europa manteve 34,70% da receita em 2025, enquanto a Ásia-Pacífico deverá acelerar a um CAGR de 7,33% com base na expansão de robôs colaborativos.
- SICK AG, OMRON e Keyence controlaram conjuntamente 48% da receita de 2024, refletindo um panorama moderadamente concentrado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Global de Scanners Laser de Segurança
Análise do Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Adoção Rápida de AMRs em Centros de Intralogística Europeus | 1.8% | Europa, com extensão à América do Norte | Médio prazo (2-4 anos) |
| Aplicação das Normas ISO 13849-1 e IEC 61496 em OEMs Automotivos Alemães | 1.2% | Europa, particularmente Alemanha | Curto prazo (≤ 2 anos) |
| Modernização de Maquinaria Legada em PMEs dos EUA para Conformidade com a OSHA 1910.212 | 0.9% | América do Norte | Médio prazo (2-4 anos) |
| Expansão de Robôs Colaborativos na Montagem Eletrónica Chinesa | 1.4% | Ásia-Pacífico, principalmente China | Médio prazo (2-4 anos) |
| Armazéns sem Luz no 3PL Japonês a Impulsionar a Procura de Scanners Móveis de 270° | 0.7% | Ásia-Pacífico, foco no Japão | Longo prazo (≥ 4 anos) |
| Requisitos Rigorosos de Validação da FDA na Fabricação Farmacêutica | 1.1% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de AMRs em Centros de Intralogística Europeus
Os armazéns europeus operam agora frotas de AMRs que excedem 1.000 missões diárias, como a implementação do MiR100 da ifm electronic GmbH cobrindo 30 km de rotas.[1]MiR Editorial, "ifm electronic GmbH Melhora a Logística com AMRs," Mobile Industrial Robots, mobile-industrial-robots.com A norma ISO 3691-4 obriga a alterações dinâmicas do campo de proteção, que a proteção estacionária não consegue satisfazer. Consequentemente, os scanners laser de segurança móveis com comutação multizonal e interfaces Ethernet/IP tornam-se facilitadores essenciais, e não meros dispositivos de conformidade, para a automação do manuseamento de materiais.
Aplicação das Normas ISO 13849-1 e IEC 61496 em OEMs Automotivos Alemães
Os fabricantes de automóveis alemães exigem agora scanners validados com SIL3 acompanhados de ficheiros completos de avaliação de risco EN ISO 12100:2024.[2]Peter König, "EN ISO 12100:2024—Âmbito Alargado e Verificação," IBF Solutions, ibf-solutions.com Os novos critérios incluem design de cibersegurança e identificação preditiva de perigos baseada em IA. Os fornecedores que oferecem scanners adaptativos e de autodiagnóstico obtêm o estatuto de fornecedor preferencial, embora os custos de validação iniciais aumentem o preço dos sistemas.
Modernização de Maquinaria Legada em PMEs dos EUA para Conformidade com a OSHA 1910.212
A OSHA reconhece formalmente a proteção por laser como proteção aceitável em prensas hidráulicas quando a prevenção de lesões é comprovada. Esta decisão impulsiona a procura por parte de PMEs que modernizam equipamentos com uma década de uso. Os scanners IO-Link plug-and-play com configuração assistida reduzem o tempo de inatividade, tornando as modernizações financeiramente viáveis e impulsionando o mercado de scanners laser de segurança.
Expansão de Robôs Colaborativos na Montagem Eletrónica Chinesa
As instalações de cobots nas fábricas chinesas continuam a aumentar, exigindo Monitorização de Velocidade e Separação que as cortinas de luz 2D não conseguem fornecer. Os scanners capazes de respostas abaixo do milissegundo e mapeamento de zonas 3D protegem os trabalhadores enquanto preservam o rendimento, impulsionando a adoção em linhas de montagem e estações de teste.
Análise do Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Elevados custos de certificação SIL2/PLd para fornecedores de nível 2 brasileiros e argentinos | -0.8% | América do Sul | Médio prazo (2–4 anos) |
| Falsas paragens induzidas por poeira em locais de mineração australianos | -0.5% | Austrália, mineração global | Curto prazo (≤ 2 anos) |
| Erosão de preços por câmaras de segurança baseadas em visão na robótica nórdica | -0.6% | Europa, países nórdicos | Longo prazo (≥ 4 anos) |
| Lacuna de mão de obra qualificada para integração de scanners em PMEs do Médio Oriente | -0.4% | Médio Oriente | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Certificação SIL2/PLd para Fornecedores de Nível 2 Brasileiros e Argentinos
A NR-12 do Brasil exige documentação em português e validação por engenheiro no local, acrescentando até 20% do preço de compra de um scanner.[3]Andreas Rudder, "Scanner Laser de Segurança PSENscan," Pilz GmbH, pilz.com Os fornecedores de menor dimensão atrasam a adoção, desacelerando o crescimento regional, mas abrindo nichos de consultoria para fornecedores com equipas locais de conformidade.
Falsas Paragens Induzidas por Poeira em Locais de Mineração Australianos
Densas nuvens de poeira de minério e carvão dispersam frequentemente o feixe laser, fazendo com que os scanners registem obstáculos fantasma e acionem paragens de emergência. Cada falso alarme obriga as equipas a reiniciar os sistemas ou a mudar para o modo manual, desacelerando a produção e minando a confiança na segurança automatizada. As camadas de carvão acrescentam outra camada de complexidade porque o metano no ar exige alojamentos à prova de explosão que reduzem a janela ótica do scanner. A plataforma ExScan do CSIRO aborda o problema com filtros personalizados e alojamentos selados com classificação subterrânea, mas as unidades custam mais do que os scanners padrão e permanecem em implementações em fase inicial em grandes minas. Os fornecedores concorrentes estão agora a promover radar de micro-ondas e outros sensores não óticos que se mantêm fiáveis em poeira densa, uma mudança que poderá restringir a procura a longo prazo de sistemas convencionais baseados em laser.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: As Variantes Móveis Impulsionam a Inovação Apesar da Dominância Estacionária
As unidades estacionárias mantiveram 56,45% do mercado de scanners laser de segurança em 2025, apoiadas por um tempo de funcionamento comprovado em prensas e transportadores fixos. As variantes móveis, no entanto, registam um CAGR de 8,28% até 2031 à medida que os AMRs proliferam nos armazéns. O tamanho do mercado de scanners laser de segurança para soluções móveis deverá atingir USD 337,6 milhões até 2031, sustentado por designs compactos e eficientes em termos de bateria e conformidade com a ISO 3691-4. O PSENscan da Pilz, por exemplo, é fornecido com até 70 campos configuráveis, permitindo que os AMRs recalibrem a proteção em milissegundos. Os modelos estacionários ainda dominam as linhas de carroçaria automotiva de alta precisão, onde as formas de proteção repetíveis superam a flexibilidade.
A preferência pelo campo de proteção está a mudar. Os scanners de cinco metros capturaram 41,55% da receita de 2025 porque equilibram cobertura e latência, enquanto os modelos de sete metros, equipados com ótica otimizada, registarão um CAGR de 7,08%. Entretanto, a digitalização 3D permanece um nicho premium para células de soldadura complexas, enquanto os compradores orientados para o custo mantêm-se com unidades 2D robustas.


Por Aplicação: A Proteção de Área Emerge como Motor de Crescimento
As aplicações de transporte e embalagem representaram 32,60% da receita de 2025, mas regras mais rigorosas de segurança de pessoal elevam a proteção de área e controlo de acesso ao CAGR mais rápido de 7,32%. Os scanners multizonais rodeiam agora células de soldadura robótica e paletizadores, substituindo vedações mecânicas que impedem a flexibilidade da linha. O microScan3 da SICK permite três campos de segurança separados a funcionar em paralelo, uma característica crítica para pisos de embalagem densos. A participação de mercado de scanners laser de segurança para proteção de área deverá subir para 36,80% até 2031 à medida que as seguradoras exigem evidências de certificação.
Os AGVs e AMRs formam o segundo maior grupo, mas em breve eclipsarão os transportadores porque a automação intralogística recebe a maior parte dos orçamentos de capital, especialmente dos operadores de comércio eletrónico. Os OEMs de scanners incorporam gateways de diagnóstico para que o software de gestão de frotas possa extrair dados de saúde e agendar manutenção preditiva, mantendo o tempo de funcionamento acima de 99%.
Por Indústria do Utilizador Final: A Saúde Impulsiona o Crescimento do Segmento Premium
O setor automotivo deteve 27,65% da receita em 2025 graças à adoção antecipada em prensas. No entanto, as instalações farmacêuticas, ávidas por salas limpas com classificação ISO, estão a registar um CAGR de 7,72%. O tamanho do mercado de scanners laser de segurança para aplicações de saúde representou USD 36 milhões em 2025 e quase duplicará até 2031 à medida que as auditorias da FDA favorecem dispositivos de segurança documentados e de autoverificação. Os scanners com ficheiros de validação gerados por HMI simplificam as submissões ao abrigo do 21 CFR Parte 11.
Os processadores de alimentos e bebidas adotam modelos com classificação IP69K, como o S3000 Cold Store, que suportam lavagens a –30 °C. Os utilizadores de metais e maquinaria pesada mudam para alojamentos à prova de explosão para sobreviver a ambientes com poeira de esmerilagem, espelhando as tendências IECEx da mineração.
Por Conectividade: A Adoção de Ethernet Acelera a Integração com a Indústria 4.0
O CAN ainda domina com uma participação de 47,40% porque o tempo determinístico é adequado para circuitos de segurança em linhas de carroçaria. No entanto, os scanners Ethernet/IP, PROFINET e EtherCAT estão a registar um CAGR de 7,88% à medida que as fábricas convergem o tráfego OT e IT. Os dados de condição em tempo real alimentam painéis de análise preditiva, permitindo a pontuação automática de risco de comutação de campo. O IO-Link permanece uma opção de modernização para PMEs que necessitam de simplicidade de alimentação e dados num único cabo em prensas mais antigas.
Análise Geográfica
A Europa controlou 34,70% da receita de 2025, aproveitando as rigorosas diretivas de maquinaria CE e uma densa rede de integradores. Os OEMs alemães emitem especificações de aquisição mais rigorosas que elevam a segurança funcional dos scanners, enquanto os robôs nórdicos mudam para sistemas baseados em câmara, criando pressão de preços, mas também acelerando os complementos de processamento de imagem. Os programas de subsídios regionais destinados à produção neutra em carbono incentivam ainda mais a automação, impulsionando indiretamente as vendas de scanners.
A Ásia-Pacífico está a caminho de um CAGR de 7,33%. As fábricas de eletrónica da China requerem Monitorização de Velocidade e Separação integrada para cobots, e as empresas de logística do Japão perseguem operações sem luz. Entretanto, a escassez de mão de obra qualificada em Taiwan e na Coreia impulsiona pacotes de segurança completos com diagnóstico remoto. Os fornecedores de nível 1 automotivo da Índia começam a testar scanners Ethernet/IP para preparar para o futuro as linhas de campo verde, mas os direitos de importação ainda travam a expansão rápida.
A América do Norte beneficia do reconhecimento da OSHA da proteção por laser e de vias de certificação NRTL mais claras. Os projetos de modernização em PMEs de conformação de metais e as novas fábricas de baterias para veículos elétricos impulsionam a procura. No entanto, a dependência generalizada de redes CAN legadas atrasa a mudança para modelos Ethernet ricos em dados. A América do Sul debate-se com os encargos de custos da NR-12 que empurram as empresas mais pequenas para proteções mecânicas mais baratas, embora os OEMs multinacionais mantenham as compras para cumprir os KPIs de segurança corporativos. África permanece incipiente; os enclaves mineiros adotam plataformas de perfuração robótica protegidas por scanners, mas os volumes permanecem baixos.

Panorama regulatório
Os scanners a laser de segurança são regidos principalmente pelas normas de segurança funcional de máquinas e de equipamentos de proteção eletrossensíveis, com a IEC 61496 e a ISO 13849-1 utilizadas globalmente para definir os requisitos de desempenho (por exemplo, projetos de Categoria 3/PLd alinhados às arquiteturas típicas de scanners de segurança). Em ambientes de produção regulamentados, essas normas se cruzam com práticas de aquisição de clientes que exigem pacotes documentados de avaliação de risco (por exemplo, arquivos alinhados à EN ISO 12100:2024 referenciados por fabricantes europeus de equipamentos originais), o que eleva o nível de exigência de conformidade para fabricantes de scanners e integradores de sistemas.
Requisitos e atualizações em nível nacional também acrescentam camadas além das normas IEC/ISO. O Canadá publicou emendas finais aos seus Radiation Emitting Devices Regulations para produtos a laser em outubro de 2024, com a atualização entrando em vigor 12 meses após a publicação, o que desencadeia ciclos de renovação de documentação para fornecedores que enviam scanners para o mercado. Na América do Sul, a NR-12 do Brasil continua a impulsionar expectativas de documentação localizada e validação in loco, aumentando o esforço total de conformidade para soluções de scanners de segurança importadas e integradas localmente.
Análise da cadeia de valor
A cadeia de valor começa com subcomponentes ópticos e eletrônicos (emissores e receptores a laser, óptica, conjuntos rotativos e eletrônica de controle certificada para segurança e processamento), além do firmware de segurança. Segue-se o design pelo fabricante, a certificação de segurança e a produção de variantes de scanners adaptadas para proteção estacionária e robótica móvel. Fabricantes como SICK AG, OMRON, Keyence, Leuze, Rockwell Automation, Pilz, IDEC, entre outros, diferenciam-se pelo campo de visão, campos de proteção configuráveis e diagnósticos, distribuindo depois os produtos por meio de distribuidores de automação industrial e vendas diretas a fabricantes de máquinas e usuários finais.
Na etapa seguinte, integradores de sistemas e fabricantes de robôs/AMRs traduzem a capacidade dos scanners em proteção conforme às normas, realizando avaliação de risco, validação de segurança e integração em rede com controladores e CLPs de segurança (por exemplo, protocolos industriais baseados em Ethernet, além de CAN e IO-Link). Serviços de pós-venda, como ferramentas de comissionamento, software de configuração em campo e validação e manutenção periódicas, adicionam outra camada de valor, particularmente para implementações que exigem comutação multizona para AGVs/AMRs e controle documentado de mudanças em linhas de produção regulamentadas.
Panorama Competitivo
O mercado apresenta concentração moderada. SICK AG, OMRON e Keyence detêm conjuntamente 48% da receita, apoiando-se em ótica patenteada e software para manter as margens. O filtro digital safeHDDM® da SICK melhora a imunidade à poeira, enquanto a OMRON agrupa scanners com controladores Sysmac para segurança de fornecedor único. A Keyence comercializa modelos de 275 graus com HMIs a cores que orientam os instaladores durante a validação.
Os novos participantes atacam pelo preço e em ambientes de nicho. O CSIRO, com sede na Austrália, licencia a tecnologia ExScan à prova de explosão a OEMs que servem minas ricas em metano. A Sonair testa matrizes ultrassónicas 3D que prometem reduções de custo de 50-80% para AMRs, conquistando participação nos segmentos de PMEs europeias sensíveis ao custo. Os fornecedores com equipas de certificação internas ganham vantagem na América Latina, onde a validação por engenheiro local é obrigatória. As parcerias com integradores que possuem credenciais de cibersegurança tornam-se decisivas à medida que os scanners se ligam cada vez mais às redes empresariais.
Líderes da Indústria de Scanners Laser de Segurança
Leuze Electronics GmbH
OMRON Corporation
Panasonic Corporation
Rockwell Automation Inc.
SICK AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade-chave é a transição da proteção perimetral básica para a proteção de área definida por software e rica em dados, que suporta trocas rápidas e campos de proteção dinâmicos para robôs móveis e manufatura flexível. Sinais de demanda são visíveis em implementações de armazéns e intralogística, onde frotas de AMRs executam altas contagens diárias de missões e exigem comutação de campo orientada por normas (por exemplo, requisitos vinculados à ISO 3691-4 destacados em casos de uso de intralogística europeus). Isso cria espaço para scanners móveis compactos, comutação multizona e diagnósticos conectados por Ethernet que se integram a softwares de frota e de fábrica.
Outra oportunidade está em novos nichos de conformidade e aplicação onde as premissas convencionais dos scanners de uso interno não se aplicam. A publicação da IEC 61496-3:2025 (requisitos AOPDDR) aumenta a ênfase no desempenho documentado de dispositivos de proteção baseados em reflexão difusa, enquanto os casos de uso em ambientes externos e severos impulsionam a demanda por projetos certificados e reforçados (por exemplo, a SICK posicionando o outdoorScan3 como certificado pela IEC TS 62998 para operação externa). Paralelamente, as restrições de poeira e risco de explosão na mineração e na indústria pesada criam espaço para invólucros especializados, abordagens de filtragem e estratégias de detecção híbridas que melhoram o tempo de atividade, mantendo intactos os caminhos de certificação de segurança.
Desenvolvimentos recentes do setor
- Março de 2026: a Leuze Electronics GmbH comercializou o RSL 200 como um scanner a laser de segurança ultracompacto (80 x 80 x 86 mm) destinado a AGVs e instalações de robótica. O formato menor e os recursos orientados para instalação atendem às restrições de espaço em plataformas móveis, apoiando uma implantação mais ampla de escaneamento de segurança em AMRs compactos.
- Setembro de 2025: a SICK AG adicionou modelos virtuais dos scanners a laser de segurança nanoScan3 e microScan3 ao ecossistema NVIDIA Isaac Sim 5.0 para engenharia virtual e simulação. Isso melhora a capacidade de fabricantes e integradores de validar layouts e comportamento de campos de segurança digitalmente antes do comissionamento, reduzindo os ciclos de implantação para projetos de robótica e intralogística.
- Outubro de 2024: a SICK expandiu a funcionalidade do microScan3 com avaliação multicampo para permitir o monitoramento simultâneo de múltiplos campos de segurança em aplicações como células com cobots. A melhoria suporta conceitos de proteção mais flexíveis, nos quais um único scanner precisa gerenciar várias zonas ou modos de operação sem adicionar hardware extra.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange dispositivos de escaneamento a laser classificados para segurança que criam um campo de detecção de proteção e acionam a parada ou desaceleração de uma máquina quando uma pessoa ou objeto entra na área definida, principalmente para uso em automação industrial e robótica móvel.
Exclusões de escopo: excluímos scanners a laser sem função de segurança usados apenas para medição, mapeamento ou tarefas de visão, nos quais não é necessária uma função de segurança certificada.
Visão geral da segmentação
- Por Tipo
- Scanners Laser de Segurança Estacionários
- Scanners Laser de Segurança Móveis
- Alcance do Campo de Proteção (3 m, 5 m, 7 m)
- Dimensão de Digitalização (2D, 3D)
- Conectividade (Ethernet, CAN, IO-Link)
- Por Aplicação
- AGVs e AMRs
- Células Robóticas
- Linhas de Transporte e Embalagem
- Proteção de Área e Controlo de Acesso
- Por Indústria do Utilizador Final
- Automotivo
- Alimentos e Bebidas
- Saúde e Produtos Farmacêuticos
- Bens de Consumo e Eletrónica
- Logística e Armazenagem
- Metais e Maquinaria Pesada
- Petróleo e Gás
- Por Conectividade
- Ethernet
- CAN
- IO-Link
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Egito
- Resto de África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o perímetro do mercado e construir o mapa de demanda inicial por setor e região. Consultamos fontes públicas, como orientações da OSHA, publicações do NIOSH e catálogos de normas ISO e IEC para requisitos de função de segurança, além de materiais de associações de robótica e automação, como atualizações da IFR. Para sinais de comércio e produção, também verificamos portais de estatísticas governamentais, como o US Census Bureau e o Eurostat, quanto à atividade de manufatura estreitamente ligada aos gastos com automação.
Do lado da oferta, revisamos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e certificações públicas e notas de conformidade para entender casos de uso típicos, como proteção de área e navegação de AGVs. Uma assinatura paga de inteligência e dados financeiros corporativos foi utilizada seletivamente para cruzar divisões de receita e confirmar estruturas corporativas quando linhas de produtos são reportadas dentro de portfólios de automação mais amplos. Essas fontes documentais são apenas ilustrativas, e muitos outros documentos e referências públicas também foram usados para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em confirmar como os scanners a laser de segurança são especificados e adquiridos, traduzindo depois isso em volumes e preços realistas por uso final. Conversamos com uma combinação de fornecedores de scanners, integradores de sistemas, usuários de automação industrial e profissionais de segurança para validar premissas sobre adoção em AGVs/AMRs, células robóticas e linhas protegidas, e para verificar a razoabilidade da proporção entre substituições e novas instalações entre regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de alto escalão (CXOs): 12% | Ásia-Pacífico: 41% |
| Nível médio: 49% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 22% | Gerentes: 53% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começou com uma construção top-down, na qual o conjunto de demanda foi reconstruído a partir da atividade de automação e de sinais de adoção de segurança, sendo depois traduzido em demanda de scanners por caso de uso. As principais entradas incluíram a intensidade de implantação de AGVs e AMRs, novos investimentos em automação de fábricas, ciclos de substituição em ambientes severos de chão de fábrica, a combinação de funções de segurança necessárias para proteção de área versus navegação móvel, e as diferenças típicas de preços por alcance de detecção, campo de visão e opções de interface de segurança.
Esses totais foram corroborados por meio de verificações seletivas bottom-up, usando indicações de receita de fornecedores, pontos de preço amostrados de listagens de produtos e canais, e feedback de integradores sobre taxas de anexação por máquina ou por célula. Quando os relatórios dos fornecedores estavam agrupados dentro de portfólios mais amplos de segurança ou sensores, as lacunas foram tratadas alocando apenas a parcela referente a scanners a laser de segurança, com base em indicadores de mix de produtos e divisões de participação obtidas por entrevistas.
Para a previsão, foi utilizada análise de cenários, de modo que o crescimento pudesse ser ajustado conforme mudanças na produção industrial, na adoção de robótica e na intensidade de fiscalização de segurança, sendo depois alinhado com as expectativas de especialistas sobre a progressão de preços e as atualizações tecnológicas. Cada cenário foi revisado quanto à sua razoabilidade em relação aos prazos de entrega observados, aos padrões típicos de atualização e às condições de investimento industrial de curto prazo.
Validação de dados e ciclo de atualização
Os resultados foram cruzados com sinais independentes, como o ritmo de instalações de robótica, a direção dos gastos com automação de fábricas e a atividade visível de envio de produtos e de canais, o que ajuda a identificar exageros em qualquer premissa isolada de uso final. Quando um número parecia atípico, o fator determinante era rastreado até as entradas originais, e a premissa era ajustada ou reconfirmada por meio de chamadas de acompanhamento, antes de a estimativa avançar.
Uma revisão em múltiplas etapas foi aplicada, na qual um segundo analista verifica os cálculos, a consistência das unidades e a lógica ano a ano, e, em seguida, um revisor principal questiona os principais motores de demanda e as premissas de preços. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma verificação final é feita antes da entrega, para que os clientes recebam a visão mais atualizada.
Comparação da estimativa de mercado de scanners a laser de segurança da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para scanners a laser de segurança podem variar por diversas razões, principalmente porque a linha de escopo não é traçada da mesma forma e porque a lógica de volume e preço difere por caso de uso. As diferenças também derivam do ano-base escolhido, do tratamento da conversão de moeda e de a previsão assumir gastos com automação conservadores ou agressivos.
A principal lacuna vem da combinação de scanners a laser genéricos e cestas mais amplas de sensores de segurança no mesmo total, enquanto a Mordor Intelligence considera apenas scanners a laser classificados para segurança vinculados à proteção certificada de máquinas e a funções de segurança móvel, mantendo o escaneamento apenas para medição fora do número. Outras estimativas também podem usar um preço médio único para todos os scanners, mesmo que os preços médios de venda (ASPs) variem conforme o alcance de detecção, as opções de interface de segurança e os requisitos de reforço, o que altera o valor final do mercado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 532,16 milhões de USD (2026) | |
| Editora do Setor A | 319,07 milhões de USD (2025) | Utiliza um ano-base e um enquadramento de escopo diferentes, que podem subestimar as implantações de segurança móvel, e pode aplicar precificação média mais ampla sem separar totalmente scanners de longo alcance de maior preço médio, usados em células complexas. |
| Rastreador de Mercado B | 360,00 milhões de USD (2025) | Reporta um conjunto de receita mais restrito, que pode não capturar o conteúdo de scanners embutidos vendidos por meio de sistemas de segurança integrados, e seu perfil de crescimento mais lento sugere premissas mais conservadoras quanto ao capex de automação e aos ciclos de substituição. |
A dispersão na tabela reflete principalmente o escopo e o tratamento de preços, seguidos pelo alinhamento do ano-base e pela rapidez esperada de adoção em AGVs, células robóticas e linhas protegidas. Ao manter as entradas rastreáveis a alguns indicadores claros de demanda e verificá-las com participantes do setor, o número resultante permanece repetível e mais fácil de reconciliar quando surgem novos sinais.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de scanners laser de segurança?
O mercado situa-se em USD 532,16 milhões em 2026 e deverá atingir USD 719,68 milhões até 2031.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico deverá registar um CAGR de 7,33%, liderada pela automação eletrónica chinesa e pelos armazéns sem luz japoneses.
Por que razão os scanners laser de segurança móveis estão a ganhar relevância?
O aumento das implementações de AMRs requer campos de proteção dinâmicos de 360° que as proteções estacionárias não conseguem fornecer, impulsionando um CAGR de 8,28% para as unidades móveis.
Como é que as regulamentações influenciam a procura?
Normas como a ISO 13849-1, IEC 61496 e OSHA 1910.212 exigem monitorização de área sofisticada, impulsionando atualizações em toda a Europa e América do Norte.
Qual segmento de utilizador final está a expandir-se mais rapidamente?
Saúde e produtos farmacêuticos, com um CAGR de 7,72%, devido aos rigorosos requisitos de validação de salas limpas e documentação da FDA.
Que tecnologias ameaçam os scanners laser tradicionais?
Sensores ultrassónicos 3D com melhor relação custo-eficiência e câmaras de segurança baseadas em visão estão a emergir, pressionando os preços nos segmentos sensíveis ao custo.
Página atualizada pela última vez em:



