
Tamanho e Participação do Mercado de EPS Automotivo da Rússia
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
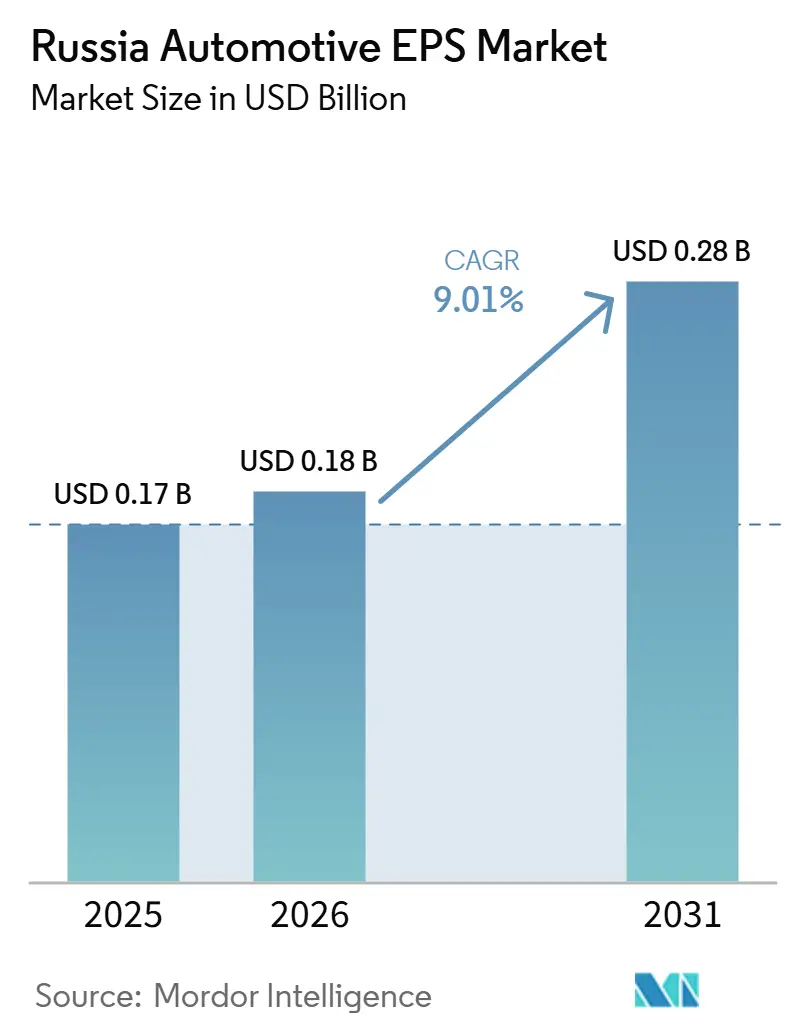
| Tamanho do mercado no ano base (2025) | 170.12 Milhões de dólares |
| Tamanho do Mercado (2026) | 180.34 Milhões de dólares |
| Tamanho do Mercado (2031) | 280.75 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.01 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de EPS Automotivo da Rússia por Mordor Intelligence
O tamanho do mercado russo de EPS automotivo foi avaliado em 170,12 milhões de USD em 2025 e está projetado para expandir de 180,34 milhões de USD em 2026 para 280,75 milhões de USD até 2031, registrando um CAGR de 9,01% entre 2026 e 2031. A produção de automóveis de passeio na Rússia caiu 11,8% para 673.000 unidades em 2025, mas o mercado russo de EPS automotivo continua a crescer porque a penetração de EPS por veículo está aumentando à medida que as montadoras focam na economia de combustível e na eletrificação de veículos, mesmo quando a produção permanece sob pressão. O mercado russo de EPS automotivo também está sendo remodelado pela substituição de importações, e essa mudança ainda apresenta riscos de execução, pois a Avtoelektronika JSC reportou uma queda de receita de 2,2 vezes para RUB 4,3 bilhões (aproximadamente 51,6 milhões de USD) em 2025, após a AvtoVAZ rejeitar quase 21.000 unidades de EPS devido a problemas de qualidade relacionados ao design. O crescimento no mercado russo de EPS automotivo está, portanto, vinculado não apenas à recuperação de unidades, mas também a uma mudança constante de sistemas de coluna para configurações de pinhão duplo e assistência por cremalheira, que apresentam um preço médio de venda por veículo mais elevado. O cenário competitivo no mercado russo de EPS automotivo ainda se divide entre líderes tecnológicos globais e fornecedores domésticos vinculados a programas cativos, enquanto a joint venture de fevereiro de 2026 entre a Wuhu Sterling Steering System e a Rulevye Systemy adiciona uma nova rota de fabricação liderada pela China em Togliatti. Isso deixa o mercado russo de EPS automotivo com uma abertura clara para fornecedores que possam combinar produção local, qualidade estável e capacidade de direção compatível com ADAS, à medida que a Rússia incorpora mais plataformas chinesas e atualiza seus programas de veículos domésticos.
Principais Conclusões do Relatório
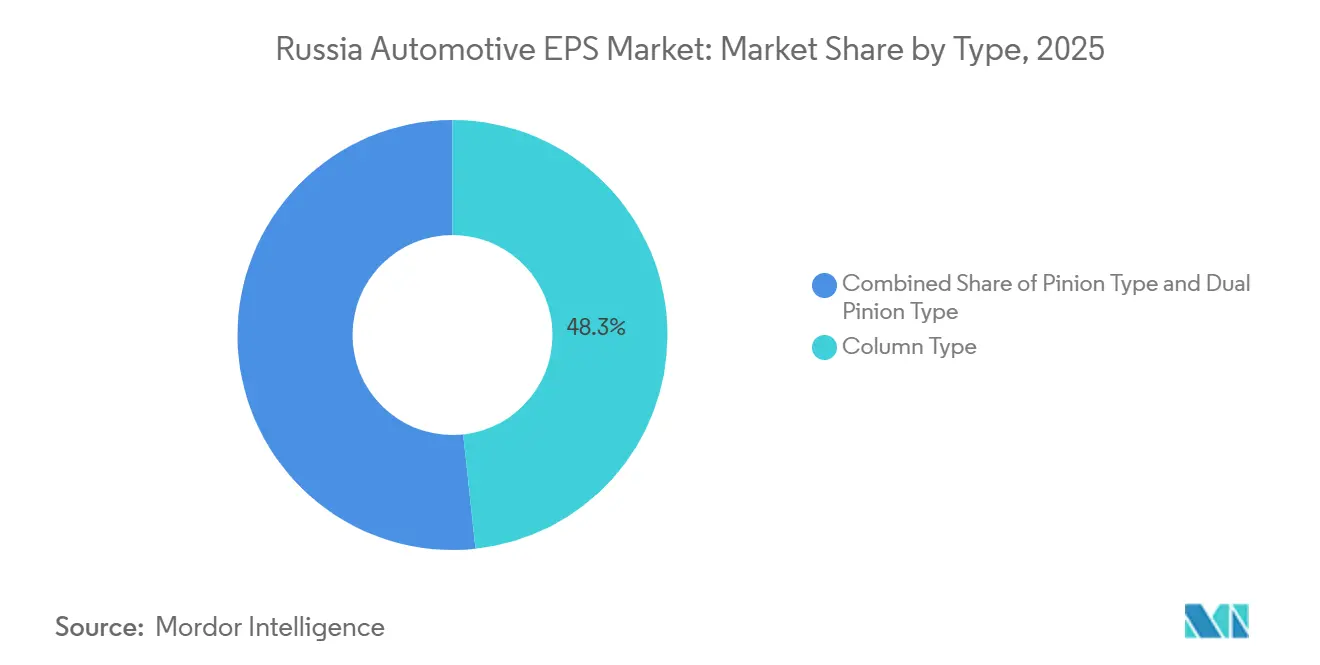
- Por tipo, o EPS do tipo coluna detinha 48,27% da participação do mercado russo de EPS automotivo em 2025, enquanto o tipo de pinhão duplo está projetado para crescer a um CAGR de 9,12% durante 2026-2031.
- Por tipo de componente, a cremalheira ou coluna de direção representou 45,37% do tamanho do mercado russo de EPS automotivo em 2025, enquanto os sensores estão previstos para expandir a um CAGR de 9,23% durante 2026-2031.
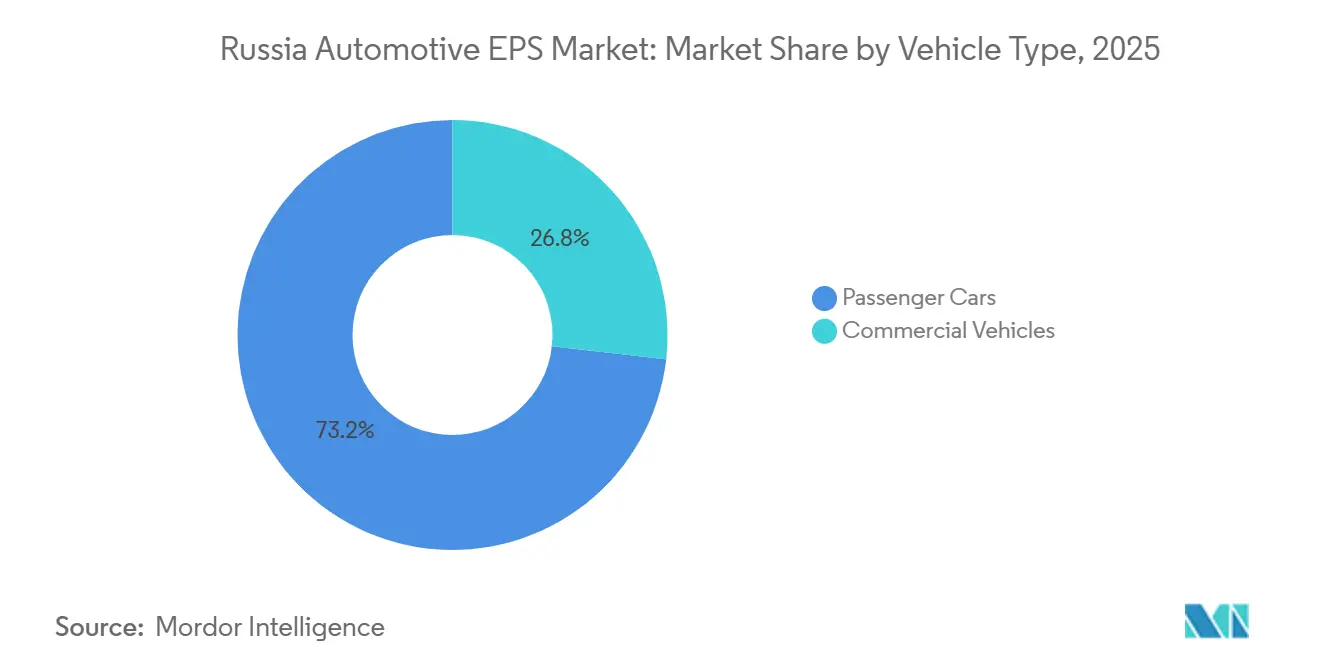
- Por tipo de veículo, os automóveis de passeio detinham 73,15% da participação do mercado russo de EPS automotivo em 2025, enquanto os veículos comerciais estão projetados para crescer a um CAGR de 9,17% durante 2026-2031.
- Por tipo de propulsão, os veículos com motor de combustão interna (MCI) representaram 58,19% do tamanho do mercado russo de EPS automotivo em 2025, enquanto os veículos elétricos a bateria estão projetados para crescer a um CAGR de 9,32% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de EPS Automotivo da Rússia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida eletrificação das plataformas de veículos | +1.8% | Nacional, com concentração nos clusters de montagem de veículos elétricos de Moscou, Togliatti e Kaliningrado | Médio prazo (2-4 anos) |
| Demanda crescente por eficiência de combustível e redução de emissões | +1.5% | Transbordamento global; os Distritos Federais Central e do Volga lideram a adoção doméstica | Curto prazo (≤ 2 anos) |
| Mandatos regulatórios para integração de ADAS | +1.2% | Nacional, com pressão de conformidade antecipada sobre as montadoras na região de Moscou | Médio prazo (2-4 anos) |
| Avanços em P&D de direção por fio | +0.8% | P&D global, com aplicações piloto em plataformas russas premium (AURUS) | Longo prazo (≥ 4 anos) |
| Colaboração Tier-1/2 em módulos de e-Powertrain de 48 V | +0.7% | Núcleo na Ásia-Pacífico, com transbordamento para a Rússia por meio da montagem localizada de montadoras chinesas | Médio prazo (2-4 anos) |
| Calibração de direção por software OTA para personalização em massa | +0.6% | Nacional, centrado nos programas de montadoras de veículos conectados em Moscou | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Eletrificação das Plataformas de Veículos
A transição da Rússia para motores eletrificados ainda é pequena em volume absoluto, mas tem importância direta para o mercado russo de EPS automotivo, pois cada plataforma local de veículo elétrico ou híbrido aumenta a necessidade de sistemas de direção controlados eletronicamente. A produção doméstica de veículos elétricos e híbridos triplicou em relação ao ano anterior, atingindo 15.000 unidades em 2025, e esses veículos representaram 6% da produção total de veículos domésticos, o que criou uma base instalada maior para EPS do que a tendência de produção principal isoladamente sugeria [1]. Os veículos elétricos a bateria não utilizam uma fonte de vácuo acionada por motor, portanto a direção hidráulica não é uma opção viável nessas plataformas, e o EPS torna-se a solução exigida por design. A Moskvich ampliou essa mudança ao apresentar os crossovers M70 e M90 em fevereiro de 2026, após o início da produção em dezembro de 2025, e esses lançamentos adicionaram nova demanda por conteúdo de direção moderno em veículos fabricados localmente. Isso significa que o mercado russo de EPS automotivo pode continuar avançando mesmo que a produção total de veículos leves permaneça irregular, pois o valor do conteúdo por veículo eletrificado está aumentando à medida que novos programas entram em produção.
Demanda Crescente por Eficiência de Combustível e Redução de Emissões
A eficiência de combustível continua sendo uma razão prática para a adoção de EPS na Rússia, porque tanto as montadoras quanto os compradores respondem à pressão de custo operacional, e o EPS elimina o arrasto constante criado pelos sistemas de bomba hidráulica. O rascunho fornecido pelo usuário afirma que o EPS pode recuperar de 3% a 5% em eficiência de combustível, e esse benefício é relevante em um mercado onde os veículos a combustão interna ainda representavam 58,19% da demanda por EPS em 2025. A AvtoVAZ produziu 324.558 veículos Lada em 2025 e já equipa praticamente todos os modelos Lada atuais com EPS do tipo coluna, o que demonstra que o argumento econômico do EPS em relação à direção hidráulica já foi aceito nos programas de automóveis de passeio de maior volume do país. O mercado russo de EPS automotivo também se beneficia do redesenho de produtos no nível local, pois as informações indicam que o Grupo Itelma desenvolveu uma unidade de tipo coluna de 8,8 kg para substituir um design mais antigo de 10,5 kg a 11 kg para os programas Lada Iskra, melhorando a eficiência e reduzindo o peso do sistema. Essa mudança mantém o mercado russo de EPS automotivo vinculado não apenas à regulamentação, mas também à economia cotidiana dos veículos, que recompensa conjuntos de direção mais leves e eficientes.
Mandatos Regulatórios para Integração de ADAS
A Rússia está construindo um caminho regulatório que apoia a condução automatizada e cria um sinal de aquisição antecipado para sistemas de direção capazes de lidar com controle eletrônico, redundância e operação à prova de falhas. O Ministério dos Transportes está atualizando as estruturas para veículos altamente automatizados e tem como meta operações não tripuladas de Nível 4 e Nível 5 em todas as estradas russas a partir de 1º de setembro de 2027, o que pressiona as montadoras a consolidar arquiteturas de direção compatíveis bem antes dessa data. A Rosstandart também está desenvolvendo 5 normas GOST para segurança e funcionalidade de veículos automatizados, e os requisitos de resposta de direção nesse caminho se alinham com EPS controlado eletronicamente ou sistemas de direção por fio, em vez de alternativas hidráulicas. O mercado russo de EPS automotivo, portanto, beneficia-se de um ciclo de demanda efetivo mais longo, pois os programas de veículos planejados para 2027 a 2030 necessitam de sistemas de direção compatíveis com ADAS durante a fase de aquisição que ocorre agora [2]. A Rússia já contava com 90 caminhões autônomos de Nível 3 em vias públicas em 2025, o que demonstra que o ADAS para veículos comerciais não é teórico e já está gerando demanda de curto prazo por sistemas EPS com capacidade de sensoriamento integrado.
Avanços em P&D de Direção por Fio
A transição do EPS convencional para a direção por fio está se tornando cada vez mais relevante para o mercado russo de EPS automotivo porque as tecnologias habilitadoras já estão entrando em produção em série nas redes de fornecedores que alcançam a Rússia por meio de programas de montadoras globais e chinesas. A ZF já está produzindo sistemas de direção por fio para o ET9 da NIO e fornece tanto o atuador do volante quanto o atuador redundante do mecanismo de direção, o que demonstra a rapidez com que a tecnologia está passando de projetos piloto para uso comercial. A Nexteer espera lançar 2 programas de direção por fio no primeiro semestre de 2026, enquanto 50% de seus pedidos de 2025 apoiaram plataformas de veículos elétricos ou mistas de veículos elétricos e a combustão interna, o que confirma que a direção orientada por software está se integrando ao mix de produtos convencional. O rascunho também observa que as montadoras chinesas que montam veículos na Rússia estão adotando a arquitetura de 48 V, e esse caminho de design suporta sistemas de direção de resposta mais rápida que podem reduzir a diferença entre EPS avançado e layouts completos de direção por fio. A Murom Machine-Building Plant adicionou mais um passo local em fevereiro de 2026 ao lançar a produção de cremalheiras EPS para veículos premium AURUS, o que demonstra que a Rússia está movendo programas domésticos premium em direção a sistemas de assistência por cremalheira antes que a prontidão mais ampla para direção por fio emerja.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo unitário mais elevado em comparação com sistemas hidráulicos em veículos de baixo custo | -1.5% | Nacional, mais pronunciado nos Distritos Federais do Volga e dos Urais, onde a demanda por veículos de entrada é mais alta | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de suprimentos de semicondutores para controladores de motor | -1.2% | Global, com impacto desproporcional na Rússia dada a dependência de importação superior a 75% para MCUs de grau automotivo | Médio prazo (2-4 anos) |
| Sensação de direção limitada e preocupações de segurança em mercados emergentes | -0.8% | Nacional, segmentos de pós-venda e montadoras de baixa especificação | Curto prazo (≤ 2 anos) |
| Riscos de cibersegurança em colunas acionadas eletronicamente | -0.7% | Nacional, amplificado pelo ambiente de guerra eletrônica da Rússia e pelos requisitos de conformidade com UN R155/ISO 21434 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Unitário Mais Elevado em Comparação com Sistemas Hidráulicos em Veículos de Baixo Custo
O custo unitário permanece o freio mais evidente no mercado russo de EPS automotivo, pois os programas de veículos de entrada ainda competem com orçamentos de aquisição apertados, e os contratos de grande volume amplificam até mesmo pequenos prêmios de componentes. Os programas Lada estão no centro dessa pressão, pois a AvtoVAZ produziu 324.558 veículos em 2025, e a disciplina de custos nessas plataformas de alto volume limita a velocidade com que sistemas de direção de maior valor podem descer na escala de preços. O rascunho também mostra que a localização não resolveu o problema por si só, pois a receita da Avtoelektronika em 2025 caiu para RUB 4,3 bilhões (51,6 milhões de USD) após rejeições relacionadas à qualidade reduzirem a aceitação de remessas. Esse resultado é relevante porque um fornecedor local que falha em qualidade pode elevar o custo total de propriedade por meio de exposição a garantias, retrabalho e interrupção da produção, mesmo que o preço de compra nominal pareça mais baixo. Até que as taxas de defeito e os rendimentos de produção melhorem, o mercado russo de EPS automotivo continuará enfrentando resistência no segmento de veículos de menor custo, onde cada decisão de aquisição é testada em relação à acessibilidade imediata.
Volatilidade da Cadeia de Suprimentos de Semicondutores para Controladores de Motor
A exposição a semicondutores continua sendo uma fraqueza estrutural para o mercado russo de EPS automotivo porque os MCUs de controle de motor ainda são fortemente dependentes de importações e estão no núcleo de cada unidade EPS. O Ministério da Indústria e Comércio da Rússia confirmou em fevereiro de 2025 que apenas 330 das 740 categorias críticas de componentes automotivos haviam sido localizadas, deixando lacunas de MCU e semicondutores de potência não resolvidas para os sistemas de controle de veículos domésticos. O rascunho afirma que a dependência de MCUs de grau automotivo ainda superava 75%, e acrescenta que uma interrupção de 20% na alocação dos principais fornecedores de semicondutores poderia afetar de 40% a 50% do volume de montagem de unidades de controle de veículos domésticos. Os prazos de entrega para peças SiC e MOSFET de grau automotivo também se estenderam para 20 a 30 semanas durante eventos recentes de fornecimento, o que significa que o planejamento da produção pode ser perturbado muito antes que o estoque físico se esgote. O programa estatal de Desenvolvimento de Eletrônicos da Rússia tem como objetivo apoiar microcontroladores automotivos domésticos, mas o cronograma de qualificação ainda está além da maior parte da janela de previsão atual, portanto o mercado russo de EPS automotivo permanece exposto até 2031.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: O Pinhão Duplo Ganha Terreno à Medida que o EPS de Coluna Amadurece
O EPS do tipo coluna detinha 48,27% da participação do mercado russo de EPS automotivo em 2025, o que o manteve firmemente na liderança entre os formatos de sistemas de direção. Essa posição decorreu do uso contínuo nos programas Lada Granta e Lada Vesta, onde as limitações de embalagem e a montagem de baixo custo ainda favorecem a atuação integrada à coluna em detrimento de configurações mais avançadas. O fornecimento doméstico também permaneceu centrado nas plataformas vinculadas à AvtoVAZ, o que ajudou os sistemas de coluna a manter a maior base instalada, mesmo com problemas de qualidade dos fornecedores complicando o processo de localização. O setor russo de EPS automotivo ainda depende de sistemas de coluna para automóveis de passeio convencionais, pois eles atendem melhor às necessidades atuais dos programas de entrada e médio porte do que as alternativas de maior custo.
O Tipo de Pinhão Duplo é o formato de crescimento mais rápido, com um CAGR de 9,12% durante 2026-2031, e essa diferença reflete uma mudança nos requisitos de plataforma, e não um simples ciclo de substituição. As configurações de pinhão duplo se encaixam mais naturalmente em veículos habilitados para ADAS que necessitam de resposta de atuador mais forte e maior redundância para suporte de manutenção de faixa e direção de emergência. Os programas de montagem de montadoras chinesas na Rússia estão elevando essa combinação, pois as plataformas de crossover de médio porte utilizam arquiteturas de cremalheira e pinhão com mais frequência e introduzem um design de direção mais avançado na produção local. Isso significa que o mercado russo de EPS automotivo está se deslocando para uma combinação de tipos de maior valor, mesmo antes de a direção por fio se tornar uma realidade de produção ampla, e o setor russo de EPS automotivo provavelmente verá o maior avanço onde as plataformas de origem chinesa se expandirem ainda mais.

Por Tipo de Componente: Os Sensores Tornam-se o Motor de Margem
Os componentes de cremalheira ou coluna de direção representaram 45,37% do tamanho do mercado russo de EPS automotivo em 2025, o que manteve o hardware estrutural como o maior conjunto de valor na combinação de componentes. Essa categoria também é a mais exposta à política de localização, pois se conecta diretamente com a metalurgia doméstica, a capacidade de montagem e os laços de longa data com fornecedores em torno dos programas de Togliatti e AvtoVAZ. A joint venture da Rulevye Systemy com a Wuhu Sterling, em fevereiro de 2026, teve como alvo direto esse espaço, o que mostra onde reside a oportunidade imediata de fabricação local dentro do mercado russo de EPS automotivo. Os motores de direção permaneceram o próximo bloco de valor importante, pois os programas de veículos locais especificam cada vez mais designs sem escovas que suportam menor ruído, melhor eficiência e maior refinamento em veículos de passeio vinculados à China.
Os sensores são o tipo de componente de crescimento mais rápido, com um CAGR de 9,23% durante 2026-2031, e esse crescimento está ligado à disseminação de arquiteturas de direção compatíveis com ADAS, e não a um aumento amplo na produção de veículos. Cada sistema de direção compatível com ADAS requer pelo menos sensoriamento de torque e ângulo, enquanto os sistemas de pinhão duplo e assistência por cremalheira adicionam mais pontos de sensoriamento no lado da roda de direção e aumentam a intensidade de componentes por unidade. O rascunho afirma que o mercado de sensores de posição de direção da Rússia cobriu de 1,8 milhão a 2,5 milhões de unidades anualmente em 2026 e que a penetração de EPS poderia aumentar de 70% para 85% a 90% dos novos veículos até 2035, o que sustenta um forte caminho de volume para os componentes de sensoriamento. Isso eleva a receita mais rapidamente do que a produção de veículos, pois os sensores apresentam uma margem por unidade mais elevada do que as peças estruturais, de modo que o mercado russo de EPS automotivo está ganhando valor com o conteúdo eletrônico mesmo quando o crescimento da montagem principal permanece moderado.
Por Tipo de Veículo: Frotas e Programas Comerciais são a Categoria de Demanda Latente
Os automóveis de passeio detinham 73,15% da participação do mercado russo de EPS automotivo em 2025, o que manteve o segmento no centro de todas as decisões de volume e aquisição. Essa liderança foi construída sobre o portfólio Lada e sobre a presença crescente de automóveis de passeio de marca chinesa montados sob acordos de localização na Rússia. O dado de entrada também observa que o bloco de produção da UEEA forneceu 0,95 milhão de veículos para o mercado russo em 2025 e que os automóveis de passeio representaram 85% desse total, o que confirma a base de demanda que sustenta o mercado russo de EPS automotivo. A Moskvich adicionou 2 lançamentos de crossovers em fevereiro de 2026, e a AvtoVAZ continua a integrar EPS em sua linha Lada atual, de modo que os automóveis de passeio permanecem o segmento âncora para o conteúdo de direção doméstico e importado.
Os veículos comerciais estão previstos para crescer a um CAGR de 9,17% durante 2026-2031, e esse ritmo parece modesto apenas porque a base ainda é muito menor do que a dos automóveis de passeio. A Rússia contava com 90 caminhões autônomos de Nível 3 em vias públicas em 2025 e planejava protótipos de caminhões não tripulados de Nível 5 em 2026, o que confere aos programas de direção comercial uma ligação direta com atuação eletrônica de especificação mais elevada. A Murom Machine-Building Plant fortaleceu esse caminho em fevereiro de 2026 ao lançar eixos de portal elétricos para ônibus elétricos KAMAZ juntamente com cremalheiras EPS para veículos AURUS, demonstrando que a atividade de produção financiada já está em vigor. O mercado russo de EPS automotivo poderia, portanto, registrar um avanço mais acentuado nas aplicações comerciais se o frete autônomo, os ônibus elétricos e a economia de frotas de alta quilometragem continuarem impulsionando a demanda por sistemas de direção gerenciados eletronicamente.
Por Tipo de Propulsão: O Crescimento dos Veículos Elétricos a Bateria Mascara uma Transição Mais Complexa
Os veículos com motor de combustão interna (MCI) representaram 58,19% do tamanho do mercado russo de EPS automotivo em 2025, o que mostra que a maior parte da demanda ainda provinha de motores convencionais, mesmo com a eletrificação ganhando atenção. Os novos registros de veículos elétricos atingiram 12.500 unidades em 2025 e ainda representavam menos de 1% do mercado de novos veículos, enquanto as vendas de veículos elétricos a bateria também caíram em relação ao ano anterior, de modo que a base para a demanda de direção totalmente elétrica a bateria permaneceu estreita em termos absolutos. Isso manteve a demanda de EPS em plataformas MCI vinculada principalmente a ganhos de eficiência de combustível, melhoria de ruído e vibração e substituição contínua da direção hidráulica em veículos de mercado de massa, e não apenas à eletrificação do motor. Os modelos híbridos formaram a camada de transição, pois a produção doméstica de veículos elétricos e híbridos triplicou para 15.000 unidades em 2025, o que demonstrou um claro investimento em plataformas apesar do fraco volume de vendas de veículos elétricos a bateria.
Os veículos elétricos a bateria são o segmento de propulsão de crescimento mais rápido, com um CAGR de 9,32% durante 2026-2031, e essa perspectiva repousa sobre um requisito técnico firme, pois os veículos elétricos a bateria não podem utilizar sistemas de direção hidráulica. O rascunho observa que a demanda por veículos elétricos no primeiro trimestre de 2026 cresceu 22,5% em relação ao primeiro trimestre de 2025 e que a Evolute reportou um aumento de vendas de 5,6 vezes, o que indica que as plataformas elétricas domésticas estão ganhando mais tração do que o dado anual de 2025 sugeria. À medida que a AvtoVAZ e a Moskvich ampliam seus portfólios elétricos, o mercado russo de EPS automotivo tende a direcionar uma parcela maior das aquisições futuras para rotas de fornecimento domésticas e sino-russas que possam atender às necessidades de direção específicas de veículos elétricos a bateria.
Análise Geográfica
O mercado russo de EPS automotivo está geograficamente concentrado em 2 distritos federais que moldam a maior parte dos volumes de pedidos dos fornecedores, as decisões de conteúdo local e as prioridades de investimento. O Distrito Federal Central lidera a combinação de veículos de maior especificação por meio das operações na região de Moscou e do programa Moskvich, enquanto Kaliningrado adiciona peso industrial por meio da presença de fabricação em múltiplos locais da Avtotor. A Moskvich está produzindo os crossovers M70 e M90 em 2026, e esses programas mais recentes aumentam a demanda por conteúdo de direção mais avançado do que as linhas de veículos de entrada mais antigas. A Avtotor opera 7 locais de produção que incluem sistemas de controle eletrônico e fabricação de motores elétricos, o que confere ao cluster ocidental maior capacidade em sistemas de veículos adjacentes relevantes para a integração de EPS. Essa parte do mercado russo de EPS automotivo, portanto, apresenta maior exposição a plataformas mais recentes, maior conteúdo eletrônico e lógica de design importada de programas de veículos chineses.
O Distrito Federal do Volga permanece o principal centro de volume para o mercado russo de EPS automotivo, pois Togliatti e o corredor mais amplo de Samara ancoram a montagem da AvtoVAZ, a produção de componentes de direção e os novos esforços de localização. A Rulevye Systemy opera dentro dessa base industrial, e sua joint venture com a Wuhu Sterling foi registrada em fevereiro de 2026 com capital autorizado de RUB 137,5 milhões (aproximadamente 1,79 milhão de USD) e compromissos totais de investimento de RUB 1,2 bilhão (aproximadamente 15,62 milhões de USD), o que mostra como a área está se tornando o ponto focal para a nova localização de EPS de cremalheira e coluna. A inércia de aquisição também apoia esses clusters estabelecidos, pois a homologação de tipo sob o TR CU 018/2011 da UEEA mantém o fornecimento das montadoras alinhado com fornecedores e centros de fabricação comprovados. Isso confere ao cluster do Volga um papel estável dentro do mercado russo de EPS automotivo, mesmo enquanto a combinação de fornecedores em si está mudando.
Fora dos 2 principais centros, a região de Vladimir está se tornando um local de produção focado após a Murom Machine-Building Plant lançar cremalheiras EPS para veículos premium AURUS e eixos de portal elétricos para ônibus elétricos KAMAZ em fevereiro de 2026, com apoio do Fundo de Desenvolvimento Industrial da Rússia. Kaluga permanece estrategicamente relevante porque a Avtoelektronika ainda é a maior fonte doméstica de EPS do tipo coluna, apesar de sua contração de receita em 2025, e o uso da Itelma pela AvtoVAZ como alternativa não removeu Kaluga do mapa de fornecimento. O Extremo Oriente russo, especialmente Vladivostok, ainda funciona mais como um ponto de reimportação e montagem final para kits de veículos chineses do que como uma base de fabricação completa de direção. À medida que esses programas de localização amadurecem, espera-se que a região avance para uma montagem SKD mais limitada com requisitos de conteúdo de EPS mais elevados do que os atuais. O padrão mais amplo no mercado russo de EPS automotivo é uma divisão leste-oeste, onde a captura de valor doméstico ainda se concentra na montagem e no hardware localizado, enquanto o poder de precificação em muitos subconjuntos avançados permanece com fornecedores de origem na região Ásia-Pacífico que atendem a veículos de marcas chinesas.
Cenário Competitivo
O mercado russo de EPS automotivo apresenta concentração moderada no nível tecnológico, pois um pequeno conjunto de fornecedores globais ainda controla a maior parte da capacidade avançada de programas de EPS, a profundidade de software e a experiência em múltiplas plataformas. JTEKT Corporation, ZF Friedrichshafen AG, Robert Bosch GmbH, Nexteer Automotive e NSK Ltd. permanecem o grupo de referência para contratos de direção avançada que alimentam as cadeias de fornecimento russas diretamente ou por meio de programas de veículos chineses. A JTEKT reportou receita consolidada de JPY 1,9249 trilhão (aproximadamente 12,13 bilhões de USD) para o exercício fiscal encerrado em março de 2026, enquanto a Nexteer entregou receita recorde de 4,6 bilhões de USD para o ano completo de 2025, o que mostra a diferença de escala entre os fornecedores globais de Nível 1 e a base de direção doméstica da Rússia. Essa escala importa no mercado russo de EPS automotivo porque a próxima fase de competição depende menos do fornecimento mecânico básico e mais de eletrônica, redundância, calibração de software e consistência de produção.
Os movimentos estratégicos em 2026 tornam essa divisão clara. A ZF já está em produção em série com um sistema de direção por fio para o ET9 da NIO e fornece tanto o atuador do volante quanto o atuador redundante da engrenagem de direção, o que demonstra uma arquitetura de direção de próxima geração totalmente comercial. A Nexteer espera lançar 2 programas de direção por fio no primeiro semestre de 2026, o que mantém a pressão sobre o mercado russo de EPS automotivo para avançar em direção a conteúdo de direção definido por software e compatível com ADAS ao longo do tempo. No nível de fabricação local, a joint venture entre a Rulevye Sistemy e a Wuhu Sterling é o movimento estratégico mais claro, pois tenta unir o design de produto de nível global e as necessidades de localização russas em uma única estrutura. A necessidade dessa ponte é reforçada pela rejeição pela AvtoVAZ de quase 21.000 unidades de EPS da Avtoelektronika em 2025, o que demonstrou que a presença de produção local por si só não garante qualidade aceitável.
A principal lacuna no mercado russo de EPS automotivo reside entre a liderança tecnológica global e o fornecimento doméstico orientado por custo, pois nenhum player ainda oferece EPS totalmente localizado e compatível com ADAS em escala significativa com qualidade comprovada. Hyundai Mobis, Mando e Mitsubishi Electric ainda têm exposição indireta por meio de cadeias de fornecimento que suportam kits de montadoras chinesas, em vez de uma ampla presença local de direção russa. Uma expansão mais ampla de fornecedores chineses de Nível 1 para a produção local pressionaria tanto os incumbentes globais quanto os produtores russos, pois poderia combinar menor custo com portfólios de produtos já comprovados para plataformas vinculadas à Chery, Geely e Li Auto. As barreiras de conformidade ainda são relevantes, uma vez que os requisitos de cibersegurança sob o Regulamento ONU n.º 155 e a ISO 21434 estão sendo incorporados ao trabalho de normas russas e tornam a concorrência puramente por preço menos eficaz para fornecedores sem capacidade de segurança eletrônica certificada [3].
Líderes do Setor de EPS Automotivo da Rússia
-
Delphi Technologies
-
Hitachi Astemo, Ltd.
-
Hyundai Mobis Co., Ltd.
-
JTEKT Corporation
-
ZF Friedrichshafen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Abril de 2026: A marca de veículos elétricos Evolute apresentou seus mais novos veículos crossover elétricos de tração nas quatro rodas, impulsionando a demanda por sistemas EPS modernos e de alto torque calibrados especificamente para trens de força elétricos.
- Fevereiro de 2026: A Murom Machine-Building Plant lançou a produção comercial de cremalheiras de direção elétrica assistida para veículos premium AURUS e eixos portais elétricos para ônibus elétricos KAMAZ na região de Vladimir da Rússia, com apoio do Fundo de Desenvolvimento Industrial da Rússia. Isso marca o primeiro programa de produção em volume de cremalheiras EPS para um veículo premium de marca russa, expandindo o mercado endereçável para EPS do tipo cremalheira fabricado domesticamente além do nível de mercado de massa da AvtoVAZ.
Escopo do Relatório do Mercado de EPS Automotivo da Rússia
O escopo do relatório inclui Tipo (Tipo de Coluna, Tipo de Pinhão e Tipo de Pinhão Duplo), Tipo de Componente (Cremalheira/Coluna de Direção, Sensor, Motor de Direção e Outros Tipos de Componentes), Tipo de Veículo (Automóveis de Passeio e Veículos Comerciais) e Tipo de Propulsão (Veículos com Motor de Combustão Interna, Veículos Híbridos e Veículos Elétricos a Bateria).
| Tipo de Coluna |
| Tipo de Pinhão |
| Tipo de Pinhão Duplo |
| Cremalheira/Coluna de Direção |
| Sensor |
| Motor de Direção |
| Outros Tipos de Componentes |
| Automóveis de Passeio |
| Veículos Comerciais |
| Veículos a Motor de Combustão Interna |
| Veículos Híbridos |
| Veículos Elétricos a Bateria |
| Por Tipo | Tipo de Coluna |
| Tipo de Pinhão | |
| Tipo de Pinhão Duplo | |
| Por Tipo de Componente | Cremalheira/Coluna de Direção |
| Sensor | |
| Motor de Direção | |
| Outros Tipos de Componentes | |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais | |
| Por Tipo de Propulsão | Veículos a Motor de Combustão Interna |
| Veículos Híbridos | |
| Veículos Elétricos a Bateria |
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva para 2031 da direção elétrica assistida na Rússia?
O mercado russo de EPS automotivo está previsto para atingir 280,75 milhões de USD até 2031, a partir de 180,34 milhões de USD em 2026, crescendo a um CAGR de 9,0% durante 2026-2031.
Qual tipo de direção lidera a demanda atual na Rússia?
O EPS Tipo de Coluna lidera a demanda atual com 48,27% de participação em 2025 porque está profundamente integrado nos programas de veículos de passeio vinculados à AvtoVAZ.
Qual segmento está crescendo mais rapidamente no espaço de EPS da Rússia?
Os veículos elétricos a bateria são os de crescimento mais rápido por propulsão, com um CAGR de 9,32% durante 2026-2031, enquanto os sensores lideram o crescimento de componentes com um CAGR de 9,23%, à medida que os sistemas compatíveis com ADAS requerem mais conteúdo eletrônico.
Por que os programas de veículos chineses são importantes para os fornecedores de direção na Rússia?
Os programas de montadoras chinesas trazem plataformas de crossover mais novas, maior compatibilidade com ADAS e novas parcerias de localização, como a joint venture entre Wuhu Sterling e Rulevye Systemy em Togliatti.
Qual é o maior risco de curto prazo para os fornecedores de EPS na Rússia?
Os principais riscos de curto prazo são a pressão de custos em veículos de entrada e a dependência de semicondutores, uma vez que os MCUs de grau automotivo ainda permanecem fortemente dependentes de importações e as lacunas de localização não estão resolvidas.
Qual é a importância dos veículos comerciais para a demanda futura de direção na Rússia?
Os veículos comerciais são atualmente menores, mas estão projetados para crescer a um CAGR de 9,17% durante 2026-2031, à medida que caminhões autônomos, ônibus elétricos e a eletrificação de frotas aumentam a necessidade de sistemas de direção avançados.