
Tamanho e Participação do Mercado de Varejo das Filipinas
Análise do Mercado de Varejo das Filipinas por Mordor Intelligence
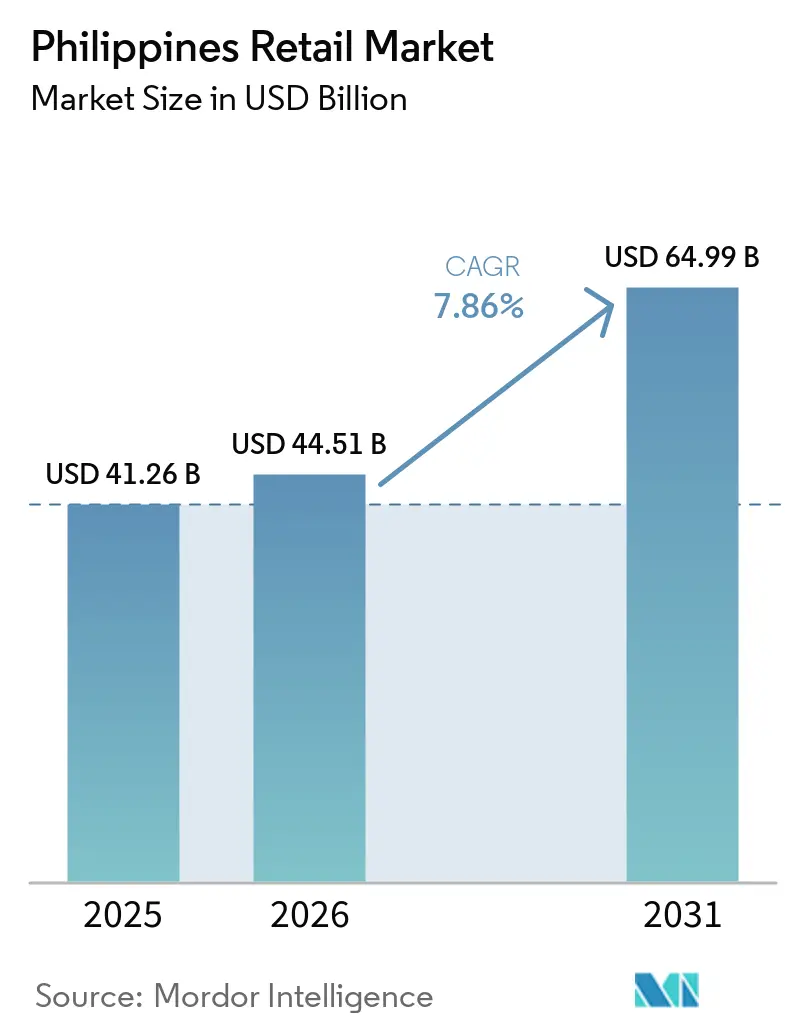
O tamanho do mercado de varejo das Filipinas tem projeção de expansão de 44,51 bilhões de USD em 2026 e 48,01 bilhões de USD em 2027 para 68,67 bilhões de USD até 2032, registrando um CAGR de 7,42% entre 2027 e 2032.
Nas Filipinas, rendas familiares médias mais elevadas e o uso mais amplo de pagamentos digitais sustentam a demanda do varejo por meio de supermercados e canais online. Opções de pagamento mais amplas podem aumentar os gastos em lojas de conveniência, enquanto ofertas online específicas por categoria complementam os formatos físicos diferenciados. Custos mais elevados de energia e logística podem absorver parte desses gastos adicionais, tornando o custo de atendimento de cada ponto de venda ou pedido central para os resultados das lojas. Os operadores de conveniência podem buscar cestas maiores nos balcões existentes, enquanto a entrega de supermercado se expande de forma lucrativa apenas onde cada pedido adicional cobre seu custo de atendimento.
Principais Conclusões do Relatório
- Entre as categorias de produtos, alimentos e bebidas lideraram com uma participação de 41,18% no mercado de varejo das Filipinas em 2026, enquanto saúde, beleza e cuidados pessoais tem previsão de crescimento mais rápido a um CAGR de 11,45% entre 2027 e 2032.
- Nos canais de distribuição, hipermercados e supermercados detinham uma participação de 35,26% no tamanho do mercado de varejo das Filipinas em 2026, com o varejo online projetado para crescer mais rapidamente a um CAGR de 7,95% entre 2027 e 2032.
- Por método de pagamento, o dinheiro liderou com uma participação de 25,14% no setor de varejo das Filipinas em 2026, enquanto as carteiras digitais têm previsão de crescimento mais rápido a um CAGR de 13,15% entre 2027 e 2032.
- Geograficamente, Luzon respondeu pela maior participação no setor de varejo filipino, com 59,36% em 2026, e Mindanao tem projeção de crescimento mais rápido a um CAGR de 7,55% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Varejo das Filipinas
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da renda disponível e expansão da classe média | +2.5% | Nacional | Médio prazo (2 a 4 anos) |
| Aceleração da adoção do comércio eletrônico e pagamentos digitais | +2.9% | Nacional | Curto prazo (≤ 2 anos) |
| Crescimento do varejo de alimentos e bebidas orientado à conveniência | +1.9% | Nacional | Curto prazo (≤ 2 anos) |
| Melhorias na infraestrutura logística do governo | +0.9% | Samar e Leyte | Médio prazo (2 a 4 anos) |
| Remessas do exterior impulsionando o consumo discricionário | +0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Surgimento de "dark stores" de microfulfillment | +0.5% | Metro Manila, Baguio, Cebu e Davao | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da renda disponível e expansão da classe média
O aumento da renda familiar e o crescimento mais acelerado dos gastos domésticos apontam para uma expansão da demanda acompanhada de pressão sobre as escolhas de consumo. A Autoridade de Estatísticas das Filipinas informou que a renda familiar anual média nas Filipinas aumentou 16,5% de 2023 a 2025. Os gastos familiares anuais médios aumentaram 24,7% no mesmo período. Uma base de gastos maior pode sustentar a demanda por mercadorias, mas um crescimento mais rápido dos gastos em relação à renda aumenta o risco de depender apenas de compras premium. Quando os desembolsos superam a renda, oferecer uma faixa de preço de entrada ao lado das linhas premium pode ajudar os varejistas a competir por gastos adicionais.
Aceleração da adoção do comércio eletrônico e pagamentos digitais
O acesso ao checkout pode ampliar a base de clientes de uma loja de conveniência à medida que os pagamentos digitais se tornam mais amplamente utilizados. Os pagamentos digitais responderam por 64,7% do volume de pagamentos no varejo filipino em 2025, ante 57,4% em 2024, de acordo com o Bangko Sentral ng Pilipinas.[1] A Philippine Seven equipou mais de 1.000 lojas 7-Eleven com terminais de pagamento por cartão durante outubro-dezembro de 2025. A empresa afirmou que a iniciativa gerou mais de 6% das vendas nessas localidades e atraiu novos clientes com cestas médias maiores. Essas vendas reportadas e cestas maiores tornam a aceitação de cartões um instrumento comercial dentro das lojas existentes, além de seu papel como conveniência no checkout.
Crescimento do varejo de alimentos e bebidas orientado à conveniência
O varejo de alimentos orientado à conveniência pode aprofundar o uso de uma rede de lojas já estabelecida, além de apoiar a abertura de novos pontos. Em sua apresentação ao investidor em 18 de agosto de 2026, a Philippine Seven Corporation afirmou que o serviço de alimentação, incluindo refeições de arroz prontas para consumo, sanduíches e salgadinhos, contribuiu com 20% de suas receitas totais. O operador contava com 4.491 lojas 7-Eleven nas Filipinas ao final de 2025. Para os fornecedores de alimentos, essa combinação oferece um caminho até os consumidores por meio de uma grande rede operacional, ao mesmo tempo em que dá ao varejista mais um motivo para os compradores utilizarem o formato de conveniência. Os compradores podem acessar uma gama mais ampla de alimentos preparados pelos pontos de operação da Philippine Seven antes da abertura de novos locais, separando a expansão do sortimento de alimentos do ritmo de crescimento da rede.
Melhorias na infraestrutura logística do governo
A restauração de uma ligação de frete interrompida pode melhorar o abastecimento do varejo sem exigir que os operadores construam lojas adicionais. A Ponte San Juanico foi reaberta para caminhões de 15 toneladas em 12 de dezembro de 2025, permitindo que caminhões de carga cruzassem entre Samar e Leyte. A reabertura foi parcial, com os reparos da ponte ainda inconclusos naquele momento. O acesso de carga por essa ligação pode apoiar o reabastecimento das lojas em ambos os lados, reabrindo uma rota para caminhões que anteriormente não podiam cruzar. O peso permitido para os caminhões determina quais cargas de reabastecimento os varejistas em Samar e Leyte podem rotear pela travessia restaurada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento crônico de tráfego e ineficiências na última milha | -0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Aumento dos custos de utilidades e operacionais para formatos modernos | -0.9% | Nacional | Médio prazo (2 a 4 anos) |
| Dominância das lojas informais sari-sari | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Equiparação do IVA em plataformas estrangeiras de comércio eletrônico | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento crônico de tráfego e ineficiências na última milha
A entrega de supermercado nas cidades filipinas perde tempo de frota no trânsito antes que um pedido chegue ao cliente. Se um veículo gasta mais tempo operacional no trânsito, a mesma frota tem menos tempo disponível para o reabastecimento de lojas ou entregas em domicílio. Viagens mais longas reduzem o número de entregas que um veículo pode concluir dentro de seu horário de operação, de modo que uma cobertura mais ampla pode sobrecarregar a capacidade da frota. Para pedidos de baixo valor, um esforço de entrega maior pode absorver mais do valor obtido com a mercadoria. Uma viagem que rende pouco em um pedido de baixo valor deixa o operador escolhendo entre um raio de entrega mais restrito e margens mais estreitas.
Aumento dos custos de utilidades e operacionais para formatos modernos
A expansão do varejo moderno deve gerar receitas suficientes nas lojas para absorver os custos operacionais recorrentes. Em seu dia do investidor em agosto de 2026, a Philippine Seven Corporation afirmou que o aumento dos custos de utilidades e logística estava pressionando suas margens de lucro. Essa pressão eleva o patamar de rentabilidade para novas localidades, mesmo quando as vendas de mercadorias oferecem potencial de expansão. Cada loja adicionada carrega custos de utilidades e logística que suas próprias vendas devem cobrir antes de contribuir para os resultados da rede. A empresa afirmou estar migrando lojas para fornecedores de energia renovável por meio do Programa de Agregação de Varejo, buscando economias, embora a disponibilidade de medidores digitais tenha dificultado a transição completa. Até que essa mudança de aquisição gere economias, o operador arca com o custo mais elevado frente ao mesmo requisito de rentabilidade por loja.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Produto: Gastos com Alimentos Ancoram a Demanda Enquanto a Beleza Amplia o Acesso
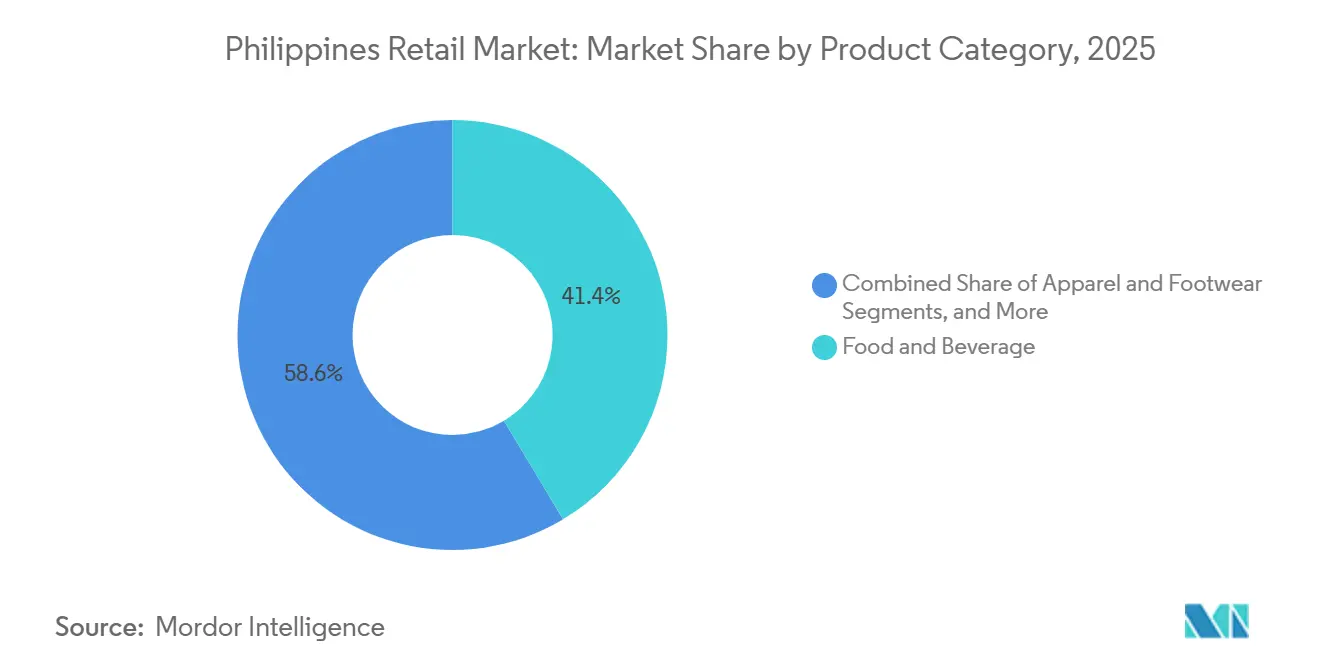
Alimentos e bebidas responderam por uma participação de 41,18% no tamanho do mercado de varejo das Filipinas em 2026, tornando-se o maior segmento. Em 2025, alimentos e bebidas não alcoólicas representaram 33,3% do gasto total das famílias filipinas, o maior grupo de despesas.[2] Essa concentração de gastos familiares oferece aos varejistas de alimentos uma base de demanda substancial, ao mesmo tempo em que faz com que seu alcance comercial dependa de quais compras domésticas de alimentos seus sortimentos conseguem atender. Os varejistas que atendem de forma confiável às cestas alimentares rotineiras aproveitam esse orçamento estabelecido, tornando as compras recorrentes de alimentos comercialmente significativas ao lado das compras discricionárias.
Saúde, beleza e cuidados pessoais é o segmento de crescimento mais rápido no mercado de varejo das Filipinas, com um CAGR projetado de 11,45% entre 2027 e 2032. Em setembro de 2025, a SM Beauty oferecia mais de 1.000 marcas de beleza em suas 77 filiais filipinas. Essa amplitude permite que os consumidores busquem marcas premium globais dentro da mesma rede varejista que oferece um sortimento mais amplo de beleza. Eletrônicos de consumo e eletrodomésticos trazem requisitos diferentes, com a Robinsons Retail apontando durabilidade, eficiência energética e uma sólida rede de serviços entre os principais requisitos dos clientes ao escolher eletrônicos de consumo e eletrodomésticos. A oportunidade da beleza centra-se em ampliar o acesso a um sortimento variado, enquanto os varejistas de eletrodomésticos devem conectar a seleção de produtos a uma proposta de serviço que atenda a esses requisitos declarados.

Por Canal de Distribuição: A Escala dos Supermercados Atende às Necessidades de Compras Digitais e de Bairro
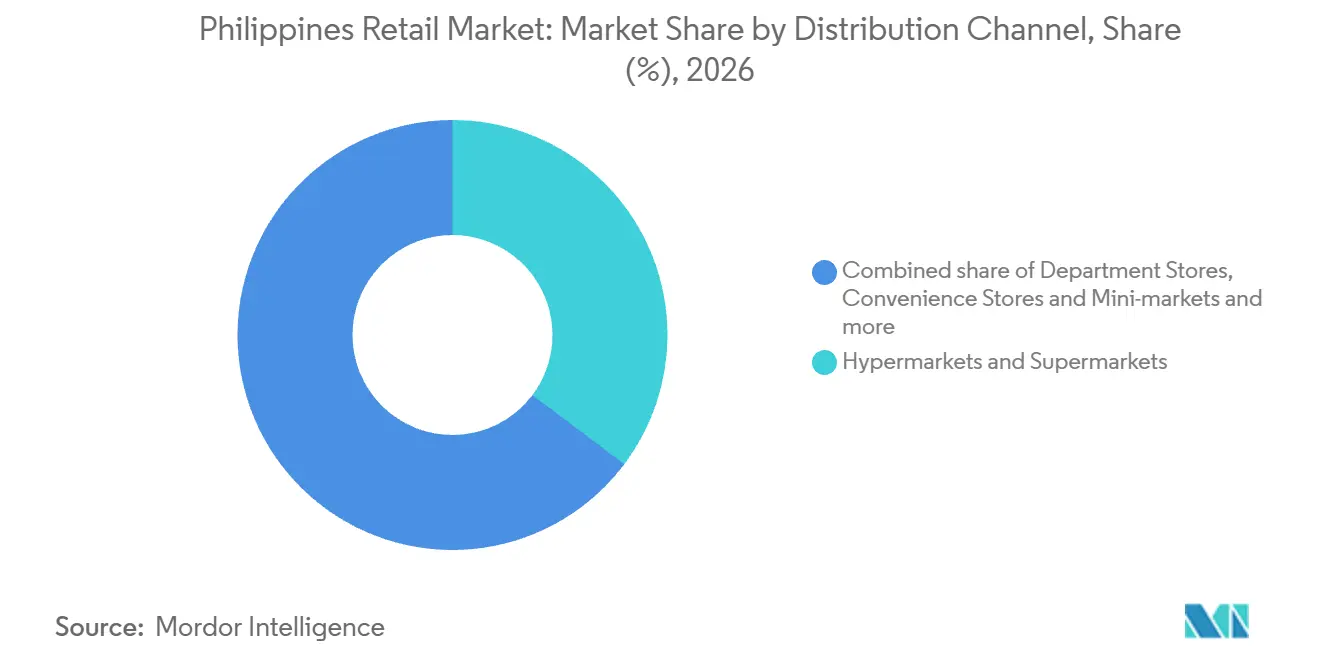
Hipermercados e supermercados representaram uma participação de 35,26% no mercado de varejo das Filipinas em 2026, tornando-se o maior segmento. O USDA FAS estimou as vendas de supermercados filipinos em 12,2 bilhões de USD para 2025. Os alimentos constituíram a maioria das vendas nessa estimativa de supermercados. Essa base ponderada em alimentos oferece aos fornecedores de mercearia uma rota substancial por meio do varejo organizado.
O varejo online é o segmento de crescimento mais rápido no mercado de varejo das Filipinas, com um CAGR projetado de 7,95% entre 2027 e 2032. O comércio eletrônico respondeu por 32,2% do valor bruto adicionado da economia digital filipina em 2025. A atividade comercial digital cria um ambiente estabelecido para pedidos no varejo, mas um canal online precisa converter o acesso em mercadorias entregues para conquistar seu papel nos gastos domésticos. As lojas tradicionais sari-sari oferecem aos consumidores que vivem com renda igual ou abaixo do salário mínimo pequenas compras de alimentos e crédito adequados à renda sazonal ou diária. Pequenas compras a crédito podem preservar o papel das lojas de bairro, pois um sortimento online mais amplo por si só não resolve a questão do momento da renda diária ou sazonal.
Por Método de Pagamento: O Acesso ao Dinheiro Coexiste com a Adoção de Carteiras Digitais
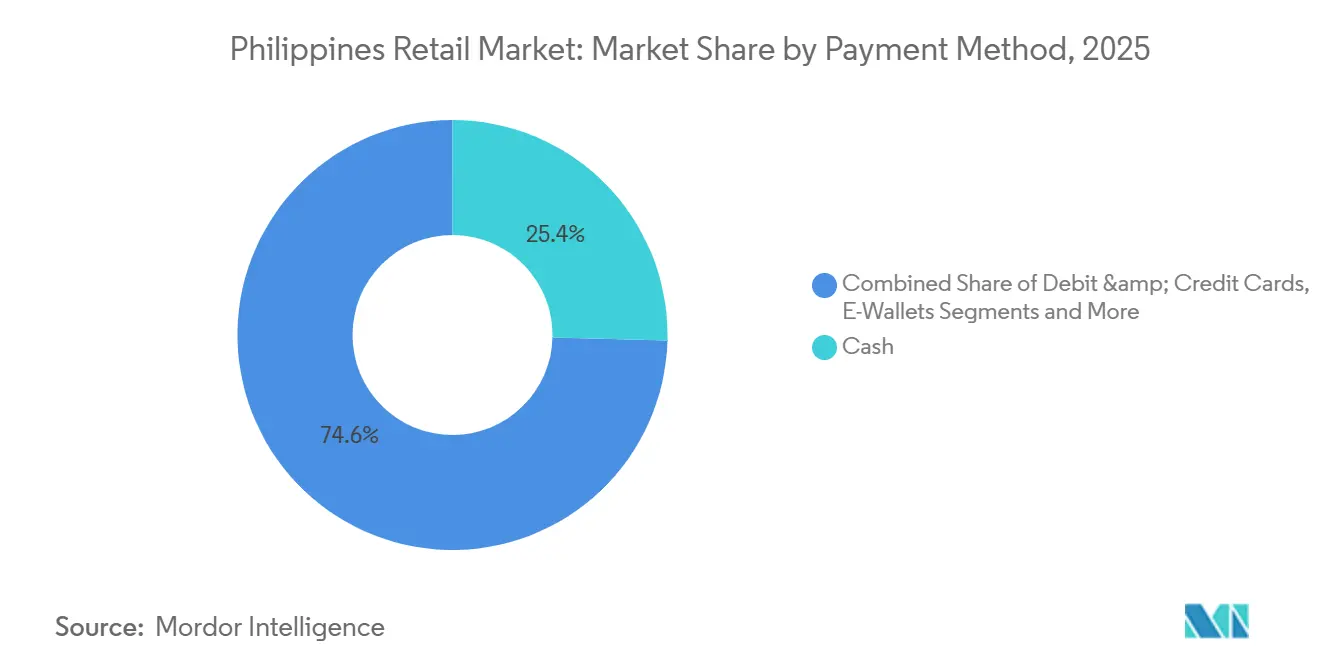
O dinheiro foi o maior segmento, respondendo por uma participação de 25,14% nas vendas do varejo em 2026. O Relatório Global de Pagamentos 2026 da Worldpay informou que o dinheiro respondeu por 42% do valor das transações no ponto de venda filipino em 2025. Isso coloca o acesso às lojas físicas no centro do papel do dinheiro, mesmo quando um varejista também investe em opções digitais. Um varejista que construa o checkout físico exclusivamente em torno do acesso por aplicativo estreitaria a rota de pagamento, apesar do uso substancial de dinheiro indicado pelas transações presenciais.
As carteiras digitais são o segmento de crescimento mais rápido no mercado de varejo das Filipinas, com um CAGR projetado de 13,15% entre 2027 e 2032. O GCash ficou em primeiro lugar entre os aplicativos financeiros filipinos por usuários ativos mensais em dezembro de 2025, com base no Sensor Tower. A G-Xchange Inc., uma empresa da Mynt, opera a carteira GCash. Aceitar o GCash no checkout permite que um varejista alcance esse público por meio de um aplicativo que os consumidores já utilizam, reduzindo o esforço para iniciar compras com carteira digital.
Análise Geográfica
Mercado de Varejo de Luzon
Luzon respondeu por uma participação de 59,36% no tamanho do mercado de varejo das Filipinas em 2026, tornando-se a maior geografia. A SM Investments informou que a Alfamart Philippines abriu 280 novas lojas de minimercado em Luzon em 2025. Ao final de 2025, a rede filipina da Alfamart compreendia 2.309 lojas, majoritariamente fora da Metro Manila, com seus minimercados principalmente em bairros residenciais. As aberturas em Luzon mostram como o acesso a supermercados de bairro amplia a base de oferta varejista da região.
Mercado de Varejo de Mindanao
Mindanao é a geografia de crescimento mais rápido, com um CAGR projetado de 7,55% entre 2027 e 2032. Os dados da rede de aplicativos da Packworks de 2025 para a Região Autônoma de Bangsamoro no Mindanao Muçulmano (BARMM) mostraram um aumento de 116% nas lojas sari-sari ativas no aplicativo, de 119% no valor bruto de mercadorias e de 97% nas transações. Em agosto de 2025, a Puregold Price Club Inc. havia aberto uma filial de supermercado em Sindangan, Zamboanga del Norte. A atividade da rede de aplicativos da Packworks na BARMM e a abertura de um único supermercado em Sindangan mostram rotas distintas para o acesso ao varejo dentro de Mindanao, com a participação de pequenas lojas e a capacidade de supermercados organizados atendendo a diferentes contextos locais.
A expansão nas Visayas pode melhorar o acesso a vários formatos de varejo, enquanto os resultados consolidados da Metro Retail mostram custos operacionais crescentes, mas contidos. Até junho de 2026, o Metro Retail Stores Group havia lançado o Metro Naval em Naval, Biliran, combinando mercado, loja de departamento e ofertas de estilo de vida para o lar para comunidades em toda a Província de Biliran. As despesas operacionais consolidadas do grupo aumentaram 4,8% no primeiro semestre de 2026 em comparação com o mesmo período de 2025, devido a custos mais elevados de serviços contratados, reparos, utilidades e pessoal. Novos locais e aumentos obrigatórios do salário mínimo contribuíram para os custos de pessoal e serviços contratados, enquanto o lucro operacional consolidado aumentou 22,8% no mesmo período. Os ganhos de receita e o controle de custos podem dar a esse varejista em expansão espaço para atender comunidades provinciais enquanto absorve uma base de despesas maior.
Estrutura Regulatória e Perspectivas
A comparação entre jurisdições selecionadas examina os impostos nacionais sobre o varejo online e a regulamentação da embalagem de varejo da Província de Iloilo sob a perspectiva de um varejista formal que opera canais físicos e online. Para transações de internet qualificadas entre empresas e entre empresas e consumidores, a Lei de Transações pela Internet atribui responsabilidade primária pelas reclamações dos consumidores aos varejistas eletrônicos e comerciantes online. A portaria provincial de Iloilo regula plásticos de uso único e isopor para bens e mercadorias e promove cestas nativas, ecobags e outros materiais biodegradáveis e recicláveis. Isso separa a responsabilidade pela transação dos materiais utilizados para manusear os bens, criando decisões de conformidade distintas para o mesmo operador.
Tabela Regulatória
| Fator de decisão | Filipinas | Província de Iloilo |
|---|---|---|
| Autoridade principal | Escritório de Comércio Eletrônico do DTI; Receita Federal das Filipinas (BIR) | Divisão de Serviços de Gestão de Programas Ambientais |
| Instrumentos ou diretrizes principais | Lei da República nº 11.967; requisito de exibição do selo de registro do BIR | Portaria Provincial nº 2019-193 que regula plásticos de uso único e isopor para bens e mercadorias |
| Efeito comercial | Deveres de precificação, condição de entrega e responsabilidade primária do vendedor; exibição de comprovante de registro para empresas online cobertas | Uso regulamentado de materiais de embalagem; cestas nativas, ecobags e outras alternativas biodegradáveis e recicláveis promovidas |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média equilibra obrigações claras do vendedor com o trabalho de exibição do registro, com isenção de penalidades exclusivamente por não exibição vigente até 31 de outubro de 2026. O término especificado dessa isenção apoia uma direção de endurecimento para as operações online cobertas. A classificação Média da Província de Iloilo reflete a escolha regulamentada de materiais com alternativas promovidas, respaldada pelo monitoramento de conformidade provincial no Mercado Público de Janiuay em 23 de abril de 2025. A revisão de 13 de agosto de 2026 tratou de uma proposta de portaria de economia circular, mantendo o quadro de embalagens existente em vigor e apoiando uma direção Sem alteração.
Etapas da Cadeia de Valor
A comparação da cadeia de valor acompanha o abastecimento de produtos, a consolidação de mercadorias, a entrega às lojas e as operações de varejo para mostrar como os participantes geram receita. Em 17 de setembro de 2025, a Nueva Vizcaya Agricultural Terminal Inc. entregou 1.900 quilogramas de citrus Satsuma a 6 filiais da Robinsons Supermarket na Região Metropolitana de Manila.[3] A entrega conectou um terminal de produtos agrícolas a diversas filiais de supermercado, tornando a distribuição para múltiplas filiais parte da rota do fornecedor para as vendas de produtos frescos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Abastecimento de produtos | Fornecedores e terminais de produtos como a Nueva Vizcaya Agricultural Terminal Inc. | Vendas de produtos | Compatibilizar o volume de remessa com os pedidos das filiais | Agregar pedidos entre as filiais atendidas |
| Consolidação de mercadorias | Operadores de centros de distribuição como a Robinsons Retail Holdings Inc. | Vendas de mercadorias no varejo apoiadas pela distribuição interna | O prazo de despacho varia por segmento e destino | Alinhar os cronogramas de liberação com as janelas de despacho para o destino |
| Entrega às lojas | Prestadores de logística terceirizados como o FAST Logistics Group | Cobranças de transporte baseadas em espaço | Consignações menores podem não preencher um caminhão | Consolidar remessas de vários remetentes |
| Operações de varejo | Franqueadores de lojas de conveniência como a Philippine Seven Corporation | Participação do franqueador nos lucros da loja | O trabalho administrativo compete com as vendas na loja | Utilizar o suporte de contabilidade e manutenção do franqueador |
| Fonte: Mordor Intelligence | ||||
Em 2025, as janelas de despacho de cross-docking de não perecíveis da Robinsons Retail variavam de 1 a 5 dias na Metro Manila e de 3 a 10 dias nas Visayas e Mindanao, dependendo do segmento de negócios. As janelas de despacho mais longas para as Visayas e Mindanao exigem maior margem de programação entre o recebimento do fornecedor e a liberação para as lojas. Para fornecedores que enviam mercadorias não perecíveis para lojas da Robinsons nas Visayas e Mindanao, o despacho pode levar até 10 dias após o recebimento, antes da entrega subsequente.
Cenário Competitivo
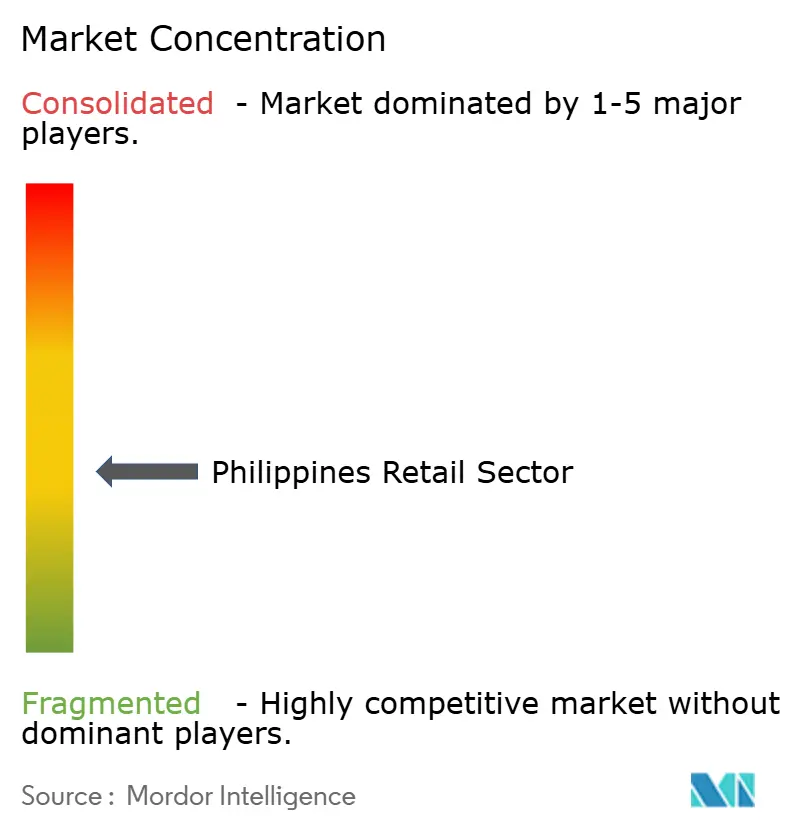
A concorrência combina grandes grupos multiformato com varejistas especializados, criando uma estrutura moderadamente fragmentada com várias rotas para os gastos domésticos. A SM Investments Corp. (SM Retail Inc.) participa por meio de subsidiárias de varejo, incluindo a varejista de beleza SM Beauty. A Robinsons Retail Holdings Inc. operava 2.763 lojas em varejo de alimentos, drogaria, loja de departamento, faça-você-mesmo e varejo especializado ao final de 2025, excluindo 2.154 lojas franqueadas da TGP. A varejista de supermercados Puregold Price Club Inc. abriu 28 lojas Puregold e 3 armazéns S&R Membership Shopping durante 2025. Essas redes criam um obstáculo de execução substancial para os concorrentes que buscam amplitude comparável, ao mesmo tempo em que deixam espaço para competidores focados em um formato ou ocasião de compra específicos.
O Metro Retail Stores Group Inc. havia aberto seu primeiro ponto em Negros Oriental, em Bais City, até novembro de 2025, combinando supermercado e loja de departamento. Seu formato separado Metro Corner em Mandaue City oferecia itens essenciais, produtos artesanais e especialidades internacionais. A SSI Group Philippines operava 628 lojas especializadas em aproximadamente 110 shoppings filipinos e representava 102 marcas em seu próprio portfólio ao final de 2025. Para os fornecedores, um ponto combinado de supermercado e loja de departamento cria um ponto de acesso diferente de um portfólio de especialidades em shopping, de modo que as escolhas de distribuição dependem da missão de compra que cada formato pode atender.
Em 2025, a Robinsons Retail lançou um site de comércio eletrônico para eletrodomésticos e eletrônicos por meio da Robinsons Appliances. Em setembro de 2025, o Departamento de Comércio e Indústria (DTI) afirmou que a DAO nº 25-12 exigia que comerciantes online, varejistas eletrônicos, mercados eletrônicos e plataformas digitais se registrassem para o Selo de Confiança de Comércio Eletrônico das Filipinas até 30 de setembro de 2025. O FAQ do DTI descreve a inscrição como voluntária. A SSI abriu 43 lojas e fechou 21 no quarto trimestre de 2025. As aberturas e fechamentos simultâneos da SSI mostram a expansão física remodelando sua rede especializada, enquanto o site de eletrodomésticos da Robinsons estende a oferta de categoria online de um grupo já estabelecido.
Líderes do Setor de Varejo das Filipinas
-
SM Investments Corp. (SM Retail Inc.)
-
Robinsons Retail Holdings Inc.
-
Puregold Price Club Inc.
-
Metro Retail Stores Group Inc.
-
SSI Group Philippines
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para os Participantes do Mercado
A comparação de oportunidades avalia como o serviço de supermercado online disponível 24 horas por dia pode apoiar estratégias distintas em disponibilidade de compras, acesso a fornecedores e operações focadas em cidades. Em março de 2026, a foodpanda Philippines migrou o pandamart para operações 24 horas por dia, 7 dias por semana, com serviço ativo nos principais centros urbanos, incluindo Metro Manila, Baguio, Cebu e Davao. Seus centros de distribuição são dedicados exclusivamente a pedidos online, tornando os horários de serviço e o abastecimento de mercadorias baseado em hubs dimensões práticas nas quais fornecedores e operadores podem desenvolver uma oferta comercial.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Sortimentos de supermercado online fora do horário comercial | Janela de serviço disponível 24 horas por dia implantada | Compradores urbanos de supermercado online | Priorizar as principais necessidades de supermercado durante as horas de serviço adicionais | As horas adicionais devem cobrir seus custos de pessoal e entrega | Operadores de supermercado online como a foodpanda Philippines |
| Acesso de fornecedores a hubs exclusivos para pedidos | Centros de distribuição dedicados a pedidos online | Fornecedores de supermercado e equipes de compras de hubs | Agregar o reabastecimento para um sortimento de hub definido | A frequência de abastecimento deve corresponder ao giro do hub | Fornecedores de supermercado e operadores de supermercado online |
| Cobertura de supermercado online focada em cidades | Exemplos de serviço ativo em Baguio, Cebu e Davao | Operadores de supermercado online que atendem a essas áreas urbanas | Desenvolver planos de merchandising e despacho para cada cidade atendida | Cada cidade deve suportar seu próprio custo de atendimento | foodpanda Philippines e potenciais provedores de fulfillment urbano |
| Fonte: Mordor Intelligence | |||||
A abertura central é tornar uma janela de serviço demonstrada comercialmente produtiva dentro dos hubs urbanos que ela pode atender. Uma oferta de supermercado focada pode visar ocasiões de compra adicionais, mantendo o compromisso de mercadorias e operações proporcional aos pedidos que atrai. Os operadores podem testar a demanda de horas extras de cada hub em relação ao seu custo de pessoal e entrega antes de se comprometer com a próxima cidade.
Desenvolvimentos Recentes do Setor
- Set 2026: O Metro Retail Stores Group Inc. inaugurou o Metro Living na Seção de Casa de sua Metro Department Store existente no Market! Market! em 18 de setembro.
- Jun 2026: O Metro Retail Stores Group lançou o Metro Naval em Naval, Biliran, combinando mercado, loja de departamento e ofertas de estilo de vida para o lar em um único destino de varejo.
- Fev 2026: Em parceria com a Robinsons Retail Holdings Inc., a Konvy abriu sua primeira loja nas Filipinas na Robinsons Galleria em Quezon City em 6 de fevereiro, oferecendo marcas de beleza e seus produtos de marca própria.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de varejo das Filipinas mede os gastos anuais das famílias em bens de consumo vendidos por varejistas nas Filipinas pelo valor final do ticket, convertido de pesos para USD utilizando taxas de câmbio médias anuais. Classifica as vendas por categoria de produto, canal de varejo, método de pagamento e região.
Exclusões do escopo: Comércio atacadista, lojas duty-free que atendem turistas e pedidos de comércio eletrônico offshore atendidos fora do país estão excluídos.
Visão Geral da Segmentação
- Por Categoria de Produto
- Alimentos e Bebidas
- Vestuário e Calçados
- Eletrônicos de Consumo e Eletrodomésticos
- Casa e Móveis
- Saúde, Beleza e Cuidados Pessoais
- Outros
- Por Canal de Distribuição
- Hipermercados e Supermercados
- Lojas de Departamento
- Lojas de Conveniência e Minimercados
- Lojas Especializadas
- Tradicional (Warung / Quiosques)
- Online
- Por Método de Pagamento
- Dinheiro
- Cartões de Débito e Crédito
- Carteiras Eletrônicas
- Transferências Bancárias / Pagamento Parcelado
- Por Região
- Luzon
- Visayas
- Mindanao
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa secundária baseia-se em fontes como as séries de gastos domésticos e comércio interno da Autoridade de Estatísticas das Filipinas para enquadrar o consumo e o movimento de mercadorias, os relatórios de pagamentos no varejo do Bangko Sentral ng Pilipinas para avaliar o uso de pagamentos, o Relatório Anual de Alimentos no Varejo do Serviço Agrícola Estrangeiro do USDA para o contexto de supermercados e canais alimentares, e os indicadores de consumo doméstico do Banco Mundial para o panorama mais amplo de gastos. Essas fontes informam a demanda por categoria, a cobertura de canais, a variação geográfica, o movimento de preços, os insumos de conversão cambial e a distinção entre compras domésticas e comércio a montante.
Relatórios anuais de empresas, apresentações a investidores, registros regulatórios, comunicados de varejistas e imprensa de negócios de reputação fornecem verificações cruzadas sobre redes de lojas, tendências de vendas, operações online e expansão de formatos. As fontes mencionadas são ilustrativas e não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas abrangeriam varejistas filipinos nos segmentos de alimentos, vestuário, eletrônicos, casa, saúde e beleza, e mercadorias em geral, incluindo redes modernas, operadores do comércio tradicional, comerciantes online e especialistas em pagamentos ou distribuição. Os respondentes incluiriam executivos, líderes funcionais e gestores capazes de explicar definições de vendas, sobreposições de canais, mix de categorias e condições operacionais regionais. Suas contribuições testariam as interpretações de fontes secundárias e esclareceriam divisões ausentes ou definições inconsistentes, com lacunas não resolvidas trianguladas em relação a divulgações independentes de empresas, dados governamentais e indicadores de mercado observados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gestores: 45% |
Dimensionamento de Mercado e Previsão
Uma estimativa de cima para baixo ancoraria os gastos domésticos no varejo das Filipinas e isolaria as vendas de bens de consumo pelo valor final do ticket do varejista, excluindo a revenda no atacado, as vendas duty-free a turistas e os pedidos de comércio eletrônico offshore atendidos fora do país. Os analistas reconciliariam o consumo doméstico por finalidade, os indicadores de comércio varejista, as divulgações de vendas das empresas e a atividade de formatos reportada, convertendo então os valores em pesos utilizando taxas de câmbio médias anuais. Uma verificação seletiva de baixo para cima multiplicaria as vendas de varejistas ou canais amostrados pelo número de lojas ou volumes de transações e preços médios de venda onde esses insumos são divulgados, utilizando evidências de supermercados, conveniência, especialidade, comércio tradicional e online para testar os totais, em vez de construir um modelo inteiramente de baixo para cima. As participações por produto, canal, pagamento e região seriam derivadas de divisões publicadas compatíveis, divulgações de empresas, indicadores de comércio e verificações com respondentes, com categorias residuais utilizadas apenas para reconciliar lacunas de cobertura identificadas. As previsões utilizariam análise de cenários informada pela renda e gastos domésticos, população e formação de domicílios, movimentos de preços no varejo, adoção de pagamentos digitais, expansão de lojas e acesso logístico, enquanto os analistas verificariam separadamente o crescimento do valor para efeitos de preço e mix e testariam as premissas em nível de variável com especialistas relevantes do mercado filipino. Onde as definições ou anos das fontes não se alinham, os analistas reteriam a série documentada mais próxima, ajustariam apenas para diferenças de cobertura e temporalidade suportadas, e utilizariam intervalos ou cenários em vez de preencher detalhes não suportados.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam a estimativa em relação aos gastos domésticos, à atividade do comércio varejista, às tendências de pagamento, às divulgações das empresas e a consolidações seletivas de canais, investigando então valores discrepantes, variações anuais inexplicadas e diferenças materiais em relação a estimativas comparáveis antes da aprovação final. Uma segunda revisão verificaria o limite do mercado, as datas das fontes, o tratamento da taxa de câmbio, a consistência das unidades, as participações dos segmentos e os cálculos, com recontato acionado quando as evidências dos respondentes conflitam com divulgações publicadas ou uma definição material permanece pouco clara. O modelo seria atualizado anualmente, revisado entre ciclos após eventos econômicos, regulatórios ou setoriais materiais, e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado de Varejo das Filipinas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de varejo das Filipinas mede os gastos anuais das famílias em bens de consumo vendidos por varejistas nas Filipinas pelo valor final do ticket, convertido de pesos para USD utilizando taxas de câmbio médias anuais.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. As participações por produto, canal, pagamento e região seriam derivadas de divisões publicadas compatíveis, divulgações de empresas, indicadores de comércio e verificações com respondentes, com categorias residuais utilizadas apenas para reconciliar lacunas de cobertura identificadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 48,01 bilhões de USD (2027) | |
| Consultoria Global A | 74,8 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 55,8% acima do valor de 2027 deste relatório de 48,01 bilhões de USD, 2 anos depois. Sua ampla cobertura do varejo não declara o mesmo limite de bens de consumo pelo valor final do ticket doméstico nem as mesmas exclusões. |
| Consultoria Global B | 107,7 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 124,3% acima do valor de 2027 deste relatório de 48,01 bilhões de USD, 2 anos depois. Sua previsão de 2020 assumia um crescimento acentuado das vendas no varejo pós-pandemia em 2021 e 2022. |
Os analistas da Mordor Intelligence triangulariam a estimativa em relação aos gastos domésticos, à atividade do comércio varejista, às tendências de pagamento, às divulgações das empresas e a consolidações seletivas de canais, investigando então valores discrepantes, variações anuais inexplicadas e diferenças materiais em relação a estimativas comparáveis antes da aprovação final.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de varejo das Filipinas?
O setor tem projeção de expansão de 48,01 bilhões de USD em 2027 para 68,67 bilhões de USD até 2032, registrando um CAGR de 7,42% entre 2027 e 2032.
O que está impulsionando a demanda do varejo nas Filipinas?
Rendas familiares mais elevadas, acesso a pagamentos digitais e varejo de alimentos orientado à conveniência sustentam a demanda. Os pagamentos digitais responderam por 64,7% do volume de pagamentos no varejo filipino em 2025.
Qual categoria de produto lidera as vendas do varejo filipino?
Alimentos e bebidas lideraram com uma participação de 41,18% em 2026. Saúde, beleza e cuidados pessoais tem previsão de crescimento mais rápido com um CAGR de 11,45% entre 2027 e 2032.
Quais empresas são os principais varejistas nas Filipinas?
Os principais players incluem SM Investments Corp. (SM Retail Inc.), Robinsons Retail Holdings Inc., Puregold Price Club Inc., Metro Retail Stores Group Inc. e SSI Group Philippines.
Qual desafio operacional poderia limitar a expansão do varejo?
A Philippine Seven reportou pressão de custos de utilidades e logística sobre as margens em seu dia do investidor em agosto de 2026. Esses custos elevam o patamar de rentabilidade para a abertura de novas lojas.
Qual região filipina tem as perspectivas de crescimento mais fortes?
Mindanao tem previsão de crescimento mais rápido com um CAGR de 7,55% entre 2027 e 2032. Luzon liderou com uma participação de 59,36% em 2026.