
Tamanho e Participação do Mercado de Varejo da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
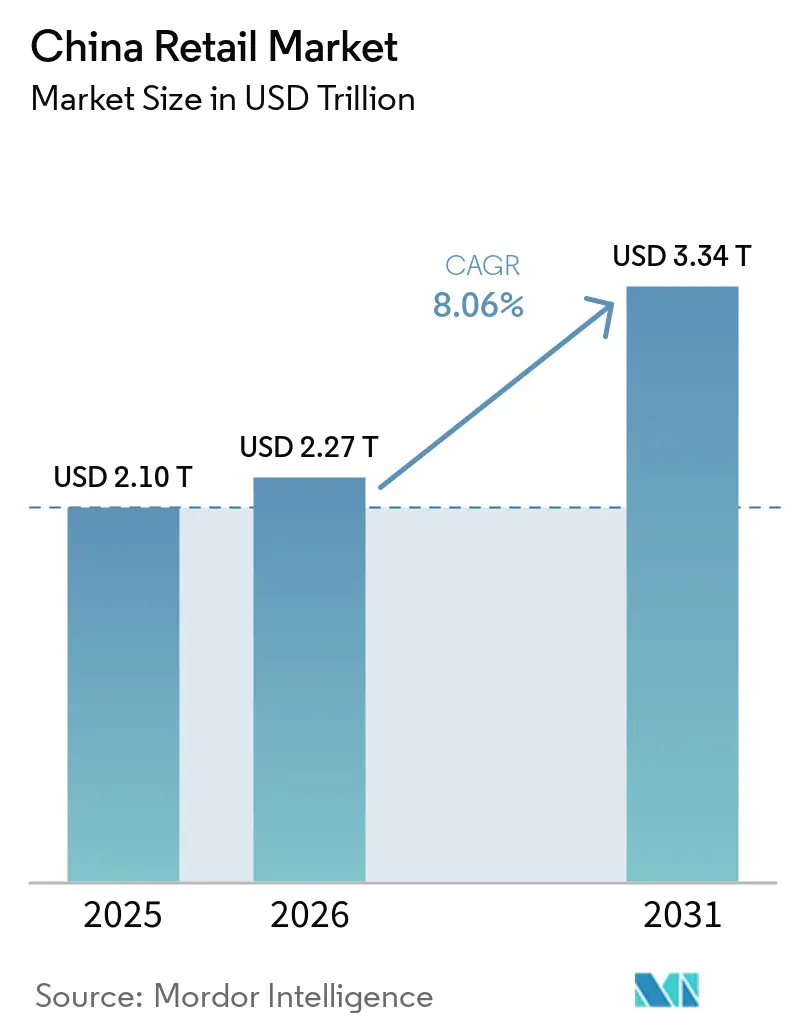
| Tamanho do mercado no ano base (2025) | 2.10 Trilhões de dólares |
| Tamanho do Mercado (2026) | 2.27 Trilhões de dólares |
| Tamanho do Mercado (2031) | 3.34 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.06 % |
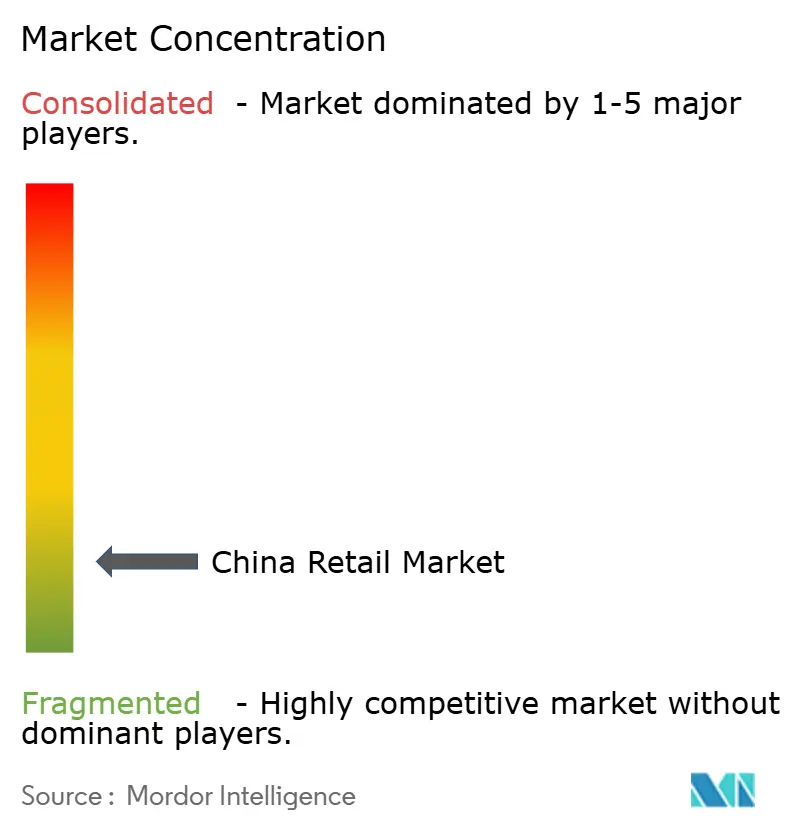
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo da China por Mordor Intelligence
O tamanho do mercado de varejo da China deve crescer de USD 2,1 trilhões em 2025 para USD 2,27 trilhões em 2026 e está previsto para atingir USD 3,34 trilhões até 2031 a um CAGR de 8,06% no período 2026-2031. O impulso reflete os efeitos combinados de investimentos em omnicanal, apoio de políticas que estimulam o consumo e inovação de formatos que amplia as opções para consumidores de valor e premium. O yuan digital se expandiu para o cotidiano e está moldando a camada de pagamentos no caixa, o que está fortalecendo a qualidade dos dados de varejo e acelerando a liquidação. O comércio social e as transmissões ao vivo aprofundaram o alcance nas cidades de menor nível, enquanto os clubes de associação elevaram o tamanho médio das cestas domésticas à medida que os consumidores migram para compras em volume e produtos importados. A intensidade competitiva permanece elevada, pois estratégias baseadas em preço comprimem margens e elevam o padrão de economia unitária, mas melhorias estruturais em logística e ferramentas de dados mantêm o crescimento de longo prazo intacto para o mercado de varejo da China
Os principais sinais de demanda são visíveis em pagamentos, canais e políticas. O yuan digital registrou 3,48 bilhões de transações acumuladas totalizando CNY 16,7 trilhões (USD 2,37 trilhões) até o final de 2025, uma escala que catalisou a aceitação por parte dos comerciantes e reduziu os custos por transação[1]. O comércio por transmissão ao vivo atingiu USD 807 bilhões em 2024 com uma base de usuários de 833 milhões, e as plataformas estão priorizando a qualidade do engajamento em mercados de menor nível, onde reside a próxima onda de crescimento. Os clubes de armazém superaram CNY 300 bilhões (USD 42,6 bilhões) em vendas anuais, e o Sam's Club registrou GMV de CNY 120 bilhões em 2025 (USD 17,0 bilhões), o que validou o modelo premium de compras em volume para famílias urbanas. Um programa nacional de troca de bens de consumo gerou CNY 2,6 trilhões em vendas em 2025 (USD 368,8 bilhões), e as alocações fiscais para 2026 foram orientadas para cima, o que mantém eletrodomésticos e categorias relacionadas em uma trajetória sólida no mercado de varejo da China.
Principais Conclusões do Relatório
- Por categoria de produto, alimentos e bebidas lideraram com 34,15% de participação na receita em 2025; eletrônicos de consumo e eletrodomésticos deve expandir a um CAGR de 9,23% até 2031 no mercado de varejo da China.
- Por canal de distribuição, as plataformas de comércio eletrônico detinham 34,15% do tamanho do mercado de varejo da China em 2025, enquanto as lojas de desconto e clubes de associação devem crescer a um CAGR de 13,35% até 2031.
- Por nível de cidade, as cidades de Nível 2 responderam por 35,62% da participação no mercado de varejo da China em 2025; as cidades de Nível 3 avançam a um CAGR de 10,88% entre 2026 e 2031.
- Por tamanho de formato de loja, os estabelecimentos de pequeno formato capturaram 81,35% da participação no mercado de varejo da China em 2025; os clubes de armazém estão prontos para crescer a um CAGR de 13,92% ao longo do período de previsão.
- Por geografia, o Leste da China contribuiu com 31,28% no mercado de varejo da China em 2025, e o Sudoeste da China deve registrar a expansão regional mais rápida, com um CAGR de 8,98% até 2031.
- Alibaba, JD.com, Sun Art, Walmart e Yonghui controlaram conjuntamente mais da metade da receita do setor em 2025, evidenciando vantagens de escala em logística e tecnologia.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Varejo da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cidades de menor nível adotam rapidamente o comércio social e por transmissão ao vivo | +1.8% | Cidades de Nível 3 a 5, concentradas nas províncias do centro e oeste | Médio prazo (2 a 4 anos) |
| Clubes de armazém baseados em associação estão elevando o tamanho médio da cesta | +1.2% | Cidades de Nível 1 a 2, expandindo para capitais provinciais de Nível 2 | Longo prazo (≥ 4 anos) |
| A demanda da economia prateada está impulsionando as categorias premium de saúde e bem-estar | +1.0% | Nacional, com ganhos iniciais no Leste da China e nos principais centros urbanos | Longo prazo (≥ 4 anos) |
| Iniciativas de 'Varejo Inteligente' e testes com yuan digital impulsionam o crescimento omnicanal | +0.9% | Implantação nacional, cidades piloto incluem Shenzhen, Suzhou, Xiong'an, Chengdu | Curto prazo (≤ 2 anos) |
| Lojas autônomas e modelos de compra coletiva registram adoção crescente | +0.7% | Centros urbanos em todo o país, especialmente Pequim, Xangai, Guangzhou | Médio prazo (2 a 4 anos) |
| Políticas de turismo revitalizam o varejo experiencial | +0.6% | Província de Hainan e principais cidades turísticas, incluindo Pequim, Xangai e Guangzhou | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Cidades de menor nível adotam rapidamente o comércio social e por transmissão ao vivo
O comércio eletrônico por transmissão ao vivo na China atingiu USD 807 bilhões em 2024 e atraiu 833 milhões de usuários, o que evidencia como os vídeos curtos e os apresentadores ao vivo se tornaram parte integrante do comportamento de compra. Os mercados de menor nível estão impulsionando a adoção líquida de novos usuários à medida que as plataformas adaptam conteúdo e logística às preferências locais fora das maiores áreas metropolitanas[2]. A penetração por categoria avançou além de beleza e vestuário para produtos básicos e cuidados domésticos como âncoras, o que amplia a base total endereçável para o mercado de varejo da China. O ecossistema de comércio do Douyin escalou ao combinar descoberta com conversão instantânea, e as marcas estão reequilibrando os orçamentos de mídia em direção a formatos liderados por criadores para alcançar novos compradores. Programas municipais que apoiam redes de última milha também estão viabilizando entregas mais rápidas e atendimento mais confiável em municípios e distritos que anteriormente eram mal atendidos. Como resultado, o mercado de varejo da China está vivenciando uma mudança de influência da concorrência puramente por preço para a qualidade do engajamento e autenticidade no ponto de conteúdo.
Clubes de armazém baseados em associação estão elevando o tamanho médio da cesta
As vendas dos clubes de armazém ultrapassaram USD 42,6 bilhões (CNY 300 bilhões) em 2024 e estão aumentando constantemente sua participação nas compras de supermercado das famílias nas principais cidades. O Sam's Club reportou GMV acima de USD 17,0 bilhões (CNY 120 bilhões) em 2025, e adicionou 10 unidades em 2025 com planos para mais de 10 inaugurações em 2026 para ampliar o acesso às famílias urbanas[3]. A Costco operava sete armazéns na China até o final de 2025, e um plano global de 35 novas unidades no exercício fiscal de 2026 incluiu uma alocação significativa para a China, o que sinaliza confiança sustentada no varejo premium em volume. As taxas de associação criam custos de troca enquanto sortimentos selecionados, marcas próprias e valor percebido elevam o tamanho da cesta de formas que os hipermercados tradicionais têm dificuldade em igualar. Esses varejistas também estão combinando pedidos via aplicativo com entrega rápida a partir das lojas clube, o que expande seu alcance além das vizinhanças imediatas. Essa combinação está elevando o padrão de experiência na loja e eficiência da cadeia de suprimentos no mercado de varejo da China
A demanda da economia prateada está impulsionando as categorias premium de saúde e bem-estar
A China conta com mais de 300 milhões de residentes com 60 anos ou mais atualmente, e esse grupo está emergindo como uma força decisiva em categorias ligadas ao bem-estar, nutrição e conveniência[4]. A agenda de políticas para a economia prateada avançou no início de 2026 com um pacote de 14 medidas que promovem produtos, serviços e reformas domésticas adaptados à terceira idade, o que incentiva os varejistas a expandir sortimentos direcionados. Serviços de viagem e lazer projetados para idosos registraram fortes ganhos anuais no primeiro semestre de 2025, e as ofertas de fitness e bem-estar também cresceram à medida que as prioridades de atividade e saúde aumentaram entre os aposentados. Isso redirecionou o merchandising para alimentos com baixo teor de sódio, suplementos para articulações, auxílios à mobilidade e embalagens acessíveis que reduzem o atrito na loja. Os varejistas estão começando a traduzir essas necessidades em layouts de loja com corredores mais largos e melhores assentos, além de sinalização mais clara e balcões de atendimento. A premiumização aparece primeiro nas províncias costeiras, enquanto as variantes focadas em valor ganham tração nas regiões central e ocidental, o que juntas moldam um bolsão de crescimento duradouro para o mercado de varejo da China.
Iniciativas de 'Varejo Inteligente' e testes com yuan digital impulsionam o crescimento omnicanal
O yuan digital superou 3,48 bilhões de transações acumuladas e USD 2,37 trilhões (CNY 16,7 trilhões) em valor até novembro de 2025, o que reflete a rápida familiarização dos consumidores e a aceitação pelos comerciantes. Pilotos de varejo em cidades como Shenzhen, Suzhou, Xiong'an e Chengdu impulsionaram atualizações nos terminais de ponto de venda e sistemas de back-end para que as lojas possam aceitar o yuan eletrônico ao lado de cartões e carteiras móveis. Taxas de intercâmbio mais baixas e liquidação mais rápida são benefícios frequentemente citados, e esses fatores começaram a inclinar o custo de aceitação em favor da moeda digital soberana em lojas selecionadas. O contexto político é favorável, pois as autoridades refinam a governança e a infraestrutura para o yuan eletrônico em 2026, o que reduz a incerteza para redes de médio porte que planejam reformulações da pilha de pagamentos. Esses desenvolvimentos incentivam plataformas de comércio unificado que integram estoque, caixa e conciliação em jornadas presenciais e online. À medida que a adoção escala, o mercado de varejo da China capturará vantagens tangíveis de capital de giro e qualidade de dados que fortalecem a economia omnicanal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os varejistas enfrentam margens em contração à medida que as plataformas de comércio eletrônico travam guerras de preços acirradas | -1.5% | Nacional, agudo em Alibaba, JD.com, Meituan | Curto prazo (≤ 2 anos) |
| Uma população em idade ativa em declínio está criando desafios substanciais | -0.8% | Nacional, mais severo no Nordeste da China | Longo prazo (≥ 4 anos) |
| A aplicação mais rigorosa das regulamentações de privacidade de dados e marketing de influenciadores está aumentando as despesas de conformidade | -0.6% | Nacional, com foco de fiscalização nos centros do Leste e Sul da China | Médio prazo (2 a 4 anos) |
| As lacunas logísticas entre áreas rurais e urbanas estão restringindo a expansão da infraestrutura de cadeia de frio para alimentos frescos | -0.5% | Áreas rurais e cidades de Nível 4 a 5 no Centro, Sudoeste e Noroeste | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Os varejistas enfrentam margens em contração à medida que as plataformas de comércio eletrônico travam guerras de preços acirradas
O aumento dos gastos com subsídios em 2025 empurrou a concorrência entre plataformas para uma fase deficitária que prejudicou a economia dos marketplaces em todas as categorias. A Meituan reportou um prejuízo operacional de USD 2,8 bilhões (CNY 19,8 bilhões) no terceiro trimestre de 2025, o que refletiu uma deterioração acentuada nas margens de serviços locais. O lucro operacional da Alibaba caiu de USD 5,0 bilhões (CNY 35,2 bilhões) para USD 0,8 bilhão (CNY 5,4 bilhões) no mesmo trimestre, pois a disciplina de custos e as taxas de repasse mais baixas pesaram sobre os resultados. O total de subsídios e despesas de vendas nas principais plataformas superou USD 14,2 bilhões (CNY 100 bilhões) no segundo e terceiro trimestres de 2025 e está bem acima do que a maioria das redes físicas consegue igualar. As autoridades publicaram orientações em meados de 2025 para conter descontos irracionais, embora a fiscalização e as respostas das plataformas variem entre regiões e linhas de produtos. Para os varejistas físicos, a resposta prática tem sido acelerar as opções omnicanal e os pilotos de formato enxuto, enquanto buscam uma arquitetura de preços mais resiliente nas lojas para o mercado de varejo da China.
Uma população em idade ativa em declínio está criando desafios substanciais
O declínio populacional e o envelhecimento continuam a remodelar a base de demanda, com a participação da população em idade ativa caindo ao longo da última década e as taxas de dependência aumentando. As estatísticas nacionais e as avaliações multilaterais apontam para um envelhecimento pronunciado nas províncias do Nordeste, onde o fechamento de fábricas e a emigração de jovens deprimem o consumo local. Um influxo menor de jovens famílias nos anos de pico de gastos reduz o impulso de longo prazo em categorias como produtos para bebês e eletrodomésticos de entrada. A economia prateada compensa parcialmente esse efeito ao deslocar a participação da carteira para saúde e bem-estar, adaptação doméstica e viagens para aposentados. Os varejistas que ajustam sortimentos e design de loja para idosos podem capturar categorias com margens elevadas enquanto estabilizam volumes em produtos do dia a dia. Essas realidades demográficas estão incorporadas na perspectiva de médio prazo para o mercado de varejo da China e exigem estratégias de crescimento equilibradas entre faixas etárias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Produto: Eletrônicos Superam a Maturidade de Alimentos e Bebidas
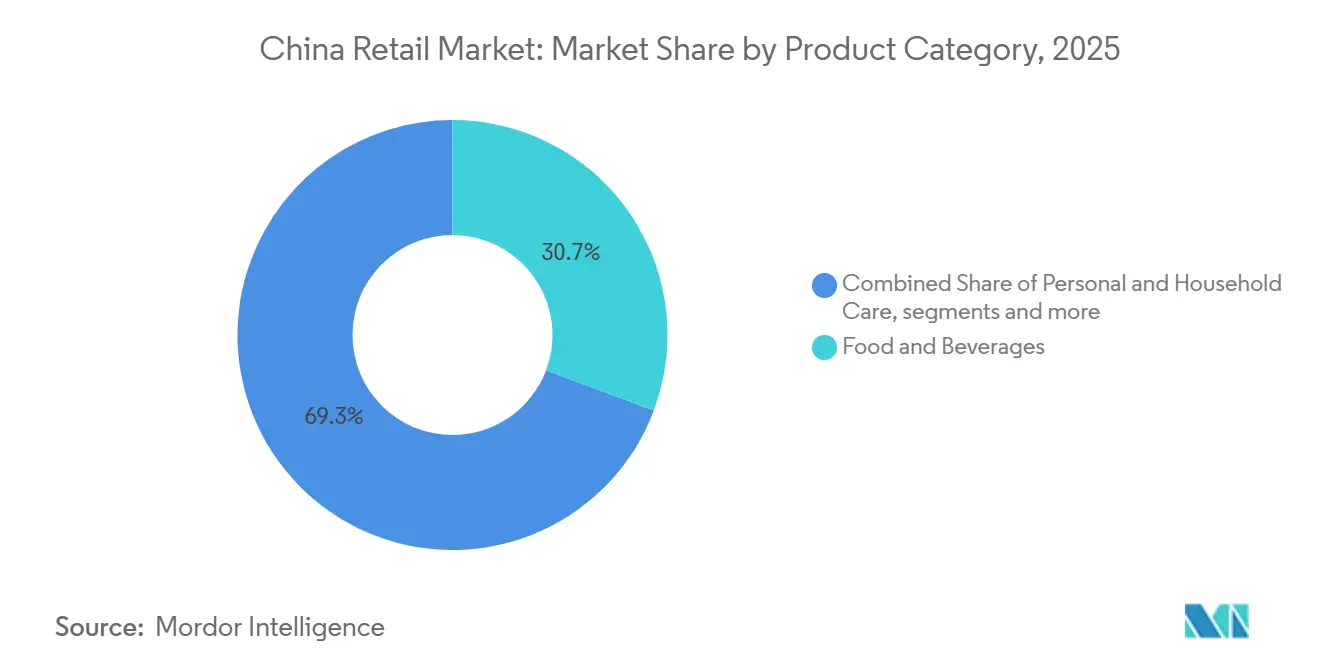
Alimentos e bebidas lideraram com uma participação de receita de 30,72% em 2025, pois os produtos básicos essenciais mantiveram frequência confiável enquanto o ciclo de dispositivos mais dinâmico elevou os eletrônicos domésticos para o principal slot de crescimento no mercado de varejo da China. Eletrônicos de consumo e eletrodomésticos estão projetados para expandir a um CAGR de 9,23% até 2031, à medida que dispositivos conectados e atualizações de eficiência energética estimulam a demanda por substituição em domicílios urbanos. As vendas no varejo de eletrodomésticos cresceram fortemente ao longo de 2025, apoiadas por incentivos de troca e pela crescente adoção de casas inteligentes, o que fortaleceu o apelo da categoria nos orçamentos discricionários. As marcas que migram para motores eficientes, recursos habilitados por IA e interfaces de usuário simplificadas registraram melhor desempenho de vendas nos segmentos médio e alto. Alimentos e bebidas permanecem uma base estável e se beneficiam do merchandising digital que combina promoções com gostos locais e tendências alimentares. O mercado de varejo da China está equilibrando a demanda por valor e premium à medida que as famílias gerenciam orçamentos e ainda migram para categorias que melhoram as rotinas diárias.
Os sortimentos agora refletem uma amplitude maior de saúde e bem-estar que inclui bebidas com menos açúcar, cereais ricos em fibras e suplementos funcionais sem suprimir os produtos básicos essenciais. Em cuidados pessoais e domésticos, a recuperação está em curso à medida que os consumidores redescobrem formatos de loja que apresentam novidades e afirmações credíveis com amostras e serviços de beleza. Vestuário e calçados mostram uma divisão entre básicos de valor no varejo comunitário e roupas de desempenho em shoppings, auxiliados por ferramentas de prova virtual no comércio eletrônico que reduzem as devoluções. Dentro de eletrônicos, eletrodomésticos de linha branca e pequenos eletrodomésticos de cozinha estão se beneficiando das atualizações de etiquetas de eficiência energética e do impulso de troca que acelera os ciclos de vida dos produtos. O setor de varejo da China continuará a ver interseções entre os temas de casa, bem-estar e conveniência à medida que as marcas reformulam os benefícios para famílias multigeracionais.


Por Canal de Distribuição: A Dominância do Comércio Eletrônico Enfrenta a Disrupção do Formato de Desconto
As plataformas de comércio eletrônico detinham uma participação de 34,15% do mercado de varejo da China em 2025 e continuam a escalar jornadas de compra com foco em dispositivos móveis com checkout mais rápido e conteúdo integrado. As lojas de desconto e clubes de associação têm previsão de crescer a um CAGR de 13,35% até 2031, pois o valor em volume e as marcas próprias atraem participação dos hipermercados e supermercados gerais. O mercado de varejo da China mostra uma proporção maior de pedidos por impulso e reposição em aplicativos, enquanto os abastecimentos planejados maiores migram para os clubes, onde a economia unitária favorece as cestas familiares. Os aplicativos e mini-programas próprios dos varejistas estão melhorando o serviço pós-compra e as devoluções, o que fortalece o valor vitalício em categorias como beleza e pequenos eletrodomésticos. Essas mudanças reforçam um mix de canais mais polarizado e colocam um prêmio em logística, ciência de dados e disciplina de estoque.
Os canais físicos estão se estabilizando com reformas, sortimentos selecionados e mais serviços de alimentação dentro dos supermercados para melhorar a satisfação das visitas. As lojas de conveniência reportaram crescimento de vendas ano a ano ao longo de 2025, e as principais redes continuaram abrindo unidades de pequeno porte perto de clusters residenciais e hubs de transporte. Os formatos não tripulados e autônomos estão se aproximando da escala, com o segmento de varejo não tripulado esperado para superar USD 7,0 bilhões (CNY 50 bilhões) em 2025, à medida que o software reduz a mão de obra e diminui as perdas. Os clubes combinam tráfego na loja com entrega sob demanda a partir da separação interna para ampliar o alcance, enquanto lojas especializadas em categorias como suplementos de saúde usam o serviço para defender o posicionamento de nicho. Os operadores multiformato estão construindo sinergias em torno de cadeias de suprimentos e dados compartilhados, o que é fundamental para gerenciar o custo de atendimento em missões de compra frequentes e infrequentes no mercado de varejo da China.
Por Nível de Cidade: O Volume das Cidades de Menor Nível Compensa a Saturação das Cidades de Maior Nível
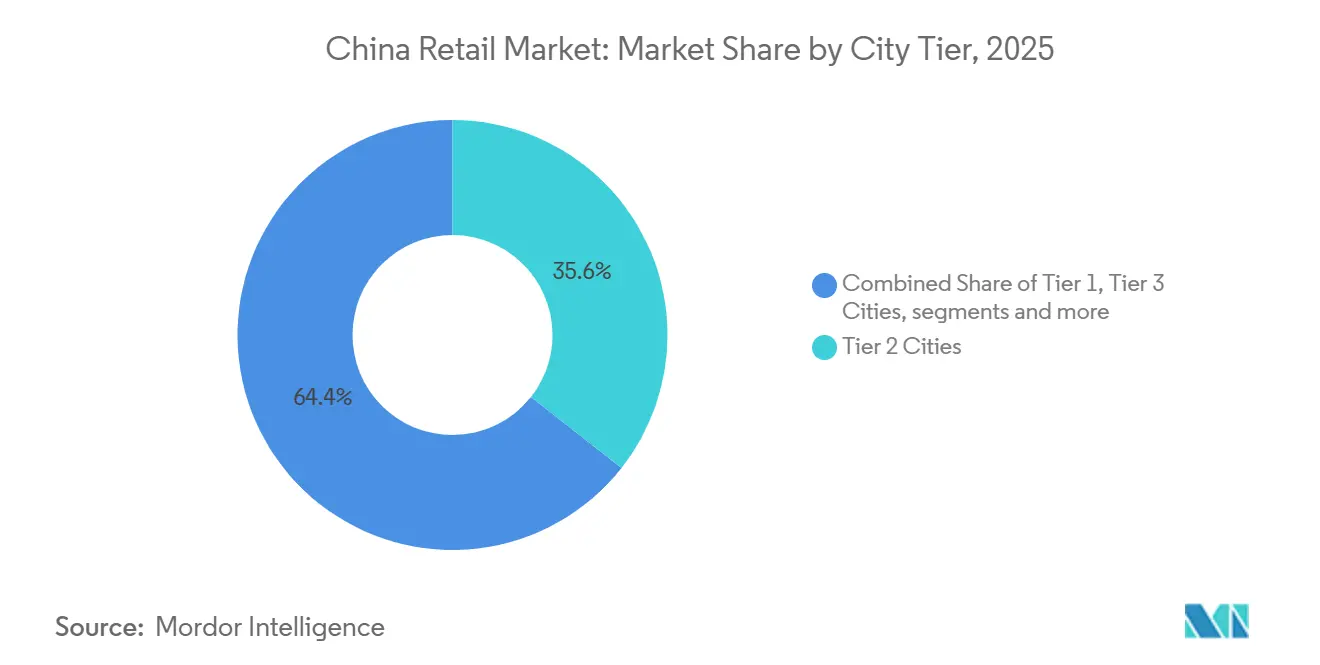
As cidades de Nível 2 responderam por 35,62% da participação do mercado de varejo da China em 2025, o que demonstra o apelo duradouro das capitais provinciais onde os níveis salariais e os aluguéis sustentam retornos saudáveis no nível da loja. As cidades de Nível 3 estão avançando a um CAGR de 10,88% entre 2026 e 2031, à medida que os consumidores orientados por valor nos níveis inferiores impulsionam a próxima etapa do crescimento de volume para o mercado de varejo da China. Os varejistas estão adaptando escadas de preços, tamanhos de embalagem e marcas locais para corresponder às preferências em clusters de cidades que foram mal atendidos por formatos premium. As transmissões ao vivo e as compras coletivas comunitárias ampliaram o acesso e a cobertura em municípios próximos a essas cidades ao agregar demanda para reposição rápida. Os programas governamentais que financiam logística e revitalização rural continuam a aliviar as restrições de entrega e melhorar a qualidade do serviço fora do Nível 1. Os varejistas que equilibram preço, frescor e consistência de entrega sustentarão a fidelidade nesses mercados de rápido crescimento.
As cidades de Nível 1 continuarão a servir como campos de teste para lojas autônomas, clubes de alto serviço e shoppings experienciais, embora o crescimento esteja moderando devido à saturação nas categorias principais. Os mercados de Nível 4 e abaixo estão se beneficiando da habilitação do comércio eletrônico que equilibra o custo da última milha e o tempo de entrega, o que estabiliza o atendimento de alimentos frescos. As obrigações de conformidade para privacidade de dados e segurança cibernética agora fazem parte das listas de verificação para a implantação de lojas em novas províncias e cidades menores, o que aumenta os custos iniciais, mas reduz o risco de fiscalização futura. Os varejistas estão construindo pipelines de dados seguros para engajamento móvel nessas regiões para proteger a confiança do cliente e a eficácia do marketing. Essa abordagem equilibrada posiciona o setor de varejo da China para continuar se expandindo mesmo com demanda desigual e conformidade mais rigorosa
Por Tamanho de Formato de Loja: Ubiquidade do Pequeno Formato Versus Impulso dos Clubes de Armazém
Os estabelecimentos de pequeno formato capturaram 81,35% da participação do mercado de varejo da China em 2025, o que reflete a alta frequência de compras de reposição e a importância da proximidade com o bairro. Os clubes de armazém e outros estabelecimentos de grande formato estão prontos para crescer a um CAGR de 13,92% durante o período de previsão, à medida que os abastecimentos familiares se consolidam em compras que buscam valor premium e produtos importados em volume. O Sam's Club registrou GMV acima de USD 17,0 bilhões (CNY 120 bilhões) em 2025, e seu pipeline de lojas para 2026 demonstra confiança contínua na economia do formato. As lojas de conveniência e os pequenos supermercados estão fazendo melhor uso de dados e automação para refinar sortimentos e melhorar a disponibilidade nas prateleiras, apesar das áreas reduzidas. Esses ganhos operacionais são essenciais para defender a participação à medida que os clubes atraem cestas maiores e aumentam a autoridade de categoria com marcas próprias no mercado de varejo da China.
Os supermercados de médio porte estão se convertendo em conceitos de alimentos frescos, prontos para consumo e serviços de alimentação na loja que criam razões para visitar além das reposições semanais. O checkout não tripulado e o reabastecimento baseado em IA começaram a reduzir os requisitos de mão de obra em pequenos formatos, mantendo janelas de serviço que correspondem aos horários dos trabalhadores. As lojas de lanches e produtos essenciais com foco em desconto continuam a adicionar unidades em mercados de menor nível com base em layouts simples, giro rápido e uma proposta de valor acentuada. Os clubes de grande formato estão incorporando engajamento digital por meio de leitura e pagamento automático e entrega no dia seguinte para capturar mais da cesta doméstica total. Os operadores estão usando distribuição centralizada e ciência de dados para coordenar entre três faixas de formato para que cada tipo de loja execute uma missão de compra definida no mercado de varejo da China
Análise Geográfica
O Leste da China liderou com uma participação de 31,28% no mercado de varejo da China em 2025, apoiado por clusters industriais em Jiangsu, Zhejiang e Xangai, e rendas disponíveis mais elevadas que impulsionam as categorias premium. O Sudoeste da China registrou o CAGR regional mais rápido, de 8,98% até 2031, com a urbanização em Chengdu, Chongqing e Kunming, e melhor conectividade de transporte que amplia o acesso ao varejo moderno. Os ciclos de atualização de eletrodomésticos e a adoção de casas inteligentes permanecem mais fortes nas províncias costeiras, o que sustenta um desempenho de vendas acima da média em eletrodomésticos de linha branca e pequenos eletrodomésticos. Os varejistas nos clusters urbanos do Leste da China continuam a ampliar a densidade de entrega e a qualidade da última milha, o que eleva a consistência do serviço para produtos perecíveis e volumosos. O mercado de varejo da China continuará a apresentar diferenças de velocidade entre províncias à medida que a logística e as rendas convergem entre as regiões em ritmos distintos.
O Norte da China contribui com crescimento estável a partir de Pequim e Tianjin, à medida que a inovação em formatos compensa a expansão mais lenta das categorias em uma base urbana madura. O Sul da China, ancorado em Guangzhou e Shenzhen, beneficia-se dos fluxos transfronteiriços com Hong Kong e Macau e de uma ampla base de consumidores digitalmente engajados. As regiões Central e Ocidental estão expandindo os gastos com alimentação fora do lar e varejo de experiência à medida que novas conclusões de habitação e projetos de infraestrutura aumentam o fluxo de pessoas nas capitais provinciais. Os varejistas estão alinhando modelos de estoque e serviço aos padrões de cada cidade dentro de cada região, o que melhora a conversão e os retornos. Esses movimentos mantêm o mercado de varejo da China focado em clusters urbanos onde a densidade e a logística sustentam economias de escala.
O Nordeste da China enfrenta declínio demográfico e elevados riscos de endividamento local que moderam a expansão de lojas e o desempenho de shoppings. Relatórios nacionais e multilaterais indicam envelhecimento mais acentuado e emigração em Liaoning, Jilin e Heilongjiang, o que molda uma demanda estagnada ou em retração por bens discricionários nessas províncias. Hainan é um caso estruturalmente atípico, pois mudanças de política aceleraram as compras isentas de impostos, com vendas duty-free de 4,6 bilhões de USD (32,396 bilhões de CNY) no primeiro semestre de 2025. O fechamento aduaneiro em toda a ilha, lançado em 18 de dezembro de 2025, elevou o número de itens isentos de tarifas para 6.637 e gerou 0,7 bilhões de USD (4,86 bilhões de CNY) em vendas no primeiro mês. Uma política de tarifa zero vigente a partir de fevereiro de 2026 concede a cada residente uma cota anual de 1.418 USD (10.000 CNY) e deve redirecionar mais gastos premium para lojas domésticas. O turismo em Hainan atingiu 106 milhões de visitas em 2025 e gastos totais de 32,0 bilhões de USD (225,4 bilhões de CNY), consolidando a posição da ilha como destino duty-free que sustenta o mercado de varejo da China.
Cenário Competitivo
O mercado de varejo da China permanece fragmentado mesmo com as grandes plataformas e redes nacionais ampliando seu alcance por meio de aplicativos e novos formatos. As participações das empresas permanecem distribuídas em uma longa cauda de especialistas regionais e de categoria, o que mantém a concorrência intensa no nível da loja. O comércio eletrônico liderou o crescimento nos canais digitais em 2025, enquanto os clubes de associação se expandiram nas principais cidades e avançaram para mais locais de Nível 2. As estimativas mais recentes de segmentação reforçam essa fragmentação e mostram que a concentração nacional não aumentou apesar da atividade de fusões e implantações. Essa estrutura influencia a estratégia, pois muitos players preferem a expansão de formato direcionada a tentativas amplas de vencer em todas as categorias.
Os players de escala estão usando capital e dados para construir vantagens duradouras em logística, marca própria e economia de fidelidade. O Sam's Club abriu 10 lojas em 2025, entregou GMV acima de USD 17,0 bilhões (CNY 120 bilhões) e planeja mais de 10 inaugurações em 2026, o que aprofunda sua cobertura nas áreas comerciais mais atraentes do país. A Costco operava sete armazéns na China até o final de 2025, e um plano de 35 inaugurações globais no exercício fiscal de 2026 inclui uma alocação significativa para a China, o que demonstra convicção na proposta de varejo em volume. No lado de serviços de alimentação, a Restaurant Brands International e a CPE Capital formaram uma joint venture para acelerar o Burger King China, com financiamento destinado à expansão de lojas ao longo da próxima década. Esses movimentos destacam como a expansão liderada por capacidades em imóveis e cadeias de suprimentos pode superar os ciclos de subsídios de curto prazo no mercado de varejo da China.
A concorrência de preços entre as plataformas se intensificou em meados de 2025 e impôs pesados custos de subsídios que pesaram sobre a lucratividade e o fluxo de caixa. Meituan e Alibaba reportaram compressão de margens ligada a subsídios mais altos e despesas de vendas, o que forçou a recalibração das táticas de crescimento a qualquer custo. Os reguladores emitiram orientações em 2025 para conter descontos irracionais, o que visa melhorar a ordem do mercado e reduzir gastos desnecessários no curto prazo. O varejo autônomo e as máquinas de venda automática estão escalando à medida que os operadores buscam formas de expansão com pouca mão de obra, e o segmento de varejo não tripulado deve superar USD 7,0 bilhões. Os varejistas também estão investindo em gestão de dados e segurança cibernética para cumprir as regras atualizadas que entraram em vigor no início de 2026, o que restringe as práticas de marketing e tratamento de dados. Essas condições reforçam a necessidade de margens brutas resilientes, canais diversificados e alocação disciplinada de capital em todo o mercado de varejo da China.
Líderes do Setor de Varejo da China
-
Alibaba Group Holding Ltd.
-
Walmart Inc.
-
JD.com Inc.
-
Sun Art Retail Group Ltd.
-
Yonghui Superstores Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A Província de Hainan implementou uma política de tarifa zero efetiva a partir de fevereiro de 2026 que concede a cada residente uma cota anual de USD 1.418 (CNY 10.000), complementando o fechamento alfandegário em toda a ilha lançado em dezembro de 2025.
- Janeiro de 2026: O governo avançou com um pacote de medidas para apoiar a economia prateada e promover bens e serviços adaptados à terceira idade que ampliam as ofertas de varejo orientadas para idosos.
- Dezembro de 2025: Hainan lançou o fechamento alfandegário em toda a ilha em 18 de dezembro de 2025, expandiu os itens isentos de tarifas de 1.900 para 6.637 e registrou USD 0,7 bilhão (CNY 4,86 bilhões) em vendas isentas de impostos no primeiro mês.
- Novembro de 2025: O Burger King China e a CPE Capital formaram uma joint venture com a CPE investindo USD 350 milhões para acelerar a expansão ao longo da próxima década.


Escopo do Relatório do Mercado de Varejo da China
O varejo é a venda de bens e serviços aos consumidores, em contraste com o atacado, que é uma venda para clientes empresariais ou institucionais. O relatório sobre o setor de varejo da China fornece uma avaliação abrangente do mercado, com uma análise dos segmentos do mercado. Além disso, o relatório apresenta impulsionadores, restrições e o perfil competitivo dos principais players.
O mercado de varejo da China é segmentado por produtos e canais de distribuição. Por produtos, o mercado é subdividido em alimentos e bebidas, cuidados pessoais e domésticos, vestuário, calçados e acessórios, móveis, brinquedos e hobbies, eletrônicos e eletrodomésticos, e outros produtos. Por canais de distribuição, o mercado é subdividido em supermercados/hipermercados, lojas de conveniência, lojas de departamento, lojas especializadas, online e outros canais de distribuição. O relatório oferece tamanho de mercado e previsões em valor (USD) para todos os segmentos acima.
| Alimentos e Bebidas | Alimentos Frescos |
| Alimentos Embalados | |
| Bebidas - Alcoólicas | |
| Bebidas - Não Alcoólicas | |
| Cuidados Pessoais e Domésticos | Beleza e Cuidados Pessoais |
| Cuidados Domésticos | |
| Vestuário, Calçados e Acessórios | Vestuário |
| Calçados | |
| Acessórios e Bens de Luxo | |
| Móveis, Brinquedos e Hobbies | Móveis e Decoração de Interiores |
| Brinquedos e Produtos para Bebês | |
| Equipamentos Esportivos e de Lazer | |
| Eletrônicos de Consumo e Eletrodomésticos | Dispositivos Móveis e Tecnologia da Informação |
| Eletrodomésticos | |
| Outros Eletrônicos | |
| Outros Produtos |
| Supermercados e Hipermercados |
| Lojas de Conveniência |
| Lojas de Departamento |
| Lojas Especializadas |
| Lojas de Desconto e Clubes de Associação |
| Marketplaces Online de Comércio Eletrônico |
| Outros Canais (Venda direta, máquinas de venda automática, compra coletiva comunitária) |
| Cidades de Nível 1 |
| Cidades de Nível 2 |
| Cidades de Nível 3 |
| Nível 4 e Abaixo |
| Grande Formato |
| Médio Porte |
| Pequeno Formato |
| Leste da China |
| Norte da China |
| Nordeste da China |
| Sul da China |
| Centro da China |
| Sudoeste da China |
| Noroeste da China |
| Por Categoria de Produto | Alimentos e Bebidas | Alimentos Frescos |
| Alimentos Embalados | ||
| Bebidas - Alcoólicas | ||
| Bebidas - Não Alcoólicas | ||
| Cuidados Pessoais e Domésticos | Beleza e Cuidados Pessoais | |
| Cuidados Domésticos | ||
| Vestuário, Calçados e Acessórios | Vestuário | |
| Calçados | ||
| Acessórios e Bens de Luxo | ||
| Móveis, Brinquedos e Hobbies | Móveis e Decoração de Interiores | |
| Brinquedos e Produtos para Bebês | ||
| Equipamentos Esportivos e de Lazer | ||
| Eletrônicos de Consumo e Eletrodomésticos | Dispositivos Móveis e Tecnologia da Informação | |
| Eletrodomésticos | ||
| Outros Eletrônicos | ||
| Outros Produtos | ||
| Por Canal de Distribuição | Supermercados e Hipermercados | |
| Lojas de Conveniência | ||
| Lojas de Departamento | ||
| Lojas Especializadas | ||
| Lojas de Desconto e Clubes de Associação | ||
| Marketplaces Online de Comércio Eletrônico | ||
| Outros Canais (Venda direta, máquinas de venda automática, compra coletiva comunitária) | ||
| Por Nível de Cidade | Cidades de Nível 1 | |
| Cidades de Nível 2 | ||
| Cidades de Nível 3 | ||
| Nível 4 e Abaixo | ||
| Por Tamanho de Formato de Loja | Grande Formato | |
| Médio Porte | ||
| Pequeno Formato | ||
| Por Região (China) | Leste da China | |
| Norte da China | ||
| Nordeste da China | ||
| Sul da China | ||
| Centro da China | ||
| Sudoeste da China | ||
| Noroeste da China | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de varejo da China?
O tamanho do mercado de varejo da China é de USD 2,27 trilhões em 2026 e está projetado para atingir USD 3,34 trilhões até 2031 a um CAGR de 8,06%.
Quais segmentos de produto e canal estão liderando o crescimento entre as categorias?
Alimentos e bebidas lideraram com uma participação de receita de 30,72% em 2025, enquanto eletrônicos de consumo e eletrodomésticos está projetado para crescer a um CAGR de 9,23%; o comércio eletrônico detinha uma participação de canal de 34,15% em 2025 e as lojas de desconto e clubes de associação têm previsão de CAGR de 13,35%.
Como o yuan digital está influenciando as operações de varejo?
O yuan eletrônico superou 3,48 bilhões de transações totalizando USD 2,37 trilhões até o final de 2025, o que está incentivando atualizações na pilha de pagamentos e menores custos de aceitação para os comerciantes.
Quais níveis de cidade oferecem o maior impulso de médio prazo?
As cidades de Nível 2 detinham 35,62% do mercado de varejo da China em 2025 e as cidades de Nível 3 estão avançando a um CAGR de 10,88% entre 2026 e 2031, à medida que a demanda de menor nível escala.
Quais formatos estão posicionados para ganhar participação em 2026 e além?
Os clubes de associação e os formatos de desconto estão posicionados para ganhar à medida que as famílias consolidam os abastecimentos em compras em volume e os pequenos formatos se expandem com automação e sortimentos selecionados no mercado de varejo da China.
Quais movimentos de política poderiam impulsionar o consumo em 2026?
As alocações para troca de bens de consumo aumentaram após as vendas de 2025 atingirem USD 368,8 bilhões, e a política de tarifa zero de Hainan adicionou uma cota anual de USD 1.418 por residente, o que apoia os gastos com varejo premium.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
