
Tamanho e Participação do Mercado de Óleo de Pirólise
Análise do Mercado de Óleo de Pirólise por Mordor Intelligence
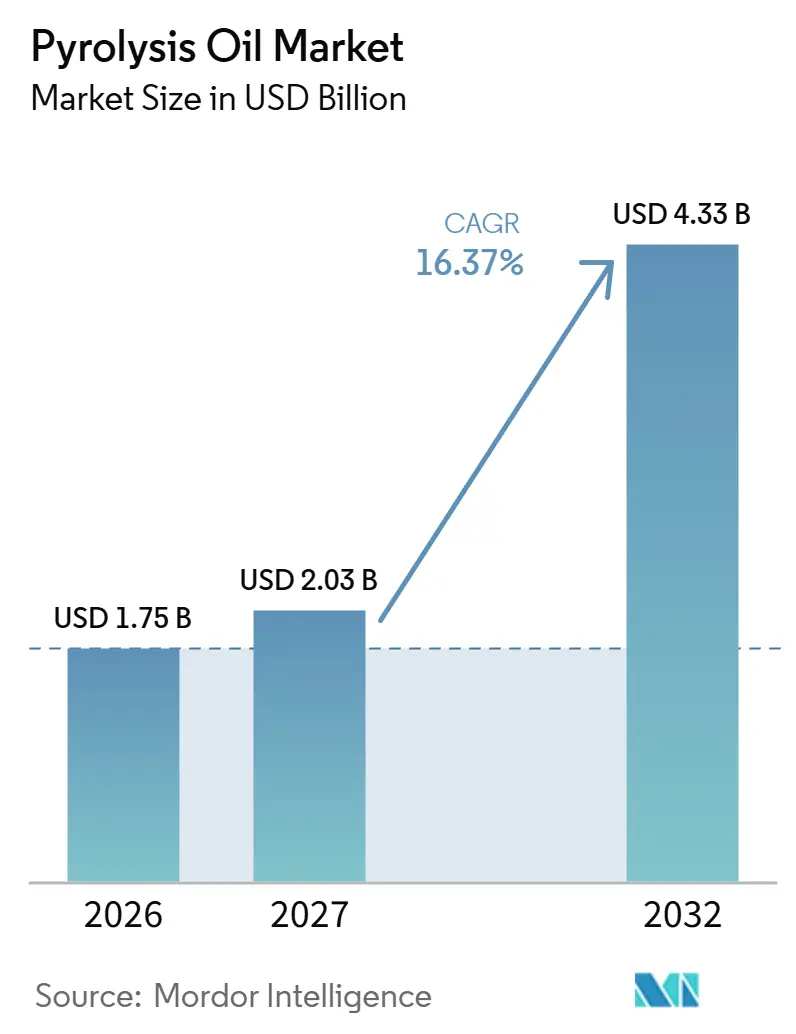
O tamanho do mercado de óleo de pirólise está projetado para expandir de 1,75 bilhões de USD em 2026 e 2,03 bilhões de USD em 2027 para 4,33 bilhões de USD até 2032, registrando um CAGR de 16,37% entre 2027 e 2032.
A demanda por combustíveis renováveis e os requisitos de plástico reciclado criam saídas distintas, tornando o uso como combustível ou material central para a aceitação do produto. Para as cadeias de embalagem na França, o valor comercial depende de conectar o fornecimento de óleo a um processo receptor definido. A integração em refinarias pode oferecer ao óleo beneficiado uma rota downstream estabelecida, mas déficits de financiamento e óleo de biomassa sensível ao armazenamento restringem a conversão de capacidade em fornecimento confiável. O licenciamento e as parcerias industriais ampliam o alcance do processo, ao mesmo tempo que atribuem aos proprietários de ativos a responsabilidade pela produção. A capacidade com um processo receptor definido e financiamento comprometido tem maior probabilidade de se tornar vendas recorrentes de óleo do que a capacidade anunciada isoladamente.
Principais Conclusões do Relatório
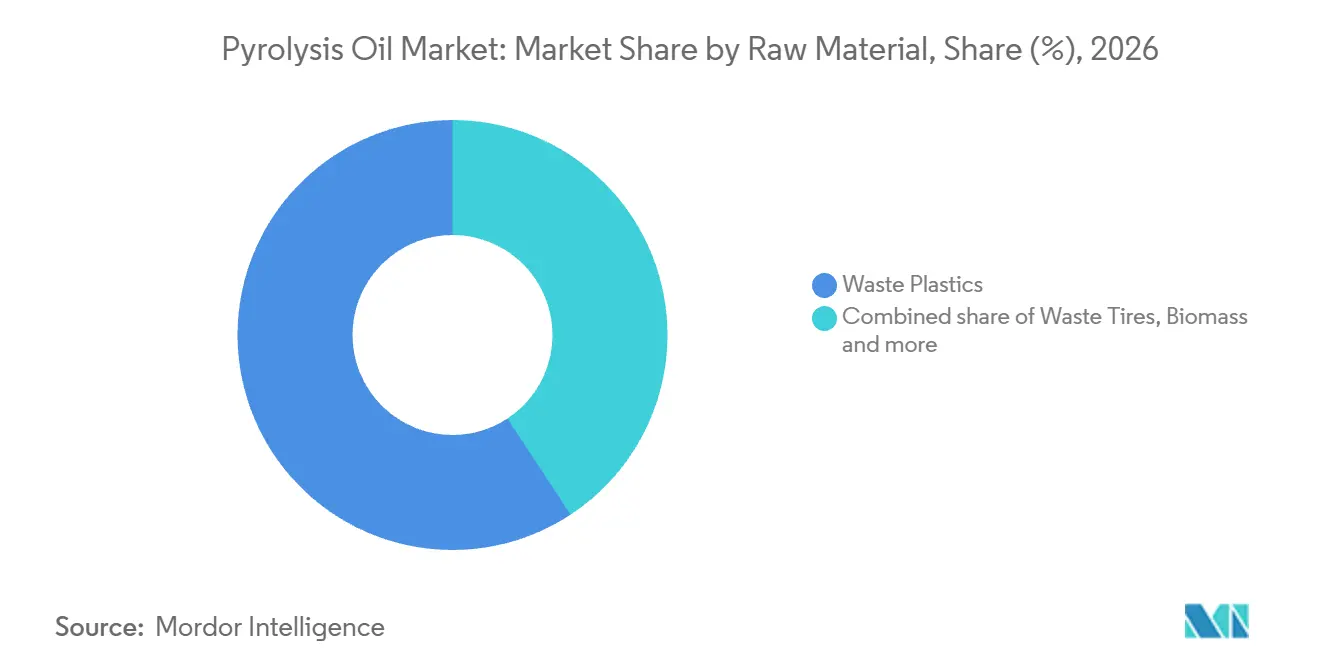
- Por matéria-prima, os plásticos residuais detinham uma participação de 59,26% no mercado de óleo de pirólise em 2026 e estão projetados para ser o segmento de crescimento mais rápido, com um CAGR de 17,08% entre 2027 e 2032.
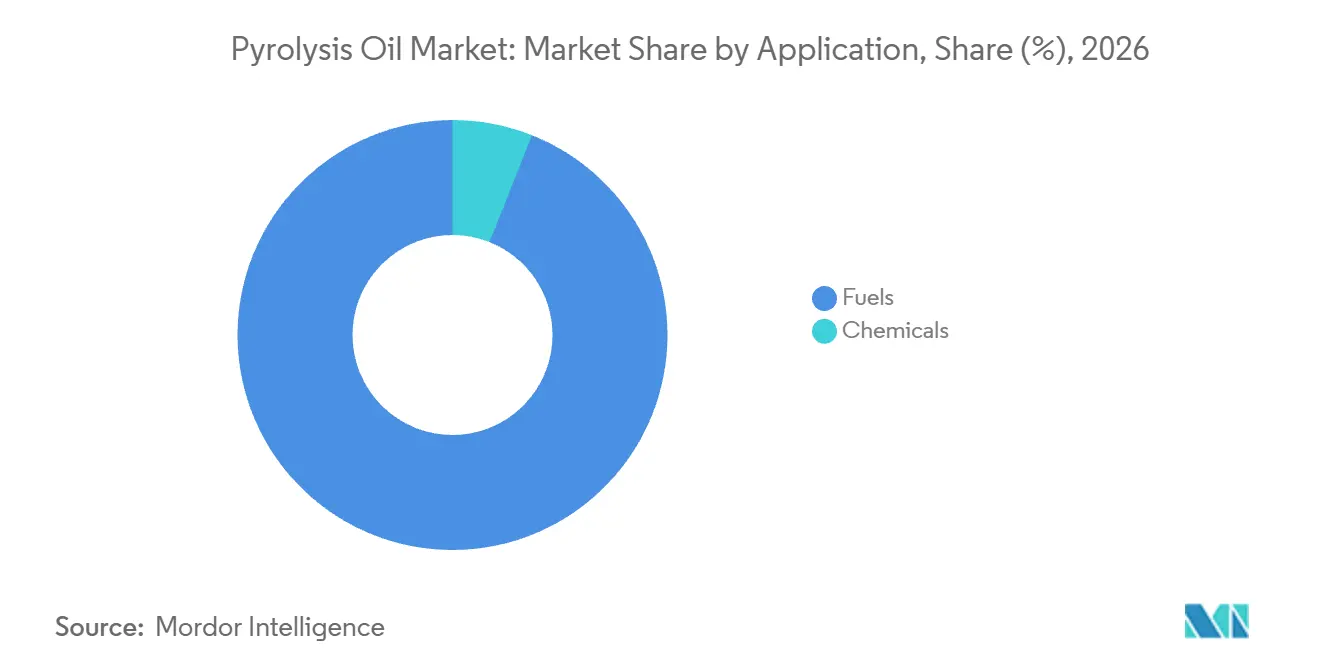
- Por aplicações, os combustíveis representaram uma participação de 93,97% no tamanho do mercado de óleo de pirólise em 2026 e estão previstos para ser o segmento de crescimento mais rápido, com um CAGR de 16,5% entre 2027 e 2032.
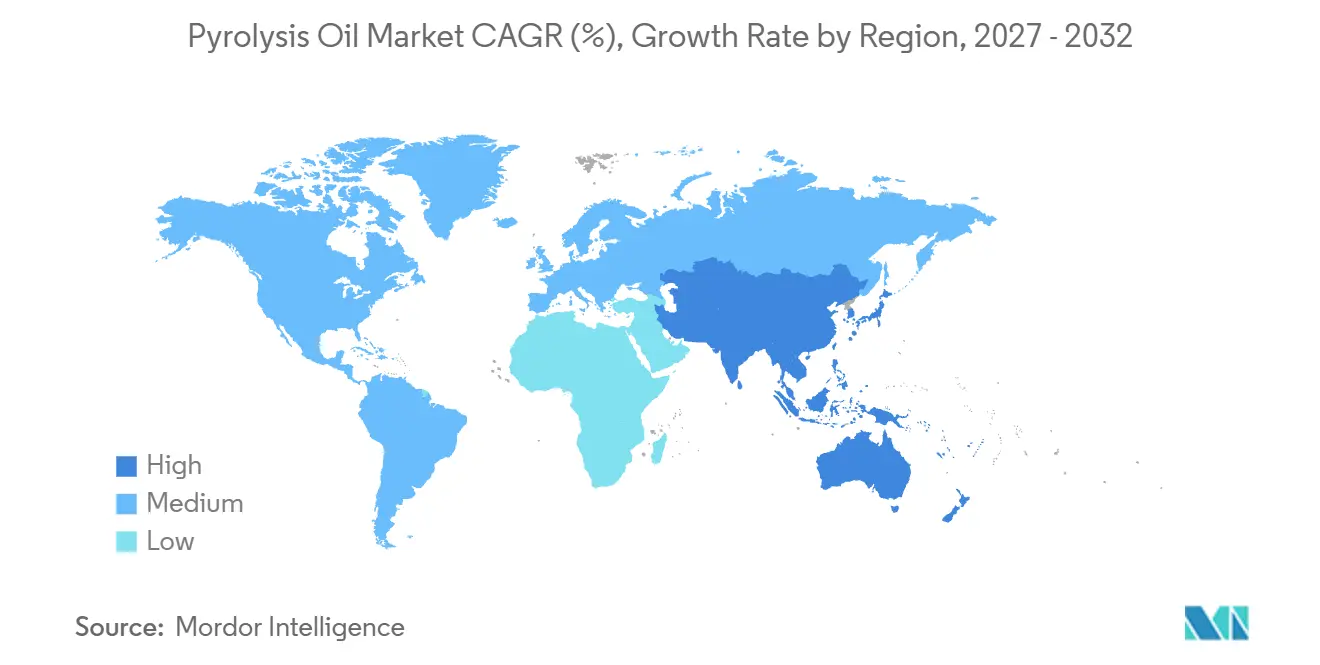
- Geograficamente, a Europa liderou com 33,44% da receita global de óleo de pirólise em 2026, enquanto a Ásia-Pacífico está projetada para crescer mais rapidamente, com um CAGR de 18% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por substitutos de combustíveis renováveis e circulares | +6.2% | Brasil, Indonésia, Índia e Malásia | Curto prazo (≤ 2 anos) |
| Regulamentações e proibições mais rígidas sobre resíduos plásticos em todo o mundo | +5.4% | Países membros da União Europeia | Médio prazo (2 a 4 anos) |
| Aumento dos pipelines de investimento em reciclagem química | +4.6% | Nos Países Baixos | Curto prazo (≤ 2 anos) |
| A coprocessamento em FCC / hidrotratamento pode reduzir o CAPEX de refinarias | +3.7% | Finlândia e Brasil | Médio prazo (2 a 4 anos) |
| Monetização de créditos de carbono para óleo de pirólise de baixo carbono | +0.8% | Todo o Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por substitutos de combustíveis renováveis e circulares
A substituição de combustíveis cria uma oportunidade de demanda quando líquidos renováveis podem entrar em uma aplicação de combustível estabelecida. A Agência Internacional de Energia espera que o uso global de energia renovável no transporte aumente 50% de 2024 a 2030, abrangendo eletricidade, biocombustíveis líquidos, biogases e combustíveis à base de hidrogênio renovável. Os biocombustíveis rodoviários contribuem com 35% desse crescimento projetado, com crescimento significativo previsto no Brasil, Indonésia, Índia e Malásia. Para os produtores de óleo de biomassa, o componente de combustível líquido dessa transição cria uma rota downstream potencial cujo valor depende da aceitação por um processo de combustível específico. Adequar a produção a essa rota pode estabelecer um comprador para o líquido antes que um produtor comprometa capital para expandir seu fornecimento dedicado.
Regulamentações e proibições mais rígidas sobre resíduos plásticos em todo o mundo
Os requisitos de embalagem podem criar uma razão duradoura para garantir matéria-prima circular além dos compromissos voluntários de substituição. O Regulamento de Embalagens e Resíduos de Embalagens da UE exige plástico reciclado em novas embalagens plásticas a partir de 2030.[1] Sua aplicação faseada começou em 12 de agosto de 2026, separando o quadro mais amplo do requisito posterior de plástico reciclado. Para os fornecedores de óleo de pirólise que visam cadeias de embalagem, o valor comercial depende de os compradores poderem contabilizar o plástico reciclado resultante para essa obrigação. Isso favorece arranjos de fornecimento que conectam a conversão de óleo com a produção de embalagens qualificadas, em vez de tratar cada saída como equivalente. O período intermediário oferece aos produtores de óleo uma janela para qualificar uma rota de conversão de embalagens antes que o conteúdo reciclado se torne obrigatório nessa aplicação.
Aumento dos pipelines de investimento em reciclagem química
Projetos de reciclagem financiados podem expandir o fornecimento de matéria-prima circular de forma mais credível do que anúncios de capacidade sem compromisso. Até 14 de março de 2025, a Xycle havia garantido capital próprio e dívida sênior para sua primeira planta em escala comercial em Roterdã, projetada para processar 21.000 toneladas métricas de resíduos plásticos anualmente. A Dow participou como investidora de capital e compradora pretendida, conectando o financiamento do projeto a uma saída prospectiva para matéria-prima circular. Em 9 de abril de 2026, a Xycle relatou a instalação de 6 tanques de armazenamento de óleo, com trabalhos no pavilhão de processamento e tubulações em andamento. Esses marcos sustentam um pipeline de fornecimento cujo prazo comercial depende da conclusão de uma instalação integrada. A participação acionária de um comprador pode vincular o financiamento a uma saída futura, enquanto a prontidão da construção determina quando essa relação pode sustentar o fornecimento utilizável de óleo.
A coprocessamento em FCC / hidrotratamento pode reduzir o CAPEX de refinarias
Encaminhar o óleo de pirólise beneficiado por uma refinaria existente oferece uma saída downstream estabelecida. A Neste concluiu a integração de sua instalação de beneficiamento de plástico residual liquefeito em Porvoo, Finlândia, no final de 2025 e a comissionou em março de 2026.[2] O plástico residual liquefeito inclui óleo de pirólise, e o produto beneficiado é coprocessado com produtos fósseis na refinaria. A aceleração da produção começou em 2026, com progresso gradual dependente de desenvolvimentos de mercado e legislativos. Isso fornece um exemplo operacional de integração em torno da base de processamento de uma refinaria existente, conectando a preparação de líquido reciclado com a conversão downstream. A rota do óleo para o mercado depende, consequentemente, do cronograma de integração e aceleração da refinaria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Corrosividade e instabilidade durante armazenamento/transporte | -1.2% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Alto CAPEX e risco de execução na ampliação de escala | -2.5% | Países Baixos e Tailândia | Médio prazo (2 a 4 anos) |
| Preocupações com HAP/contaminantes que desencadeiam atrasos regulatórios | -0.6% | França e Países Baixos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Corrosividade e instabilidade durante armazenamento/transporte
As condições de armazenamento podem limitar a flexibilidade com que um produtor de óleo de biomassa movimenta a produção entre a fabricação e a entrega. A IEA Bioenergy relatou em 2025 que o óleo de pirólise fortemente ácido proveniente de madeira ou palha não pode ser armazenado por longos períodos acima de 25°C porque as reações alteram propriedades como a viscosidade. A limitação depende da qualidade da matéria-prima e do processo, e algumas plantas produzem óleo utilizável como combustível após vários meses de armazenamento. Essa variação torna a condição do óleo fornecido relevante para os arranjos de armazenamento e o cronograma de remessa. Um produtor que atende a um comprador de combustível distante pode, portanto, enfrentar uma janela de entrega mais restrita do que a capacidade do reator isoladamente sugere. Preservar um líquido utilizável entre a conversão e a entrega pode adicionar custos de manuseio e restringir a flexibilidade de programação.
Alto CAPEX e risco de execução na ampliação de escala
A exposição de capital pode se estender além da construção inicial quando um sistema de produção com falha necessita tanto de equipamento de substituição quanto de novo financiamento. A Pryme N.V. decidiu em março de 2026 fechar indefinidamente a planta de óleo de pirólise Pryme One em Roterdã e encerrar as atividades de pesquisa e desenvolvimento. O operador citou falhas repetidas no reator, a ausência de um reator substituto adequado e a incapacidade de garantir o financiamento necessário. Essa combinação conecta o risco de execução diretamente ao financiamento, porque a recuperação técnica requer tanto uma substituição viável quanto capital para implantá-la. O fechamento indefinido da Pryme One deixa seu fornecimento pretendido de óleo indisponível, enquanto qualquer projeto sucessor precisaria de um reator confiável e financiamento comprometido antes de poder abastecer compradores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
A Capacidade Operacional de Plásticos Ancora a ExpansãoOs plásticos residuais representaram uma participação de 59,26% no tamanho do mercado de óleo de pirólise em 2026 e estão projetados para registrar um CAGR de 17,08% entre 2027 e 2032. A TotalEnergies iniciou a produção em sua planta de reciclagem química de plásticos em Grandpuits, França, em março de 2026, com capacidade para processar 15.000 toneladas métricas de resíduos plásticos anualmente. A planta converte plásticos domésticos franceses de difícil reciclagem em óleo sintético por meio de pirólise, conectando um fluxo de resíduos definido com um ativo de conversão operacional. Um produtor que seguisse esse modelo precisaria de parceiros no sistema de coleta, além de equipamentos de conversão, vinculando a expansão ao acesso a fluxos de resíduos domésticos.
O óleo de plástico residual chegou à Shell Chemicals Europe B.V. por meio da primeira remessa comercial da Trifol Resources Limited de aproximadamente 50 toneladas métricas provenientes de Tipperary, Irlanda, em março de 2025. A remessa fez parte de um acordo de fornecimento de agosto de 2024, com processamento previsto em Moerdijk, Países Baixos. Os pneus residuais abastecem a BASF por meio da conversão de pneus usados e sucata de pneus pela Pyrum em óleo utilizado com matérias-primas fósseis para butadieno e estireno, no âmbito da iniciativa europeia de pneu a pneu lançada em 22 de julho de 2026. Em Hengelo, Países Baixos, a planta de pirólise anteriormente operada pela Empyro BV, cuja aquisição a Aurora Renewable Carbon anunciou em 1º de agosto de 2025, converte biomassa de resíduos de madeira limpa em bio-óleo de pirólise rápida e também gera vapor de processo e eletricidade para uso interno e operações industriais adjacentes. A compra de produtos químicos pode ancorar a comercialização do óleo de plástico, enquanto os projetos de biomassa podem combinar a produção de óleo com as necessidades energéticas de um site industrial.



Por Aplicação:
A Conversão de Combustíveis e as Saídas de Polímeros Moldam a DemandaOs combustíveis representaram uma participação de 93,97% no mercado de óleo de pirólise em 2026 e estão previstos para crescer a um CAGR de 16,5% entre 2027 e 2032. A Petrobras e a Refinaria Riograndense concluíram um teste industrial de 7 dias em escala em Rio Grande, Brasil, em 17 de fevereiro de 2025, coprocessando 5% de bio-óleo de pirólise de biomassa não alimentar com matéria-prima fóssil. A Riograndense operou a unidade de craqueamento catalítico fluido (FCC), utilizando tecnologia da Petrobras. O teste produziu gás combustível, GLP e componentes para gasolina e combustível marítimo com conteúdo renovável. Um fornecedor de óleo que perseguisse essa rota precisaria alcançar uma refinaria capaz de converter a matéria-prima misturada em frações de combustível comercializáveis.
Os produtos químicos oferecem uma saída de matéria-prima centrada na produção de polímeros reciclados, com uma cadeia de conversão downstream diferente das aplicações de combustível. Até 11 de junho de 2025, a INEOS Olefins & Polymers em Lavera, França, havia recebido suas primeiras entregas de óleo de pirólise proveniente de resíduos de embalagens plásticas pós-consumo que não podiam ser reciclados mecanicamente.[3] O óleo era destinado à produção de etileno e propileno em craqueadores, seguida de conversão em polietileno e polipropileno reciclados. O alcance comercial de um fornecedor orientado a polímeros depende do acesso tanto à entrada do craqueador quanto à conversão de resinas, porque a produção pretendida é polímero reciclado e não uma fração de combustível de refinaria.

Análise Geográfica
Mercado Europeu de Óleo de Pirólise
A Europa detinha uma participação de 33,44% no tamanho do mercado de óleo de pirólise em 2026, tornando-se a maior região. Em abril de 2026, a Vitol relatou que sua instalação WPU em Farevejle, Dinamarca, tinha capacidade para reciclar 20.000 toneladas métricas de resíduos plásticos anualmente, estava operando próxima à capacidade total e abastecia clientes. A WPU converte plásticos em fim de vida por meio de pirólise em lote em óleo utilizado como matéria-prima petroquímica para a produção de plásticos reciclados. Os compradores de materiais europeus têm, portanto, uma rota de fornecimento regional operacional que conecta a conversão de resíduos plásticos com o uso petroquímico, permitindo o abastecimento a partir de conversão estabelecida em vez de depender inteiramente do comissionamento futuro de plantas.
Mercado de Óleo de Pirólise da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 18% entre 2027 e 2032. A Chemical Recycle Japan, subsidiária da Idemitsu Kosan, iniciou a operação comercial em sua instalação de conversão de óleo em Ichihara, Chiba, Japão, em 27 de abril de 2026, com capacidade para processar 20.000 toneladas métricas de plásticos usados anualmente. O processo utiliza o óleo reciclado resultante como matéria-prima para produtos de reciclagem química, conectando a conversão de plásticos usados com a fabricação química downstream. A expansão desse tipo torna a coordenação entre a conversão de óleo e o processamento químico central para o crescimento, porque a nova capacidade upstream precisa de uma saída capaz de utilizar sua produção líquida.
A América do Norte possui uma rota de entrega para refinarias ilustrada pelo primeiro carregamento ferroviário de óleo de pirólise de plástico residual da Freepoint Eco-Systems em 2025 para a refinaria da Shell USA em Norco, Louisiana. O despacho a partir de Ohio conectou uma instalação de conversão separada ao destinatário de refino pretendido. Na América do Sul, a unidade Vallourec Florestal do Brasil forneceu bio-óleo de biomassa não alimentar em 2025, produzido pela condensação de vapores da produção de carvão vegetal de eucalipto. No Oriente Médio e África, o Mandini Group relatou em 2026 que sua instalação de pirólise de pneus em Joanesburgo havia operado continuamente por 12 anos e produzia óleo, arame de aço e negro de fumo. A expansão do óleo em torno de uma refinaria servida por ferrovia priorizaria os vínculos de entrega, enquanto uma operação de recuperação de pneus precisaria de saídas para vários produtos recuperados.
Quadro Regulatório e Perspectivas
As jurisdições selecionadas comparam controles de matéria-prima, qualificação de uso de material e aprovação de rota de combustível para produtores de óleo de pirólise. As classificações utilizam a perspectiva de um produtor que busca saídas industriais em conformidade e flexibilidade no abastecimento de matéria-prima residual. Uma rota de fim de resíduo para uso de material e uma aprovação de nova rota de combustível regem diferentes decisões comerciais, portanto seus benefícios dependem da saída de óleo pretendida.
Tabela Regulatória
| Fator de decisão | China | Canadá | França | Brasil |
|---|---|---|---|---|
| Autoridade principal | Ministério da Ecologia e Meio Ambiente | Ministro do Meio Ambiente | Ministério da Transição Ecológica, por meio do Diretor-Geral de Prevenção de Riscos | IBAMA no âmbito de sua competência de importação de resíduos |
| Instrumentos ou diretrizes principais | HJ 364-2022; norma atualizada de identificação de resíduos | Regulamentos de Combustíveis Limpos, disposições de aprovação de nova rota e intensidade de carbono | Portaria de fevereiro de 2024 sobre fim de resíduo de óleo de pirólise de plástico | Lei 15.088/2025 e exceções regulamentadas de importação de resíduos |
| Efeito comercial | Controles de poluição, armazenamento separado, registros e obrigações de resíduos perigosos quando aplicável | Os requerentes elegíveis precisam de aprovação de rota antes de buscar aprovação de intensidade de carbono | Status condicional do produto para craqueamento a vapor ou purificação prévia, com critérios de qualidade, monitoramento, contrato e emissões | Abastecimento de matéria-prima de resíduos importados restrito, sujeito a exceções regulamentadas especificadas |
| Atratividade atual da política | Médio | Médio | Alto | Baixo |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
Os controles operacionais estabelecidos da China e a atualização da norma de identificação de resíduos com vigência a partir de 1º de março de 2026 sustentam uma avaliação intermediária e a continuidade das obrigações essenciais do produtor. O Canadá oferece uma rota de solicitação condicional que requer dados verificáveis e modelagem consistente, sustentando uma avaliação intermediária com obrigações de aprovação contínuas. A rota de uso de material definida da França oferece acesso favorável, enquanto seu contrato de qualificação, qualidade de óleo monitorada e condições de emissões sustentam a continuidade nos requisitos de conformidade. A avaliação baixa do Brasil reflete restrições à matéria-prima de resíduos importados, com continuidade baseada na restrição promulgada e em seus controles de importação implementados.
Etapas da Cadeia de Valor
A cadeia de valor compara a conversão de óleo, o transporte a granel e o beneficiamento em matéria-prima química. A Flux245 converte resíduos plásticos em óleo vendido a refinarias e empresas petroquímicas, enquanto a Ensyn produz biocru a partir de resíduos florestais e agrícolas. Essas rotas colocam a oportunidade de venda de óleo em diferentes interfaces de matéria-prima, com transporte e beneficiamento adicionando atividades separadas do fornecedor após a conversão.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Conversão de matéria-prima em óleo | Conversores de resíduos plásticos como a Flux245; conversores de biomassa como a Ensyn | Vendas de óleo e biocru | Ativos de conversão vinculados a fluxos de matéria-prima definidos | Garantir fluxos de insumos adequados a cada rota de conversão |
| Transporte a granel | Provedores europeus de logística de produtos químicos líquidos como a Den Hartogh | Taxas de frete e manuseio | Coordenação do despacho do produtor e da recepção do comprador | Programar slots de entrega com ambas as contrapartes |
| Beneficiamento de óleo | Operadores de beneficiamento em refinarias como a Neste | Vendas de matéria-prima beneficiada | Dependência de parceiros de conversão de polímeros downstream | Alinhar a produção do beneficiador com a capacidade de conversão downstream |
| Fonte: Mordor Intelligence | ||||
A Neste beneficia plástico residual liquefeito, incluindo óleo de pirólise, enquanto seus parceiros convertem a matéria-prima resultante em polímeros e produtos químicos. Essa divisão permite que a rota de um fornecedor de óleo para clientes químicos envolva contrapartes de logística e beneficiamento com responsabilidades operacionais distintas. Um conversor pode buscar receitas de venda de óleo sem possuir os ativos de produção de polímeros necessários para alcançar o cliente final de materiais.
Cenário Competitivo
Concentração do Mercado
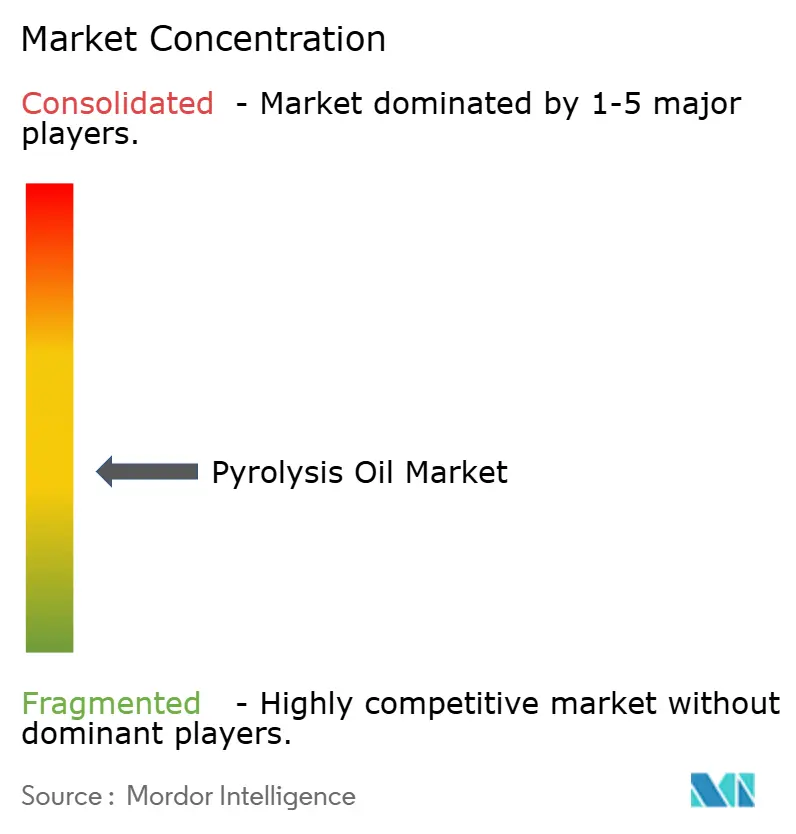
O campo de fornecedores é fragmentado entre licenciadores de tecnologia, conversores de óleo e proprietários de plantas, com diferentes empresas ocupando etapas distintas na comercialização. A Alterra Energy, LLC fornece tecnologia de reciclagem de plásticos, enquanto a BTG Bioliquids fornece tecnologia de pirólise rápida para conversão de biomassa. A Nexus Circular converte plásticos usados, incluindo filmes e espumas de difícil reciclagem, em óleo circular para novos produtos plásticos. Em 2 de outubro de 2025, a GreenChem Oy comprou a refinaria de Lieksa da BTG Bioliquids, que a havia adquirido do espólio de falência da GFN Lieksa Oy no dia anterior. A venda separa o ativo da refinaria do papel de fornecedora de tecnologia da BTG Bioliquids, tornando a propriedade da planta e a capacidade do processo considerações distintas para uma contraparte comercial.
Em setembro de 2026, a Plastic Energy confirmou a transferência de sua participação na planta de Grandpuits na França (TotalEnergies Plastic Energy Advanced Recycling, ou TEPEAR) para a TotalEnergies, deixando a TotalEnergies como proprietária e operadora. A planta continuou sob um acordo de licença e tecnologia com a Plastic Energy, preservando seu papel como fornecedora de processo após a transferência de propriedade. A planta de joint venture da Plastic Energy e da SABIC, SPEAR, em Geleen, Países Baixos, produziu seu primeiro lote de óleo de pirólise TACOIL a partir de resíduos plásticos pós-consumo de difícil reciclagem em agosto de 2025. A presença competitiva da Plastic Energy, portanto, não pode ser avaliada apenas pela desinvestimento em Grandpuits, dado seu marco separado de produção em joint venture nos Países Baixos.
Em 26 de junho de 2026, a Viridor Limited anunciou sua decisão de encerrar as operações de reciclagem química em Oslo, Skive e Malmö, com a conclusão então prevista para o final de junho. Em maio de 2026, a Viridor relatou rendimentos secos de 70% a 75% em sua planta de plásticos para líquidos em Skive, Dinamarca, ao mesmo tempo que citava demanda fraca, importações de virgem de baixo custo e regulamentação pouco clara ao propor o encerramento de suas operações europeias de reciclagem química, sujeito a consulta e negociação. Essas pressões tornam a economia do comprador e o reconhecimento regulatório barreiras competitivas ao lado do desempenho de conversão. Para os desafiantes, garantir uma rota de qualificação downstream utilizável pode fortalecer o argumento para capacidade que de outra forma dependeria de aceitação incerta do comprador. A decisão de fechamento de junho mostra que o rendimento seco relatado de Skive não garantiu um caso operacional viável sob demanda fraca e regulamentação pouco clara.
Líderes do Setor de Óleo de Pirólise
-
Alterra Energy, LLC
-
BTG Bioliquids (Green Fuel Nordic Oy)
-
Nexus Circular
-
Plastic Energy
-
Viridor Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Óleo de Pirólise Empresas cobertas neste relatório
- Agilyx
- Alterra Energy, LLC
- Arbios Biotech
- Bioenergy AE Côte-Nord
- BTG Bioliquids (Green Fuel Nordic Oy)
- Kerry Group plc
- New Energy Kft.
- New Hope Energy
- Nexus Circular
- Plastic Energy
- Pyrocell (Setra)
- Scandinavian Enviro Systems AB
- Trident Fuels (Pty) Ltd
- Twence
- Viridor Limited
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam ofertas de fornecimento de óleo moldadas pela qualificação de conteúdo reciclado downstream e pelos requisitos da planta receptora. As regras de conteúdo de garrafas da UE aplicáveis a partir de 23 de julho de 2026 permitem a contabilidade de balanço de massa para plástico pós-consumo quimicamente reciclado sujeito a transformação química viável. A atribuição é específica por instalação, usa períodos contábeis de no máximo 3 meses e não pode ser transferida entre instalações ou empresas. Para os produtores de óleo, isso torna a rota de conversão da planta receptora central para uma oferta que visa polímeros reciclados qualificados.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Matéria-prima de óleo atribuída para polímeros de garrafas | Rota de contabilidade definida no nível da instalação | Processadores químicos que atendem cadeias de polímeros para garrafas de bebidas | Vincular o fornecimento de óleo à conversão documentada em polímero elegível | Demonstrar conversão viável e atribuição de insumo elegível | Plastic Energy e parceiros petroquímicos qualificados |
| Matéria-prima pronta para qualificação para embalagens sensíveis | Medidas de cálculo e sustentabilidade devidas até 31 de dezembro de 2026 | Produtores de polímeros que atendem embalagens para contato com alimentos, médicas e sensíveis | Desenvolver pacotes de qualificação de óleo para resina em relação aos métodos finais | Requisitos pendentes de cálculo e sustentabilidade de reciclagem | Produtores de óleo como a Plastic Energy e parceiros de polímeros downstream |
| Fornecimento de óleo específico por local receptor | A atribuição não pode ser transferida entre instalações | Produtores químicos que operam múltiplas instalações receptoras | Oferecer entregas de óleo documentadas separadamente para cada planta receptora | Manter os registros de insumos atribuídos de cada instalação separados | Fornecedores de óleo qualificados como a Plastic Energy |
| Fonte: Mordor Intelligence | |||||
A abertura central é o fornecimento de óleo vinculado ao receptor com um registro de atribuição auditável. Os termos de qualificação podem conectar a elegibilidade do insumo com a conversão documentada da planta receptora em produção elegível. Um comprador com múltiplos sites não obtém atribuição em uma planta a partir de insumos qualificados entregues a outra, tornando o fornecimento correspondente ao site a unidade contratual útil.
Desenvolvimentos industriais recentes em Mercado de Óleo de Pirólise
- Set 2026: A Plastic Energy confirmou a transferência de sua participação na planta operacional de Grandpuits na França para a TotalEnergies, que assumiu a propriedade e operação total. A planta manteve a tecnologia da Plastic Energy sob um acordo de licença contínuo.
- Jul 2026: Pirelli, Pyrum, Synthos e BASF lançaram uma iniciativa europeia de pneu a pneu. A Pyrum fornece óleo de pirólise de pneus à BASF para uso com matérias-primas fósseis na produção de produtos químicos, incluindo butadieno e estireno.
Mercado de Óleo de Pirólise Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de óleo de pirólise mede os gastos anuais em óleo líquido produzido por pirólise de resíduos e matérias-primas de biomassa e vendido como mistura de combustível ou matéria-prima química. Abrange as vendas mundiais, classificadas por matéria-prima, aplicação e região.
Exclusões de escopo: Receitas de gás e carvão de pirólise, valor de EPC de equipamentos e construção de plantas, margem de refino downstream após o beneficiamento do óleo e matérias-primas vendidas separadamente antes da pirólise são excluídas.
Visão Geral da Segmentação
- Por Matéria-Prima
- Plásticos Residuais
- Pneus Residuais
- Biomassa
- Outros
- Por Aplicação
- Combustíveis
- Produtos Químicos
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Nigéria
- Catar
- Egito
- Emirados Árabes Unidos
- Marrocos
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como o relatório de status comercial da Tarefa 34 da IEA Bioenergy fornecem evidências de plantas e produção para a liquefação termoquímica direta à base de biomassa, enquanto sua revisão de estabilidade de armazenamento ajuda a avaliar como a qualidade e o manuseio do óleo afetam o fornecimento comercializável. Os indicadores de economia circular e as estatísticas de comércio de resíduos do Eurostat descrevem os fluxos de reciclagem e os fluxos de materiais secundários na Europa.
Registros de empresas, relatórios anuais, materiais para investidores e relatórios setoriais de boa reputação podem corroborar o status operacional, a capacidade, o acesso à matéria-prima, o cronograma do projeto e a compra anunciada. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas baseiam-se em produtores de óleo de pirólise, agregadores de matéria-prima, compradores de refinarias e produtos químicos, fornecedores de tecnologia e especialistas regionais de mercado, com executivos e líderes funcionais esclarecendo limites de vendas, utilização, qualidade do produto e mix de saídas. Os analistas usam essas discussões para testar evidências secundárias e as premissas por trás das divisões de matéria-prima, aplicação e regional, e então triangulam discordâncias em relação a ativos operacionais, registros e evidências de compradores. Quando as respostas ou registros públicos não resolvem uma lacuna, o modelo retém um intervalo documentado e o acompanhamento direcionado precede a finalização da estimativa afetada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | CXOs: 20% | APAC: 38% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 35% | EMEA: 34% |
| Participantes Menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita global do produtor para o líquido de pirólise vendido ao seu primeiro comprador comercial e, em seguida, aloca esse total entre matéria-prima, aplicação e região usando evidências sobre produção comercializável, rota do comprador e localização do produtor. Uma estimativa de cima para baixo é construída a partir da capacidade operacional e utilização, partidas ou encerramentos de plantas, disponibilidade de matéria-prima, preços de venda do produtor por grau de óleo e compra de refinaria ou produtos químicos. As regras de coleta de resíduos e o suporte a combustíveis de baixo carbono ajudam a explicar a direção e o momento das mudanças. A análise de cenários leva as mudanças esperadas de comissionamento, utilização e preço ou mix de produtos pela previsão, enquanto as vendas observadas de plantas e o preço de venda amostrado vezes o volume fornecem verificações seletivas de baixo para cima em vez de um total inteiramente de baixo para cima.
As participações dos segmentos seguem o mix documentado de produção e vendas por matéria-prima, o uso final da venda ao primeiro comprador e a localização dos ativos de produção, com diferenças de qualidade e preço do óleo refletidas nas participações de receita. Quando um fornecedor não divulga produção ou preço, evidências de capacidade e utilização, plantas operacionais comparáveis e vendas ou contratos divulgados podem delimitar a verificação. Lacunas não resolvidas ampliam o intervalo do cenário em vez de se tornarem insumos pontuais sem suporte. Entrevistas com produtores, compradores e especialistas técnicos ou regionais relevantes podem testar se as previsões em nível de variável refletem comissionamento, aceitação do produto e demanda plausíveis, e os analistas podem revisar premissas quando evidências corroborantes sustentam uma mudança.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam evidências de produtores e compradores em relação a registros de plantas operacionais, divulgações de empresas, indicadores de comércio e resíduos e atualizações de projetos, verificando totais e participações de segmentos em busca de saltos inexplicados ou unidades inconsistentes. Uma segunda revisão verifica datas de fontes, limites, cálculos e drivers de previsão. Os analistas resolvem anomalias antes da aprovação e entram em contato novamente com respondentes experientes quando uma mudança material, conflito ou premissa sem suporte pode alterar uma estimativa. As evidências e o modelo são atualizados anualmente, revisados entre ciclos quando um evento material de planta, política ou compra altera as perspectivas, e revisados novamente em uma passagem pré-entrega atualizada.
Tamanho do Mercado de Óleo de Pirólise da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de óleo de pirólise mede os gastos anuais em óleo líquido produzido por pirólise de resíduos e matérias-primas de biomassa e vendido como mistura de combustível ou matéria-prima química.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Entrevistas com produtores, compradores e especialistas técnicos ou regionais relevantes podem testar se as previsões em nível de variável refletem comissionamento, aceitação do produto e demanda plausíveis, e os analistas podem revisar premissas quando evidências corroborantes sustentam uma mudança.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,03 bilhões de USD (2027) | |
| Consultoria Global A | 4,9 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 141,4% acima do valor de 2027 deste relatório de 2,03 bilhões de USD, 2 anos depois. Suas categorias de aplicação incluem lubrificantes, calor e energia e aquecimento industrial além do limite definido de vendas de mistura de combustível e matéria-prima química. |
| Consultoria Global B | 370,5 milhões de USD (2025) | Em sua base de 2025, esta estimativa está 81,7% abaixo do valor de 2027 deste relatório de 2,03 bilhões de USD, 2 anos depois. A estimativa usa um ano base anterior, antes do crescimento subsequente do mercado incluído na medição de 2027 deste relatório. |
Os analistas da Mordor Intelligence triangulam evidências de produtores e compradores em relação a registros de plantas operacionais, divulgações de empresas, indicadores de comércio e resíduos e atualizações de projetos, verificando totais e participações de segmentos em busca de saltos inexplicados ou unidades inconsistentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de óleo de pirólise?
O tamanho está projetado para atingir 4,33 bilhões de USD até 2032 a partir de 2,03 bilhões de USD em 2027, com um CAGR de 16,37% entre 2027 e 2032.
O que impulsiona a demanda por óleo de pirólise?
A substituição por combustíveis renováveis e os requisitos de plástico reciclado sustentam a demanda. O requisito de plástico reciclado da UE para novas embalagens plásticas começa em 2030.
Qual matéria-prima lidera as vendas de óleo de pirólise?
Os plásticos residuais detinham 59,26% da receita global de óleo de pirólise em 2026 e estão projetados para registrar um CAGR de 17,08% entre 2027 e 2032.
Quais empresas participam do setor de óleo de pirólise?
Alterra Energy, LLC, BTG Bioliquids e Plastic Energy têm papéis distintos em tecnologia e fornecimento. A TotalEnergies tornou-se a única proprietária da planta de Grandpuits em setembro de 2026.
O que poderia limitar o fornecimento confiável de óleo de pirólise?
O óleo de biomassa sensível ao armazenamento e os riscos de financiamento podem restringir o fornecimento. A decisão de fechamento da Pryme N.V. em março de 2026 seguiu-se a falhas no reator, ausência de reator substituto adequado e financiamento indisponível.
Quais regiões lideram a receita e o crescimento do óleo de pirólise?
A Europa detinha 33,44% da receita global de óleo de pirólise em 2026. A Ásia-Pacífico está projetada para crescer mais rapidamente, com um CAGR de 18% entre 2027 e 2032.