
Dimensão e Quota do Mercado de Headsets Profissionais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
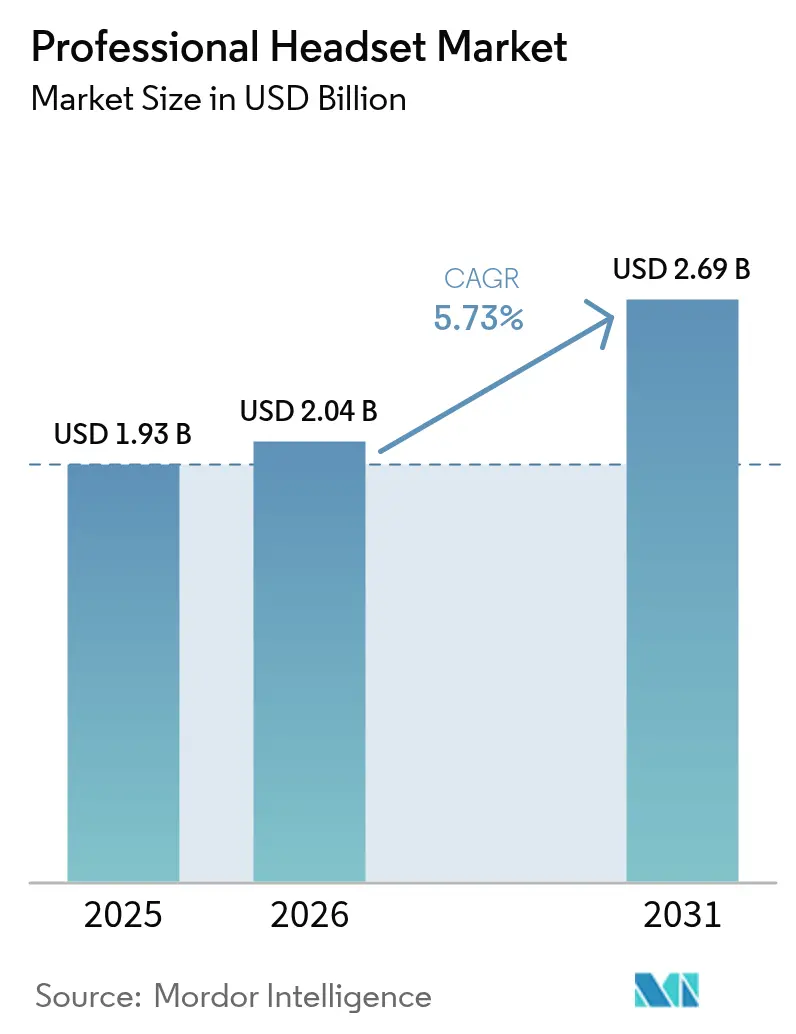
| Tamanho do Mercado (2026) | 2.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.69 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.73 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia |
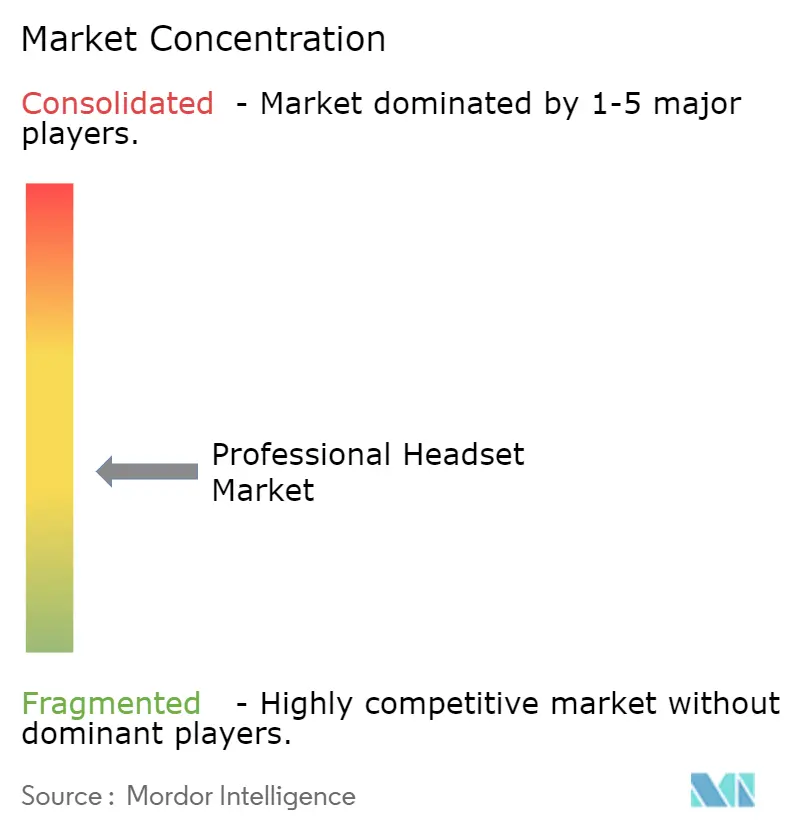
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Headsets Profissionais pela Mordor Intelligence
A dimensão do mercado de headsets profissionais deverá crescer de USD 1,93 mil milhões em 2025 para USD 2,04 mil milhões em 2026 e prevê-se que atinja USD 2,69 mil milhões até 2031 a uma CAGR de 5,73% entre 2026 e 2031. A adoção sustentada do modelo de trabalho híbrido, os programas de transformação digital empresarial e o processamento de áudio aprimorado por IA continuam a redefinir as comunicações empresariais, transformando acessórios de voz básicos em endpoints de colaboração indispensáveis. Na América do Norte e na Europa, 98% das reuniões incluem agora pelo menos um participante remoto, ancorando a procura de longo prazo por headsets premium que se integram de forma perfeita com plataformas de comunicações unificadas (UC). Os ciclos de atualização paralelos em estúdios de radiodifusão, a rápida adoção de soluções de cancelamento ativo de ruído (ANC) nos centros de atendimento da Ásia-Pacífico e a padronização de laptops com USB-C estão a remodelar coletivamente as preferências dos compradores nos setores corporativo, de media, educação e esports. Por fim, a pressão na cadeia de abastecimento em chipsets de áudio Bluetooth e a expansão das políticas de Bring-Your-Own-Device (BYOD) moderam as perspetivas de outro modo robustas, levando algumas empresas a optar por alternativas com fio ou otimizadas em custo.
Principais Conclusões do Relatório
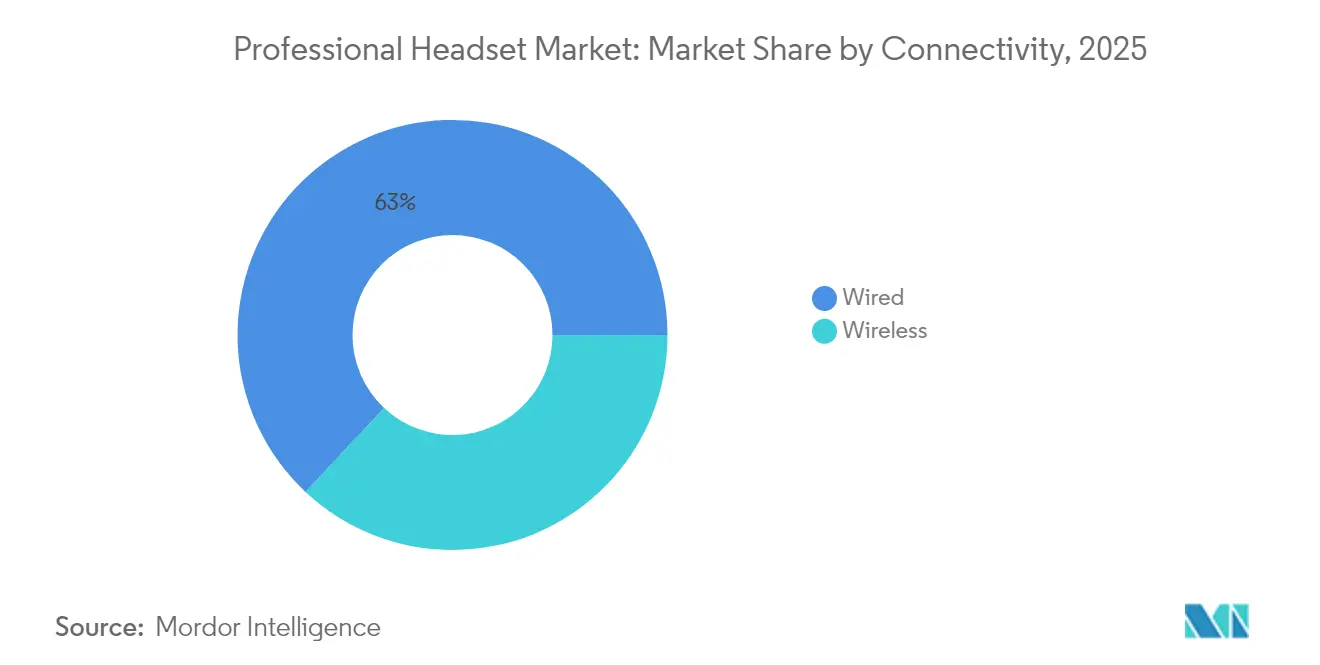
- Por conectividade, as soluções com fio detinham 63,02% da quota do mercado de headsets profissionais em 2025; as alternativas sem fio estão projetadas para expandir a uma CAGR de 7,7% até 2031.
- Por tecnologia, as ligações USB comandavam 48,05% da dimensão do mercado de headsets profissionais em 2025, enquanto o Bluetooth está a avançar a uma CAGR de 6,21%.
- Por estilo de uso, os modelos over-ear lideraram com 63,02% de quota de receita em 2025; os modelos in-ear registam a CAGR mais rápida de 6,11% até 2031.
- Por tipo de cancelamento de ruído, o isolamento passivo captou 67,95% da dimensão do mercado de headsets profissionais em 2025; as soluções ANC estão a acelerar a uma CAGR de 8,01%.
- Por utilizador final, o segmento corporativo e centros de atendimento controlou 42,15% da quota do mercado de headsets profissionais em 2025; os jogos e esports registam a CAGR mais elevada de 8,6%.
- Por canal de distribuição, as plataformas B2B online representaram 51,44% da quota em 2025, enquanto as vendas diretas crescem a uma CAGR de 5,82%.
- Por geografia, a Ásia deteve a quota líder de 31,08% em 2025; o Médio Oriente é a região de crescimento mais rápido com uma CAGR de 6,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Expansão rápida dos modelos de trabalho híbrido | +1.2% | América do Norte e Europa; expansão para a APAC | Médio prazo (2-4 anos) |
| Ciclo de atualização Pro-AV em estúdios de radiodifusão globais | +0.8% | Centros de media globais | Curto prazo (≤2 anos) |
| Adoção crescente de ANC nos centros de atendimento da Ásia-Pacífico | +1.1% | Núcleo APAC; expansão para o MEA | Médio prazo (2-4 anos) |
| Programas de aprendizagem digital financiados pelo governo | +0.7% | Índia e ASEAN | Longo prazo (≥4 anos) |
| Construção de arenas de esports no MENA e nos países nórdicos | +0.6% | MENA, países nórdicos | Médio prazo (2-4 anos) |
| Renovação de laptops com porta USB-C nas empresas | +0.9% | Global | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida dos Modelos de Trabalho Híbrido na América do Norte e na Europa
As lacunas de confiança dos funcionários em relação às ferramentas de colaboração estão a motivar as equipas de TI a priorizar o áudio de alta fidelidade, deslocando as aquisições de headsets USB básicos para dispositivos habilitados por IA que otimizam a acústica de forma dinâmica. O Bluetooth sem dongles está a ganhar preferência à medida que as empresas reduzem a desordem nas secretárias e simplificam a gestão de dispositivos. A reconfiguração contínua dos espaços de escritório reforça a procura por desempenho fiável em múltiplos ambientes, tornando o mercado de headsets profissionais um habilitador central da produtividade híbrida.
Ciclo de Atualização Pro-AV em Estúdios de Radiodifusão Globais
O IBC 2024 destacou movimentos de grande escala para fluxos de trabalho de áudio nativos da nuvem, levando os estúdios a renovar equipamentos de monitorização compatíveis com infraestruturas definidas por software. O ecossistema sem fio Spectera da Sennheiser e lançamentos similares sublinham a busca por encriptação robusta, capacidade multicanal e mobilidade sem cabos. À medida que os pipelines de vídeo 4K e 8K se consolidam, a procura por headsets que mantêm baixa latência e fidelidade impecável aumenta, sustentando um crescimento estável no mercado de headsets profissionais.
Adoção Crescente de ANC nos Centros de Atendimento da Ásia-Pacífico
A análise de 1,5 milhões de interações mostra que dois terços do áudio do lado remoto não é fala; a supressão baseada em IA reduz o tempo médio de atendimento e diminui a fadiga dos agentes, levando os centros de atendimento a tratar o ANC como padrão e não como premium. Os benefícios para a saúde e produtividade convergem, acelerando a penetração de modelos de ANC adaptativo na Índia, nas Filipinas e na China, e reforçando a liderança da APAC no mercado de headsets profissionais.
Programas de Aprendizagem Digital Financiados pelo Governo a Impulsionar a Procura no Setor da Educação
A produção eletrónica da Índia subiu de INR 5,54 lakh crore no exercício fiscal de 2021 para INR 9,52 lakh crore no exercício fiscal de 2024, apoiada por incentivos que reduzem os custos dos componentes para dispositivos educativos. O apoio político da ASEAN para startups de tecnologia educativa impulsiona igualmente a adoção de headsets duráveis e seguros para crianças. Embora os ciclos de aquisição sejam longos, o potencial da base instalada é vasto, proporcionando uma almofada plurianual para o mercado de headsets profissionais.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Restrições de chips na cadeia de abastecimento | -0.9% | Global; centros asiáticos | Curto prazo (≤2 anos) |
| Tendência crescente de BYOD | -0.7% | América do Norte e Europa; adoção na APAC | Médio prazo (2-4 anos) |
| PMEs sensíveis ao preço a migrar para marcas ODM de baixo custo | -0.5% | PMEs globais | Longo prazo (≥4 anos) |
| Regulamentações mais rigorosas de exposição ao nível de pressão sonora (SPL) em estúdios | -0.3% | Mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Chips na Cadeia de Abastecimento a Limitar a Disponibilidade de SoC de Áudio Bluetooth
Prazos de entrega superiores a 54 semanas e inflação de custos de componentes de 10-20% comprimem os calendários de produção, atrasando os lançamentos de produtos sem fio e levando alguns compradores de volta a SKUs com fio.[1]Radio World, "Restrições na Cadeia de Abastecimento Abalaram os Fornecedores de Equipamentos," radioworld.com Os picos nas tarifas de frete agravam a pressão sobre os preços, desacelerando a adoção de modelos Bluetooth premium no mercado de headsets profissionais.
Tendência Crescente de BYOD a Diluir os Orçamentos dos Empregadores
As tarifas de hardware mais restritivas e os dispendiosos dispositivos de AR/VR levam os diretores de sistemas de informação (CIO) a repensar os ciclos de atualização, enquanto os trabalhadores do conhecimento preferem headsets de consumo multiusos, erodindo as compras centralizadas. [3] TechTarget, "O Preço Elevado do Apple Vision Pro Dificulta a Adoção Empresarial," techtarget.com O ambiente de dupla via resultante comprime as margens dos fabricantes e complica a previsão de vendas empresariais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Conectividade:
A Dominância Com Fio Enfrenta a Disrupção Sem FioAs soluções com fio asseguraram 63,02% da quota do mercado de headsets profissionais em 2025, com base no desempenho previsível e na segurança. As equipas de aquisição valorizam a ausência de dependência de baterias e o risco de interferência de rádio, ancorando a procura nos setores financeiro, governamental e em verticais regulamentadas. No entanto, as remessas sem fio cresceram a uma CAGR de 7,7%, apoiadas pela ubiquidade do USB-C e pelo Bluetooth direto para PC que elimina a necessidade de dongle.
Avanços como o Bluetooth LE Audio e os esquemas multicanal WMAS encurtam a latência e melhoram a encriptação, estreitando a histórica lacuna de fiabilidade. Os fluxos de trabalho orientados para a mobilidade nas salas de controlo de radiodifusão e nos escritórios híbridos inclinam o sentimento para os designs sem cabos, sugerindo que os volumes sem fio poderão aproximar-se da paridade com os com fio até ao final da década à medida que o mercado de headsets profissionais evolui.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Tipo de Tecnologia:
A Liderança USB é Desafiada pela Inovação BluetoothAs ligações USB detinham 48,05% da receita total em 2025, proporcionando uma clareza de plug-and-play que ressoa com as equipas de helpdesk. As empresas apreciam os caminhos de áudio determinísticos e os menores volumes de tickets de suporte, mantendo os headsets USB centrais nas implementações em massa no âmbito da dimensão do mercado de headsets profissionais para funções de comunicação essenciais.
O Bluetooth, no entanto, está a registar uma CAGR de 6,21% à medida que os sistemas operativos incorporam o LE Audio e o roaming entre múltiplos dispositivos se revela vital para a partilha de secretárias. O DECT mantém nichos críticos de segurança, enquanto os designs de modo duplo que combinam a fiabilidade USB com a mobilidade Bluetooth se tornam comuns, permitindo aos utilizadores alternar contextos sem trocar de hardware.
Por Estilo de Uso:
O Conforto Over-Ear Encontra a Mobilidade In-EarOs modelos over-ear dominaram com 54,52% da quota de receita em 2025, graças ao isolamento superior e ao acolchoamento ergonómico, fundamentais para turnos longos. O amplo volume das conchas auriculares também acomoda transdutores maiores que proporcionam monitorização de gama completa para suítes de edição e análise de qualidade de chamadas.
Os drivers miniaturizados e os microfones de formação de feixe (beamforming) permitem agora que os formatos in-ear alcancem uma inteligibilidade de fala comparável, impulsionando uma CAGR de 6,11% à medida que os executivos móveis preferem opções de bolso. Os modelos on-ear permanecem transitórios, equilibrando a ventilação com a atenuação de ruído, e os sistemas modulares que permitem a troca de almofadas ou braços de microfone ampliam a escolha dos utilizadores no mercado de headsets profissionais.
Por Cancelamento de Ruído:
As Soluções Passivas Enfrentam a Disrupção AtivaO isolamento passivo representou 67,95% das vendas de 2025, refletindo a eficiência de custos histórica. O ANC de banda larga emergente, no entanto, cresce a uma CAGR de 8,01% à medida que os algoritmos de IA suprimem as distrações de frequências baixas e médias em escritórios abertos.
O ANC adaptativo que diferencia vozes do ambiente está a tornar-se padrão nos centros de atendimento, melhorando o bem-estar dos agentes e a experiência do cliente. À medida que os custos dos componentes diminuem, o ANC migrará para os segmentos de entrada de gama, deslocando progressivamente os SKUs puramente passivos no mercado de headsets profissionais.
Por Utilizador Final:
A Dominância Corporativa Enfrenta a Disrupção dos JogosOs compradores corporativos e de centros de atendimento retiveram 42,15% da quota em 2025, impulsionados por políticas formais de trabalho híbrido e atualizações de comunicações unificadas. As empresas agrupam cada vez mais headsets com hardware para salas de reuniões, consolidando o volume.
Os esports e os jogos, apoiados pela construção de arenas financiada pelo MENA, registam uma CAGR de 8,6%. Os jogadores profissionais exigem áudio espacial de baixa latência e braços de microfone duráveis, introduzindo expectativas de funcionalidades premium que se estendem às ofertas corporativas mainstream, ampliando o mercado de headsets profissionais.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Canal de Distribuição:
As Plataformas B2B Online Lideram a Transformação DigitalOs portais B2B online entregaram 51,44% das remessas de 2025, simplificando as comparações técnicas, os preços em volume e a logística de expedição direta. A integração com os sistemas de aquisição empresarial acelera os tempos de ciclo e o cumprimento da documentação.
O crescimento das vendas diretas de 5,82% de CAGR reflete necessidades complexas de soluções; os fornecedores destacam engenheiros dedicados para configuração personalizada e configuração de firmware. O retalho ainda serve os profissionais independentes e a reposição das PMEs, garantindo que a presença multicanal continua a ser fundamental para o mercado de headsets profissionais.
Análise Geográfica
Mercado de Headsets Profissionais da APAC
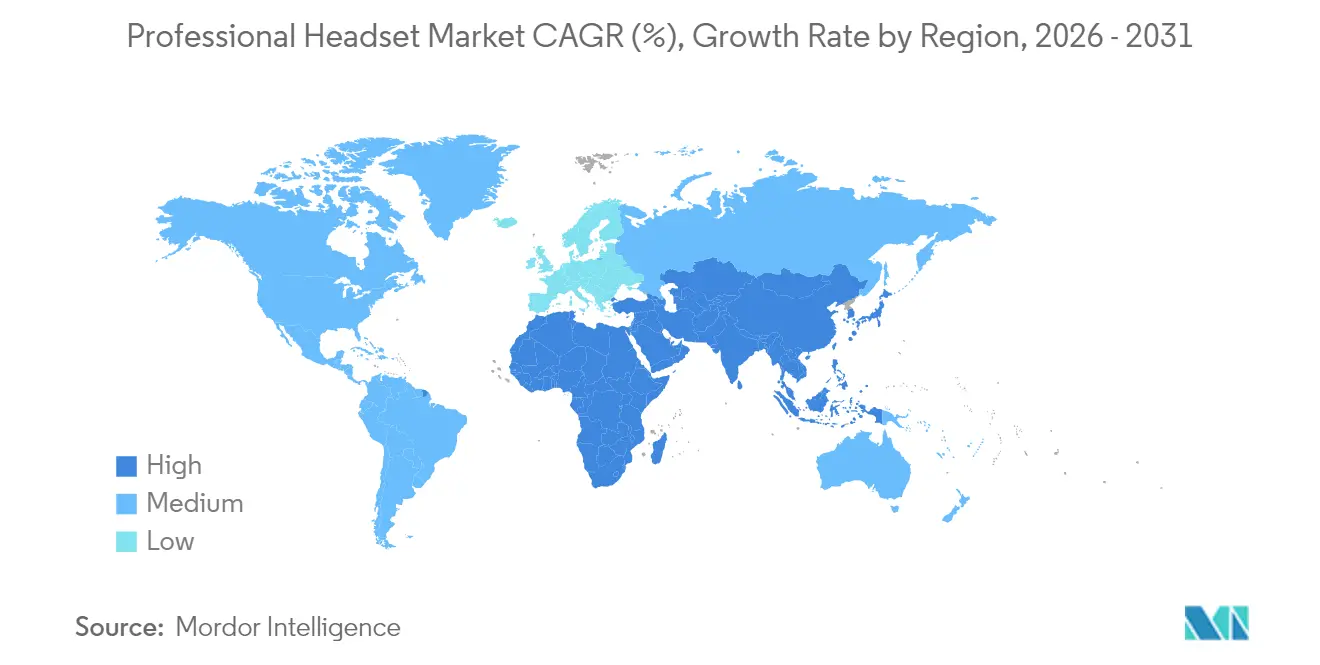
A Ásia gerou 31,08% da receita global em 2025, impulsionada pelo enorme contingente de colaboradores em contact centers e pela adoção agressiva de cancelamento ativo de ruído (ANC) na China, na Índia e no Japão. O avanço na produção eletrônica da Índia e os incentivos favoráveis do PLI fomentam ainda mais estratégias locais de fabricação sob demanda, reduzindo os custos de importação e fortalecendo os ecossistemas regionais de fabricantes de equipamentos originais (OEM). Os programas governamentais de educação digital acrescentam volumes incrementais ao longo do médio prazo.
Mercado de Headsets Profissionais da América do Norte e Europa
A América do Norte e a Europa juntas representam uma base madura, porém lucrativa, onde os preços médios de venda (ASP) de headsets são os mais elevados. Os formatos de reunião híbrida praticamente universais, as rígidas normas de proteção auditiva e a forte adoção do Microsoft Teams e do Zoom mantêm os ciclos de atualização curtos, sustentando o mercado de headsets profissionais. As empresas nessas regiões priorizam o gerenciamento de ruído baseado em inteligência artificial e a análise de frotas de dispositivos para otimizar a experiência do usuário e a conformidade regulatória.
Mercado de Headsets Profissionais do Oriente Médio e África e América do Sul
O Oriente Médio registra o CAGR mais acelerado, de 6,01%, à medida que Riad e Dubai financiam complexos de esportes eletrônicos e hubs de mídia. As iniciativas da Visão 2030 posicionam a tecnologia e o entretenimento no centro da diversificação econômica, criando demanda por áudio premium. A América do Sul e a África permanecem em estágio inicial, com a adoção condicionada pela estabilidade macroeconômica e pela penetração de banda larga, mas representam um espaço de oportunidade de longo prazo à medida que a acessibilidade melhora.

Panorama regulatório
Os headsets profissionais que incorporam conectividade sem fio (Bluetooth, DECT ou outra RF) estão sujeitos a regimes estabelecidos de segurança, EMC e conformidade de espectro. Nos Estados Unidos, os headsets habilitados para RF precisam concluir a autorização de equipamento da FCC antes de poderem ser importados ou comercializados, o que torna o planejamento de certificação e o agendamento de laboratórios de teste um item prático de bloqueio para lançamentos globais de produtos e para compradores corporativos que exigem conformidade documentada.
Na Europa, os fornecedores se alinham à Diretiva de Equipamentos de Rádio (RED) 2014/53/UE, juntamente com a Diretiva EMC 2014/30/UE e a Diretiva RoHS 2011/65/UE, que definem os requisitos de desempenho de RF, compatibilidade eletromagnética e substâncias restritas em portfólios com e sem fio. Ações de política comercial e de telecomunicações também afetam os custos da cadeia de suprimentos de eletrônicos e as condições de implantação. Por exemplo, a CBP dos EUA implementou tarifas de importação da Seção 232 de 25% ad valorem sobre semicondutores específicos e produtos derivados, com vigência a partir de 15 de janeiro de 2026, aumentando a sensibilidade em relação ao fornecimento e à classificação de chipsets para OEMs de headsets e seus parceiros de EMS.
Análise da cadeia de valor
A cadeia de valor dos headsets profissionais começa com o fornecimento de componentes (drivers acústicos, microfones, baterias, SoCs de áudio sem fio e peças mecânicas), passando então para o design industrial, a acústica e a sintonia de DSP, o firmware e os fluxos de certificação, incluindo certificações de plataforma vinculadas a ambientes de comunicações unificadas. Muitas marcas utilizam provedores de serviços de manufatura eletrônica (EMS) para moldagem por injeção, layout de PCB, montagem SMT, montagem final e testes acústicos, mantendo a diferenciação no processamento de microfone, algoritmos de gerenciamento de ruído, ergonomia e software de gerenciamento de dispositivos.
A distribuição ocorre por meio de portais B2B on-line, vendas corporativas diretas e revendedores especializados, com suporte pós-venda (peças de reposição, almofadas de ouvido substituíveis, serviço de bateria e gerenciamento do ciclo de vida do firmware) moldando o custo total de propriedade em implantações corporativas e de central de atendimento. As restrições de fornecimento continuam sendo um ponto de fricção estrutural na cadeia, refletido pelo feedback do setor de áudio profissional em 2024, quando uma grande parcela dos fabricantes relatou impactos altos ou significativos das interrupções na disponibilidade de semicondutores. Essas escassezes afetam os prazos de entrega de headsets Bluetooth, as decisões de mix de portfólio (com fio versus sem fio) e as estratégias de amortecimento de estoque.
Panorama Competitivo
O mercado de headsets profissionais está moderadamente concentrado. A Logitech, a GN/Jabra e a Sennheiser combinam catálogos abrangentes, alcance de canal e ecossistemas de firmware para ancorar contratos empresariais. A receita de headsets da Logitech no 1.º trimestre do exercício fiscal de 2025 subiu 20%, impulsionada pela aquisição eficiente de componentes e pela venda cruzada de ratos e webcams.[2]Logitech International, "A Logitech Anuncia os Resultados do 4.º Trimestre e do Exercício Fiscal Completo de 2025," news.logitech.com A GN/Jabra aproveita a especialização combinada em saúde auditiva e comunicações unificadas para servir tanto os canais de retalho como os profissionais. A Sennheiser concentra-se nos nichos de radiodifusão e audiófilo, utilizando o Spectera e outras inovações sem fio para proteger os segmentos de margens elevadas.
Os jogadores de segundo nível como a Poly (HP) e a Shure perseguem certificações UC e verticais especializadas, enquanto as marcas de jogos de consumo Razer e SteelSeries utilizam patrocínios de esports para entrar nos grupos de BYOD corporativos. Os fabricantes ODM em Shenzhen e Suzhou subcotam os incumbentes no preço, fornecendo stock de marca branca aos revendedores de PMEs, mas sem redes de suporte global.
A inovação centra-se na redução de ruído por IA, na renderização de áudio espacial e na conectividade multiponto. Os fornecedores com fornecimento diversificado de semicondutores, design de DSP interno e portais de gestão em nuvem estão posicionados para superar os rivais no mercado de headsets profissionais em evolução.
Líderes do Setor de Headsets Profissionais
Logitech International S.A.
HP Inc. (Poly/Plantronics)
GN Store Nord A/S (Jabra)
Sennheiser Electronic GmbH and Co. KG
Sony Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Headsets Profissionais
- Logitech International S.A.
- HP Inc. (Poly/Plantronics)
- GN Store Nord A/S (Jabra)
- Sennheiser Electronic GmbH and Co. KG
- Sony Corporation
- Shure Inc.
- beyerdynamic GmbH
- Audio-Technica Corp.
- AKG Acoustics (Harman)
- Bose Corporation
- Razer Inc.
- SteelSeries ApS
- Turtle Beach Corporation
- Kingston Technology (HyperX)
- V-Moda LLC
- Bang and Olufsen A/S
- Creative Technology Ltd.
- Koss Corporation
- Klipsch Group Inc.
- Skullcandy Inc.

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço claro em torno da gerenciabilidade e análise de nível corporativo que trata os headsets como endpoints governados, e não como periféricos simples, principalmente à medida que o BYOD e as frotas de dispositivos mistos aumentam a complexidade do suporte. Isso está se refletindo em estratégias de plataforma de fornecedores que empacotam telemetria de headsets, controle de políticas e solução de problemas em consoles de gerenciamento unificados. Por exemplo, o Poly Lens da HP, com integrações com plataformas de análise de colaboração como a Vyopta Inc., oferece às equipes de TI um caminho para padronizar a experiência do usuário e reduzir a carga de suporte em forças de trabalho distribuídas.
Há também uma oportunidade de transformar em produto a captação de voz assistida por IA e o gerenciamento de ruído em portfólios certificados mais amplos, tanto com fio quanto sem fio, apoiada por lançamentos corporativos recentes. Em junho de 2026, a HP lançou os headsets Bluetooth Poly Focus 6 Series com redução de ruído Acoustic Fence 2.0, ANC híbrido e áudio espacial, posicionados com certificações para Google Meet, Google Voice, Microsoft Teams e Zoom, incluindo certificação Bluetooth direta que elimina a dependência de dongle. Essa direção acompanha as prioridades dos compradores, moldadas pela padronização em USB-C, pelo ruído de escritórios abertos e pela redução da fadiga em centrais de atendimento, ao mesmo tempo em que deixa espaço para fornecedores que combinam desempenho acústico com documentação pronta para conformidade e operações de frota escaláveis.
Recent Industry Developments in Mercado de Headsets Profissionais
- Julho de 2026: a Jabra expandiu sua linha Evolve3 com três novos modelos (Evolve3 65 Flex, Evolve3 65 e Evolve3 45), estendendo a série para estilos de trabalho adicionais. A expansão da linha de produtos amplia a cobertura corporativa de funções baseadas em mesa para trabalhos mais móveis, apoiando uma padronização mais ampla dentro dos programas de compras corporativas.
- Fevereiro de 2026: a HP apresentou os headsets com fio USB Poly Mission Series (Mission 400, 600 e 800) na ISE 2026. O lançamento ampliou o portfólio profissional da HP Poly para ambientes que priorizam confiabilidade e implantação plug-and-play, reforçando o papel contínuo dos SKUs com fio ao lado do crescimento sem fio.
- Maio de 2024: a Logitech apresentou uma importante atualização de sua plataforma de headsets corporativos, introduzindo a linha Zone Pro e integrações de gerenciamento de frota com Teams, Zoom e Meet. As equipes de TI ganharam um caminho para padronizar a implantação e a análise em forças de trabalho distribuídas, expandindo a compatibilidade entre plataformas e a preparação para conformidade.


Mercado de Headsets Profissionais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange headsets profissionais adquiridos para uso de áudio e voz no ambiente de trabalho, incluindo modelos com fio e sem fio com microfone em braço que se conectam a telefones de mesa, softphones ou endpoints corporativos USB e DECT. Consideramos o mercado como a receita gerada por esses dispositivos quando vendidos para uso em escritórios e centrais de atendimento.
Exclusões de escopo: excluímos headsets de entretenimento voltados exclusivamente ao consumidor, headsets para jogos, fones de ouvido descartáveis, fones de ouvido totalmente sem fio de varejo e dispositivos de cabeça para AR/VR.
Visão geral da segmentação
- Por Conectividade
- Com Fio
- Sem Fio
- Por Tipo de Tecnologia
- USB
- Bluetooth
- DECT
- Comunicações Unificadas (UC)
- Por Estilo de Uso
- Over-Ear (Circum-Aural)
- On-Ear (Supra-Aural)
- In-Ear (Canal)
- Por Cancelamento de Ruído
- Isolamento Passivo de Ruído
- Cancelamento Ativo de Ruído (ANC)
- Por Utilizador Final
- Corporativo e Centros de Atendimento
- Educação e Aprendizagem Digital
- Produção de Radiodifusão e Media
- Jogos e Arenas de Esports
- Gravação Musical e Som ao Vivo
- Outros
- Por Canal de Distribuição
- Portais B2B Online
- Vendas Diretas
- Retalho (Especializado e em Massa)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- países nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Resto da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Países do Conselho de Cooperação do Golfo
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Resto de África
- Médio Oriente
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa definindo o que se qualifica como headset profissional e o que não se qualifica, e então mapeando os sinais de demanda que impulsionam as compras em escritórios e centrais de atendimento. Recorremos principalmente a fontes públicas e oficiais, como a União Internacional de Telecomunicações para tendências de conectividade, o Banco Mundial e a OCDE para indicadores macroeconômicos e de serviços, e o Bureau of Labor Statistics dos EUA para sinais relacionados ao trabalho e ao ambiente de trabalho que se correlacionam com a implantação de headsets.
Para tornar os dados utilizáveis em um modelo de mercado, também analisamos registros de empresas, transcrições de chamadas de resultados, apresentações a investidores e documentação de produtos que esclarecem padrões de conectividade como USB, DECT e Bluetooth. Uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes são usados seletivamente para verificar a direção da receita e o momento dos recursos, especialmente para cancelamento de ruído e multiconectividade. Essas fontes são apenas ilustrativas, e muitas outras referências públicas e proprietárias também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em confirmar o que os compradores corporativos realmente adquirem para configurações de trabalho, como os ciclos de substituição estão evoluindo e como os preços mudam à medida que recursos como cancelamento ativo de ruído e compatibilidade com UC se tornam mais comuns. Conversamos com uma combinação de fabricantes de headsets, parceiros de canal, equipes de TI e compras corporativas, e líderes de operações de centrais de atendimento em APAC, EMEA e Américas, para que as lacunas da pesquisa documental possam ser reduzidas e as principais premissas possam ser reverificadas antes que os totais sejam finalizados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 13% | APAC: 46% |
| Nível médio: 56% | Líderes funcionais/de unidade: 42% | EMEA: 36% |
| Participantes menores: 14% | Gerentes: 45% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a adoção de endpoints corporativos e a penetração de headsets para uso profissional são usadas para reconstruir o pool de demanda endereçável por região, sendo então convertidas em receita usando preços combinados. Uma vez concluída a primeira estimativa, verificações seletivas bottom-up são realizadas usando indícios de receita de fornecedores, feedback de canais e pontos de preço amostrados para modelos com e sem fio, de modo que os totais possam ser ajustados quando a primeira estimativa parecer exagerada.
As principais entradas que ajudam o modelo a se comportar de forma realista incluem adições e cancelamentos de assentos em centrais de atendimento, a intensidade do trabalho híbrido por região, a mudança de mix de com fio para sem fio (DECT e Bluetooth), a taxa de adesão de dongles USB e pacotes certificados, e a movimentação do preço médio de venda à medida que o cancelamento de ruído se torna mais comum. Onde os dados públicos são limitados em um determinado país, usamos indicadores substitutos, como o mix de emprego e a preparação de conectividade corporativa, e depois validamos os volumes implícitos com o feedback das entrevistas para evitar preencher lacunas com premissas agressivas.
Para a previsão, usamos regressão multivariada porque vários fatores se movem juntos, e as contribuições de especialistas podem ser usadas para manter os coeficientes razoáveis. A visão futura é então submetida a testes de estresse por meio de análise de cenários em torno da progressão de preços, dos ciclos de substituição e dos padrões de contratação de centrais de atendimento, e a previsão final é selecionada somente depois que os cenários permanecem consistentes com os sinais de demanda observados.
Validação de dados e ciclo de atualização
Antes que os números finais sejam aprovados, os resultados são comparados com sinais independentes, como a direção dos gastos corporativos com dispositivos, a adoção de conectividade e o mix esperado entre implantações com fio e sem fio. Os valores discrepantes são sinalizados, as premissas são revisadas e uma segunda revisão de analista é concluída para que erros de cálculo e desvios de escopo não passem despercebidos.
Se o feedback das entrevistas ou novos dados públicos indicarem uma mudança relevante, os respondentes são recontatados e as partes afetadas do modelo são recalculadas, seguidas por uma verificação final de consistência entre regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes de produto, preço ou macroeconomia alteram significativamente a demanda, seguidas por uma verificação final antes da entrega para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de headsets profissionais da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para headsets profissionais podem parecer muito distantes entre si porque a definição de mercado é fácil de expandir, e alguns estudos usam anos-base diferentes e formas diferentes de tratar os preços de modelos com muitos recursos. Mantemos a discussão vinculada a sinais que podem ser verificados e, em seguida, documentamos o que foi incluído para que a estimativa permaneça explicável.
O feedback sobre ciclos de substituição de equipes de TI corporativas e as verificações de canal sobre o mix entre com fio e sem fio são pontos de evidência que mantêm a Mordor Intelligence alinhada à demanda de headsets no ambiente de trabalho, sem adicionar categorias de áudio para consumidor que compartilham fatores de forma semelhantes. As lacunas remanescentes geralmente decorrem de saber se acessórios e itens incluídos em pacotes são contabilizados como receita separada, de como a certificação UC e os dongles são tratados, do momento escolhido para conversão de moeda e da frequência com que as premissas são atualizadas quando preços e mix mudam rapidamente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,93 bilhão de USD (2025) | |
| Consultoria Global A | 2,10 bilhões de USD (2025) | A estimativa parece aplicar um escopo mais amplo que combina endpoints de áudio corporativo adicionais e pode não separar consistentemente acessórios agrupados da receita de dispositivos, o que pode elevar o total de 2025. |
| Editora do Setor B | 1,80 bilhão de USD (2024) | O valor está ancorado a um ano-base de 2024 e inclui explicitamente várias linhas de receita de acessórios e componentes, de modo que o alinhamento de ano e o que é contabilizado como receita relacionada a headsets podem alterar o tamanho principal. |
Entre os três números, a diferença é explicada mais pelas escolhas de escopo e ano do que por aritmética. Quando o modelo permanece vinculado a sinais de demanda observáveis e as premissas de preço e mix são reverificadas no trabalho de campo, o tamanho final do mercado permanece transparente e repetível de uma atualização para a próxima.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de headsets profissionais?
A dimensão do mercado de headsets profissionais é de USD 2,04 mil milhões em 2026 e está projetada para atingir USD 2,69 mil milhões até 2031.
Qual região lidera o mercado de headsets profissionais?
A Ásia lidera com 31,08% de quota de receita, impulsionada por grandes operações de centros de atendimento e pela adoção agressiva de ANC.
Qual opção de conectividade domina as implementações profissionais?
Os headsets com fio permanecem dominantes, detendo 63,02% da quota do mercado de headsets profissionais em 2025, embora os sem fio estejam a ganhar terreno rapidamente.
A que ritmo está a crescer o segmento de jogos e esports?
A procura de headsets para jogos e esports está a crescer a uma CAGR de 8,6% até 2031, a mais rápida entre as categorias de utilizadores finais.
Página atualizada pela última vez em:



