
Tamanho e Participação do Mercado de Microfones
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
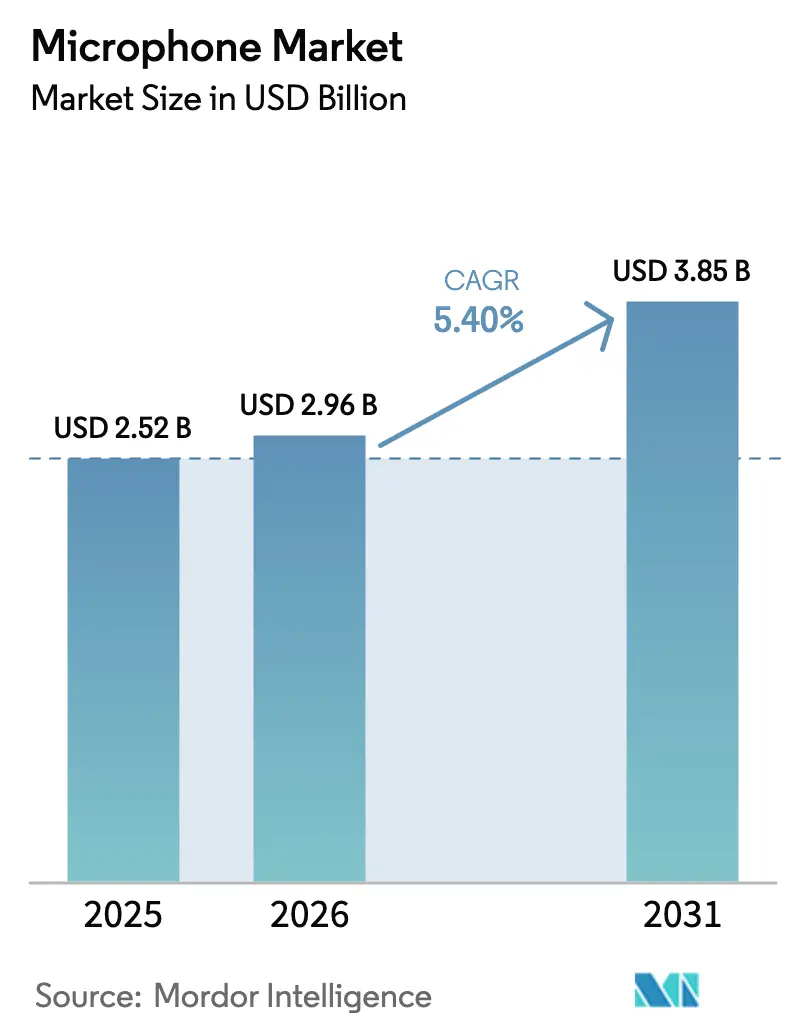
| Tamanho do Mercado (2026) | 2.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.85 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.40 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microfones por Mordor Intelligence
O tamanho do mercado de microfones está projetado para expandir de USD 2,52 bilhões em 2025 e USD 2,96 bilhões em 2026 para USD 3,85 bilhões até 2031, registrando um CAGR de 5,4% entre 2026 e 2031. As remessas estão migrando rapidamente das cápsulas de condensador eletret tradicionais para matrizes MEMS digitais compactas, à medida que o processamento de voz por IA de borda, a eletrificação automotiva e a infraestrutura de trabalho híbrido empresarial convergem. As configurações sem fio já dominam porque os reguladores continuam a realocar o espectro abaixo de 1 GHz, enquanto a proliferação de fones de ouvido verdadeiramente sem fio acelera a migração para o Bluetooth Low Energy e outros protocolos de 2,4 GHz. Os fornecedores da Ásia-Pacífico aproveitam a integração vertical e os incentivos governamentais para manter vantagens de custo na fabricação de MEMS, enquanto Europa e América do Norte enfatizam conformidade e desempenho de áudio premium. A consolidação continua à medida que os fabricantes de componentes agrupam microfones com DSP, processadores neurais e amplificadores para capturar mais valor por soquete.
Principais Conclusões do Relatório
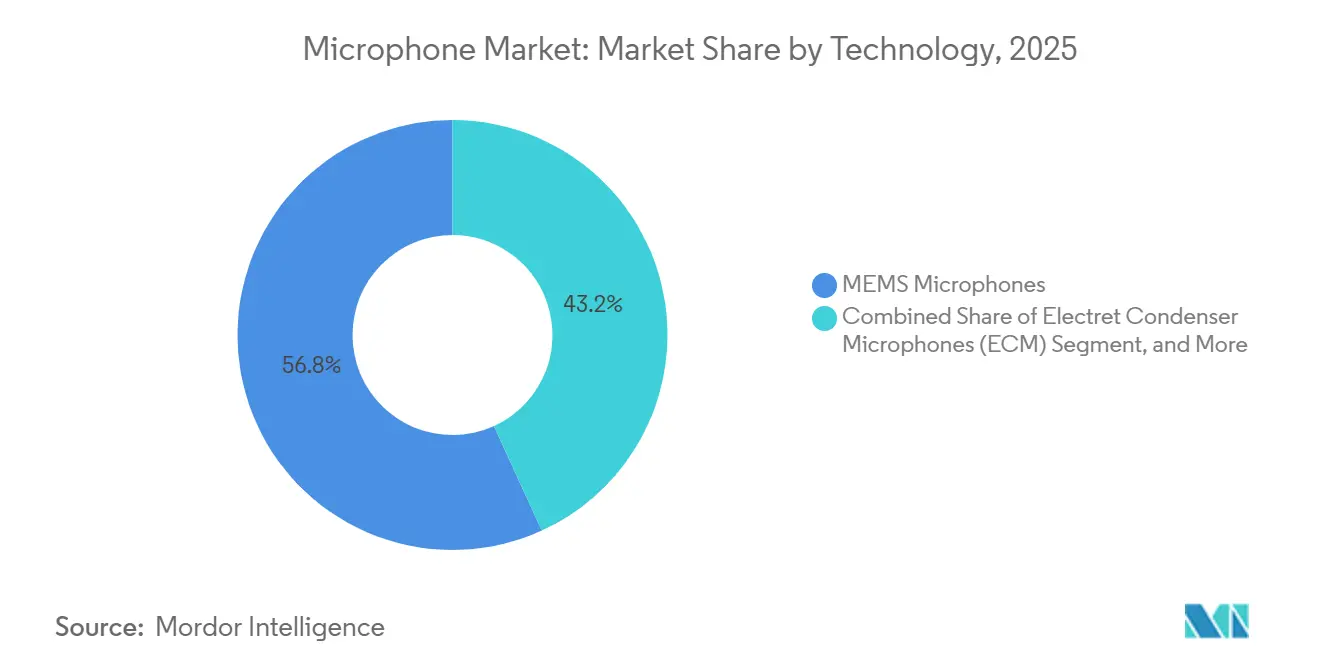
- Por tecnologia, os microfones MEMS capturaram 56,81% da participação do mercado de microfones em 2025 e têm previsão de crescer a um CAGR de 5,88% até 2031.
- Por tipo de produto, os módulos de matriz e formação de feixe estão avançando a um CAGR de 6,02%, o mais rápido na hierarquia de segmentos.
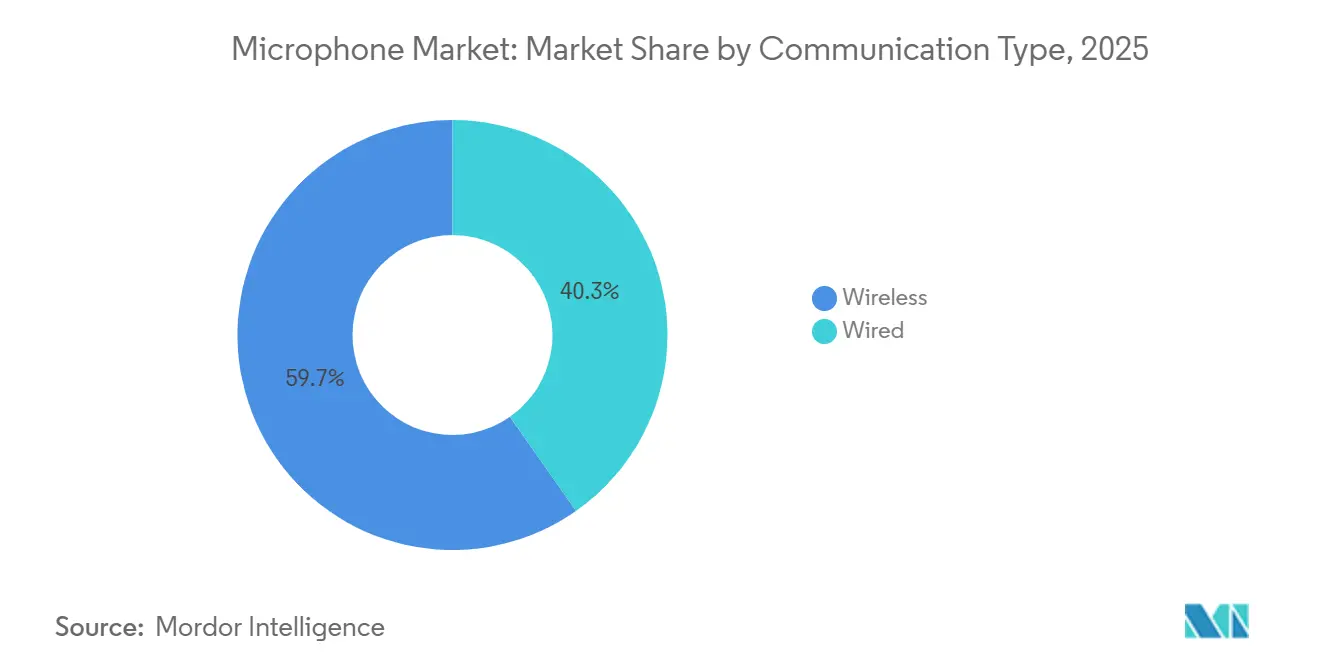
- Por tipo de comunicação, os sistemas sem fio representaram 59,74% do tamanho do mercado de microfones em 2025 e têm projeção de expansão a um CAGR de 5,61% ao longo de 2026-2031.
- Por vertical de usuário final, saúde e dispositivos médicos estão posicionados para crescer a um CAGR de 6,73%, superando todas as outras indústrias.
- Por geografia, a região do Oriente Médio no mercado de microfones tem previsão de registrar um CAGR de 6,11% até 2031, a maior taxa de crescimento regional.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de microfones MEMS em fones de ouvido verdadeiramente sem fio na Ásia | +1.2% | Núcleo da Ásia-Pacífico, com extensão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Mudança dos fabricantes de equipamentos originais automotivos para experiência de voz na cabine para plataformas de veículos elétricos (Europa e América do Norte) | +0.9% | Europa e América do Norte, adoção antecipada na China | Longo prazo (≥4 anos) |
| Adoção rápida de matrizes de formação de feixe habilitadas por IA em equipamentos de comunicação unificada empresarial | +0.8% | Global, concentrado na América do Norte e Europa | Curto prazo (≤2 anos) |
| Economia de criadores de conteúdo impulsionando microfones portáteis e USB premium (América do Norte) | +0.5% | América do Norte, Europa Ocidental | Curto prazo (≤2 anos) |
| Mandatos governamentais para realocação do espectro sem fio impulsionando a migração digital | +0.6% | Global, pressão regulatória mais alta na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento em dispositivos vestíveis de saúde que utilizam microfones de biossensoriamento acústico | +1.0% | Global, liderado pela América do Norte e Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Microfones MEMS em Fones de Ouvido Verdadeiramente Sem Fio na Ásia
Os fones de ouvido verdadeiramente sem fio permaneceram como o principal impulsionador de remessas no mercado de microfones em 2025, à medida que as marcas da Ásia-Pacífico superaram os concorrentes em outras regiões. As cápsulas MEMS digitais, pequenas o suficiente para caber em slots de 3 mm × 4 mm, agora suportam cancelamento de ruído ativo com múltiplos microfones e captação de voz a longa distância com consumo mínimo de energia. A aquisição da unidade MEMS de consumo da Knowles pela Syntiant em 2024 alinha processadores neurais com sensores, reduzindo a latência para funções de ativação de voz sempre ativas.[1]Knowles Corporation, "Knowles Conclui a Venda do Negócio de Microfones MEMS para Consumidores," KNOWLES.COM Os fornecedores chineses AAC Technologies e Goertek expandiram a capacidade de wafers de 200 mm para atender aos fabricantes de equipamentos originais de smartphones domésticos, ampliando ainda mais as vantagens de fornecimento. A mudança para interfaces digitais como I²S simplifica o roteamento de PCB e reduz a interferência eletromagnética, o que importa mais à medida que o Bluetooth 5.3 e o LE Audio introduzem requisitos mais rígidos de coexistência de radiofrequência.
Aumento em Dispositivos Vestíveis de Saúde que Utilizam Microfones de Biossensoriamento Acústico
Os dispositivos vestíveis de saúde estão emergindo como um importante nó de demanda porque os microfones MEMS permitem a captura contínua e não invasiva de sinais cardiorrespiratórios com fidelidade de grau clínico. Um estudo de 2025 da Scientific Reports relatou 93,21% de precisão na classificação de sons pulmonares usando sensores MEMS, validando a viabilidade da ausculta remota. Os fabricantes de dispositivos agora combinam sensores com modelos neurais no dispositivo que detectam eventos de tosse e sofrimento respiratório em tempo real, apoiando fluxos de trabalho de telemedicina. O crescimento é mais forte na América do Norte, onde já existem códigos de reembolso para monitoramento remoto de pacientes, e na Ásia-Pacífico, onde populações envelhecidas impulsionam os gastos com cuidados preventivos. Os fornecedores que integram sensores acústicos com IA de borda de baixo consumo de energia conquistam cada vez mais espaços de design porque os hospitais exigem endpoints sempre ativos e em conformidade com a HIPAA que nunca enviam dados de voz brutos para a nuvem.
Mudança dos Fabricantes de Equipamentos Originais Automotivos para Experiência de Voz na Cabine para Plataformas de Veículos Elétricos
As cabines de veículos elétricos são mais silenciosas do que as de modelos de combustão interna, permitindo que assistentes de voz a longa distância operem de forma confiável. O sistema Alexa+ da BMW, lançado em 2026, emprega matrizes MEMS distribuídas ao longo do forro do teto e dos pilares, entregando resposta à palavra de ativação em menos de 300 ms para comandos de navegação e climatização. A Mercedes-Benz já implantou controle de voz multizona em mais de 3 milhões de veículos. Os reguladores de segurança europeus e norte-americanos endossam o uso de voz em vez de telas sensíveis ao toque para reduzir a distração do motorista, obrigando os fabricantes de equipamentos originais a especificar cápsulas MEMS digitais com DSPs integrados para formação de feixe e cancelamento de eco. Os fornecedores de primeiro nível agrupam microfones com câmeras e radar para criar conjuntos multimodais de monitoramento do motorista, posicionando-se para os futuros requisitos de sensoriamento interior do Euro NCAP.
Adoção Rápida de Matrizes de Formação de Feixe Habilitadas por IA em Equipamentos de Comunicação Unificada Empresarial
As políticas de trabalho híbrido sustentam a demanda por matrizes de teto que eliminam a desordem sobre as mesas e rastreiam inteligentemente os falantes. O Microfone de Teto Pro da Cisco apresenta uma matriz de 64 elementos que forma oito feixes adaptativos, cobrindo salas de aula e salas de reuniões sem zonas de captação fixas.[2]Cisco Systems, "Microfone de Teto Pro da Cisco," CISCO.COM A atualização de firmware ADECIA da Yamaha em 2025 adicionou aceleração de Redutor de Ruído por IA e aumentou a capacidade para 64 unidades de mesa sem fio por processador, atendendo às necessidades em escala empresarial. Os integradores preferem essas soluções porque a autenticação IEEE 802.1X e o monitoramento SNMP se encaixam facilmente nas rotinas de TI corporativa. O resultado são ciclos de instalação mais curtos e menor dependência de hardware DSP independente, uma vantagem em mercados que enfrentam escassez de mão de obra qualificada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento de radiofrequência e risco de interferência em bandas abaixo de 1 GHz para microfones sem fio | -0.7% | América do Norte e Europa, pressão regulatória sobre sistemas analógicos | Médio prazo (2-4 anos) |
| Inflação no custo da lista de materiais devido à escassez de substratos de silício (fábricas de MEMS) | -0.6% | Global, agudo na cadeia de suprimentos de MEMS da Ásia-Pacífico | Curto prazo (≤2 anos) |
| Cápsulas falsificadas no mercado de reposição diluindo o valor da marca na Ásia-Pacífico | -0.4% | Ásia-Pacífico, concentrado na China e no Sudeste Asiático | Longo prazo (≥4 anos) |
| Metas rigorosas de reciclagem WEEE/RoHS da UE elevando os custos de conformidade | -0.5% | Europa, com extensão para exportadores que visam os mercados da UE | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento de Radiofrequência e Risco de Interferência em Bandas Abaixo de 1 GHz para Microfones Sem Fio
À medida que a FCC leiloa blocos de 600 MHz para operadoras móveis, os microfones sem fio analógicos perdem espectro livre, forçando os usuários para a congestionada banda ISM de 2,4 GHz. Os sistemas digitais oferecem criptografia e eliminam artefatos de compansão, mas enfrentam picos de perda de pacotes quando o tráfego de Wi-Fi, Bluetooth e Zigbee atinge o pico.[3]Equipe de Engenharia da AKG Acoustics, "Comparando Sistemas de Microfone Sem Fio Digital e Analógico," AKG.COM A complexidade adicional da varredura de canais e das atualizações de firmware retarda a adoção entre escolas e teatros com orçamento limitado, freando o crescimento da receita em nichos específicos de áudio profissional dentro do mercado de microfones.
Inflação no Custo da Lista de Materiais Devido à Escassez de Substratos de Silício (Fábricas de MEMS)
O fornecimento restrito de wafers de 150 mm e 200 mm elevou os custos de insumos de microfones MEMS em percentuais de dois dígitos entre 2024 e 2025. A Knowles relatou uma queda de receita de 9,9% ano a ano no terceiro trimestre de 2024, citando escassez de substratos e correções de estoque por parte dos clientes. Alguns fabricantes de equipamentos originais migraram para fundições baseadas na China com subsídios estatais, mas os riscos de controles de exportação geopolíticos adicionam incerteza de longo prazo. Os designers sem fábrica própria suportam a maior compressão de margem, retardando os ciclos de novos produtos e moderando a expansão do mercado de microfones no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
MEMS Digital Domina a Integração em Eletrônicos de ConsumoOs microfones MEMS detinham 56,81% da participação do mercado de microfones em 2025, e o segmento está no caminho para um CAGR de 5,88% até 2031. As variantes digitais substituem os MEMS analógicos porque a conversão analógico-digital no pacote elimina problemas de interferência eletromagnética e reduz a complexidade do PCB. A Cirrus Logic começou a amostrar um codec de ativação de voz de ultrabaixo consumo de energia para laptops prontos para IA no final de 2025, sinalizando uma nova onda de demanda por front ends MEMS digitais. Os condensadores eletret permanecem econômicos para aplicações sensíveis ao custo, enquanto as cápsulas dinâmicas permanecem relevantes para aplicações de alto nível de pressão sonora, como som ao vivo. Os microfones de fita mantêm uma presença boutique na gravação em estúdio, valorizados por seus padrões polares em forma de oito. O tamanho do mercado de microfones atribuível ao MEMS está, portanto, expandindo mais rapidamente do que a categoria geral, à medida que os fabricantes de equipamentos originais de eletrônicos de consumo exigem maior integração e perfis de menor consumo de energia.
Os MEMS analógicos permanecem atrativos para o cancelamento de ruído na cabine em automóveis e monitoramento industrial básico, onde cadeias analógicas simples são suficientes. No entanto, o impulso do ecossistema por trás das arquiteturas de barramento I²S e SoundWire garante que o MEMS digital continue subindo na composição. Os fornecedores capazes de incorporar DSP ou aceleradores neurais dentro do pacote do microfone se diferenciam em latência e consumo de energia, fatores críticos para dispositivos sempre em escuta. Consequentemente, as conquistas de design agora dependem da funcionalidade total do módulo, em vez das especificações acústicas brutas, acelerando o bloqueio de plataforma em smartphones, laptops e dispositivos vestíveis.


Por Tipo de Produto:
Módulos de Matriz Lideram a Mudança para Conferências EmpresariaisOs módulos de matriz e formação de feixe registraram a taxa de crescimento mais rápida, com CAGR de 6,02%, à medida que as empresas trocaram microfones de superfície por matrizes de teto que simplificam os espaços de reunião. Os sistemas auriculares detinham 32,47% das remessas em 2025 porque instrutores de fitness e apresentadores valorizam a mobilidade; no entanto, seu crescimento unitário fica atrás dos módulos de matriz. Microfones USB independentes, como o Blue Sona da Logitech, atendem à economia de criadores que preza os aumentos de ganho plug-and-play.
Os microfones dinâmicos portáteis permanecem itens essenciais para vocais ao vivo, apoiados por variantes condensadoras em instrumentos e em situações de estúdio. Os modelos de pescoço de ganso ainda ancoram pódios, mas enfrentam a concorrência de unidades de mesa sem fio que eliminam os problemas de gerenciamento de cabos. O tamanho do mercado de microfones para módulos de matriz está definido para se ampliar à medida que os pacotes de software de IA automatizam a formação de feixe, o cancelamento de eco e a supressão de ruído, reduzindo o tempo de comissionamento para departamentos de TI e integradores.
Por Tipo de Comunicação:
Sem Fio Ganha Participação Apesar dos Desafios de EspectroAs soluções sem fio representaram 59,74% do tamanho do mercado de microfones em 2025 e devem crescer a um CAGR de 5,61% até 2031. O Bluetooth LE Audio, links proprietários de 2,4 GHz e plataformas UHF digitais substituem os sistemas UHF analógicos deslocados pelos leilões de espectro. Estúdios de fitness, salas de aula e apresentadores corporativos priorizam a mobilidade em detrimento da maior latência e dos encargos de manutenção de bateria, impulsionando a adoção.
As conexões XLR com fio persistem em estúdios e salas de controle de radiodifusão, onde a latência determinística e as linhas balanceadas de longa distância permanecem essenciais. Os fabricantes mitigam o congestionamento de 2,4 GHz por meio de salto de frequência em camadas e modulação adaptativa, embora esses recursos elevem os custos da lista de materiais. Como resultado, o crescimento sem fio é mais forte em segmentos que podem tolerar potencial perda de pacotes, enquanto usuários de missão crítica ocasionalmente revertem para cabos, preservando um núcleo de receita com fio estável do mercado de microfones.
Por Vertical de Usuário Final:
Saúde Emerge como o Segmento de Crescimento Mais RápidoOs eletrônicos de consumo representaram 41,82% da receita em 2025, impulsionados por smartphones e dispositivos vestíveis que integram múltiplas cápsulas MEMS por dispositivo. As aplicações de saúde — que vão de estetoscópios digitais a patches respiratórios — lideram o crescimento com um CAGR de 6,73%, à medida que os prestadores adotam fluxos de trabalho de teleconsulta. Os veículos de radiodifusão e mídia ainda investem em condensadores portáteis e de estúdio premium para manter a qualidade do sinal em podcasts e transmissões ao vivo.
Os compradores corporativos e institucionais adotam matrizes de teto e sistemas sem fio de grande escala para modernizar as suítes de reuniões híbridas. Os locais de apresentações ao vivo gradualmente renovam os equipamentos de radiofrequência à medida que os orçamentos se recuperam no pós-pandemia. Os fabricantes de equipamentos originais automotivos estão migrando para matrizes de múltiplos microfones para assistentes de voz e controle de ruído interno, uma tendência que está reforçando a penetração do MEMS. O monitoramento industrial e ambiental permanece um nicho, mas está acelerando à medida que os sensores MEMS robustos ganham invólucros com classificação IP adequados para ambientes adversos. Em conjunto, essas mudanças diversificam a base de receita do mercado de microfones e o isolam da volatilidade de um único segmento vertical.
Análise Geográfica
Mercado de Microfones da APAC
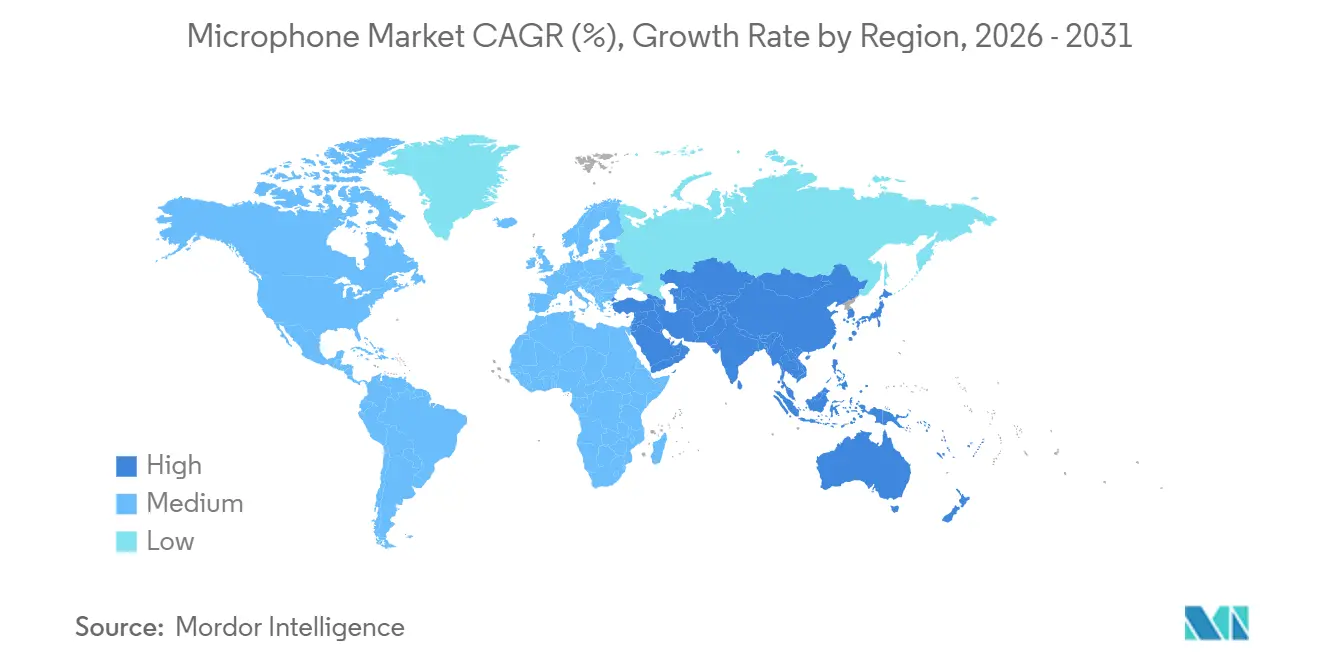
A Ásia-Pacífico deteve 45,77% da receita global em 2025, sustentada pela escala da China no processamento de wafers MEMS e na montagem de módulos. Os campeões locais AAC Technologies e Goertek garantem fornecimento preferencial para os gigantes domésticos de smartphones, reforçando a dominância regional. O Japão e a Coreia do Sul concentram-se na inovação em embalagem e no desempenho de alta relação sinal-ruído, enquanto a Índia e o Sudeste Asiático atraem novas plantas greenfield que reduzem a exposição geopolítica.
Mercado de Microfones da América do Norte e Europa
A América do Norte ficou em segundo lugar, impulsionada pelos gastos corporativos em atualizações para trabalho híbrido e por uma vibrante economia de criadores de conteúdo que adquirem dispositivos USB e XLR premium. Plataformas de conteúdo como YouTube e Twitch incentivam a captura de áudio de alta qualidade, criando uma demanda constante por microfones condensadores de médio alcance. A Europa enfatiza a conformidade com as normas WEEE e RoHS, concentrando participação entre marcas estabelecidas que conseguem arcar com os custos de reciclagem. As regras da UE também incentivam designs modulares que simplificam a desmontagem ao fim da vida útil, alterando sutilmente os roteiros de produtos para fornecedores globais.
Mercado de Microfones do Oriente Médio e África e América do Sul
A região do Oriente Médio e África, embora pequena em valores absolutos, tem previsão de registrar a expansão mais rápida, com CAGR de 6,11%, impulsionada pela Arábia Saudita e pelos Emirados Árabes Unidos na implantação de infraestrutura de telemedicina e ensino a distância. O crescimento da América do Sul é moderado, pois os ventos contrários macroeconômicos limitam os investimentos de capital nos mercados de transmissão e eventos ao vivo. No geral, as variações regionais em política regulatória, incentivos à cadeia de suprimentos e orçamentos de transformação digital moldam nichos de oportunidade localizados dentro do mercado de microfones.

Panorama regulatório
A conformidade dos microfones sem fio é moldada por regras de acesso ao espectro e requisitos de autorização de equipamentos. Nos Estados Unidos, a Federal Communications Commission (FCC) regula a operação sob 47 CFR Part 15 (não licenciado) e Part 74 (licenciado de baixa potência auxiliar). A autorização de equipamento da FCC é exigida para a maioria dos sistemas com capacidade de transmissão, e em fevereiro de 2024 a FCC adotou regras que permitem que os Wireless Multichannel Audio Systems (WMAS) operem com larguras de banda mais amplas (até 20 MHz), melhorando a eficiência espectral para implantações profissionais de alta densidade.
Na Europa, o acesso ao mercado depende da marcação CE e da avaliação de conformidade sob a Diretiva de Equipamentos de Rádio (RED) 2014/53/UE para produtos sem fio, juntamente com a Diretiva EMC 2014/30/UE e a LVD 2014/35/UE para dispositivos alimentados pela rede elétrica aplicáveis. Isso é apoiado por normas harmonizadas como ETSI EN 300 422 e ETSI EN 301 489. A conformidade ambiental e de segurança do produto também pode afetar os fabricantes de microfones OEM que exportam para a UE, incluindo as restrições de substâncias RoHS e as obrigações do Regulamento Geral de Segurança de Produtos da UE (UE) 2023/988, como a designação de um representante na UE para produtos dentro do escopo colocados no mercado.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e insumos semicondutores (wafers de silício, ASICs/DSPs, substratos de encapsulamento, ímãs/diafragmas para cápsulas dinâmicas). Em seguida, passa pela fabricação de MEMS, fabricação de transdutores acústicos, montagem e encapsulamento (frequentemente sistema em pacote para MEMS digitais), calibração e testes acústicos, e finalmente integração em microfones ou módulos finalizados (arranjos, dispositivos sem fio portáteis/de cabeça e ofertas USB). No downstream, a distribuição flui por canais OEM de eletrônicos de consumo (smartphones, TWS, laptops), integradores e revendedores de áudio profissional, fornecedores de nível um automotivo e fabricantes de dispositivos de saúde. Para sistemas sem fio, o suporte pós-venda está cada vez mais ligado à configuração de firmware e RF.
Mudanças recentes na cadeia de suprimentos também apontam para consolidação e localização. A Knowles concluiu a venda de seu negócio de Microfones MEMS de Consumo para a Syntiant em dezembro de 2024, refletindo uma mudança em direção à combinação de sensoriamento com silício de IA de borda e a um controle mais estrito sobre a propriedade intelectual essencial do front-end. No lado da fabricação, a Infineon Technologies e a Kaynes Semicon assinaram um memorando de entendimento em setembro de 2025 para estabelecer a primeira instalação de microfones MEMS e encapsulamento avançado de semicondutores da Índia em Gujarat, alinhando-se com uma diversificação mais amplia para longe da capacidade centrada na China para gestão de riscos e logística. Os pontos de estrangulamento ainda se concentram na capacidade especializada de wafers MEMS, em testes acústicos e calibração de alto rendimento, e na disponibilidade de componentes analógicos e de sinal misto complementares, o que pode estender os prazos de entrega durante picos de demanda.
Cenário Competitivo
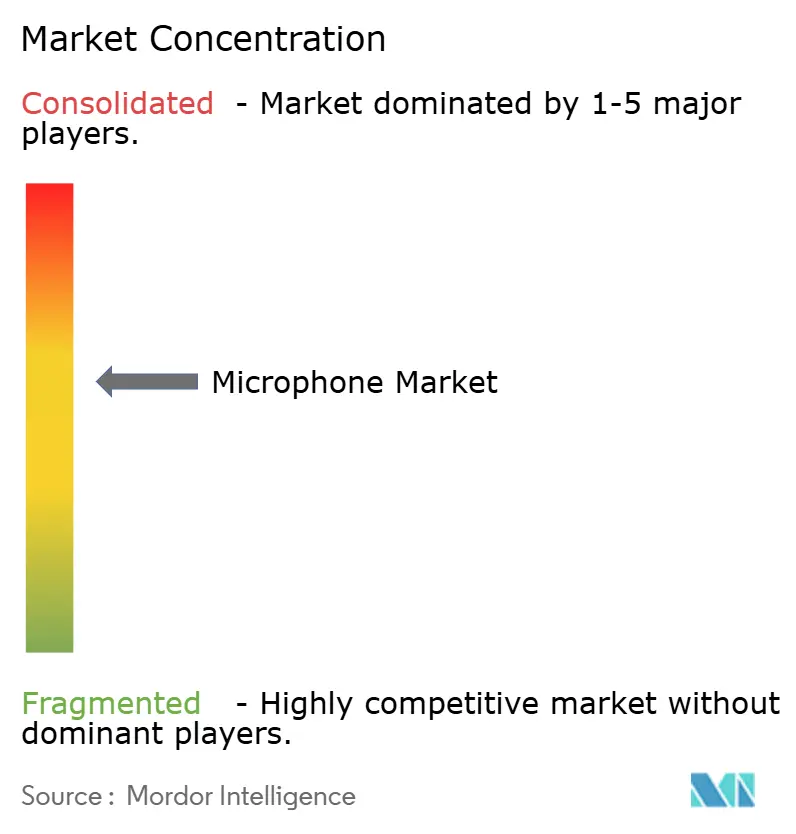
O mercado de microfones é moderadamente fragmentado. As tradicionais casas de áudio — Shure, Sennheiser e Audio-Technica — defendem os segmentos premium de dinâmicos e condensadores, apoiando-se em décadas de confiança de marca e alcance global de canais. Os fornecedores de semicondutores focados em MEMS, como Infineon, STMicroelectronics, TDK-InvenSense e Knowles, competem em piso de ruído, tamanho do pacote e métricas de consumo de energia.
A aquisição da linha MEMS de consumo da Knowles pela Syntiant por USD 150 milhões em 2024 encapsula uma tendência de integração vertical de sensores com silício de inferência neural, permitindo designs de voz sempre ativa prontos para uso que conservam a vida útil da bateria. A aquisição dos ativos de áudio da Masimo pela Harman por USD 350 milhões em 2025 sinaliza que os integradores automotivos e de áudio profissional desejam pilhas completas de microfone a alto-falante que incluam software DSP. A participação majoritária da DPA Microphones na Austrian Audio mostra marcas de estúdio boutique se consolidando para defender a profundidade de engenharia e o patrimônio de fabricação europeu.
Os titulares chineses AAC Technologies e Goertek aproveitam fábricas próprias e incentivos estatais para oferecer módulos MEMS otimizados em custo, pressionando os fornecedores ocidentais em negócios de consumo de alto volume. Enquanto isso, Cisco, Yamaha e Crestron diferenciam as matrizes empresariais por meio de ecossistemas de software e integração de segurança, enfatizando a gerenciabilidade em detrimento das especificações acústicas brutas. Os fornecedores que conseguem entregar soluções de pilha completa — sensor, processador, algoritmo e conexões com a nuvem — capturam preços médios de venda mais altos e fortalecem o bloqueio de clientes, posicionando-se favoravelmente à medida que o mercado de microfones transita para arquiteturas centradas em IA.
Líderes da Indústria de Microfones
Knowles Corporation
AAC Technologies Holdings
Sony Corporation
Shure Incorporated
Goertek Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Microfones
- Shure Incorporated
- Sennheiser Electronic GmbH and Co. KG
- Audio-Technica Corporation
- AKG Acoustics
- Georg Neumann GmbH
- Sony Corporation
- Harman International (Inc. AKG, JBL)
- Logitech International (Blue Microphones)
- RODE Microphones
- Knowles Corporation
- AAC Technologies Holdings Inc.
- Goertek Inc.
- TDK Corporation
- Infineon Technologies AG
- Robert Bosch GmbH
- STMicroelectronics N.V.
- Cirrus Logic Inc.
- Omron Corporation
- Hosiden Corporation
- Valeo SA
- Qorvo Inc.
- Yamaha Corporation

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é a transição de cápsulas discretas para módulos de microfone inteligentes que combinam sensoriamento, processamento em arranjo e gerenciamento de ruído habilitado por IA em pequenos formatos. Essa mudança se manifesta em implantações empresariais e institucionais, onde arranjos de teto e endpoints de áudio gerenciados por software reduzem a dependência de hardware DSP externo e simplificam o provisionamento. Também aparece em dispositivos de consumo prosumer, onde sistemas sem fio adicionam processamento embarcado para estabilizar a captura de voz em ambientes ruidosos. A atividade de produtos em 2026 apoia essa direção: a Shure apresentou o microfone de arranjo de teto MXA925 com DSP IntelliMix habilitado por IA (junho de 2026), e a Insta360 lançou o Mic Pro com um arranjo de três microfones e cancelamento de ruído com IA (maio de 2026), reforçando a demanda por designs de arranjo e processamento de maior valor.
Um espaço em branco tecnológico também está se formando em torno de arquiteturas MEMS de próxima geração que visam melhorar o piso de ruído e os limites de sobrecarga, preservando ao mesmo tempo a capacidade de fabricação em alto volume. A cobertura do setor sobre microfones MEMS ópticos aponta para uma SNR melhorada e pontos de sobrecarga acústica mais altos em comparação com MEMS capacitivos tradicionais, e os fornecedores estão sinalizando investimento em captura de áudio profissional baseada em MEMS: a RODE apresentou sua tecnologia de microfone MEMS de nível estúdio Sonaura em colaboração com a Infineon Technologies (abril de 2026). Paralelamente, os dispositivos de saúde e médicos continuam a abrir caminhos de integração para microfones MEMS além da voz, à medida que os fluxos de trabalho de biossensoriamento acústico e auscultação remota impulsionam a demanda por sensores de baixo consumo e alta SNR e calibração robusta em ambientes de dispositivos regulamentados.
Recent Industry Developments in Mercado de Microfones
- Junho de 2026: a Shure apresentou o microfone de arranjo de teto MXA925 com DSP IntelliMix habilitado por IA para espaços de colaboração empresariais e institucionais. O lançamento reforça uma mudança em direção à formação de feixe definida por software e ao processamento no lado do endpoint, que reduz a necessidade de caixas DSP separadas e simplifica implantações gerenciadas por TI.
- Novembro de 2025: a AAC Technologies colaborou com a Alibaba para integrar um arranjo personalizado de cinco microfones e um sistema de condução óssea no Quark AI Glasses S1. O design destaca uma co-desenvolvimento mais estreito entre fornecedores de microfones e ecossistemas OEM de dispositivos vestíveis, aumentando a demanda por arranjos compactos otimizados para assistentes sempre ativos e captação em campo próximo.
- Dezembro de 2024: a Knowles concluiu a venda de seu negócio de Microfones MEMS de Consumo para a Syntiant por 150 milhões de dólares americanos. A transação acelera a consolidação em torno de pilhas de sensor mais IA de borda e sinaliza um pivô estratégico em direção a aplicações de microfone de maior valor que combinam front-ends acústicos com inferência no dispositivo.


Mercado de Microfones Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para esta metodologia, o mercado de microfones abrange as receitas de microfones autônomos com e sem fio vendidos como dispositivos finalizados ou componentes finalizados que convertem som em uma saída elétrica para uso em ambientes de consumo, profissionais, automotivos e industriais.
Exclusões de escopo: excluímos chips acústicos integrados embutidos em chipsets, ferramentas puras de processamento de voz por software e unidades recondicionadas.
Visão geral da segmentação
- Por Tecnologia
- Microfones MEMS
- MEMS Analógico
- MEMS Digital
- Microfones Condensadores Eletret (ECM)
- Microfones Dinâmicos
- Microfones de Fita
- Microfones MEMS
- Por Tipo de Produto
- Portátil
- Auricular
- Pescoço de Ganso
- Independente / USB
- Módulos de Matriz e Formação de Feixe
- Por Tipo de Comunicação
- Com Fio
- Sem Fio
- Por Vertical de Usuário Final
- Radiodifusão e Mídia
- Eletrônicos de Consumo
- Corporativo e Institucional
- Apresentações e Eventos ao Vivo
- Automotivo
- Saúde e Dispositivos Médicos
- Industrial e Ambiental
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Sudeste Asiático
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma visão clara de onde os microfones são usados e como a demanda se movimenta entre dispositivos e setores. Contamos com fontes públicas como estatísticas comerciais da USITC, UN Comtrade, indicadores macroeconômicos do Banco Mundial e conjuntos de dados setoriais da OCDE para verificar a direção dos embarques, a pressão de preços e a exposição geográfica.
Para manter o modelo fundamentado, também analisamos registros de empresas e apresentações a investidores, catálogos de produtos e coberturas de imprensa respeitáveis sobre lançamentos e mudanças de capacidade. Em alguns pontos, uma base de dados de assinatura paga foi usada apenas para padronizar dados financeiros de empresas, atividade de patentes e padrões de embarque de importação e exportação, o que nos ajudou a evitar contagem duplicada entre formatos de produto semelhantes. As fontes listadas aqui são ilustrativas, e outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram usadas para testar a robustez do conjunto de demanda e as premissas de preços em dispositivos de consumo, áudio profissional, usos automotivos e industriais. Conversamos com participantes das áreas de fabricação, distribuição e compras para que as faixas de ASP, a adoção sem fio e os ciclos de substituição pudessem ser verificados e, em seguida, refinados nas principais regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 12% | APAC: 42% |
| Nível médio: 42% | Líderes funcionais/de unidade: 32% | EMEA: 34% |
| Players menores: 22% | Gerentes: 56% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, em que a produção de dispositivos, os fluxos comerciais e a adoção no mercado final foram usados para reconstruir a demanda de microfones, seguidos de verificações de preços para traduzir volumes em valor. Antes de os totais serem finalizados, aproximações bottom-up seletivas foram aplicadas usando ASP amostrado por formato e verificações de canal, o que ajudou a ajustar as mudanças de composição entre produtos com e sem fio.
Os principais insumos usados no modelo incluem a demanda unitária estimada dos ciclos de eletrônicos de consumo e equipamentos de áudio profissional, a penetração sem fio e o ritmo de migração relacionado ao espectro, a progressão do preço médio de venda por formato de produto, as tendências de conteúdo automotivo por veículo (recursos de voz e monitoramento de cabine) e os padrões regionais de fabricação e importação. Quando surgiram lacunas de cobertura em canais menores ou formatos de nicho, as premissas foram preenchidas usando volumes de dispositivos proxy e faixas baseadas em entrevistas, sendo posteriormente revisadas durante a análise interna. A previsão foi feita com análise de cenários, de modo que a velocidade de adoção, a pressão de preços e as oscilações de demanda macroeconômica pudessem ser ajustadas, e o caminho final foi alinhado com o que os entrevistados consideraram a perspectiva mais realista.
Validação de dados e ciclo de atualização
A validação é realizada por meio de algumas verificações repetíveis que buscam inconsistências entre valor, volume e divisões regionais. Comparamos os resultados modelados com sinais independentes, como totais comerciais, direção da demanda macroeconômica e mudanças observadas na composição de produtos, e quaisquer variações acentuadas são revisadas antes da aprovação final.
Se um fator determinante se movimenta de forma significativa, como uma mudança na adoção sem fio, grandes reajustes de preços ou uma disrupção na cadeia de suprimentos, entramos novamente em contato com as fontes e reexecutamos as partes afetadas do modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando os eventos são significativos, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais recente disponível no momento.
Dimensionamento do mercado de microfones da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para microfones podem diferir bastante, mesmo quando o nome do tema parece o mesmo, porque os produtos contabilizados e a lógica de precificação não estão sempre alinhados. As diferenças também surgem de se a estimativa está ancorada em um conjunto de demanda de dispositivos versus receita de fornecedores, e da frequência com que as premissas são atualizadas.
Os maiores fatores de divergência que observamos foram escolhas de escopo (microfones autônomos versus elementos de microfone dentro de chipsets), como os produtos sem fio são avaliados quando os pacotes incluem eletrônicos adicionais, e o ano usado para conversão de moeda e tratamento de inflação. Algumas estimativas também se apoiam em um único caminho de crescimento sem verificá-lo em relação ao movimento comercial ou às tendências unitárias do mercado final, o que pode ampliar a dispersão durante períodos de mudança de composição.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,96 bilhões de dólares americanos (2026) | |
| Editora de Pesquisa do Setor A | 2,82 bilhões de dólares americanos (2026) | Tipicamente trata partes da cadeia de suprimentos de forma mais restrita, com ajuste limitado para mudanças de composição entre formatos com e sem fio, o que pode manter a estimativa de valor mais baixa em anos em que a participação sem fio aumenta. |
| Editora de Pesquisa do Setor B | 2,80 bilhões de dólares americanos (2025) | Usa um ano-base diferente e frequentemente aplica uma definição ampla de produto que pode não separar claramente microfones finalizados de componentes de captura de áudio adjacentes, criando diferenças de tempo e escopo em relação à visão de 2026. |
A tabela mostra que as escolhas de tempo e inclusão de produtos explicam a maior parte da dispersão, mais do que qualquer suposição única de crescimento. Ao separar microfones autônomos de chips de microfone integrados e verificar as faixas de preços com entrevistas antes de fixar o valor do ano, a estimativa permanece rastreável a um conjunto de demanda repetível, uma escolha de modelagem usada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de microfones até 2031?
As previsões indicam que atingirá USD 3,85 bilhões até 2031, com um CAGR de 5,4% de 2026 a 2031.
Qual tecnologia lidera a receita atual?
Os microfones MEMS detinham 56,81% da participação do mercado de microfones em 2025 e permanecem o motor de crescimento até 2031.
Por que os microfones de matriz estão crescendo tão rapidamente?
Os investimentos empresariais em trabalho híbrido favorecem as matrizes de teto que rastreiam múltiplos falantes e integram formação de feixe por IA, impulsionando um CAGR de 6,02% para este tipo de produto.
Qual segmento vertical apresenta o crescimento de demanda mais rápido?
Saúde e dispositivos médicos registram um CAGR de 6,73% porque o biossensoriamento acústico permite o monitoramento remoto respiratório e cardíaco.
Qual região está se expandindo mais rapidamente?
O mercado de microfones do Oriente Médio e África tem projeção de crescer a um CAGR de 6,11% graças a programas de telemedicina e governo digital.
Como os fornecedores estão respondendo à realocação de espectro?
Os fornecedores migram do UHF analógico para links digitais de 2,4 GHz criptografados e adicionam algoritmos de salto de frequência para mitigar problemas de congestionamento.
Página atualizada pela última vez em:



