
Tamaño y Cuota del Mercado de Auriculares Profesionales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.73 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia |
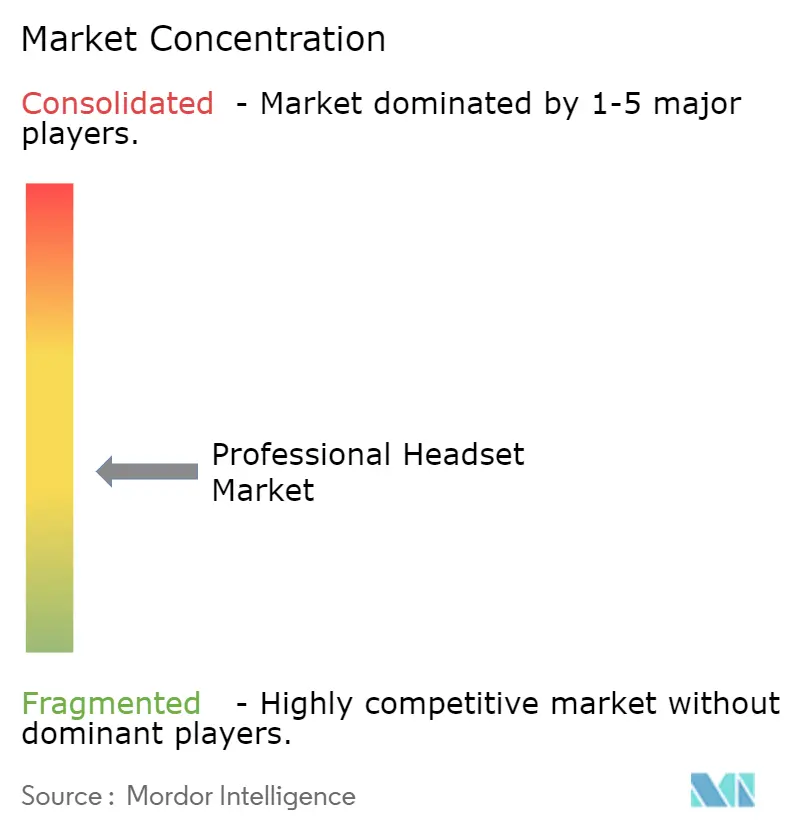
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Auriculares Profesionales por Mordor Intelligence
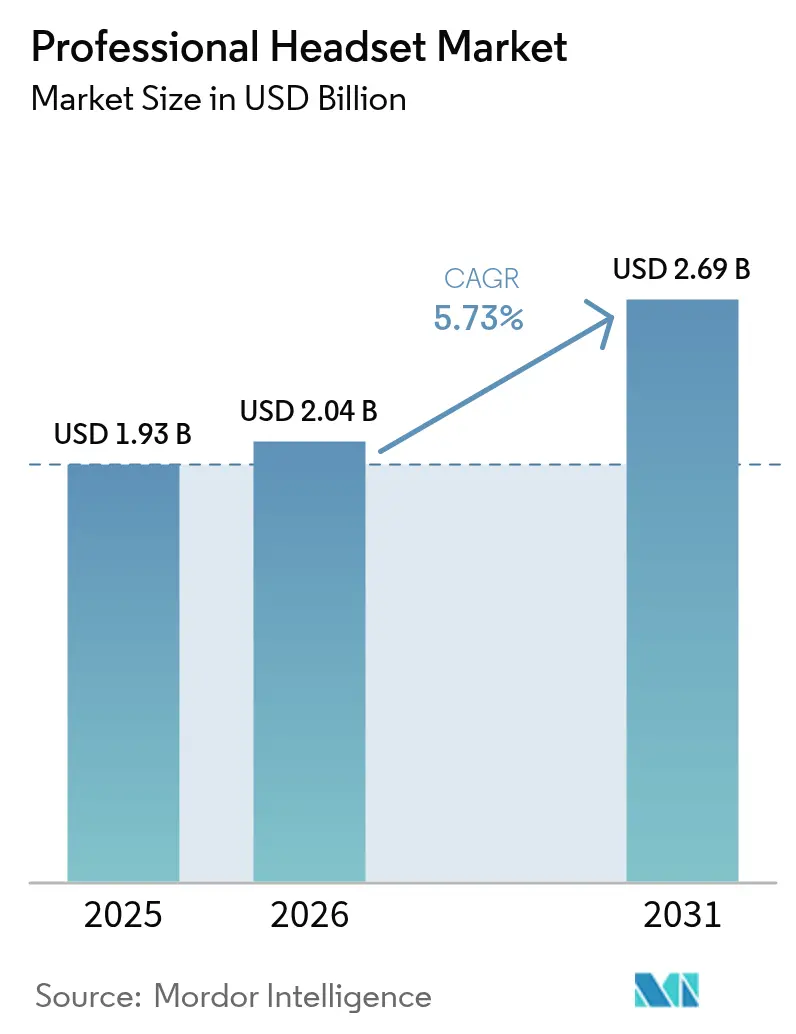
Se espera que el tamaño del mercado de auriculares profesionales crezca de USD 1,93 mil millones en 2025 a USD 2,04 mil millones en 2026 y se prevé que alcance USD 2,69 mil millones en 2031 a una CAGR del 5,73% durante el período 2026-2031. La sostenida adopción del trabajo híbrido, los programas de transformación digital empresarial y el procesamiento de audio mejorado por inteligencia artificial continúan redefiniendo las comunicaciones empresariales, convirtiendo los accesorios de voz básicos en terminales de colaboración indispensables. En América del Norte y Europa, el 98% de las reuniones incluyen ahora al menos un participante remoto, lo que ancla la demanda a largo plazo de auriculares premium que se integran perfectamente con las plataformas de comunicaciones unificadas (UC). Los ciclos de actualización paralelos en estudios de transmisión, la rápida adopción de soluciones de cancelación activa de ruido (ANC) en los centros de contacto de Asia-Pacífico, y la estandarización de laptops con USB-C están remodelando colectivamente las preferencias de los compradores en los sectores corporativo, de medios, educativo y de esports. Finalmente, el estrés en la cadena de suministro de chipsets de audio Bluetooth y la expansión de las políticas de Dispositivo Propio del Empleado (BYOD) moderan las perspectivas de por sí sólidas, inclinando a algunas empresas hacia alternativas con cable o de costo optimizado.
Conclusiones Clave del Informe
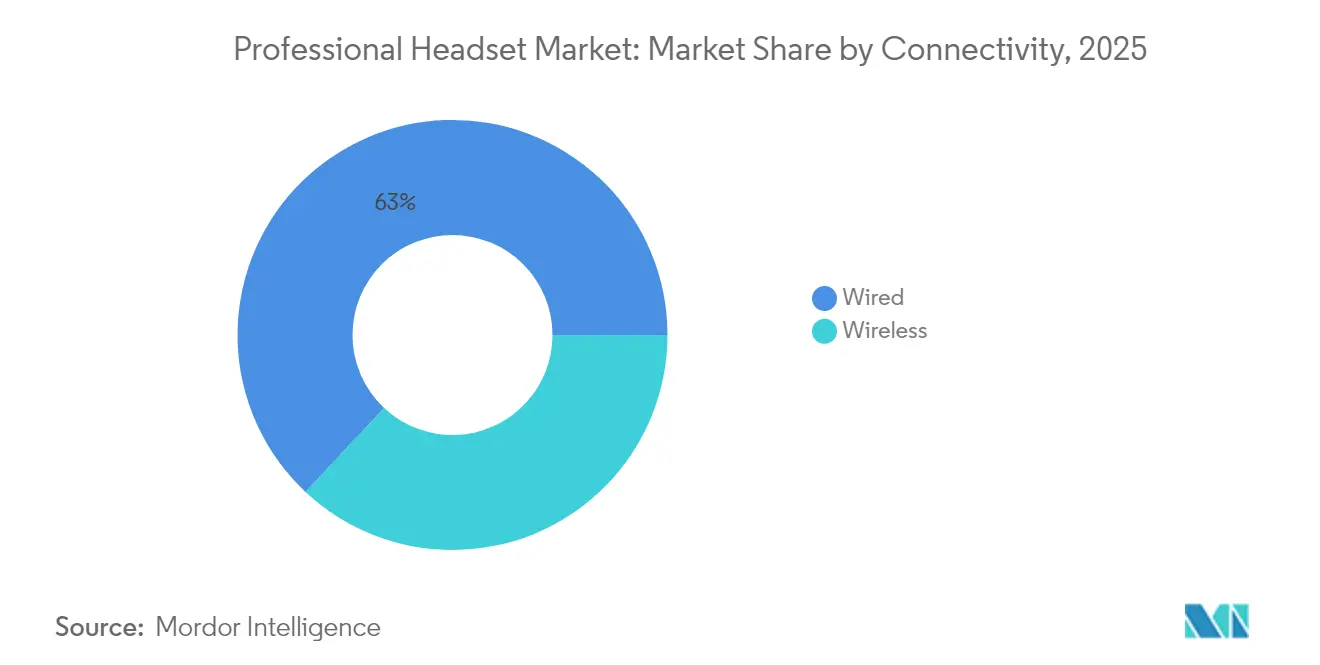
- Por conectividad, las soluciones con cable tuvieron una cuota del 63,02% del mercado de auriculares profesionales en 2025; se proyecta que las alternativas inalámbricas se expandirán a una CAGR del 7,7% hasta 2031.
- Por tecnología, las conexiones USB representaron el 48,05% del tamaño del mercado de auriculares profesionales en 2025, mientras que Bluetooth avanza a una CAGR del 6,21%.
- Por estilo de uso, los diseños de tipo sobre la oreja lideraron con una cuota de ingresos del 54,52% en 2025; los modelos en la oreja registran la CAGR más rápida del 6,11% hasta 2031.
- Por tipo de cancelación de ruido, el aislamiento pasivo capturó el 67,95% del tamaño del mercado de auriculares profesionales en 2025; las soluciones ANC se aceleran a una CAGR del 8,01%.
- Por usuario final, el sector corporativo y los centros de llamadas controlaron el 42,15% de la cuota del mercado de auriculares profesionales en 2025; gaming y esports registran la CAGR más alta del 8,6%.
- Por canal de distribución, las plataformas B2B en línea representaron el 51,44% de la cuota en 2025, mientras que las ventas directas crecen a una CAGR del 5,82%.
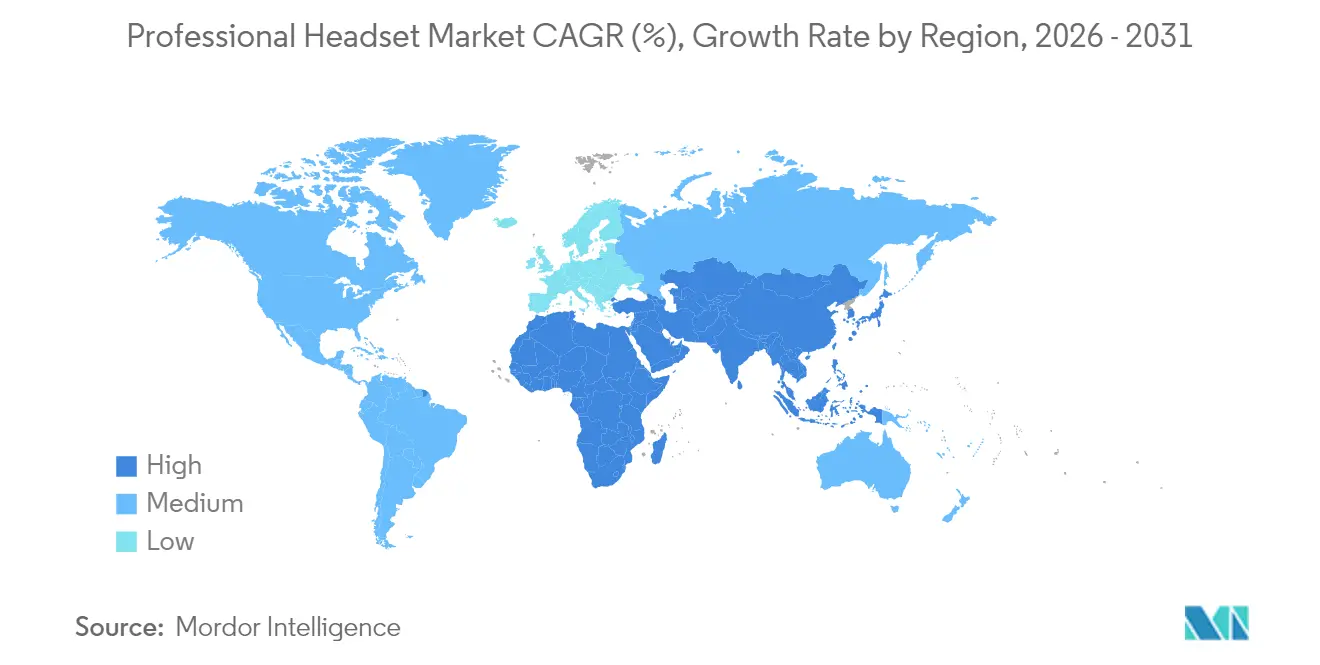
- Por geografía, Asia tuvo la cuota líder del 31,08% en 2025; Oriente Medio es la región de más rápido crecimiento con una CAGR del 6,01% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida expansión de los modelos de trabajo híbrido | +1.2% | América del Norte y Europa; efecto expansivo hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Ciclo de actualización Pro-AV en estudios de transmisión globales | +0.8% | Centros de medios globales | Corto plazo (≤2 años) |
| Creciente adopción de ANC en centros de llamadas de Asia-Pacífico | +1.1% | Núcleo Asia-Pacífico; expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Programas de aprendizaje digital financiados por el gobierno | +0.7% | India y ASEAN | Largo plazo (≥4 años) |
| Construcción de arenas de esports en Oriente Medio, Norte de África y países nórdicos | +0.6% | Oriente Medio y Norte de África, Países Nórdicos | Mediano plazo (2-4 años) |
| Actualización de laptops con puerto USB-C en empresas | +0.9% | Global | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de los Modelos de Trabajo Híbrido en América del Norte y Europa
Las brechas de confianza de los empleados en torno a las herramientas de colaboración están motivando a los equipos de TI a priorizar el audio de alta fidelidad, desplazando la adquisición de auriculares USB básicos hacia dispositivos habilitados con inteligencia artificial que optimizan la acústica de forma dinámica. El Bluetooth sin adaptadores está ganando favor a medida que las empresas reducen el desorden en los escritorios y simplifican la gestión de dispositivos. La continua reconfiguración de los espacios de oficina refuerza la demanda de un rendimiento confiable en múltiples entornos, convirtiendo al mercado de auriculares profesionales en un habilitador clave de la productividad híbrida.
Ciclo de Actualización Pro-AV en Estudios de Transmisión Globales
IBC 2024 destacó movimientos a gran escala hacia flujos de trabajo de audio nativos en la nube, lo que impulsa a los estudios a actualizar equipos de monitorización compatibles con infraestructuras definidas por software. El ecosistema inalámbrico Spectera de Sennheiser y lanzamientos similares subrayan la búsqueda de cifrado robusto, capacidad multicanal y movilidad sin cables. A medida que los flujos de video en 4K y 8K se consolidan, la demanda de auriculares que mantienen baja latencia y fidelidad impecable aumenta, apoyando un crecimiento estable en el mercado de auriculares profesionales.
Creciente Adopción de ANC en Centros de Llamadas de Asia-Pacífico
El análisis de 1,5 millones de interacciones muestra que dos tercios del audio del extremo lejano no es voz; la supresión impulsada por inteligencia artificial reduce el tiempo de gestión promedio y disminuye la fatiga de los agentes, llevando a los centros de contacto a tratar la ANC como base en lugar de como una característica premium. Los beneficios para la salud y la productividad convergen, acelerando la penetración de los modelos ANC adaptativos en India, Filipinas y China, y reforzando el liderazgo de Asia-Pacífico en el mercado de auriculares profesionales.
Programas de Aprendizaje Digital Financiados por el Gobierno que Impulsan la Demanda en Educación
La producción electrónica de India ascendió de INR 5,54 lakh crore en el ejercicio fiscal 2021 a INR 9,52 lakh crore en el ejercicio fiscal 2024, apoyada por incentivos que reducen los costos de componentes para dispositivos educativos. El apoyo político de la ASEAN a las startups de tecnología educativa impulsa igualmente la adopción de auriculares duraderos y seguros para niños. Aunque los ciclos de adquisición son prolongados, el potencial de la base instalada es vasto, proporcionando un amortiguador de varios años para el mercado de auriculares profesionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Limitaciones de chips en la cadena de suministro | -0.9% | Global; centros asiáticos | Corto plazo (≤2 años) |
| Creciente tendencia BYOD | -0.7% | América del Norte y Europa; adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| PYMEs sensibles al precio que migran a marcas ODM de bajo costo | -0.5% | PYMEs globales | Largo plazo (≥4 años) |
| Regulaciones más estrictas de exposición al nivel de presión sonora (SPL) en estudios | -0.3% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Chips en la Cadena de Suministro que Restringen la Disponibilidad de SoC de Audio Bluetooth
Los plazos de entrega que superan las 54 semanas y la inflación de costos de componentes del 10-20% comprimen los calendarios de producción, retrasando los lanzamientos de productos inalámbricos e inclinando a algunos compradores nuevamente hacia los artículos de referencia con cable.[1]Radio World, "Las limitaciones de la cadena de suministro sacuden a los proveedores de equipos," radioworld.com Los picos en las tarifas de flete agravan la presión sobre los precios, desacelerando la adopción de modelos Bluetooth premium dentro del mercado de auriculares profesionales.
Creciente Tendencia BYOD que Reduce los Presupuestos Empresariales
Los aranceles más estrictos sobre hardware y los costosos dispositivos de realidad aumentada/realidad virtual llevan a los directores de información (CIO) a reconsiderar los ciclos de renovación, mientras que los trabajadores del conocimiento prefieren auriculares de consumo multipropósito, erosionando las compras centralizadas. [3] TechTarget, "El precio de lujo del Apple Vision Pro obstaculiza la adopción empresarial," techtarget.com El entorno de doble vía resultante comprime los márgenes de los fabricantes y complica la previsión de ventas empresariales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Conectividad:
El Dominio con Cable Enfrenta la Disrupción InalámbricaLas soluciones con cable aseguraron el 63,02% de la cuota del mercado de auriculares profesionales en 2025 gracias al rendimiento predecible y la seguridad. Los equipos de adquisición valoran la ausencia de baterías y el riesgo de interferencia de radio, anclando la demanda entre los sectores financiero, gubernamental y los verticales regulados. Sin embargo, los envíos inalámbricos crecieron a una CAGR del 7,7%, impulsados por la ubicuidad del USB-C y el Bluetooth directo al PC que elimina la necesidad de adaptadores.
Avances como Bluetooth LE Audio y los esquemas multicanal WMAS acortan la latencia y mejoran el cifrado, reduciendo la histórica brecha de fiabilidad. Los flujos de trabajo impulsados por la movilidad en salas de control de transmisión y oficinas híbridas inclinan la opinión hacia los diseños sin cables, lo que sugiere que los volúmenes inalámbricos podrían aproximarse a la paridad con los de cable para finales de la década a medida que evoluciona el mercado de auriculares profesionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Tecnología:
El Liderazgo USB Desafiado por la Innovación BluetoothLas conexiones USB representaron el 48,05% de los ingresos totales en 2025, proporcionando una claridad de tipo plug-and-play que resuena con los equipos de soporte técnico. Las empresas aprecian las rutas de audio deterministas y el menor número de tickets de soporte, manteniendo a los auriculares USB como elemento central en los despliegues masivos dentro del tamaño del mercado de auriculares profesionales para funciones de comunicación básicas.
Sin embargo, Bluetooth avanza a una CAGR del 6,21% a medida que los sistemas operativos integran LE Audio y la itinerancia multidispositivo resulta vital para el uso compartido de escritorios. DECT mantiene nichos críticos para la seguridad, mientras que los diseños de modo dual que combinan la fiabilidad USB con la movilidad Bluetooth se vuelven comunes, permitiendo a los usuarios cambiar de contexto sin cambiar el hardware.
Por Estilo de Uso:
La Comodidad Sobre la Oreja Se Encuentra con la Movilidad En la OrejaLos diseños sobre la oreja dominaron con el 54,52% de la cuota de ingresos en 2025 gracias al aislamiento superior y el acolchado ergonómico, fundamentales para los turnos largos. El amplio volumen de la copa del auricular también acomoda transductores más grandes que ofrecen monitorización de rango completo para suites de edición y análisis de calidad de llamadas.
Los controladores miniaturizados y los micrófonos de formación de haz permiten ahora a los formatos en la oreja lograr una inteligibilidad del habla comparable, impulsando una CAGR del 6,11% a medida que los ejecutivos móviles prefieren opciones que caben en el bolsillo. Los estilos en la oreja siguen siendo transicionales, equilibrando la ventilación con la atenuación del ruido, y los equipos modulares que intercambian almohadillas o brazos de micrófono amplían la elección del usuario en el mercado de auriculares profesionales.
Por Cancelación de Ruido:
Las Soluciones Pasivas Enfrentan la Disrupción ActivaEl aislamiento pasivo representó el 67,95% de las ventas de 2025, reflejando la eficiencia de costos histórica. Sin embargo, el ANC de banda ancha emergente crece a una CAGR del 8,01% a medida que los algoritmos de inteligencia artificial suprimen las distracciones de baja y media frecuencia en las oficinas abiertas.
El ANC adaptativo que diferencia las voces del ambiente se está convirtiendo en estándar en los centros de contacto, mejorando el bienestar de los agentes y la experiencia del cliente. A medida que los costos de los componentes disminuyen, la ANC migrará hacia niveles de entrada más asequibles, desplazando progresivamente los artículos de referencia puramente pasivos dentro del mercado de auriculares profesionales.
Por Usuario Final:
El Dominio Corporativo Enfrenta la Disrupción del GamingLos compradores corporativos y de centros de llamadas retuvieron el 42,15% de la cuota en 2025, impulsados por políticas formales de trabajo híbrido y actualizaciones de comunicaciones unificadas. Las empresas cada vez más agrupan los auriculares con hardware para salas de reuniones, consolidando el volumen.
Los esports y el gaming, respaldados por la construcción de arenas financiadas por Oriente Medio, registran una CAGR del 8,6%. Los jugadores profesionales exigen audio espacial de baja latencia y brazos de micrófono duraderos, introduciendo expectativas de características premium que se extienden a las ofertas corporativas convencionales, ampliando el mercado de auriculares profesionales.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Plataformas B2B en Línea Lideran la Transformación DigitalLos portales B2B en línea entregaron el 51,44% de los envíos de 2025, agilizando las comparaciones técnicas, los precios al por mayor y la logística de envío directo. La integración con los sistemas de adquisición empresarial acelera los tiempos de ciclo y el cumplimiento de la documentación.
El crecimiento de las ventas directas con una CAGR del 5,82% refleja necesidades de soluciones complejas; los proveedores despliegan ingenieros dedicados para la configuración personalizada y la configuración de firmware. El comercio minorista sigue sirviendo a los profesionales independientes y a la reposición de las pymes, asegurando que la presencia multicanal siga siendo fundamental para el mercado de auriculares profesionales.
Análisis Geográfico
Mercado de Auriculares Profesionales en APAC
Asia generó el 31,08% de los ingresos globales en 2025, impulsada por una enorme cantidad de empleados en centros de contacto y una agresiva adopción de cancelación activa de ruido (ANC) en China, India y Japón. El auge de la producción electrónica en India y los favorables incentivos del esquema PLI fomentan aún más las estrategias locales de fabricación orientada al servicio, reduciendo los costos de importación y fomentando ecosistemas regionales de fabricantes de equipos originales. Los programas gubernamentales de educación digital añaden volúmenes incrementales a mediano plazo.
Mercado de Auriculares Profesionales en América del Norte y Europa
América del Norte y Europa representan en conjunto una base madura pero lucrativa donde los precios de venta promedio de los auriculares son los más altos. Los formatos de reuniones híbridas casi universales, las estrictas normas de protección auditiva y la sólida adopción de Microsoft Teams y Zoom mantienen los intervalos de renovación ajustados, sosteniendo el mercado de auriculares profesionales. Las empresas de estas regiones prefieren la gestión de ruido basada en inteligencia artificial y el análisis de flotas de dispositivos para optimizar la experiencia del usuario y el cumplimiento normativo.
Mercado de Auriculares Profesionales en Oriente Medio y África y América del Sur
Oriente Medio registra la CAGR más rápida del 6,01% a medida que Riad y Dubái financian complejos de deportes electrónicos y centros de medios. Las iniciativas de Visión 2030 posicionan la tecnología y el entretenimiento en el centro de la diversificación económica, creando demanda de audio premium. América del Sur y África se encuentran en una etapa temprana, con una adopción condicionada por la estabilidad macroeconómica y la penetración de banda ancha, pero representan un espacio de oportunidad a largo plazo una vez que mejore la asequibilidad.

Panorama regulatorio
Los auriculares profesionales que incorporan conectividad inalámbrica (Bluetooth, DECT u otra RF) están sujetos a regímenes establecidos de seguridad, CEM y cumplimiento del espectro. En Estados Unidos, los auriculares habilitados con RF deben completar la autorización de equipos de la FCC antes de poder importarse o comercializarse, lo que convierte la planificación de la certificación y la programación de laboratorios de prueba en un elemento práctico de control para los lanzamientos globales de productos y para los compradores empresariales que requieren cumplimiento documentado.
En Europa, los proveedores se alinean con la Directiva de Equipos Radioeléctricos (RED) 2014/53/UE, junto con la Directiva CEM 2014/30/UE y la Directiva RoHS 2011/65/UE, que determinan los requisitos de rendimiento de RF, compatibilidad electromagnética y sustancias restringidas en las carteras con y sin cable. Las medidas de política comercial y de telecomunicaciones también afectan los costos de la cadena de suministro de electrónica y las condiciones de despliegue. Por ejemplo, la CBP de EE. UU. implementó aranceles de importación de la Sección 232 del 25% ad valorem sobre semiconductores específicos y productos derivados, vigentes a partir del 15 de enero de 2026, lo que aumenta la sensibilidad al abastecimiento y clasificación de chipsets para los fabricantes OEM de auriculares y sus socios EMS.
Análisis de la cadena de valor
La cadena de valor de los auriculares profesionales comienza con el abastecimiento de componentes (transductores acústicos, micrófonos, baterías, SoC de audio inalámbrico y piezas mecánicas), y luego avanza hacia el diseño industrial, la afinación acústica y de DSP, el firmware y los flujos de certificación, incluidas las certificaciones de plataforma vinculadas a entornos de comunicaciones unificadas. Muchas marcas utilizan proveedores de servicios de fabricación electrónica (EMS) para el moldeo por inyección, el diseño de PCB, el ensamblaje SMT, el ensamblaje final y las pruebas acústicas, mientras mantienen la diferenciación en el procesamiento de micrófonos, los algoritmos de gestión de ruido, la ergonomía y el software de gestión de dispositivos.
La distribución se realiza a través de portales B2B en línea, ventas directas a empresas y revendedores especializados, y el soporte posventa (repuestos, almohadillas reemplazables, servicio de baterías y gestión del ciclo de vida del firmware) determina el costo total de propiedad en las implementaciones corporativas y de centros de contacto. Las restricciones de suministro siguen siendo un punto de fricción estructural en la cadena, tal como reflejaron los comentarios de la industria del audio profesional en 2024, donde una gran proporción de fabricantes informó impactos altos o importantes por las interrupciones en la disponibilidad de semiconductores. Estas escaseces afectan luego los plazos de entrega de los auriculares Bluetooth, las decisiones de combinación de la cartera (con cable frente a inalámbrico) y las estrategias de amortiguación de inventario.
Panorama Competitivo
El mercado de auriculares profesionales está moderadamente concentrado. Logitech, GN/Jabra y Sennheiser combinan amplios catálogos, alcance en canales y ecosistemas de firmware para anclar los contratos empresariales. Los ingresos por auriculares de Logitech en el primer trimestre del ejercicio fiscal 2025 aumentaron un 20%, impulsados por la adquisición eficiente de componentes y la venta cruzada de ratones y cámaras web.[2]Logitech International, "Logitech anuncia los resultados del cuarto trimestre y del ejercicio fiscal completo 2025," news.logitech.com GN/Jabra aprovecha la experiencia combinada en salud auditiva y comunicaciones unificadas para atender tanto los canales minoristas como los profesionales. Sennheiser se centra en los nichos de transmisión y audiófilo, utilizando Spectera y otras innovaciones inalámbricas para proteger los segmentos de alto margen.
Los actores de segundo nivel como Poly (HP) y Shure persiguen certificaciones de comunicaciones unificadas y verticales especializados, mientras que las marcas de gaming para consumidores Razer y SteelSeries utilizan patrocinios de esports para ingresar en los grupos BYOD corporativos. Los fabricantes ODM en Shenzhen y Suzhou socavan a los actores establecidos en precio, suministrando productos de marca blanca a los revendedores para pequeñas y medianas empresas, pero carecen de redes de soporte globales.
La innovación se centra en la reducción de ruido mediante inteligencia artificial, la representación de audio espacial y la conectividad multipunto. Los proveedores con suministro de silicio diversificado, diseño propio de procesadores de señal digital (DSP) y portales de gestión en la nube están posicionados para superar a sus rivales en el cambiante mercado de auriculares profesionales.
Líderes de la Industria de Auriculares Profesionales
Logitech International S.A.
HP Inc. (Poly/Plantronics)
GN Store Nord A/S (Jabra)
Sennheiser Electronic GmbH and Co. KG
Sony Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Auriculares Profesionales
- Logitech International S.A.
- HP Inc. (Poly/Plantronics)
- GN Store Nord A/S (Jabra)
- Sennheiser Electronic GmbH and Co. KG
- Sony Corporation
- Shure Inc.
- beyerdynamic GmbH
- Audio-Technica Corp.
- AKG Acoustics (Harman)
- Bose Corporation
- Razer Inc.
- SteelSeries ApS
- Turtle Beach Corporation
- Kingston Technology (HyperX)
- V-Moda LLC
- Bang and Olufsen A/S
- Creative Technology Ltd.
- Koss Corporation
- Klipsch Group Inc.
- Skullcandy Inc.

Oportunidades de mercado y perspectivas futuras
Está surgiendo un claro espacio en blanco en torno a la gestionabilidad y el análisis a nivel empresarial que tratan a los auriculares como puntos finales gobernados en lugar de simples periféricos, particularmente a medida que el BYOD y las flotas de dispositivos mixtos aumentan la complejidad del soporte. Esto se refleja en las estrategias de plataforma de los proveedores que empaquetan la telemetría de auriculares, el control de políticas y la resolución de problemas en consolas de gestión unificadas. Por ejemplo, Poly Lens de HP, con integraciones con plataformas de análisis de colaboración como Vyopta Inc., ofrece a los equipos de TI una vía para estandarizar la experiencia del usuario y reducir la carga de soporte en fuerzas de trabajo distribuidas.
También existe la oportunidad de convertir en producto la captación de voz asistida por IA y la gestión de ruido en carteras certificadas más amplias, tanto con cable como inalámbricas, respaldada por lanzamientos empresariales recientes. En junio de 2026, HP presentó los auriculares Bluetooth Poly Focus 6 Series con reducción de ruido Acoustic Fence 2.0, ANC híbrido y audio espacial, posicionados con certificaciones para Google Meet, Google Voice, Microsoft Teams y Zoom, incluida la certificación Bluetooth directa que elimina la dependencia de dongles. Esta dirección sigue las prioridades de los compradores determinadas por la estandarización USB-C, el ruido de oficinas abiertas y la reducción de la fatiga en centros de contacto, aunque aún deja espacio para proveedores que combinan el rendimiento acústico con documentación lista para el cumplimiento y operaciones de flota escalables.
Recent Industry Developments in Mercado de Auriculares Profesionales
- Julio de 2026: Jabra amplió su línea Evolve3 con tres nuevos modelos (Evolve3 65 Flex, Evolve3 65 y Evolve3 45), extendiendo la serie a estilos de trabajo adicionales. La expansión del producto amplía la cobertura empresarial desde roles basados en escritorio hacia un trabajo más móvil, apoyando una estandarización más amplia dentro de los programas de adquisición corporativa.
- Febrero de 2026: HP presentó los auriculares con cable USB de la serie Poly Mission (Mission 400, 600 y 800) en ISE 2026. El lanzamiento amplió la cartera profesional de HP Poly para entornos que priorizan la confiabilidad y el despliegue plug-and-play, reforzando el papel continuo de los SKU con cable junto con el crecimiento inalámbrico.
- Mayo de 2024: Logitech presentó una importante renovación de su plataforma de auriculares empresariales, introduciendo la línea Zone Pro e integraciones de gestión de flotas con Teams, Zoom y Meet. Los equipos de TI obtuvieron una vía para estandarizar el despliegue y el análisis en fuerzas de trabajo distribuidas, ampliando la compatibilidad entre plataformas y la preparación para el cumplimiento.


Mercado de Auriculares Profesionales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los auriculares profesionales adquiridos para uso de audio y voz en el lugar de trabajo, incluidos los modelos con micrófono de brazo, con y sin cable, que se conectan a teléfonos de escritorio, softphones o puntos finales empresariales USB y DECT. Consideramos el mercado como los ingresos generados por estos dispositivos cuando se venden para uso en oficinas y centros de contacto.
Exclusiones de alcance: excluimos los auriculares de entretenimiento exclusivamente de consumo, los auriculares para videojuegos, los auriculares desechables, los audífonos inalámbricos verdaderos minoristas y los dispositivos montados en la cabeza de RA/RV.
Descripción general de la segmentación
- Por Conectividad
- Con Cable
- Inalámbrico
- Por Tipo de Tecnología
- USB
- Bluetooth
- DECT
- Comunicaciones Unificadas (UC)
- Por Estilo de Uso
- Sobre la Oreja (Circum-Aural)
- En la Oreja (Supra-Aural)
- Intrauricular (Canal)
- Por Cancelación de Ruido
- Aislamiento Pasivo de Ruido
- Cancelación Activa de Ruido (ANC)
- Por Usuario Final
- Corporativo y Centros de Llamadas
- Educación y Aprendizaje Digital
- Producción de Transmisión y Medios
- Gaming y Arenas de Esports
- Grabación Musical y Sonido en Vivo
- Otros
- Por Canal de Distribución
- Portales B2B en Línea
- Ventas Directas
- Comercio Minorista (Especializado y Masivo)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Resto de América del Sur
- Asia-Pacífico
- China
- Japón
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Países del Consejo de Cooperación del Golfo
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza por fijar qué se considera un auricular profesional y qué no, y luego mapea las señales de demanda que impulsan las compras en oficinas y centros de contacto. Nos referimos principalmente a fuentes públicas y oficiales como la Unión Internacional de Telecomunicaciones para las tendencias de conectividad, el Banco Mundial y la OCDE para indicadores macroeconómicos y de servicios, y la Oficina de Estadísticas Laborales de EE. UU. para señales laborales y de lugar de trabajo que se correlacionan con la implementación de auriculares.
Para que los insumos sean utilizables en un modelo de mercado, también revisamos presentaciones de empresas, transcripciones de llamadas de resultados, presentaciones para inversores y documentación de productos que aclaran estándares de conectividad como USB, DECT y Bluetooth. Se utiliza de manera selectiva una suscripción de pago para datos financieros de empresas y una base de datos de patentes para verificar la coherencia de la dirección de los ingresos y el momento de introducción de funciones, especialmente en cancelación de ruido y multiconectividad. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias públicas y propietarias para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centra en confirmar qué compran realmente los compradores empresariales para configuraciones de trabajo, cómo están evolucionando los ciclos de reemplazo y cómo cambian los precios a medida que funciones como la cancelación activa de ruido y la compatibilidad con UC se vuelven más comunes. Hablamos con una combinación de fabricantes de auriculares, socios de canal, equipos de TI y adquisiciones empresariales, y líderes de operaciones de centros de contacto en APAC, EMEA y las Américas, de modo que las brechas de la investigación documental puedan reducirse y las hipótesis clave puedan revisarse nuevamente antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | CXO: 13% | APAC: 46% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 42% | EMEA: 36% |
| Actores más pequeños: 14% | Gerentes: 45% | Américas: 18% |
Dimensionamiento de mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde la adopción de puntos finales empresariales y la penetración de auriculares para uso laboral se utilizan para reconstruir el conjunto de demanda direccionable por región, y luego se convierten en ingresos utilizando precios combinados. Una vez que el primer corte está listo, se realizan verificaciones selectivas de abajo hacia arriba utilizando indicios de ingresos de proveedores, comentarios de canal y puntos de precio muestreados para modelos con y sin cable, de modo que los totales puedan ajustarse cuando el primer corte parezca sobrestimado.
Los insumos clave que ayudan a que el modelo se comporte de manera realista incluyen las adiciones y la rotación de puestos en centros de contacto, la intensidad del trabajo híbrido por región, el cambio en la combinación de con cable a inalámbrico (DECT y Bluetooth), la tasa de adopción de dongles USB y paquetes certificados, y el movimiento del precio de venta promedio a medida que la cancelación de ruido se vuelve más común. Cuando los datos públicos son limitados en un país determinado, utilizamos indicadores sustitutos como la combinación de empleo y la preparación de conectividad empresarial, y luego validamos los volúmenes implícitos con la retroalimentación de las entrevistas para evitar llenar las brechas con hipótesis agresivas.
Para la previsión, utilizamos regresión multivariante porque varios factores se mueven juntos, y se pueden usar aportes de expertos para mantener los coeficientes razonables. La visión prospectiva se somete luego a pruebas de estrés mediante análisis de escenarios en torno a la progresión de precios, los ciclos de reemplazo y los patrones de contratación en centros de contacto, y la previsión final se selecciona solo después de que los escenarios se mantengan consistentes con las señales de demanda observadas.
Validación de datos y ciclo de actualización
Antes de aprobar las cifras finales, los resultados se comparan con señales independientes, como la dirección del gasto en dispositivos empresariales, la adopción de conectividad y la mezcla esperada entre implementaciones con cable e inalámbricas. Se señalan los valores atípicos, se revisan las hipótesis y se completa una segunda revisión por parte de un analista para que no se filtren errores de cálculo o desviaciones de alcance.
Si los comentarios de las entrevistas o los nuevos datos públicos sugieren un cambio importante, se vuelve a contactar a los encuestados y se recalculan las partes afectadas del modelo, seguido de una verificación final de coherencia entre regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos importantes de producto, precios o macroeconómicos cambian materialmente la demanda, seguidos de una revisión final previa a la entrega para que los clientes reciban la última versión actualizada.
El tamaño del mercado de auriculares profesionales de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para auriculares profesionales pueden parecer muy diferentes porque la definición del mercado es fácil de ampliar, y algunos estudios utilizan años base diferentes y formas distintas de tratar los precios de los modelos con muchas funciones. Mantenemos la discusión vinculada a señales que se pueden verificar, y luego documentamos qué se incluyó para que la estimación siga siendo explicable.
Los comentarios sobre los ciclos de reemplazo de los equipos de TI empresariales y las verificaciones de canal sobre la combinación con cable frente a inalámbrica son puntos de evidencia que mantienen a Mordor Intelligence alineado con la demanda de auriculares en el lugar de trabajo, sin agregar categorías de audio de consumo que comparten factores de forma similares. Las brechas restantes suelen provenir de si los accesorios y los artículos empaquetados se cuentan como ingresos separados, cómo se tratan la certificación UC y los dongles, el momento elegido para la conversión de moneda y con qué frecuencia se actualizan las hipótesis cuando los precios y la combinación cambian rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,93 mil millones de USD (2025) | |
| Consultora Global A | 2,10 mil millones de USD (2025) | La estimación parece aplicar un alcance más amplio que combina puntos finales de audio empresarial adicionales y puede no separar de manera coherente los accesorios empaquetados de los ingresos por dispositivos, lo que puede elevar el total de 2025. |
| Editorial de la Industria B | 1,80 mil millones de USD (2024) | La cifra está anclada a un año base de 2024 e incluye explícitamente varias líneas de ingresos por accesorios y componentes, por lo que la alineación de años y lo que se cuenta como ingresos relacionados con auriculares pueden alterar el tamaño principal. |
Entre las tres cifras, la dispersión se explica más por las decisiones de alcance y año que por la aritmética. Cuando el modelo se mantiene vinculado a señales de demanda observables y las hipótesis de precios y combinación se vuelven a verificar en el trabajo de campo, el tamaño final del mercado sigue siendo transparente y repetible de una actualización a la siguiente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de auriculares profesionales?
El tamaño del mercado de auriculares profesionales es de USD 2,04 mil millones en 2026 y se proyecta que alcance USD 2,69 mil millones en 2031.
¿Qué región lidera el mercado de auriculares profesionales?
Asia lidera con el 31,08% de la cuota de ingresos, impulsada por las grandes operaciones de centros de contacto y la agresiva adopción de ANC.
¿Qué opción de conectividad domina los despliegues profesionales?
Los auriculares con cable siguen siendo dominantes, con el 63,02% de la cuota del mercado de auriculares profesionales en 2025, aunque los inalámbricos están ganando terreno rápidamente.
¿A qué velocidad está creciendo el segmento de gaming y esports?
La demanda de auriculares para gaming y esports está creciendo a una CAGR del 8,6% hasta 2031, la más rápida entre las categorías de usuarios finales.
Última actualización de la página el:



