
Tamaño y Participación del Mercado Global de Válvulas de Alivio de Presión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.02 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Válvulas de Alivio de Presión por Mordor Intelligence
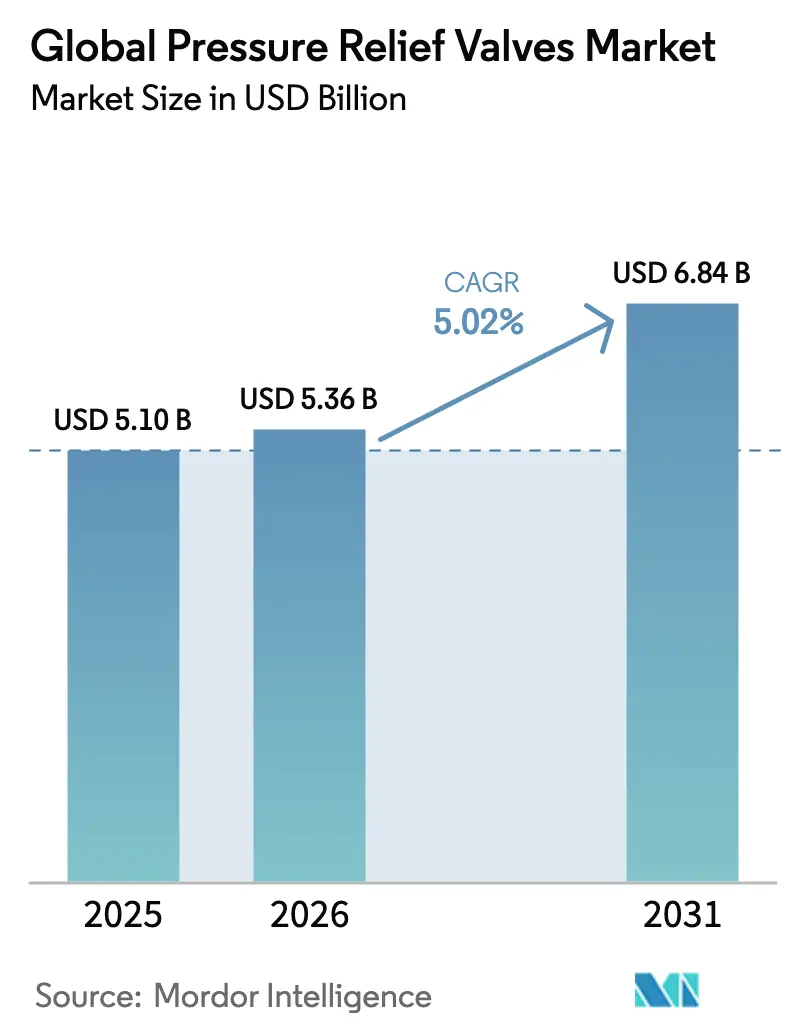
Se espera que el tamaño del mercado de válvulas de alivio de presión crezca de USD 5,1 mil millones en 2025 a USD 5,36 mil millones en 2026 y se prevé que alcance USD 6,84 mil millones en 2031 a una CAGR del 5,02% durante 2026-2031. Las perspectivas reflejan el cumplimiento obligatorio de las normas API 526 y ASME en plantas de proceso, la rápida construcción de instalaciones de GNL e hidrógeno, y la expansión de la capacidad farmacéutica que requiere protección contra sobrepresión de grado sanitario. La intensificación de la modernización de refinerías de campo marrón en el Medio Oriente, junto con el creciente despliegue de sistemas digitales de mantenimiento, sustenta aún más la demanda de dispositivos inteligentes habilitados con HART o IIoT. Los diseños operados por piloto registran la adopción más rápida con una CAGR del 7,8% dada su mayor capacidad y control de emisiones más estricto, mientras que las variantes cargadas por resorte continúan suministrando la amplia base instalada. A nivel regional, Asia-Pacífico lidera gracias a las cuantiosas inversiones en química, farmacéutica e hidrógeno, mientras que los proyectos de Oriente Medio generan el crecimiento más dinámico a medida que los activos envejecidos atraviesan ciclos completos de reemplazo de válvulas.
Conclusiones Clave del Informe
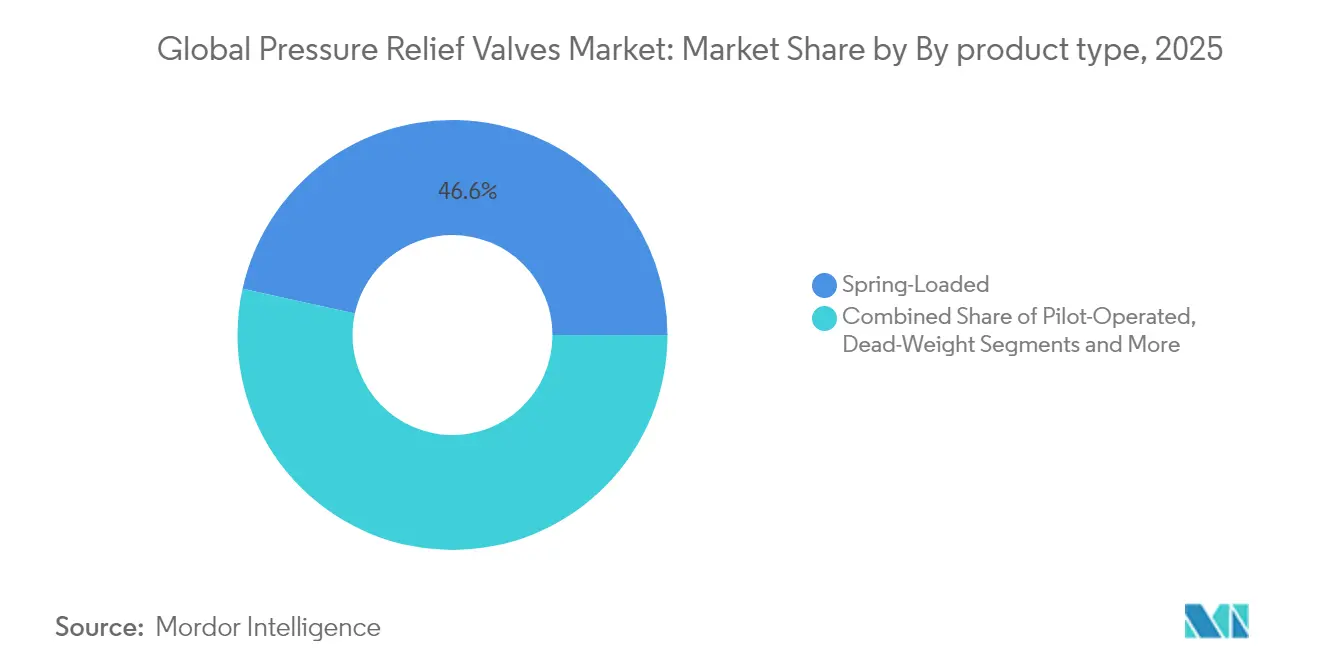
- Por tipo de producto, las unidades cargadas por resorte representaron el 46,55% de la participación del mercado de válvulas de alivio de presión en 2025; los dispositivos operados por piloto crecen a una CAGR del 7,44% hacia 2031.
- Por tamaño de válvula, la categoría mediana (2"-6") aportó el 41,02% de los ingresos en 2025; se prevé que los formatos de gran diámetro superiores a 6" se expandan a una CAGR del 7,74%.
- Por presión de ajuste, los modelos de presión media (150-600 psi) representaron el 41,07% del tamaño del mercado de válvulas de alivio de presión en 2025, mientras que las unidades de alta presión superiores a 600 psi muestran una CAGR del 7,68%.
- Por material, los grados de acero inoxidable dominan las aplicaciones corrosivas y de alta pureza con la base instalada más amplia.
- Por usuario final, el petróleo y gas aportó el 32,21% de los ingresos en 2025; la demanda farmacéutica y biotecnológica avanza a una CAGR del 8,35%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Rápida Expansión de Infraestructura de GNL e Hidrógeno que Demanda Protección contra Sobrepresión de Alta Integridad | +1.8% | Global, con ganancias tempranas en Asia-Pacífico, América del Norte, Oriente Medio | Mediano plazo (2-4 años) |
| Cumplimiento Obligatorio de API 526/ASME en las Industrias de Proceso de América del Norte y la UE | +1.2% | América del Norte y UE como núcleo, con extensión a mercados emergentes | Largo plazo (≥ 4 años) |
| Renovación de Activos de Refinación Envejecidos en Campo Marrón en el Medio Oriente que Elevan los Ciclos de Reemplazo de Válvulas | +0.9% | Oriente Medio como núcleo, aplicaciones selectivas en América Latina | Corto plazo (≤ 2 años) |
| Crecimiento de la Fabricación Inteligente que Impulsa la Demanda de Válvulas de Seguridad Habilitadas Digitalmente (HART, IIoT) | +0.7% | Global, con concentración en mercados desarrollados | Mediano plazo (2-4 años) |
| Aceleración de la Capacidad Farmacéutica en India y China que Requiere Válvulas de Alivio de Presión Sanitarias | +0.6% | Núcleo en Asia-Pacífico, particularmente India y China | Corto plazo (≤ 2 años) |
| Modernización de Plantas de Energía Nuclear y Actualizaciones de Seguridad que Requieren Sistemas Avanzados de Alivio de Presión | +0.5% | Global, con foco en América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de Infraestructura de GNL e Hidrógeno que Demanda Protección contra Sobrepresión de Alta Integridad
Las masivas inversiones en terminales de importación de GNL y proyectos de hidrógeno verde están impulsando la demanda de dispositivos de alivio de presión diseñados para temperaturas criogénicas de hasta –162 °C y presiones de servicio de hidrógeno de hasta 700 bar. El Reglamento Técnico Global 13 de la ONU obliga a que los dispositivos de alivio de presión térmica puedan sobrevivir a incendios externos evitando la rotura del depósito, lo que impulsa a los proveedores a adoptar aleaciones resistentes al fuego y geometrías de descarga de acción rápida. Las directrices de la Asociación Europea de Gases Industriales también destacan el dimensionamiento preciso de las ventilaciones y la resiliencia estructural para las pilas de hidrógeno al aire libre. Equipos como el regulador TESCOM HV-7000 de Emerson se orientan a la operación libre de contaminación para prolongar la vida útil en almacenamiento vehicular a 700 bar. Como resultado, el mercado de válvulas de alivio de presión obtiene una clara ventaja en volumen y valor a partir de estas cadenas energéticas emergentes.[1]Naciones Unidas, "Reglamento Técnico Global 13," unece.org
Cumplimiento Obligatorio de API 526/ASME en las Industrias de Proceso de América del Norte y la UE
El ASME BPVC de 2025 elimina el sistema de recipientes de dos clases y revisa el Apéndice 47, elevando el escrutinio de diseño para equipos a presión y reforzando la demanda de válvulas certificadas por código. API 526 estandariza los tamaños de orificio y las dimensiones de centro a cara, facilitando la sustitución pero endureciendo los criterios de aceptación. Los estudios muestran que hasta el 85% de los problemas de rendimiento de las válvulas están vinculados a desviaciones del dimensionamiento, instalación o mantenimiento prescritos, lo que pone nuevo énfasis en la formación y el soporte liderados por el fabricante de equipos originales. La Directiva de Equipos a Presión 2014/68/UE exige que cada dispositivo por encima de 0,5 bar supere una evaluación de conformidad realizada por organismos notificados, lo que genera plazos de entrega más largos, pero impulsa la preferencia por proveedores con equipos de cumplimiento internos.
Renovación de Activos de Refinación Envejecidos en Campo Marrón en el Medio Oriente que Elevan los Ciclos de Reemplazo de Válvulas
Muchas refinerías de Oriente Medio construidas durante fases de expansión anteriores se enfrentan ahora a crudos con mayor contenido de azufre y normas de emisión más estrictas, lo que obliga a realizar actualizaciones a gran escala de los sistemas de seguridad. El programa de Kuwait Oil Company que cubre 14 centros de recolección ilustra la complejidad de insertar nuevas unidades sin interrumpir la producción, favoreciendo así los paquetes de válvulas de alivio de presión modulares y de instalación rápida. Los proyectos saudíes adjudicados a Darvico para las válvulas Masoneilan Serie 84K ponen de relieve la mayor demanda de servicios de vapor a alta temperatura. Las modernizaciones de actuadores Rotork en Tupras Izmit utilizaron más de 900 unidades inteligentes, confirmando la adopción más amplia del control inteligente incluso en trabajos de sustitución.
Crecimiento de la Fabricación Inteligente que Impulsa la Demanda de Válvulas de Seguridad Habilitadas Digitalmente (HART, IIoT)
Los proyectos de Industria 4.0 integran las válvulas de alivio de presión en gemelos digitales que rastrean el número de carreras, las fugas del asiento y la fatiga del resorte en tiempo real. Los transmisores inalámbricos como el OleumTech HGPT ofrecen una precisión de ±0,075% en un rango de 5 a 6.000 psi, lo que permite estrategias de mantenimiento basado en condición que reducen el tiempo de inactividad no planificado. La base de despliegue del Rosemount 3051 de Emerson de más de 10 millones de unidades ilustra la creciente confianza en la medición conectada digitalmente. A medida que la transparencia de datos se alinea con los objetivos corporativos de ESG y seguridad, la compatibilidad digital se convierte en un factor de especificación decisivo en el mercado de válvulas de alivio de presión.
Análisis de Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Compresión de Márgenes por la Proliferación de Fabricantes de Equipos Originales de Válvulas Asiáticos de Bajo Costo | -0.8% | Global, con concentración en mercados sensibles al precio | Mediano plazo (2-4 años) |
| Sustitución por Discos de Ruptura en Bastidores de Bioprocesamiento de Uso Único | -0.6% | Global, particularmente en los sectores farmacéutico y biotecnológico | Corto plazo (≤ 2 años) |
| Volatilidad de los Precios del Níquel y el Acero Inoxidable que Perturba las Estructuras de Costos | -0.5% | Fabricación global, con variaciones regionales | Corto plazo (≤ 2 años) |
| Prolongados Plazos de Certificación (PED, CRN) que Retrasan la Adjudicación de Proyectos | -0.4% | Europa y América del Norte principalmente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Márgenes por la Proliferación de Fabricantes de Equipos Originales de Válvulas Asiáticos de Bajo Costo
Los proveedores asiáticos producen ahora válvulas de alivio de presión conformes con API y ASME a menor costo, comprimiendo los márgenes de los operadores establecidos. Para mantenerse competitivas, las marcas occidentales hacen hincapié en materiales avanzados, diagnósticos predictivos y soporte de ciclo de vida completo que los entrantes de bajo precio tienen dificultades para igualar. La presión sobre los precios es más aguda en las aplicaciones de baja presión de tipo commoditizado, mientras que los servicios nucleares, aeroespaciales y de hidrógeno en condiciones severas siguen recompensando la ingeniería premium.
Sustitución por Discos de Ruptura en Bastidores de Bioprocesamiento de Uso Único
Los biorreactores de uso único ganan popularidad porque los revestimientos desechables reducen el tiempo de validación de limpieza. Los discos de ruptura proporcionan protección estéril de un solo uso y evitan piezas móviles, reduciendo el riesgo de contaminación. No obstante, los discos requieren reemplazo tras la activación y no pueden volver a su posición de cierre, lo que genera costos de consumibles más elevados en comparación con las válvulas de alivio de presión que sí pueden hacerlo, limitando la sustitución a operaciones por lotes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Fiabilidad de los Diseños Cargados por Resorte se Encuentra con el Auge de la Tecnología Operada por PilotoLas válvulas cargadas por resorte mantuvieron la posición más amplia con una participación del 46,55% en 2025, reflejando décadas de equipos instalados en rangos de presión de 4 psig a 6.250 psig y temperaturas hasta –450 °F. La construcción rentable, el mantenimiento sencillo y la alta disponibilidad mantienen la demanda estable en refinerías, plantas químicas y calderas de energía. Se prevé que las unidades operadas por piloto crezcan a una CAGR del 7,44% a medida que los operadores priorizan un control de fugas más estricto y mayor capacidad en huellas compactas. Las características como las líneas de detección remota y la acción modulante del disco se alinean con las presiones digitales para reducir las emisiones de metano y mejorar la eficiencia del proceso, reforzando su adopción en el mercado de válvulas de alivio de presión.
La plataforma Consolidated Type 2900 de Baker Hughes ejemplifica la flexibilidad híbrida, permitiendo la conversión en campo entre modos para adaptarse a las condiciones cambiantes del proceso. Los dispositivos de nicho —de peso muerto, de pasador de pandeo y de fuelles equilibrados— abordan la transferencia de custodia, la calibración a prueba de manipulaciones o la mitigación de contrapresión, aunque su volumen agregado sigue siendo modesto. Por consiguiente, los proveedores orientan la I+D hacia las mejoras de los dispositivos operados por piloto y la integración de actuadores inteligentes, donde el rendimiento incremental justifica los precios premium.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Válvula:
Las Válvulas de Gran Diámetro Capturan el Dimensionamiento de InfraestructuraLas válvulas de tamaño medio (2"-6") aportaron el 41,02% de los ingresos en 2025, cubriendo las demandas de flujo convencionales en plantas de petróleo, química y energía. Sin embargo, se proyecta que el segmento de gran diámetro superior a 6" crezca a una CAGR del 7,74% hasta 2031, ya que las terminales de GNL, los gasoductos y los centros de hidrógeno a megaescala requieren mayores áreas de descarga para un alivio creíble. La serie Fisher EZR de Emerson abarca cuerpos de hasta NPS 8 con una presión de entrada de 1.050 psig, combinando alta capacidad con un control preciso de la presión.
Los desafíos de ingeniería escalan rápidamente con el diámetro: el peso, las fuerzas de reacción de la tobera y el ruido requieren atención especial, y solo los proveedores con amplia capacidad de fundición y ensayo pueden competir. Las válvulas pequeñas de menos de 2" persisten en laboratorios, instrumentación y bastidores farmacéuticos donde el espacio, la limpieza y el rendimiento preciso a bajo caudal prevalecen sobre el caudal volumétrico.
Por Presión de Ajuste:
La Intensificación de los Procesos Impulsa el Crecimiento de Alta PresiónLos dispositivos de presión media entre 150 y 600 psi representaron el 41,07% de la participación del mercado de válvulas de alivio de presión en 2025. Siguen siendo el caballo de batalla de la refinación convencional y el servicio de vapor. Las versiones de alta presión superiores a 600 psi exhiben una CAGR del 7,68% debido a la compresión de hidrógeno, el CO₂ supercrítico y los crackers de etileno avanzados que requieren protección contra sobrepresión de hasta 1.000 bar.
Materiales como el Inconel y el Hastelloy garantizan la resistencia mecánica y la resistencia a la fragilización por hidrógeno, aunque elevan el precio. Las ofertas de baja presión inferiores a 150 psi encuentran una demanda constante en el tratamiento de agua, HVAC y procesamiento de alimentos. Los proveedores optimizan los perfiles del disco y las características del resorte para lograr un reasentamiento rápido con márgenes de soplado estrechos, esencial para reducir la pérdida de producto descargado en medios costosos.
Por Material:
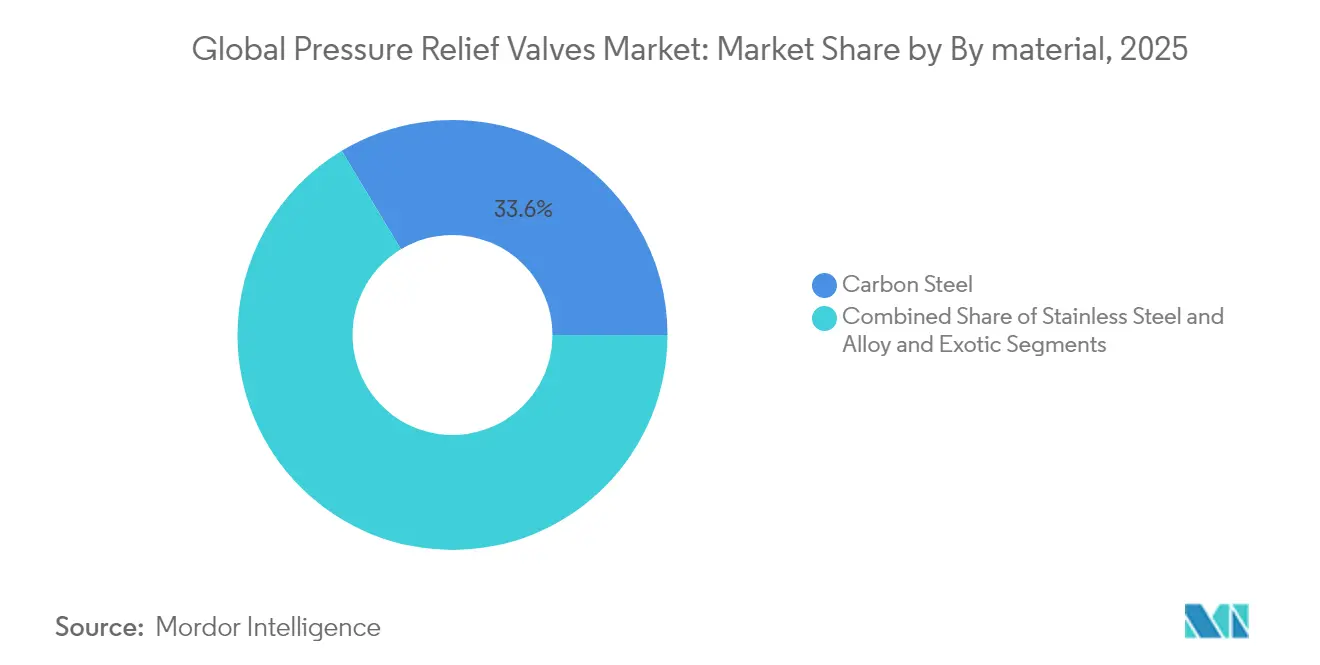
El Acero Inoxidable Mantiene su Primacía en Medio de la Adopción de Aleaciones EspecialesLos grados de acero inoxidable austenítico SS304/SS316 dominan las aplicaciones donde la resistencia a la corrosión, la higiene y la facilidad de limpieza son importantes, cubriendo una amplia sección transversal de líneas químicas, alimentarias y farmacéuticas. El acero al carbono sigue siendo relevante para aplicaciones no corrosivas por su menor costo, aunque las nuevas normas medioambientales impulsan la conversión a cuerpos revestidos o enchapados en muchas refinerías. Las aleaciones exóticas como el Monel o el acero inoxidable dúplex soportan servicios de gas ácido, alto cloruro o hidrógeno, con crecimiento asociado a proyectos más profundos de secuestro de CO₂ y amoníaco verde.
La elección del material influye ahora más en el costo total de propiedad que el gasto de capital inicial. Los operadores sopesan el tiempo de inactividad, los intervalos de inspección y la frecuencia de limpieza al seleccionar metales de mayor grado, favoreciendo a los proveedores que ofrecen datos documentados de ciclo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Farmacéutica y la Biotecnología Ofrecen la CAGR Más AltaEl petróleo y el gas mantuvieron el liderazgo con el 32,21% de los ingresos en 2025 gracias a la enorme base de activos, desde pozos upstream hasta refinerías downstream. Los complejos químicos y petroquímicos le siguen de cerca, mientras que la generación de energía abarca plantas de vapor tradicionales y reactores modulares pequeños nucleares emergentes. Las líneas farmacéuticas registran la CAGR más rápida del 8,35% a medida que las instalaciones de biológicos multiproducto proliferan en Asia-Pacífico, cada una de las cuales necesita dispositivos de alivio trazables y con limpieza en sitio.
Las industrias de alimentos, bebidas y servicios de agua completan la demanda de ofertas sanitarias y de baja presión. Los molinos de pulpa y papel continúan modernizándose para cumplir límites más estrictos de emisiones fugitivas, añadiendo pedidos de reemplazo incrementales y sustentando los ingresos del mercado de postventa para los fabricantes de equipos originales dentro del mercado de válvulas de alivio de presión.
Análisis Geográfico
Mercado de Válvulas de Alivio de Presión en Asia-Pacífico
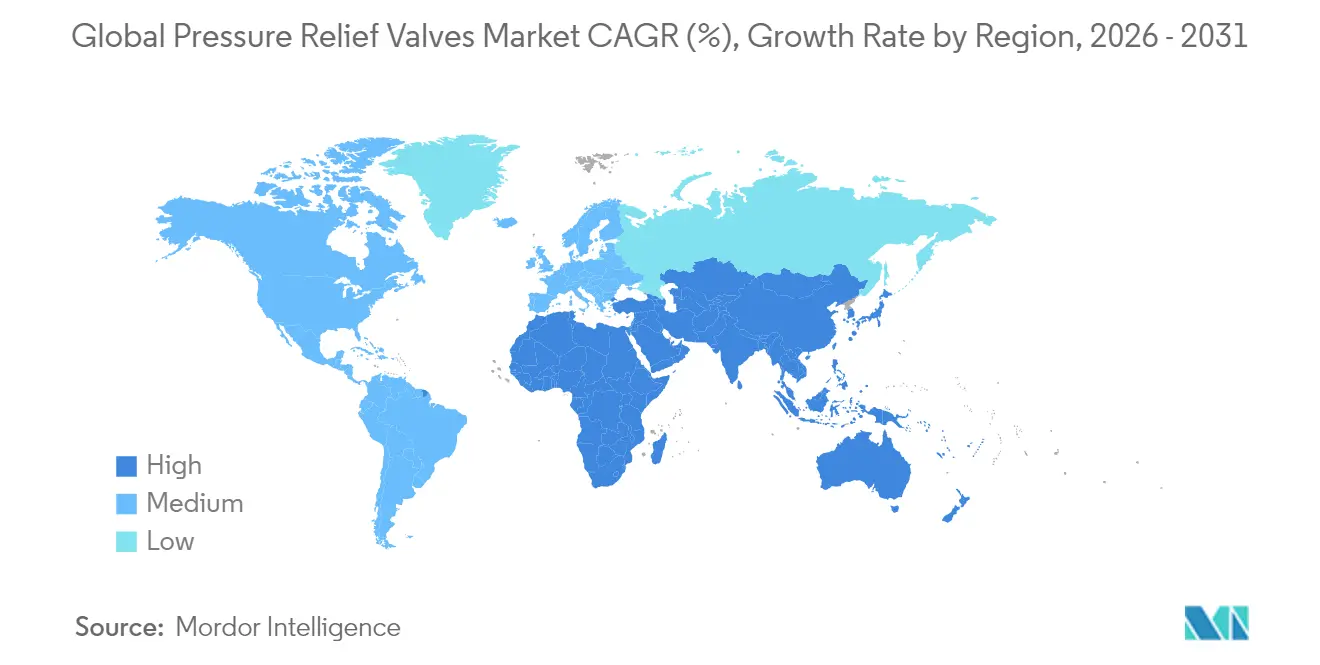
Asia-Pacífico generó el 34,18% de los ingresos globales en 2025 y sigue siendo la piedra angular del crecimiento en volumen. Las inversiones de China e India en hidrógeno, importación de GNL y producción farmacéutica a granel otorgan escala a los ensambladores locales, al tiempo que atraen tecnología de fabricantes de equipos originales occidentales bajo licencia. Japón y Corea del Sur añaden demanda proveniente de los sectores químico avanzado y nuclear, que requieren válvulas de seguridad de alta pureza y calificadas sísmicamente. Los esquemas de certificación locales convergen con las normas API y ASME, facilitando la exportación de dispositivos fabricados en Asia y ampliando el mercado regional de válvulas de alivio de presión.
Mercado de Válvulas de Alivio de Presión en EMEA, América del Norte y América Latina
Oriente Medio exhibe la tasa de crecimiento anual compuesto más rápida, del 7,22%, hasta 2031, impulsada por las renovaciones de refinerías existentes que sustentan grandes programas de reemplazo de válvulas por suma global. Los megaproyectos de refinación liderados por Arabia Saudita y la diversificación de los Emiratos Árabes Unidos hacia la petroquímica amplían la demanda de dispositivos de seguridad de alta capacidad y alta temperatura. Los gobiernos regionales también respaldan centros de exportación de hidrógeno verde, lo que expande aún más la demanda de válvulas de alta presión. América del Norte mantiene una expansión sostenida basada en el estricto cumplimiento de las normativas OSHA y EPA, además de las actualizaciones de infraestructura de transporte intermedio de gas de esquisto. Europa hace hincapié en la conformidad con la Directiva de Equipos a Presión y en la descarbonización, fomentando la adopción de válvulas compatibles con hidrógeno y medios de captura de carbono. América Latina registra adjudicaciones de proyectos episódicas en refinación y minería, mientras que África ofrece oportunidades en etapa inicial vinculadas a terminales de exportación de GNL. En todas las geografías, las funciones de monitoreo digital y mantenimiento predictivo inciden cada vez más en las decisiones de adquisición, reforzando la diferenciación tecnológica en el mercado de válvulas de alivio de presión.
Nota: Las participaciones de mercado de todos los segmentos individuales están disponibles con la compra del informe

Panorama regulatorio
El diseño, dimensionamiento y prueba de válvulas de alivio de presión se rigen por un conjunto escalonado de normas que definen la disciplina de especificación en las industrias de proceso. Los pilares principales incluyen los requisitos del ASME Boiler and Pressure Vessel Code (BPVC) para protección contra sobrepresión, junto con normas API como API 520/521 para prácticas de dimensionamiento e instalación, API 526 para dimensiones estandarizadas de orificio y cara a cara, y API 527 para hermeticidad de asiento. En Europa, la evaluación de conformidad de la Directiva de Equipos a Presión 2014/68/UE (PED) para equipos superiores a 0,5 bar impulsa a los compradores hacia proveedores con vías establecidas de organismos notificados y una documentación exhaustiva.
La alineación internacional continúa a través de la familia ISO 4126, que abarca dispositivos de seguridad, incluidas las configuraciones pilotadas, mientras que los requisitos de adquisición específicos del sector añaden otra capa en el petróleo y gas. La actualización de la S-730 de la International Association of Oil and Gas Producers (IOGP) en febrero de 2026 es un ejemplo concreto de cómo las especificaciones técnicas impulsadas por operadores traducen los códigos en requisitos listos para compra para válvulas de alivio de presión de acero con bridas, reforzando la trazabilidad, los planes de calidad y las expectativas de inspección/pruebas en proyectos globales.
Análisis de la cadena de valor
La cadena de valor abarca insumos de aleaciones y acero inoxidable, incluidos los grados resistentes a la corrosión y al fragilizado utilizados en servicios de hidrógeno y gas ácido, seguidos del mecanizado y fundición de precisión. Las pruebas y certificación conforme a normas, y luego los canales de proyecto y de posventa, se sitúan entre la fabricación y la entrega, lo que convierte a la capacidad de prueba, el control de documentación y la ingeniería de cumplimiento en diferenciadores centrales junto con la producción física.
En el eslabón descendente, las EPC y los propietarios de plantas adquieren cada vez más la válvula junto con soporte de instalación, calificación de servicio y preparación de mantenimiento digital. Las redes de servicio de los OEM y los centros de reparación certificados sostienen los ingresos de la base instalada mediante ciclos de recertificación y revisión general, mientras que los complementos de monitoreo retroadaptable e IIoT respaldan programas de mantenimiento basado en condición que se están integrando en trabajos de modernización de plantas existentes. A medida que se amplían los casos de uso de servicio severo, la cadena se desplaza hacia materiales de mayor especificación, infraestructura de prueba de mayor diámetro y una integración más estrecha con la instrumentación y los flujos de trabajo de fiabilidad de planta, incluidas implementaciones donde el alivio mecánico se complementa con capas de protección instrumentadas como HIPPS.
Panorama Competitivo
El suministro global está moderadamente concentrado en torno a grupos diversificados de control de flujo que combinan amplias líneas de productos con servicio mundial. Emerson lidera a través de las marcas Crosby y Anderson Greenwood, ofreciendo válvulas convencionales a operadas por piloto junto con monitores acústicos inalámbricos que detectan el silbido antes de la apertura. Baker Hughes aprovecha las válvulas Consolidated más una red de Centros Green Tag para reparaciones certificadas, convirtiendo el postventa en un motor de ingresos recurrentes.
Flowserve amplió su cartera de servicio severo adquiriendo MOGAS por USD 290 millones, lo que refleja una estrategia para dominar los segmentos de nicho de alta presión, lechada y minería. Crane Company acordó adquirir Precision Sensors & Instrumentation por USD 1,06 mil millones para unir las tecnologías de medición y alivio, lo que significa la convergencia entre las funciones de detección y seguridad.
Los fabricantes chinos e indios de bajo costo desafían a los operadores establecidos en las ofertas cargadas por resorte de tipo commoditizado, aunque las altas barreras regulatorias en aplicaciones nucleares, de hidrógeno y farmacéuticas preservan las primas de precio para las marcas establecidas. La intensidad de capital de la fundición, el mecanizado y los bancos de prueba de alta presión limita la entrada de nuevos competidores. Por lo tanto, los proveedores se diferencian a través de diagnósticos digitales, soporte rápido de certificación PED/CRN y redes de servicio en campo que reducen el riesgo de tiempo de inactividad del operador, manteniendo el equilibrio competitivo dentro del mercado de válvulas de alivio de presión.
Líderes de la Industria Global de Válvulas de Alivio de Presión
Emerson Electric Co.
Baker Hughes Company
Curtiss-Wright Corp.
LESER GmbH & Co. KG
Flowserve Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Global de Válvulas de Alivio de Presión
- Emerson Electric Co.
- Baker Hughes Company
- Curtiss-Wright Corp.
- LESER GmbH and Co. KG
- IMI plc
- Flowserve Corporation
- General Electric (Baker Hughes collaboration)
- Alfa Laval AB
- Watts Water Technologies, Inc.
- Weir Group Plc
- Pentair plc
- Spirax-Sarco Engineering plc
- Robertshaw Industrial Products
- Goetze KG Armaturen
- AGF Manufacturing, Inc.
- ValvTechnologies Inc.
- Mercer Valve Co.
- Mack Valves Pty Ltd
- Mercer Industries (PressureGuard)
- Audco India Ltd (LandT Valves)
- Jiangsu Shuangda Pump and Valve Group
Lea el análisis de las empresas de válvulas de alivio de presión globales

Oportunidades de mercado y perspectivas futuras
El hidrógeno, el GNL y otros servicios de gas de alta integridad crean espacio para válvulas diseñadas para presiones muy altas, sellado hermético y compatibilidad de materiales bajo riesgos de fragilización y contaminación. Una prueba práctica es el lanzamiento por parte de Emerson de la válvula de alivio de presión Anderson Greenwood Type 84 para aplicaciones de hidrógeno y gas de alta presión, que atiende requisitos exigentes de presión de ajuste y sellado de asiento, y apunta a cómo las carteras de los OEM se están ajustando a los ciclos de uso de la transición energética.
Los mercados finales de energía y nuclear también ofrecen un corredor de oportunidades donde la calificación, la documentación y las capacidades de servicio de ciclo de vida tienen tanto peso como el propio hardware de la válvula. El cierre por parte de Flowserve de la adquisición de la División de Válvulas de Trillium Flow Technologies el 30 de junio de 2026 evidencia el despliegue de capital para profundizar la cobertura nuclear y de válvulas de energía en general, lo que a su vez aumenta los requisitos de servicio certificado, disponibilidad de repuestos y acuerdos de soporte de mayor duración. En paralelo, el monitoreo digital y los diagnósticos aptos para retroadaptación se están convirtiendo en una palanca de adquisición en plantas existentes, favoreciendo a los OEM que combinan dispositivos de alivio con detección, monitoreo de estado de válvulas y programas de servicio en campo, en lugar de competir únicamente en reemplazos de resorte tipo commodity.
Recent Industry Developments in Mercado Global de Válvulas de Alivio de Presión
- Marzo de 2026: Emerson Electric Co. anunció el lanzamiento de la válvula de alivio de presión Anderson Greenwood Type 84, diseñada para aplicaciones de hidrógeno y gas de alta presión. El lanzamiento amplía la cartera de válvulas de hidrógeno de alta presión de Emerson para abordar las necesidades de seguridad de la transición energética y refuerza su posición en mercados críticos de manejo de gas.
- Marzo de 2026: Emerson Electric Co. anunció el lanzamiento de la válvula de alivio de presión Anderson Greenwood Type 84, diseñada para aplicaciones de hidrógeno y gas de alta presión. La introducción amplía las capacidades de producto de la empresa para servicio de hidrógeno y entornos de alta presión, señalando un énfasis estratégico en soluciones de válvulas críticas para la seguridad.
- Junio de 2025: Baker Hughes Company formó una empresa conjunta con una subsidiaria de Cactus, Inc. aportando su línea de productos de control de presión de superficie. La asociación proporciona una oferta integrada de control de presión de superficie y respalda el crecimiento de escala del mercado de posventa dentro del ecosistema más amplio de control de flujo.


Mercado Global de Válvulas de Alivio de Presión Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las válvulas de alivio de presión utilizadas para proteger equipos y tuberías presurizados, liberando automáticamente la presión en un punto de ajuste, en instalaciones industriales y de servicios públicos en todo el mundo.
Exclusiones del alcance: excluimos los discos de ruptura, los apagachispas, los reguladores de presión y los paquetes integrados de control de presión donde la válvula de alivio no se cotiza como un elemento distinto.
Descripción general de la segmentación
- Por Tipo de Producto
- Cargadas por Resorte
- Operadas por Piloto
- De Peso Muerto
- De Pasador de Pandeo
- De Fuelles Equilibrados
- Por Tamaño de Válvula (Pulgadas)
- Hasta 2 pulgadas
- 2 pulgadas - 6 pulgadas
- Superior a 6 pulgadas
- Por Presión de Ajuste
- Baja (menos de 150 psi)
- Media (15 - 600 psi)
- Alta (superior a 600 psi)
- Por Material
- Acero al Carbono
- Acero Inoxidable
- Aleación y Exóticos
- Por Usuario Final
- Petróleo y Gas (Upstream, Midstream, Downstream)
- Química y Petroquímica
- Generación de Energía (Térmica, Nuclear, Renovables-Hidrógeno)
- Pulpa y Papel
- Alimentos y Bebidas
- Farmacéutica y Biotecnología
- Agua y Aguas Residuales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con el mapeo de la base de demanda y los impulsores de inspección y reemplazo que suelen determinar la especificación de las válvulas de alivio de presión. Para el dimensionamiento de válvulas, las prácticas de presión de ajuste y la cadencia de pruebas, utilizamos normas y referencias públicas de ingeniería y seguridad, como el ASME Boiler and Pressure Vessel Code y la serie ASME B31, API 520 y API 526, e ISO 4126.
Luego conectamos las señales de demanda con los mercados finales utilizando conjuntos de datos públicos e informes fiables, incluidas series de producción industrial de agencias nacionales de estadística, indicadores de energía y refinación de la International Energy Agency y la EIA, y flujos comerciales de UN Comtrade como verificaciones direccionales para las categorías de válvulas. Revisamos informes anuales de empresas, presentaciones para inversores y coberturas de prensa reputadas para confirmar ampliaciones de plantas, cierres y cambios en la combinación de productos. Se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas y una base de datos de envíos de importación-exportación a nivel de envío para verificar la coherencia de la actividad regional. Estos ejemplos son solo ilustrativos, y también se revisaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo de campo se utiliza para poner a prueba los supuestos del modelo que las fuentes documentales no explican completamente, especialmente los diferenciales de precios, la combinación de canales y los ciclos de reemplazo por usuario final. Hablamos con fabricantes, distribuidores, partes interesadas vinculadas a EPC, equipos de mantenimiento de plantas y especialistas en seguridad y cumplimiento en las principales regiones consumidoras, de modo que pudieran cerrarse las brechas en las ampliaciones de capacidad, los plazos de entrega y el calendario de proyectos. Estas conversaciones aclararon qué se cuenta como una venta de PRV en la práctica, abarcando nueva construcción y reemplazo por MRO, y luego esas definiciones se utilizaron para triangular los totales finales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 17% | APAC: 37% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 40% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 43% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye mediante una combinación de enfoques descendente y ascendente, donde los grupos de demanda de usuarios finales se reconstruyen a partir de la base instalada y la actividad de proyectos, y luego se verifican de forma cruzada con consolidaciones selectivas de proveedores y canales. Por ejemplo, las ampliaciones de refinerías y plantas químicas, el capex de energía y servicios públicos, y las señales de construcción de grandes plantas de proceso se convierten en demanda esperada de PRV utilizando la intensidad típica de válvulas por tipo de activo y los intervalos de reemplazo observados.
Los insumos clave incluyen ampliaciones de capacidad de planta y paradas de mantenimiento, ciclos de reemplazo impulsados por normas e inspecciones, la cuota de adopción de diseños con resorte frente a pilotados, las bandas de precio de venta promedio por material y clase de presión, y la dependencia regional de importaciones que afecta el precio realizado. Las previsiones utilizan análisis de escenarios, donde el caso base se ancla al capex industrial esperado y al calendario de proyectos de transición energética, y luego se ajusta utilizando retroalimentación primaria sobre plazos de entrega, transferencia de precios y presupuestos de mantenimiento. Cuando las consolidaciones de proveedores son incompletas para fabricantes locales más pequeños, las brechas se abordan aplicando factores de cobertura específicos por región y usuario final derivados de entrevistas con canales y verificaciones de direccionalidad de flujos comerciales.
Validación de datos y ciclo de actualización
Los resultados del modelo se triangulan con señales independientes, como las tendencias comerciales de las categorías de válvulas, los indicadores publicados de producción industrial e inversión energética, y el gasto implícito por unidad operativa en las principales industrias de usuarios finales. Los valores atípicos se identifican, revisan y corrigen mediante una segunda revisión de analista, y se activan llamadas de seguimiento cuando los precios, las tasas de crecimiento o las divisiones regionales quedan fuera de lo que las entrevistas y los indicadores públicos pueden respaldar.
El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes. Estos incluyen cancelaciones importantes de proyectos, cambios regulatorios que modifican la cadencia de inspección, o movimientos de precios pronunciados impulsados por materias primas en aleaciones clave. Antes de la entrega, un analista completa una nueva revisión de datos para que los clientes reciban la visión más actualizada, alineada con la información más reciente disponible.
Comparación del dimensionamiento del mercado de válvulas de alivio de presión de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para las válvulas de alivio de presión a menudo no coinciden porque los autores utilizan límites de producto diferentes, años base diferentes y enfoques diferentes para la demanda de reemplazo en industrias de proceso pesadas. El momento de conversión de divisas y la forma en que se manejan las diferencias de precios regionales también pueden mover el total en una cantidad notable.
Algunas estimaciones agrupan dispositivos de protección de presión estrechamente relacionados o tratan los sistemas de control de presión empaquetados como parte del mismo gasto. Para Mordor Intelligence, el valor se cuenta solo cuando se vende una válvula de alivio de presión distinta, y elementos como los discos de ruptura y los reguladores de presión quedan fuera del alcance, lo que cambia el total incluso si se analizan los mismos mercados finales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,36 mil millones de USD (2026) | |
| Revista comercial A | 4,70 mil millones de USD (2024) | Utiliza un año base anterior y un supuesto de ciclo de reemplazo más lento para plantas de proceso, y tiende a aplicar una progresión de ASP global más plana entre materiales y clases de presión. |
| Editorial del sector B | 4,10 mil millones de USD (2022) | Ancla la serie a instantáneas de años más antiguos y puede tratar parte de la demanda de posventa a través de servicios en lugar de ingresos por válvulas, lo que puede subestimar las regiones con mayor intensidad de reemplazo. |
La dispersión en la tabla se explica principalmente por el momento y por lo que se cuenta como ingresos por válvulas frente a elementos adyacentes o gasto en servicios. Al mantener el alcance vinculado a ventas de unidades de PRV discretas y luego verificar los insumos de precio y reemplazo mediante entrevistas y señales de actividad pública, nuestro resultado se mantiene trazable a impulsores claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la expansión actual del mercado de válvulas de alivio de presión?
El cumplimiento obligatorio de API y ASME, la infraestructura de GNL e hidrógeno, y las iniciativas de fabricación inteligente elevan colectivamente la demanda global.
¿Qué tipo de producto crece más rápidamente?
Las válvulas de alivio de presión operadas por piloto registran una CAGR del 7,44% hasta 2031, a medida que los usuarios apuntan a mayor capacidad y menores emisiones fugitivas.
¿Por qué Asia-Pacífico es el mayor mercado regional?
China e India invierten fuertemente en refinación, química y farmacéutica, requiriendo grandes volúmenes de dispositivos de alivio conformes con los códigos aplicables.
¿Cómo influyen las tecnologías digitales en la compra de válvulas?
Las válvulas habilitadas con HART e IIoT proporcionan diagnósticos en tiempo real y mantenimiento predictivo, reduciendo el tiempo de inactividad y alineándose con los objetivos de la Industria 4.0.
¿Qué desafíos amenazan el crecimiento del mercado?
La competencia de precios de los fabricantes de equipos originales asiáticos de bajo costo, la volatilidad de las materias primas y los ciclos prolongados de certificación PED o CRN pueden reducir los márgenes de beneficio.
¿Qué sector de usuario final muestra el mayor potencial de crecimiento?
Las aplicaciones farmacéuticas y biotecnológicas ofrecen una CAGR del 8,35% debido a los requisitos sanitarios y al aumento de la capacidad de producción de biológicos.
Última actualización de la página el:



