
Tamanho e Participação do Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
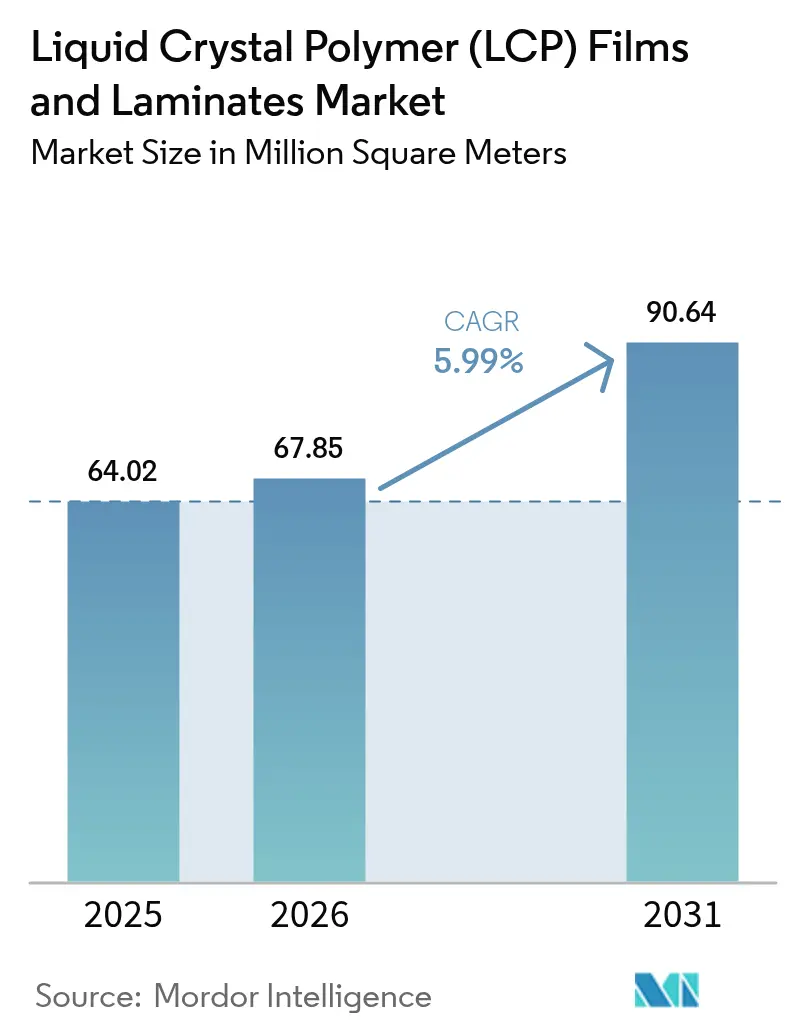
| Volume do Mercado (2026) | 67.85 Milhões de metros quadrados |
| Volume do Mercado (2031) | 90.64 Milhões de metros quadrados |
| Taxa de crescimento (2026 - 2031) | 5.99 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
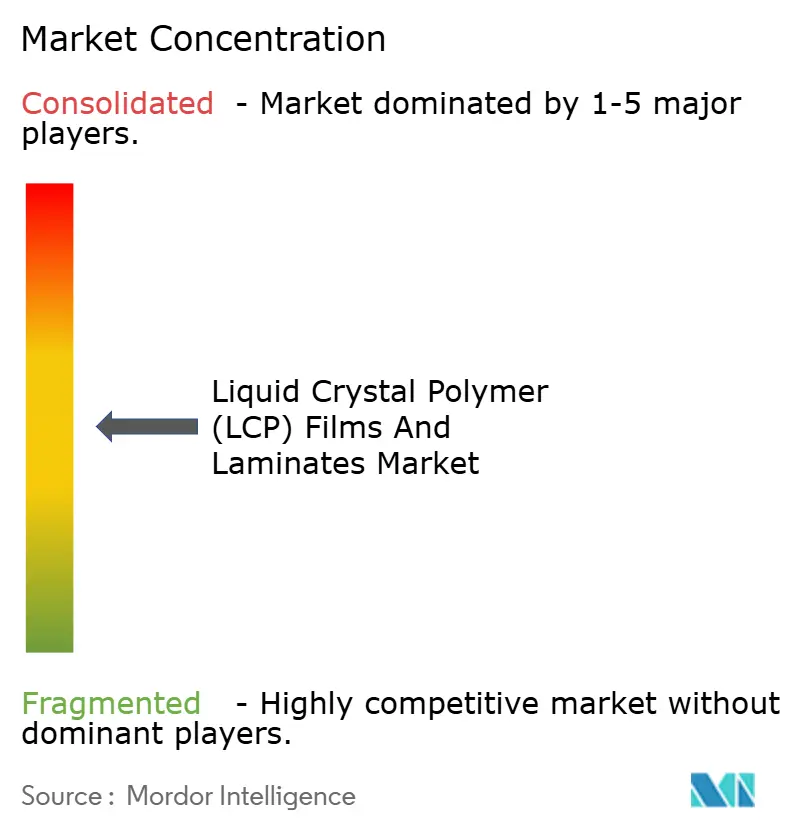
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) pela Mordor Intelligence
O tamanho do Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) em 2026 é estimado em 67,85 milhões de metros quadrados, crescendo a partir do valor de 2025 de 64,02 milhões de metros quadrados, com projeções para 2031 indicando 90,64 milhões de metros quadrados, crescendo a um CAGR de 5,99% entre 2026 e 2031. O impulso decorre da infraestrutura 5G, dos fatores de forma de dispositivos dobráveis e do radar de imagem automotivo, que juntos reforçam a resiliência da demanda apesar da volatilidade das matérias-primas. Os fabricantes continuam a migrar dos substratos de poliimida e PTFE porque os materiais do mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) mantêm uma constante dielétrica de 2,9 – 3,5 e fator de dissipação <0,004 nas bandas de ondas milimétricas, preservando a integridade do sinal mesmo em climas de alta umidade. A localização da capacidade produtiva no Leste Asiático agora encurta os prazos de entrega para clientes de handsets e estações-base, enquanto os grades de balanço de massa orientados pela sustentabilidade criam um novo nicho premium. As pressões de custo persistem na Europa e na América do Norte, onde tarifas energéticas elevadas inflacionam as despesas de processamento, embora os ganhos incrementais de produtividade provenientes dos grades de fluxo ultraelevado e dos laminados sem adesivo atenuem a pressão sobre as margens. A estratégia competitiva se centra na integração vertical, nas rotas de monômero protegidas por patentes e nos centros de suporte técnico regional que agilizam os ciclos de design-in para módulos de antena avançados.
Principais Conclusões do Relatório
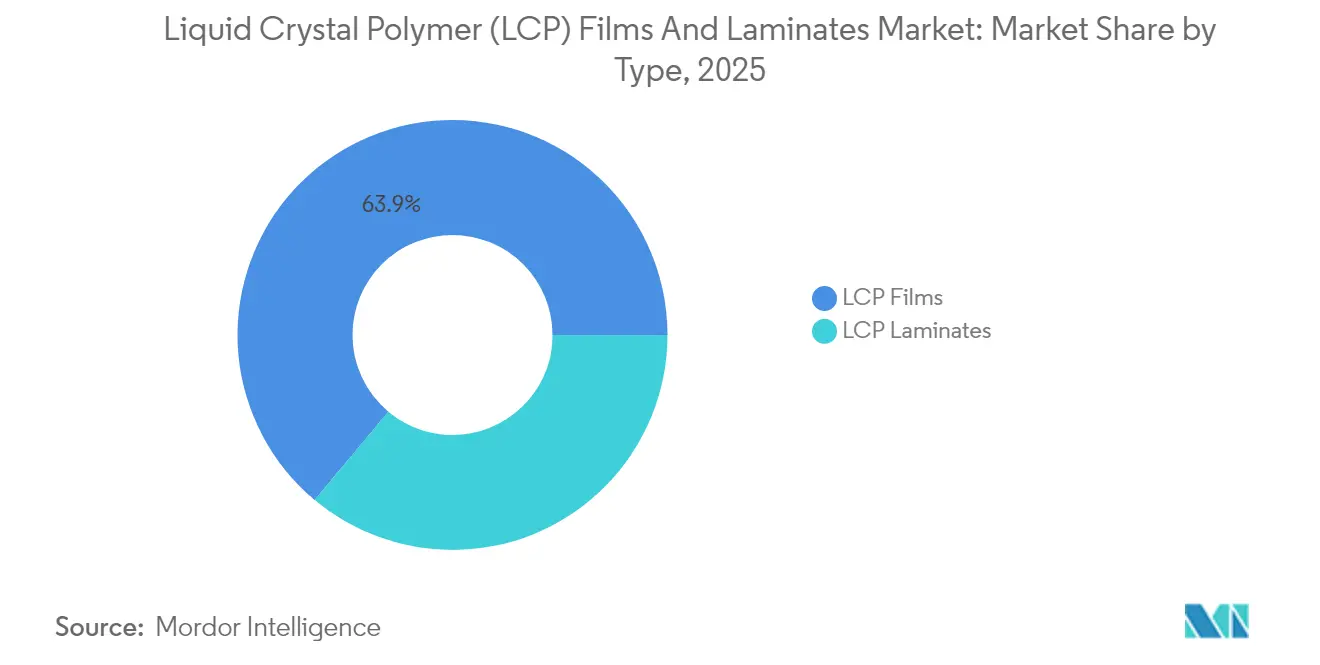
- Por tipo, os filmes LCP capturaram 63,92% da participação de mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) em 2025, enquanto os laminados estão posicionados para se expandir a um CAGR de 6,05% até 2031.
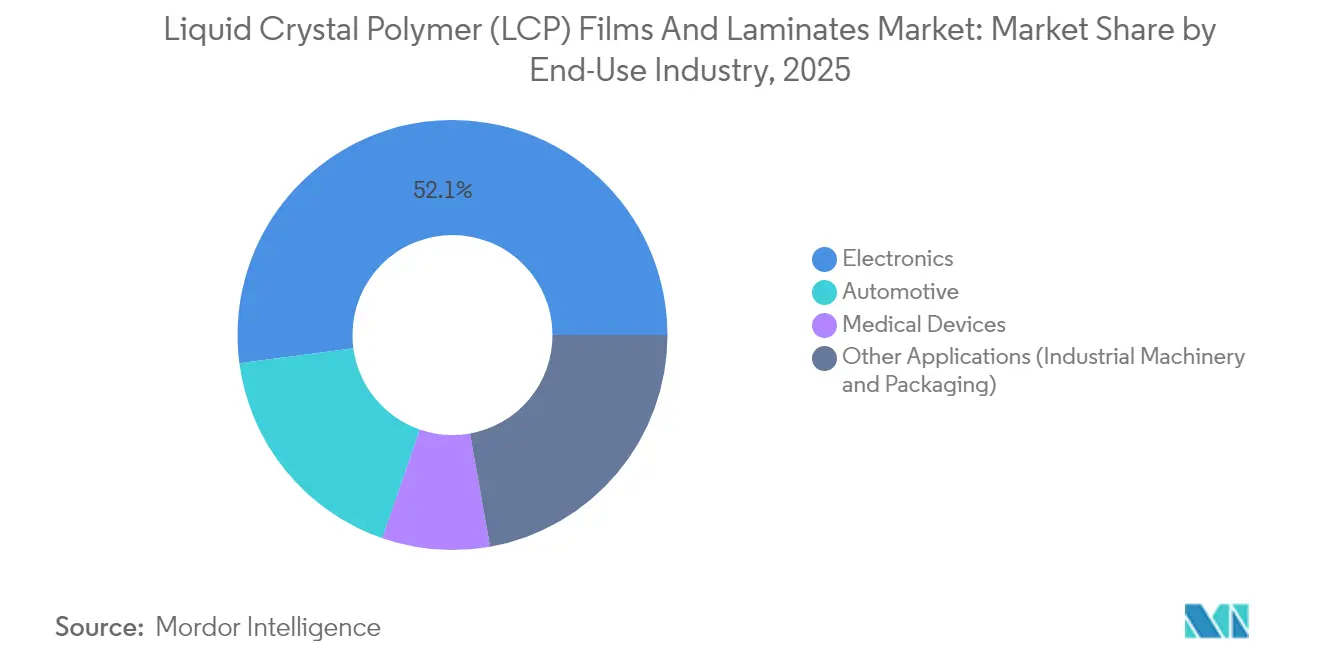
- Por setor de uso final, a eletrônica respondeu por 52,10% do tamanho do mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) em 2025 e está previsto para crescer a um CAGR de 6,62% até 2031.
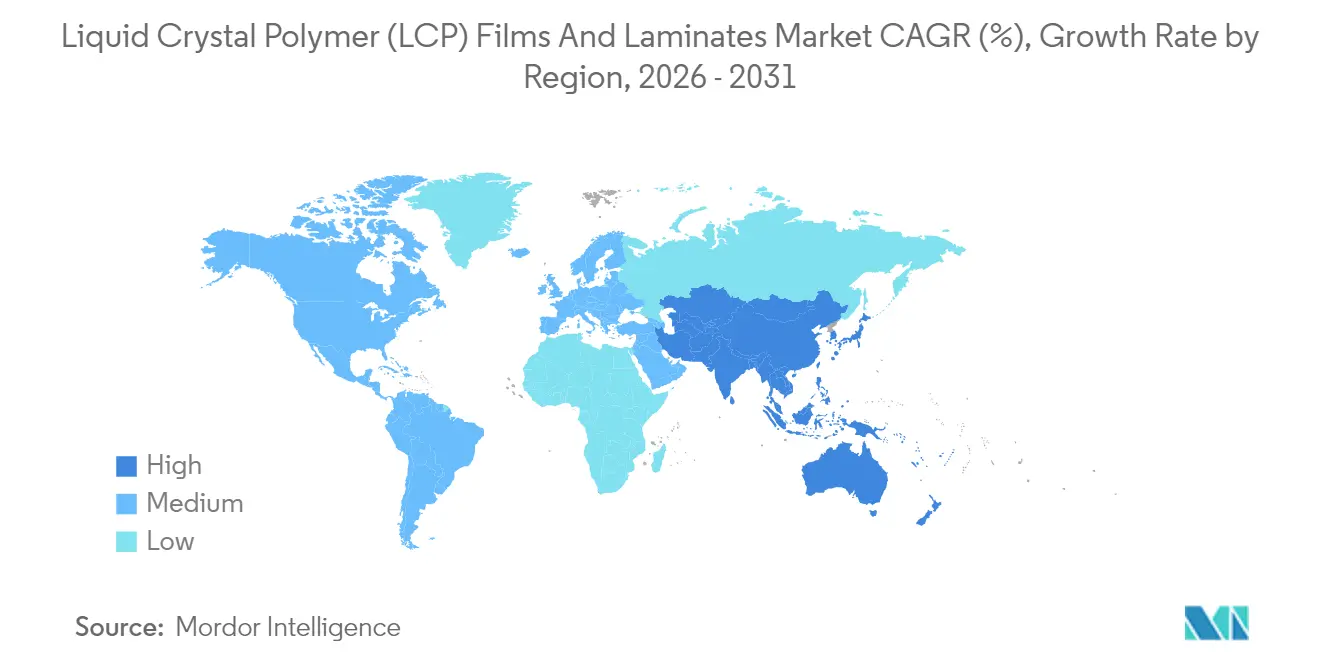
- Por geografia, a Ásia-Pacífico contribuiu com 63,10% do volume de 2025; a região superará o crescimento global a um CAGR de 6,41% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Miniaturização de componentes eletrônicos e elétricos | +1.8% | Global, concentrado nos centros de eletrônica de consumo da APAC (Shenzhen, Seul, Tóquio) | Médio prazo (2–4 anos) |
| Crescimento da infraestrutura de comunicação 5G / alta frequência | +2.1% | Global, liderado pela China, Coreia do Sul, mercados metropolitanos dos EUA; expansão para Índia e Brasil até 2027 | Curto prazo (≤ 2 anos) |
| Necessidades de redução de peso e gestão térmica em VE/ADAS | +1.2% | América do Norte, Europa, corredores de VE da China; adoção limitada em mercados sensíveis ao custo | Longo prazo (≥ 4 anos) |
| Crescente demanda por dispositivos médicos minimamente invasivos | +0.5% | América do Norte, Europa Ocidental; adoção regulatória no Japão | Longo prazo (≥ 4 anos) |
| Adoção de Flex-CCL para módulos de antena mmWave | +1.4% | APAC (China, Coreia do Sul, Taiwan); adoção antecipada em pequenas células 5G da América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Miniaturização de Componentes Eletrônicos e Elétricos
Os wearables e os telefones dobráveis agora requerem passos de interconexão abaixo de 50 µm, um limiar no qual os circuitos flexíveis de poliimida apresentam falhas de adesão do cobre sob dobramento cíclico. Os substratos do mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) dispensam camadas adesivas, reduzindo a espessura total da pilha em até 20 µm e sustentando mais de 100.000 ciclos de dobramento[1]. A cadência de aprovação em projetos acelerou em 2024, quando os modelos Android de primeira linha adotaram antenas LCP sem adesivo para atender às restrições de altura z abaixo de 0,1 mm. Os sensores de IoT industrial implantados em ambientes ferroviários e de turbinas eólicas espelham essa migração, citando durabilidade de 10 anos sem ocorrências de delaminação. Os fornecedores respondem ampliando os tratamentos de superfície por plasma e ataque químico que elevam a resistência ao descascamento do cobre para além de 1,2 N/mm, fechando as lacunas históricas de confiabilidade em relação à poliimida.
Crescimento da Infraestrutura de Comunicação 5G / Alta Frequência
As implantações de ondas milimétricas na faixa de 24–29 GHz revelam as elevadas perdas de inserção do FR-4 e da poliimida padrão. Os laminados do mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP), com fator de dissipação <0,003 na banda n258, permitem arquiteturas de formação de feixe que ampliam o raio de célula sem substratos cerâmicos mais pesados. A aquisição pela China Mobile em 2024 de módulos de transmissão flexíveis baseados em LCP para microrrelatórios montados em postes destaca a tração de volume, enquanto a desagregação de redes abertas (open-RAN) exige interconexões robustas de baixo CTE que tolerem variações de temperatura externas de –40 °C a +70 °C. Os leilões de espectro acelerados na Índia e no Brasil sugerem demanda derivada em até dois anos.
Necessidades de Redução de Peso e Gestão Térmica em VE/ADAS
O radar automotivo que avança para imagens 4D na faixa de 76–81 GHz exige estabilidade dielétrica em amplas larguras de banda. Os grades do mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) satisfazem essa janela, ao passo que os substitutos otimizados de éter de polifenileno atingem o platô de 0,002 de fator de dissipação apenas na frequência central. A aprovação do design de substrato de potência AMB da Rogers Corporation junto a um OEM de VE asiático sinaliza uma adoção mais ampla no isolamento de barramentos, aproveitando a condutividade térmica de 0,3 W/m·K do LCP para dissipar calor em baterias compactas[2].
Crescente Demanda por Dispositivos Médicos Minimamente Invasivos
As intervenções de cardiologia e neurovascular guiadas por ressonância magnética dependem de fios-guia sem metal para evitar artefatos de imagem. O monofilamento LCP oferece resistência à tração superior a 150 MPa e radiolucência, ancorando um segmento de nicho, porém rentável, onde o preço por quilograma triplica o do filme de grau eletrônico. O VECTRA MT da Celanese tem como alvo os invólucros de injetores vestíveis que devem suportar a esterilização por radiação gama sem fluência dimensional. Os longos ciclos de aprovação pela norma 510(k) reduzem o entusiasmo de startups, porém os grandes OEMs de dispositivos continuam a especificar LCP para as exigências de compatibilidade com ressonância magnética.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevados custos de fabricação e processamento | -1.5% | Global, mais agudo na Europa e América do Norte, onde os custos de mão de obra e energia são elevados | Curto prazo (≤ 2 anos) |
| Concorrência de polímeros de alta frequência de menor custo (PI, PPE) | -1.0% | Global, mais forte no setor automotivo e na eletrônica de consumo de nível intermediário | Médio prazo (2–4 anos) |
| Concentração da cadeia de fornecimento em diácidos especiais e bifenóis | -0.6% | Global, com exposição aguda no Japão e na Europa dependentes de monômeros de fonte única | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Fabricação e Processamento
A extrusão de filmes LCP requer temperaturas de fusão superiores a 300 °C e linhas de rosca dupla resistentes à corrosão, que podem custar mais de USD 5 milhões, dissuadindo novos entrantes. O desperdício de rebarbas pode atingir 12% porque a baixa viscosidade de fusão causa encrespamento das bordas, resultando no dobro do refugo em comparação com as linhas de poliimida. O consumo de energia é 40% superior ao da poliimida devido aos prolongados ciclos de resfriamento, e as tarifas europeias agravam a diferença. O Zenite 16236(N) da Celanese reduz as temperaturas de processamento para 280 °C, diminuindo o consumo de utilidades; no entanto, a mudança ainda deixa o LCP acima dos tetos padrão de moldagem, obrigando os conversores a manter células dedicadas.
Concorrência de Polímeros de Alta Frequência de Menor Custo (PI, PPE)
As poliimidas éster-éter agora exibem dissipação de 0,0015 – 0,0024 a 10 GHz, o que é adequado para rádios sub-6 GHz, e custam aproximadamente metade do material LCP comparável. As misturas de PPE capturam os substratos de radar de 77 GHz quando os requisitos de alcance ficam abaixo de 200 m, apoiadas por uma infraestrutura consolidada de moldagem por injeção da qual o mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) carece. Os diferenciais de sustentabilidade diminuem à medida que os fornecedores de PPE adotam matérias-primas quimicamente recicladas, desafiando os grades de balanço biológico nascentes do LCP e comprimindo seu posicionamento premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Filmes Mantêm a Liderança em Volume enquanto os Laminados Aceleram pela Demanda de IntegraçãoOs filmes LCP reivindicaram 63,92% do volume de 2025 no Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP), sublinhando seu papel fundamental nos circuitos de antena no pacote que dominam as arquiteturas de smartphones de primeira linha. A estabilidade dos preços à vista próximos de USD 180/kg ao longo de 2024 sinaliza que as expansões de capacidade no Japão e na Coreia do Sul acompanharam em grande parte os ciclos de demanda de handsets. Os laminados, embora menores, devem superar os filmes em crescimento a um CAGR de 6,05% até 2031, pois os módulos de antena integrados favorecem substratos com cobertura de cobre que simplificam os fluxos de montagem. A qualificação do laminado sem adesivo da Murata reduziu a altura z do módulo em 30 µm e melhorou a confiabilidade no ciclamento térmico, ilustrando por que os clientes do mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) estão migrando para soluções de laminados. As superfícies de laminados submetidas a ataque por plasma agora atingem uma resistência ao descascamento superior a 1,2 N/mm, solucionando o obstáculo de energia superficial que outrora limitava a adoção em larga escala. Geograficamente, os pedidos da América do Norte tendem para laminados para aplicações aeroespaciais e de defesa, onde pilhas pré-qualificadas simplificam a certificação, enquanto os centros de handsets da APAC ainda impulsionam mais de 70% do consumo de filmes.
As dinâmicas de segunda ordem sugerem que os formatos de laminados mais espessos (75–125 µm) são adequados para alimentação de antenas de estações-base, enquanto os filmes mais finos (<50 µm) são mais adequados para dispositivos dobráveis, permitindo que fornecedores regionais se especializem. Entrantes chineses como a Shenzhen WOTE apresentam grades de próxima geração com temperaturas de transição vítrea elevadas para capturar negócios locais de infraestrutura 5G. Concomitantemente, os titulares japoneses protegem nichos premium por meio de sínteses de monômero reforçadas por patentes que produzem iônica ultraelevada requerida para placas aeroespaciais de alta confiabilidade.

Por Setor de Uso Final:
A Eletrônica Domina enquanto o Setor Automotivo Continua a Ficar para TrásA eletrônica respondeu por 52,10% do volume de 2025 e deve permanecer o usuário de crescimento mais rápido, com um CAGR de 6,62% até 2031, à medida que os Filmes e Laminados de Polímero de Cristal Líquido (LCP) se tornam substratos indispensáveis do mercado para antenas de smartphones de ondas milimétricas. Os roteadores Wi-Fi 7, os transceivers ópticos de centros de dados e os smartwatches ampliam a base de demanda, cada um aproveitando a resistência à umidade do LCP para mitigar a deriva de desempenho em ambientes domésticos de rede úmidos. Os módulos de transmissão flexível para estações-base ampliam ainda mais o escopo, uma mudança sublinhada pelos pipelines de qualificação de OEMs de primeira linha registrados em 2025.
O setor automotivo manteve uma participação de volume de 17,60% em 2025, pois os substratos de PPE atendem às metas de custo atuais do radar de 77 GHz. O impulso de adoção cresce após 2027 com a introdução do radar de imagem 4D, onde a estabilidade de frequência de 76 a 81 GHz coloca o LCP na vanguarda. Os barramentos dos sistemas de gerenciamento de baterias representam uma oportunidade paralela, aproveitando a finura dos laminados LCP para reduzir o peso do módulo enquanto protegem as arquiteturas de 800 V. Os dispositivos médicos, aproximadamente 8,10% da demanda, beneficiam-se da inelasticidade de preços, pois os fabricantes de cateteres guiados por ressonância magnética priorizam a biocompatibilidade em detrimento do custo da resina. Outros usos industriais, incluindo conectores de alta temperatura em inversores de energia renovável, completam o panorama do mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP).
Análise Geográfica
Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) na APAC
A Ásia-Pacífico deteve 63,10% do volume de 2025 no Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP), uma dominância alinhada com os densos clusters de montagem de aparelhos da região e sua cadeia de fornecimento de LCP verticalmente integrada. Kuraray, Toray e Sumitomo Chemical mantêm liderança tecnológica na extrusão de filmes, enquanto a unidade de Nanjing da Celanese, inaugurada em 2024, adicionou 15% à capacidade global de resina, aproximando a síntese de resina dos clientes chineses de veículos elétricos e 5G. A Coreia do Sul concentra-se na conversão de laminados para antenas de displays dobráveis, nos quais filmes ultrafinos permitem dobradiças com raio de dobra de 1,5 mm. A primeira onda de estações-base 5.5G da Índia, prevista para 2027, deverá impulsionar a demanda regional à medida que os leilões de espectro sejam concluídos, mantendo um CAGR de 6,41% até 2031.
Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) na América do Norte
A demanda da América do Norte está concentrada em matrizes de radar aeroespacial, implantes médicos e interconexões para data centers. Em outubro de 2024, a Rogers Corporation decidiu instalar sua próxima planta de substratos de potência na China, com o objetivo de atender clientes asiáticos de veículos elétricos, diante dos desafios de custo no território norte-americano. Ainda assim, os orçamentos de defesa sustentam a demanda local por laminados, isolando a região da ciclicidade da eletrônica de consumo. Os corredores emergentes de montagem eletrônica do México podem substituir gradualmente algumas importações destinadas à Ásia, caso os incentivos de nearshoring se intensifiquem.
Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) na EMEA e América do Sul
A Europa enfrenta competitividade de preços reduzida devido às elevadas tarifas de eletricidade. Institutos alemães investigam a reciclagem de LCP ao fim do ciclo de vida, no âmbito dos mandatos de economia circular da UE, o que pode compensar os custos de carbono e fortalecer o apelo regional. Plantas de EMS na Europa Oriental demonstram interesse incipiente em placas flexíveis de LCP para gateways de IoT industrial, embora a escala permaneça reduzida. A América do Sul e o Oriente Médio e África respondem pelos menos de 10% restantes, com o ritmo de implementação diretamente vinculado aos cronogramas soberanos de despesas de capital em 5G.
Análise da cadeia de valor
A cadeia de valor começa com monômeros e intermediários aromáticos especiais que alimentam a polimerização da resina LCP, passando depois pelas etapas de extrusão e orientação de filme, que exigem processamento a alta temperatura e equipamentos rigidamente controlados. Os produtores de filme fornecem filmes acabados ou resina a montante para conversores que fabricam laminados revestidos de cobre, incluindo formatos sem adesivo. Esses laminados chegam então a fabricantes de PCB e circuitos flexíveis e a montadores de módulos que atendem smartphones, infraestrutura 5G, radares automotivos e determinadas aplicações de dispositivos médicos.
A cadeia está concentrada no leste asiático, com a produção de resina e filme concentrada no Japão (incluindo Kuraray, Sumitomo Chemical, Toray e Polyplastics) e a conversão de laminados na Coreia do Sul e em Taiwan. Na etapa a jusante, a distribuição geralmente passa por compostadores regionais e distribuidores de materiais eletrônicos para reduzir os prazos de entrega para clientes de aparelhos e estações-base, enquanto centros de serviço técnico apoiam a qualificação de módulos de antena mmWave e usos finais que exigem alta confiabilidade (aeroespacial/defesa e médico). Os pontos de estrangulamento centram-se em monômeros especiais de fonte única e em ativos de orientação de filme com alto investimento de capital, o que eleva o valor da integração vertical e da capacidade de conversão localizada próxima a polos eletrônicos e portais logísticos.
Cenário Competitivo
O Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) é moderadamente consolidado. Os titulares japoneses defendem posições com químicas de monômero protegidas por patentes, dissuadindo os entrantes ocidentais, enquanto os desafiadores chineses desenvolvem caminhos sintéticos alternativos que contornam as reivindicações de PI existentes. A Celanese introduziu o Zenite ECO-B com 60% de conteúdo renovável em abril de 2024, visando OEMs que enfrentam metas de emissão de Escopo 3, apesar de um prêmio de preço de 20%. O LAPEROS bG-LCP de balanço de biomassa da Polyplastics, previsto para lançamento comercial em 2025, tem como objetivo uma adoção similar em mercados orientados à sustentabilidade.
Líderes do Setor de Filmes e Laminados de Polímero de Cristal Líquido (LCP)
-
Celanese Corporation
-
KURARAY CO. LTD.
-
Polyplastics Co. Ltd.
-
Sumitomo Chemical Advanced Technologies
-
TORAY INDUSTRIES INC.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) Empresas cobertas neste relatório
- Celanese Corporation
- Chang Chun Group
- DZT Design & Mfg.
- KGK Chemical Corporation
- Kingfa Sci. & Tech.
- KURARAY CO. LTD.
- Murata Manufacturing Co. Ltd
- Panasonic Industry Co., Ltd.
- Polyplastics Co., Ltd.
- Rogers Corporation
- RTP Company
- Shanghai PRET Composites
- SHENGYI TECHNOLOGY CO., LTD.
- Shenzhen WOTE Advanced Materials Co.,Ltd
- Sumitomo Chemical Advanced Technologies
- Syensqo
- TORAY INDUSTRIES INC.
- UENO FINE CHEMICALS INDUSTRY LTD
- Zeus Company Inc.
Oportunidades de mercado e perspectivas futuras
Os formatos de filme e laminado LCP ultrafinos continuam a representar um espaço em branco visível, à medida que os fabricantes de dispositivos avançam nos limites de altura em z e raio de dobra em dispositivos dobráveis e eletrônicos vestíveis, e à medida que as implantações de 24-29 GHz impulsionam a demanda por substratos de baixa perda. A Kuraray anunciou, em março de 2024, uma expansão da capacidade de produção do filme LCP Vecstar em sua planta de Saijo, na prefeitura de Ehime, voltada especificamente para graus ultrafinos (<25 micrômetros) para substratos de antena de ondas milimétricas 5G. Isso indica que os pipelines de qualificação estão migrando para construções mais finas e com tolerâncias mais rígidas, em vez de espessuras padrão.
A regionalização e o abastecimento vinculado à sustentabilidade também estão abrindo oportunidades impulsionadas por compras nas cadeias de suprimentos eletrônicas. A Polyplastics iniciou as operações de uma nova planta de LCP LAPEROS em Taiwan em fevereiro de 2025 (com capacidade reportada de 5.000 toneladas por ano) e passou à operação em escala plena até maio de 2025, apoiando prazos de entrega mais curtos e uma presença de fornecimento asiática mais integrada para clientes eletrônicos. Paralelamente, programas de base biológica e de balanço de massa estão passando do conceito para portfólios de produtos, com a Polyplastics lançando o LAPEROS bG-LCP com balanço de biomassa (setembro de 2024) e a Sumitomo Chemical relatando avanços em direção a tecnologia de produção em massa usando monômeros de base biológica (junho de 2025). Isso cria uma faixa premium para OEMs que gerenciam metas do Escopo 3 ao mesmo tempo que atendem às necessidades de desempenho para interconexões de alta frequência.
Desenvolvimentos industriais recentes em Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP)
- Junho de 2026: a Celanese anunciou a disponibilidade do Zenite LCP 5245L, posicionado como um material de alto fluxo e baixo empenamento para componentes elétricos de parede fina. O lançamento amplia a janela de processamento para geometrias complexas e miniaturizadas, apoiando conversores e moldadores que precisam de estabilidade dimensional mais rígida, mantendo os atributos de desempenho do LCP.
- Dezembro de 2025: a Polyplastics expandiu sua linha de LCP LAPEROS com novos graus das séries LH e TF voltados a aplicações eletrônicas que estão tornando mais rígidos os requisitos de miniaturização e desempenho. A gama mais ampla de graus oferece a OEMs e fabricantes mais opções para equilibrar fluxo, estabilidade mecânica e desempenho dielétrico em diferentes projetos de componentes e interconexões.
- Março de 2025: a Kuraray anunciou planos de descontinuar a produção do Vecstar FCCL (laminado flexível revestido de cobre) até o final de junho de 2026, mantendo, no entanto, a produção e as vendas do filme LCP Vecstar. Isso refoca a Kuraray no fornecimento de filme a montante e pode deslocar o abastecimento de laminados para outros conversores, afetando os roteiros de qualificação de clientes que anteriormente especificavam pilhas de Vecstar FCCL.
Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange filmes e laminados de polímero de cristal líquido (LCP) que são convertidos e fornecidos para uso industrial, medidos como volume total de material expedido e consumido, em metros quadrados, nas geografias cobertas.
Exclusões de escopo: Excluímos as vendas de resina LCP que não são convertidas em filmes ou laminados. Também excluímos substratos flexíveis de múltiplos materiais nos quais a camada de LCP não pode ser razoavelmente isolada.
Visão Geral da Segmentação
-
Por Tipo
- Filmes LCP
- Laminados LCP
-
Por Setor de Uso Final
- Automotivo
- Eletrônica
- Dispositivos Médicos
- Outras Aplicações (Maquinaria Industrial, Embalagens)
-
Por Geografia
-
Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Turquia
- Países Nórdicos
- Restante da Europa
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
-
Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a visão inicial dos sinais de oferta e demanda para filmes e laminados de LCP e, em seguida, para verificar o que foi apurado nas entrevistas. Apoiamo-nos em fontes públicas que explicam a demanda por eletrônicos e materiais, incluindo dados da Comissão de Comércio Internacional dos Estados Unidos, séries de comércio do UN Comtrade, registros de patentes da Organização Mundial da Propriedade Intelectual e publicações técnicas ou de normas de grupos como o IPC.
Para tornar o modelo de mercado utilizável, também analisamos registros de empresas e apresentações a investidores, sites de associações e cobertura jornalística de fontes confiáveis que sinalizam adições de capacidade, pressões de preços e expansão de usos finais. Em alguns casos, consultamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e verificações de importação e exportação em nível de remessa para validar tendências direcionais. As fontes documentais listadas aqui não são exaustivas, e utilizamos fontes adicionais ao longo do estudo para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para confirmar o comportamento real de compra e os principais impulsionadores de volume por trás do uso de filmes e laminados de LCP. Conversamos com uma combinação de fornecedores de materiais, conversores de filmes, participantes da cadeia de suprimentos de laminados e circuitos, e usuários finais nas principais regiões. Isso ajudou a refinar premissas como o momento de adoção e a área utilizável por dispositivo.
As entrevistas também ajudaram a resolver lacunas que a pesquisa documental não consegue explicar completamente, incluindo rendimentos de conversão, escolhas típicas de espessura para usos em alta frequência e para onde a demanda está migrando entre construções flex padrão e construções LCP de baixa perda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 14% | APAC: 52% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 15% | Gerentes: 51% | Américas: 18% |
Dimensionamento e Previsão de Mercado
Para o dimensionamento, partimos de um conjunto de demanda que pode ser reconstruído a partir da atividade de uso final e expresso em metros quadrados. Aplicamos uma abordagem de cima para baixo, traduzindo a demanda de eletrônicos e automotiva em área de LCP endereçável por meio de taxas de penetração, número médio de camadas ou painéis por aplicação e área utilizável típica por unidade, mapeando em seguida para os países e regiões cobertos.
Em seguida, corroboramos os totais com aproximações seletivas de baixo para cima, utilizando remessas amostradas de fornecedores e conversores, verificações de canal sobre disponibilidade de laminados e conversões práticas de volume para área com base em espessura e rendimento. Onde os números em nível de empresa não são visíveis, tratamos as lacunas utilizando faixas de utilização de capacidade, direção de importação e exportação e fatores de divisão validados por especialistas, de modo que a parcela ausente ainda seja rastreável.
As previsões são construídas com base em análise de cenários, uma vez que a adoção de materiais de baixa perda pode avançar mais rápida ou lentamente dependendo dos ciclos de dispositivos e do momento de qualificação. Os principais insumos utilizados no modelo incluem a expansão de circuitos 5G e de alta frequência, a intensidade da demanda por circuitos flexíveis, a adoção de radar automotivo de 77 GHz, os rendimentos típicos de conversão e o movimento do preço médio de venda. Convertemos o movimento do preço médio de venda na lógica de volume para que os totais em metros quadrados permaneçam consistentes.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes, como movimentação comercial, anúncios de capacidade e restrições práticas de consumo; em seguida, quaisquer grandes variações são revisadas antes da aprovação final. Se o total de um segmento crescer mais rapidamente do que a atividade relacionada de dispositivos ou construção, revisamos as premissas de penetração e recontatamos as fontes para confirmar se uma mudança de patamar é real.
Também realizamos uma segunda revisão por analista para confirmar a consistência aritmética entre as regiões e verificar se a definição de mercado é aplicada da mesma forma em todo o modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes adições de capacidade ou desacelerações abruptas da demanda. Antes da entrega, um analista realiza uma nova verificação para que os clientes recebam uma visão atualizada alinhada aos insumos mais recentes disponíveis.
Tamanho do Mercado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para filmes e laminados de LCP podem parecer muito divergentes porque nem todos medem o mesmo escopo e porque os mercados baseados em volume são, por vezes, convertidos em dólares utilizando diferentes premissas de preço e espessura. As diferenças também surgem quando as previsões assumem uma substituição de materiais 5G mais rápida do que os ciclos de qualificação permitem, ou quando o momento cambial é aplicado de forma inconsistente.
Algumas fontes publicam um valor monetário agrupando materiais de substrato flexível adjacentes e aplicando preços combinados. Na abordagem da Mordor Intelligence, o mercado é restrito apenas a filmes e laminados de LCP e dimensionado em metros quadrados. Isso evita a mistura de resina, circuitos acabados ou outros filmes dielétricos no mesmo total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 67,85 M m² (2026) | |
| Associação Setorial A | 120,00 milhões de USD (2026) | Frequentemente reportado como um conjunto de valor que inclui outros filmes de substrato flexível de baixa perda e, por vezes, contabiliza a resina e o valor agregado de conversão, o que infla os totais em comparação com a área pura de filmes e laminados de LCP. |
| Consultoria Global B | 0,18 bilhões de USD (2026) | Comumente converte metros quadrados em dólares utilizando uma progressão agressiva de preço médio de venda combinado e premissas de construção mais espessa, e a periodicidade de atualização pode não refletir as melhorias recentes de rendimento que reduzem a área consumida. |
A dispersão na tabela decorre principalmente da mistura de escopos e da forma como os metros quadrados são traduzidos em dólares. Ao manter o conjunto de demanda vinculado à atividade de construção de dispositivos e ao validar os rendimentos de conversão com entrevistas, a estimativa permanece reproduzível e mais fácil de auditar quando os insumos mudam.
Principais Questões Respondidas no Relatório
Qual é o volume projetado de Filmes e Laminados de Polímero de Cristal Líquido (LCP) em 2031?
O mercado está previsto para atingir 90,64 milhões de m² até 2031, crescendo a partir de 67,85 milhões de m² em 2026.
Com que velocidade se espera que a demanda por laminados LCP cresça?
Os laminados estão projetados para registrar um CAGR de 6,05% até 2031, à medida que os módulos de antena no pacote se tornam padrão.
Qual região lidera o consumo de filmes e laminados LCP?
A Ásia-Pacífico deteve 63,10% do volume de 2025 e está posicionada para se expandir mais rapidamente do que qualquer outra região até 2031.
Por que os substratos LCP são preferidos para dispositivos 5G de ondas milimétricas?
O LCP mantém um fator de dissipação <0,004 e baixa absorção de umidade que preservam a qualidade do sinal acima de 24 GHz.
Qual é a principal restrição que limita uma adoção mais ampla do LCP no radar automotivo?
O custo premium da resina e o desempenho adequado dos substratos de PPE de menor custo retardam a penetração do LCP até que o radar de imagem 4D avance após 2027.