
Tamanho e Participação do Mercado de Filmes Retráteis de Poliolefina (PO)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.80 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
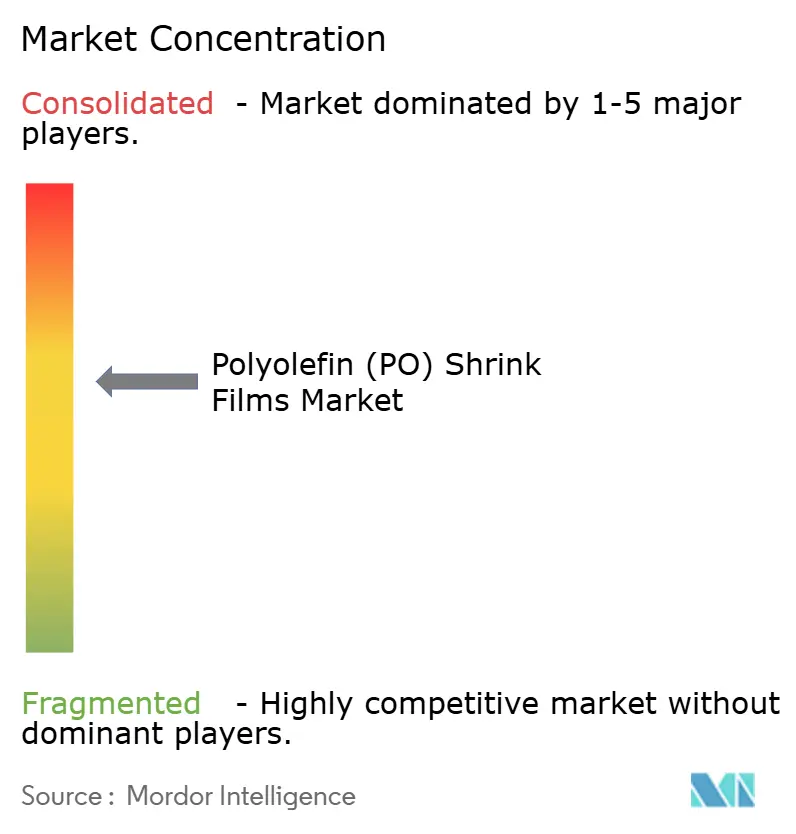
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filmes Retráteis de Poliolefina (PO) por Mordor Intelligence
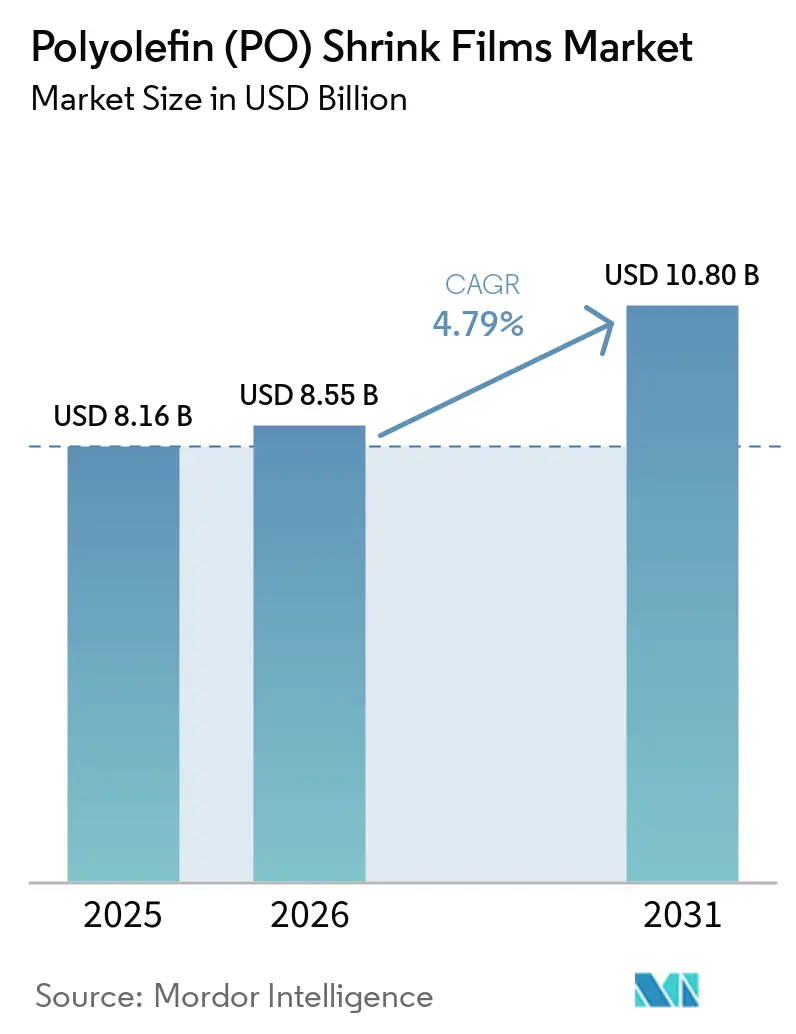
Espera-se que o tamanho do Mercado de Filmes Retráteis de Poliolefina cresça de USD 8,16 bilhões em 2025 para USD 8,55 bilhões em 2026 e está previsto para atingir USD 10,8 bilhões até 2031 a um CAGR de 4,79% no período 2026-2031. O crescimento reflete a versatilidade do material, a crescente preferência por soluções recicláveis e a substituição gradual do PVC em aplicações de contato com alimentos. O aumento dos volumes do comércio eletrônico, a demanda das marcas por gráficos em 360 graus e o rápido lançamento de grades reticuladas de calibre fino prontas para automação estão expandindo os casos de uso endereçáveis para o mercado de filmes retráteis de poliolefina. Em todas as regiões, os fabricantes asiáticos ampliam a capacidade para atender bens de consumo orientados à exportação, enquanto os conversores norte-americanos enfatizam embalagens à prova de violação que constroem a confiança do consumidor. Na Europa, a pressão regulatória acelera a adoção de filmes contendo matéria-prima reciclada pós-consumo (PCR), incentivando compostos proprietários que atendem tanto às metas de desempenho quanto às de reciclagem.
Principais Conclusões do Relatório
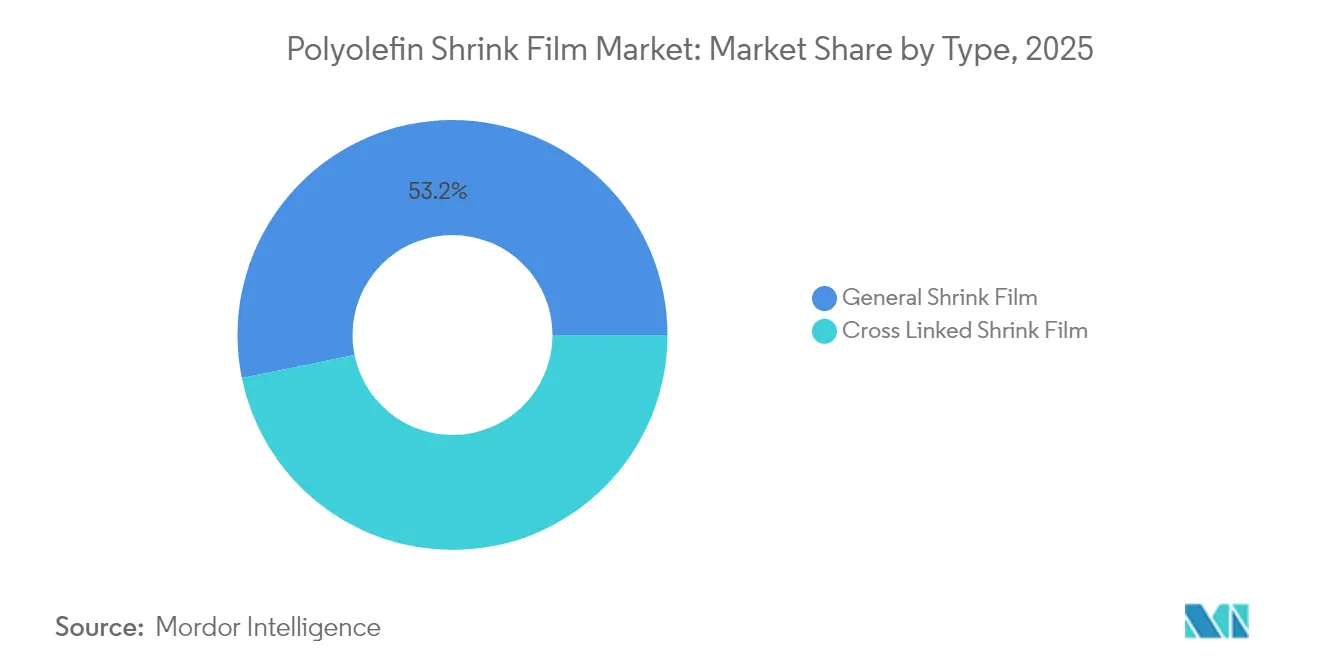
- Por tipo, o filme retrátil geral liderou com 53,20% da participação no mercado de filmes retráteis de poliolefina em 2025; os grades reticulados estão projetados para registrar um CAGR de 6,55% até 2031.
- Por tipo de material, o polietileno controlou 56,40% da participação no mercado de filmes retráteis de poliolefina em 2025, enquanto o polipropileno deverá registrar um CAGR de 6,92% até 2031.
- Por estrutura de camadas, as construções multicamadas capturaram 51,40% da participação no tamanho do mercado de filmes retráteis de poliolefina em 2025 e estão previstas para expandir a um CAGR de 6,62% até 2031.
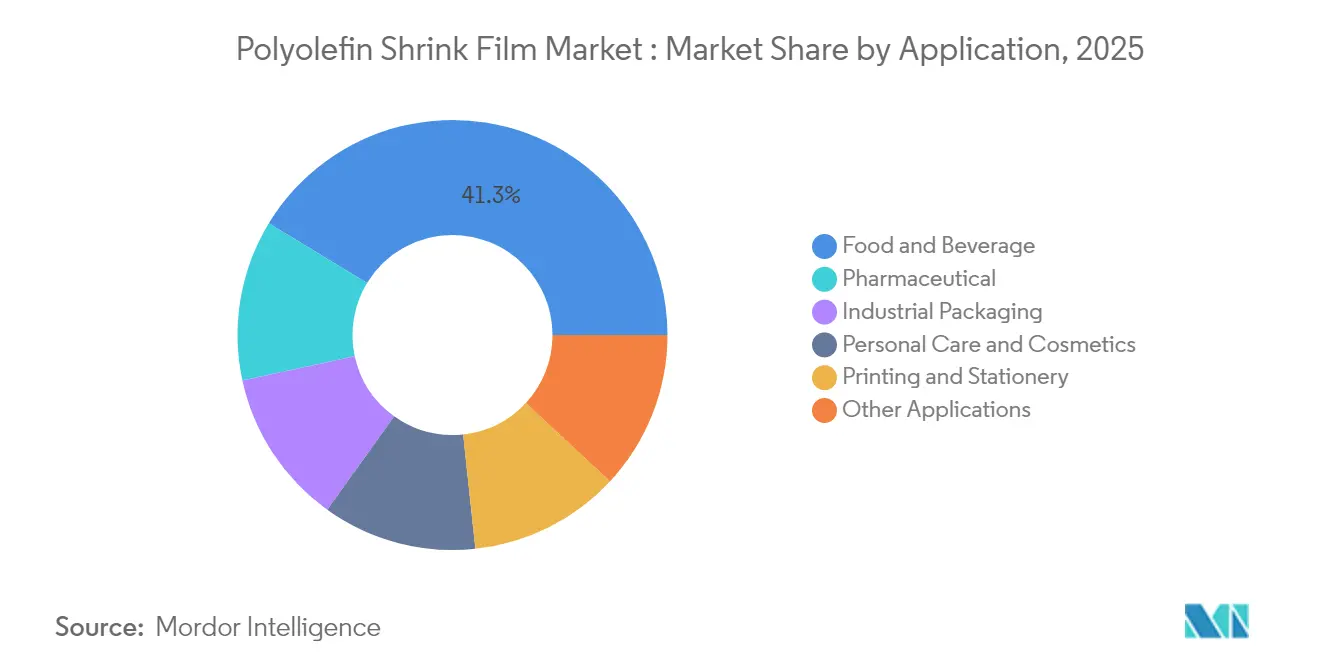
- Por aplicação, alimentos e bebidas responderam por 41,30% da participação no tamanho do mercado de filmes retráteis de poliolefina em 2025, enquanto os produtos farmacêuticos avançarão a um CAGR de 8,47% entre 2026 e 2031.
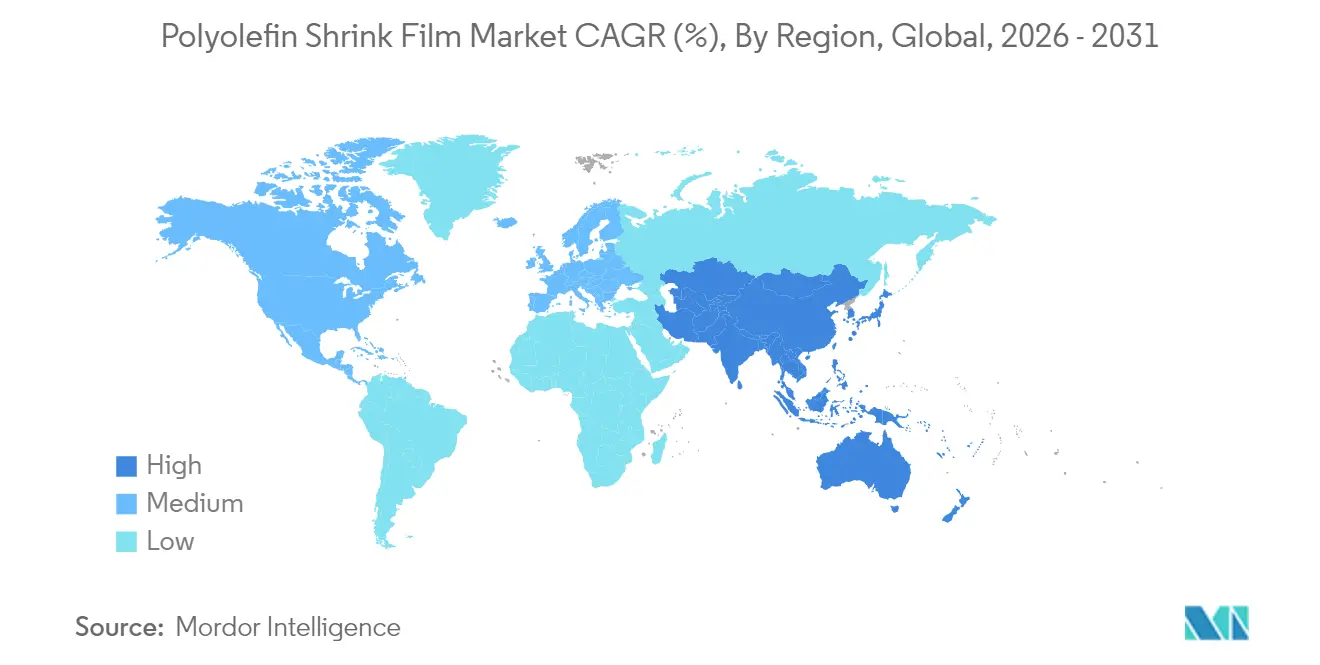
- Por geografia, a Ásia-Pacífico comandou 37,60% da participação no mercado de filmes retráteis de poliolefina em 2025 e está posicionada para um crescimento de CAGR de 6,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda do comércio eletrônico por embalagem à prova de violação acelerando o uso em pequenas embalagens na América do Norte | +1.2% | América do Norte, com repercussão na Europa | Médio prazo (3-4 anos) |
| Mudança do PVC para filmes de poliolefina mais ecológicos em filmes europeus de contato com alimentos | +0.9% | Europa, com adoção global em seguida | Longo prazo (≥ 5 anos) |
| Demanda por Impressão de Alta Qualidade e Identidade de Marca | +0.7% | Global, mais forte na América do Norte e Europa | Médio prazo (3-4 anos) |
| Custo-Efetividade em Comparação com Alternativas | +0.6% | Global, com impacto particularmente relevante em mercados emergentes | Curto prazo (≤ 2 anos) |
| Filmes reticulados de calibre fino prontos para automação impulsionando linhas de alta velocidade na Ásia | +1.0% | Ásia-Pacífico, particularmente China, Índia e Japão | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de evidência de violação no comércio eletrônico na América do Norte
O crescimento do comércio eletrônico impulsionou a demanda por filmes retráteis de poliolefina à prova de violação para proteger produtos durante o transporte. Os varejistas norte-americanos utilizam esses filmes para proteger mercadorias e construir a confiança do consumidor, com 78% dos compradores online valorizando a evidência visível de violação. O ExlfilmPlus PCR do Intertape Polymer Group, um filme retrátil de poliolefina com 35% de conteúdo reciclado, atende às necessidades de segurança e sustentabilidade[1]. O filme combina alta transparência com conteúdo reciclado pós-consumo, atendendo aos desafios de embalagem do comércio eletrônico.
Mudança do PVC para filmes de poliolefina em filmes europeus de contato com alimentos
Os fabricantes europeus de alimentos estão migrando para filmes de poliolefina recicláveis após a legislação de embalagens de abril de 2024, que visa uma redução de 5% nos resíduos até 2030 [2]. Os impostos paralelos sobre plásticos no Reino Unido, Espanha e Itália penalizam filmes com menos de 30% de conteúdo reciclado. O EV-HPG da Clysar, qualificado para descarte em loja, ilustra como os conversores combinam segurança alimentar, transparência e reciclabilidade.
Impressão em alta definição e identidade de marca
Produtores de bebidas como a Anadolu Efes lançaram 77 novos SKUs em 2024, cada um embalado com gráficos vívidos em 360 graus para maximizar o impacto nas prateleiras. As impressoras digitais aceleram as trocas de configuração, permitindo que os conversores atendam a tiragens promocionais mais curtas sem estoques de matrizes. O resultado é um ciclo virtuoso no qual os conversores investem em tintas brancas de alta opacidade em bobinas mais largas e contrastes matte-brilho que potencializam a narrativa de marca no mercado de filmes retráteis de poliolefina.
Vantagem de custo em relação às alternativas
Projetos de otimização de filmes economizaram EUR 0,6 bilhão para a Heineken em 2024, à medida que a cervejaria reduziu o uso de resina e simplificou a embalagem secundária. Os produtores em regiões emergentes reduzem ainda mais os gastos instalando linhas de grande largura, como a unidade CPP de 18.000 MTPA da UFlex, que melhora as economias de escala.
Análise de Impacto das Restrições*
| Restrição | Impacto (~%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço das resinas de PE e PP | -0.8% | Global, aguda na América do Norte | Curto prazo (≤ 2 anos) |
| Taxas sobre plásticos de uso único em embalagens externas | -1.1% | Europa, com possível repercussão global | Longo prazo (≥ 4 anos) |
| Compensação entre redução de calibre e força de retração limitando a adoção em embalagens industriais pesadas | -0.5% | Global, particularmente em aplicações industriais | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do preço das resinas de PE e PP
As perturbações na matéria-prima de xisto nos Estados Unidos intensificam as oscilações de matérias-primas que já representam até 70% do custo do filme acabado. A OCDE alerta que a produção de plástico pode atingir 736 milhões de toneladas até 2040, intensificando a concorrência por matérias-primas[3]. Os conversores gerenciam os riscos por meio de múltiplas fontes de abastecimento, contratos de resina mais curtos e formulações que diluem insumos virgens com pellets de PCR.
Taxas sobre plásticos de uso único em embalagens externas
A taxa alemã de janeiro de 2024 obriga as empresas a reportar as unidades vendidas e a financiar programas de limpeza de lixo, aumentando o ônus administrativo e financeiro. As regras da UE também exigem 90% de coleta separada de embalagens de bebidas de uso único até 2029. Essas políticas aceleram a pesquisa e o desenvolvimento de embalagens prontas para descarte em loja e pacotes de material único no mercado de filmes retráteis de poliolefina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Filmes reticulados redefinem as expectativas de desempenhoO filme retrátil geral deteve a maior participação de 53,20% no mercado de filmes retráteis de poliolefina em 2025, sustentada pela acessibilidade de preço e amplas janelas de processamento. A clareza do segmento e a facilidade de impressão mantêm-no consolidado em embalagens múltiplas de alimentos e kits promocionais em supermercados. No entanto, os conversores cada vez mais promovem a venda de grades reticuladas onde a resistência à perfuração, a proteção contra arranhões e perfis mais finos permitem velocidades de linha mais rápidas sem falhas de embalagem em aplicações de filmes extensíveis e retráteis.
A produção de filmes reticulados deve crescer a um CAGR de 6,55% de 2026 a 2031, à medida que embalagens blister farmacêuticas, cosméticos em caixas e produtos eletrônicos buscam temperaturas de selagem mais baixas que protejam o conteúdo sensível ao calor. A expansão da capacidade na Ásia e na América do Norte reduz a diferença de preço, incentivando migrações que ampliam o mercado de filmes retráteis de poliolefina além dos displays tradicionais.


Por Tipo de Material:
O polipropileno acelera a adoção premiumO polietileno manteve uma participação dominante de 56,40% no tamanho do mercado de filmes retráteis de poliolefina em 2025, impulsionado pela transparência e competitividade de custos. As blendas de PE multicamadas permitem vedações firmes mesmo em tempos curtos de permanência no forno, tornando-os um elemento essencial em embalagens de latas de bebidas e bandejas de hortifrúti, ao lado de filmes retráteis de politereftalato de etileno. Os processadores incorporam agora fluxos de PCR para cumprir os compromissos de circularidade das marcas sem comprometer as propriedades ópticas.
Espera-se que o polipropileno cresça 6,92% ao ano até 2031, impulsionado por maior rigidez, inércia química e pontos de deflexão térmica elevados, desejáveis para alimentos esterilizados em autoclave e kits médicos. Novos coextrusores de cinco camadas combinam PP com camadas de ligação elastoméricas, mantendo o brilho e aumentando a resistência ao rasgamento. Essa combinação premium diferencia os conversores das ofertas de PE comoditizadas dentro do mercado de filmes retráteis de poliolefina.
Por Estrutura de Camadas:
A engenharia multicamada multiplica a funcionalidadeAs arquiteturas multicamadas capturaram 51,40% do tamanho do mercado de filmes retráteis de poliolefina em 2025, com perspectivas de CAGR de 6,62% até 2031. Camadas de barreira personalizadas bloqueiam oxigênio ou umidade, enquanto as camadas superficiais ajustam a selabilidade e a ancoragem de tintas de alta definição. As marcas utilizam compostos de barreira proprietários para estender a vida útil ambiente de molhos e palitos de laticínios sem caixas secundárias.
Os filmes monocamada permanecem econômicos para encomendas de baixo risco, mas apresentam dificuldades quando o transporte transfronteiriço exige maior resistência. Os avanços na coextrusão permitem filmes de sete camadas que ainda se qualificam para fluxos de reciclagem mecânica quando mantidos dentro da família das poliolefinas, conforme demonstrado pelas embalagens de bebidas recicláveis da Woolworths. Esse equilíbrio posiciona as soluções multicamadas como a escolha preferida para a conformidade de próxima geração no mercado de filmes retráteis de poliolefina.
Por Aplicação:
O segmento farmacêutico assume o destaque no crescimentoAlimentos e bebidas preservaram 41,30% da participação no tamanho do mercado de filmes retráteis de poliolefina em 2025, embalando multipacks, bandejas de produtos frescos e bandejas prontas para prateleira. Os processadores continuamente reduzem o calibre para diminuir o uso de resina, adicionando aditivos antiembaçamento que mantêm o apelo visual. As proibições regulatórias do PVC em filme aderente na Europa aceleram a substituição por grades de poliolefina de combustão mais limpa.
O uso farmacêutico crescerá a um CAGR de 8,47%, pois cartelas blister, frascos injetáveis e kits de diagnóstico exigem evidência de violação e legibilidade de códigos de barras através de filme transparente. O lançamento da vacina contra a COVID-19 elevou o escrutínio das embalagens, consolidando a poliolefina como o invólucro seguro e transparente para doses unitárias. Os proprietários de marcas também exploram a ampla área imprimível para comunicar hologramas de autenticação, agregando valor intangível no mercado de filmes retráteis de poliolefina.
Análise Geográfica
Mercado de Filmes Retráteis de Poliolefina (PO) na APAC
A Ásia-Pacífico dominou o mercado de filmes retráteis de poliolefina com uma contribuição de receita de 37,60% em 2025, e seu CAGR projetado de 6,82% permanece o mais rápido globalmente. A base consolidada de extrusoras da China faz parceria com embaladores multinacionais de FMCG, enquanto o boom de embalagens rígidas da Índia responde ao crescimento do varejo urbano. Os conversores regionais fomentam impressoras digitais sem chapa internas, permitindo campanhas ágeis de promoção de marcas próprias que capturam os surtos do comércio eletrônico doméstico.
Mercado de Filmes Retráteis de Poliolefina (PO) do Japão e da Coreia do Sul
O Japão e a Coreia do Sul concentram-se em tecnologia multicamada de alta barreira, fornecendo rolos reticulados de nicho para produtos farmacêuticos de exportação; a demanda doméstica apoia-se em calibres finos prontos para automação que se adaptam a plantas fabris compactas. Subsídios de associações canalizam créditos fiscais de P&D para fornos retráteis energeticamente eficientes, reforçando a adoção no mercado de filmes retráteis de poliolefina.
Mercado de Filmes Retráteis de Poliolefina (PO) na América do Norte
A América do Norte constitui um cenário maduro, porém orientado à inovação, impulsionado pelo ecossistema de varejo omnicanal dos Estados Unidos. Canadá e México complementam o fornecimento regional por meio da proximidade à produção de resinas e corredores comerciais favorecidos por tarifas, ancorando a resiliência contra oscilações de preços.
Mercado de Filmes Retráteis de Poliolefina (PO) na Europa
A Europa equilibra uma supervisão regulatória rigorosa com alto poder de compra. As diretrizes de economia circular pressionam os conversores a certificar a reciclabilidade e a migrar para blendas de PCR até 2027. Alemanha, Itália e Reino Unido representam os principais clusters de demanda devido à forte produção de bebidas, confeitaria e produtos farmacêuticos. Os estados membros do sul e do leste gradualmente alcançam os demais à medida que as redes varejistas harmonizam os briefings de embalagem em todo o bloco.
Mercado de Filmes Retráteis de Poliolefina (PO) no MEA e na América do Sul
A América do Sul e o Oriente Médio & África apresentam fronteiras menores, mas cada vez mais atrativas. O Brasil aproveita uma base petroquímica robusta para atender aos países vizinhos do Mercosul, enquanto a Visão 2030 da Arábia Saudita incentiva investimentos em polímeros downstream que ampliam o alcance do mercado de filmes retráteis de poliolefina nos mercados do Conselho de Cooperação do Golfo.

Análise da cadeia de valor
A cadeia de valor começa com fornecedores upstream de olefinas e poliolefinas que fornecem resinas de PE e PP (incluindo LDPE e grades especializadas à base de metaloceno) e, cada vez mais, matérias-primas recicladas usadas na formulação de filmes retráteis com conteúdo de PCR. Aditivos, tintas e tecnologias de processo (como equipamentos de reticulação por feixe de elétrons para grades de maior desempenho) coexistem com o fornecimento de resinas, enquanto o know-how dos conversores em coextrusão, orientação e impressão/laminação define a clareza do filme, a força de retração e a maquinabilidade para linhas de alta velocidade.
Os participantes midstream incluem extrusoras de filme que produzem bobinas-mestre (comuns e reticuladas, mono e multicamadas) e centros downstream de corte e conversão que ajustam larguras de bobina, espessuras e impressão às especificações de marcas e varejistas. Esses insumos abastecem redes regionais just-in-time que atendem pacotes de alimentos, bebidas, cuidados pessoais e produtos farmacêuticos. Os conversores apontam restrições que podem retardar as mudanças, incluindo mão de obra especializada para orientação e técnicos de processo, ciclos de validação demorados para programas de conformidade dupla (frequentemente estendendo-se por 14 a 18 meses para requisitos alinhados com FDA e REACH) e dependências de fonte única para determinados equipamentos de reticulação e processo. Como resultado, o suporte técnico e de qualificação ganha mais peso na seleção de fornecedores.
Cenário Competitivo
O mercado de filmes retráteis de poliolefina é moderadamente consolidado, com os cinco principais players detendo menos de 50% da participação de mercado. Principais players como Berry Global, Sealed Air e Klockner Pentaplast integram extrusão e impressão interna para oferecer soluções completas, enfatizando a sustentabilidade por meio de iniciativas como o piloto de circuito fechado da Berry. O Intertape Polymer Group concentra-se no conteúdo de PCR e em redes de serviços, enquanto a UFlex expande a capacidade de CPP e poliolefina biorientada. Os concorrentes asiáticos aproveitam a resina local, mas enfrentam desafios de certificação. As alianças estratégicas em matéria-prima reciclada, coextrusão e impressão digital estão crescendo. Os conversores garantem o fornecimento de resinas para gerenciar a volatilidade, e os fabricantes de equipamentos originais inovam no design de fornos para calibres mais finos. O sucesso depende cada vez mais do equilíbrio entre eficiência de custos e credenciais de sustentabilidade.
Líderes do Setor de Filmes Retráteis de Poliolefina (PO)
-
Berry Global Inc.
-
Sigma Plastics Group
-
SABIC
-
Bollore Group
-
IPG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filmes Retráteis de Poliolefina (PO)
- Allen Plastic Industries Co., Ltd.
- Berry Global Inc.
- Bolloré Group
- Bonset America Corporation
- Clysar, LLC
- Cosmo Films
- Coveris
- FlexiPack
- Innovia Films
- IPG
- Harwal Group of Companies
- Hubei HYF Packaging Co., Ltd.
- Kaneka Corporation
- Klockner Pentaplast
- Polyplex Corporation
- SABIC
- Sealed Air Corporation
- Sigma Plastics Group
- SYFAN USA
- Traco Packaging
- Winpak Ltd.

Oportunidades de mercado e perspectivas futuras
A reformulação orientada pela sustentabilidade e o trabalho de qualificação estão criando espaço para filmes retráteis que combinam reciclabilidade com conteúdo reciclado mensurável, mantendo o desempenho óptico e mecânico. Ações recentes de empresas refletem essa mudança. Em janeiro de 2026, a PAC Machinery lançou o ReviveWrap com até 30% de resina reciclada pré-consumo certificada. Em fevereiro de 2026, a NOVA Chemicals comercializou as resinas de polietileno reciclado SYNDIGO rPE-IN3 e rPE-IN4 para filme retrátil e outras aplicações de embalagem flexível, provenientes de sua instalação em Connersville, Indiana. Juntas, essas medidas ampliam as opções disponíveis para conversores que atendem aos requisitos de varejistas e marcas quanto à evidência de violação, clareza e redução de espessura, ao mesmo tempo em que melhoram as credenciais de circularidade.
Uma segunda linha de oportunidade envolve a ampliação de rotas que aumentam a oferta de PE reciclado de alta qualidade para aplicações filme a filme e o alinhamento de plataformas de materiais com a pressão regulatória por trás da substituição de PVC por poliolefinas. Em fevereiro de 2026, a OSTI.GOV publicou trabalho sobre o processo STRAP para reciclagem de filme retrátil pós-consumo em filmes de polietileno de alta qualidade, destacando o investimento contínuo em rotas avançadas de reciclagem que gerenciam desafios de contaminação e retenção de propriedades em flexíveis pós-consumo. O impulso regulatório na Europa também reforça as escolhas de embalagem livres de cloro, o que favorece estruturas retráteis à base de poliolefina, nas quais os conversores podem documentar reciclabilidade e desempenho de conteúdo reciclado para casos de uso de sobre-embalagem e agrupamento.
Recent Industry Developments in Mercado de Filmes Retráteis de Poliolefina (PO)
- Março de 2026: a NOVA Chemicals entregou o primeiro pedido de seu polietileno reciclado SYNDIGO rPE-IN3 à Sigma Plastics Group em Shelbyville, Kentucky, para uso na linha de filme stretch PCR Sustain360 da Sigma. A qualificação e o fornecimento de PE reciclado projetado para aplicações em filme ajudam a ampliar o acesso à matéria-prima de conteúdo reciclado e apoiam os conversores na padronização de formulações em portfólios de filmes retráteis e stretch.
- Fevereiro de 2026: a Amcor anunciou a combinação com a Berry Global, formando um portfólio norte-americano mais amplo de filmes retráteis e de sobre-embalagem de polietileno, com capacidades integradas de fabricação e impressão. A consolidação aumenta a escala e pode simplificar a qualificação de fornecedores e a cobertura de contas nacionais para proprietários de marcas que adquirem filme retrátil, sobre-embalagem impressa e serviços de embalagem relacionados em vários locais.
- Agosto de 2024: a SABIC colaborou com a Lamb Weston e a Opackgroup para lançar embalagens de produtos de batata congelada usando polietileno bio-renovável da SABIC e relatou uma pegada de carbono 30% menor para a solução de embalagem. A introdução de matéria-prima de poliolefina de base biológica em programas comerciais de embalagem flexível fortalece o conjunto de opções disponíveis para aplicações de filme retrátil e sobre-embalagem que buscam pegadas de material com menor teor de carbono.


Mercado de Filmes Retráteis de Poliolefina (PO) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange filmes retráteis de poliolefina fabricados principalmente a partir de polietileno e polipropileno que se retraem sob calor para envolver, agrupar ou proteger produtos durante o transporte e nas prateleiras. O valor inclui filmes vendidos em rolos e formatos pré-formados utilizados em aplicações comuns de embalagem.
Exclusões do escopo: Excluímos filmes extensíveis para paletização, mangas retráteis de PVC, revestimentos de barreira e capuzes extensíveis de colação ao dimensionar este mercado.
Visão Geral da Segmentação
- Por Tipo
- Filme Retrátil Geral
- Filme Retrátil Reticulado
- Por Tipo de Material
- Polietileno (PE)
- Polipropileno (PP)
- Por Estrutura de Camadas
- Monocamada
- Multicamada
- Por Aplicação
- Alimentos e Bebidas
- Embalagem Industrial
- Cuidados Pessoais e Cosméticos
- Farmacêutico
- Impressão e Papelaria
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o quadro inicial de oferta e demanda e para estabelecer limites realistas entre filmes retráteis e tipos de filmes adjacentes. Baseamo-nos em fontes públicas como as estatísticas de comércio do UN Comtrade, o portal de dados da Comissão de Comércio Internacional dos EUA, o Eurostat e os institutos nacionais de estatística para indicadores relacionados a embalagens e polímeros. Para o contexto de resinas e ligações com a cadeia upstream, também consultamos fontes como a Agência Internacional de Energia e a Administração de Informações de Energia dos EUA, quando relevante, para refletir os movimentos de custo impulsionados por matérias-primas e energia.
Em paralelo, analisamos relatórios anuais de empresas, apresentações para investidores, catálogos de produtos e atualizações de associações de embalagens e publicações especializadas do setor para entender onde os filmes retráteis estão sendo adotados e como as especificações dos filmes estão mudando. Também utilizamos uma assinatura paga cobrindo dados financeiros de empresas e outro conjunto de dados pago focado em sinais de importação e exportação em nível de remessa para verificar cruzadamente o movimento direcional de volumes e a exposição das empresas onde a divulgação pública era escassa. As fontes listadas aqui são ilustrativas e não exaustivas, e materiais públicos adicionais foram consultados para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar a divisão entre filmes retráteis gerais e reticulados, as premissas típicas de espessura e rendimento, e como os preços se movem com os custos de resinas e energia. Conversamos com uma combinação de produtores de filmes, conversores, distribuidores e compradores de embalagens para testar as premissas da pesquisa documental, e garantimos cobertura na APAC, EMEA e nas Américas para que as diferenças no mix regional de embalagens não fossem niveladas prematuramente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | APAC: 41% |
| Nível intermediário: 45% | Líderes Funcionais/de Unidade: 29% | EMEA: 35% |
| Players menores: 20% | Gerentes: 57% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O tamanho do mercado é construído utilizando uma combinação de abordagens top-down e bottom-up. Primeiro, reconstruímos a demanda por filmes de embalagem a partir da atividade de embalagem por uso final e, em seguida, filtramos a parcela que utiliza filmes retráteis de poliolefina. Na prática, vinculamos a demanda a indicadores como a produção de alimentos e bebidas embalados, a atividade de remessa de bens de consumo, os volumes de embalagens farmacêuticas e a atividade de manufatura e exportação regional que impulsiona as necessidades de agrupamento e embalagem protetora. O preço é modelado utilizando uma lógica de ASP que acompanha o movimento dos custos de resinas, os spreads de conversão típicos e as mudanças no mix entre filmes padrão e reticulados, sendo então aplicado ao pool de volume implícito.
Para manter os totais realistas, os resultados são corroborados com verificações bottom-up seletivas, como sinais de capacidade e utilização de produtores amostrados, verificações de canais de distribuidores e um teste de sanidade de volume multiplicado por ASP para algumas aplicações de alto consumo. Onde a visibilidade direta é limitada em mercados menores, preenchemos as lacunas por meio de índices de proxy regionais, incluindo produção de embalagens per capita e intensidade de comércio, e então verificamos novamente o consumo implícito de filme por usuário com o feedback das entrevistas. A previsão utiliza análise de cenários ancorada nas mudanças esperadas na produção de bens embalados, tendências de redução de peso, adoção de estruturas de embalagem de poliolefina recicláveis e o ritmo da atividade logística industrial e de comércio eletrônico. Os cenários são então revisados com participantes do setor antes de finalizar a curva.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são comparados com sinais independentes, como a direção dos preços de resinas versus o movimento do ASP dos filmes, os fluxos de comércio regional para categorias de filmes relevantes e o ritmo de crescimento da produção de bens embalados. Quando surgem grandes variações, verificamos novamente as premissas subjacentes, rastreamos os valores discrepantes até um insumo específico e realizamos ligações de acompanhamento para confirmar se uma mudança estrutural é real ou apenas um choque de curto prazo.
Antes da aprovação final, o trabalho é revisado em etapas para que os cálculos, as unidades e o momento da conversão de moeda sejam consistentes entre regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como oscilações acentuadas nos preços de resinas, mudanças de política que afetam embalagens ou adições significativas de capacidade. Logo antes da entrega, uma revisão final do analista é realizada para que os clientes recebam a visão mais atualizada em vez de um instantâneo mais antigo.
Tamanho do Mercado de Filmes Retráteis de Poliolefina da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar valores de mercado diferentes para filmes retráteis de poliolefina porque os publicadores nem sempre se alinham no mesmo ano, nos mesmos limites de produto e na mesma forma de tratar os preços ao longo do tempo. As diferenças geralmente aparecem quando uma estimativa é construída a partir de um pool de demanda diferente, ou quando as premissas de conversão de moeda e inflação são aplicadas em pontos diferentes do modelo.
Em ciclos de resinas de rápida variação, o momento do preço médio anual e o registro temporal da moeda podem deslocar o valor final em USD, especialmente quando a mudança no mix de filmes reticulados ocorre em paralelo. Essas verificações orientadas por atualização, incluindo a reconciliação com a produção de embalagens e a direção do comércio, são uma razão fundamental pela qual o número de 2026 publicado pela Mordor Intelligence não corresponde exatamente às estimativas ancoradas em 2024.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,55 bilhões de USD (2026) | |
| Global Consultancy A | 8,77 bilhões de USD (2024) | Utiliza uma base de 2023 com uma estimativa para 2024 e um horizonte até 2030, o que pode carregar adiante uma tabela de preços de resinas e um conjunto de ponderações por uso final diferentes em relação a uma atualização de ano mais recente. |
| Industry Data Publisher B | 8,94 bilhões de USD (2024) | Ancora o dimensionamento em 2024 e aplica uma janela de 2025 a 2032, o que pode incorporar uma cobertura de aplicações diferente e um registro temporal de conversão de moeda diferente para o mesmo ano nominal. |
Analisando a tabela como um todo, a maior parte da dispersão é explicada pela seleção do ano e pela forma como o movimento do ASP é projetado a partir das variações nos custos de resinas, e não por uma discordância de que os filmes retráteis estão crescendo. Ao vincular a construção do valor à atividade de embalagem visível, verificando os volumes implícitos com o feedback do setor e mantendo o registro temporal da moeda consistente por ano, o número final permanece rastreável a etapas claras que podem ser reproduzidas.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o segmento de crescimento mais rápido no mercado de filmes retráteis de poliolefina?
O segmento farmacêutico lidera com um CAGR de 8,47% até 2031, à medida que regras mais rígidas de evidência de violação e a demanda por visibilidade de códigos de barras impulsionam a adoção de filmes de alta transparência e grau de segurança.
Qual região oferece a maior oportunidade de expansão?
A Ásia-Pacífico respondeu por 37,60% da participação em 2025 e liderará com um CAGR de 6,82% de 2026 a 2031, impulsionada pelo comércio eletrônico, industrialização e adições de capacidade na China e na Índia.
Como os conversores estão respondendo às pressões de sustentabilidade?
As empresas líderes integram resina de PCR, desenvolvem multicamadas de material único recicláveis e fazem parcerias com varejistas em programas de descarte em loja para se alinhar às metas de redução de resíduos da UE.
Por que os filmes de poliolefina reticulados estão ganhando popularidade?
Eles oferecem resistência à perfuração e permitem uma selagem mais rápida e em temperaturas mais baixas, o que reduz o consumo de energia e suporta linhas de automação de alta velocidade em setores como eletrônicos e farmacêuticos.
Qual é o impacto dos impostos europeus sobre plásticos na demanda por filmes?
As taxas sobre embalagens externas de uso único aceleram a mudança do PVC para grades de poliolefina recicláveis e pressionam os conversores a certificar filmes que excedam os limites de 30% de conteúdo reciclado.
Como as flutuações no preço das resinas são mitigadas?
Os produtores diversificam as fontes de matéria-prima, negociam contratos mais curtos e reformulam as composições para usar menos material virgem, amortecendo o impacto de -0,8% no CAGR atribuído à volatilidade.
Qual é o tamanho atual do mercado de filmes retráteis de poliolefina?
O tamanho do Mercado de Filmes Retráteis de Poliolefina é estimado em USD 8,55 bilhões em 2026 e deve atingir USD 10,8 bilhões até 2031, a um CAGR de 4,79% durante o período de previsão (2026-2031).


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

