
Tamanho e Participação do Mercado de Poliureia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
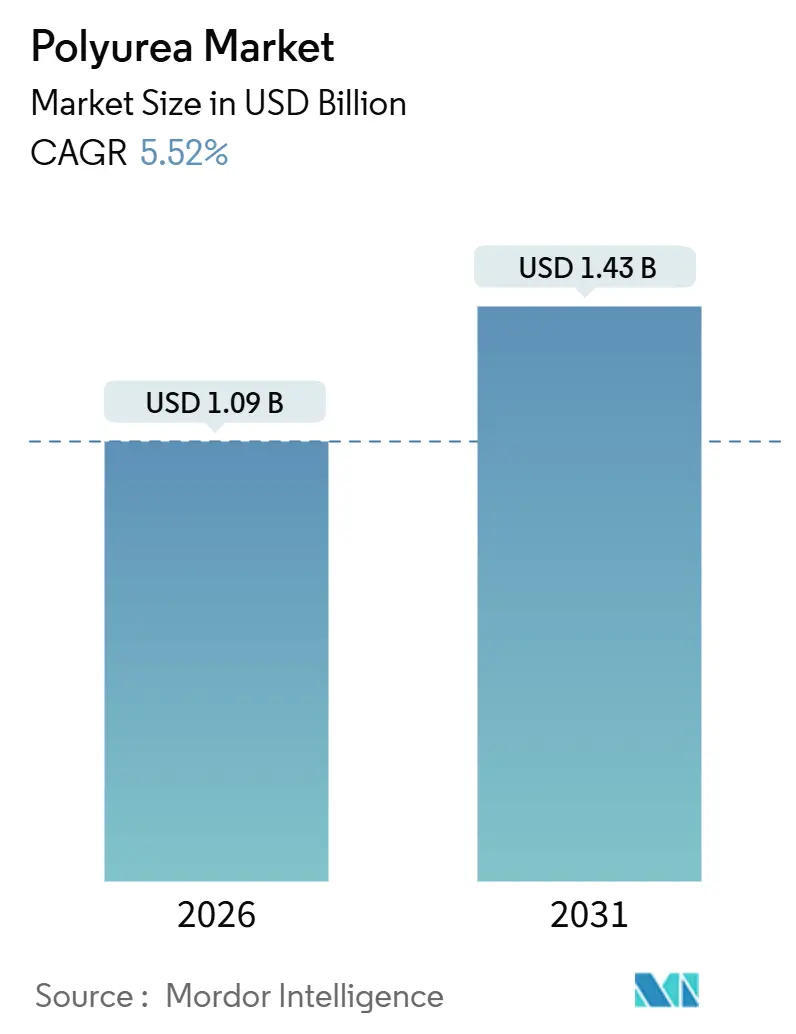
| Tamanho do Mercado (2026) | 1.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.52 % |
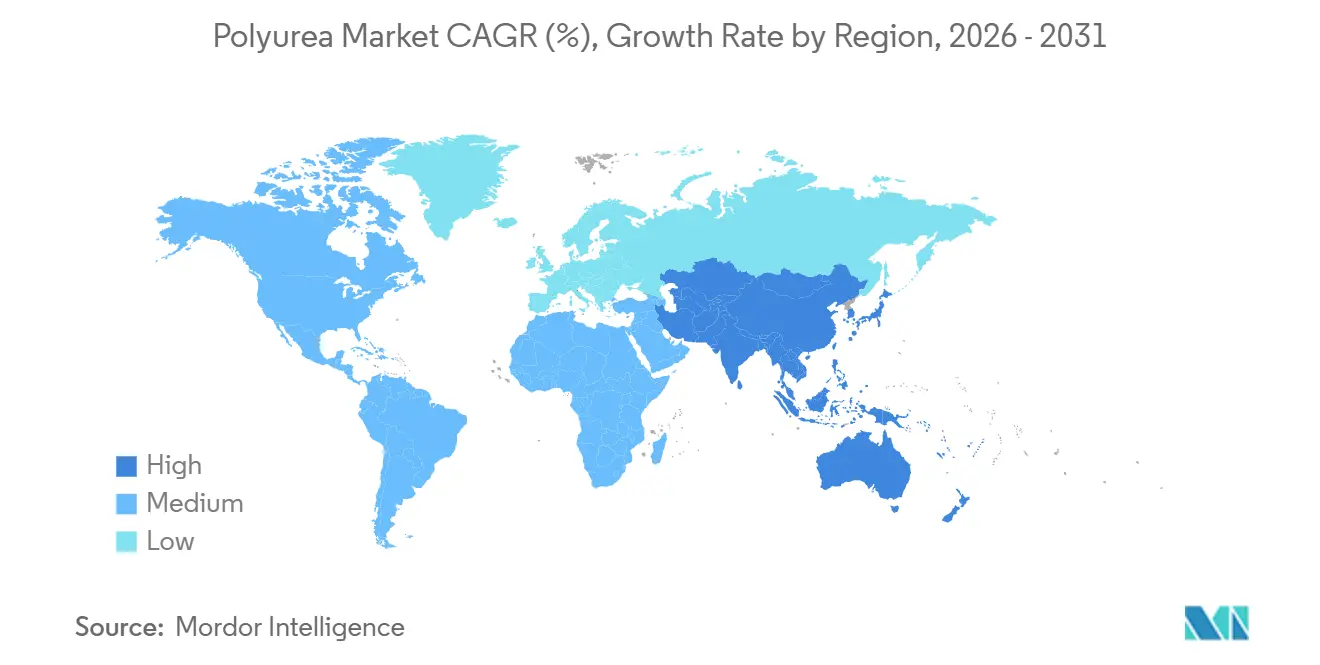
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Poliureia pela Mordor Intelligence
O tamanho do Mercado de Poliureia é estimado em USD 1,09 bilhão em 2026, e espera-se que atinja USD 1,43 bilhão até 2031, a um CAGR de 5,52% durante o período de previsão (2026-2031). O mercado de poliureia está ganhando impulso porque os proprietários de ativos agora valorizam o retorno rápido ao serviço mais do que o menor custo inicial, uma mudança que favorece a poliureia de gelificação em frações de segundo em relação aos sistemas de epóxi e poliuretano tradicionais. Os operadores de transporte duto de petróleo e gás estão direcionando orçamentos de reforma para programas de controle de corrosão, à medida que os dutos instalados nas décadas de 1970 e 1980 se aproximam do fim da vida útil de projeto. Os fabricantes de equipamentos originais (OEMs) automotivos estão adicionando poliureia aos conjuntos de baterias de veículos elétricos para bloquear a propagação de fuga térmica e a entrada de umidade, enquanto os proprietários de infraestrutura especificam a tecnologia para manter pontes, ativos de tratamento de água e corredores de metrô em operação durante a reabilitação. Iniciativas do lado da oferta, como a expansão de capacidade da BASF em 2025 na China e o lançamento dos suportes curáveis por energia da PPG, confirmam que os produtores veem o mercado de poliureia como um espaço em crescimento estrutural, pronto para substituir as químicas de cura mais lentas.
Principais Conclusões do Relatório
- Por estrutura química, a poliureia aromática capturou 66,89% da participação do mercado de poliureia em 2025, e a poliureia alifática tem previsão de avançar a um CAGR de 6,12% até 2031.
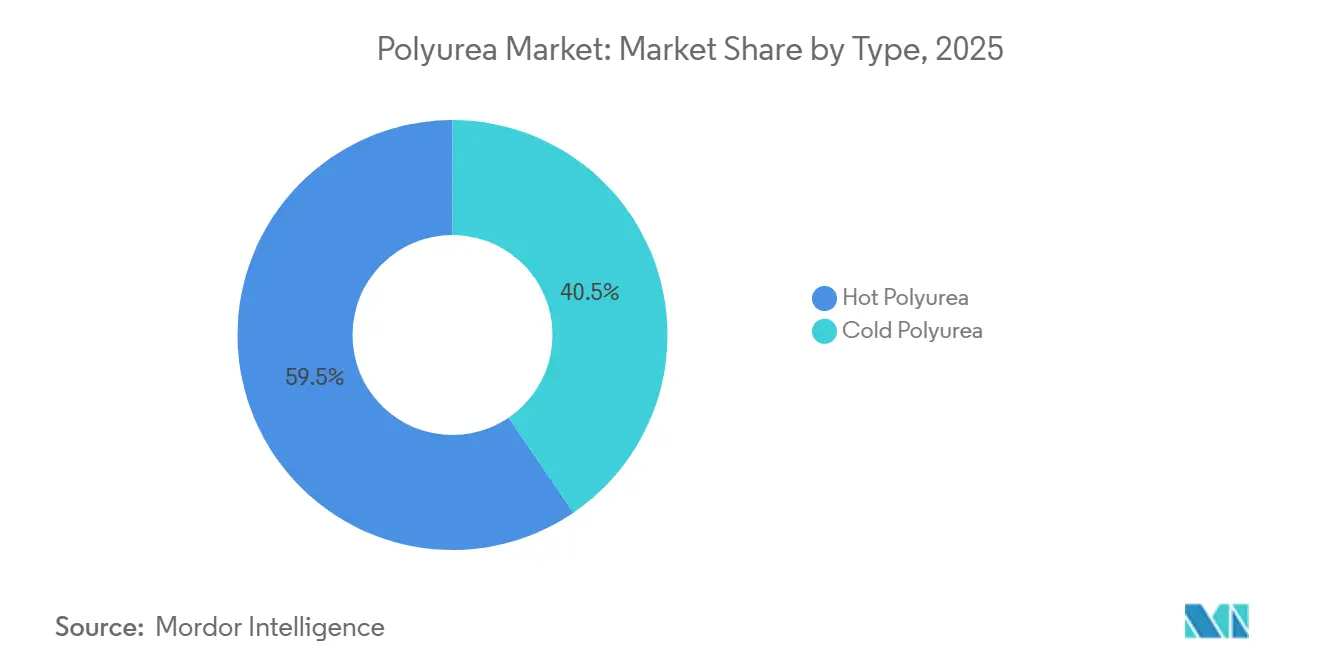
- Por tipo, a poliureia a quente controlou 59,51% do tamanho do mercado de poliureia em 2025, enquanto os sistemas a frio estão avançando a um CAGR de 6,67% até 2031.
- Por forma do produto, os revestimentos lideraram com 64,71% do tamanho do mercado de poliureia em 2025; os selantes são a forma de crescimento mais rápido, com CAGR de 7,12%.
- Por indústria de uso final, a construção dominou com 40,32% da receita de 2025, e energia e energia elétrica está no caminho de um CAGR de 7,21% até 2031.
- Por geografia, a América do Norte respondeu por 40,92% do valor de 2025, enquanto a Ásia-Pacífico está expandindo a um CAGR de 7,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente proveniente da reabilitação de infraestrutura | +1.2% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento dos gastos com controle de corrosão por operadores de transporte duto de petróleo e gás | +0.9% | América do Norte, Oriente Médio, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção rápida na proteção de conjuntos de baterias de veículos elétricos | +1.4% | Ásia-Pacífico, Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Mudança predominante do epóxi/poliuretano para revestimentos de poliureia de retorno rápido | +1.1% | Global | Médio prazo (2-4 anos) |
| Pressão regulatória por revestimentos protetores isentos de COV | +0.7% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente Proveniente da Reabilitação de Infraestrutura
A infraestrutura civil envelhecida leva os proprietários à poliureia porque os projetos podem ser reabertos em horas, não em dias. O projeto de restauração do duto da Barragem Hatta em Dubai em 2025 revestiu 24 quilômetros de túneis com poliureia e manteve a continuidade do serviço. A Thames Water, no Reino Unido, utilizou a química para impermeabilizar câmaras de válvulas em corredores urbanos densos e limitar escavações.[1]Teknos, "Estudo de Caso: Reabilitação do Duto da Barragem Hatta," teknos.com Os Estados Unidos ainda enfrentam um déficit de financiamento de USD 2,6 trilhões para pontes, bueiros e túneis; a poliureia estende a vida útil dos ativos em duas a três décadas sem fechamentos de faixas, reduzindo custos indiretos que muitas vezes superam os acréscimos de material em três vezes. A tolerância da formulação a superfícies úmidas e curas em baixas temperaturas amplia a janela de trabalho sazonal, o que é crítico em mercados de clima frio. À medida que as cidades destinam recursos de estímulo para sobreposições rápidas de tabuleiros de pontes, a poliureia está posicionada como a única membrana que atende aos requisitos de reabertura noturna.
Aumento dos Gastos com Controle de Corrosão por Operadores de Transporte Duto de Petróleo e Gás
As redes de dutos de transporte instaladas entre 1970 e 1985 estão atingindo limiares críticos de manutenção. As membranas de poliureia eliminam poros e previnem o desprendimento catódico de forma mais confiável do que as coberturas de epóxi de fusão ligada, especialmente em soldas de circunferência e geometrias complexas. Os revestimentos de dutos de poliuretano PROTEGOL da TIB Chemicals demonstraram sucesso em campo em reformas na América do Norte e evidenciaram a compatibilidade química da poliureia com gás ácido. Os operadores agora agrupam inspeção em linha, jateamento de granalha e sobreposições de poliureia em mobilizações únicas para reduzir o tempo de inatividade. As normas de inspeção API 1169 fazem referência cada vez mais a membranas contínuas para proteção externa, uma redação que implicitamente favorece os sistemas de poliureia. Como a poliureia cura em segundos à temperatura ambiente do duto, as equipes podem aterrar as valas no mesmo turno, reduzindo as despesas de restauração em 20% em relação ao epóxi.
Adoção Rápida na Proteção de Conjuntos de Baterias de Veículos Elétricos
As fábricas de montagem de veículos elétricos integraram a poliureia em alojamentos de baterias para atingir metas de inflamabilidade e absorção de impacto sem estender o tempo de ciclo. O POLYRESYST S4010C da Huntsman, lançado em fevereiro de 2025, atende ao padrão UL 94 V-0 e acrescenta menos de cinco minutos ao takt. O Baydur PUL 4201 da Covestro permite ciclos de desmoldagem inferiores a 5 minutos e adere a alojamentos de alumínio, compósito ou termoplástico sem primer. Os OEMs relatam economia de peso de 10% em comparação com chapas de proteção de aço, enquanto o alongamento supera 250%, o que melhora o desempenho em testes de queda. À medida que a produção global de veículos elétricos tem como meta 30 milhões de unidades até 2030, os fabricantes de baterias veem a poliureia como uma apólice de seguro de baixo custo contra reivindicações de garantia relacionadas a vazamentos de fluido refrigerante ou eventos térmicos. Os órgãos governamentais de segurança na China, na Coreia e na União Europeia estão elaborando protocolos que formalizarão tais medidas de proteção, institucionalizando ainda mais a demanda.
Mudança Predominante do Epóxi/Poliuretano para Revestimentos de Poliureia de Retorno Rápido
As plantas industriais frequentemente interrompem as áreas de produção por menos de um turno ao revestir superfícies. Os pisos de poliureia aceitam tráfego de pedestres dentro de uma hora e cargas veiculares dentro de quatro horas, comprimindo as janelas de interrupção em até 90%. Processadores de alimentos, salas limpas farmacêuticas e fabricantes de semicondutores — onde os custos de inatividade podem ultrapassar USD 150.000 por hora — recuperam o acréscimo de material de 20 a 30% da poliureia em um único evento de manutenção. A química cura a 95% de umidade relativa e em temperaturas abaixo de zero, mitigando a desumidificação dispendiosa. Os empreiteiros também citam menor odor e benefícios de zero COV, permitindo que as operações das linhas adjacentes continuem. Consequentemente, os usuários finais de construção, que já respondem por 40,32% da demanda do mercado de poliureia, estão substituindo o epóxi por poliureia para decks de estacionamento, pisos de armazenamento a frio e bacias de contenção secundária.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de isocianato e matérias-primas de amina | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Curta vida útil em pot eleva o custo de qualificação do aplicador e do equipamento | -0.5% | Global | Médio prazo (2-4 anos) |
| Proibições emergentes de substâncias semelhantes a PFAS que afetam certos extensores de cadeia | -0.3% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Isocianato e Matérias-Primas de Amina
A BASF anunciou um aumento de preço de USD 0,10/lb para a América do Norte em julho de 2024 para compensar a inflação e as pressões logísticas[2]BASF, "Ajuste de Preço dos Sistemas de Poliuretano para a América do Norte," basf.com. Formuladores menores sem ativos de matéria-prima integrada repassam os custos aos clientes ou abrem mão da margem, desacelerando a adoção na impermeabilização residencial, onde as membranas acrílicas permanecem estáveis. As empresas de contratação solicitam bloqueios de preço de 60 dias que muitos fornecedores não conseguem honrar, complicando os processos de licitação. A volatilidade também comprimiu o capital de giro porque os empreiteiros devem pré-comprar matérias-primas para fixar os preços, imobilizando caixa também no lado da aplicação.
Curta Vida Útil em Pot Eleva o Custo de Qualificação do Aplicador e do Equipamento
A poliureia de dois componentes gelifica em 5 a 15 segundos, de modo que as instalações de múltiplos componentes operam a 2.000 psi e custam entre USD 15.000 e USD 50.000. A mistura inadequada produz poros ou delaminação, incorrendo em retrabalho oneroso. A Rhino Linings, a Nukote e a SPI Coatings realizam cursos de certificação, mas o Sudeste Asiático e a América Latina ainda carecem de uma base de aplicadores. As variantes de despejo a frio estendem a vida útil em pot para 10 a 20 minutos, mas perdem o acabamento contínuo e a dureza Shore. Os mercados emergentes com baixas taxas salariais aceitam curas mais longas de epóxi, desacelerando a penetração da poliureia. As financeiras de equipamentos oferecem soluções de leasing, mas as taxas de juros acima de 9% em vários países em desenvolvimento desencorajam a adoção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura Química:
Dominância Aromática com a Alifática Ganhando Aplicações Estáveis aos Raios UVOs graus aromáticos entregaram 66,89% da participação do mercado de poliureia em 2025 e se beneficiaram de economias de matéria-prima de 20 a 30% em relação aos análogos alifáticos. As formulações aromáticas revestem tanques, contenções secundárias e concreto enterrado porque a exposição aos raios UV é limitada. Seu menor custo mantém o preço total instalado competitivo, o que é essencial para grandes projetos municipais de superfície na América do Norte e na Europa. No entanto, a luz ultravioleta amarela e descolore os aromáticos, de modo que os proprietários de ativos devem aplicar topcoats de sobreposição ou aceitar a degradação estética em fachadas.
A poliureia alifática está crescendo a um CAGR de 6,12% graças a decks de estacionamento, pontes e revestimentos externos de edifícios que exigem estabilidade de cor. O lançamento DuraNEXT da PPG em julho de 2024 adicionou clearcoats curáveis por raios UV que mantêm o brilho em metal revestido por bobina, confirmando a demanda por agrupamentos de grau exterior. As misturas híbridas aromático-alifáticas oferecem retenção de cor adequada a um prêmio de custo de 10 a 15%, oferecendo um caminho intermediário para proprietários de pontes que desejam uma janela de repintura de uma década. Prevê-se que os custos dos isocianatos alifáticos diminuam à medida que nova capacidade asiática entre em operação, estreitando gradualmente a diferença de preço que sustenta a liderança aromática.
Por Tipo:
Sistemas de Aspersão a Quente Lideram, Despejo a Frio Expande em Segmentos de NichoOs sistemas de poliureia a quente detinham 59,51% do tamanho do mercado de poliureia em 2025 porque as instalações de alta pressão podem aplicar mais de 1.000 ft² por hora com resultados contínuos. Os protetores de erosão de pás de turbinas eólicas offshore, as membranas de tabuleiro de pontes e os revestimentos de tanques a granel especificam aspersão a quente porque a coesão da membrana deve ser absoluta. As temperaturas dos componentes variam entre 65 e 75 °C para reduzir a viscosidade e atomizar pré-polímeros pesados que oferecem resistências à tração acima de 25 MPa.
Os sistemas de despejo a frio estão registrando um CAGR de 6,67% com a promessa de facilidade de uso. Os empreiteiros sem equipamentos de múltiplos componentes podem aplicar com espátula manual ou aspersão de baixa pressão em conjuntos de baterias de veículos elétricos, contenções secundárias ou dutos de HVAC. O POLYRESYST S4010C de cura a frio da Huntsman proporciona desmoldagem em menos de 5 minutos, permitindo o revestimento automotivo em linha. A desvantagem continua sendo o acabamento superficial e as propriedades mecânicas ligeiramente inferiores, embora a pesquisa e o desenvolvimento incremental estejam fechando essa lacuna. O menor investimento em equipamentos é especialmente atraente na Índia, Indonésia e Brasil, onde os orçamentos de infraestrutura recompensam tecnologias que se encaixam em envelopes de capex modestos.


Por Forma do Produto:
Revestimentos Dominam, Selantes Surgem em Juntas de Alta MovimentaçãoOs revestimentos responderam por 64,71% do volume de 2025 porque a resistência à abrasão, a tolerância química e o perfil de zero COV da poliureia a tornam a membrana protetora padrão em obras civis. O Elastocoat da BASF reveste navios porta-contêineres e bacias de águas residuais, comprovando versatilidade nos domínios marinho e municipal. Os revestimentos internos permanecem vitais para superfícies internas de dutos e tanques, mas crescem lentamente dado o gasto cíclico de capital no processamento químico.
Os selantes estão crescendo a um CAGR de 7,12% devido à capacidade de movimentação de junta de ±50%, superando o poliuretano em ±25% e o silicone em ±35%. As juntas de dilatação de pontes em zonas sísmicas, os perímetros de fachadas-cortina em estruturas supertall e as pistas de aeroportos agora especificam poliureia para salvaguardar os custos do ciclo de vida. Os formatos dispensados em cartucho trazem a tecnologia de poliureia para empreiteiros gerais, ampliando o alcance do mercado além dos aplicadores especializados. A integração de pacotes de cor e pacotes de baixo odor está removendo os últimos obstáculos de usabilidade, ampliando a adoção em juntas de fachadas verticais e praças de alto tráfego.
Por Indústria de Uso Final:
Construção Lidera, Energia e Energia Elétrica AceleraA construção entregou 40,32% da participação do mercado de poliureia em 2025 porque tabuleiros de pontes, estruturas de estacionamento e pisos de concreto exigem membranas que curem em condições abaixo de zero e resistam ao sal, à abrasão e às cargas veiculares. O projeto Hatta Dam de Dubai validou sobreposições de túneis que mantiveram o fluxo de água durante o revestimento. O uso final automotivo continua crescendo na proteção de baterias de veículos elétricos e revestimentos de subcarroceria, integrando-se diretamente em cabines de pintura robóticas sem novas instalações.
Energia e energia elétrica é o segmento vertical de crescimento mais rápido, com CAGR de 7,21%, à medida que os parques eólicos offshore revestem as pás contra a erosão por chuva e a degradação pelos raios UV, e os parques solares vedam as estruturas dos painéis contra a entrada de umidade. A erosão por impacto de chuva estende a vida útil das pás em cinco ou mais anos, evitando componentes de substituição de USD 300.000. A poliureia também reveste contêineres de armazenamento de íons de lítio, fornecendo barreiras dielétricas que funcionam duplamente como camadas retardantes de fogo. Com a capacidade global de energias renováveis caminhando para 11.000 GW até 2030, este segmento vertical superará a construção em base proporcional, mesmo que o tamanho absoluto permaneça menor até a próxima década.


Análise Geográfica
Mercado de Poliureia da América do Norte
A América do Norte controlou 40,92% do valor de 2025, apoiada por redes maduras de aplicadores e altos custos de mão de obra que inclinam as equações de custo de inatividade em favor de químicas de cura rápida. A Lei de Investimento em Infraestrutura e Empregos direciona 110 bilhões de USD para reparos de pontes e rodovias, garantindo demanda constante por revestimentos de tabuleiros e selantes de juntas de expansão. O banco de infraestrutura municipal do Canadá também financia o revestimento interno de bueiros, enquanto o boom de parques industriais do México impulsiona a demanda por pisos resistentes a produtos químicos nos corredores de eletrônicos e automotivos. BASF, Covestro, Huntsman e PPG operam instalações integradas de resinas no Texas, Louisiana e Ontário, permitindo o envio just-in-time de pré-polímeros e agentes de cura, o que reduz os prazos de entrega para três dias na maioria dos projetos.
Mercado de Poliureia da Ásia-Pacífico
A Ásia-Pacífico está gerando a expansão de receita mais rápida, com um CAGR de 7,93% até 2031. O corredor da Iniciativa Cinturão e Rota da China, o sistema ferroviário de carga dedicado da Índia e o desenvolvimento da cadeia de suprimentos de baterias para veículos elétricos da Coreia, avaliado em 20 bilhões de USD, estão canalizando grandes orçamentos de revestimento. A iniciativa da BASF em 2025 de aumentar a capacidade de resinas de Caojing para 18.800 toneladas por ano sustenta o fornecimento regional. Expansões de metrô patrocinadas pelo governo em Delhi, Chennai e Guangzhou especificaram poliureia para impermeabilização de túneis devido a eventos de recalque do solo induzidos por chuvas. Os empreiteiros do Sudeste Asiático permanecem sensíveis ao preço dos equipamentos, de modo que as variantes de aplicação a frio registram maior adoção. Fornecedores regionais especializados estão fazendo parcerias com trading houses japonesas para treinar aplicadores e acelerar a elaboração de especificações.
Mercado de Poliureia da Europa, Oriente Médio e América do Sul
A Europa mantém um mercado maduro, porém lucrativo, enraizado nos limites de compostos orgânicos voláteis e nos ciclos de renovação da infraestrutura legada. As retrofits de pontes da autobahn alemã e os programas de adaptação climática da região nórdica empregam poliureia para revestimentos de tabuleiros resistentes ao gelo. A renovação marítima na Espanha e na Itália é constante, à medida que os estaleiros investem em maior rotatividade para navios de cruzeiro que perderam receita durante as paralisações da pandemia. Os estados do Oriente Médio estão adotando poliureia para revestimentos de plantas de dessalinização e parques de tanques; a Aramco da Arábia Saudita e a ADNOC nos Emirados Árabes Unidos já estão realizando projetos-piloto com sistemas de aspersão. A América do Sul apresenta demanda localizada vinculada à expansão das minas de cobre no Chile e aos desenvolvimentos offshore brasileiros.

Panorama regulatório
A adoção de poliureia em revestimentos de proteção e contenção é moldada por regimes de controle químico e documentação de desempenho ambiental. Na Europa, o regulamento REACH regula o registro e o uso seguro de isocianatos, aminas e aditivos relevantes em toda a cadeia de fornecimento, afetando o conteúdo das FISPQs, as obrigações dos usuários posteriores e as discussões de substituição quando substâncias enfrentam maior escrutínio. Nos Estados Unidos, substâncias relacionadas à poliureia podem se enquadrar nas vias de revisão de novos produtos químicos do TSCA, e determinações da EPA (por exemplo, critérios de isenção de polímeros sob o 40 CFR 723.250 referenciados em determinações da Seção 5 do TSCA) influenciam a forma como os fornecedores estruturam as químicas de polímeros e a documentação para acesso ao mercado.
No nível de aplicação, as regras de proteção da água e do solo e os limites de VOC orientam a especificação e o licenciamento. A Lei Federal de Águas da Alemanha (WHG) e as práticas relacionadas de classe de risco à água (WGK) estabelecem como as formulações usadas próximas a água, águas subterrâneas e solo são classificadas e manuseadas em locais como tanques, contenção secundária e ativos de tratamento de águas residuais. Declarações ambientais de produto e relatórios padronizados de ACV estão se tornando mais comuns nas aquisições, com a EPD International validando uma EPD para resinas de poliureia sem solventes em 30 de maio de 2025, sob a EN 15804 e a ISO 14025, o que melhora o posicionamento do fornecedor quando compradores públicos e de infraestrutura solicitam documentação ambiental verificada.
Análise da cadeia de valor
A cadeia de valor da poliureia começa com matérias-primas petroquímicas upstream e intermediários especiais convertidos no componente isocianato lado A (frequentemente à base de MDI) e na mistura de resina terminada em amina do lado B, que pode incluir extensores de cadeia, pigmentos, cargas e aditivos de desempenho. Produtores integrados como BASF, Covestro e Huntsman fornecem intermediários e pré-polímeros essenciais, enquanto uma ampla camada de formuladores adapta sistemas aromáticos e alifáticos para aplicações de pulverização a quente e vazamento a frio. A escassez de fornecimento e as fricções comerciais em torno do MDI podem se transmitir aos preços e à disponibilidade de sistemas de revestimento, moldando as estratégias de matéria-prima e políticas de estoque dos formuladores.
A atividade midstream está centrada na mistura, embalagem e distribuição por meio de canais diretos ao aplicador e distribuidores regionais de estoque, seguida pela aplicação downstream, que depende fortemente de equipamentos e mão de obra. Como a poliureia cura extremamente rápido, os equipamentos de dosagem de componentes plurais e a capacidade de aplicadores certificados são essenciais para garantir o desempenho, o que torna os programas de treinamento e certificação (por exemplo, os conduzidos por grandes redes de aplicadores) uma camada de serviço importante. Os usuários finais abrangem reabilitação de infraestrutura, controle de corrosão em óleo e gás, piso industrial e proteção automotiva, e as decisões de compra frequentemente combinam materiais com preparação de superfície, inspeção e documentação de garantia de qualidade, particularmente em contenção secundária e outros ambientes regulados.
Cenário Competitivo
O mercado de poliureia é moderadamente consolidado, com os cinco principais players respondendo por uma participação de mercado significativa, embora dezenas de formuladores regionais preencham lacunas de nicho. A BASF, a Covestro, a Huntsman e a PPG aproveitam a produção integrada de isocianato e a logística global para amortecer as oscilações de preço das matérias-primas. As linhas Elastocoat turnkey da BASF oferecem garantias suportadas pela fabricação interna de MDI e poliol, uma vantagem que os misturadores de pequeno volume não conseguem replicar. A Huntsman colabora com a Graco em pistolas de aspersão inteligentes que incorporam cartuchos de RFID para calibrar as proporções de mistura, reduzindo os custos de retrabalho.
A inovação tecnológica agora se concentra em braços de aspersão robóticos que utilizam lidar para mapear a topografia da superfície e ajustar os caminhos de aspersão em tempo real, reduzindo o desperdício de material. A poliureia autorreparável em estudo na Universidade de Stuttgart incorpora microcápsulas que liberam agentes de cura de amina sob tensão, estendendo a vida útil da membrana em zonas sísmicas. Os filmes híbridos de poliureia-poliuretano equilibram custo e alongamento, visando decks de estacionamento onde os proprietários aceitam uma pequena troca no tempo de cura por um custo instalado menor. Os fornecedores lentos em entregar extensores de cadeia livres de PFAS correm o risco de obsolescência prematura na América do Norte e na Europa, à medida que os reguladores aumentam as restrições entre 2026 e 2028.
Líderes da Indústria de Poliureia
PPG Industries Inc.
The Sherwin-Williams Company
BASF SE
Huntsman International LLC
Rhino Linings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Poliureia
- Advanced Polymers Solutions
- Armorthane Inc.
- BASF SE
- Bayer MaterialScience (Covestro legacy)
- Carlisle Companies (Accella/Arma)
- Covestro AG
- Dorf Ketal Chemicals
- Elastothane Ltd.
- Huntsman International LLC
- Nukote Coating Systems
- Polycoat Products
- PPG Industries Inc.
- Rhino Linings Corporation
- Satyen Polymers (TEVO)
- Sherfab
- Specialty Products Inc.
- SPI Performance Coatings (UK)
- Teknos Group
- The Sherwin-Williams Company
- VIP Coatings

Oportunidades de mercado e perspectivas futuras
As oportunidades são mais visíveis onde os proprietários pagam pelo tempo de inatividade e onde as especificações recompensam o retorno rápido ao serviço, membranas contínuas e perfis de baixo VOC. Programas de infraestrutura pública fornecem um pipeline endereçável para tabuleiros de pontes, túneis e ativos hídricos, e a alocação de USD 110 bilhões da Lei de Investimento em Infraestrutura e Empregos dos Estados Unidos para reparo de pontes e estradas é um exemplo concreto de trabalho financiado que se alinha com os benefícios de cura rápida e reabilitação da poliureia. O mercado também apresenta espaço em branco na expansão da capacidade de aplicadores e na cobertura de certificação em regiões sensíveis ao custo de equipamentos, onde variantes de vazamento a frio e treinamento liderado por distribuidores podem ampliar a adoção além das equipes especializadas.
No lado do produto, a proteção de baterias de VE, ativos offshore e de energia renovável, e vedantes de maior desempenho criam espaço para formulações diferenciadas que atendem às demandas de incêndio, infiltração de umidade e movimento de juntas sem aumentar o tempo de ciclo. O lançamento pela Huntsman, em fevereiro de 2025, do POLYRESYST S4010C para proteção de pacotes de baterias de VE e a expansão de capacidade da BASF na China em 2025 sinalizam o foco contínuo dos fornecedores em nichos de maior valor. Ao mesmo tempo, as ações de matéria-prima e disrupções de fornecimento de 2026 destacam a necessidade de resiliência, já que os aumentos de preço do MDI por grandes fornecedores e o relatado aperto de capacidade durante janelas de manutenção programada levaram mais formuladores a qualificar fontes alternativas, otimizar formulações híbridas e priorizar projetos com retorno claro de ciclo de vida e tempo de inatividade.
Recent Industry Developments in Mercado de Poliureia
- Junho de 2026: A The Sherwin-Williams Company e o Do it Best Group anunciaram uma parceria estratégica de longo prazo para fortalecer a categoria de tintas para revendedores independentes, com a Sherwin-Williams assumindo responsabilidades ampliadas de fabricação e marca. A medida amplia o alcance da Sherwin-Williams por meio de uma rede de revendedores estabelecida e apoia níveis mais consistentes de fornecimento e serviço para contratantes que também adquirem sistemas de proteção de alto desempenho.
- Fevereiro de 2025: A BASF expandiu a capacidade de produção de químicas essenciais relacionadas à poliureia na China, fortalecendo o fornecimento regional para revestimentos e aplicações de infraestrutura. A capacidade local adicional melhora os prazos de entrega e apoia projetos orientados por especificações na Ásia-Pacífico que exigem janelas de entrega restritas.
- Julho de 2024: A PPG apresentou os primers, basecoats e clearcoats curáveis por energia DuraNEXT para metal revestido em bobina, enfatizando a cura rápida e as formulações sem solventes. Isso reforça a mudança do setor em direção a sistemas de revestimento mais rápidos e de menor emissão, além de adicionar opções de tecnologia adjacentes que podem ser combinadas com requisitos de poliureia de grau externo, como sistemas de acabamento estáveis à radiação UV.


Mercado de Poliureia Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas de materiais de poliureia vendidos como sistemas puros ou híbridos que curam principalmente por meio de uma reação isocianato-amina, e são usados como revestimentos protetores, revestimentos internos ou vedantes em diversos setores de uso final.
Exclusões de escopo: exclui graxas espessadas com poliureia, misturas de poliaspártico vendidas como químicas separadas, consumo interno cativo e equipamentos de aplicação.
Visão geral da segmentação
- Por Estrutura Química
- Aromático
- Alifático
- Por Tipo
- Poliureia a Quente
- Poliureia a Frio
- Por Forma do Produto
- Revestimentos
- Revestimentos Internos
- Selantes
- Por Indústria de Uso Final
- Construção
- Tintas e Revestimentos
- Automotivo
- Industrial
- Marítimo
- Outras Indústrias de Uso Final (Energia e Energia Elétrica, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a forma inicial da demanda e oferta, e depois para ancorar as entradas do modelo que podem ser verificadas ano a ano. Consultamos principalmente fontes públicas e oficiais, como a série de gastos com construção do US Census Bureau, indicadores de produção da construção do Eurostat, fluxos comerciais do UN Comtrade para produtos químicos relevantes, e referências de segurança do trabalhador e ambientais de agências dos EUA, como a US EPA e a OSHA.
Para traduzir esses sinais em um modelo de mercado utilizável, também revisamos relatórios anuais de empresas, apresentações a investidores, fichas técnicas de produtos e sites de associações que acompanham práticas de revestimento e impermeabilização. Em alguns casos, assinaturas pagas de dados financeiros de empresas e bases de patentes foram usadas para verificar cruzadamente a atividade de produtos e a exposição corporativa à poliureia, o que ajuda a reduzir pontos cegos em divulgações focadas apenas em narrativas de vendas. As fontes documentais listadas aqui são apenas ilustrativas, e também consultamos muitas outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com formuladores, participantes de matérias-primas, aplicadores ou contratantes, distribuidores e grandes usuários finais, para que pudéssemos confirmar o que está realmente sendo especificado e adquirido. Como a demanda por poliureia é global, o feedback foi equilibrado entre APAC, EMEA e Américas para testar hipóteses sobre a movimentação de preços, adoção em impermeabilização e proteção industrial, e a divisão entre sistemas puros e híbridos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 13% | APAC: 45% |
| Nível médio: 51% | Líderes funcionais/de unidade: 33% | EMEA: 36% |
| Players menores: 22% | Gerentes: 54% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual indicadores de atividade de construção e industrial são mapeados para casos de uso da poliureia, sendo então ajustados usando sinais de comércio e produção para manter o conjunto de demanda realista. Uma vez definido o conjunto de demanda, aplicamos variáveis específicas de mercado, como atividade de impermeabilização e reabilitação, intensidade de manutenção industrial, gastos com proteção de infraestrutura, adoção de sistemas de pulverização de cura rápida e faixas médias de preço de venda por tipo de formulação.
Esses totais são então verificados com aproximações bottom-up seletivas, principalmente por meio de discussões amostradas com fornecedores e canais, além da lógica de preço médio de venda multiplicado pelo volume para tipos de aplicação comuns. Isso ajuda a confirmar que o número final não está sendo determinado por uma única hipótese instável. Onde as informações diretas de volume são escassas, as lacunas são tratadas usando indicadores substitutos, como ciclos de reparo em construção e padrões de capex industrial, sendo então retestadas com feedback primário antes da finalização. Para a previsão, foi usada uma análise de cenários para que o caso base reflita os ciclos de construção e gastos com manutenção industrial esperados, e os principais direcionadores são atualizados com base nas expectativas de especialistas para adoção e precificação ao longo do período.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes, em que os resultados do modelo são comparados com movimentos comerciais, indicadores de construção e industriais, e a direção de preços ouvida nas chamadas primárias. Se uma região ou ano apresentar um salto inusitado, revisamos as entradas, reexaminamos os limites de escopo e recontatamos fontes quando a variação não pode ser explicada por um desenvolvimento de mercado claro.
Antes da aprovação final, o trabalho é revisado em etapas para que a lógica de cálculo, o tratamento de moeda e as premissas sejam consistentes entre regiões e períodos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem mudanças materiais, incluindo grandes movimentos de capacidade, mudanças regulatórias que afetam o uso, ou oscilações de preço acentuadas impulsionadas por matérias-primas. Pouco antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de poliureia da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para poliureia podem parecer muito distantes, porque o limite do mercado nem sempre é aplicado da mesma forma, e o momento da estimativa do ano corrente varia conforme o editor. As diferenças também aparecem quando um estudo se apoia mais em proxies de gastos com aplicação, enquanto outro se apoia mais em produção de material e comércio, o que pode alterar o total dependendo de como importações, exportações e uso cativo são tratados.
As principais lacunas geralmente vêm do que é contado como poliureia versus químicas adjacentes, se equipamentos e serviços de aplicação estão incluídos, e como os sistemas híbridos são tratados quando os produtos são posicionados como revestimentos versus soluções de impermeabilização mais amplas. Ao acompanhar as receitas do primeiro ponto de venda dos formuladores e atualizar as verificações de escopo em cada atualização, a Mordor Intelligence mantém o total de poliureia centrado em sistemas de poliureia de dois componentes e evita inflacionar o mercado com graxas, produtos exclusivamente poliaspárticos ou equipamentos de aplicação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,09 bilhão de USD (2026) | |
| Consultoria Global A | 0,89 bilhão de USD (2024) | Usa um ano-base anterior e uma construção de demanda mais ampla, baseada em proxies, ligada aos gastos com infraestrutura, e a linha de inclusão entre poliureia e químicas de impermeabilização adjacentes não é claramente declarada no resumo público. |
| Editora de Mercado B | 0,91 bilhão de USD (2024) | Baseia-se em um retrato de 2024 e em um enquadramento de segmentos que pode misturar grupos de produtos, o que pode subestimar a adoção posterior em mercados de rápido crescimento na APAC e também pode alterar os totais dependendo de como os sistemas híbridos são classificados. |
Ao longo da tabela, a diferença é explicada em grande parte pela escolha do ano-base e pela disciplina de escopo, seguida por como a adoção e a precificação são projetadas entre as atualizações. Quando o mercado é vinculado a regras de inclusão claras e depois verificado em relação ao comércio, à atividade de uso final e ao feedback de entrevistas, a estimativa final se torna mais fácil de rastrear e repetir a cada ciclo de atualização para decisões de planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de poliureia?
O tamanho do mercado de poliureia é estimado em USD 1,09 bilhão em 2026.
Com que velocidade está crescendo a demanda global por poliureia?
O mercado tem previsão de registrar um CAGR de 5,52% e atingir USD 1,43 bilhão até 2031.
Qual indústria de uso final está se expandindo mais rapidamente para a poliureia?
Energia e energia elétrica lidera com um CAGR de 7,21% até 2031, impulsionado por aplicações em energia eólica offshore e solar.
Por que os sistemas de poliureia de aspersão a quente são dominantes?
As instalações de aspersão a quente aplicam membranas contínuas em alta velocidade e capturaram uma participação de 59,51% em 2025.
Qual fator limita mais a adoção de poliureia em mercados emergentes?
O alto custo dos equipamentos e a curta vida útil em pot, que exigem aplicadores qualificados, ainda limitam a penetração.
Qual região deve registrar o maior crescimento até 2031?
A Ásia-Pacífico está avançando a um CAGR de 7,93%, sustentada por grandes programas de infraestrutura na China e na Índia.
Página atualizada pela última vez em:



