
Tamaño y Cuota del Mercado de Poliurea
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
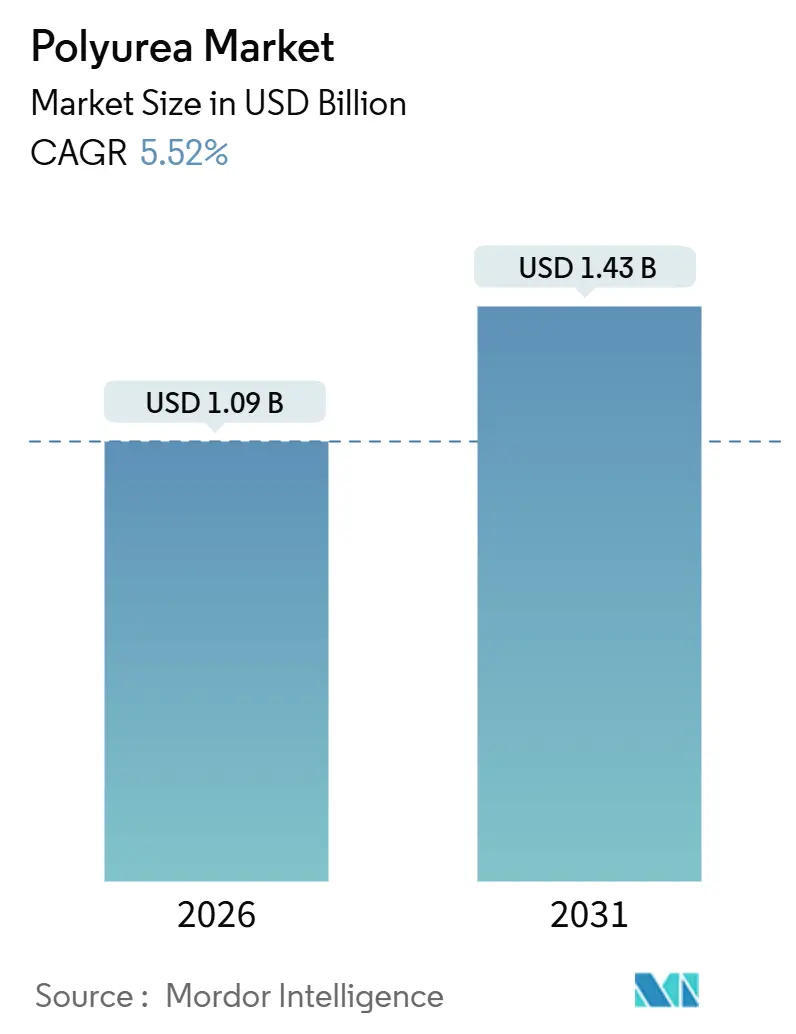
| Tamaño del Mercado (2026) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.52 % |
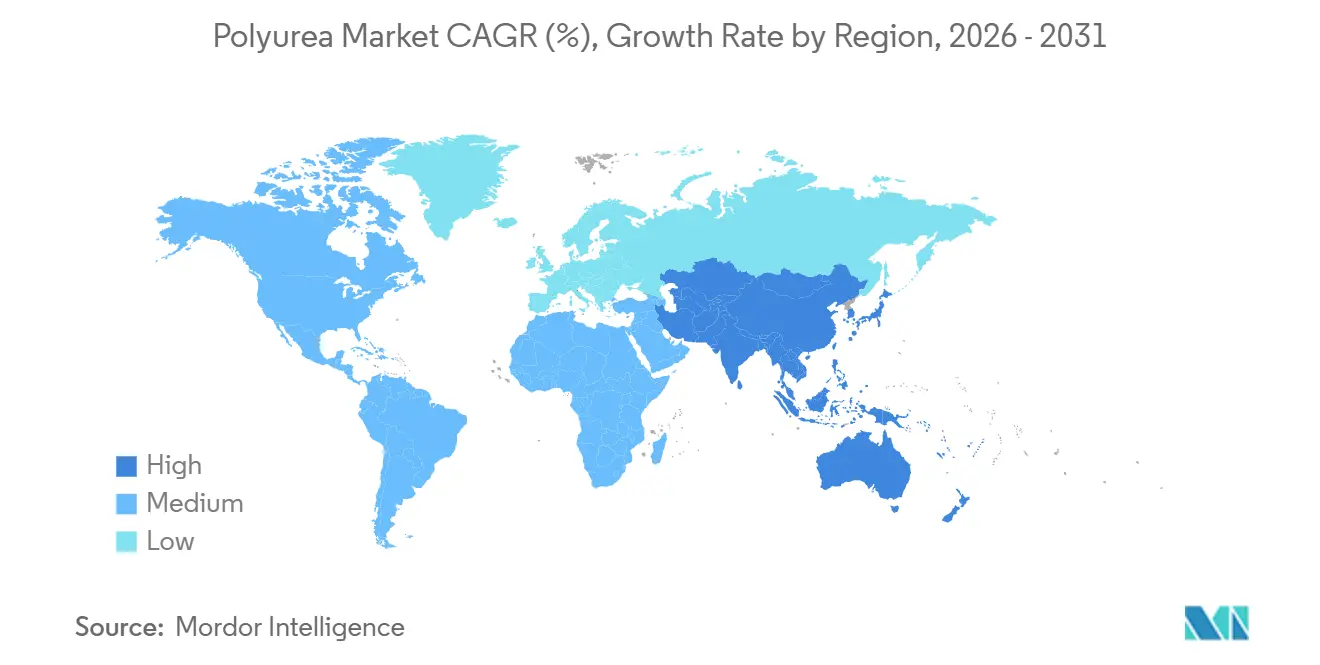
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
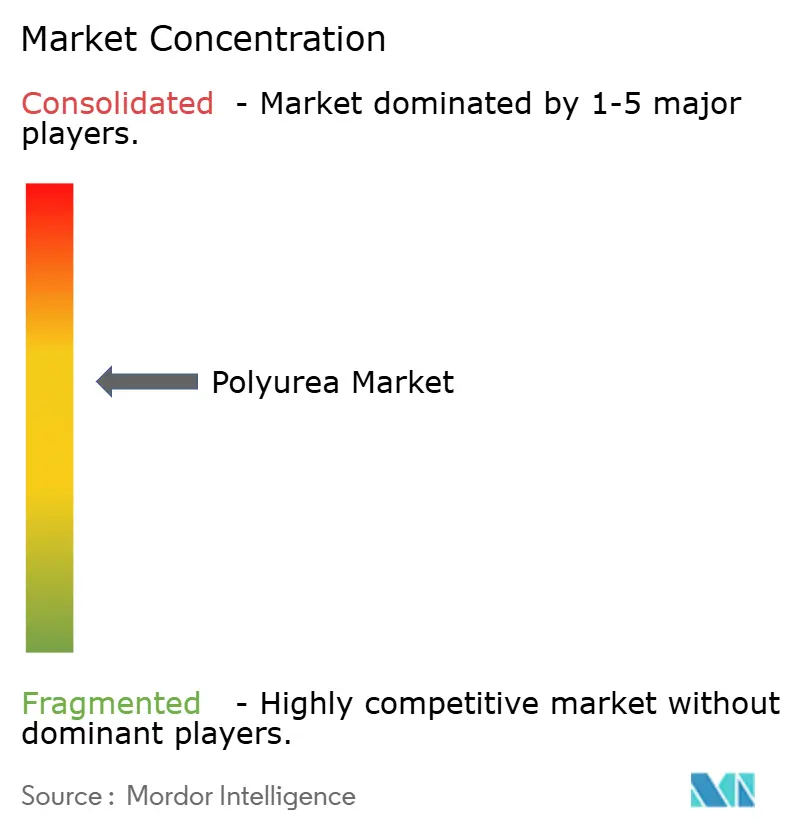
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Poliurea por Mordor Intelligence
El tamaño del Mercado de Poliurea se estima en USD 1,09 mil millones en 2026, y se espera que alcance USD 1,43 mil millones en 2031, a una CAGR del 5,52% durante el período de previsión (2026-2031). El mercado de poliurea está ganando impulso porque los propietarios de activos valoran ahora la rapidez de retorno al servicio más que el menor costo inicial, un cambio que favorece a la poliurea de gelificación en fracciones de segundo sobre los sistemas de epoxi y poliuretano tradicionales. Los operadores del segmento intermedio de petróleo y gas están canalizando presupuestos de rehabilitación hacia programas de control de corrosión, ya que las tuberías instaladas durante las décadas de 1970 y 1980 se aproximan al fin de su vida de diseño. Los fabricantes de equipos originales del sector automotriz están incorporando poliurea en los paquetes de baterías de vehículos eléctricos para bloquear la propagación de fuga térmica e ingreso de humedad, mientras que los propietarios de infraestructura especifican la tecnología para mantener puentes, instalaciones de tratamiento de agua y corredores de metro en servicio durante la rehabilitación. Las iniciativas del lado de la oferta, como la expansión de capacidad de BASF en China en 2025 y el lanzamiento de respaldos curables por energía de PPG, confirman que los productores consideran el mercado de poliurea como un espacio con crecimiento estructural, preparado para reemplazar a las químicas de curado más lento.
Conclusiones Clave del Informe
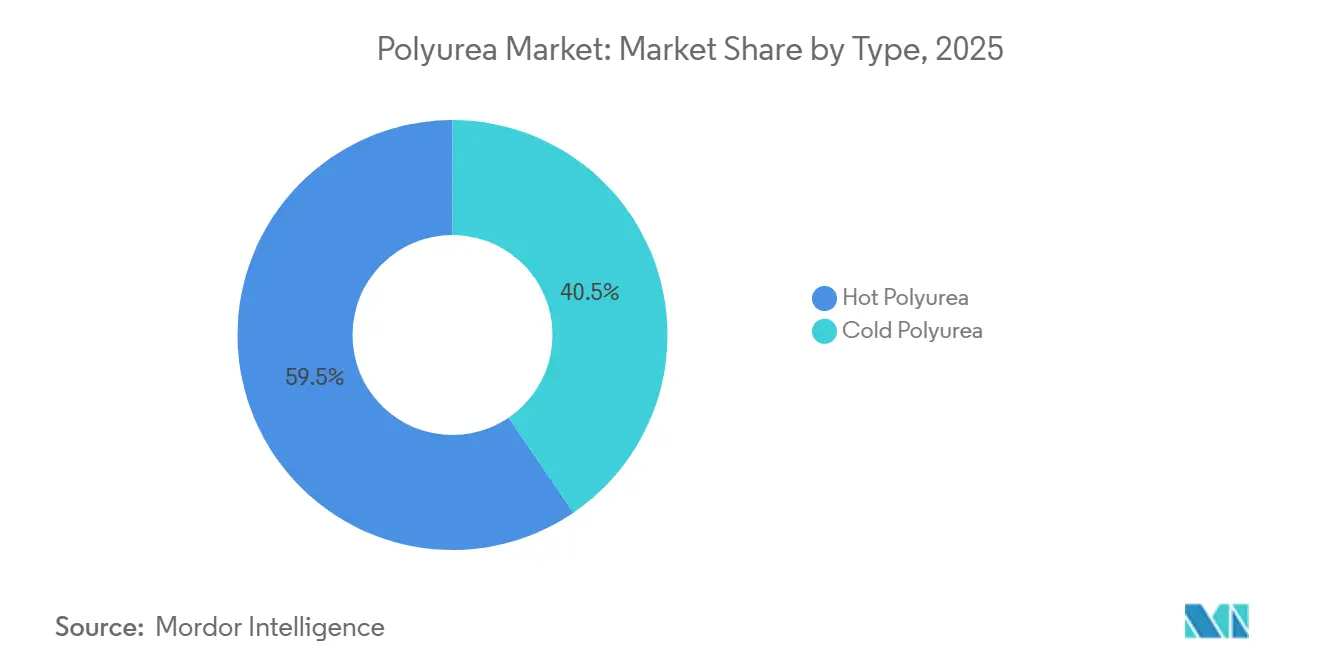
- Por estructura química, la poliurea aromática capturó el 66,89% de la cuota del mercado de poliurea en 2025, y se prevé que la poliurea alifática avance a una CAGR del 6,12% hasta 2031.
- Por tipo, la poliurea en caliente controló el 59,51% del tamaño del mercado de poliurea en 2025, mientras que los sistemas en frío avanzan a una CAGR del 6,67% hasta 2031.
- Por forma de producto, los recubrimientos lideraron con el 64,71% del tamaño del mercado de poliurea en 2025; los sellantes son la forma de mayor crecimiento con una CAGR del 7,12%.
- Por industria de uso final, la construcción dominó con el 40,32% de los ingresos de 2025, y el sector de energía y electricidad está encaminado a una CAGR del 7,21% hasta 2031.
- Por geografía, América del Norte representó el 40,92% del valor de 2025, mientras que Asia-Pacífico se expande a una CAGR del 7,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de la rehabilitación de infraestructura | +1.2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del gasto en control de corrosión por parte de los operadores del segmento intermedio de petróleo y gas | +0.9% | América del Norte, Oriente Medio, Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida adopción en la protección de paquetes de baterías de vehículos eléctricos | +1.4% | Asia-Pacífico, Europa, América del Norte | Corto plazo (≤ 2 años) |
| Cambio generalizado del epoxi/poliuretano a recubrimientos de poliurea de retorno rápido | +1.1% | Global | Mediano plazo (2-4 años) |
| Presión regulatoria a favor de recubrimientos protectores sin COV | +0.7% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de la Rehabilitación de Infraestructura
La infraestructura civil envejecida impulsa a los propietarios hacia la poliurea, ya que los proyectos pueden reabrirse en horas, no en días. La restauración de la tubería de la Presa Hatta en Dubái en 2025 revistió 24 kilómetros de túneles con poliurea y mantuvo la continuidad del servicio. Thames Water en el Reino Unido utilizó esta química para impermeabilizar cámaras de válvulas en densos corredores urbanos y limitar las excavaciones.[1]Teknos, "Caso de Estudio: Rehabilitación de la Tubería de la Presa Hatta," teknos.com Los Estados Unidos todavía enfrenta una brecha de financiamiento de USD 2,6 billones para puentes, alcantarillas y túneles; la poliurea extiende la vida útil de los activos entre dos y tres décadas sin cierres de carriles, reduciendo los costos indirectos que frecuentemente superan tres veces las primas del material. La tolerancia de la formulación a superficies húmedas y curados a bajas temperaturas amplía la ventana de trabajo estacional, lo cual es fundamental en mercados de climas fríos. A medida que las ciudades destinan fondos de estímulo para recubrimientos rápidos de tableros de puentes, la poliurea se posiciona como la única membrana que cumple con los requisitos de reapertura nocturna.
Aumento del Gasto en Control de Corrosión por Parte de los Operadores del Segmento Intermedio de Petróleo y Gas
Las redes de tuberías del segmento intermedio instaladas entre 1970 y 1985 están alcanzando umbrales críticos de mantenimiento. Las membranas de poliurea eliminan los poros y previenen el desprendimiento catódico de manera más confiable que los recubrimientos de epoxi termofusionado, especialmente en soldaduras circunferenciales y geometrías complejas. Los recubrimientos de tuberías de poliuretano PROTEGOL de TIB Chemicals demostraron éxito en campo en modernizaciones de América del Norte y subrayaron la compatibilidad química de la poliurea con el gas ácido. Los operadores ahora agrupan la inspección en línea, el granallado y la aplicación de poliurea en rociado superior en movilizaciones únicas para reducir el tiempo de inactividad. Las normas de inspección API 1169 hacen referencia cada vez más a membranas sin costuras para la protección exterior, una redacción que favorece implícitamente a los sistemas de poliurea. Dado que la poliurea cura en segundos a la temperatura ambiente de la tubería, los equipos pueden rellenar las zanjas en el mismo turno, reduciendo los gastos de restauración en un 20% en comparación con el epoxi.
Rápida Adopción en la Protección de Paquetes de Baterías de Vehículos Eléctricos
Las plantas de ensamblaje de vehículos eléctricos han integrado poliurea en los compartimentos de baterías para cumplir con los objetivos de inflamabilidad y absorción de impactos sin extender el tiempo de ciclo. El producto POLYRESYST S4010C de Huntsman, lanzado en febrero de 2025, cumple con UL 94 V-0 y añade menos de cinco minutos al tiempo de ciclo. El Baydur PUL 4201 de Covestro permite ciclos de desmoldeo inferiores a 5 minutos y se adhiere a carcasas de aluminio, compuesto o termoplástico sin imprimación. Los fabricantes de equipos originales reportan un ahorro de peso del 10% en comparación con las placas de protección de acero, mientras que el alargamiento supera el 250%, lo que mejora el rendimiento en pruebas de caída. A medida que la producción global de vehículos eléctricos apunta a 30 millones de unidades para 2030, los fabricantes de baterías consideran la poliurea como una póliza de seguro de bajo costo contra reclamaciones de garantía vinculadas a fugas de refrigerante o eventos térmicos. Los organismos gubernamentales de seguridad en China, Corea del Sur y la Unión Europea están elaborando protocolos que formalizarán dichas medidas de protección, institucionalizando aún más la demanda.
Cambio Generalizado del Epoxi/Poliuretano a Recubrimientos de Poliurea de Retorno Rápido
Las plantas de fabricación frecuentemente detienen las áreas de producción por menos de un turno al revestir superficies. Los pisos de poliurea admiten tráfico peatonal en menos de una hora y cargas vehiculares en menos de cuatro horas, comprimiendo las ventanas de cierre hasta un 90%. Los procesadores de alimentos, las salas blancas farmacéuticas y las fábricas de semiconductores —donde los costos de inactividad pueden superar los USD 150.000 por hora— recuperan la prima de material del 20-30% de la poliurea en un solo evento de mantenimiento. La química cura al 95% de humedad relativa y a temperaturas bajo cero, mitigando la costosa deshidratación. Los contratistas también citan los beneficios de menor olor y cero COV, lo que permite que las operaciones de líneas adyacentes continúen. En consecuencia, los usuarios finales de la construcción, que ya representan el 40,32% de la demanda del mercado de poliurea, están sustituyendo el epoxi por poliurea en cubiertas de estacionamiento, pisos de almacenamiento en frío y cubetas de contención secundaria.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de isocianato y amina | -0.8% | Global | Corto plazo (≤ 2 años) |
| La corta vida útil en el recipiente incrementa el costo de habilidades del aplicador y del equipo | -0.5% | Global | Mediano plazo (2-4 años) |
| Prohibiciones emergentes de sustancias similares a los PFAS que impactan ciertos extensores de cadena | -0.3% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas de Isocianato y Amina
BASF anunció un aumento de precio de USD 0,10/lb para América del Norte en julio de 2024 para compensar la inflación y las presiones logísticas[2]BASF, "Ajuste de Precio de los Sistemas de Poliuretano para América del Norte," basf.com. Los formuladores más pequeños sin activos de materias primas integradas trasladan los costos a los clientes o sacrifican el margen, lo que ralentiza la adopción en la impermeabilización residencial, donde las membranas acrílicas se mantienen estables. Las empresas contratistas solicitan bloqueos de precio de 60 días que muchos proveedores no pueden garantizar, lo que complica los procesos de licitación. La volatilidad también ha reducido el capital de trabajo, ya que los contratistas deben comprar materias primas por adelantado para fijar precios, inmovilizando efectivo también en el lado de la aplicación.
La Corta Vida Útil en el Recipiente Incrementa el Costo de Habilidades del Aplicador y del Equipo
La poliurea de dos componentes gelifica en 5-15 segundos, por lo que los equipos de múltiples componentes operan a 2.000 psi y cuestan entre USD 15.000 y USD 50.000. Una mezcla deficiente produce poros o delaminación, lo que genera costosas reparaciones. Rhino Linings, Nukote y SPI Coatings imparten cursos de certificación, pero el Sudeste Asiático y América Latina aún carecen de una base de aplicadores. Las variantes de vertido en frío extienden la vida útil en el recipiente a 10-20 minutos, aunque sacrifican el acabado continuo y la dureza Shore. Los mercados emergentes con bajas tasas salariales aceptan curaciones más largas del epoxi, lo que ralentiza la penetración de la poliurea. Los financiadores de equipos ofrecen soluciones de arrendamiento, pero las tasas de interés superiores al 9% en varios países en desarrollo desincentivan la adopción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura Química:
Dominio Aromático con la Alifática Ganando Aplicaciones Estables a los UVLos grados aromáticos entregaron el 66,89% de la cuota del mercado de poliurea en 2025 y se beneficiaron de ahorros en materias primas del 20-30% en comparación con los análogos alifáticos. Las formulaciones aromáticas revisten tanques, contenedores secundarios y concreto enterrado porque la exposición a los rayos UV es limitada. Su menor costo mantiene el precio total instalado competitivo, lo cual es esencial para proyectos municipales de grandes superficies en América del Norte y Europa. Sin embargo, la luz ultravioleta amarilla y tiza los aromáticos, por lo que los propietarios de activos deben aplicar recubrimientos superiores o aceptar la degradación estética en fachadas.
La poliurea alifática está creciendo a una CAGR del 6,12% gracias a cubiertas de estacionamiento, puentes y pieles exteriores de edificios que requieren estabilidad del color. El lanzamiento de DuraNEXT de PPG en julio de 2024 añadió recubrimientos transparentes curables por UV que mantienen el brillo en metal bobinado, confirmando la demanda de soluciones de grado exterior. Las mezclas aromáticas-alifáticas híbridas ofrecen una retención de color adecuada con una prima de costo del 10-15%, ofreciendo un camino intermedio para los propietarios de puentes que desean una ventana de repintado de una década. Se proyecta que los costos de los isocianatos alifáticos disminuyan a medida que entre en línea nueva capacidad asiática, reduciendo gradualmente la brecha de precios que sustenta el liderazgo aromático.
Por Tipo:
Los Sistemas de Rociado en Caliente Lideran, el Vertido en Frío se Expande en Segmentos de NichoLos sistemas de poliurea en caliente mantuvieron el 59,51% del tamaño del mercado de poliurea en 2025, ya que los equipos de alta presión pueden aplicar más de 1.000 pies cuadrados por hora con resultados continuos. Los escudos de erosión de palas de aerogeneradores marinos, las membranas de tableros de puentes y los revestimientos de tanques a granel especifican el rociado en caliente porque la cohesión de la membrana debe ser absoluta. Las temperaturas de los componentes oscilan entre 65 y 75 °C para reducir la viscosidad y atomizar los prepolímeros pesados que ofrecen resistencias a la tracción superiores a 25 MPa.
Los sistemas de vertido en frío están registrando una CAGR del 6,67% gracias a la promesa de facilidad de uso. Los contratistas sin equipos de múltiples componentes pueden aplicar con llana manual o rociado a baja presión en paquetes de baterías de vehículos eléctricos, contenedores secundarios o conductos de climatización. El curado en frío POLYRESYST S4010C de Huntsman proporciona desmoldeo en menos de 5 minutos, lo que permite el recubrimiento automotriz en línea. El inconveniente sigue siendo el acabado superficial y propiedades mecánicas ligeramente inferiores, aunque la investigación y el desarrollo incremental están cerrando la brecha. La menor inversión en equipos es especialmente atractiva en India, Indonesia y Brasil, donde los presupuestos de infraestructura recompensan las tecnologías que se ajustan a sobres de inversión modestos.


Por Forma de Producto:
Los Recubrimientos Dominan, los Sellantes Surgen en Juntas de Alto MovimientoLos recubrimientos representaron el 64,71% del volumen de 2025 porque la resistencia a la abrasión, la tolerancia química y el perfil de cero COV de la poliurea la convierten en la membrana protectora predeterminada en obras civiles. El Elastocoat de BASF reviste buques portacontenedores y cuencas de aguas residuales, demostrando versatilidad en los dominios marino y municipal. Los revestimientos siguen siendo vitales para las superficies interiores de tuberías y tanques, pero crecen lentamente dado el gasto de capital cíclico en el procesamiento químico.
Los sellantes están aumentando a una CAGR del 7,12% debido a la capacidad de movimiento de junta del ±50%, superando al poliuretano en ±25% y al silicón en ±35%. Las juntas de expansión de puentes en zonas sísmicas, los perímetros de muros cortina en estructuras supertall y las pistas de aeropuertos especifican ahora poliurea para salvaguardar los costos del ciclo de vida. Los formatos en cartucho llevan la tecnología de poliurea a los contratistas generales, ampliando el alcance del mercado más allá de los aplicadores especializados. La integración de paquetes de color y envases de bajo olor está eliminando los últimos obstáculos de usabilidad, ampliando la adopción en juntas de fachadas verticales y plazas de alto tráfico.
Por Industria de Uso Final:
La Construcción Lidera, la Energía y Electricidad AceleraLa construcción entregó el 40,32% de la cuota del mercado de poliurea en 2025, porque los tableros de puentes, las estructuras de estacionamiento y los pisos de concreto demandan membranas que curen en condiciones de temperatura bajo cero y resistan la sal, la abrasión y las cargas vehiculares. El proyecto de la Presa Hatta en Dubái validó los recubrimientos de túneles que mantuvieron el flujo de agua durante el revestimiento. El uso final automotriz continúa creciendo gracias a la protección de baterías de vehículos eléctricos y los recubrimientos de bajos de carrocería, integrándose directamente en las cabinas de pintura robóticas sin nuevas instalaciones.
La energía y electricidad es el segmento vertical de mayor crecimiento con una CAGR del 7,21%, ya que los parques eólicos marinos revisten las palas contra la erosión por lluvia y la degradación por UV, y los parques solares sellan los marcos de los paneles contra el ingreso de humedad. La erosión por impacto de lluvia extiende la vida útil de las palas en más de cinco años, evitando componentes de reemplazo por USD 300.000. La poliurea también reviste los contenedores de almacenamiento de iones de litio, proporcionando barreras dieléctricas que también actúan como capas retardantes de fuego. Con la capacidad global de energías renovables encaminándose hacia 11.000 GW para 2030, este segmento vertical superará a la construcción en términos proporcionales, aunque el tamaño absoluto permanezca menor hasta la próxima década.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Poliurea de América del Norte
América del Norte controló el 40,92% del valor de 2025, respaldada por redes de aplicadores consolidadas y altos costos laborales que inclinan las ecuaciones de costo por tiempo de inactividad a favor de las químicas de curado rápido. La Ley de Inversión en Infraestructura y Empleo dirige 110 mil millones de USD hacia la reparación de puentes y carreteras, lo que garantiza una demanda sostenida de recubrimientos para tableros de puentes y sellantes para juntas de expansión. El banco de infraestructura municipal de Canadá también financia el revestimiento de alcantarillas, mientras que el auge de los parques industriales en México impulsa la demanda de pisos resistentes a productos químicos en los corredores de electrónica y automotriz. BASF, Covestro, Huntsman y PPG operan instalaciones integradas de resinas en Texas, Luisiana y Ontario, lo que permite el envío justo a tiempo de prepolímeros y agentes de curado, reduciendo los plazos de entrega a tres días para la mayoría de los proyectos.
Mercado de Poliurea de Asia-Pacífico
Asia-Pacífico está generando la expansión de ingresos más rápida con una CAGR del 7,93% hasta 2031. El corredor de la Iniciativa de la Franja y la Ruta de China, el sistema ferroviario de carga dedicado de India y la construcción de la cadena de suministro de baterías para vehículos eléctricos de Corea por valor de 20 mil millones de USD están canalizando grandes presupuestos de recubrimiento. El movimiento de BASF en 2025 para aumentar la capacidad de resinas de Caojing a 18.800 toneladas por año sustenta el suministro regional. Las expansiones de metro patrocinadas por los gobiernos en Delhi, Chennai y Guangzhou han especificado poliurea para la impermeabilización de túneles debido a eventos de asentamiento del terreno inducidos por lluvias. Los contratistas del Sudeste Asiático siguen siendo sensibles al precio de los equipos, por lo que las variantes de vertido en frío registran una mayor adopción. Los proveedores especializados regionales se están asociando con casas comerciales japonesas para capacitar a los aplicadores y acelerar la redacción de especificaciones.
Mercado de Poliurea de Europa, Oriente Medio y América del Sur
Europa mantiene un mercado maduro pero rentable, arraigado en los límites de compuestos orgánicos volátiles y los ciclos de rehabilitación de infraestructuras heredadas. Las retrofits de puentes de la autobahn alemana y los programas de adaptación climática de la región nórdica emplean poliurea para recubrimientos de tableros resistentes a las heladas. La rehabilitación marítima en España e Italia es constante, ya que los astilleros invierten en una rotación más rápida para los cruceros que perdieron ingresos durante los cierres por la pandemia. Los estados de Oriente Medio están adoptando la poliurea para revestimientos de plantas desalinizadoras y parques de tanques; Aramco de Arabia Saudita y ADNOC en los Emiratos Árabes Unidos ya están realizando pruebas piloto con sistemas de aspersión. América del Sur muestra una demanda localizada vinculada a la expansión de las minas de cobre en Chile y los desarrollos offshore en Brasil.

Panorama regulatorio
La adopción de la poliurea en revestimientos protectores y contención está determinada por los regímenes de control químico y la documentación de desempeño ambiental. En Europa, el marco REACH regula el registro y el uso seguro de los isocianatos, aminas y aditivos relevantes en toda la cadena de suministro, lo que afecta el contenido de las FDS, las obligaciones de los usuarios intermedios, y los debates sobre sustitución cuando las sustancias enfrentan un mayor escrutinio. En Estados Unidos, las sustancias relacionadas con la poliurea pueden estar sujetas a las vías de revisión de nuevos productos químicos de la TSCA, y las determinaciones de la EPA (por ejemplo, los criterios de exención de polímeros según el 40 CFR 723.250 mencionado en las determinaciones de la Sección 5 de la TSCA) influyen en cómo los proveedores estructuran las químicas de polímeros y la documentación para el acceso al mercado.
A nivel de aplicación, las normas de protección del agua y del suelo, y los límites de VOC impulsan la especificación y la obtención de permisos. La Ley Federal de Aguas de Alemania (WHG) y las prácticas relacionadas con las clases de peligro para el agua (WGK) enmarcan cómo se clasifican y manejan las formulaciones utilizadas cerca de agua, aguas subterráneas y suelo en sitios como tanques, contención secundaria y activos de aguas residuales. Las declaraciones ambientales de producto y los informes de ACV estandarizados son cada vez más comunes en la contratación, y EPD International validó una EPD para resinas de poliurea sin solventes el 30 de mayo de 2025 conforme a EN 15804 e ISO 14025, lo que mejora el posicionamiento de los proveedores cuando los compradores públicos y de infraestructura solicitan documentación ambiental verificada.
Análisis de la cadena de valor
La cadena de valor de la poliurea comienza con materias primas petroquímicas y compuestos intermedios especializados que se convierten en el componente de isocianato del lado A (a menudo a base de MDI) y la mezcla de resina terminada en amina del lado B, que puede incluir extensores de cadena, pigmentos, cargas y aditivos de rendimiento. Productores integrados como BASF, Covestro y Huntsman suministran compuestos intermedios y prepolímeros clave, mientras que una amplia capa de formuladores adapta sistemas aromáticos y alifáticos para casos de uso de rociado en caliente y vertido en frío. La estrechez de la oferta y las tensiones comerciales en torno al MDI pueden trasladarse a los precios y a la disponibilidad de los sistemas de revestimiento, condicionando las estrategias de materias primas y las políticas de inventario de los formuladores.
La actividad intermedia se centra en la mezcla, el envasado y la distribución a través de canales directos al aplicador y distribuidores regionales de existencias, seguidos de una aplicación final que depende en gran medida del equipo y la mano de obra. Debido a que la poliurea cura extremadamente rápido, el equipo de dosificación de componentes múltiples y la capacidad certificada de los aplicadores son fundamentales para lograr el rendimiento, lo que convierte a los programas de capacitación y certificación (por ejemplo, los que ofrecen las principales redes de aplicadores) en una capa de servicio importante. Los usuarios finales abarcan la rehabilitación de infraestructura, el control de corrosión en petróleo y gas, los pisos industriales y la protección automotriz, y las decisiones de compra suelen combinar materiales con preparación de superficies, inspección y documentación de control de calidad, particularmente en contención secundaria y otros entornos regulados.
Panorama Competitivo
El mercado de poliurea está moderadamente consolidado, con los cinco principales actores representando una cuota de mercado significativa, aunque docenas de formuladores regionales llenan los nichos. BASF, Covestro, Huntsman y PPG aprovechan la producción integrada de isocianatos y la logística global para amortiguar las fluctuaciones de precios de las materias primas. Las líneas Elastocoat llave en mano de BASF ofrecen garantías respaldadas por la fabricación interna de MDI y poliol, una ventaja que los mezcladores de pequeño volumen no pueden replicar. Huntsman colabora con Graco en pistolas de rociado inteligentes que incorporan cartuchos RFID para calibrar las proporciones de mezcla, reduciendo los costos de reparación.
La innovación tecnológica ahora se centra en brazos de rociado robóticos que utilizan lidar para mapear la topografía de la superficie y ajustar las trayectorias de rociado en tiempo real, reduciendo el material desperdiciado. La poliurea autorreparable en estudio en la Universidad de Stuttgart incorpora microcápsulas que liberan curantes de amina bajo tensión, extendiendo la vida útil de la membrana en zonas sísmicas. Las películas híbridas de poliurea-poliuretano equilibran el costo y el alargamiento, apuntando a cubiertas de estacionamiento donde los propietarios aceptan una pequeña concesión en el tiempo de curado por un menor costo instalado. Los proveedores lentos en suministrar extensores de cadena libres de PFAS corren el riesgo de obsolescencia prematura en América del Norte y Europa a medida que los reguladores aumentan las restricciones entre 2026 y 2028.
Líderes de la Industria de Poliurea
PPG Industries Inc.
The Sherwin-Williams Company
BASF SE
Huntsman International LLC
Rhino Linings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Poliurea
- Advanced Polymers Solutions
- Armorthane Inc.
- BASF SE
- Bayer MaterialScience (Covestro legacy)
- Carlisle Companies (Accella/Arma)
- Covestro AG
- Dorf Ketal Chemicals
- Elastothane Ltd.
- Huntsman International LLC
- Nukote Coating Systems
- Polycoat Products
- PPG Industries Inc.
- Rhino Linings Corporation
- Satyen Polymers (TEVO)
- Sherfab
- Specialty Products Inc.
- SPI Performance Coatings (UK)
- Teknos Group
- The Sherwin-Williams Company
- VIP Coatings

Oportunidades de mercado y perspectivas futuras
Las oportunidades son más visibles donde los propietarios pagan por el tiempo de inactividad y donde las especificaciones recompensan el rápido regreso al servicio, las membranas continuas y los perfiles de bajo VOC. Los programas de infraestructura pública ofrecen una cartera abordable para tableros de puentes, túneles y activos hídricos, y la asignación de 110.000 millones de USD de la Ley de Inversión en Infraestructura y Empleo de Estados Unidos para la reparación de puentes y carreteras es un ejemplo concreto de obra financiada que se alinea con los beneficios de curado rápido y rehabilitación de la poliurea. El mercado también presenta espacios en blanco en la expansión de la capacidad de los aplicadores y la cobertura de certificación en regiones sensibles al costo del equipo, donde las variantes de vertido en frío y la capacitación liderada por distribuidores pueden ampliar la adopción más allá de las cuadrillas especializadas.
En cuanto al producto, la protección de baterías de vehículos eléctricos, los activos costa afuera y de energía renovable, y los selladores de mayor rendimiento crean espacio para formulaciones diferenciadas que abordan las exigencias de fuego, penetración de humedad y movimiento de juntas sin añadir tiempo de ciclo. El lanzamiento en febrero de 2025 de POLYRESYST S4010C por parte de Huntsman para la protección de paquetes de baterías de vehículos eléctricos y la expansión de capacidad de BASF en China en 2025 señalan un enfoque continuo de los proveedores en nichos de mayor valor. Al mismo tiempo, las acciones sobre materias primas y las interrupciones de suministro previstas para 2026 subrayan la necesidad de resiliencia, ya que los aumentos de precios del MDI por parte de proveedores importantes y el ajuste de capacidad reportado durante las ventanas de mantenimiento programado han llevado a más formuladores a calificar fuentes de suministro alternativas, optimizar formulaciones híbridas y priorizar proyectos con un claro retorno en ciclo de vida y tiempo de inactividad.
Recent Industry Developments in Mercado de Poliurea
- Junio de 2026: The Sherwin-Williams Company y Do it Best Group anunciaron una asociación estratégica a largo plazo para fortalecer la categoría de pinturas para minoristas independientes, con Sherwin-Williams asumiendo responsabilidades ampliadas de fabricación y marca. El movimiento amplía el alcance de Sherwin-Williams a través de una red de distribuidores establecida y respalda niveles de suministro y servicio más consistentes para contratistas que también compran sistemas de protección de alto rendimiento.
- Febrero de 2025: BASF amplió la capacidad de producción de químicas clave relacionadas con la poliurea en China, fortaleciendo el suministro regional para aplicaciones de revestimientos e infraestructura. La capacidad local adicional mejora los plazos de entrega y respalda proyectos impulsados por especificaciones en Asia-Pacífico que requieren ventanas de entrega estrictas.
- Julio de 2024: PPG introdujo imprimadores, capas base y capas transparentes curables por energía DuraNEXT para metal recubierto en bobina, enfatizando el curado rápido y las formulaciones sin solventes. Esto refuerza el cambio de la industria hacia sistemas de revestimiento más rápidos y de menores emisiones, y añade opciones de tecnología adyacentes que pueden combinarse con requisitos de poliurea de grado exterior, como sistemas de capa superior estables a los rayos UV.


Mercado de Poliurea Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos de los materiales de poliurea vendidos como sistemas puros o híbridos que curan principalmente mediante una reacción isocianato-amina, y que se utilizan como revestimientos protectores, recubrimientos o selladores en distintas industrias de uso final.
Exclusiones de alcance: excluye las grasas espesadas con poliurea, las mezclas de poliaspártico vendidas como químicas separadas, el consumo interno cautivo y el equipo de aplicación.
Descripción general de la segmentación
- Por Estructura Química
- Aromática
- Alifática
- Por Tipo
- Poliurea en Caliente
- Poliurea en Frío
- Por Forma de Producto
- Recubrimientos
- Revestimientos
- Sellantes
- Por Industria de Uso Final
- Construcción
- Pinturas y Recubrimientos
- Automotriz
- Industrial
- Marítimo
- Otras Industrias de Uso Final (Energía y Electricidad, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la forma inicial de la demanda y la oferta, y luego para anclar los datos del modelo que pueden verificarse año tras año. Nos basamos principalmente en fuentes públicas y oficiales como la serie de gasto en construcción de la Oficina del Censo de EE. UU., los indicadores de producción de la construcción de Eurostat, los flujos comerciales de UN Comtrade para los productos químicos relevantes, y referencias de seguridad laboral y ambiental de agencias estadounidenses como la EPA de EE. UU. y OSHA.
Para traducir estas señales en un modelo de mercado funcional, también revisamos informes anuales de empresas, presentaciones para inversores, fichas técnicas de productos y sitios web de asociaciones que hacen seguimiento de las prácticas de revestimientos e impermeabilización. En algunos casos, se utilizaron suscripciones de pago a bases de datos de datos financieros de empresas y patentes para verificar de manera cruzada la actividad de productos y la exposición corporativa a la poliurea, lo que ayuda a reducir los puntos ciegos derivados de divulgaciones centradas únicamente en narrativas de ventas. Las fuentes documentales aquí mencionadas son solo ilustrativas, y también consultamos muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con formuladores, participantes de materias primas, aplicadores o contratistas, distribuidores y grandes usuarios finales, para poder confirmar qué se está especificando y comprando realmente. Dado que la demanda de poliurea es global, la retroalimentación se equilibró entre APAC, EMEA y las Américas para probar supuestos sobre el movimiento de precios, la adopción en impermeabilización y protección industrial, y la división entre sistemas puros e híbridos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 13% | APAC: 45% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 33% | EMEA: 36% |
| Actores más pequeños: 22% | Gerentes: 54% | Américas: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los indicadores de actividad de construcción e industrial se relacionan con los casos de uso de la poliurea, y luego se ajustan utilizando señales comerciales y de producción para mantener el conjunto de demanda realista. Una vez establecido el conjunto de demanda, aplicamos variables específicas del mercado, como la actividad de impermeabilización y rehabilitación, la intensidad del mantenimiento industrial, el gasto en protección de infraestructura, la adopción de sistemas de rociado de curado rápido y los rangos de precio de venta promedio por tipo de formulación.
Esos totales se verifican luego con aproximaciones de abajo hacia arriba selectivas, principalmente a través de discusiones muestreadas con proveedores y canales, además de la lógica de precio de venta promedio multiplicado por volumen para los tipos de aplicación comunes. Esto ayuda a confirmar que el número final no esté impulsado por un único supuesto inestable. Cuando la información directa sobre volúmenes es escasa, las brechas se abordan utilizando indicadores proxy como los ciclos de reparación en construcción y los patrones de gasto de capital industrial, que luego se vuelven a probar con retroalimentación primaria antes de finalizar. Para la previsión, se utilizó análisis de escenarios de modo que el caso base refleje los ciclos de construcción esperados y el gasto en mantenimiento industrial, y los principales impulsores se actualizan según las expectativas de los expertos sobre adopción y precios durante el período.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, donde los resultados del modelo se comparan con los movimientos comerciales, los indicadores de construcción e industriales, y la dirección de precios escuchada en las llamadas primarias. Si una región o un año muestra un salto inusual, volvemos a verificar los datos, revisamos los límites de alcance y volvemos a contactar a las fuentes cuando la variación no puede explicarse mediante un desarrollo claro del mercado.
Antes de la aprobación final, el trabajo se revisa en etapas para que la lógica de cálculo, el manejo de divisas y los supuestos sean consistentes entre regiones y períodos de tiempo. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren cambios materiales, incluidos movimientos importantes de capacidad, cambios regulatorios que afectan el uso, o variaciones de precios pronunciadas impulsadas por materias primas. Justo antes de la entrega, se completa una revisión final del analista para que los clientes reciban la visión más actualizada.
Tamaño del mercado de poliurea de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la poliurea pueden parecer muy dispares porque el límite del mercado no siempre se aplica de la misma manera, y el momento de la estimación del año en curso difiere según el editor. También aparecen diferencias cuando un estudio se apoya más en proxies de gasto de aplicación, mientras que otro se apoya más en la producción de materiales y el comercio, lo que puede alterar el total según cómo se manejen las importaciones, las exportaciones y el uso cautivo.
Las brechas clave suelen provenir de qué se cuenta como poliurea frente a químicas adyacentes, si se incluyen el equipo y los servicios de aplicación, y cómo se tratan los sistemas híbridos cuando los productos se posicionan como revestimientos frente a soluciones de impermeabilización más amplias. Al hacer seguimiento de los ingresos del primer punto de venta de los formuladores y actualizar las verificaciones de alcance en cada actualización, Mordor Intelligence mantiene el total de poliurea centrado en los sistemas de poliurea de dos componentes y evita inflar el mercado con grasas, productos exclusivamente de poliaspártico o equipo de aplicación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 1.09 B (2026) | |
| Consultora Global A | USD 0.89 B (2024) | Utiliza un año base más temprano y una construcción de demanda más apoyada en proxies vinculada al gasto en infraestructura, y la línea de inclusión entre la poliurea y las químicas de impermeabilización adyacentes no se declara claramente en el resumen público. |
| Editorial de Mercado B | USD 0.91 B (2024) | Se basa en una instantánea de 2024 y en un enfoque de segmentación que puede mezclar grupos de productos, lo que puede subestimar la adopción posterior en los mercados de APAC de rápido crecimiento y también puede alterar los totales según cómo se clasifiquen los sistemas híbridos. |
En toda la tabla, la dispersión se explica en gran medida por la elección del año base y la disciplina de alcance, seguida de cómo se traslada la adopción y los precios entre actualizaciones. Cuando el mercado se vincula a reglas de inclusión claras y luego se verifica frente al comercio, la actividad de uso final y la retroalimentación de entrevistas, la estimación final se vuelve más fácil de rastrear y repetir con cada ciclo de actualización para las decisiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de poliurea?
El tamaño del mercado de poliurea se estima en USD 1,09 mil millones en 2026.
¿Qué tan rápido está creciendo la demanda global de poliurea?
Se prevé que el mercado registre una CAGR del 5,52% y alcance USD 1,43 mil millones en 2031.
¿Qué industria de uso final está expandiéndose más rápidamente en el caso de la poliurea?
La energía y electricidad lidera con una CAGR del 7,21% hasta 2031, impulsada por aplicaciones en energía eólica marina y solar.
¿Por qué los sistemas de poliurea de rociado en caliente son dominantes?
Los equipos de rociado en caliente aplican membranas continuas a alta velocidad y capturaron una cuota del 59,51% en 2025.
¿Qué factor limita más la adopción de poliurea en los mercados emergentes?
El alto costo de los equipos y la corta vida útil en el recipiente, que exigen aplicadores calificados, aún frenan la penetración.
¿Qué región se espera que registre el mayor crecimiento hasta 2031?
Asia-Pacífico avanza a una CAGR del 7,93%, respaldada por grandes programas de infraestructura en China e India.
Última actualización de la página el:



