
Tamanho e Participação do Mercado de Poliisobutileno (PIB)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
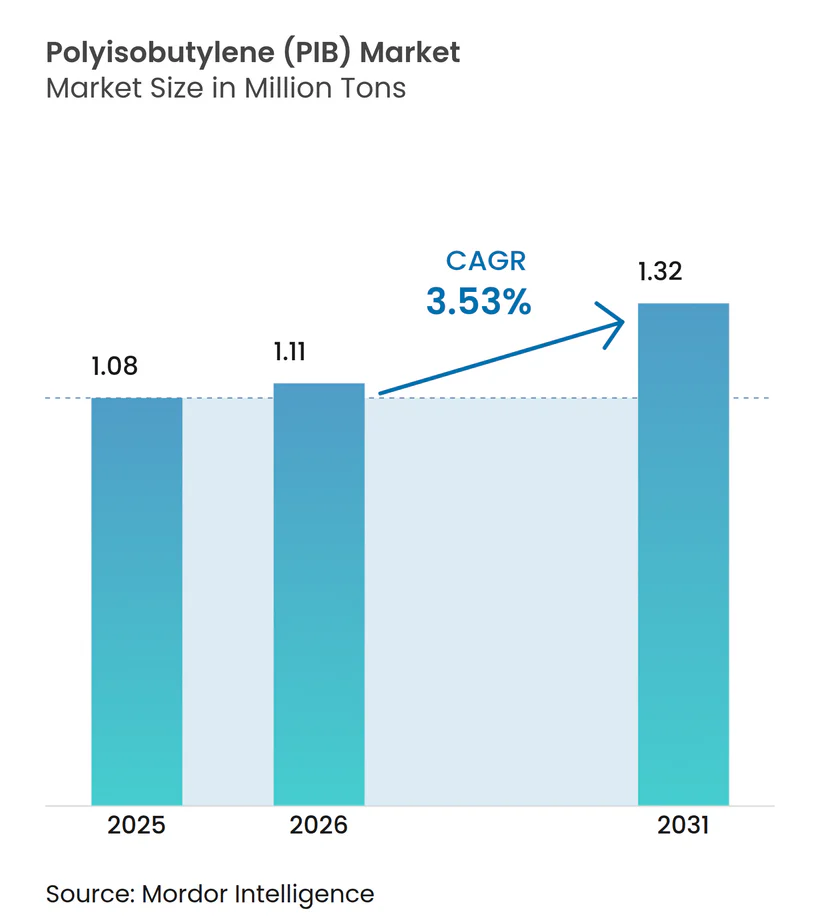
| Volume do Mercado (2026) | 1.11 Milhões de toneladas |
| Volume do Mercado (2031) | 1.32 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Poliisobutileno (PIB) por Mordor Intelligence
O tamanho do Mercado de Poliisobutileno foi avaliado em 1,08 milhão de toneladas em 2025 e estima-se que cresça de 1,11 milhão de toneladas em 2026 para atingir 1,32 milhão de toneladas até 2031, a um CAGR de 3,53% durante o período de previsão (2026-2031). A pressão regulatória por óleos de motor de baixa viscosidade, a transição para pneus radiais sem câmara e o aumento nos adesivos de construção reforçam conjuntamente o impulso da demanda. Os produtores estão direcionando capital para graus altamente reativos e de peso molecular médio que atendem a rigorosos requisitos de economia de combustível, emissões e durabilidade. Enquanto a Ásia-Pacífico lidera as adições de capacidade, o Oriente Médio aproveita os insumos baratos de etano e butano para se posicionar como um polo exportador. A ênfase competitiva, portanto, inclina-se para a diferenciação — por meio de químicas estáveis à oxidação, funcionalidade de ligante para baterias e dispersões em base aquosa — em vez de pura expansão de volume, protegendo as margens contra a volatilidade dos insumos e a concorrência baseada em preço.
Principais Conclusões do Relatório
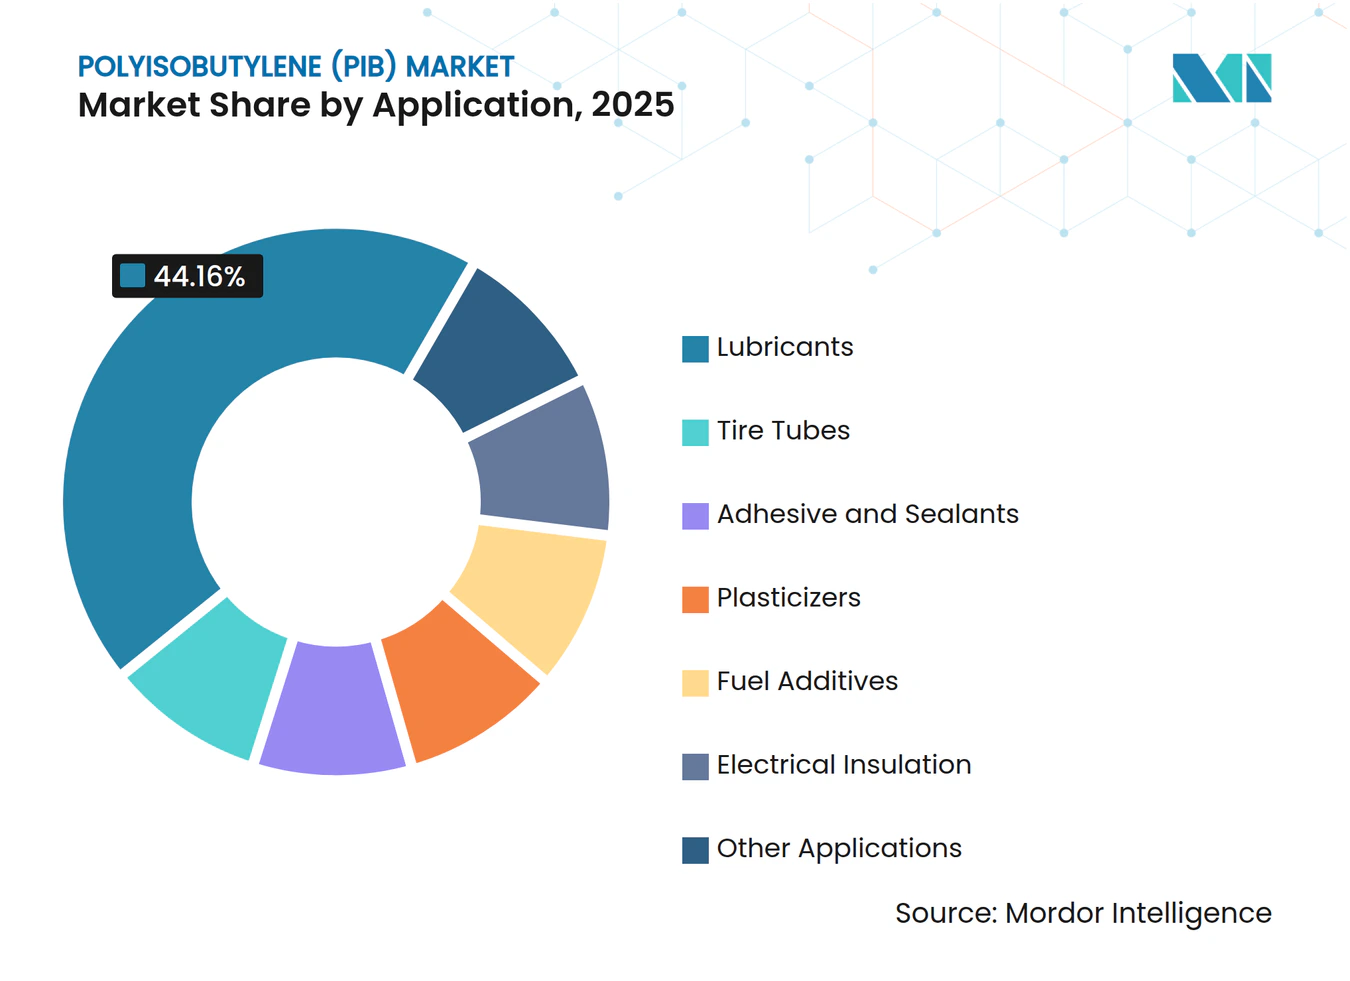
- Por aplicação, os lubrificantes lideraram com 44,16% da participação de mercado de poliisobutileno em 2025 e prevê-se que se expandam a um CAGR de 3,78% até 2031.
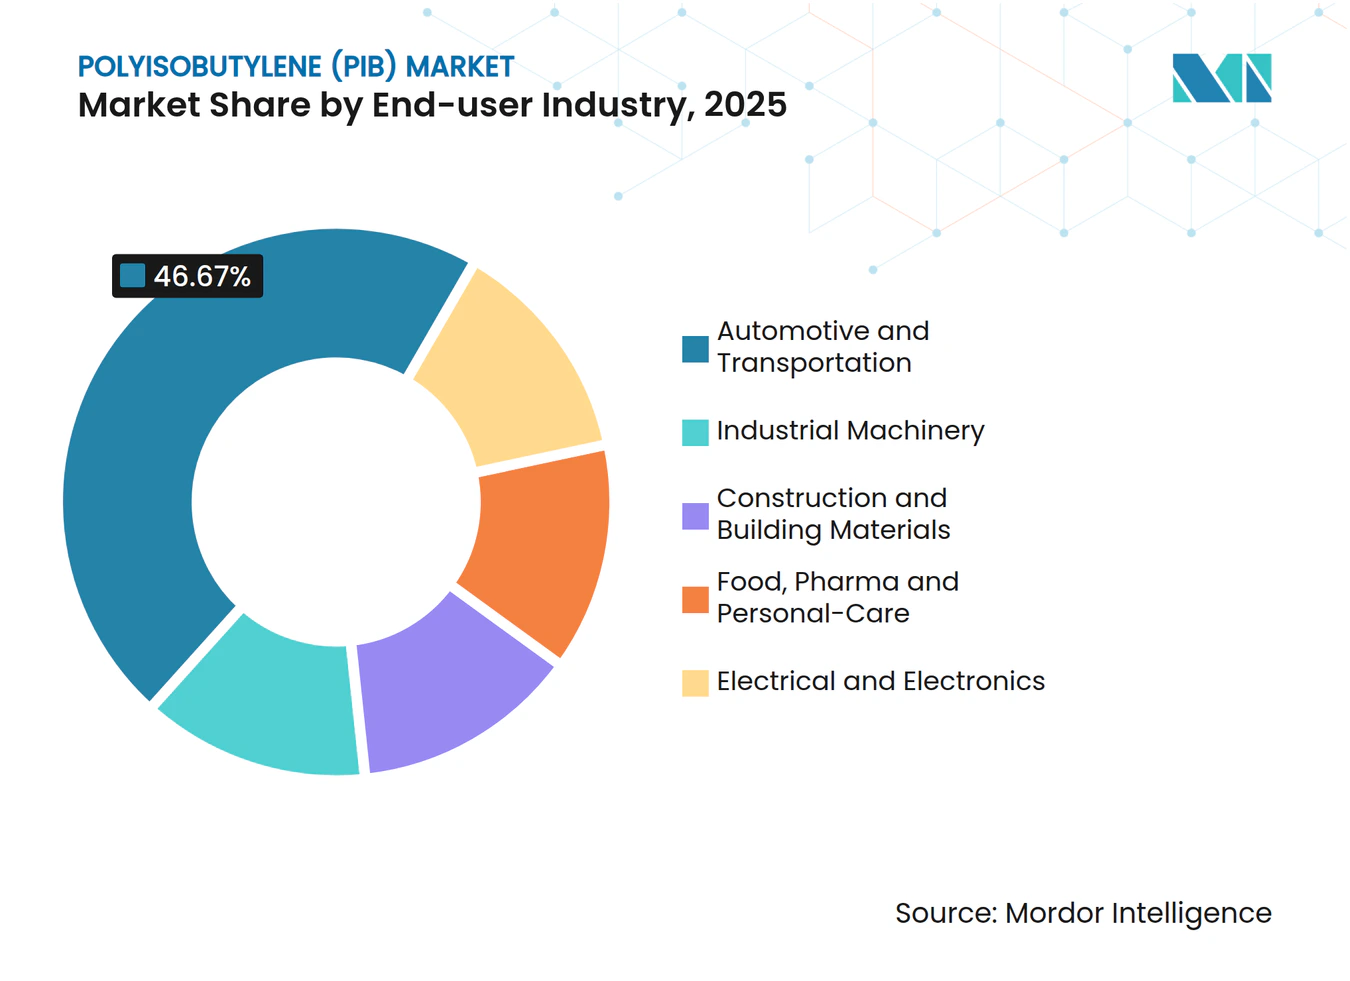
- Por indústria de uso final, o setor automotivo e de transporte deteve 46,67% do tamanho do mercado de poliisobutileno em 2025 e projeta-se que cresça a um CAGR de 3,89% até 2031.
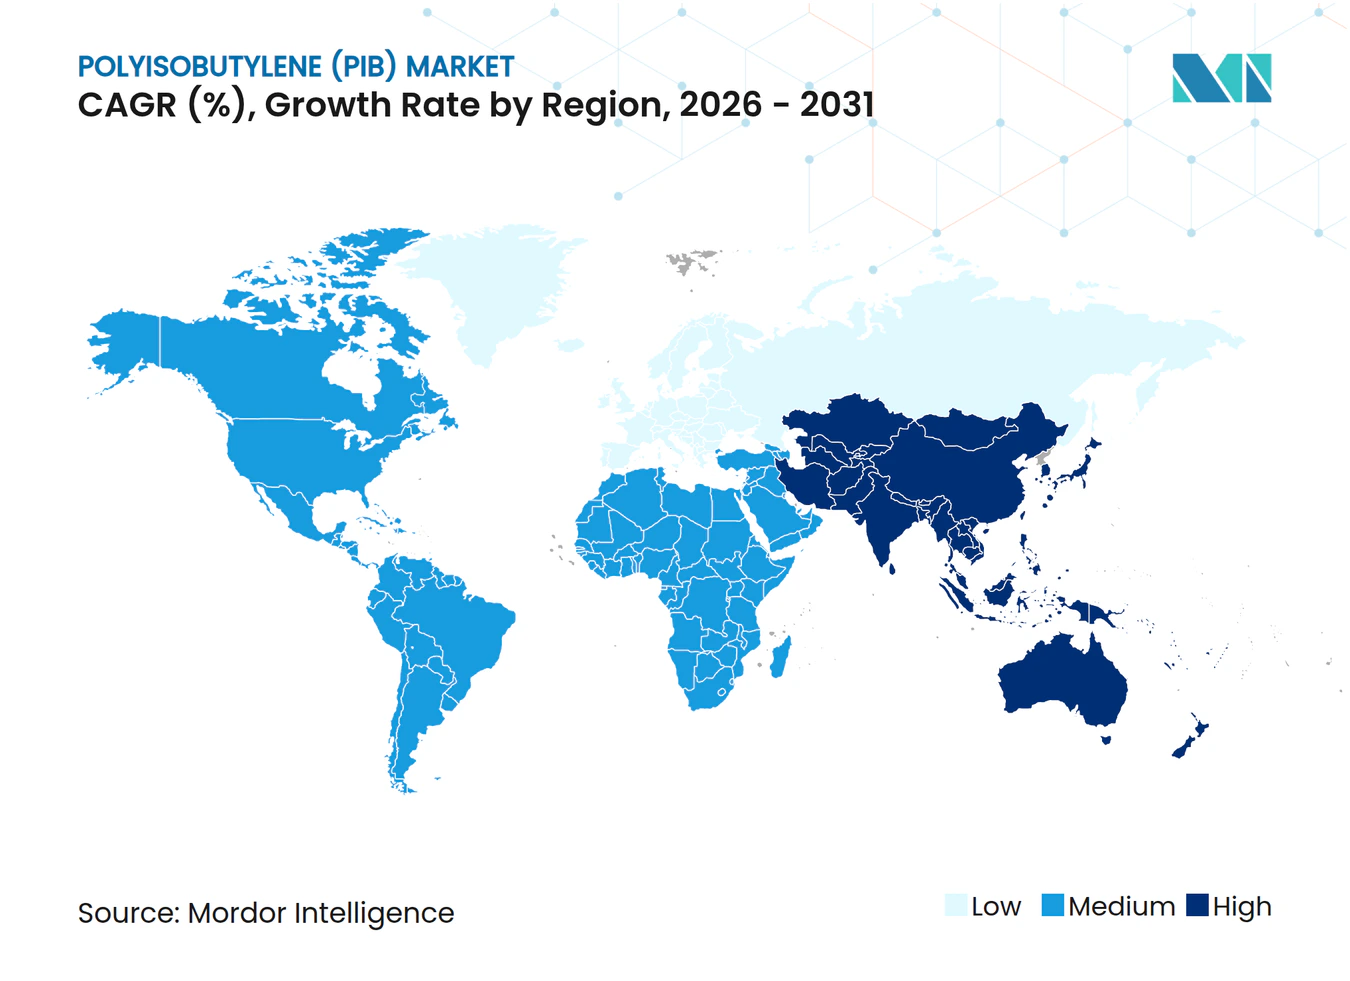
- Por geografia, a Ásia-Pacífico deteve 39,42% do tamanho do mercado de poliisobutileno em 2025 e projeta-se que cresça a um CAGR de 4,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por adesivos e selantes | +0.8% | Global, com concentração na construção da Ásia-Pacífico e no mercado de reposição automotiva da América do Norte | Médio prazo (2–4 anos) |
| Uso crescente em revestimentos internos de pneus e compostos sem câmara | +1.0% | Ásia-Pacífico (produção de pneus na China e Índia), América do Norte frotas OEM | Médio prazo (2–4 anos) |
| Papel crescente como modificador de viscosidade em lubrificantes de próxima geração | +0.9% | Global, liderado pela reformulação regulatória da América do Norte e Europa | Longo prazo (≥4 anos) |
| Transição para PIB altamente reativo para aditivos de combustível/lubrificante | +0.6% | América do Norte, Europa, Japão (normas rigorosas de emissões) | Longo prazo (≥4 anos) |
| Juntas e vedações para infraestrutura de hidrogênio que requerem filmes de barreira de PIB | +0.2% | Europa (corredores de hidrogênio), Japão, Coreia do Sul (estratégias nacionais de hidrogênio) | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Adesivos e Selantes
Os adesivos para construção e reposição especificam cada vez mais o poliisobutileno porque o desempenho como barreira à umidade e a gases supera as alternativas de poliuretano e acrílico. Os selantes para vidros isolantes da H.B. Fuller, baseados em graus de Mn médio, excedem 25 anos de durabilidade de vedação de bordas sob ciclagem térmica EN 1279, o que se alinha com os códigos europeus mais rigorosos de eficiência energética em edificações. Os fabricantes de fitas autoadesivas misturam PIB de baixo Mn com agentes de pegajosidade para garantir resistência ao descascamento ≥20 N/25 mm, atendendo aos requisitos de embalagem e acabamento automotivo em climas asiáticos úmidos. A conformidade com ISO 11600 e ISO 9047 abre canais de compras internacionais para conversores chineses e indianos, permitindo-lhes ir além das vendas domésticas sem comprometer o desempenho. O mercado de poliisobutileno, portanto, se beneficia duplamente — de maiores volumes unitários em novas construções e de preços premium para selantes de longa duração. Os investimentos em capacidade em Zhejiang e Guangdong estão programados para aproveitar esse pico de demanda, ampliando a participação da Ásia-Pacífico nas remessas globais.
Uso Crescente em Revestimentos Internos de Pneus e Compostos sem Câmara
Os fabricantes de pneus substituem os revestimentos internos convencionais de butil por misturas de halobutila-PIB que reduzem a permeabilidade ao ar em 30-40%, prolongando os intervalos de retenção de pressão e reduzindo a resistência ao rolamento para satisfazer as normas de economia de combustível. A família de elastômeros Exxpro™ da ExxonMobil alcança coeficientes de permeabilidade abaixo de 20 × 10⁻¹² cm³ cm/(cm² s cmHg), agora uma referência para pneus de veículos elétricos. Os registros de 2024 da Goodyear adicionam melhorias de flexibilidade a frio, preservando a integridade do revestimento abaixo de −40 °C. A rotulagem GB/T 29042 da China e o aumento de 22% nas exportações de pneus da Índia sustentam o crescimento de volume na Ásia-Pacífico, enquanto novos entrantes do Sudeste Asiático licenciam tecnologia da Daelim e da ENEOS para abastecer frotas OEM. Como resultado, as formulações de pneus injetam novo impulso no mercado de poliisobutileno, garantindo que o crescimento de volume acompanhe as tendências de eletrificação de veículos.
Papel Crescente como Modificador de Viscosidade em Lubrificantes de Próxima Geração
Os formuladores de óleos de motor estão migrando para PIB de alto Mn (10.000–50.000) para modificação de viscosidade que resiste ao cisalhamento mecânico em motores de injeção direta de gasolina turboalimentados. Os dispersantes PIBSI da Lubrizol mantêm índice de viscosidade ≥150 em óleos API SP e ILSAC GF-6, reduzindo a deposição de lodo e verniz. A linha OLOA 15500 sem cloro da Chevron Oronite atende às regras de Produtos de Consumo Mais Seguros da Califórnia, sinalizando uma gestão mais rigorosa de aditivos. As classes de viscosidade 0W-16 e 0W-20 exigidas pelos padrões CAFE dos EUA e pelo protocolo JASO GLV-1 do Japão ampliam o consumo de PIB à medida que os formuladores equilibram economia de combustível com durabilidade do motor. Os usos industriais seguem um arco semelhante: lubrificantes para caixas de engrenagens de turbinas eólicas que incorporam PIB estendem os intervalos de troca de óleo além de cinco anos, apoiando a economia de manutenção de parques eólicos offshore. Esse impulsionador assegura um pilar de longo prazo para o mercado de poliisobutileno.
Transição para PIB Altamente Reativo para Aditivos de Combustível e Lubrificante
O PIB altamente reativo com teor de vinilideno ≥75% permite detergentes que alcançam classificações de limpeza de injetores acima de 9,5 nos testes IKA — bem à frente dos benchmarks convencionais de PIBA. A expansão da Daelim de 65 kt para 100 kt em Yeosu e sua joint venture de 80 kt em Jubail consolidam a liderança de custo no Oriente Médio. O desgargalamento da BASF em Ludwigshafen priorizou material de Mn 2.500–10.000 visando ligantes para baterias e dispersantes de viscosidade média. A variante PIBplus epoxidada do TPC Group melhora a estabilidade à oxidação, desafiando o PAO em formulações de óleos de motor premium. Em conjunto, essas ofertas ampliam a faixa de desempenho e garantem preços premium, inflando o conjunto de valor dentro do mercado mais amplo de poliisobutileno.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do isobutileno como insumo | -0.7% | Global, aguda em regiões dependentes de craqueadores de nafta (Europa, Nordeste da Ásia) | Curto prazo (≤2 anos) |
| Instabilidade UV intrínseca que exige estabilizadores de alto custo | -0.3% | América do Norte e Europa (construção ao ar livre, reposição automotiva) | Médio prazo (2–4 anos) |
| Endurecimento dos limites de COV e REACH em sistemas de PIB à base de solvente | -0.4% | Europa (aplicação do REACH), Califórnia (regulamentos CARB) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Isobutileno como Insumo
O isobutileno origina-se principalmente de cortes C4 de refinaria e de desidrogenação de isobutano por rota dedicada, expondo os produtores de PIB a oscilações de preço à vista de 75% entre USD 800 e USD 1.400 por tonelada durante 2024-2025[1]. As licenças de carbono da UE a EUR 80–100 por tonelada de CO₂ tributam ainda mais os craqueadores europeus de nafta, inclinando a curva de custos em favor das plantas do Oriente Médio ricas em etano. As rotas dedicadas estabilizam o fornecimento, mas implicam custos de gestão de catalisadores e hidrogênio que apenas grandes instalações integradas conseguem absorver. As rotas biológicas da Global Bioenergies e da LanzaTech permanecem em escala piloto, com custos 2–3× superiores às rotas petroquímicas, limitando o alívio no curto prazo. Essa volatilidade comprime as margens e desestimula o planejamento de capital em todo o setor de poliisobutileno.
Instabilidade UV Intrínseca que Exige Estabilizadores de Alto Custo
Os selantes para uso externo requerem pacotes de 1–3% de aminas impedidas ou benzotriazóis para atender à durabilidade de 10 anos sob ASTM G154, adicionando até USD 1,50 kg⁻¹ aos custos do produto acabado. Esses aditivos enfrentam potencial re-registro no REACH devido a sinalizações de perturbação endócrina, arriscando maior escalada de custos. Alternativas como camadas co-extrudadas opacas à UV aumentam a complexidade do processo, enquanto químicas totalmente estáveis à UV, como a silicone, desafiam o PIB em preço. A compressão de margens é especialmente aguda na Europa e na América do Norte, onde as expectativas de garantia se estendem por mais de 20 anos para selantes de vidros isolantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Lubrificantes Ancoram o CrescimentoOs lubrificantes detiveram 44,16% do volume de 2025, representando a maior fatia do mercado de poliisobutileno. Este segmento superará o mercado mais amplo a um CAGR de 3,78% à medida que as montadoras adotam óleos 0W-16 e 0W-20 para atingir as metas de frota de 49 mpg dos EUA. Os dispersantes à base de HR-PIB mantêm o controle de lodo e a estabilidade ao cisalhamento, garantindo conformidade com API SP e ILSAC GF-6. Os fornecedores de aditivos aproveitam a cadeia saturada do PIB para resistir à oxidação, proporcionando aos produtores de energia intervalos mais longos de troca de óleo de engrenagens em ativos de energia eólica offshore.
Por outro lado, os aditivos de combustível, que consomem HR-PIB para detergentes PIBA, permanecem um segmento menor, mas tecnologicamente intensivo. O crescimento da demanda depende do aumento da penetração da injeção direta de gasolina, especialmente na América do Norte e na Europa, onde mais de 50% dos carros novos empregam sistemas GDI. Os adesivos e selantes representam cerca de um quinto do volume, impulsionados pela construção na Ásia-Pacífico, mas moderados pelos mandatos de COV na Europa. Em gomas de mascar e fechamentos farmacêuticos, o PIB de baixo Mn aprovado pela FDA permanece insubstituível pela neutralidade sensorial. Os usos em isolamento elétrico — compostos para cabos e materiais de encapsulamento — contribuem com uma parcela modesta, mas registram crescimento constante à medida que as redes de energia renovável se expandem. Coletivamente, esses nichos estabilizam o volume de base e diversificam os fluxos de lucro dentro do mercado de poliisobutileno.



Por Indústria de Uso Final:
A Dominância Automotiva ContinuaO setor automotivo e de transporte capturou 46,67% da demanda de 2025 e crescerá a um CAGR de 3,89%, impulsionado por revestimentos internos de halobutila-PIB, lubrificantes de baixa viscosidade e adesivos de alta aderência para vedação de janelas. A Ásia-Pacífico, com 900 milhões de pneus produzidos em 2024, permanece o centro de gravidade desse aumento.
O maquinário industrial segue com aproximadamente um quarto do consumo. As caixas de engrenagens de turbinas eólicas na Europa e na China especificam lubrificantes aprimorados com PIB para estender os ciclos de troca de óleo além de cinco anos, reduzindo drasticamente os custos de manutenção offshore. A construção ganha participação incremental por meio de selantes de longa duração necessários para envidraçamento energeticamente eficiente em centros urbanos densos. Alimentos, farmacêutico e cuidados pessoais preservam um bolsão de demanda crítico para a segurança, mas menor, aproveitando a biocompatibilidade do PIB sob FDA 21 CFR 175.105. As aplicações elétricas e eletrônicas crescem em conjunto com a implantação de cabos de alta tensão e estações de carregamento, garantindo absorção constante de volume ao longo do horizonte de previsão.

Análise Geográfica
Mercado de Poliisobutileno (PIB) na Ásia-Pacífico
A Ásia-Pacífico dominou com 39,42% do volume de 2025 e é a região de crescimento mais rápido, com CAGR de 4,12%. O aumento de 18% na produção de pneus da China no primeiro semestre de 2024 e as exportações de graus especiais da Índia com vantagem de custo consolidam a liderança regional. Japão e Coreia do Sul agregam peso tecnológico por meio de plantas de HR-PIB que abastecem cadeias globais de aditivos. Os novos participantes do Sudeste Asiático na Malásia e no Vietnã licenciam linhas de composição de halobutila para conquistar contratos com montadoras, ampliando a concorrência intrarregional e expandindo a presença do mercado de poliisobutileno.
Mercado de Poliisobutileno (PIB) na América do Norte
A América do Norte está em expansão com as vantagens do gás de xisto como matéria-prima. O aumento de 27% de di-isobutileno em Houston pelo TPC Group e a linha de HR-PIB da Lubrizol em Deer Park atendem a clientes domésticos e de exportação. Canadá e México adicionam demandas incrementais por meio de fábricas de componentes automotivos vinculadas a montadoras norte-americanas, enquanto as regras de COV da Califórnia impulsionam a adoção antecipada de emulsões à base de água, estimulando a evolução do mix de produtos.
Mercado de Poliisobutileno (PIB) na Europa
Na Europa, a expansão de 25% da BASF em Ludwigshafen tem como alvo os nichos automotivo e de baterias, enquanto o craqueador Project ONE da INEOS promete matérias-primas de menor teor de carbono até 2027, potencialmente elevando a competitividade de custos regional[2]. No entanto, os limites de COV do REACH e da Decopaint levam os formuladores de adesivos a reformular em direção a sistemas híbridos ou aquosos, uma mudança que restringe o crescimento no curto prazo, mas pode gerar valor para graus de alto desempenho e conformidade.
Mercado de Poliisobutileno (PIB) na América do Sul e no Oriente Médio e África
Na América do Sul, a produção de veículos do Brasil e as necessidades de equipamentos agrícolas da Argentina sustentam as compras de adesivos e lubrificantes. A demanda no Oriente Médio e na África é liderada pelo empreendimento de HR-PIB de 80 kt da Saudi Aramco/Total e da Daelim Co., Ltd. em Jubail, posicionando a região como uma plataforma de exportação de baixo custo. Os corredores emergentes de hidrogênio nos Emirados Árabes Unidos e na Arábia Saudita também criam demanda de nicho por materiais de gaxeta à base de PIB, sinalizando uma diversificação voltada para o futuro no mercado de poliisobutileno.
Análise da cadeia de valor
A cadeia de valor do PIB começa com matérias-primas C4 (isobutileno e butenos mistos provenientes de correntes de FCC de refinaria e de crackers a vapor) ou a partir da desidrogenação proposital de isobutano, utilizando então a polimerização catiônica para produzir graus de PIB de baixa, média e alta reatividade. A integração pode reduzir a exposição às oscilações de matéria-prima para alguns grandes produtores, incluindo BASF, INEOS e Daelim, enquanto players independentes e regionais menores costumam apresentar maior variabilidade na continuidade do fornecimento e nos custos entregues.
A criação de valor no midstream concentra-se na purificação, no controle do peso molecular e em intermediários funcionalizados, como o PIBSA, para pacotes de lubrificantes e aditivos de combustível. O material então alimenta a composição e a formulação de pneus (câmaras internas e compostos sem câmara), lubrificantes (modificadores de viscosidade e dispersantes) e adesivos e selantes (vidros isolantes, membranas de construção e fitas). A distribuição costuma ser direta a grandes fabricantes de aditivos e de pneus, com distribuidores químicos também atendendo selantes e usos industriais. Choques logísticos e de energia/matéria-prima na Europa são repetidamente citados como pontos de estrangulamento; entretanto, a China acrescentou cerca de 30.000 tpa de capacidade de alta reatividade durante 2024-2025, voltada à demanda ligada ao PIBSA na Índia e no Vietnã, o que favorece um fluxo mais regionalizado dos polos de produção asiáticos para os corredores de aditivos e composição a jusante.
Cenário Competitivo
Concentração do Mercado
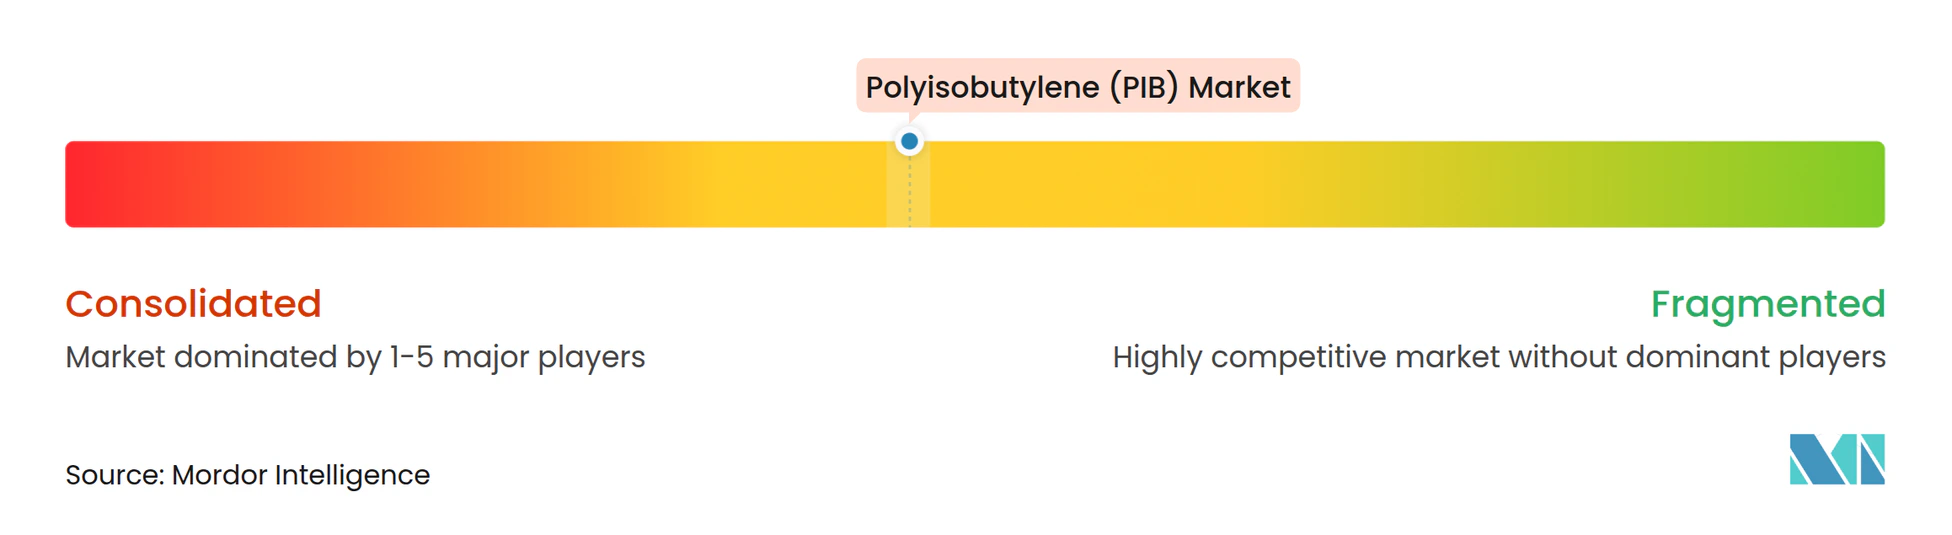
O mercado de poliisobutileno demonstra concentração moderada: os cinco maiores produtores — BASF, INEOS, TPC Group, Daelim e Lubrizol — controlam aproximadamente 62% da capacidade global. As taxas de utilização pairam em torno de 70%, limitando a liquidez do mercado à vista e canalizando a rivalidade para a diferenciação de produtos e a profundidade de serviços. O desgargalamento de 25% da BASF em Ludwigshafen visa graus de ligante para baterias e dispersante de Mn médio, sinalizando uma mudança em direção às adjacências de mobilidade elétrica. O PIBplus do TPC Group introduz a epoxidação para aumentar a resiliência à oxidação, abrindo espaço em misturas de lubrificantes premium, enquanto a INEOS oferece as séries Indopol e PANALANE abrangendo de 3 cSt a 45.000 cSt para atender às diversas necessidades dos clientes.
A Daelim exporta tecnologia de HR-PIB para a Lubrizol e parceiros do Oriente Médio, reforçando seu status como arquiteta de crescimento baseado em licenciamento. A ENEOS, por meio de uma parceria com um fabricante japonês de vedações, desenvolve híbridos PIB-FKM para infraestruturas de hidrogênio, buscando vantagem de pioneirismo nesse segmento nascente. Empresas chinesas de médio porte, como a Zhejiang Shunda, oferecem graus de commodities com preços 15–20% abaixo das ofertas ocidentais, mas têm dificuldade em atender à pureza de HR-PIB exigida para os mercados de aditivos de combustível, deixando uma abertura para os incumbentes preservarem margens premium.
A inovação vai além da química e adentra a logística e os serviços digitais. A INEOS moderniza a infraestrutura francesa para agilizar os fluxos de insumos C4, enquanto o TPC aprimora o carregamento de isocontêineres em Houston para exportações ágeis. A Lubrizol amplia os laboratórios de suporte técnico para ajudar os misturadores a navegar pelos regimes de testes API e ILSAC, criando fidelidade em seus relacionamentos com clientes. Com o crescente escrutínio de sustentabilidade, os produtores também investem em análises de ciclo de vida e certificações de baixo carbono, alinhando os portfólios com os mandatos de ESG dos clientes e reforçando a diferenciação dentro do mercado de poliisobutileno.
Líderes do Setor de Poliisobutileno (PIB)
-
BASF
-
TPC Group
-
INEOS
-
Daelim Co., Ltd.
-
Lubrizol
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Poliisobutileno (PIB) Empresas cobertas neste relatório
- BASF
- Braskem
- Chevron Oronite LLC
- Daelim Co., Ltd.
- Dowpol Corporation
- INEOS
- Group of companies Titan
- Infineum International Limited
- INOES
- Kemipex
- Lubrizol
- TPC Group
- Zhejiang Shunda New Material Co.
Oportunidades de mercado e perspectivas futuras
As oportunidades de maior valor para o PIB se destacam onde pressões de desempenho e conformidade se sobrepõem: sistemas de adesivos e selantes de baixo VOC (incluindo vedações de borda de vidros isolantes e membranas de construção especiais), PIB de alta reatividade para químicas de detergentes e dispersantes em óleos de motor de baixa viscosidade, e papéis emergentes de barreira e aglutinante ligados à eletrificação. A BASF já sinalizou essa transição por meio de ações em Ludwigshafen, combinando a expansão da capacidade de PIB de peso molecular médio com trabalhos de produto orientados às necessidades de montagem relacionadas a baterias. Isso reforça um movimento de saída do PIB commodity em direção a graus sujeitos a especificações mais rígidas de pureza, reatividade (incluindo teor de vinilideno) e estabilidade à oxidação.
Uma segunda oportunidade é a localização e a garantia de fornecimento na Ásia-Pacífico à medida que os ecossistemas de pneus e aditivos ganham escala. A expansão de 2024-2025 da capacidade de alta reatividade na China teve como alvo cadeias a jusante orientadas ao PIBSA na Índia e no Vietnã, enquanto produtores e formuladores de aditivos continuam a reengenheirar pacotes de formulação para atender aos requisitos de desempenho API SP e ILSAC GF-6 sem depender de químicas legadas. Além disso, usos finais não tradicionais dentro do escopo, como o PIB como substituto da lanolina em agentes de recheio de couro e tecnologias de aglutinante à base de PIB para anodos de baterias de próxima geração, apontam para nichos premium onde os ciclos de qualificação e a engenharia de aplicação, e não apenas a capacidade nominal, moldam os ganhos de participação.
Desenvolvimentos industriais recentes em Mercado de Poliisobutileno (PIB)
- Junho de 2026: A BASF concluiu a expansão de capacidade em Ludwigshafen para graus de PIB de peso molecular médio, com o objetivo de apoiar PIB de maior pureza para aplicações de montagem relacionadas a baterias e selantes a jusante. O projeto melhora a capacidade da BASF de fornecer graus especiais de PIB a clientes automotivos e da construção e amplia o papel do PIB em plataformas de e-mobilidade.
- Dezembro de 2025: A TPC Group informou ter concluído sua primeira transação no sistema ISCC, ampliando sua capacidade de documentar atributos de sustentabilidade certificados ao longo de sua cadeia de suprimentos. Essa etapa melhora as credenciais para clientes de lubrificantes e outros produtos formulados à medida que os requisitos de compras em torno da rastreabilidade se tornam mais rígidos. Também complementa a estratégia de matéria-prima e infraestrutura de instalações da empresa, aliando capacidade operacional à prontidão para certificação.
- Dezembro de 2024: A TPC Group concluiu um programa de capital em suas operações em Houston que elevou a capacidade de processamento de C4 bruto a uma taxa diária máxima sustentada 25% superior a qualquer pico anterior. Maior flexibilidade em C4 apoia a disponibilidade de correntes-chave relacionadas ao PIB, incluindo rotas de isobutileno e di-isobutileno, em períodos de aperto ou volatilidade. A modernização melhora a capacidade de resposta a oscilações da demanda a jusante em cadeias de aditivos, elastômeros e hidrocarbonetos especiais.
Mercado de Poliisobutileno (PIB) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange o poliisobutileno (PIB) vendido como material polimérico e consumido em aplicações industriais nas quais o PIB é selecionado por suas propriedades de aderência, vedação e controle de viscosidade.
Excluses do escopo: Excluímos a receita de produtos acabados a jusante (como pneus, selantes e embalagens de lubrificantes) e contabilizamos apenas o valor ou volume do material PIB comercializado e consumido.
Visão Geral da Segmentação
- Por Aplicação
- Lubrificantes
- Câmaras de Pneus
- Adesivos e Selantes
- Plastificantes
- Aditivos de Combustível
- Isolamento Elétrico
- Outras Aplicações
- Por Indústria de Uso Final
- Automotivo e Transporte
- Maquinário Industrial
- Construção e Materiais de Construção
- Alimentos, Farmacêutico e Cuidados Pessoais
- Elétrico e Eletrônico
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Rússia
- Espanha
- Turquia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- Nigéria
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estruturar o conjunto de demanda e garantir que os principais setores consumidores de PIB não fossem omitidos. Consultamos fontes públicas como dados químicos e de materiais do USGS, estatísticas de comércio da Comissão de Comércio Internacional dos Estados Unidos, UN Comtrade, indicadores industriais da OCDE e o banco de dados da Agência Europeia de Produtos Químicos para contexto regulatório e de substâncias.
Além disso, analisamos divulgações de produtores e empresas a jusante, como relatórios anuais, apresentações para investidores, catálogos de produtos e cobertura jornalística de fontes confiáveis, a fim de acompanhar mudanças de capacidade, posicionamento de graus e variações na demanda de uso final. Bancos de dados de patentes e um banco de dados de embarques de importação e exportação foram utilizados seletivamente para verificar a direção do comércio e identificar onde o fornecimento transfronteiriço influencia significativamente a disponibilidade. Essas fontes documentais são ilustrativas, e outras referências públicas foram utilizadas para coleta, validação e esclarecimento de dados ao longo do trabalho.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar como a demanda por PIB se forma nas principais cadeias de clientes, incluindo a mistura de aditivos para lubrificantes, a composição de pneus e borracha, e a formulação de adesivos e selantes. Conversamos com produtores, distribuidores, misturadores e grandes usuários finais nas regiões APAC, EMEA e Américas, e reavaliamos as principais premissas quando as respostas apresentaram grande dispersão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 16% | APAC: 45% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 29% | EMEA: 34% |
| Empresas de menor porte: 20% | Gerentes: 55% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual o consumo de PIB é reconstruído a partir dos sinais de produção de uso final e de comércio, e então convertido em demanda por polímero por meio de fatores de intensidade de aplicação. Para manter os totais fundamentados, corroboramos o resultado com aproximações seletivas de baixo para cima, como a amostragem de faixas de preço típicas por grau, a análise de sinais de capacidade e utilização anunciados quando disponíveis, e o uso de verificações de canal sobre padrões de pedidos e comportamento de substituição.
Os principais insumos que moldaram o modelo incluíram as taxas de tratamento de aditivos para lubrificantes vinculadas ao parque automotivo e à demanda por óleo de motor, as tendências de produção de pneus e borracha, a produção de adesivos e selantes associada à atividade de construção, as mudanças no mix de graus de PIB (baixo versus médio e alto peso molecular) e os movimentos de preços impulsionados por matérias-primas que afetam o comportamento de compra. As previsões foram desenvolvidas por meio de análise de cenários, nos quais os indicadores macroeconômicos e a produção de uso final foram variados e então alinhados às expectativas dos especialistas do setor quanto à adoção e substituição. Quando a visibilidade era limitada em países menores, as lacunas foram tratadas com o uso de fatores de normalização regional, filtrando o resultado por meio de verificações de dependência de importações e presença de manufatura local.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são triangulados com sinais independentes, incluindo balanços comerciais regionais, cronogramas conhecidos de mudanças de capacidade e a verificação de se o crescimento implícito da demanda corresponde aos padrões de produção de uso final. Os valores discrepantes são revisados em uma segunda etapa, na qual as conversões de unidades, as premissas de preço e as participações de aplicação são submetidas a testes de estresse, e as fontes são recontactadas quando a variância permanece elevada.
Antes da publicação, o trabalho passa por revisões analíticas em múltiplas etapas para que os cálculos, as premissas e as conclusões escritas permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como interrupções, grandes expansões ou movimentos bruscos nos preços de matérias-primas. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Poliisobutileno (PIB) da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o PIB frequentemente não se alinham porque o mesmo material pode ser contabilizado com diferentes unidades, diferentes composições de graus e diferentes premissas de precificação. A seleção do ano-base, o momento da conversão cambial e o tratamento de ciclos de reciclagem ou reprocessamento como nova demanda também podem gerar diferenças visíveis.
A principal lacuna decorre da escolha de unidades e das premissas de conversão, em que a Mordor Intelligence mantém o dimensionamento principal ancorado na demanda reportada em toneladas métricas e utiliza o preço principalmente como verificação cruzada por grau e região, em vez de aplicar uma única curva de preço médio de venda global. Algumas outras fontes apresentam apenas um número de receita e podem incorporar uma valorização de preço mais elevada, ou podem ampliar o mercado contabilizado ao incluir implicitamente a economia de produtos a jusante em vez do próprio material PIB.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,11 M toneladas (2026) | |
| Publicador do Setor A | 2,25 bilhões de USD (2024) | O dimensionamento baseado em receita pode divergir quando um preço médio único é aplicado a todos os graus e regiões de PIB e quando se assume que as variações de preço se compõem mais rapidamente do que o crescimento da demanda física. |
| Publicador Global B | 2,16 bilhões de USD (2024) | Utiliza um modelo de receita com suas próprias premissas de precificação do ano-base e de composição por tipo e aplicação, o que pode alterar o preço médio de venda implícito e o tamanho total do mercado mesmo quando os volumes são semelhantes. |
A tabela mostra que a maior parte da dispersão é explicada pela escolha entre dimensionar o PIB em toneladas ou convertê-lo em dólares, e pela forma como o mix de graus e a precificação regional são tratados ao longo do tempo. Ao manter a definição do conjunto de demanda vinculada a indicadores de consumo de material e validando a precificação com entrevistas e verificações documentais, nosso resultado permanece mais fácil de reproduzir e auditar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de poliisobutileno?
O tamanho do mercado de poliisobutileno é de 1,11 milhão de toneladas em 2026 e prevê-se que atinja 1,32 milhão de toneladas até 2031, sustentado por um CAGR de 3,53% de 2026 a 2031.
Qual segmento de aplicação lidera no consumo?
Os lubrificantes comandam 44,16% do volume de 2025 e permanecerão o maior consumidor até 2031, à medida que os óleos de motor de baixa viscosidade se proliferam.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A robusta produção de pneus na China e na Índia, aliada às adições de capacidade regional para graus altamente reativos, impulsiona a Ásia-Pacífico a um CAGR de 4,12%.
Como as regulamentações de COV estão afetando os adesivos de PIB?
Os limites de COV da UE e da Califórnia levam os formuladores a adotar sistemas de PIB em base aquosa ou termofusíveis, estimulando a adoção de emulsões aquosas patenteadas, apesar da maior complexidade de formulação.