
ポリエステルステープルファイバー(PSF)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
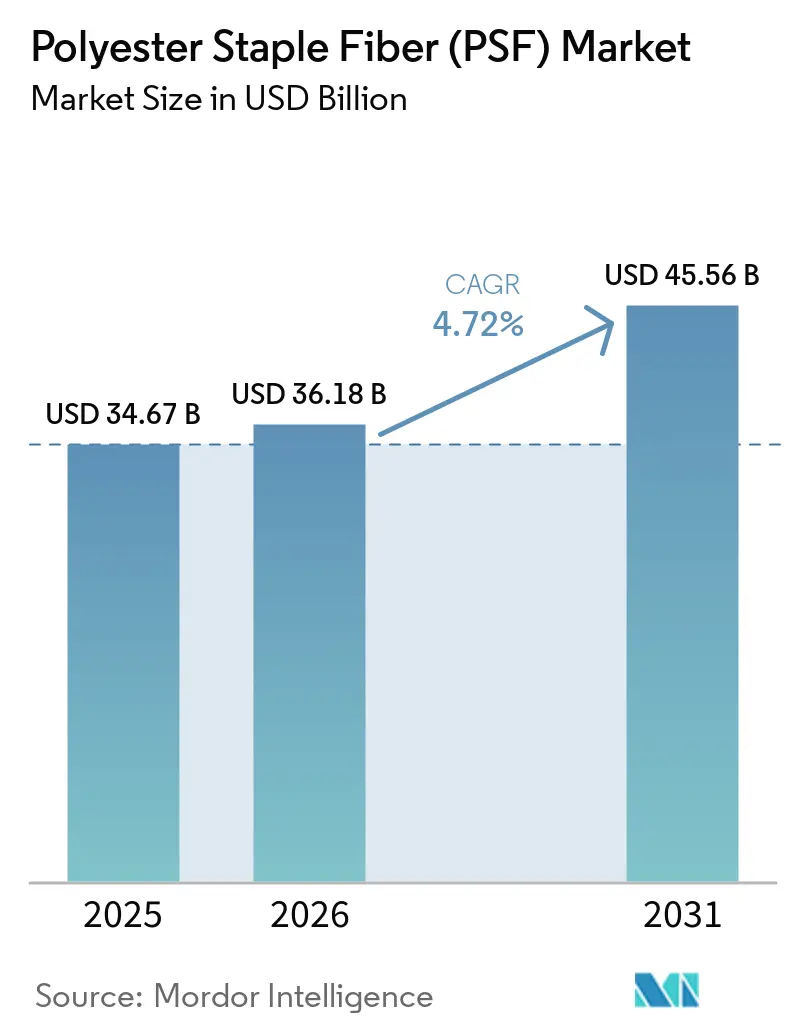
| 市場規模 (2026) | 36.18 十億米ドル |
| 市場規模 (2031) | 45.56 十億米ドル |
| 成長率 (2026 - 2031) | 4.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリエステルステープルファイバー(PSF)市場分析
ポリエステルステープルファイバー市場規模は、2025年の346億7,000万米ドルから2026年には361億8,000万米ドルに拡大し、2026年~2031年にかけてCAGR 4.72%で成長して2031年には455億6,000万米ドルに達する見込みです。綿に対するコストパフォーマンス上の優位性、不織布衛生製品への需要急増、および軽量自動車用音響材料への移行加速が、PSFの経済的優位性を引き続き強化しています。リサイクル量は拡大しているものの、原料供給の制約が残っており、世界的なブランドが循環型経済目標にコミットする中でもバージンファイバーが依然として主流を占めています。アジア太平洋地域のPTAからファイバーまでの一貫生産体制が世界的なコストリーダーシップを支えていますが、欧州および北米における環境規制が、現地生産の低脱落・化学的リサイクルグレードに向けた貿易フローを再編しています。中国の大手生産者、Reliance Industries、および一貫型リサイクル業者が生産能力を拡大し、特殊品セグメントへの川下展開を進める中、競争の激化が続いています。
主要レポートのポイント
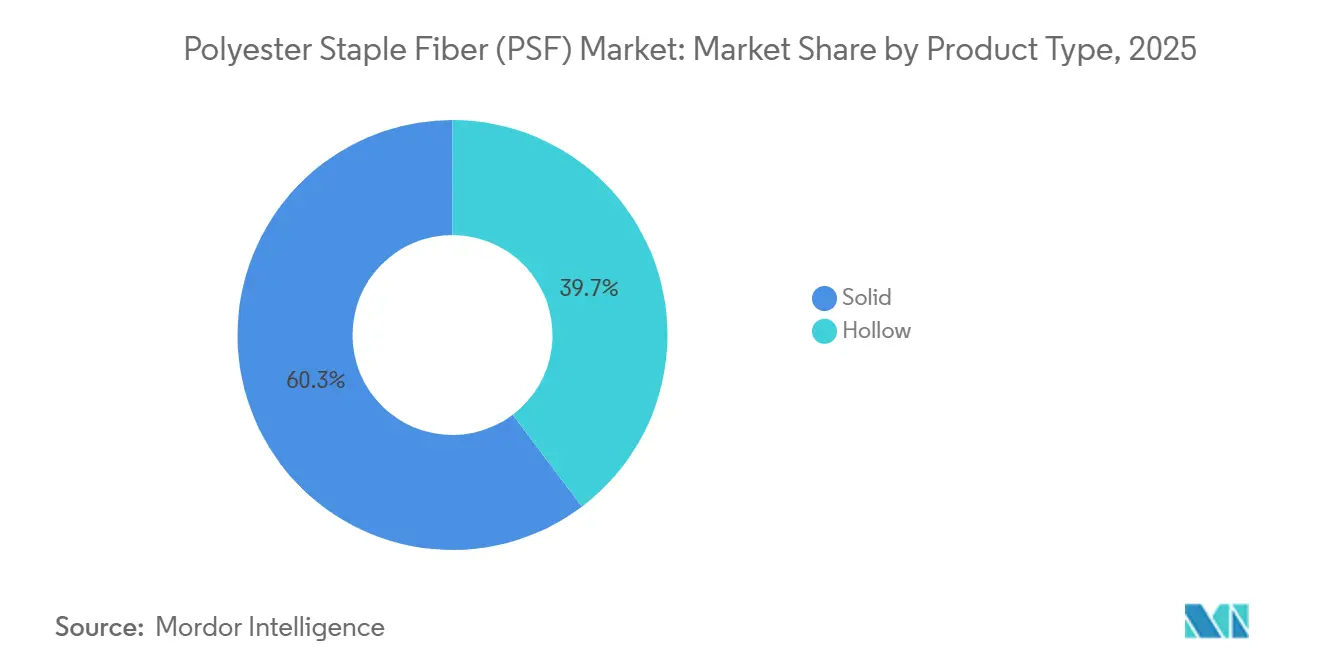
- 製品タイプ別では、ソリッドファイバーが2025年のポリエステルステープルファイバー市場シェアの60.28%を占め、ホローファイバーは2031年にかけてCAGR 5.86%で拡大する見込みです。
- 原料起源別では、バージングレードが2025年のポリエステルステープルファイバー市場規模の63.44%を占め、リサイクルグレードは2026年~2031年にかけてCAGR 4.92%で最も高い成長率を示すセグメントとなっています。
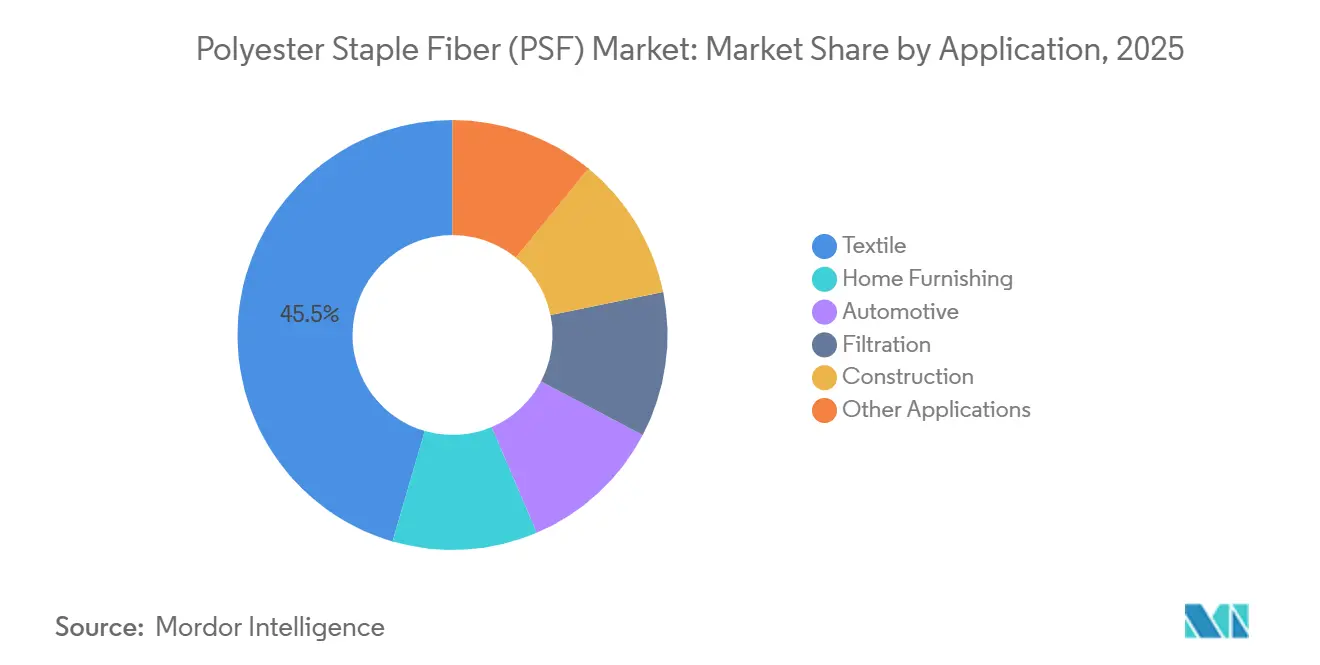
- 用途別では、テキスタイルが2025年に45.51%のシェアで首位を占め、自動車用途は2031年にかけてCAGR 5.35%で成長する見込みです。
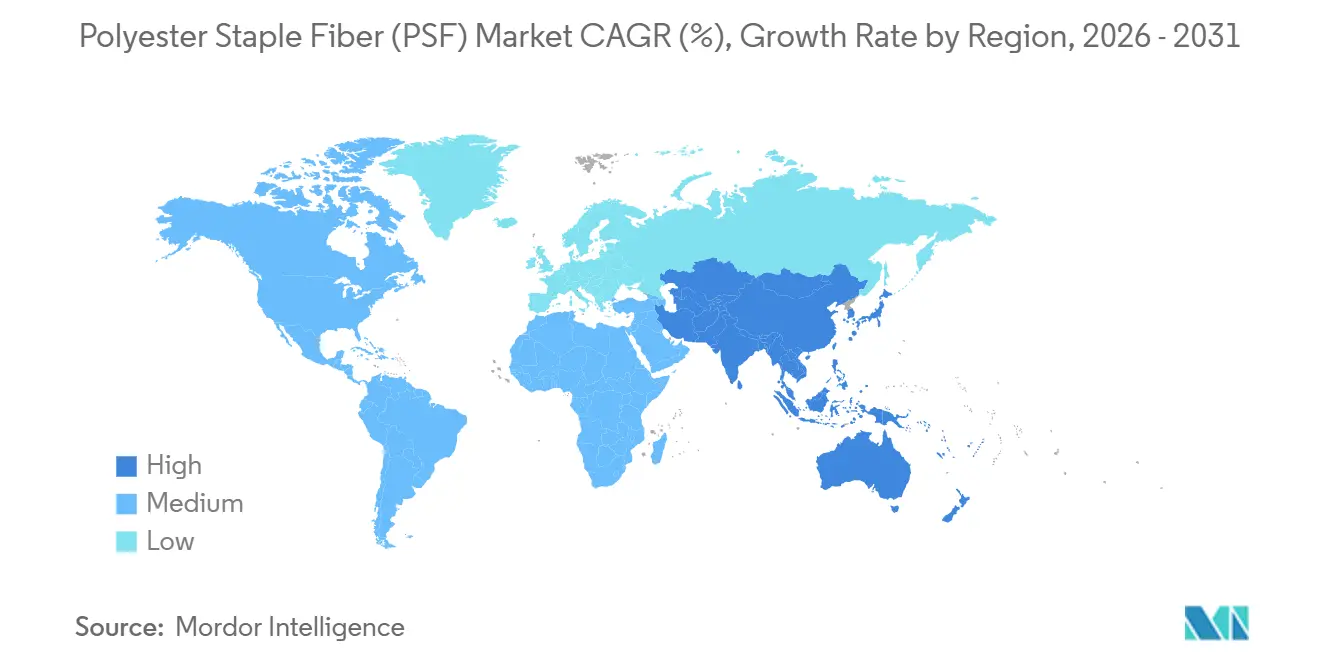
- 地域別では、アジア太平洋が2025年の世界全体の数量の73.65%を占め、2031年にかけてCAGR 5.44%という最高の地域成長率を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ファストファッションブランドによるリサイクルPSF需要の急増 | +1.2% | 世界規模、特に欧州・北米・アジア太平洋のブランドサプライチェーンに集中 | 中期(2~4年) |
| 東南アジアにおける不織布衛生製品生産能力の拡大 | +0.9% | ASEANコア(ベトナム、インドネシア、タイ)、南アジアへの波及 | 短期(2年以内) |
| 原綿価格の変動を背景とした綿からポリエステルへの代替 | +0.8% | 世界規模、南アジアおよび中国のテキスタイル拠点で顕著 | 中期(2~4年) |
| 軽量・低騒音NVH部品が自動車用PSFの需要を押し上げ | +0.7% | 北米、欧州、中国のEV製造クラスター | 長期(4年以上) |
| 繊維強化3Dプリント・コンクリートパネルの急速な普及 | +0.3% | 北米、欧州、中東の建設市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ファストファッションブランドによるリサイクルPSF需要の急増
リサイクル含有率を高めるというブランドのコミットメントは、現在複数年契約として具体化しており、rPSF価格はバージンファイバーを上回る水準で推移しています[1]Textile Exchange、「リサイクルポリエステルガイドラインv1.0」、TextileExchange.org。H&Mは2024年にリサイクルポリエステルの採用を進め、化学的リサイクルの規模拡大に向けてSyreへの投資を支援しました。Far Eastern GroupはrPET生産能力を拡大しましたが、リサイクル原料の大部分をボトル由来に依存しているため、原料をめぐる包装業界との競争が激化しています。IndoramaとJiaren Chemicalの協業は、テキスタイル・トゥ・テキスタイル処理の追加生産能力を導入する予定であり、クローズドループシステムの実現においてデポリメリゼーションの重要性が高まっていることを示しています。一方、2024年にZDHCが発表した新ガイドラインは廃水および化学物質の管理を強化しており、小規模リサイクル業者にとっての資本調達上の障壁を高め、一貫型プレーヤーによる市場統合を促進しています。
東南アジアにおける不織布衛生製品生産能力の拡大
不織布への投資は、低い人件費、優遇貿易回廊、および地域内のおむつ普及率の上昇を背景に、中国沿岸部からベトナム、インドネシア、タイへとシフトしています[2]タイ工業経済局、「2024年産業経済状況および2025年見通し」、Oie.go.th。タイの化学繊維生産量は2024年に成長を記録しました。一方、Sinopec Yizhengのゼロ揮発性有機化合物(VOC)メルトダイレクトラインは、ASEANの新規プラントの基準を設定しています。EDANAおよびINDAのデータによると、衛生用不織布は現在、世界全体の数量の相当な割合を占めています。また、PSFの引張強度と吸収性は、コア層および取得層の両方において好まれる繊維としての地位を確立しています。インドのおむつ市場の拡大により、国内需要が底上げされ、2027年まで二桁台の生産能力拡大への道が開かれています。さらに、長距離輸出を回避することによる物流コスト削減がプロジェクト経済性を高め、衛生グレードPSFの新興ハブとしてのASEANの地位を強固なものにしています。
原綿価格の変動を背景とした綿からポリエステルへの代替
2023年、綿の市場シェアは低下した一方、ポリエステルは世界の繊維生産において圧倒的なシェアを占めました。天候不順による収穫量の減少と在庫の減少が価格急騰を招き、紡績業者のマージンを圧迫するとともに、コスト予測性に優れたポリエステルリッチブレンドへの業界の転換を加速させています。インドの生産連動型インセンティブ制度は現在、化学繊維の生産能力を支援しており、紡績・製織の両分野においてポリエステルステープルファイバー(PSF)へのシフトを加速させています。ポリエステルの優れた吸湿性と寸法安定性は、産業用テキスタイルにおいて綿を凌ぐ選択肢として評価されています。一貫型PTA-MEG複合施設の拡大により、ポリエステルの単位コストは低下傾向にあり、価格格差をさらに拡大させ、アパレルおよびホームテキスタイルの両分野における優位性を強固なものにしています。
軽量・低騒音NVH部品が自動車用PSFの需要を押し上げ
ホローPSFは、自動車メーカーが車室内の静粛性と軽量化の両立を実現するうえで貢献しています。エアコアにより密度が低減され、質量が大幅に削減されるとともに、500~2,000 Hzの帯域において0.6以上の騒音低減係数を達成しています。電気自動車においては、1キログラムの軽量化がレンジ延長に寄与するだけでなく、バッテリーコストの相殺にもつながります。タイヤコード織物において世界的に大きなシェアを持つ中国サプライヤーのHailideは、OEM認証を活用してホローNVHグレードの普及を推進しています。同社の低融点バリアントは、60秒以内でのインテリアコンポジットの迅速な熱成形を可能にし、急速に進化するEV生産サイクルに最適です。米国、欧州、中国でのEV普及が持続する中、高性能PSFグレードへの安定した需要が続いています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油価格変動に連動した原料価格の変動 | -0.9% | 世界規模、輸入依存地域(欧州、東南アジア)で顕著 | 短期(2年以内) |
| 米国およびEUにおけるPSFへのアンチダンピング関税 | -0.5% | 北米、欧州;中国、インド、ベトナムの輸出業者に影響 | 中期(2~4年) |
| EUのマイクロプラスチック脱落規制の強化 | -0.4% | 欧州、EU向けテキスタイルを調達する世界的ブランドへのコンプライアンス波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油価格変動に連動した原料価格の変動
2025年、原油連動のパラキシレンコストがファイバー価格を上回るペースで急騰したことにより、PTAおよびMEGのマージンが急激に悪化しました。これにより、中国では複数のPTAプラントが閉鎖されました。輸入に大きく依存する欧州およびASEANは、中国の一貫型製油所と比較して高い原料コストに直面し、競争力の低下と合理化の加速を招きました。市場環境の変化に対応して、IndoramaはカナダのPTAプラントを閉鎖し、AlpekはCedar CreekのrPET操業を一時停止しました。いずれも利益スプレッドがマイナスに転じたことを受けた措置です。中国の工業・情報化部が生産能力規律を求める一方、世界的な状況は異なる様相を呈しており、PETの大規模な名目生産能力を背景に構造的な供給過剰が懸念されています。さらに、原料コストの不安定な性質が長期契約に影を落とし、PSFサプライチェーン全体における設備投資計画の視認性を複雑にしています。
米国およびEUにおけるPSFへのアンチダンピング関税
中国およびインドからのPSF輸入品に対する米国の関税は、バイヤーをこれらの低コストアジア調達先から遠ざけています。その代わりに、バイヤーは地域サプライヤーに転換するか、より高価な代替品を選択しています。一方、欧州委員会はベトナム産PET輸入品の調査を進めており、関税がステープルファイバーにまで拡大される可能性があります。そうなれば、中国の課税を回避してきた現在の再輸出チャネルが混乱することになります。輸出業者は現在、現地生産への投資か関税による損失の吸収かという岐路に立たされています。特筆すべきは、業界大手のReliance IndoramaがともにNorth AmericaおよびEuropeでの事業拡大という戦略的な動きを見せていることです。また、注目すべき変化として、より多くの中国産ファイバーがアフリカおよびラテンアメリカに向かっています。しかし、これらの市場には購買力の低さや異なる仕様水準という独自の課題があります。貿易摩擦の激化は、在庫リスクを高めるだけでなく、川下のコンバーターにとってのグローバル調達戦略を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ホローファイバーがモビリティおよび断熱分野で存在感を高める2025年、ソリッドポリエステルステープルファイバー(PSF)は市場シェアの60.28%を占め、主にアパレル、ホームファニシング、衛生用不織布への用途において、その強度と耐変色性が高く評価されていることが主な要因となっている。ピリングや長期圧縮に対する耐性で知られるソリッドファイバーは、ポリエステル・コットン混紡生地や室内装飾布において持続的な需要を示し、天然繊維を上回る実績を上げている。一方、ホローグレードは5.86%のCAGRで成長しており、軽量化と熱効率を優先する自動車メーカー、アウトドアアパレルブランド、断熱材プロバイダーによって需要が牽引されている。学術研究によれば、ホローポリエステルの熱伝導率は約0.04 W/m·Kであり、グラスファイバーと同等でありながら、皮膚刺激や吸湿性といったデメリットがない。自動車OEMは現在、ドアパネル複合材に低融点ファイバーのホロー品種を採用し始めており、迅速な真空成形を可能にするとともに、電気自動車の生産目標との整合を図っている。建設分野では、ホローバットが普及しつつあり、従来のミネラルウールと比較して取り扱いやすさやカビ耐性などの利点を提供している。電気自動車プラットフォームの急増とグリーン建設基準の高まりにより、ホローPSFの魅力は今後さらに高まる見込みであり、ソリッドファイバーが2031年まで数量面でのリードを維持する中でも、その存在感は増していくと予想される。


原料起源別:
原料ボトルネックにもかかわらずリサイクル量が増加2025年、バージンPSFはポリエステルステープルファイバー市場の63.44%のシェアを占め、PTAおよびMEGの一貫生産による比類なき転換コストを誇る中国の大規模複合施設が競争力を支えています。規模は小さいものの、リサイクルバリアントは2030年のサステナビリティ目標達成に向けてブランドが長期供給契約を確保する中、CAGR 4.92%で拡大しています。特筆すべきは、ボトル由来のrPETが原料の大部分を占めており、飲料業界との競合が生じていることです。この動向により、欧州および北米におけるスポットrPETプレミアムはバージン品を上回る水準に達しています。一方、化学的デポリメリゼーションの取り組みは、テキスタイル廃棄物を活用することでボトルへの依存を低減しようとしていますが、多額の設備投資と流動的な認証プロトコルにより進捗が妨げられています。バージンとリサイクルの両ストリームを組み合わせたブレンドPSFは、コスト効率の高い中間的選択肢として機能しています。これは特に、消費者がサステナビリティラベルを評価しながらも全額のプレミアムを支払うことに消極的な中堅アパレルブランドにとって魅力的です。今後、バージンファイバーが性能重視セグメントの主流であり続ける一方、リサイクルグレードは規制上および評判上の圧力の高まりを背景に、消費者支出における存在感を着実に高めていくでしょう。
用途別:
自動車が成熟したテキスタイル基盤を上回る成長を示す2025年、テキスタイルは売上高の45.51%のシェアを占めましたが、飽和したアパレル市場とEUのマイクロプラスチック規制によるコンプライアンスコストの上昇により、数量成長は鈍化しています。対照的に、自動車セクターは世界のEV販売が注目すべき閾値を超え、新たな厳格な車室内騒音規制が導入される中、CAGR 5.35%の成長でリードする見込みです。音響減衰性と迅速な熱成形性で知られるホローおよび低融点PSFグレードが、より重いガラスおよびPUフォームに取って代わっています。ろ過分野では、ポリエステル不織布が許容可能な圧力損失でPM2.5の高い捕集率を達成し、従来のセルロースおよびガラスメディアから市場シェアを獲得しています。アジアおよび中東におけるインフラ刺激策により、ジオテキスタイルや繊維強化3Dプリントコンクリートなどの建設用途が拡大しています。ロープ、コーデージ、特殊糸などのニッチ分野は規模が小さいものの、ポリエステルの耐摩耗性とUV安定性により重要性を維持しています。その結果、自動車セクターが主要な成長ドライバーとして際立ち、テキスタイル産業が直面する課題に対するバッファーを提供しています。

地域分析
アジア太平洋地域ポリエステルステープルファイバー(PSF)市場
アジア太平洋地域は2025年に73.65%の市場シェアを確立し、2031年までに5.44%のCAGRを達成する軌道に乗っている。中国のポリエステル生産能力は、同地域のコストリーダーシップを強固なものにしている。しかし、2025年にPTAマージンが圧縮される中、政府は過剰建設を防ぐための「反インボリューション」措置を講じている。インドでは、生産連動型インセンティブおよびMITRAメガパークに支えられ、人工紡績ラインの増設により、予測期間中同国のポリエステルステープルファイバー市場規模が拡大すると見込まれている。一方、タイ、ベトナム、インドネシアは、割高な中国からのシフトを図りながら、不織布衛生材料への投資を活用している。これらの国々は低エネルギー関税とASEAN・米国/EUとの貿易回廊の恩恵を受け、堅調な需要を確保している。日本と韓国は高性能繊維に注力しており、Torayの韓国における設備投資がその証左であり、汎用PSFからプレミアムマージンのカーボン・アラミドグレードへの移行を示している。
北米および欧州ポリエステルステープルファイバー(PSF)市場
北米は、アンチダンピング措置という保護的な傘の下で、サプライチェーンを再構築している。これらの保護措置は国内生産者を支援する一方で、需要を満たすために毎年PETを輸入しなければならないという依存関係も生み出している。戦略的な動きとして、Reliance IndustriesとIndoramaはいずれも米国でデボトルネッキングプログラムを展開し、関税による輸入代替を活用することを目指している。大西洋を挟んだ欧州では、環境規制の強化に苦慮している。マイクロプラスチック規制が低脱落グレードやリサイクル技術への移行を促す中、現地生産者はエネルギーコストの高騰による圧力に直面している。しかし、AlpekによるWilton PETラインの再稼働と能力増強は、パラキシレン価格の変動により依然として不安定な状況にある。
南米および中東・アフリカ地域ポリエステルステープルファイバー(PSF)市場
南米および中東・アフリカ地域を合わせた地域は世界全体の量に占める割合は小さいものの、拡大するインフラパイプラインと人口動態のトレンドは、平均を上回る成長の可能性を示唆している。サウジアラビアではNEOMがその舞台を整えており、ドバイでは3Dプリント建築基準がPSF強化コンクリートへの初期需要を喚起している。ブラジルは戦略的な転換として、綿花の価格変動に対するバッファーとしてポリエステルブレンドへの移行を進めており、通貨安による輸出競争力の向上がこの動きをさらに後押ししている。一人当たり繊維消費量では後れを取っているものの、これらの新興地域は財政刺激策と都市化に牽引され、複数年にわたる上局面を迎えている。

バリューチェーン分析
PSFのバリューチェーンは、上流の石油化学原料から始まり、原油由来の芳香族化合物とグリコールがパラキシレン(PX)を経て精製テレフタル酸(PTA)とモノエチレングリコール(MEG)に変換され、その後PETに重合され、溶融紡糸(直接紡糸/メルトダイレクト)またはチップ経由でステープルファイバーに紡糸されます。大規模な垂直統合型メーカー(Reliance Industries、Indorama Ventures、SINOPEC Yizheng Chemical Fibreなど)は、PTA-MEG-PETをファイバーラインに結び付けることでコストと供給リスクを管理していますが、非統合型の紡糸業者はマーチャントPTA/MEGに依存しており、スプレッドが縮小すると通常マージン圧力に直面します。エネルギー集約度、原油価格に起因する原料の変動性、そしてPTAおよびポリマー段階での周期的な生産能力の合理化は、PSFの価格と入手可能性に速やかに波及する可能性があります。
再生PSFは並行した原料の流れで動いており、ボトル由来のrPETフレークが主導し、解重合を用いて繊維紡糸用の再生PET中間体を生成するテキスタイル・トゥ・テキスタイル(繊維から繊維へ)の取り組みによってますます支えられています。収集、分別、洗浄、除染がrPSFの品質上限を決定し、認証とトレーサビリティの要件がブランドおよび技術繊維チャネル向けのサプライヤー資格に影響を与えます。下流では、PSFはトレーダーおよび流通業者を経由して、繊維、不織布(衛生・医療用)、自動車NVH、フィルトレーション、建設分野のコンバーターへと流通しており、低脱落性・低VOCのバインダーファイバーや中空/低融点グレードが、メーカーをより工学的なポートフォリオへ、そしてOEMや布地・不織布メーカーとのより緊密な技術サービス連携へと向かわせています。
競合状況
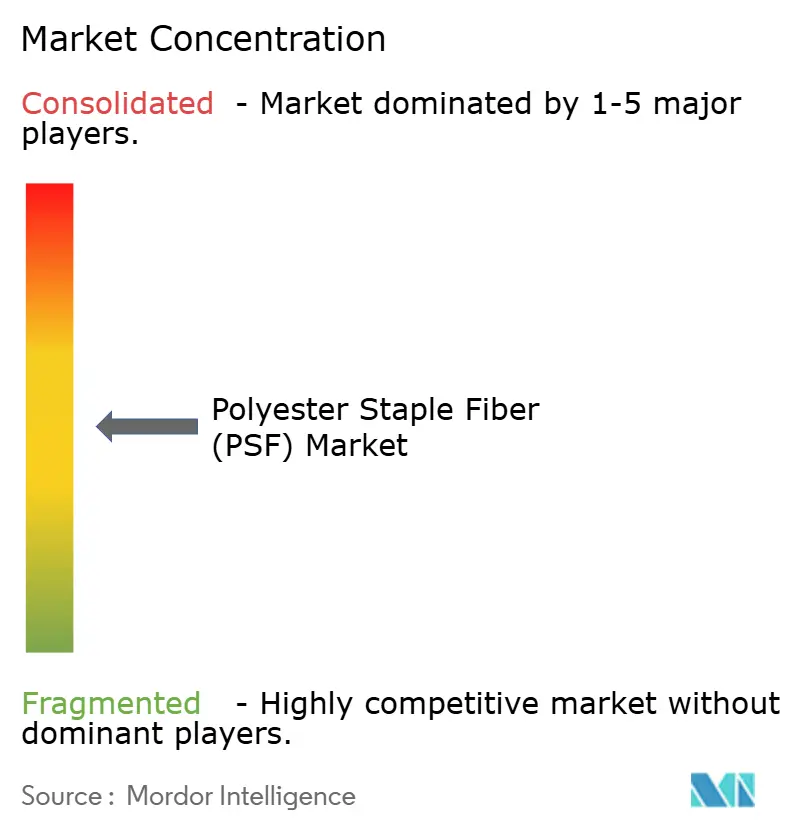
ポリエステルステープルファイバー(PSF)市場は中程度に分散しています。一貫生産体制を持たない小規模紡績業者は、バイオベースPSFブレンドや特殊ホローグレードの受託加工によって差別化を図ろうとしていますが、研究開発費とコンプライアンスコストの上昇がマージンを圧迫しています。AIベースのプロセス制御や予知保全などのデジタル化は、大手プレーヤーにさらなる規模の優位性をもたらし、生産性格差を拡大させています。長期的には、原料の内製化、リサイクル技術、OEMの音響仕様やEUのマイクロプラスチット規制を満たす特殊品ポートフォリオを持つ一貫型サプライチェーンに市場支配力が集中していくでしょう。この収束は、グリーンフィールドリサイクルプラント、メルトダイレクトライン、先進的な研究開発への資金調達が可能な大規模なバランスシートの下に小規模資産が統合されるM&Aの舞台を整えています。
ポリエステルステープルファイバー(PSF)産業のリーダー企業
Indorama Corporation
Reliance Industries Limited
SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
TORAY INDUSTRIES, INC.
Alpek
- 注:主要企業の掲載順は順位を示すものではありません。
ポリエステルステープルファイバー(PSF)市場
- Alpek
- Barnet
- Bombay Dyeing
- BoReTech Environmental Engineering Co., Ltd.
- Diyou Fibre (M) Sdn Bhd
- Far Eastern Group
- Hang Zhou Benma Chemfibre and Spinning Co.,Ltd.
- Huvis Corp
- Indorama Corporation
- Komal Fibres
- Nirmal Fibres (P) Ltd.
- Reliance Industries Limited
- Sanfame Group
- Shubhalakshmi
- SINOPEC YIZHENG CHEMICAL FIBRE LIMITED
- Thai polyester Co., Ltd.
- Tongkun Holding Group
- TORAY INDUSTRIES, INC.
- XINDA

市場機会と将来展望
ホワイトスペースは、コンプライアンスとパフォーマンス両方のニーズに対応する再生PSFと特殊繊維に集中しており、特にEU向けサプライチェーン用の低脱落性グレード、衛生用不織布向けの工学的繊維、そして迅速な熱成形が必要な自動車NVH部品向けの中空または低融点バリアントが挙げられます。2026年の投資およびプラットフォームの動きも、メーカーが資本をどこに投じているかを示しています。USFibersはGlisco PartnersおよびOrion Infrastructure Capitalから戦略的投資を確保し、再生ポリエステルの生産能力と工学的繊維ソリューションを拡大しました。また、Hengyi Petrochemicalは湖北省荊州における人民元10億元規模の再生ポリエステル中間材料工場の計画を発表し、繊維廃棄物を利用してボトル原料への依存を減らすことを目指しています。
地域貿易とリージョナリゼーションの動向は、代替供給ルートの資格を得たり、関税・物流上の制約の下で生産を現地化できるメーカーおよびコンバーターにとって、さらなる短期的な機会を生み出しています。中国税関は2026年4月にPSF輸出が前年同期比16.5%増加したと報告しており、これは輸出強度の高まりを示すとともに、下流の買い手がサプライヤーの多様化、仕様、リードタイムを管理する必要性を高めています。南アジアでは、繊維・合成繊維エコシステムにおけるプロジェクト主導の拡大がPSF需要のプル要因を強化しています。Modern Syntexは、より高付加価値なポリエステル糸・繊維生産への拡張のため、ミルサライ(チッタゴン)での土地取得を進めることでバングラデシュ経済特区庁と合意しました。
Recent Industry Developments in ポリエステルステープルファイバー(PSF)市場
- 2026年5月:USFibersは、Glisco PartnersおよびOrion Infrastructure Capitalから戦略的投資を確保し、再生ポリエステルおよび工学的繊維ソリューションの生産能力を拡大しました。この資金は、再生原料の資格認定と性能仕様が顧客の調達決定において中心的役割を果たす、より高付加価値な繊維用途を目指した追加生産と能力拡大を支えます。
- 2025年11月:Indorama Ventures FibersとJiaren Chemical Recyclingは、テキスタイル・トゥ・テキスタイルの循環性を推進するための合弁事業を設立し、年間10万トンの繊維再生PET紡糸能力を目標としています。この取り組みは、ボトルフレークの供給制限というrPSFの主要な制約を緩和し、繊維廃棄物がファイバーグレードの原料になるルートを構築することを目的としています。
- 2024年4月:Sinopec Yizheng Chemical Fibreは、江蘇省で年間300万トンのPTAプロジェクトを稼働開始しました。この規模拡大は、下流のポリエステルおよびPSF生産に対する上流統合と原料確保を支え、地域のコスト競争力と供給安定性に影響を与えます。


ポリエステルステープルファイバー(PSF)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、PSFを原料繊維として使用するエンドユーズサプライチェーンに販売されたポリエステルステープルファイバー(PSF)から生じる収益を対象としており、対象地域全体にわたるバージンPSFおよびリサイクルPSFを含む。
対象外の範囲:下流の繊維および不織布完成品の価値、ならびにPSFが糸、生地、または最終製品に転換される際の社内移転の二重計上は除外する。
セグメンテーション概要
- 製品タイプ別
- ソリッド
- ホロー
- 原料起源別
- バージン
- ブレンド
- リサイクル
- 用途別
- テキスタイル
- ホームファニシング
- 自動車
- ろ過
- 建設
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、原料(PET樹脂およびリサイクルPETフレーク)から繊維出力および貿易フローに至るPSFバリューチェーンのマッピングから開始した。HSコード別の貿易規模算定にはUN Comtradeを使用し、米国固有の輸出入動向についてはUSITC DataWebを参照した。EU文脈については、貿易および産業指標の三角検証にEurostatを使用し、ポリマー加工の転換経済を解釈するために国際エネルギー機関のエネルギーコストシグナルを活用した。また、リサイクル繊維の使用およびプロセス変更に関する方向性シグナル把握するため、特許データベースも確認した。
次に、企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い業界専門紙を活用して、設備増強、操業停止、および稼働率に関する動向を把握した。PSFの供給は大規模な工場単位での段階的変化を伴う傾向があるためである。企業レベルの財務情報の入手が困難な場合は、有料の企業財務・インテリジェンスサブスクリプションを選択的に活用し、限的なケースでは主要な貿易回廊のサニティチェックのために出荷レベルの輸出入データを参照した。上記のソースは例示的なものであり、網羅的ではなく、データ収集、前提条件の検証、および未解決の疑問点の明確化のために追加の公開資料も使用した。
一次インタビューおよびサーベイ
PSFメーカー、販売業者、および大手エンドユーザー(繊維スピナー、不織布コンバーター、自動車内装サプライヤーを含む)との一次討議を実施し、実際の購買言語で価格および数量の前提条件を検証した。市場がグローバルであることから、APACの供給ハブ、EMEAの需要センター、および南北アメリカにわたってインプットを検証し、リサイクルPSFの入手可能性、認定タイムライン、および契約価格の一般的な動向に特に注目した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:18% | APAC:44% |
| 中位層:43% | 部門・ユニットリーダー:25% | EMEA:36% |
| 中小プレイヤー:22% | マネージャー:57% | 南北アメリカ:20% |
市場規模算定と予測
規模算定はトップダウンの構築から開始した。地域別の繊維需要は、繊維および不織布の生産動向、用途別のPSF浸透率、および供給が実際にどこに届いているかを示す貿易収支を用いて再構築した。次に、主にメーカーの設備容量サンプルと標準的な稼働率を積み上げ、取引価格帯とインタビューからの契約価格フィードバックを用いたASP×数量チェックを行うことで、選択的なボトムアップ検証によって合計値を裏付けた。
モデルを現実に即したものに保つため、毎年市場を動かすPSFの主要指標を追跡した。主なインプットには、PET樹脂およびリサイクルPETフレークのコスト動向、国別に発表されたPSF設備増強計画、主要回廊の輸出入トン数トレンド、バージンPSFとリサイクルPSFの混合比率の変化、ならびにアパレル、ホームファニシング、ろ過、その他技術用途からの需要牽引が含まれる。予測にはシナリオ分析を使用し、マクロ需要シグナルと原料コストの推移を期待される数量成長と価格に変換した後、業界関係者が調達サイクルと近期の工場稼働について述べた内容でストレステストを実施した。小規模国のボトムアップデータが不足している場合は、類似市場の強度比率と貿易由来の消費シグナルを用いてギャップを補完し、結果の現実性を維持するために合計値を再確認した。
データ検証と更新サイクル
検証は単一のパスではなく、段階的に実施した。モデルの出力を、貿易トン数、設備稼働率に関するコメンタリー、原料価格の動向などの独立したシグナルと比較した。外れ値はすべて要因まで遡って追跡し、必要に応じて修正した。第二のアナリストレビューを実施し、過大な稼働率や地域をまたいだ価格の繰り越しなど、合計値を静かに膨らませる可能性のある前提条件に異議を唱えた。
レポートは年次で更新され、大規模な設備稼働開始、リサイクルPETの入手可能性に影響する政策変更、またはPETチェーンの急激な変動など、重要なイベントが発生した場合には中間更新が実施された。納品前には最終チェックを完了し、最新の公開指標と新たなインタビューの知見が、クライアントが受け取る数値に反映されるようにした。
Mordor Intelligenceのポリエステルステープルファイバー(PSF)市場推計と他の公表推計との比較
PSF市場の公表値は、同じ繊維について議論していても大きく乖離して見えることがある。これは、出版社によって対象範囲と証拠確認の方法が異なるためである。主な相違点は通常、PSF収益として計上されるものと下流の繊維価値との区別、リサイクル繊維の収益計算における取り扱い、および価格設定に使用される年度と通貨タイミングに起因する。
Mordor IntelligenceのPSF推計は、貿易トン数パターンと設備稼働開始の追跡を用いて販売可能な繊維量に基づいて算定されており、繊維完成品の価値は同一の数値から除外されている。また、一部の出版社が地域をまたいで積極的な価格上昇を適用する場合や、輸出入および購買者フィードバックに対して検証することなく単一の稼働率を使用する場合にも乖離が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 34.67 ビリオン 米ドル(2025年) | |
| 業界リポジトリA | 32.30 ビリオン 米ドル(2024年) | より早い基準年を使用しており、地域別のASPタイミングおよびリサイクルPSF認定約が各用途の収益にどのように変換されるかを明確に示していない。 |
| グローバルコンサルタンシーB | 18.04 ビリオン 米ドル(2025年) | 収益の捕捉範囲が狭い可能性があり、一部の不織布および産業用途など標準的なPSF需要の一部が除外されていると見られ、繊維消費量全体の市場価値が過小評価される可能性がある。 |
表中の乖離は主に、数値が繊維量、価格タイミング、および対象外範囲にどれだけ厳密に基づいているかによって説明される。構築が貿易シグナル、設備の実態、および用途レベルの浸透率チェックに遡及可能である場合、結果は計画議論および前年比追跡において再現性を保つ。


レポートで回答される主要な質問
自動車インテリアにおけるホローPSFの需要はどのくらいの速さで成長していますか?
騒音・振動・ハーシュネス(NVH)部品専用のホローグレードは、2031年にかけてCAGR 5.86%を記録する見込みであり、市場全体の成長を上回っています。
アジア太平洋は世界のPSF消費量のどのくらいのシェアを占めていますか?
アジア太平洋は2025年の世界全体の数量の73.65%を占め、持続的なCAGR 5.44%の拡大により2031年まで優位性を維持する見込みです。
EUのマイクロプラスチット規制は繊維開発にどのような影響を与えていますか?
EU市場向けに調達するブランドは現在、低脱落PSFグレードを求めており、生産者は小規模紡績業者が容易には資金調達できない表面処理とプロセス制御への投資を迫られています。
ポリエステルステープルファイバー市場の現在の世界需要と2031年までの予測成長はどのくらいですか?
世界の消費量は2026年に361億8,000万米ドルであり、2031年までに455億6,000万米ドルに達する見込みで、CAGR 4.72%を反映しています。
最終更新日:



