
Tamanho e Participação do Mercado de Filme Plástico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
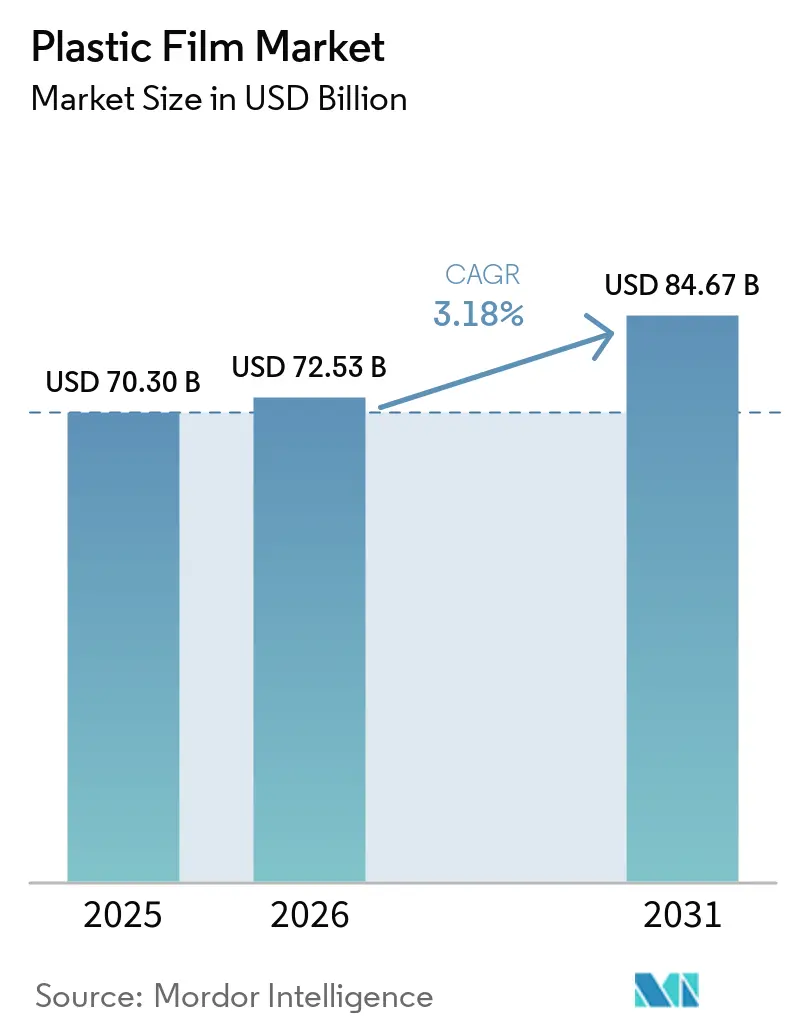
| Tamanho do Mercado (2026) | 72.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 84.67 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.18 % |
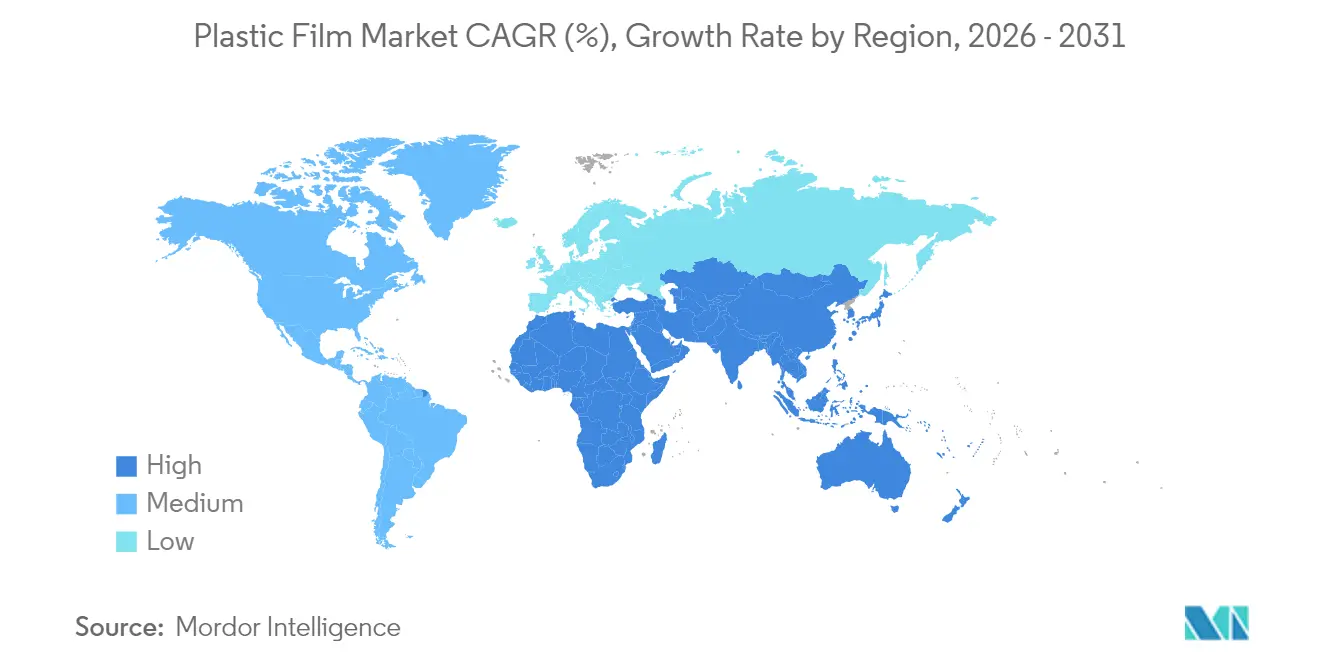
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
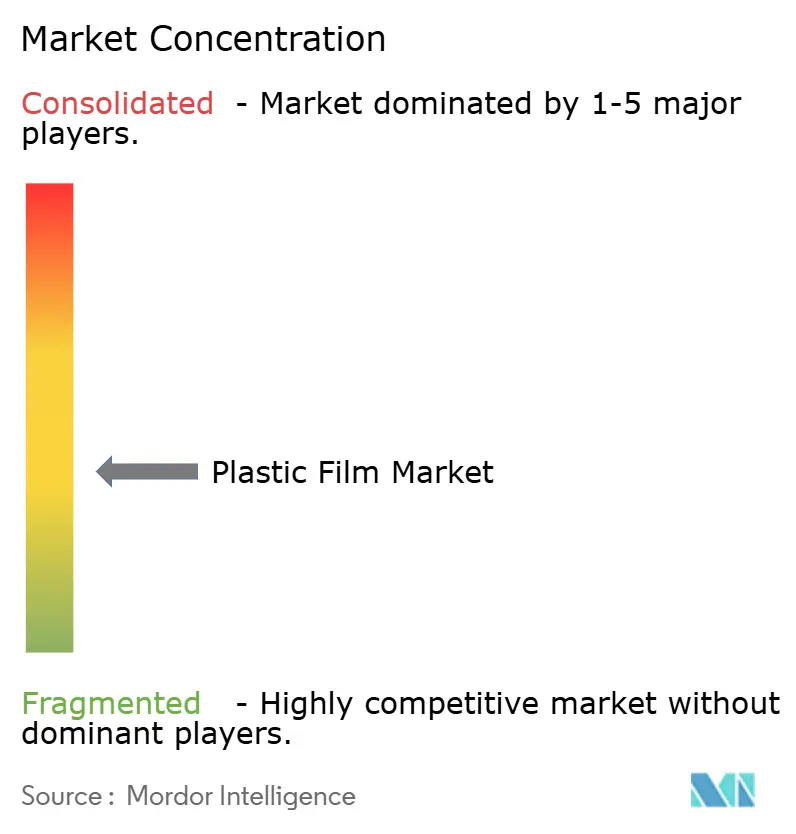
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filme Plástico por Mordor Intelligence
Espera-se que o mercado de filme plástico cresça de USD 70,30 bilhões em 2025 para USD 72,53 bilhões em 2026, com previsão de atingir USD 84,67 bilhões até 2031, a um CAGR de 3,18% no período de 2026 a 2031. Esse desempenho evidencia um cenário em maturação, no qual o valor incremental agora emerge de filmes especiais de alta barreira comercializados nos segmentos médico, eletrônico e de comércio eletrônico. O crescente escrutínio regulatório voltado às metas de economia circular está acelerando a transição para estruturas mono-material recicláveis e grades compostáveis certificadas, enquanto as persistentes oscilações nos preços de matérias-primas continuam a pressionar as margens dos conversores. Produtores integrados com controle vertical sobre ativos de resina e filme estão mitigando a volatilidade e capturando spreads premium por meio de iniciativas de redução de espessura, revestimento de barreira e reciclagem.
Principais Conclusões do Relatório
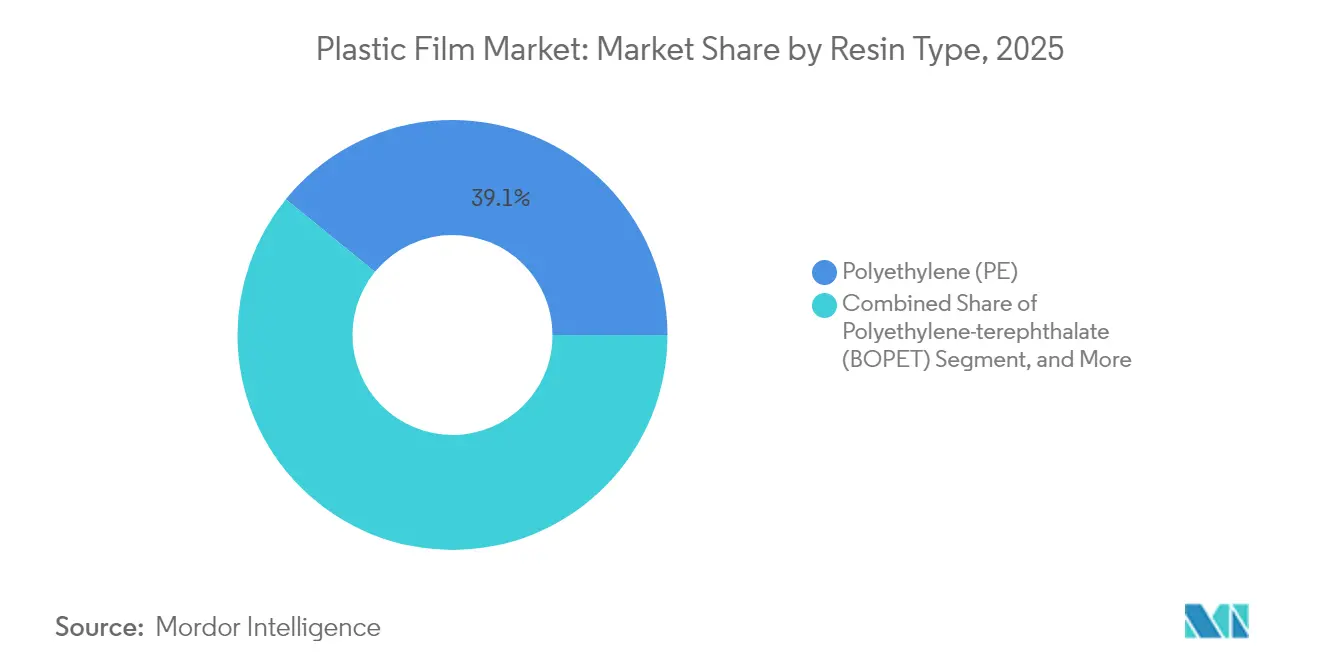
- Por tipo de resina, o polietileno reteve 39,12% da participação de mercado de filme plástico em 2025, enquanto os bioplásticos registraram o maior CAGR, de 5,87%, até 2031.
- Por aplicação, as embalagens tipo pouch representaram 47,95% da receita de 2025; os envoltórios e sobreenvoltas têm previsão de crescer a um CAGR de 4,56% até 2031.
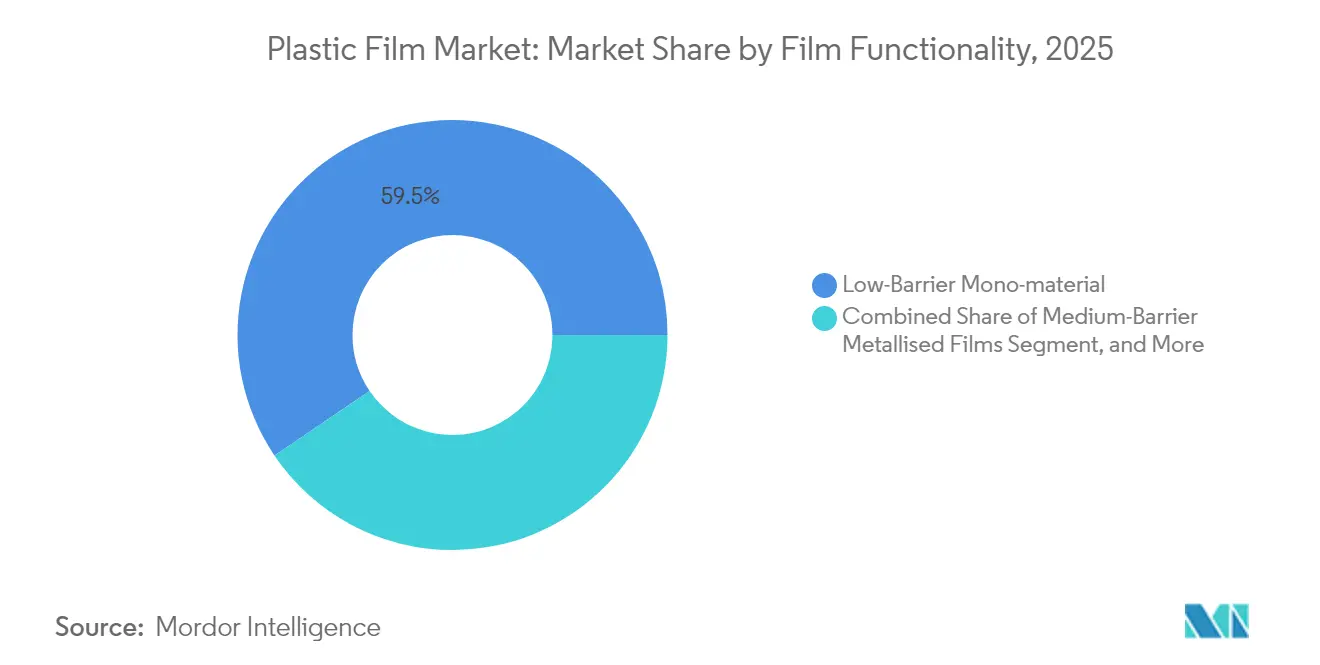
- Por funcionalidade do filme, os produtos mono-material de baixa barreira lideraram com participação de 59,46% em 2025; os filmes multicamada de alta barreira se expandirão a um CAGR de 5,86%.
- Por indústria de uso final, a embalagem alimentícia respondeu por 31,89% do tamanho do mercado de filme plástico em 2025, enquanto saúde e farmacêutica avançam a um CAGR de 4,83%.
- A Ásia-Pacífico dominou com participação de 37,98% em 2025; a região do Oriente Médio e África tem projeção de registrar um CAGR de 7,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mudança do consumidor em direção a estruturas de filme mono-material recicláveis | +0.8% | UE, América do Norte, repercussão global | Médio prazo (2 a 4 anos) |
| Adoção crescente de filmes biodegradáveis e compostáveis em meio a regulamentações | +0.6% | UE, América do Norte, mercados selecionados da APAC | Longo prazo (≥ 4 anos) |
| Demanda crescente por filmes de alta barreira em embalagens médicas e eletrônicas | +0.5% | Global, concentrada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Expansão do uso de agro-filmes na agricultura vertical e automação de estufas | +0.3% | Núcleo da APAC, MEA e América Latina | Médio prazo (2 a 4 anos) |
| Redução de espessura de filmes viabilizada por catalisadores metalocênicos avançados | +0.4% | Global, liderada por grandes produtores de polímeros | Curto prazo (≤ 2 anos) |
| Crescimento do comércio eletrônico regional em cadeia fria exigindo filmes especiais | +0.7% | Ásia-Pacífico, América do Norte, MEA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mudança do Consumidor em Direção a Estruturas de Filme Mono-Material Recicláveis
As políticas de economia circular estão convertendo rapidamente os formatos multicamada tradicionais em filmes mono-material que atendem aos limites de reciclabilidade sem sacrificar o desempenho. As regulamentações europeias que exigem reciclabilidade plena até 2030 já estimularam conversores como a Uzel Plastik a lançar filmes de polietileno para alimentos de animais de estimação que eliminam adesivos de camada de ligação, preservando ao mesmo tempo as barreiras de oxigênio.[3]Uzel Plastik, "Filmes de PE Recicláveis para Alimentos de Animais de Estimação," uzelplastik.com Os detentores de marcas estão recompensando os pioneiros com contratos de fornecimento de vários anos vinculados a métricas de sustentabilidade, porém os desembolsos iniciais de capital para novos sistemas de extrusão e adesivos estão reduzindo as margens de curto prazo. Os agentes do setor farmacêutico também estão em transição; a Klöckner Pentaplast introduziu um filme de blister mono-material que atende à rigorosa conformidade médica enquanto simplifica a reciclagem a jusante. Esse impulso deve elevar a participação de mono-material de 60% em 2024 para dois terços do mercado de filme plástico até 2030.
Adoção Crescente de Filmes Biodegradáveis e Compostáveis em Meio a Regulamentações
Um mosaico de mandatos estaduais e nacionais está impulsionando a demanda por filmes compostáveis certificados, particularmente em serviços de alimentação e embalagens de produtos frescos. As regras de rotulagem e certificação de instalações do Estado de Washington estabelecem um padrão técnico que os fornecedores globais precisam agora cumprir. A legislação de Minnesota, que exige compatibilidade com compostagem industrial, está influenciando as especificações de marcas próprias para redes de supermercados. Fornecedores com robustos orçamentos de P&D, como o DNP Group, estão comercializando estruturas compostáveis multicamada capazes de degradação em 90 dias, mantendo propriedades de barreira de gás que protegem alimentos tipo snack. A falta de padrões globais harmonizados continua sendo um obstáculo, forçando os conversores a produzir SKUs específicos por país e inflando os custos de conformidade.
Demanda Crescente por Filmes de Alta Barreira em Embalagens Médicas e Eletrônicas
Os protocolos de esterilização de dispositivos e os requisitos de baixa umidade para displays flexíveis estão elevando o padrão para filmes de barreira. Os laminados médicos coextrudados da SÜDPACK agora garantem taxas de transmissão de oxigênio abaixo de 1 cm³/m²/dia, alcançando pontos de preço premium que amortecem a volatilidade das matérias-primas. Paralelamente, o investimento da ProAmpac em ativos de metalização no valor de USD 50 milhões tem como alvo clientes de eletrônica que buscam taxas de transmissão de vapor d'água abaixo de 0,1 g/m²/dia. A participação de empresas químicas de montante, como a Honeywell, que lançou uma camada de barreira à base de fluoropolímero para dispositivos OLED, evidencia o papel da integração vertical na captura dessas faixas de alta margem.
Expansão do Uso de Agro-Filmes na Agricultura Vertical e Automação de Estufas
A agricultura urbana e as práticas em ambiente controlado estão ampliando o mercado endereçável para agro-filmes que bloqueiam a radiação infravermelha próxima e suportam o manuseio automatizado. As coberturas de estufa com bloqueio de NIR da Hyma Plastic são vendidas a um preço três vezes superior ao dos filmes de cobertura de solo convencionais, mas proporcionam economia de energia ao reduzir a temperatura interna em 2 a 3 °C. As redes de sensores integradas de fornecedores de automação industrial, como a ifm, exigem filmes com propriedades ópticas consistentes, fundindo polímeros de grau de embalagem com padrões de equipamentos de agricultura de precisão. À medida que as megacidades asiáticas adotam a agricultura vertical, o subconjunto de agro-filmes está destinado a superar o crescimento geral do mercado de filme plástico até 2030.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos preços dos insumos de poliolefinas e PET | -0.9% | Global, regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Proibições rígidas de plásticos de uso único em economias emergentes | -0.6% | África, América Latina, Ásia | Médio prazo (2 a 4 anos) |
| Escassez de oferta de resina de PVC grau médico | -0.4% | Mercados de saúde desenvolvidos | Curto prazo (≤ 2 anos) |
| Intensidade de capital das linhas de orientação bidirecional síncrona | -0.3% | Global, grandes produtores de filmes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços dos Insumos de Poliolefinas e PET
Oscilações trimestrais de 15 a 20% nos preços à vista de PET e LDPE comprimiram os spreads dos conversores, particularmente entre os não integrados. Os dados da ChemOrbis mostram valores de PET oscilando entre USD 1.200 e USD 1.450 por tonelada em 2024, tornando os contratos de longo prazo arriscados para fornecedores dependentes de resina à vista. O excesso de capacidade no segmento de BOPET asiático levou as realizações a mínimas históricas; o Firsta Group registrou casos em que as margens caíram abaixo de INR 15/kg, desencadeando paralisações temporárias de plantas. A gestão de estoques é ainda mais complicada pelos longos tempos de trânsito, fazendo com que pequenos conversores absorvam perdas durante as retrações de preços.
Proibições Rígidas de Plásticos de Uso Único em Economias Emergentes
Implementações aceleradas de políticas na África e na América Latina estão reduzindo a demanda por sacolas convencionais e saquinhos. O plano da Nigéria de proibir filmes de uso único até 2026 coloca em risco aproximadamente 200.000 t de demanda flexível anual. Movimentos semelhantes na Tanzânia e no Quênia forçaram os conversores locais a investir rapidamente em linhas biodegradáveis ou encerrar as operações. O relatório de progresso de 2025 da Jamaica, que valida o sucesso na redução de resíduos, encorajou os estados caribenhos vizinhos a considerar proibições análogas, ampliando o efeito cascata regulatório.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
Bioplásticos Impulsionam a Inovação Apesar da Dominância do PEO polietileno reteve 39,12% do volume de 2025, sustentado pela tecnologia de catalisadores metalocênicos que reduziu a espessura do filme em até 20% sem comprometer a rigidez ou a clareza. Essa dominância proporcionou fluxos de caixa previsíveis mesmo quando os custos de insumos vinculados ao petróleo dispararam. Em contrapartida, os bioplásticos, embora representando uma linha de base modesta, estão destinados a registrar um CAGR de 5,87% à medida que os detentores de marcas implantam projetos-piloto de embalagens compostáveis para cumprir metas de ESG. O aumento da oferta de insumos de segunda geração, incluindo bagaço de cana-de-açúcar e óleos de algas, reduziu o prêmio de custo em relação às resinas convencionais. Ainda assim, os usos médicos e eletrônicos de alta barreira permanecem inacessíveis para a maioria dos bioplásticos devido a restrições de estabilidade hidrolítica.
Os conversores que atuam no subsegmento de bioplásticos estão negociando acordos de compra de longo prazo com startups de resinas para proteger-se do risco de volatilidade de preços. O agrupamento regional em torno das instalações de compostagem da UE e da América do Norte também influencia as decisões de localização de plantas. O polipropileno continua expandindo nas aplicações de embalagens retort, beneficiando-se de suas características de resistência ao calor e barreira a gorduras, enquanto os produtores de BOPET buscam proteção antidumping em mercados como os Estados Unidos para escapar do excesso de oferta asiático. Polímeros especiais, como os copolímeros de olefina cíclica, preenchem funções de nicho em diagnósticos médicos, enfatizando o valor da diferenciação baseada em desempenho dentro do mercado de filme plástico.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Aplicação:
O Comércio Eletrônico Eleva os Envoltórios Enquanto a Liderança dos Pouches se MantémO formato pouch entregou 47,95% das vendas de 2025 graças à conveniência do controle de porções e à integridade de selagem que reduz o desperdício de alimentos. As linhas automatizadas de forma-enchimento-selagem, comuns em fábricas de snacks e alimentos para animais de estimação, favorecem sua geometria, enquanto a impressão digital permite gráficos hiperpersonalizados para campanhas de curta duração. No entanto, os envoltórios e sobreenvoltas têm previsão de crescer a um CAGR de 4,56%, pois os serviços de supermercado omnichannel e kits de refeições demandam filmes resistentes a perfurações compatíveis com robôs de embalagem de alta velocidade. A conformidade com a cadeia fria amplifica a necessidade de barreiras de umidade que permaneçam dúcteis em temperaturas abaixo de zero, uma área em que os laminados à base de BOPP ganharam tração recentemente.
Os conversores estão integrando códigos de matriz de dados em envoltórios secundários para rastrear as condições de entrega na última milha, criando fluxos de receita de análise além da venda do material em si. Os filmes de etiquetas sem liner e o encolhimento para multiembalagens permanecem importantes, embora o crescimento seja mais lento devido à maturação nos mercados de bebidas carbonatadas. Em todas as aplicações, os formatos de filme que permitem a eficiência de recursos — como os envoltórios perfurados para produtos frescos que modulam a respiração — alinham-se com os compromissos de sustentabilidade dos varejistas e, assim, garantem espaço nas prateleiras apesar dos preços premium.
Por Funcionalidade do Filme:
A Transição para Mono-Material Desafia a Dominância MulticamadaOs filmes monomateriais de baixa barreira representaram 59,46% das remessas de 2025, à medida que as marcas de bens de consumo de alta rotatividade responderam à pressão dos consumidores por alternativas recicláveis de substituição direta. A engenharia direcionada de camadas de selagem e as camadas de ligação por extrusão reativa reduziram a diferença de desempenho em relação aos laminados complexos, tornando o custo de migração viável para produtos de prazo de validade médio. Os filmes multicamadas de alta barreira ainda estão no caminho certo para um CAGR de 5,86% até 2031, impulsionados pelos setores farmacêutico e de displays flexíveis, onde a entrada de oxigênio ou umidade pode desencadear recalls.
A comercialização inicial de masterbatches de nanoargila por extrusão reativa promete elevar o desempenho de barreira ao oxigênio em filmes de PE monomateriais em 40 a 60%, embora a ampliação de escala tenha sido lenta devido à abrasão nas linhas de composição. Os avanços no desempenho dos filmes de polietileno também são relevantes para o mercado de filmes de PE de forma mais ampla. Os filmes metalizados continuam relevantes para embalagens de café e fórmulas infantis, onde o patrimônio da marca exige uma estética semelhante à folha metálica. Enquanto isso, os aditivos antimicrobianos e os absorvedores de etileno de liberação controlada criam oportunidades de espaço em branco que comandam preços unitários várias vezes superiores aos das categorias de commodities. A colaboração da Bostik com a Brückner em adesivos de selagem sem solvente ilustra como os fornecedores de máquinas influenciam a transição para opções de polímero único, sincronizando perfis de parafuso, projetos de matrizes e reologia de adesivos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Indústria de Uso Final:
O Crescimento da Saúde Supera a Liderança do Segmento AlimentícioA embalagem de alimentos gerou 31,89% do tamanho do mercado de filmes plásticos em 2025, impulsionada por snacks individuais, refeições congeladas prontas para consumo e alimentos para animais de estimação que se beneficiam de blendas de PE/PP de alta clareza com espessura reduzida. Os varejistas também estão testando programas de coleta de embalagem para embalagem que elevam a fidelidade do consumidor. O segmento de saúde e produtos farmacêuticos, embora menor, está projetado para expandir 4,83% ao ano com base na dinâmica do envelhecimento populacional e na padronização de kits cirúrgicos. Os fabricantes de filmes de barreira estéril desfrutam de margens duas a três vezes superiores às dos produtos de grau alimentício, devido ao processamento em sala limpa e aos pré-requisitos de certificação ISO. Investimentos como a instalação de reciclagem de 48,4 milhões de USD da Caesar Pack no Egito ressaltam a tendência de integração vertical que conecta flocos de PET reciclado a filmes de grau médico.
Os segmentos de cuidados pessoais estão migrando para mangas de bomba de material único e formatos de embalagem de recarga, enquanto marcas de cuidados domésticos testam blendas de PE/PA resistentes a solventes para substituir frascos rígidos. Os usuários de filmes industriais permanecem sensíveis aos ciclos macroeconômicos; no entanto, as linhas de montagem de eletrônicos agora especificam filmes com contaminação iônica ultrabaixa, um atributo que se reflete em graus especializados de sala limpa.
Análise Geográfica
Mercado de Filmes Plásticos da APAC
A Ásia-Pacífico assegurou uma participação de 37,98% no mercado de filmes plásticos em 2025, combinando economias de escala com um consumo doméstico em expansão. A China mantém a dominância em BOPET e BOPP, embora as adições de capacidade tenham superado a demanda local em aproximadamente 260.000 t por ano, pressionando as margens e catalisando fusões e aquisições entre conversores de médio porte. A Índia aproveita a tecnologia de catalisadores metalocênicos para atender formatos de embalagens flexíveis aprimorados e está incorporando novas linhas de BOPP em ritmo acelerado. O ecossistema maduro, porém altamente técnico, do Japão sustenta a inovação em filmes ópticos e separadores de baterias.
Mercado de Filmes Plásticos da América do Norte
A demanda na América do Norte é mais estável, impulsionada pelas tendências de relocalização industrial e pelos mandatos de sustentabilidade que promovem embalagens de PE recicláveis para o comércio eletrônico. A expansão de 100 milhões de USD em filmes de PET da Polyplex no Alabama ilustra a atração das cadeias de suprimentos regionais alinhadas à previsibilidade da política comercial. Os conversores estão cada vez mais se instalando próximos a centros logísticos para reduzir os prazos de entrega, fator crítico para remessas de kits de refeições e produtos farmacêuticos.
Mercado de Filmes Plásticos da Europa
A Europa continua a atuar como referência regulatória; as taxas de responsabilidade estendida do produtor (EPR) penalizam os formatos não recicláveis, direcionando recursos de P&D para aprimoramentos de materiais monomateriais. As adições de capacidade de reciclagem mecânica estão em expansão, e fundos de capital de risco estão financiando projetos-piloto de reciclagem química voltados para misturas de matérias-primas rígidas e flexíveis.
Mercado de Filmes Plásticos do Oriente Médio e África
O Oriente Médio e a África estão posicionados para um CAGR de 7,86% até 2031, impulsionados por planos de substituição de importações e incentivos regulatórios. A joint venture do Egito para construir uma linha de fibra de poliéster reciclado no valor de 54,8 milhões de USD sinaliza o crescente apetite local por soluções de economia circular. Os membros do Conselho de Cooperação do Golfo aproveitam a integração de hidrocarbonetos para fornecer PE a preços competitivos, gerando clusters de filmes a jusante que visam capturar programas regionais de segurança alimentar. O crescimento da demanda na África Subsaariana é impulsionado pela expansão populacional e pela adoção de bens de consumo de giro rápido, embora as lacunas de infraestrutura na gestão de resíduos possam moderar a adoção de filmes sustentáveis premium.
Mercado de Filmes Plásticos da América do Sul
A América do Sul apresenta crescimento de dígito único médio à medida que multinacionais de alimentos de marca e cuidados pessoais ampliam a penetração no varejo rural, criando necessidades incrementais de embalagens. A volatilidade cambial e a divergência regulatória entre as nações do Mercosul complicam o planejamento de capacidade, mas a renda domiciliar crescente sustenta o consumo de base.

Panorama regulatório
O ambiente regulatório para filmes plásticos está se tornando mais rígido em relação à reciclabilidade, ao conteúdo reciclado e às substâncias preocupantes, com a União Europeia atuando como referência fundamental. O Regulamento (UE) 2025/40 sobre embalagens e resíduos de embalagens (PPWR) entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, substituindo a Diretiva 94/62/CE. O PPWR inclui restrições que abrangem determinados formatos de embalagens plásticas de uso único (incluindo filmes e envoltórios específicos usados para agrupar produtos no ponto de venda). Também estabelece um caminho para normas harmonizadas sobre minimização de embalagens (limites de peso, volume e espessura de parede), com a Comissão Europeia obrigada, até 12 de fevereiro de 2027, a solicitar tais normas.
Os regimes de RPE e de relatórios também estão alterando as estruturas de custo de conformidade e as escolhas de design de filmes. A orientação política conjunta das Quatro Nações do Reino Unido para a RPE de embalagens introduz a modulação de taxas a partir de 2026, vinculando as taxas dos produtores aos atributos das embalagens e aumentando o valor das estruturas monomateriais e recicláveis. Na Nigéria, o Ministério Federal do Meio Ambiente está implementando as diretrizes de RPE de 2025 juntamente com o projeto de Regulamentos Nacionais de Meio Ambiente (Controle de Resíduos Plásticos), incluindo sistemas de rastreabilidade e metas anuais de recuperação, o que acrescenta exigências de relatórios e infraestrutura de dados para produtores e importadores de filmes.
Análise da cadeia de valor
A cadeia de valor do filme plástico começa com produtores upstream de petroquímicos e polímeros especiais que fornecem PE, PP, PET e resinas de barreira, além de aditivos, tintas, revestimentos e masterbatches. Os produtores midstream de filmes utilizam extrusão soprada e fundida, além de ativos de filme orientado (BOPP, BOPET), para fabricar filmes base. Os convertedores downstream então cuidam do revestimento, metalização, laminação e impressão antes de vender para proprietários de marcas, co-empacotadores, varejistas e usuários finais industriais. As escolhas de materiais e as decisões de formulação estão cada vez mais coordenadas entre fornecedores de resina, produtores de filmes e convertedores para atender aos requisitos de circularidade, como designs monomateriais e incorporação controlada de PCR.
O custo e o desempenho de serviço são moldados pela volatilidade do preço das resinas e pela confiabilidade logística, e cada vez mais pela rastreabilidade impulsionada pela conformidade. As interrupções comerciais e logísticas (incluindo congestionamentos e restrições de contêineres) e a disponibilidade de mão de obra na extrusão e conversão afetam os prazos de entrega e a utilização, incentivando alguns participantes a regionalizar suas bases de produção e usar múltiplas fontes de fornecimento. A aplicação do PPWR da UE a partir de 12 de agosto de 2026 e os cronogramas de relatórios de RPE de embalagens em nível estadual nos EUA em 2026 também estão trazendo mais etapas de dados, certificação e cadeia de custódia para os fluxos de trabalho de aquisição e conversão, aumentando o valor dos fornecedores integrados e dos fluxos certificados de PCR.
Cenário Competitivo
O cenário global permanece moderadamente fragmentado. Os grupos maiores capitalizam ativos de resina com integração retroativa e logística multimodal para controlar as oscilações de insumos. A aquisição da Island Plastics pela Revolution Sustainable Solutions expande seu fluxo de filme pós-consumo reciclado (PCR), garantindo o fornecimento de insumos ricos em PCR para os mandatos dos detentores de marcas.[1]Revolution Sustainable Solutions, "Aquisição da Island Plastics," revolutionsustainablesolutions.com As duplas aquisições da Coveris — S and K Label e Hadepol Flexo — ilustram estratégias de consolidação voltadas à agregação da capacidade de conversão na Europa Oriental, com venda cruzada de filmes para panificação e confeitaria.[2]Plasticker, "Coveris Adquire a Hadepol Flexo," plasticker.de
O investimento em capacidade continua mesmo em meio ao excesso de oferta regional; as expansões da Polyplex na Índia e nos EUA refletem confiança em nichos premium de BOPET para eletrônica e farmacêuticos. A parceria da Berry Global com a VOID Technologies tem como alvo estruturas mono-material para alimentos de animais de estimação que oferecem desempenho de barreira anteriormente alcançável apenas por meio de EVOH ou deposição de alumínio, validando as parcerias tecnológicas como caminho para superar rivais. Fornecedores de equipamentos como a Brückner Maschinenbau estão integrando módulos de reciclagem inline em linhas de orientação, permitindo que o filme fora de especificação seja reincorporado instantaneamente, reduzindo as taxas de refugo de 8% para menos de 3% em instalações-piloto. As patentes se concentram em adesivos sem solvente, nanocoatings e aceleradores de degradação enzimática, sinalizando o foco de P&D em facilitadores de sustentabilidade.
Um grupo de disruptores está emergindo na reciclagem química, prometendo despolimerizar filmes pós-consumo de cores mistas de volta a insumos de grau virgem que contornam as limitações da reciclagem mecânica. Caso a escala e a economia se consolidem, os fornecedores de resinas podem ver seu oligopólio de insumos desafiado, adicionando uma nova dimensão competitiva além das habilidades convencionais de extrusão e orientação.
Líderes do Setor de Filme Plástico
Amcor plc
Taghleef Industries LLC
Toray Industries, Inc.
Jindal Poly Films Limited
Oben Holding Group S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filmes Plásticos
- Amcor plc
- Toray Industries, Inc.
- Oben Holding Group S.A.
- Taghleef Industries LLC
- Jindal Poly Films Limited
- Cosmo First Limited
- Uflex Limited
- DuPont Teijin Films Japan Ltd.
- Sealed Air Corporation
- Mondi plc
- Huhtamki Oyj
- Polifilm GmbH
- CCL Industries Inc.
- Klckner Pentaplast Group
- Innovia Films Ltd.
- Mitsui Chemicals Tohcello, Inc.
- Inteplast Group Corporation
- AR Metallizing N.V.
- Guangdong Decro Film New Materials Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Estão surgindo espaços em branco em torno de estruturas monomateriais prontas para reciclagem, integração de PCR certificado e soluções de triagem e reciclagem seguras para alimentos que abordam limitações históricas na recuperação de embalagens flexíveis. A aplicação do PPWR da UE a partir de 12 de agosto de 2026 é um catalisador específico de demanda para reformulação e fornecimento pronto para conformidade, direcionando o investimento para filmes que se alinham com fluxos de reciclagem estabelecidos e podem apoiar metas de conteúdo reciclado. Programas tecnológicos voltados para melhorar a triagem de flexíveis e elevar a qualidade da matéria-prima reciclada, como o teste em larga escala da Bélgica em julho de 2026 usando marcas d'água invisíveis para triar embalagens flexíveis de alimentos para reciclagem segura para alimentos, criam caminhos para os convertedores comercializarem estruturas que equilibram desempenho e reciclabilidade.
Acréscimos de capacidade e melhorias de capacidade também estão criando oportunidades de curto a médio prazo em embalagens de alto rendimento, filmes industriais e aplicações de barreira. A Oben Group assinou, em junho de 2026, um acordo para uma nova linha BOPP de 12 metros no Brasil, com capacidade anual de 94.000 toneladas métricas, e a UFlex anunciou, em julho de 2026, um investimento de mais de 700 crore de rupias (cerca de 80,2 milhões de dólares) para acrescentar 54.000 MTPA à sua unidade em Karnataka, refletindo uma mudança em direção à segurança de fornecimento regional e a um atendimento mais rápido para proprietários de marcas. A aquisição da GEFO Folienbetrieb GmbH pela Coveris em junho de 2026 apoia o fornecimento de filme CPP, enquanto o investimento da Amcor em abril de 2026 em uma nova linha de impressão em Hardenberg, Países Baixos (adicionando 6.000 toneladas por ano de capacidade de filme industrial), aponta para o crescimento da demanda na conversão de filmes de maior valor, onde desempenho, rastreabilidade e credenciais de conformidade sustentam preços premium.
Recent Industry Developments in Mercado de Filmes Plásticos
- Julho de 2026: A Amcor começou a expandir sua unidade de embalagens flexíveis em Dongguan, China, adicionando 7.000 metros quadrados de espaço de fabricação e um armazém automatizado. O projeto aumenta a capacidade local e apoia um atendimento mais rápido para clientes regionais, ao mesmo tempo em que alinha as capacidades da planta com a demanda por estruturas de filme mais avançadas.
- Abril de 2025: A Coveris adquiriu a polonesa Hadepol Flexo para ampliar sua presença em filmes para panificação e confeitaria na Europa Central e Oriental. O acordo fortalece o alcance de conversão da Coveris e permite a venda cruzada de soluções de filme flexível em uma base de clientes regional mais amplo.
- Dezembro de 2024: A Berry Global fez parceria com a VOID Technologies para lançar filmes recicláveis de PE para alimentos para animais de estimação, projetados para oferecer desempenho aprimorado de barreira de oxigênio dentro de uma estrutura monomaterial. A colaboração visa atender aos requisitos de sustentabilidade dos proprietários de marcas, preservando o desempenho de vida útil que historicamente dependia de construções de barreira menos recicláveis.


Mercado de Filmes Plásticos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de filmes plásticos é definido como as receitas geradas por filmes poliméricos finos utilizados para proteger, embalar ou envolver produtos, e para atender a usos industriais onde uma camada de barreira flexível é necessária.
Exclusões do escopo: Formatos de embalagem rígida estão excluídos, e produtos nos quais o filme é apenas um componente secundário de um item convertido maior não são contabilizados no conjunto de receitas de filmes.
Visão Geral da Segmentação
- Por Tipo de Resina
- Polipropileno (PP)
- Polietileno (PE)
- Polietileno-Tereftalato (BOPET)
- Poliestireno (OPS)
- Bioplásticos
- Outros Tipos de Material
- Por Aplicação
- Envoltórios e Sobreenvoltas
- Sacos e Revestimentos
- Pouches
- Outras Aplicações
- Por Funcionalidade do Filme
- Filmes Mono-Material de Baixa Barreira
- Filmes Metalizados de Média Barreira
- Filmes Multicamada de Alta Barreira
- Filmes Especiais Ativos e Antimicrobianos
- Por Indústria de Uso Final
- Alimentícia
- Balas e Confeitaria
- Alimentos Congelados
- Produtos Frescos
- Laticínios
- Carnes, Aves e Frutos do Mar
- Alimentos para Animais de Estimação
- Outros Produtos Alimentícios
- Bebidas
- Saúde e Farmacêutica
- Cuidados Pessoais e Domésticos
- Embalagem Industrial
- Outras Indústrias de Uso Final
- Alimentícia
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Vietnã
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sólida a partir da demanda por polímeros, da atividade de embalagem e dos fluxos comerciais, de modo que os limites do mercado permaneçam consistentes entre as regiões. Utilizamos fontes públicas como as tabelas de manufatura e comércio do Censo dos Estados Unidos, as estatísticas de comércio do UN Comtrade, os indicadores da OCDE e as séries macroeconômicas do Banco Mundial para alinhar o contexto de PIB, inflação e câmbio.
Para a direção do setor, também analisamos atualizações regulatórias e de normas de organismos como a Agência de Proteção Ambiental dos Estados Unidos e a Comissão Europeia, e consultamos materiais de associações e técnicos, incluindo publicações da PlasticsEurope e periódicos científicos revisados por pares sobre polímeros e embalagens. Relatórios anuais de empresas, apresentações a investidores e comunicados à imprensa ajudam a acompanhar adições de capacidade, linguagem de repasse de preços de resinas e mudanças no mix de aplicações. Quando necessário, uma assinatura paga de dados financeiros de empresas e um banco de dados de importação e exportação em nível de remessa são utilizados para verificar a presença de fornecedores e o movimento regional das principais resinas de filmes e rolos de filmes acabados. Essas fontes documentais não são exaustivas, e referências públicas adicionais foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar qual parcela da demanda é genuinamente de filmes em comparação com produtos adjacentes, e para testar premissas de preço e volume com profissionais que gerenciam operações de compras, conversão e embalagem. Cobrimos as principais regiões consumidoras e conversamos com participantes da cadeia de valor de resinas e filmes, de modo que as lacunas dos sinais documentais pudessem ser preenchidas e os totais finais pudessem ser verificados em relação à capacidade e ao movimento observado da demanda.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 20% | APAC: 39% |
| Nível médio: 45% | Líderes funcionais/de unidade: 32% | EMEA: 35% |
| Participantes menores: 21% | Gerentes: 48% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando uma abordagem de cima para baixo, na qual os indicadores de demanda por embalagens e a atividade de processamento de polímeros são reconstruídos em um conjunto de demanda de filmes por região, expresso em valor com base em preços médios de venda adequados a cada região. Para manter o modelo fundamentado, corroboramos os totais com aproximações seletivas de baixo para cima, como verificações de capacidade e utilização de conversores, faixas de preços amostradas para tipos comuns de filmes e feedback de canais sobre mudanças típicas no mix.
Os principais insumos incluem tendências de produção de embalagens flexíveis, movimentação de preços de resinas e timing de repasse, fluxos de importação e exportação de filmes e principais resinas de matéria-prima, crescimento do uso final em embalagens de alimentos e bebidas e de saúde, e o ritmo de adoção de filmes de barreira e monomateriais recicláveis que alteram a estrutura e os preços dos filmes. Onde os dados locais são escassos, as lacunas são tratadas com o uso de indicadores substitutos (como intensidade comercial e índices de produção de embalagens) e, em seguida, ajustados com feedback primário até que os volumes e preços implícitos correspondam ao comportamento observado do mercado.
Para as previsões, recorremos à análise de cenários apoiada por uma visão simples de regressão multivariada. Nessa configuração, a demanda é vinculada à produção de alimentos embalados, à produção de bens de consumo e à atividade industrial regional, moderada pela perspectiva de preços de resinas e pelas mudanças de materiais impulsionadas por regulamentações. As premissas são mantidas transparentes para que as mesmas etapas possam ser repetidas quando novas séries de preços ou pontos de dados macroeconômicos forem divulgados.
Ciclo de Validação de Dados e Atualização
A validação é realizada em camadas, começando com verificações aritméticas e consistência de unidades, seguidas de revisões de variância entre regiões e usos finais para que os valores discrepantes sejam identificados precocemente. Comparamos os resultados do modelo com sinais independentes, como a direção da produção de embalagens, as tendências de preços de resinas e os movimentos comerciais, e recontatamos as fontes quando um número parece desconectado desses indicadores de mercado.
Antes da aprovação final, o modelo e as premissas passam por uma revisão analítica em múltiplas etapas para que os limites do escopo, a lógica de conversão e os direcionadores de previsão estejam alinhados. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando grandes anúncios de capacidade, mudanças de política ou movimentos acentuados de câmbio e matérias-primas podem afetar materialmente os preços ou a demanda de filmes. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Filmes Plásticos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para filmes plásticos frequentemente não coincidem porque cada publicador escolhe diferentes cortes de ano, timing de conversão cambial e lgica de preços, e então contabiliza a mesma demanda com limites ligeiramente diferentes. Outro fator é a frequência com que o modelo do estudo é atualizado, pois os valores de filmes podem mudar rapidamente quando os preços das resinas oscilam ou quando o mix de uso final se altera.
Em muitos estudos, produtos de filmes e chapas plásticas são combinados, ou o uso exclusivo em embalagens é misturado com usos industriais mais amplos, o que eleva ou reduz o total dependendo do que está incluído. Algumas estimativas também utilizam uma única curva de preço médio de venda global entre regiões, enquanto outras aplicam precificação regionalizada e uma defasagem de repasse mais clara, o que pode alterar o número de mercado baseado em valor mesmo que os volumes sejam semelhantes. A cadência de atualização e o timing da conversão cambial também criam lacunas, pois converter preços locais em USD em diferentes momentos do ano pode alterar o valor do ano base.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 72,53 bilhões de USD (2026) | |
| Publicador do Setor A | 95,62 bilhões de USD (2024) | Utiliza um ano base anterior e uma definição mais ampla que também captura mais usos de filmes não relacionados a embalagens, e o valor pode ser maior quando os níveis de preços desse período são aplicados sem o mesmo timing de repasse por região. |
| Publicador Global B | 111,25 bilhões de USD (2024) | Frequentemente trata os filmes plásticos como um conjunto amplo em diversas aplicações e pode combinar filmes com produtos adjacentes semelhantes a chapas finas, e a estimativa é sensível à forma como uma única janela de conversão em USD e um crescimento uniforme do preço médio de venda são assumidos entre as regiões. |
A tabela mostra que a seleção do ano e o que é contabilizado como filme são as principais razões práticas para a dispersão. Ao reverificar preços e timing cambial durante as atualizações, e ao validar os volumes implícitos em relação à capacidade e aos sinais comerciais, essas etapas ajudam a manter o número de mercado estável e reproduzível, o que é uma abordagem de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de filme plástico em 2031?
A previsão é de que atinja USD 84,67 bilhões até 2031, com base em um CAGR de 3,18%.
Qual região deve crescer mais rapidamente até 2031?
A região do Oriente Médio e África, apoiada pela expansão de infraestrutura, tem projeção de crescimento a um CAGR de 7,86%.
Qual tipo de resina detém a maior participação atualmente?
O polietileno lidera com 39,12% da receita do mercado em 2025.
Por que os filmes mono-material estão ganhando popularidade?
Eles atendem aos mandatos de reciclabilidade enquanto reduzem a diferença de desempenho em relação às estruturas multicamada, alinhando-se com as metas de sustentabilidade dos detentores de marcas.
Qual segmento de aplicação está expandindo mais rapidamente?
Os envoltórios e sobreenvoltas, impulsionados pela logística do comércio eletrônico, estão avançando a um CAGR de 4,56%.
Qual fator pressiona mais as margens dos conversores?
A volatilidade nos preços dos insumos de poliolefinas e PET corrói os spreads dos players não integrados.
Página atualizada pela última vez em:


