
Tamanho e Participação do Mercado de Medicina Nuclear
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
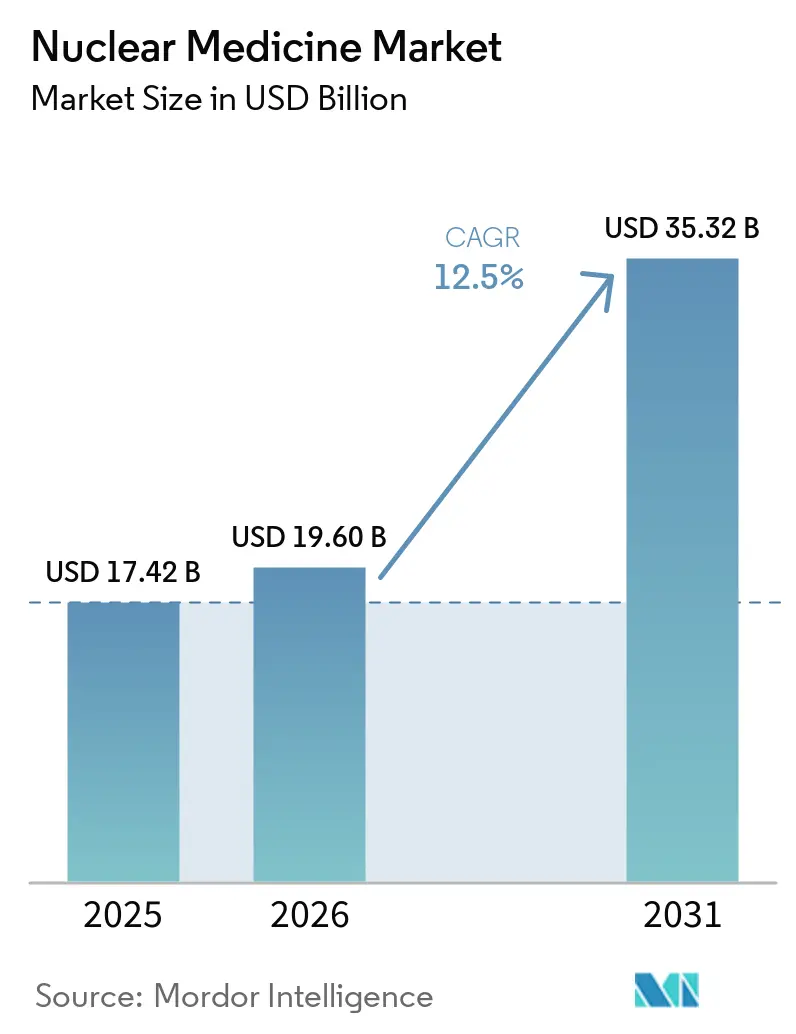
| Tamanho do Mercado (2026) | 19.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.50 % |
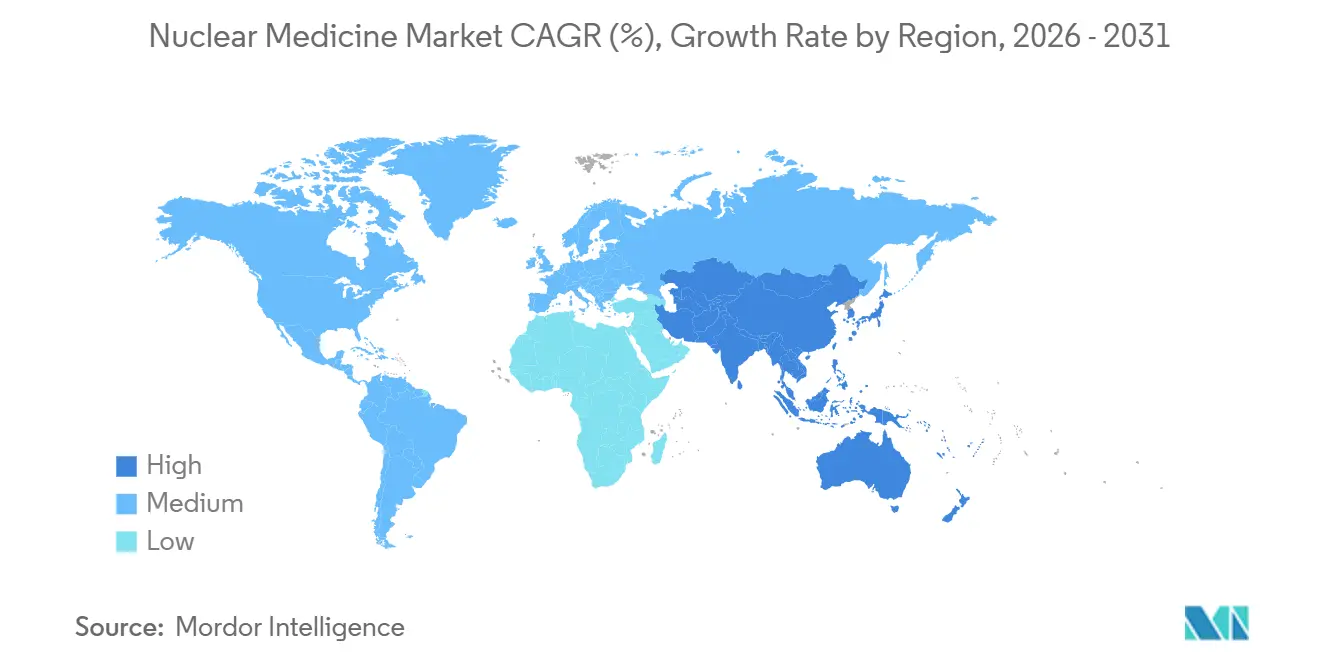
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
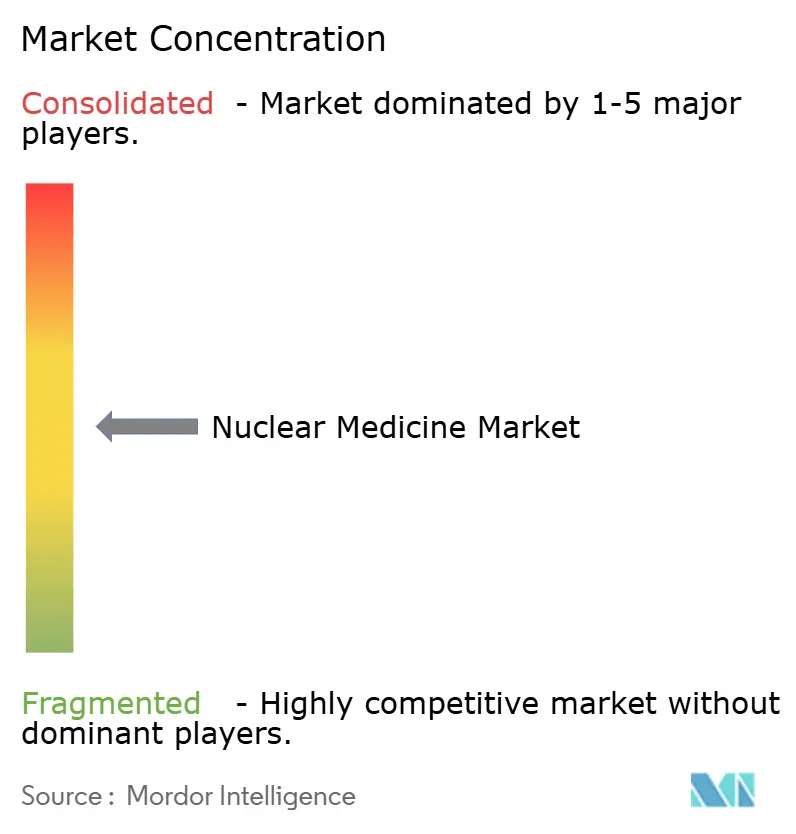
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicina Nuclear por Mordor Intelligence
O tamanho do Mercado de Medicina Nuclear deve crescer de USD 17,42 bilhões em 2025 para USD 19,60 bilhões em 2026 e está previsto para atingir USD 35,32 bilhões até 2031 a uma CAGR de 12,5% no período 2026-2031.
A expansão atual é impulsionada por uma mudança estrutural em direção à oncologia de precisão, maior reembolso para novos rastreadores e investimentos hospitalares que integram diagnóstico por imagem com radioterapia direcionada. O impulso de crescimento é visível tanto em economias maduras quanto emergentes, à medida que a capacidade de cíclotrons aumenta, as agências regulatórias endossam pares teranósticos e os fluxos de trabalho de inteligência artificial (IA) reduzem os tempos de laudo. Os líderes de mercado estão acelerando a integração vertical para garantir o fornecimento de isótopos e capturar margens logísticas, enquanto os fabricantes contratados ampliam a produção de molibdênio-99 sem reator, reduzindo a dependência de reatores envelhecidos. O crescente interesse de capital de risco em emissores alfa e ferramentas de quantificação baseadas em IA ressalta o potencial de longo prazo do mercado de medicina nuclear.
Principais Conclusões do Relatório
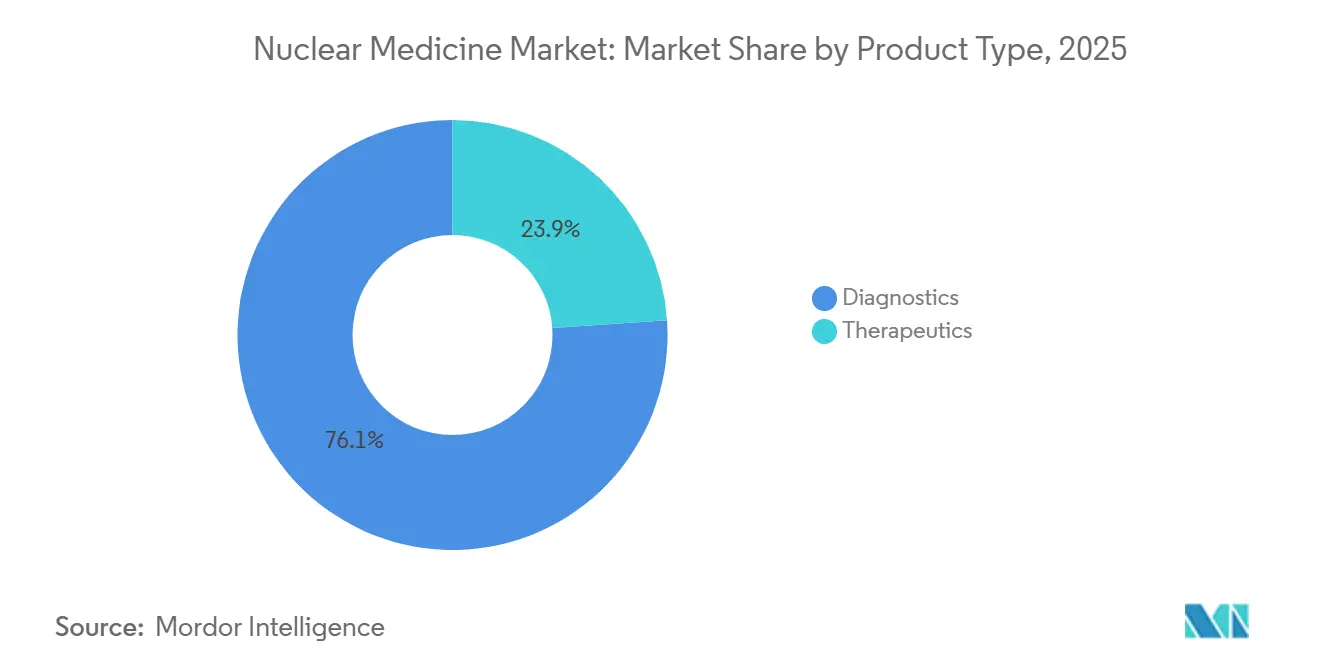
- Por tipo de produto, o diagnóstico representou 76,12% da participação do mercado de medicina nuclear em 2025; a terapêutica deve crescer a uma CAGR de 15,45% até 2031.
- Por radioisótopo, o tecnécio-99m capturou 43,28% do tamanho do mercado de medicina nuclear em 2025, enquanto o lutécio-177 deve crescer a uma CAGR de 14,31% entre 2026-2031.
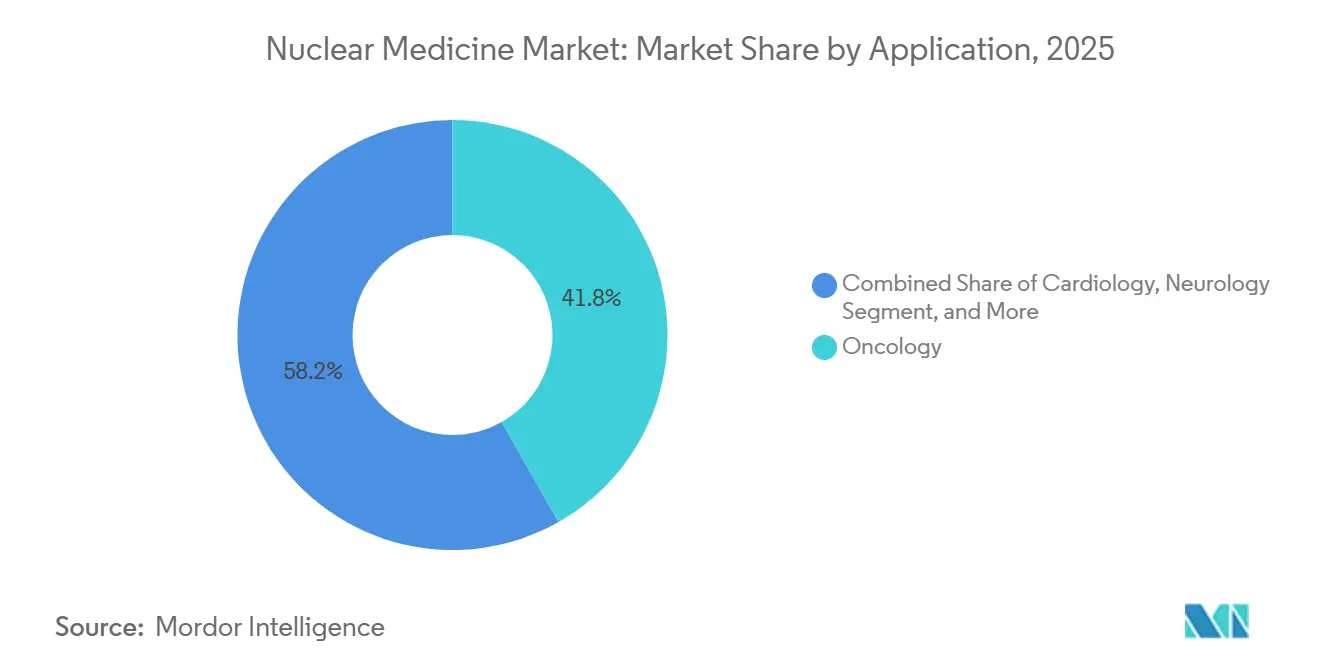
- Por aplicação, a oncologia liderou com 41,84% de participação na receita em 2025; a neurologia deve expandir a uma CAGR de 14,29% até 2031.
- Por usuário final, os hospitais representaram 49,69% do mercado de 2025, enquanto as radiofarmácias especializadas crescem a uma CAGR de 13,61% até 2031.
- Por geografia, a América do Norte manteve 39,43% de participação na receita em 2025, enquanto a Ásia-Pacífico deve registrar uma CAGR de 14,56% ao longo do período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga de doenças-alvo (cardiovasculares, câncer, neurológicas) | +2.8% | Global, com maior incidência na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção crescente de radioterapia direcionada | +2.4% | América do Norte, Europa, mercados emergentes da APAC | Médio prazo (2-4 anos) |
| Avanço tecnológico nas modalidades de diagnóstico por imagem | +1.9% | América do Norte, Europa, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Crescente foco de agentes governamentais e privados | +1.6% | Núcleo da APAC (China, Índia), Oriente Médio e América Latina | Longo prazo (≥ 4 anos) |
| Expansão das tecnologias de produção de Mo-99 sem reator | +1.2% | América do Norte, Europa, com expansão para a APAC | Curto prazo (≤ 2 anos) |
| Integração de fluxos de trabalho de quantificação de radiotraçadores habilitados por IA | +0.9% | América do Norte, Europa, centros selecionados da APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Crescente Carga de Doenças-Alvo Impulsiona o Diagnóstico de Precisão
A incidência de câncer atingiu 2 milhões de novos casos nos EUA em 2025, enquanto as doenças cardiovasculares permaneceram como a principal causa de mortalidade global, levando os departamentos de cardiologia a substituir estudos de perfusão apenas com estresse por exames de viabilidade híbridos PET-TC que orientam a revascularização.[1] A Organização Mundial da Saúde relata que os distúrbios neurológicos afetam 1 em cada 3 pessoas no mundo, estimulando os sistemas de saúde a instalar cíclotrons e capacitar médicos de medicina nuclear para gerenciar a crescente demanda. Os mandatos de diagnóstico complementar da FDA e da EMA para medicamentos oncológicos direcionados incorporam o diagnóstico por imagem nos algoritmos de tratamento e garantem volumes recorrentes de procedimentos. A carga combinada de doenças, portanto, ancora o crescimento de longo prazo do mercado de medicina nuclear. Investimentos em programas públicos de rastreamento e bolsas de pesquisa reforçam ainda mais a visibilidade da demanda. Como resultado, os fornecedores de cíclotrons e os operadores de radiofarmácias estão expandindo a capacidade tanto nas principais áreas metropolitanas quanto nas cidades secundárias.
A Adoção da Radioterapia Direcionada Reformula os Paradigmas de Tratamento
A terapia com receptor de peptídeo radionuclídeo utilizando lutécio-177 DOTATATE alcançou uma taxa de controle da doença de 79% em ensaios com tumores neuroendócrinos, superando os parâmetros de referência da quimioterapia e motivando a inclusão em diretrizes nos Estados Unidos e na Europa. A expansão da cobertura do Medicare em 2025 para o lutécio-177 PSMA-617 prolongou a sobrevida global em 4 meses no câncer de próstata metastático, desencadeando investimentos hospitalares em suítes de terapia de uso específico. Emissores alfa como o rádio-223 entregam transferência de energia linear elevada em curtos alcances, reduzindo a toxicidade na medula óssea e atraindo oncologistas que tratam pacientes frágeis. Os pares teranósticos que vinculam o diagnóstico por imagem com gálio-68 à terapia com lutécio-177 permitem dosimetria em tempo real e limitam ciclos desnecessários, resultando em menores custos globais de cuidado. A paridade de reembolso entre a radioterapia de feixe externo e a terapia com radiofármacos na Alemanha e na França elimina uma barreira histórica e acelera a adoção europeia.
Avanços nas Modalidades de Diagnóstico por Imagem Aumentam a Precisão Diagnóstica
Os detectores PET digitais de tempo de voo melhoram as relações sinal-ruído em 40% e detectam lesões tão pequenas quanto 5 mm, reduzindo pela metade os tempos de exame e aumentando a utilização dos equipamentos.[2] Os sistemas híbridos PET-RM fundem dados metabólicos e anatômicos sem radiação adicional, impulsionando a adoção em oncologia pediátrica e diagnóstico por imagem de tumores cerebrais. As câmeras SPECT de estado sólido com cristais de telureto de cádmio-zinco duplicam a sensibilidade em relação aos sistemas de iodeto de sódio, permitindo doses menores para populações vulneráveis. As câmeras gama portáteis agora suportam o mapeamento intraoperatório de linfonodos sentinela, reduzindo o tempo cirúrgico e melhorando os resultados oncológicos. Algoritmos de aprendizado de máquina treinados em 500.000 exames PET segmentam automaticamente os tumores, reduzindo a variabilidade entre observadores em ensaios multicêntricos.
A Expansão da Produção de Mo-99 sem Reator Mitiga o Risco de Fornecimento
A instalação de captura de nêutrons da NorthStar Medical Radioisotopes em Wisconsin produz 3.000 curies de 6 dias de molibdênio-99 semanalmente sem urânio altamente enriquecido, diversificando o fornecimento norte-americano. O processo fotonuclear da BWXT Medical produz Mo-99 sem carreador, melhorando o desempenho do gerador de tecnécio-99m e estendendo a vida útil em 20%. O reator OPAL da Austrália fornece 25% do Mo-99 global e reduz os tempos de entrega no Sudeste Asiático. Os padrões harmonizados de transporte da AIEA eliminam licenças de importação redundantes, acelerando a distribuição transfronteiriça. A produção estabilizada de Mo-99 reduz a volatilidade de preços e os cancelamentos de procedimentos para os centros de diagnóstico por imagem, fortalecendo o mercado de medicina nuclear.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aprovação regulatória complexa por múltiplas agências | -1.8% | UE, economias emergentes, global | Longo prazo (≥ 4 anos) |
| Risco na cadeia de fornecimento de isótopos de meia-vida curta | -2.3% | Global, regiões remotas | Curto prazo (≤ 2 anos) |
| Alto custo de procedimentos e equipamentos | -1.5% | Mercados emergentes, regiões com pressão de custos | Médio prazo (2-4 anos) |
| Escassez de radiofarmacêuticos qualificados | -1.1% | APAC e economias em desenvolvimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Aprovação Regulatória Complexa por Múltiplas Agências Atrasa a Entrada no Mercado
Os radiofármacos devem percorrer vias separadas da FDA, da EMA e de órgãos nacionais, cada uma exigindo extensos conjuntos de dados de química e fabricação e estudos de dosimetria de radiação, estendendo os prazos para 24 meses e custando USD 50 milhões por composto. Requisitos divergentes de investigação pediátrica acrescentam estudos adicionais mesmo quando as indicações em adultos predominam, atrasando os lançamentos europeus. Os dados de concordância para diagnósticos complementares teranósticos aumentam a complexidade regulatória, enquanto os registros de segurança de longo prazo sobrecarregam os recursos de desenvolvedores menores. Essas barreiras consolidam a inovação entre as grandes empresas farmacêuticas e retardam o ritmo de entrada de novos participantes na indústria de medicina nuclear.
Isótopos de Meia-Vida Curta Impõem Restrições Logísticas
A meia-vida de 110 minutos do flúor-18 exige proximidade de cíclotrons dentro de um raio de duas horas de voo, limitando o acesso em geografias de baixa densidade e aumentando a dependência de voos fretados caros.[3] Os geradores de tecnécio-99m decaem 0,5% por hora, criando desafios de estoque para hospitais com volumes variáveis de exames. Os geradores de gálio-68 perdem atividade ao longo de 12 meses, exigindo substituições frequentes que perturbam os cronogramas. Falhas na cadeia de frio durante o transporte podem tornar os isótopos inutilizáveis, especialmente em climas tropicais com infraestrutura logística deficiente. Essas restrições estimulam o interesse em isótopos de vida mais longa, como cobre-64 e zircônio-89, embora a aprovação regulatória ainda esteja a vários anos de distância.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Terapêutica Supera o Diagnóstico pelo Impulso TeranósticoO diagnóstico controlou 76,12% da receita em 2025, apoiado por protocolos amplamente difundidos de perfusão miocárdica por SPECT e oncologia por PET, mas a terapêutica em medicina nuclear deve crescer a um CAGR de 15,45% até 2031, à medida que os hospitais adotam regimes com lutécio-177 e actínio-225. Essa mudança elevará a contribuição da terapêutica para o tamanho do mercado de medicina nuclear, enquanto o diagnóstico mantém um papel fundamental na seleção de pacientes e no acompanhamento. O SPECT preserva participação em cardiologia e imagem óssea devido ao menor custo dos equipamentos, mas o PET continua a conquistar volumes em oncologia e neurologia graças à resolução superior e à precisão de quantificação. As doses de emissores alfa atingem preços premium (USD 30.000 em comparação com USD 8.000 para emissores beta), refletindo sua capacidade de erradicar tumores radiorresistentes com menos ciclos. Emissores beta como ítrio-90 e lutécio-177 dominam a terapia de tumores hepáticos e neuroendócrinos, sustentados por dados robustos de segurança. Os isótopos de braquiterapia, incluindo o iodo-125, apresentam crescimento estável à medida que a cirurgia robótica e as modalidades de radioterapia externa avançam.
O crescimento terapêutico elevará as receitas das farmácias e impulsionará os gastos de capital em células quentes, salas de infusão blindadas e softwares de dosimetria. Os fornecedores que combinam rastreadores diagnósticos com terapias correspondentes capturarão maior participação de carteira. À medida que a teranóstica amadurece, os percursos integrados reduzirão os custos totais de cuidado, reforçando o apoio dos pagadores e sustentando a expansão do mercado de medicina nuclear.
Por Radioisótopo:
O Lutécio-177 Avança com a Adoção da Terapia com PSMAO tecnécio-99m manteve uma participação de 43,28% em 2025, impulsionado por exames de cardiologia e ossos de alto volume. No entanto, as doses de lutécio-177 estão crescendo a uma CAGR de 14,31% à medida que a terapia com PSMA entra na prática oncológica convencional, expandindo a participação de mercado de medicina nuclear dos isótopos terapêuticos. O flúor-18 permanece a espinha dorsal do diagnóstico por imagem PET, mas novos rastreadores direcionados ao PSMA e à proteína de ativação de fibroblastos expandem sua utilidade além da oncologia para inflamação e fibrose cardíaca. O iodo-131 permanece padrão para distúrbios da tireoide, embora o uso se estabilize em meio aos avanços cirúrgicos e aos inibidores orais de quinase.
Isótopos emergentes como gálio-68 e cobre-64 estão ganhando impulso em centros acadêmicos que executam programas de acesso antecipado, abrindo caminho para uma adoção mais ampla assim que as cadeias de fornecimento amadurecerem. Os fornecedores que investem em configurações flexíveis de linhas de produção estarão melhor posicionados para atender à variação de demanda entre as classes de isótopos.
Por Aplicação:
A Neurologia Acelera com a Demanda por Diagnóstico de AlzheimerA oncologia representou 41,84% da receita em 2025; no entanto, a neurologia deve registrar uma CAGR de 14,29% à medida que os rastreadores PET de beta-amiloide e tau entram nas avaliações rotineiras de Alzheimer. Os volumes de cardiologia se estabilizam à medida que os protocolos SPECT apenas com estresse reduzem o consumo de isótopos sem sacrificar o valor diagnóstico. As aplicações de endocrinologia crescem em linha com o mercado geral de medicina nuclear, beneficiando-se da disponibilidade de iodo-123 e gálio-68 DOTATATE. A cintilografia óssea ortopédica enfrenta pressão da RM em coortes mais jovens, mas permanece relevante para pacientes idosos com implantes metálicos. O diagnóstico por imagem de infecção e renal permanece de nicho, mas indispensável em casos complexos, preservando um mix diversificado de procedimentos e sustentando o mercado de medicina nuclear.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Radiofarmácias Especializadas Capturam Valor LogísticoOs hospitais geraram 49,69% das vendas de 2025 em virtude de radiofarmácias integradas e programas de pesquisa, mas as radiofarmácias especializadas estão expandindo a uma CAGR de 13,61% até 2031. A manipulação centralizada reduz os riscos de radiação no local, diminui os custos de capital e garante a entrega de dose unitária dentro das janelas de meia-vida dos isótopos. Os centros de diagnóstico por imagem terceirizam cada vez mais o fornecimento de rastreadores enquanto implantam unidades móveis de PET-TC para alcançar populações rurais. Os institutos de pesquisa respondem por 8% dos volumes de isótopos à medida que validam novos rastreadores antes da comercialização. Os centros cirúrgicos ambulatoriais estão começando a adotar câmeras gama portáteis para procedimentos oncológicos guiados por radioatividade, criando demanda incremental por isótopos de baixo volume. Esse mix de canais em evolução moldará as estratégias de aquisição e as parcerias com fornecedores em toda a indústria de medicina nuclear.
Análise Geográfica
Mercado de Medicina Nuclear da América do Norte
A América do Norte liderou com 39,43% de participação na receita em 2025, apoiada por mais de 2.500 scanners PET-CT e pela cobertura do Medicare para 18 radiotraçadores PET. Os Estados Unidos abrigam 120 hospitais que oferecem terapia com lutécio-177 PSMA e 40 centros de ensaios clínicos com actínio-225, acelerando as aprovações regulatórias e fomentando sinergias de pesquisa. A transição do Canadá para a produção de Mo-99 sem reator mitiga interrupções anteriores no fornecimento, enquanto as instalações de scanners público-privadas no México ampliam o acesso à sua população de 130 milhões de habitantes.
Mercado de Medicina Nuclear da Europa
A Europa apresenta alta penetração de PET, com a Alemanha operando 180 cíclotrons que permitem entregas de flúor-18 no mesmo dia para 95% dos residentes. Os sistemas nacionais de saúde reembolsam o PET de amiloide e o PSMA com gálio-68, reforçando os volumes de procedimentos. Itália e Espanha investem em centros teranósticos que consolidam diagnóstico e terapia sob o mesmo teto, reduzindo os custos de atendimento. Polônia e Hungria modernizam câmeras gama legadas, elevando a demanda por isótopos atualizados e softwares.
Mercado de Medicina Nuclear da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 14,56%, liderada pela instalação de 300 scanners PET-CT na China em 2025 e pela expansão dos centros de cíclotrons na Índia para 27 unidades até 2027. O envelhecimento da população do Japão impulsiona a imagem de viabilidade cardíaca e para o Alzheimer, com cobertura pelo seguro nacional desde 2024. A Coreia do Sul subsidia equipamentos PET-CT para hospitais rurais, reduzindo os tempos de espera para 5 dias. As aprovações regulatórias da Austrália para radiotraçadores de cobre-64 e zircônio-89 a posicionam como um polo regional de ensaios clínicos, enquanto as nações da ASEAN formam redes compartilhadas de radiofarmácia para superar desafios de escala.
Panorama regulatório
Os radiofármacos de medicina nuclear são administrados sob regimes rigorosamente controlados de medicamentos e segurança radiológica, com complexidade adicional quando os produtos são tratados como combinações de medicamento e dispositivo. Nos Estados Unidos, o FDA Office of Combination Products determina a jurisdição e exige conformidade com as CGMP de medicamentos (21 CFR 210/211) juntamente com os requisitos de sistema de qualidade para dispositivos (21 CFR 820), ou uma abordagem simplificada nos termos do 21 CFR Part 4 para produtos combinados, o que aumenta as exigências de documentação e prontidão para inspeção para radiofarmácias e fabricantes.
Na Europa, o caminho regulatório depende do principal modo de ação, com combinações integrais de medicamento e dispositivo geralmente revisadas dentro da estrutura de medicamentos quando a ação farmacológica é primária, enquanto o Regulamento de Dispositivos Médicos (UE) 2017/745 pode desencadear interações adicionais com Organismos Notificados para determinadas configurações. Para proteção radiológica, os IAEA Safety Standards (incluindo o SSG-46) fornecem uma base amplamente referenciada para o uso médico seguro de radiação ionizante. Uma reunião técnica da IAEA em junho de 2025 também destacou lacunas em relação à orientação atualizada para radionuclídeos modernos e medicina nuclear pediátrica, incluindo a necessidade de abordagens mais harmonizadas de alta hospitalar após terapias com radionuclídeos.
Análise da cadeia de valor
A cadeia de valor da medicina nuclear começa com a produção de isótopos, utilizando rotas de reator e não reator para os principais isótopos médicos, além da produção baseada em cíclotron para isótopos de PET. Segue-se o processamento de alvos, a purificação radioquímica, a radiomarcação e a fabricação de doses acabadas sob GMP, o controle de qualidade e a liberação de lotes, e, em seguida, a distribuição sensível ao tempo para hospitais, centros de imagem e radiofarmácias especializadas. Como muitos isótopos têm meia-vida curta, a logística da última milha e o agendamento tornam-se uma fonte central de valor, com transportadoras especializadas e centros regionais de produção usados para proteger a atividade entregue e reduzir o desperdício.
Os gargalos tendem a se concentrar na disponibilidade confiável de isótopos, na infraestrutura especializada de células quentes e blindagem, e nas operações qualificadas de radiofarmácia capazes de sustentar a conformidade GMP para múltiplos produtos. Fornecedores e prestadores de serviços estão, portanto, aumentando a capacidade e avançando em direção à integração vertical entre produção e distribuição, incluindo a conclusão pela SHINE Technologies da aquisição dos ativos de fabricação SPECT da Lantheus (incluindo a instalação de North Billerica) em janeiro de 2026, e a adição pela Cardinal Health de uma linha de produção de alta capacidade de actínio-225 em seu Center for Theranostics Advancement em Indianápolis em abril de 2026. Na Europa, o plano da Curium de junho de 2026 para adicionar uma nova linha de produção em Saclay, França, para Lu-177-PSMA-I&T visa alinhar a capacidade de isótopos a montante com a demanda clínica a jusante para teranósticos.
Cenário Competitivo
O mercado de medicina nuclear é moderadamente concentrado: os cinco principais participantes, GE HealthCare, Siemens Healthineers, Cardinal Health, Curium e Novartis, detêm coletivamente a maioria da participação na receita. Os incumbentes buscam integração vertical, adquirindo radiofarmácias e instalações de isótopos para garantir o fornecimento e expandir as margens, exemplificado pela aquisição de 12 farmácias nos EUA pela Cardinal Health em 2024. A fabricação contratada ganha impulso à medida que as empresas farmacêuticas terceirizam a produção complexa de isótopos para especialistas como Jubilant Radiopharma e IBA Molecular, reduzindo a exposição de capital. Os terapêuticos com emissores alfa constituem uma fronteira competitiva, com Actinium Pharmaceuticals, Fusion Pharmaceuticals e Orano Med correndo para estabelecer cadeias de fornecimento confiáveis de actínio-225. Os fornecedores incorporam IA nas plataformas de diagnóstico por imagem para vencer licitações por meio de eficiências de fluxo de trabalho, demonstrado pelos módulos de segmentação automática em oncologia da Siemens Healthineers. Os custos regulatórios sob o FDA 21 CFR Parte 212 e o Anexo 3 de BPF da EMA elevam as barreiras de entrada, favorecendo os participantes com sistemas de qualidade estabelecidos e salas limpas validadas.
Líderes da Indústria de Medicina Nuclear
-
GE Healthcare
-
Cardinal Health Inc.
-
Siemens Healthineers
-
Novartis AG
-
Curium Pharma
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicina Nuclear Empresas cobertas neste relatório
- Actinium Pharmaceuticals
- Bayer
- Blue Earth Diagnostics
- Bracco Imaging S.p.A.
- BWXT Medical Ltd.
- Cardinal Health
- Cerveau Technologies
- Curium Pharma
- Eckert & Ziegler Radiopharma
- GE Healthcare
- IBA Molecular
- Isotopia Molecular Imaging
- Jubilant Radiopharma
- Lantheus
- NorthStar Medical Radioisotopes
- Novartis
- Siemens Healthineers
- SOFIE Biosciences
- Spectrum Dynamics Medical
- Telix Pharmaceuticals Ltd.
Oportunidades de mercado e perspectivas futuras
A expansão da produção licenciada e a simplificação dos caminhos de conformidade estão se tornando um conjunto central de oportunidades, pois apoiam a ampliação de escala para hospitais e radiofarmácias especializadas. Em maio de 2026, a US Nuclear Regulatory Commission propôs a regra "Modernizing NRC Regulations for Byproduct Material Use" para reduzir a carga regulatória sobre os licenciados de radiofármacos, e essa modernização abre espaço para uma integração mais rápida de novos locais, modelos operacionais padronizados e redes de distribuição multissítio.
Oportunidades de aquisição e parceria também estão se abrindo por meio de esforços de expansão e localização do fornecimento tanto em diagnóstico quanto em terapêutica. Várias ações de 2026 ilustram essa direção: a Curium anunciou um investimento superior a 32 milhões de EUR (junho de 2026) para aumentar a capacidade de produção de Lutécio-177 em Saclay, França; a IBA assinou acordos multissítio de cíclotron na Índia (fevereiro de 2026, com a Shreeji) e nos Estados Unidos (março de 2026, com a Telix) para ampliar sua presença na fabricação de radiofármacos de PET; e a RadioMedix informou a aprovação da FDA para o Ga-68 PSMA-11 (junho de 2026), apoiando um acesso mais amplo ao diagnóstico por PET do câncer de próstata. Em conjunto, esses movimentos apoiam o crescimento de fornecedores integrados que oferecem produção de isótopos, radiomarcação e distribuição como serviços combinados, além de gerar demanda para CDMOs e radiofarmácias especializadas ligadas à construção de salas de terapia e à expansão dos menus de traçadores.
Desenvolvimentos industriais recentes em Mercado de Medicina Nuclear
- Junho de 2026: A Siemens Healthineers anunciou um investimento de 26 milhões de GBP em uma nova radiofarmácia 8X em Dunstable, Reino Unido, projetada para oferecer oito vezes a capacidade de produção de uma instalação padrão. A expansão fortalece a resiliência do fornecimento regional de radiofármacos e apoia programas de teranósticos de maior rendimento com maior previsibilidade na disponibilidade de doses.
- Novembro de 2025: A GE HealthCare recebeu a marcação CE para o StarGuide GX, um sistema digital de SPECT/CT 4D voltado para fluxos de trabalho de teranósticos e imagens multienergéticas, incluindo isótopos usados em programas emergentes baseados em partículas alfa. A aprovação amplia as opções de implantação em toda a Europa e apoia uma imagem quantitativa mais padronizada em locais que constroem vias combinadas de diagnóstico e terapia.
- Dezembro de 2024: A Cardinal Health iniciou a produção semanal de rotina de actínio-225 compatível com cGMP em seu Center for Theranostics Advancement, em colaboração com a TerraPower Isotopes. O estabelecimento de uma produção de rotina fortalece o fornecimento doméstico para programas clínicos e comerciais que dependem da disponibilidade confiável de emissores alfa.
Mercado de Medicina Nuclear Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de medicina nuclear abrange o valor dos radiofármacos e radioisótopos médicos utilizados para diagnóstico por imagem ou terapia direcionada em ambientes clínicos, contabilizados no ponto de venda para a prestação de serviços de saúde.
Exclusões do escopo: Equipamentos de imagem (sistemas PET/SPECT e câmeras gama) e agentes de contraste convencionais de TC ou raios X não são contabilizados.
Visão Geral da Segmentação
- Por Tipo de Produto
- Diagnóstico
- SPECT
- PET
- Terapêutica
- Emissores Alfa
- Emissores Beta
- Isótopos de Braquiterapia
- Diagnóstico
- Por Radioisótopo
- Tecnécio-99m
- Flúor-18
- Iodo-131
- Lutécio-177
- Outros
- Por Aplicação
- Oncologia
- Cardiologia
- Neurologia
- Endocrinologia
- Ortopedia e Gestão da Dor
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Centros de Diagnóstico por Imagem
- Radiofarmácias Especializadas
- Institutos de Pesquisa
- Centros Cirúrgicos Ambulatoriais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento e Validação do Mercado
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer os parâmetros do modelo e manter as premissas realistas antes de serem testadas em entrevistas. Geralmente consultamos fontes públicas como publicações da IAEA sobre acesso à medicina nuclear, os bancos de dados da FDA dos EUA para aprovações de radiofármacos, materiais da NRC dos EUA sobre manuseio de isótopos médicos, estatísticas de saúde da OCDE para sinais de procedimentos e capacidade, e artigos de periódicos revisados por pares que acompanham as tendências de utilização de PET e SPECT.
Além disso, analisamos relatórios anuais e apresentações para investidores de empresas, sites de sociedades e associações clínicas, e cobertura jornalística de referência sobre eventos de fornecimento de isótopos e lançamentos de rastreadores. Quando contribui para a consistência, utilizamos assinaturas de dados financeiros e de inteligência empresarial, notícias e finanças, e bancos de dados de patentes para organizar o que é divulgado publicamente e reduzir o risco de perder desenvolvimentos importantes. As fontes de pesquisa documental mencionadas aqui são meramente ilustrativas, uma vez que outras fontes públicas e pagas são utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para confirmar o que está sendo efetivamente adquirido e utilizado, e para definir as premissas de preços e composição que a pesquisa documental raramente torna explícitas. Conversamos com um conjunto diversificado de partes interessadas, como fabricantes e distribuidores de radiofármacos, líderes de hospitais e centros de imagem, médicos e farmacêuticos de medicina nuclear, e gestores de compras ou operações na APAC, EMEA e nas Américas. O feedback deles é utilizado para preencher lacunas sobre disponibilidade de isótopos, mudanças na composição de modalidades (PET versus SPECT) e padrões típicos de preços por rastreador e ambiente de cuidado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 13% | APAC: 43% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 31% | EMEA: 31% |
| Participantes menores: 14% | Gestores: 56% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O mercado é dimensionado por meio de uma abordagem de cima para baixo, na qual a demanda por procedimentos e as taxas de utilização de rastreadores são reconstruídas por modalidade e, em seguida, convertidas em valor utilizando preços típicos de dose por radioisótopo e indicação. Para manter o cálculo fundamentado, aplicamos verificações seletivas de baixo para cima, como consolidações a partir de um conjunto amostral de receitas de fornecedores, verificações de canal com distribuidores e cálculos de volume multiplicado pelo preço médio de venda para rastreadores de alto uso.
Os principais insumos utilizados no modelo incluem a proporção de procedimentos PET versus SPECT, premissas de dose por procedimento, composição de rastreadores por aplicação (oncologia, cardiologia, neurologia), composição do local de atendimento entre hospitais e centros de imagem, e restrições de fornecimento de isótopos que podem limitar volumes em determinados períodos. Onde os sinais de baixo para cima são incompletos para geografias menores, preenchemos as lacunas utilizando indicadores proxy, como capacidade instalada de PET e SPECT e intensidade de procedimentos reportada, e então reconciliamos esses dados com o total global.
Para as previsões, realizamos análise de cenários, uma vez que a adoção é moldada por aprovações de rastreadores, momentum de reembolso e confiabilidade do fornecimento, que podem mudar rapidamente. O cenário base é ancorado em fatores de demanda, como tendências de envelhecimento populacional e direção da incidência de câncer, e então ajustado com base em contribuições de especialistas sobre a adoção esperada de rastreadores e a progressão de preços.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, incluindo a direção do volume de procedimentos, o momento de lançamento de rastreadores e as mudanças observadas no fornecimento de isótopos, antes que os totais finais sejam aprovados. Quando uma variação parece excessivamente grande, revisitamos as premissas, replicamos os cálculos e entramos novamente em contato com especialistas para confirmar se o problema está nos preços, na composição ou no volume.
As revisões ocorrem em etapas, começando com verificações cruzadas dos analistas e seguidas de uma segunda análise que questiona os insumos e as variações ano a ano. O relatório é atualizado anualmente, e atualizações intermediárias são adicionadas quando ocorre um evento relevante, como uma grande interrupção no fornecimento ou uma mudança significativa na regulamentação ou no reembolso. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Medicina Nuclear da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para medicina nuclear podem diferir mesmo quando o nome do tema parece o mesmo, porque o limite de contagem frequentemente varia entre vendas de radiofármacos, receita de serviços de imagem e valor relacionado a equipamentos. As diferenças também decorrem do ano tratado como base, do momento da conversão cambial e de se o preço é modelado como uma média simples ou como um preço médio de venda por rastreador que muda conforme a composição.
Em nossa construção, o momento de atualização e o momento da conversão cambial são tratados com rigor, e os preços médios de venda por rastreador são atualizados quando a composição se move em direção a isótopos terapêuticos de maior valor, razão pela qual a Mordor Intelligence reporta USD 19,60 bilhões (2026) em um escopo que exclui hardware de imagem.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 19,60 bilhões (2026) | |
| Publicador do Setor A | USD 11,77 bilhões (2025) | Frequentemente enquadrado como radiofármacos, mas o ano de dimensionamento é anterior e a ênfase do escopo pode se inclinar para produtos PET e SPECT selecionados, o que pode subestimar o valor total quando a terapêutica e uma composição mais ampla de isótopos são ponderadas de forma diferente. |
| Grupo de Pesquisa Global B | USD 21,27 bilhões (2025) | Algumas estimativas parecem combinar pools de receita mais amplos de medicina nuclear e aplicar preços médios entre modalidades, o que pode elevar os totais se serviços relacionados ou categorias adjacentes forem implicitamente incluídos e se a conversão cambial utilizar uma janela temporal diferente. |
Em conjunto, a dispersão é explicada principalmente pelo que é contabilizado (apenas valor de medicamentos e isótopos versus pools de receita mais amplos), além do ano base e da forma como os preços e o câmbio são atualizados. Ao manter o limite do escopo explícito e vincular o valor a sinais de procedimentos e à composição de rastreadores, o número final permanece rastreável a insumos que podem ser verificados e replicados.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de medicina nuclear em 2026?
O tamanho do mercado de medicina nuclear deve atingir USD 19,60 bilhões em 2026 e está previsto para alcançar USD 35,32 bilhões até 2031.
Qual segmento está crescendo mais rapidamente?
Os radiofármacos terapêuticos devem crescer a uma CAGR de 15,45% até 2031, superando o diagnóstico.
Qual radioisótopo lidera a demanda atual?
O tecnécio-99m comanda 43,28% da receita de 2025 graças aos exames de cardiologia e ossos de alto volume.
Por que a Ásia-Pacífico é atraente para os investidores?
China e Índia estão adicionando cíclotrons e equipamentos PET-TC, impulsionando uma CAGR regional de 14,56% e novas oportunidades de mercado.
Qual é o principal desafio da cadeia de fornecimento?
As meias-vidas curtas de isótopos como o flúor-18 exigem polos de produção regionais, complicando a logística em áreas remotas.