
Tamanho e Participação do Mercado Farmacêutico da Noruega
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.13 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.2 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.28 % |
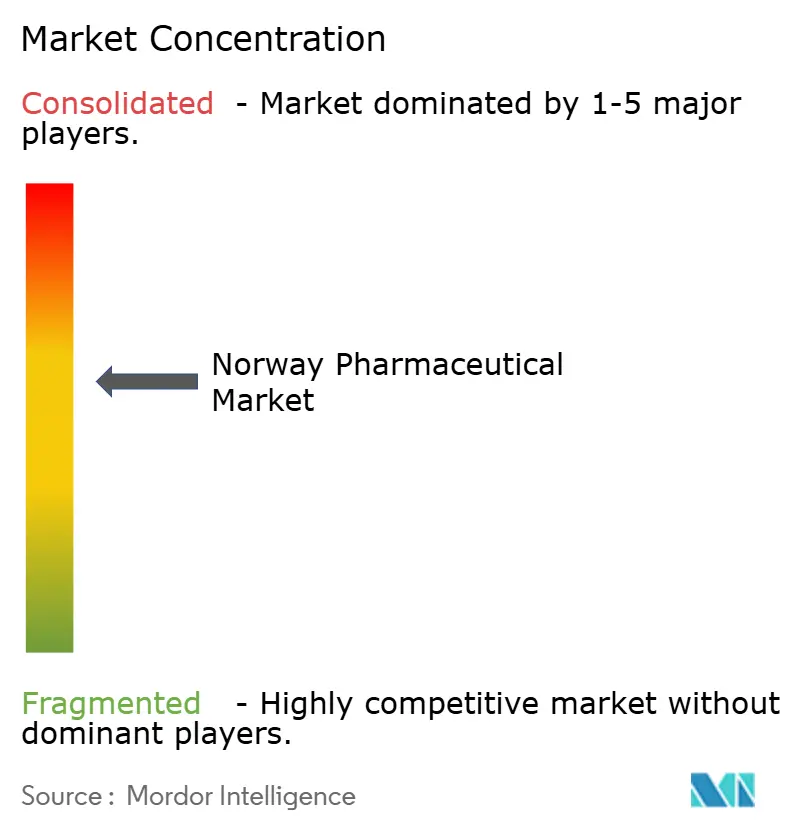
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Farmacêutico da Noruega por Mordor Intelligence
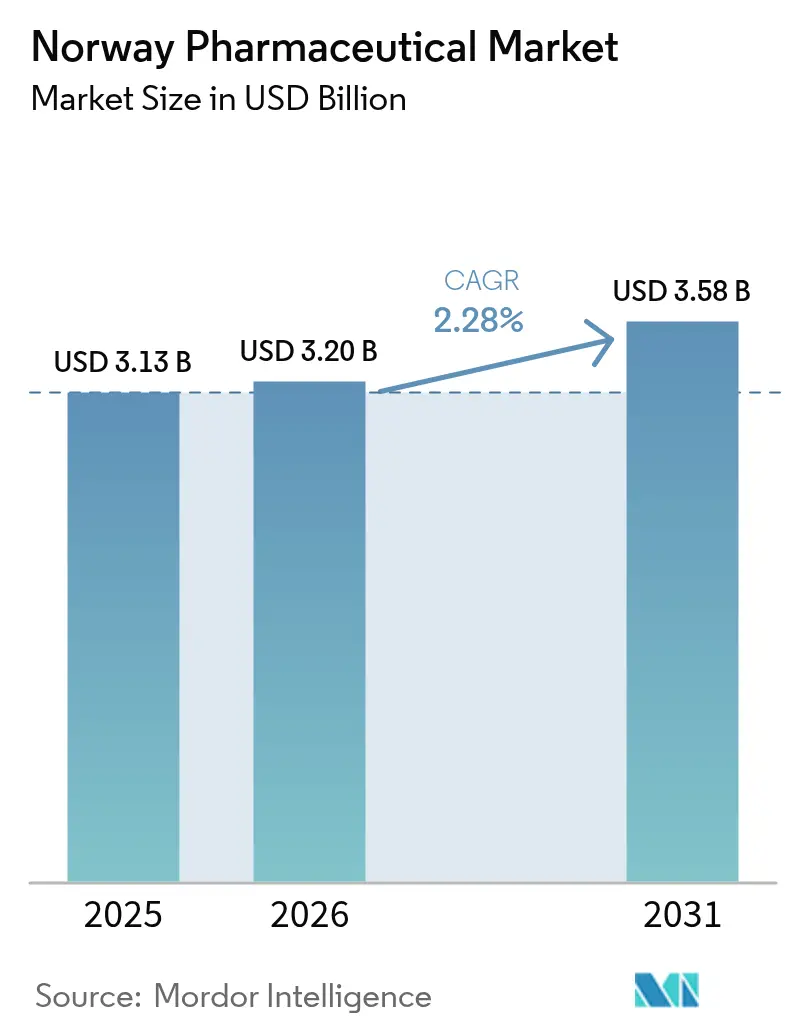
O tamanho do mercado farmacêutico da Noruega em 2026 é estimado em USD 3,2 bilhões, crescendo a partir do valor de 2025 de USD 3,13 bilhões, com projeções para 2031 indicando USD 3,58 bilhões, crescendo a um CAGR de 2,28% no período 2026-2031. Tetos de reembolso controlados, uma população envelhecida e financiamento público generoso formam a base deste perfil de crescimento contido, porém confiável. Redes digitais de prescrição, aquisição por licitação para biológicos e rigorosas avaliações de custo-efetividade moldam os padrões de concorrência, ao mesmo tempo que sustentam a adoção constante de terapias inovadoras. Uma estrutura de varejo concentrada, em que três redes verticalmente integradas controlam 84% das farmácias, mantém os custos de distribuição baixos, mesmo com os canais online atraindo consumidores familiarizados com tecnologia. As farmácias hospitalares garantem medicamentos especializados de alto valor, as farmácias digitais impulsionam a conveniência e a política de biossimilares NOR-SWITCH comprime os preços sem prejudicar os volumes. Potencial adicional de crescimento decorre da entrada de ensaios clínicos em fase inicial em Oslo e Bergen, de melhorias na biofabricação impulsionadas por mandatos ESG e da crescente demanda por cuidados oncológicos e de diabetes.
Principais Conclusões do Relatório
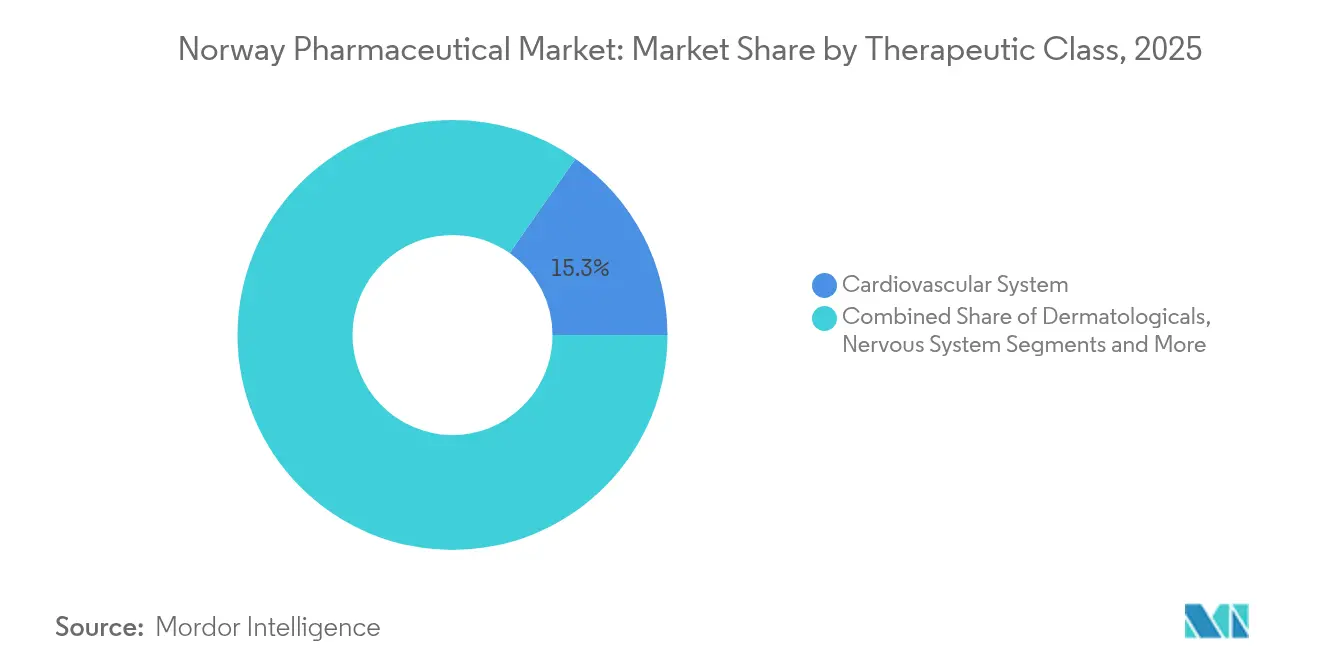
- Por classe terapêutica, os medicamentos cardiovasculares lideraram com 15,31% da participação do mercado farmacêutico da Noruega em 2025; os agentes antineoplásicos e imunomoduladores estão projetados para avançar a um CAGR de 3,32% até 2031.
- Por tipo de medicamento, os produtos de marca representaram 60,92% do tamanho do mercado farmacêutico da Noruega em 2025, enquanto os genéricos estão se expandindo a um CAGR de 2,74% até 2031.
- Por tipo de prescrição, os medicamentos com prescrição dominaram com uma participação de 87,12% em 2025; o segmento de venda livre está previsto para crescer a um CAGR de 2,6% até 2031.
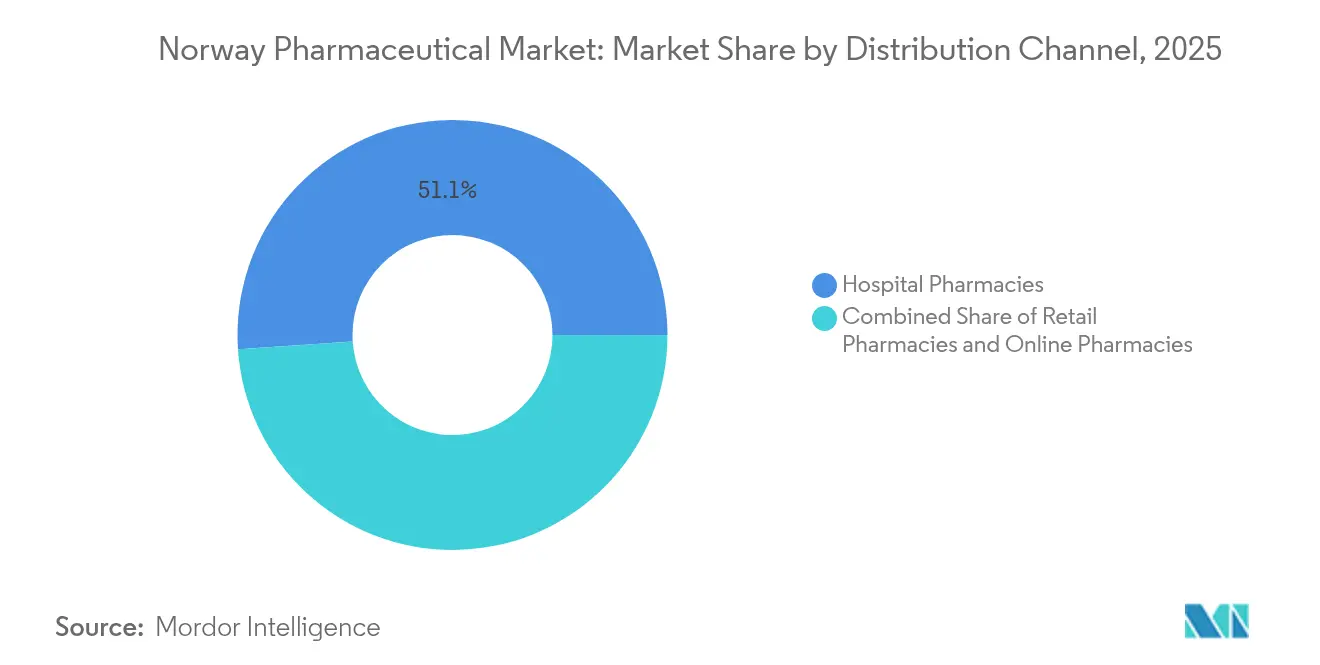
- Por canal de distribuição, as farmácias hospitalares capturaram 51,05% da participação de receita em 2025, enquanto as farmácias online devem registrar o CAGR mais rápido de 3,02% até 2031.
- Por via de administração, as formulações orais detinham 54,21% do tamanho do mercado farmacêutico da Noruega em 2025; a administração parenteral está se expandindo a um CAGR de 3,1% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Farmacêutico da Noruega
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Envelhecimento populacional e reembolso universal | +0.8% | Nacional (foco rural) | Longo prazo (≥ 4 anos) |
| Aumento da prevalência de doenças crônicas | +0.6% | Nacional (carga urbana) | Médio prazo (2-4 anos) |
| Alto gasto público em medicamentos inovadores | +0.4% | Hospitais em todo o país | Médio prazo (2-4 anos) |
| Penetração nacional de prescrição eletrônica | +0.3% | Metrópoles nacionais | Curto prazo (≤ 2 anos) |
| Reformas de aquisição favoráveis a biossimilares | +0.2% | Redes hospitalares | Médio prazo (2-4 anos) |
| Aumento da entrada de ensaios clínicos em fase inicial | +0.1% | Oslo, Bergen | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Populacional e Reembolso Universal
O grupo com 67 anos ou mais na Noruega está crescendo de forma constante, elevando os volumes de medicamentos para doenças crônicas, uma vez que o Estado reembolsa aproximadamente 75% dos custos de prescrição [1]Observatório Europeu de Sistemas e Políticas de Saúde, "Noruega: resumo do sistema de saúde 2024," eurohealthobservatory.who.int. Uma taxa de financiamento público de 85% amortece a demanda contra oscilações econômicas, e o teto de copagamento de 2025 de NOK 3.040 garante gastos previsíveis do próprio bolso. O consumo de medicamentos per capita aumentou 29% de 2015 a 2024, com os idosos respondendo pela maior parte das 1,7 doses diárias consumidas em todo o país. A cobertura de prescrição azul para doenças graves consolida ainda mais a utilização, ancorando o mercado farmacêutico da Noruega mesmo sob pressão de preços.
Aumento da Prevalência de Doenças Crônicas
As projeções de câncer indicam que 40% dos noruegueses podem desenvolver a doença até os 80 anos, ampliando a demanda por biológicos oncológicos. A obesidade afeta 25% dos adultos, impulsionando pedidos de reembolso de alto perfil para medicamentos como tirzepatida, com preço próximo a NOK 30.000 anuais. Avanços acadêmicos, incluindo o programa de insulina oral da UiT que entrou em ensaios humanos em 2025, prometem novas avenidas de crescimento. A terapia combinada em diabetes, doenças cardiovasculares e cuidados respiratórios está elevando as contagens de prescrições por paciente, sustentando o mercado farmacêutico da Noruega.
Alto Gasto Público em Medicamentos Inovadores
Os tratamentos oncológicos devem absorver 13% do total dos gastos com saúde até 2050, com a taxa de reembolso de 69% da Noruega para novos medicamentos oncológicos superando a média da UE [2]OCDE/Comissão Europeia, "Perfil de Câncer do País da UE: Noruega 2025," oecd.org . O Regulamento de ATS da UE de 2025 acelerará as avaliações clínicas conjuntas, facilitando a entrada no mercado de terapias gênicas e celulares. Ensaios de medicina de precisão como o IMPRESS-Norway incorporam a inovação nos hospitais públicos, mantendo os incentivos ao pipeline elevados tanto para empresas multinacionais quanto para empresas nacionais.
Penetração Nacional de Prescrição Eletrônica
Um sistema de prescrição eletrônica totalmente integrado eliminou as prescrições em papel, simplificou as renovações e melhorou o monitoramento da adesão. A líder de mercado Farmasiet registrou vendas acima de NOK 500 milhões em 2023, evidenciando o apetite da Noruega por modelos de farmácia digital. Módulos de inteligência artificial que governam verificações de interação medicamentosa e alertas de recarga reduzem erros de medicação, apoiando maior conformidade com terapias crônicas e ampliando o mercado farmacêutico da Noruega.
Reformas de Aquisição Favoráveis a Biossimilares
Desde 2007, as licitações anuais de biológicos reduziram os custos das terapias, com o NOR-SWITCH validando a intercambialidade segura em doenças inflamatórias intestinais. As diretrizes atuais determinam o uso de biossimilares como primeira linha para novos pacientes com doenças inflamatórias intestinais, liberando orçamento para novos agentes oncológicos. Os critérios baseados em valor agora recompensam as economias totais do tratamento, incentivando pacotes de serviços em torno da entrega de biossimilares.
Aumento da Entrada de Ensaios Clínicos em Fase Inicial
Estudos de Fase I e II — do N-DOSE em Parkinson ao INSIGHT-1 em leucemia — estão se proliferando, auxiliados pelo sistema coeso de biobancos da Noruega e pelos caminhos de aprovação simplificados do Regulamento UE 536/2014. A visibilidade de P&D resultante atrai gastos com pesquisa contratada e sustenta futuros lançamentos de produtos, reforçando o setor farmacêutico da Noruega no longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Tetos rígidos de preço de referência | –0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Erosão de receita por vencimento de patentes | –0.3% | Classes de alto valor | Médio prazo (2-4 anos) |
| Regulamentações rigorosas de emissão de ingredientes farmacêuticos ativos | –0.2% | Fabricação, importação | Médio prazo (2-4 anos) |
| Redução da presença de farmácias em áreas rurais | –0.1% | Municípios do norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tetos Rígidos de Preço de Referência
As regras de preço máximo vinculam os preços dos medicamentos às médias de nove países pares da UE, comprimindo as margens e reduzindo o entusiasmo com lançamentos. Um modelo escalonado de preços de genéricos deprime ainda mais os lucros assim que os produtos similares surgem. Baixos volumes aliados a tetos rígidos obrigaram vários antibióticos pediátricos a sair do mercado em 2024, limitando as opções e restringindo o mercado farmacêutico da Noruega.
Erosão de Receita por Vencimento de Patentes
Vinte e sete moléculas de marca — de tapentadol a vismodegibe — perdem exclusividade entre 2024 e 2025. A entrada de genéricos se acelera por meio da substituição automática, deslocando a receita para concorrentes de baixo preço e forçando os fabricantes originais a depender de ativos em desenvolvimento, com efeitos em cascata sobre as perspectivas de tamanho do mercado farmacêutico da Noruega.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe Terapêutica: A Dominância Cardiovascular Impulsiona a Estabilidade do Mercado
Os medicamentos cardiovasculares ocuparam 15,31% do mercado farmacêutico da Noruega em 2025, impulsionados por protocolos amplamente difundidos de controle da hipertensão e dos lipídios. O tamanho do mercado farmacêutico da Noruega associado à medicina oncológica e imunomoduladora é o de crescimento mais rápido, avançando a um CAGR de 3,32%, à medida que o financiamento público integral para terapias oncológicas direciona os gastos para inibidores de checkpoint e infusões de CAR-T. A dermatologia mantém participações estáveis de dois dígitos por meio do tratamento de eczema crônico e psoríase, enquanto os anti-infecciosos sofrem pressão de gestão, mas mantêm nichos hospitalares. As terapias musculoesqueléticas atendem tanto adultos jovens ativos quanto idosos com osteoartrite. As prescrições para o sistema nervoso se expandem em paralelo com as iniciativas de saúde mental, e os produtos respiratórios se beneficiam do manejo precoce da asma infantil. As diretrizes nacionais NORRISK 2 consolidam os volumes de estatinas e inibidores da ECA, mantendo a demanda cardiovascular previsível.
Orçamentos ampliados de oncologia de precisão reforçam o uso de biológicos, e o financiamento público para diagnósticos por painel genético acelera a adoção de regimes direcionados. O preço escalonado de genéricos comprime as marcas cardiovasculares mais antigas, impulsionando os ARBs genéricos, mas sustentando a receita geral devido à resiliência dos volumes. Os oncologistas noruegueses integram rapidamente os biológicos aprovados pela Agência Europeia de Medicamentos assim que os procedimentos de ATS endossam a custo-efetividade, aumentando as unidades antineoplásicas.


Por Tipo de Medicamento: A Liderança de Marca Enfrenta Pressão dos Genéricos
Os medicamentos de marca ainda comandam 60,92% da participação do mercado farmacêutico da Noruega em 2025, sustentados por indicações especializadas que carecem de substitutos. No entanto, o valor capturado pelos genéricos está crescendo a um CAGR de 2,74%, à medida que as licitações hospitalares colocam o infliximabe e o adalimumabe biossimilares em concorrência com os biológicos estabelecidos. A substituição automática em farmácias, em vigor desde 2001, direciona a maioria das prescrições fora de patente para genéricos em semanas após a entrada, reduzindo o tamanho do mercado farmacêutico da Noruega controlado pelas empresas originárias. Os fabricantes de marca agora envolvem as terapias com aplicativos de adesão e linhas de apoio de enfermagem para justificar os preços premium. Enquanto isso, os produtores de biossimilares aproveitam os dados do NOR-SWITCH para conquistar a confiança dos médicos, aumentando a adoção em artrite reumatoide, dermatologia e gastroenterologia.
Por Tipo de Prescrição: O Foco Clínico Domina a Saúde do Consumidor
Os medicamentos com prescrição representaram 87,12% das vendas de 2025, sustentando a orientação clínica do mercado farmacêutico da Noruega. O reembolso universal incentiva as escolhas de medicamentos lideradas pelo prescritor, enquanto o crescimento dos medicamentos de venda livre a um CAGR de 2,6% decorre do bem-estar do consumidor e de consultas digitais que direcionam enfermidades menores para o autocuidado. Os portais eletrônicos de farmácias registram ambas as categorias de forma integrada, mas os esquemas de prescrição azul que cobrem câncer e doenças crônicas favorecem esmagadoramente o canal de prescrição.
Por Canal de Distribuição: As Redes Hospitalares Lideram a Transformação Digital
As farmácias hospitalares capturaram 51,05% das receitas de 2025, pois dispensam biológicos de alto custo por meio de licitações centralizadas. As redes de varejo se ajustam oferecendo revisões de medicamentos e serviços de vacinação. O faturamento das farmácias online, crescendo a um CAGR de 3,02%, reflete a simplicidade da prescrição eletrônica e as inovações na entrega de última milha. A integração vertical entre Apotek 1, Boots e Vitusapotek agiliza o atacado, mas estreita as janelas de entrada para independentes, concentrando o mercado farmacêutico da Noruega.
Por Via de Administração: A Administração Oral Mantém a Preferência
As formas farmacêuticas orais detêm 54,21% de participação devido à conveniência para o paciente e às classes de cuidados crônicos com grande presença de genéricos. Os volumes parenterais crescem a um CAGR de 3,1% impulsionados por biológicos, radiofármacos e injetáveis de longa duração. O candidato a insulina oral da UiT pode reduzir a demanda por canetas de insulina após 2028, mas até lá, os centros de infusão estão se expandindo dentro das farmácias hospitalares. Os protocolos de antibióticos intravenosos domiciliares estendem a terapia parenteral além dos muros institucionais, apoiados por telemonitoramento.
Análise Geográfica
Um regime de pagador nacional uniforme minimiza as variações regionais de preços, mas os padrões de utilização divergem. Oslo e Akershus concentram hospitais terciários, incubadoras de ciências da vida e 20 farmácias hospitalares do Helse Sør-Øst, canalizando a maior fatia do mercado farmacêutico da Noruega. As cidades ocidentais Bergen e Stavanger se beneficiam de ensaios clínicos vinculados a universidades, elevando a penetração de terapias de alto custo. Os condados do norte, embora cobertos pelas mesmas regras de reembolso, enfrentam menor densidade de farmácias, o que aumenta o tempo de deslocamento para obter prescrições. A frequência de atendimentos de urgência é mais do que o dobro da taxa urbana, impulsionando projetos-piloto de entrega por drone para garantir a continuidade do cuidado. O plano de ciências da vida do governo de EUR 6 bilhões, incluindo o novo hospital universitário de Oslo, centralizará ainda mais os volumes de tratamento especializado. No entanto, a ubiquidade da prescrição eletrônica permite que qualquer residente retire medicamentos em todo o país, suavizando as disparidades.
Panorama regulatório
A Noruega aplica a supervisão de medicamentos dentro do quadro do EEE/UE, com a Agência Norueguesa de Produtos Medicinais (DMP, anteriormente NoMA) supervisionando a autorização de comercialização, os ensaios clínicos, a farmacovigilância e a fixação de preços. Antes de um produto poder ser vendido, é necessária autorização de mercado, e os dossiês podem ser submetidos através de procedimentos nacionais, descentralizados ou centralizados da UE, com os requisitos de submissão eCTD moldando a conformidade e a preparação para o lançamento.
A fixação de preços e o acesso são gerenciados através de decisões de preço máximo da DMP, juntamente com processos nacionais de avaliação de tecnologias em saúde (HTA) e reembolso. Os preços máximos para medicamentos sujeitos a receita médica utilizam a fixação de preços de referência internacional (com base em países selecionados do EEE), com um cronograma administrativo concebido para proporcionar previsibilidade às solicitações de preço, enquanto o trabalho conjunto europeu de HTA sob o Regulamento de HTA da UE é cada vez mais refletido nos procedimentos voltados para a DMP. Em janeiro de 2026, a emenda regulatória (Forskrift 2026-01-21-205) foi adotada com efeito a partir de 7 de fevereiro de 2026, mantendo o alinhamento das regras norueguesas com os desenvolvimentos do EEE.
Análise da cadeia de valor
A Noruega depende fortemente de importações de medicamentos acabados e de IFAs, enquanto a atividade doméstica se concentra em nichos selecionados e na localização de serviços em torno de cuidados especializados, licitações e dispensação digital. A cadeia upstream é liderada por P&D e fabricação multinacional, apoiada por infraestrutura local de pesquisa clínica, particularmente em torno de Oslo e Bergen, o que ajuda a sustentar os ensaios de fase inicial e a adoção hospitalar de terapias especializadas.
As funções intermediárias e downstream são centralizadas. A DMP controla a autorização de comercialização, a farmacovigilância e a fixação regulada de preços, enquanto a Sykehusinnkjop HF conduz as aquisições nacionais de medicamentos hospitalares e biológicos por meio de licitações que impulsionam a substituição e a concorrência de preços. A distribuição é estruturada em torno de um número limitado de distribuidores atrelados aos principais grupos farmacêuticos, o que favorece eficiências de escala e restringe a entrada de distribuidores independentes. Isso alimenta um modelo liderado pelos pagadores, no qual aproximadamente quatro quintos dos custos com medicamentos sujeitos a receita são financiados pelo Estado por meio de reembolso. Em 2026, as atualizações operacionais da DMP, incluindo orientações sobre relatórios de escassez e discussões voltadas para fornecedores sobre sustentabilidade e reservas estratégicas, vinculam ainda mais a continuidade do fornecimento e a conformidade à cadeia de valor.
Cenário Competitivo
A concentração moderada define a distribuição, enquanto a concorrência terapêutica varia. O controle de 84% do varejo pelas três redes confere escala para investimentos em tecnologia da informação, mas atrai escrutínio antitruste. As arenas de biossimilares apresentam quedas de preços agressivas — até 70% abaixo dos originadores — por meio de licitações anuais, intensificando a rivalidade.
A inovação em oncologia coloca as multinacionais em concorrência com biotecnológicas norueguesas como Ultimovacs e Photocure, com acordos de licenciamento cruzado e codesenvolvimento ganhando força. Os diagnósticos de inteligência artificial e os pacotes de nuvem para cadeia de suprimentos criam frentes competitivas auxiliares, permitindo que empresas de tecnologia entrem nos fluxos de trabalho de medicamentos.
A conformidade ambiental impulsiona os fabricantes em direção à produção de baixa emissão, conferindo vantagem de pioneirismo às plantas equipadas com sistemas de recuperação de calor. As empresas derivadas da Oslo Science City ampliam o conjunto de concorrentes de nicho em radiofármacos e anti-infecciosos.
Líderes do Setor Farmacêutico da Noruega
AbbVie Inc.
Bayer AG
Boehringer Ingelheim
GSK plc
AstraZeneca
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão da pesquisa clínica é uma palanca de oportunidade de curto prazo, apoiada por programas nacionais e metas mensuráveis. A NorTrials apresentou um plano de ação nacional para estudos clínicos (2026-2036) que prioriza soluções digitais, inteligência artificial e financiamento baseado em atividade para serviços de saúde especializados. Separadamente, a estratégia governamental de câncer (Esforço Conjunto Contra o Câncer 2025-2035) estabelece a meta de dobrar a participação de pacientes com câncer em ensaios clínicos para cerca de 15% dos pacientes, o que pode aumentar a proporção de estudos patrocinados pela indústria e parcerias com centros de pesquisa.
O crescimento da demanda centrada em hospitais e as prioridades de segurança do fornecimento também criam espaços de oportunidade em medicamentos especializados, serviços de aquisição e produção localizada. Em junho de 2026, a Noruega implementou um novo plano nacional de compras para medicamentos hospitalares que integra acesso, segurança do fornecimento e critérios de sustentabilidade nas aquisições, melhorando o valor de fornecedores capazes de documentar resiliência e desempenho ambiental além do preço. No lado da fabricação e áreas adjacentes de imagem médica, a GE HealthCare anunciou um investimento de 550 milhões de coroas norueguesas (maio de 2026) para expandir sua capacidade de produção de agentes de contraste na Noruega, refletindo o apetite contínuo por capacidade estrategicamente relevante no país. O financiamento de infraestrutura pública acrescenta ainda mais tração para terapias hospitalares de alto custo, com o Orçamento Nacional de 2026 propondo cerca de 26 bilhões de coroas norueguesas em autorizações de empréstimo para iniciar cinco novos projetos hospitalares em 2026.
Desenvolvimentos recentes do setor
- Junho de 2026: A Amgen garantiu uma extensão do seu acordo de medicamento para colesterol na Noruega, mantendo o produto posicionado como opção de primeira linha até 2028. A continuidade reforça como acordos de acesso negociados podem garantir volume em um ambiente influenciado por licitações, moldando o comportamento competitivo para portfólios cardiometabólicos. Também destaca o papel das decisões de pagadores e de compras na sustentação de terapias de marca frente à pressão de genéricos e biossimilares.
- Maio de 2026: A GE HealthCare anunciou um investimento de 550 milhões de coroas norueguesas para expandir sua capacidade de produção de agentes de contraste na Noruega, ressaltando a expansão contínua da capacidade no país e a importância do fornecimento de contraste para imagem médica para os sistemas hospitalares. O projeto sinaliza atenção crescente à capacidade de fabricação estratégica e à resiliência na cadeia de fornecimento médico norueguesa.
- Março de 2024: O Prange Group finalizou a aquisição da unidade da Fresenius Kabi em Halden, mantendo o pessoal e os compromissos de produção. A transação preserva a capacidade de fabricação local e pode apoiar a continuidade do fornecimento em um mercado onde os sistemas de aquisição e reembolso recompensam a disponibilidade confiável. Também reflete a reformulação contínua de portfólios entre fornecedores que atendem à Noruega e à região nórdica em geral.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor total de medicamentos vendidos na Noruega, tanto na demanda sujeita a receita quanto na venda livre, cobrindo produtos de marca e genéricos fornecidos através de canais hospitalares, farmácias de varejo e online.
Exclusões de escopo: Dispositivos médicos, diagnósticos, suplementos alimentares e serviços de saúde puros não são contabilizados como parte do valor do mercado farmacêutico.
Visão geral da segmentação
- Por Classe Terapêutica
- Sistema Cardiovascular
- Dermatológicos
- Sistema Geniturinário e Hormônios Sexuais
- Anti-infecciosos (Sistêmicos)
- Antineoplásicos e Imunomoduladores
- Sistema Musculoesquelético
- Sistema Nervoso
- Sistema Respiratório
- Outras Classes
- Por Tipo de Medicamento
- Marca
- Genérico
- Por Tipo de Prescrição
- Prescrição (Rx)
- Venda Livre (OTC)
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Via de Administração
- Oral
- Parenteral
- Tópica
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto do país e as regras do mercado, de modo que o modelo permaneça consistente com a forma como os medicamentos são precificados, reembolsados e distribuídos na Noruega. Consultamos fontes públicas como o Instituto Norueguês de Saúde Pública, a Agência Norueguesa de Medicamentos, a Statistics Norway, as Estatísticas de Saúde da OCDE e material selecionado de avaliação de tecnologias em saúde a nível da UE, que ajudam a confirmar os fatores de demanda e os efeitos de preço orientados por políticas.
Também revisamos registros de empresas e apresentações a investidores para identificar sinais sobre lançamentos de produtos e exposição de portfólio, seguidos por sites de associações e imprensa respeitável para verificar mudanças importantes, como resultados de licitações e adoção de biossimilares. Quando uma série pública apresentava lacunas, utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, verificações de importação ou exportação em nível de envio quando relevante, e bases de dados de patentes para esclarecer os pipelines de inovação. Estes exemplos não são exaustivos, e muitas outras fontes foram utilizadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com especialistas junto a CXOs, líderes funcionais/de unidades e gerentes na Noruega testam fluxos de canal, comportamento de licitações, substituição, reembolso e lançamentos. Os respondentes ajudam a esclarecer como as compras de varejo e hospitalares diferem, onde a substituição por genéricos e biossimilares afeta a demanda, e quais mudanças de reembolso ou licitação podem ainda não aparecer em dados secundários. Usamos essas contribuições para investigar variações materiais antes da análise final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 20% |
| Nível médio: 48% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 25% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento central parte de uma construção top-down que reconstrói a demanda de medicamentos da Noruega usando divisões por classe terapêutica e exposição por canal, e então mapeia isso para as realidades de precificação e reembolso do país. Para manter os totais práticos, corroboramos os resultados com verificações seletivas bottom-up, como cálculos amostrados de preço e volume a nível de produto, consolidações de receita de fornecedores onde há divulgações disponíveis, e verificações de canal para o mix hospitalar versus varejo.
Os insumos mais relevantes na Noruega incluem a divisão entre demanda de medicamentos sujeitos a receita e de venda livre, o mix entre marca e genéricos, os padrões de substituição por biossimilares em hospitais, o momento e a cobertura das licitações, e o deslocamento da dispensação para farmácias online. A via de administração e a movimentação por classe terapêutica também foram utilizadas para evitar sobrevalorizar uma única área quando mudanças de política afetam uma categoria mais do que outras.
Para as previsões, utilizamos principalmente análise de cenários apoiada por modelos de tendência de curto prazo (incluindo suavização exponencial em séries estáveis), pois etapas de preço orientadas por políticas e redefinições de licitações podem causar mudanças não lineares no valor. Quando uma verificação cruzada bottom-up não conseguia cobrir uma classe de nicho, a lacuna foi preenchida usando suposições conservadoras de participação, que foram então confirmadas por meio de discussões complementares com especialistas locais.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, de modo que um único ponto de dados não determine o resultado. Comparamos os totais modelados com sinais independentes, como referências públicas de tamanho de mercado, eventos de política observados, realidades da estrutura de canais e a direção da receita a nível empresarial, e quaisquer aumentos anormais são então revisados em relação às suposições dos fatores.
Antes da aprovação final, o trabalho passa por uma revisão de analista em várias etapas, na qual cálculos, unidades e tratamento de moeda são reverificados, seguida por uma passagem final de consistência em todas as seções. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças nas regras de reembolso, grandes mudanças em licitações ou atividades significativas de lançamento em áreas terapêuticas. Imediatamente antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado farmacêutico da Noruega segundo a Mordor Intelligence versus outras estimativas publicadas
Os valores publicados do mercado farmacêutico da Noruega podem parecer diferentes porque nem todos os editores usam o mesmo limite para o que conta como valor farmacêutico e o mesmo ponto na cadeia de precificação. Mesmo quando o país é o mesmo, a escolha entre cobertura de medicamentos sujeitos a receita e de venda livre, o tratamento das licitações hospitalares e o momento da conversão de moeda podem alterar o número final.
Evidências públicas, como a estimativa de 3,5 bilhões de dólares americanos da Trade.gov para 2025 e sinais de política sobre limites de preço e o esquema de preços escalonados, são utilizadas como verificações que conectam o valor de 2025 da Mordor Intelligence a um conjunto realista de demanda da Noruega, em vez de misturar gastos de saúde adjacentes. As diferenças também surgem da questão de se os números são declarados a preços de fabricante ou mais próximos do valor de varejo, e se as licitações hospitalares são capturadas como preços líquidos ou preços de tabela, o que afeta anos com grandes substituições por biossimilares.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,13 bilhões de dólares americanos (2025) | |
| Relatório Governamental de Comércio A | 3,50 bilhões de dólares americanos (2025) | A estimativa é apresentada como um total único para o país, sem uma definição clara da base de preços, e não explica como os medicamentos sujeitos a receita, os de venda livre e os medicamentos hospitalares licitados são líquidos de descontos. |
| Mídia Setorial B | 3,00 bilhões de dólares americanos (2021) | O valor é apresentado como um intervalo para um único ano histórico e é fortemente moldado por comentários sobre distribuição e estrutura de licitação, o que limita a reprodutibilidade para um modelo consistente de vários anos. |
Entre os três números, a diferença é explicada principalmente pelas escolhas da base de preços e pela forma como é tratada a liquidação das licitações hospitalares, seguida pelo ano utilizado e pelo momento da conversão de moeda. Ao manter o escopo restrito a medicamentos e ancorar o modelo a sinais de compra observáveis e específicos da Noruega, o número final permanece rastreável a insumos claros e pode ser reproduzido quando as suposições são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado Farmacêutico da Noruega?
Espera-se que o tamanho do Mercado Farmacêutico da Noruega atinja USD 3,2 bilhões em 2026 e cresça a um CAGR de 2,28% para atingir USD 3,58 bilhões até 2031.
Qual classe terapêutica comanda a maior receita?
Os medicamentos cardiovasculares detinham 15,31% das vendas em 2025.
Quem são os principais players do Mercado Farmacêutico da Noruega?
AbbVie Inc., Bayer AG, Boehringer Ingelheim, GSK plc e AstraZeneca são as principais empresas que operam no Mercado Farmacêutico da Noruega.
Qual CAGR é esperado para o canal de farmácias online da Noruega?
Espera-se que as farmácias online cresçam a um CAGR de 3,02% até 2031.
Página atualizada pela última vez em:



