
Tamanho e Participação do Mercado de Filmes Retráteis e Extensíveis da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.32 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.61 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.69 % |
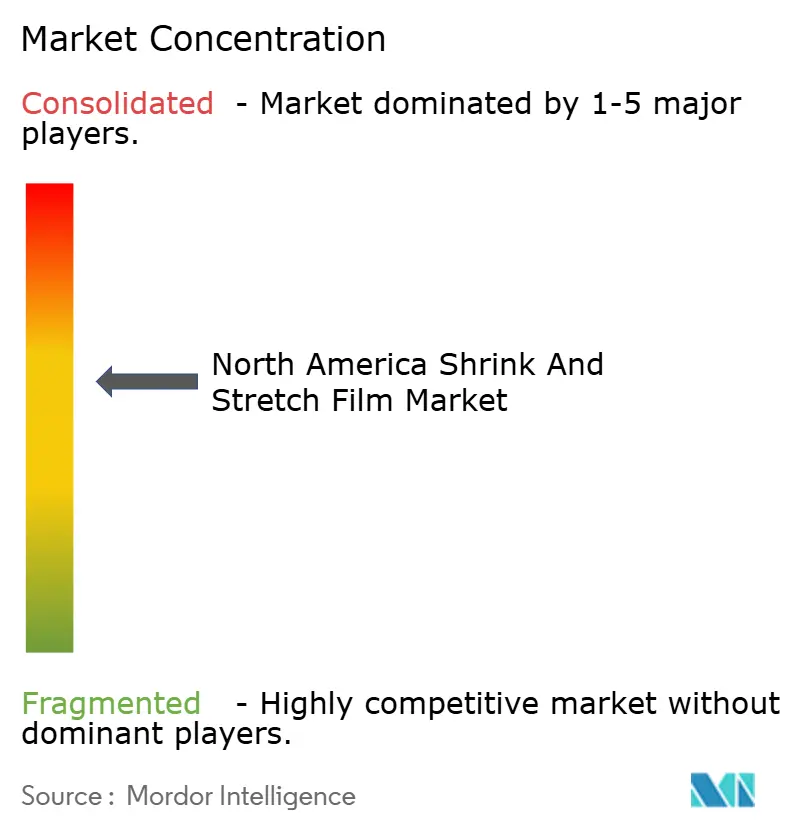
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filmes Retráteis e Extensíveis da América do Norte pela Mordor Intelligence
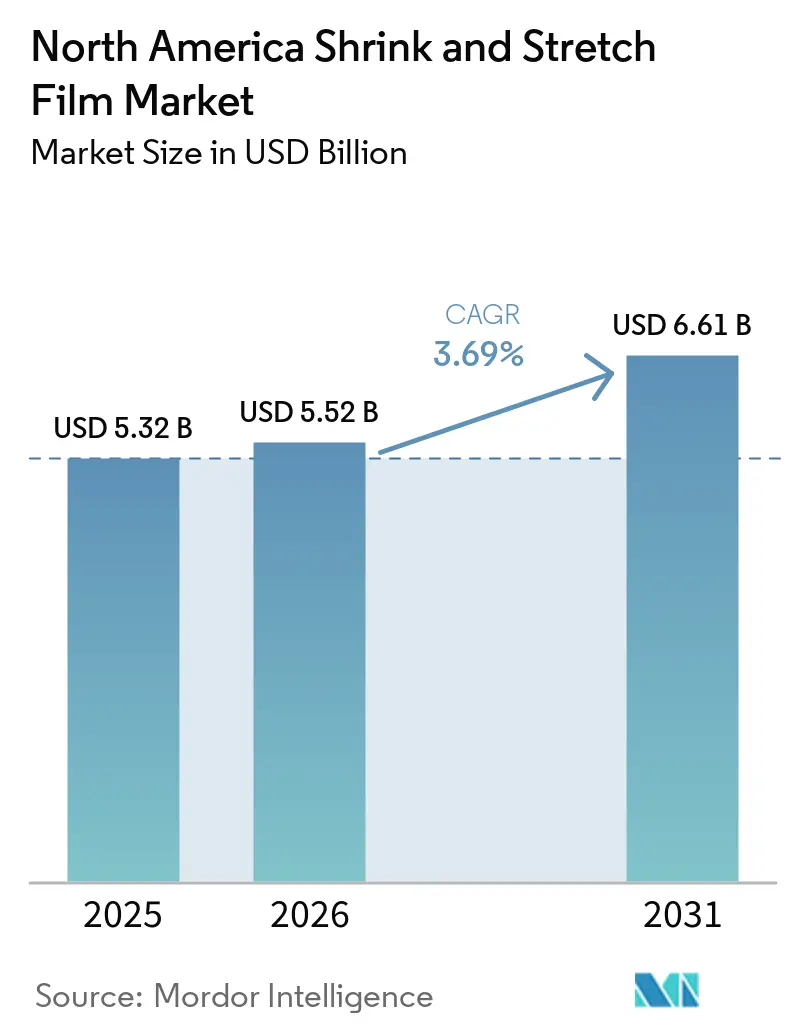
O tamanho do mercado de filmes retráteis e extensíveis da América do Norte deve crescer de USD 5,32 bilhões em 2025 para USD 5,52 bilhões em 2026 e está previsto para atingir USD 6,61 bilhões até 2031, a uma CAGR de 3,69% entre 2026 e 2031. O crescimento reflete a maturação gradual do mercado regional, mas evidencia uma demanda resiliente à medida que centros de distribuição, processadores de alimentos e expedidores industriais modernizam suas linhas de embalagem. A demanda se beneficia da automação de armazéns, que favorece filmes de grau mecânico ajustados para paletizadoras de alta velocidade, da expansão constante de alimentos processados e congelados, e de mudanças regulatórias que impulsionam os conversores em direção a resinas recicladas ou de base biológica. A consolidação entre grandes produtores de filmes apoia o poder de precificação, enquanto a deslocalização para o México aumenta os fluxos de paletes transfronteiriços que exigem soluções confiáveis de contenção de carga. Ao mesmo tempo, as pressões de custo decorrentes da volatilidade dos preços de resinas e de um mosaico irregular de regulamentações sobre plásticos de uso único compelem os conversores a inovar com filmes de calibre reduzido, monomaterial e de resina pós-consumo (PCR) que atendam às estruturas de tarifas emergentes.
Principais Conclusões do Relatório
- Por tipo de produto, os envoltórios extensíveis responderam por 51,35% da participação do mercado de filmes retráteis e extensíveis da América do Norte em 2025, enquanto os capuzes extensíveis avançam a uma CAGR de 3,74% até 2031.
- Por material, o LLDPE capturou 62,35% da participação do mercado de filmes retráteis e extensíveis da América do Norte em 2025, enquanto o PE reciclado e de base biológica avança a uma CAGR de 3,99% até 2031.
- Por setor de uso final, alimentos e bebidas detiveram 37,45% da participação do mercado de filmes retráteis e extensíveis da América do Norte em 2025, enquanto os centros de distribuição de comércio eletrônico avançam a uma CAGR de 3,78% até 2031.
- Por aplicação de embalagem, a unitização de paletes capturou 51,28% da participação do mercado de filmes retráteis e extensíveis da América do Norte em 2025, enquanto a rotulagem tubular com evidência de violação avança a uma CAGR de 3,92% até 2031.
- Por país, os Estados Unidos dominaram o mercado de filmes retráteis e extensíveis da América do Norte com uma participação de 77,55% em 2025, e seu mercado avança a uma CAGR de 3,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Filmes Retráteis e Extensíveis da América do Norte
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O boom do comércio eletrônico de distribuição aumenta o uso de envoltório para paletes | +0.8% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Crescimento de alimentos processados e congelados | +0.6% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| A automação de armazéns prefere capuzes extensíveis | +0.5% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Regulamentações de evidência de violação | +0.4% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| A deslocalização para o México impulsiona o tráfego transfronteiriço | +0.3% | Principalmente os Estados Unidos | Médio prazo (2-4 anos) |
| A cadeia de frio de cannabis exige filmes de calibre reduzido | +0.2% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Boom do Comércio Eletrônico de Distribuição Aumenta o Uso de Envoltório para Paletes
A robusta expansão do varejo online continua a transformar o mercado de filmes retráteis e extensíveis da América do Norte, com complexos de distribuição exigindo filmes extensíveis de grau mecânico que oferecem desempenho repetível a mais de 60 paletes por hora. Os planos da Amazon para 15 novos centros nos Estados Unidos e no Canadá e o investimento logístico de USD 4,2 bilhões do Walmart destacam como os capuzes extensíveis automatizados agora superam os envoltórios em espiral para cargas de paletes com sortimento variado de SKUs.[1]O Packaging Dive relatou que dez fabricantes estão expandindo a capacidade de rPET e filmes na América do Norte para atender aos mandatos de sustentabilidade PACKAGINGDIVE.COM. Conversores capazes de ajustar formulações de sete camadas no local ganham contratos ao ajudar os operadores a reduzir o desperdício de filme e o tempo de inatividade. Os requisitos de estabilidade de carga também favorecem filmes resistentes a perfurações que mantêm a clareza para leitura de códigos de barras. Plantas regionais de filmes próximas aos corredores de armazéns do Meio-Oeste e do Sudoeste encurtam os prazos de entrega e mitigam os adicionais de frete, fortalecendo as posições competitivas.
O Crescimento de Alimentos Processados e Congelados Impulsiona o Filme Retrátil para Varejo
A demanda crescente por refeições prontas sustentou um aumento de 8,2% nas vendas de alimentos congelados nos Estados Unidos em 2024, impulsionando os pedidos de envoltórios retráteis para varejo que toleram variações de temperatura na cadeia de frio. Os envasadores de bebidas também adotam bandas com evidência de violação para atender às orientações da FDA (Agência de Alimentos e Medicamentos dos EUA), levando os conversores a investir em tubulares multicamadas com tiras de abertura perfuradas. A velocidade de lançamento de produtos obriga que os rótulos integrem tintas removíveis por lavagem, como visto nos envoltórios SmartCycle da Klöckner Pentaplast, que permanecem aderidos durante a recuperação do PET. Esses desenvolvimentos reforçam a estabilidade do mercado de filmes retráteis e extensíveis da América do Norte, mesmo em meio ao escrutínio de sustentabilidade, pois estruturas de barreira recicláveis agora atendem aos mandatos dos varejistas sem sacrificar a vida útil do produto.
A Automação de Armazéns Prefere Capuzes Extensíveis para Estabilidade de Carga
Centros de distribuição reformados com sistemas automatizados de armazenamento e recuperação especificam capuzes extensíveis que atingem até 120 paletes embalados por hora, quadruplicando a produção em comparação com os métodos manuais de envoltório em espiral. A tensão de 360 graus e a aderência uniforme da tecnologia reduzem drasticamente os danos aos produtos, um KPI crítico para transportadoras como FedEx e UPS. À medida que os orçamentos de capital migram para a automação, a demanda por filmes se inclina para capuzes multicamadas e mais espessos que oferecem superior resistência ao rasgamento e clareza óptica. Fabricantes de filmes com linhas de teste internas simulam a operação de capuzes em alta velocidade para validar combinações de resinas, consolidando acordos de fornecimento que garantem compromissos de volume plurianuais no mercado de filmes retráteis e extensíveis da América do Norte.
Regulamentações de Evidência de Violação no Setor Farmacêutico e de Bebidas
Regras revisadas da FDA vigentes desde 2024 exigem indicadores visíveis de violação para medicamentos de venda livre, acelerando a adoção de envoltórios retráteis com abas perfuradas e selos holográficos. Os comestíveis à base de cannabis vendidos em 23 estados regulamentados dos Estados Unidos devem combinar fechamentos resistentes à abertura por crianças com embalagens com evidência de violação, ampliando o consumo de nicho. Destilados premium e cervejeiros artesanais implantam voluntariamente bandas retráteis para reforçar a autenticidade, impulsionando a demanda por filmes termorretráteis impressos que acomodam formatos complexos de recipientes. Os fornecedores capitalizam ao incorporar tintas de segurança ocultas em estruturas de cinco camadas que resistem à falsificação. O consequente aumento nas vendas de valor agregado eleva o mercado de filmes retráteis e extensíveis da América do Norte, mesmo quando o crescimento de volume modera nas categorias de envoltório comoditizadas.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de resinas de polietileno e PVC | -0.7% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Legislação rigorosa sobre plásticos de uso único | -0.5% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| A escassez de fornecimento de PCR limita a produção de filmes | -0.4% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Litígios de patentes atrasam filmes avançados | -0.3% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Resinas de Polietileno e PVC
Os valores spot do polietileno norte-americano oscilaram 40% durante 2024 em meio a interrupções no fornecimento de matéria-prima e gargalos no transporte marítimo, comprimindo as margens dos conversores que dependem de uma economia unitária estreita. A resina de PVC subiu 35% em relação ao ano anterior, corroendo a competitividade dos envoltórios retráteis de alta clareza. Grandes players verticalmente integrados protegem seus estoques com contratos a termo, mas os conversores menores têm dificuldade em repassar os adicionais prontamente, corroendo suas posições de capital de giro. Esses insumos imprevisíveis desaceleram os gastos de capital em novas linhas de extrusão, moderando a expansão de curto prazo do mercado de filmes retráteis e extensíveis da América do Norte.
Legislação Rigorosa sobre Plásticos de Uso Único nos Estados e no Canadá
Treze estados dos Estados Unidos restringem agora as substâncias PFAS em embalagens de alimentos, enquanto a Califórnia impõe limites de 100 ppm de organofluoretos que desafiam os filmes revestidos[2]Keller and Heckman LLP, "FDA Announces FCNs for 35 PFAS Are No Longer Effective," packaginglaw.com. Colorado, Minnesota e Oregon promulgaram programas de responsabilidade estendida do produtor com tarifas eco-moduladas que penalizam laminados não recicláveis, elevando os custos de conformidade em dois dígitos. O Registro Federal de Plásticos do Canadá tem início em setembro de 2025, exigindo que produtores de resinas e conversores divulguem volumes, prenunciando taxas nacionais. A navegação por regras divergentes obriga os conversores a reformular linhas de produtos e manter SKUs paralelos, aumentando a complexidade e reduzindo os benefícios de escala no mercado de filmes retráteis e extensíveis da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Os Envoltórios Extensíveis Mantêm a Liderança, os Capuzes Aceleram
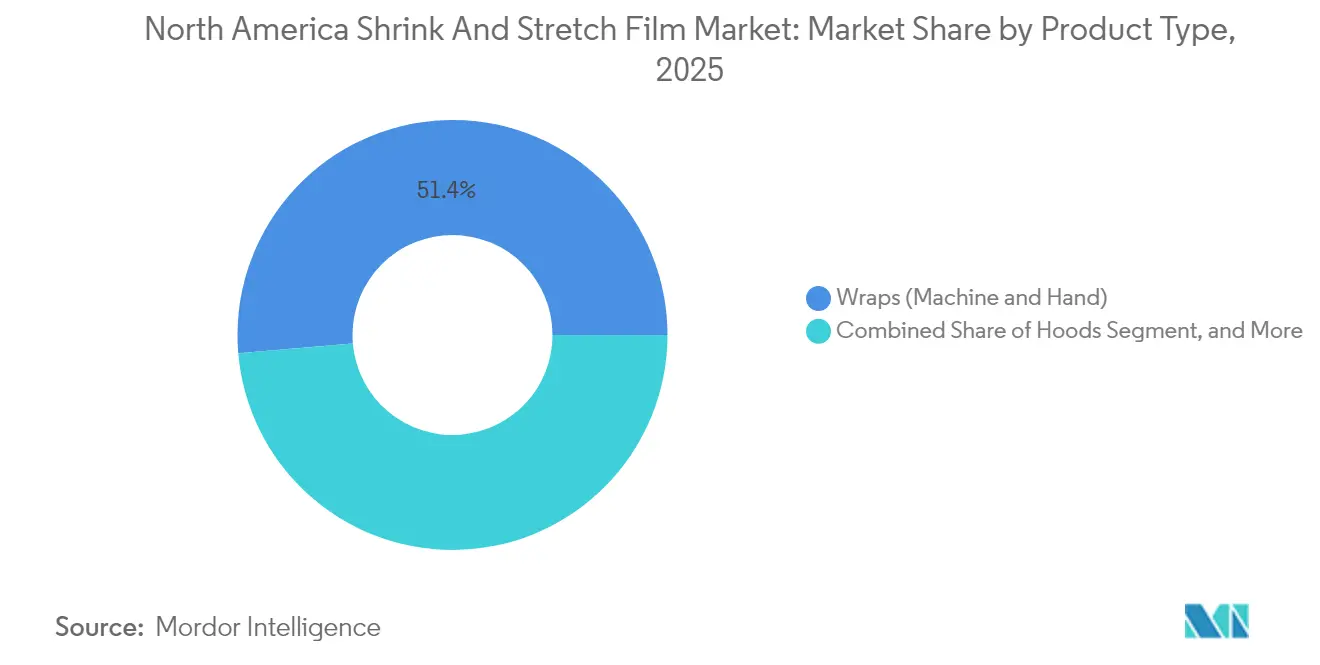
Os envoltórios extensíveis garantiram 51,35% da participação do mercado de filmes retráteis e extensíveis da América do Norte em 2025, evidenciando seu uso consolidado para contenção de carga em paletes em armazéns convencionais. O tamanho do mercado de filmes retráteis e extensíveis da América do Norte vinculado aos envoltórios extensíveis deve avançar a aproximadamente 3,08% de CAGR até 2031, à medida que a redução de calibre e a automação sustentam a demanda de base. Em paralelo, os capuzes extensíveis registram uma CAGR mais forte de 3,74%, à medida que os paletizadores robóticos exigem tensão uniforme e respirabilidade do filme. A aquisição, pela Sigma Plastics Group, em 2024, dos ativos de filmes extensíveis da Stalwart reforça a profundidade da oferta e sinaliza concentração estratégica em torno de SKUs de alto volume. Os segmentos de rótulos tubulares e sacos enfrentam maiores dificuldades de sustentabilidade, mas encontram alívio em inovações com evidência de violação e compatíveis com PET reciclável.
As curvas de adoção demonstram que distribuidores de alto volume justificam os gastos de capital com capuzes quando o rendimento anual de paletes supera 300.000 unidades. Os capuzes oferecem superior resistência a perfurações que minimiza o retrabalho de embalagem, embora o maior custo unitário do filme restrinja a penetração entre expedidores de pequeno e médio porte. Os compradores de rótulos tubulares especificam cada vez mais revestimentos removíveis por lavagem que atendem às diretrizes de PET garrafa a garrafa, levando os conversores a utilizar tintas de rotogravura sem solvente. À medida que as tarifas estaduais aumentam, cresce o interesse em sacos retráteis celulósicos compostáveis para processadores especializados de carnes, adicionando caminhos diferenciados ao mercado de filmes retráteis e extensíveis da América do Norte.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Material: O LLDPE Domina, as Resinas Recicladas Ganham Momentum
O LLDPE manteve uma participação de 62,35% em 2025, pois seu alto alongamento e resistência ao rasgamento se adequam aos envoltórios mecânicos para paletes de 1 tonelada. As resinas recicladas e de base biológica, no entanto, avançam a uma CAGR de 3,99%, a mais rápida entre as opções de materiais, auxiliadas pela Nova Chemicals ao obter a aprovação da FDA para contato com alimentos para blendas de LLDPE com 35% de PCR. O tamanho do mercado de filmes retráteis e extensíveis da América do Norte atribuível às grades de PCR permanece modesto, mas se beneficia de precificação premium que compensa as reduções de rendimento durante a extrusão.
A clareza óptica do PVC mantém sua relevância para rótulos tubulares de alta retração em recipientes de bebidas com formas contornadas, embora seu teor de cloro atraia escrutínio regulatório e dificulte o desvio de aterros sanitários. Os filmes retráteis de PET são usados em produtos farmacêuticos premium que exigem resistência a arranhões e barreira ao oxigênio, justificando seu perfil de custo. As iminentes eliminações progressivas de PFAS impulsionam a pesquisa por redutores de fricção sem flúor, enquanto os ciclos de reciclagem de sucata pós-industrial ganham espaço entre os conversores integrados que se esforçam para cumprir compromissos de 25% de conteúdo reciclado até 2027.
Por Setor de Uso Final: O Comércio Eletrônico Supera a Base Logística
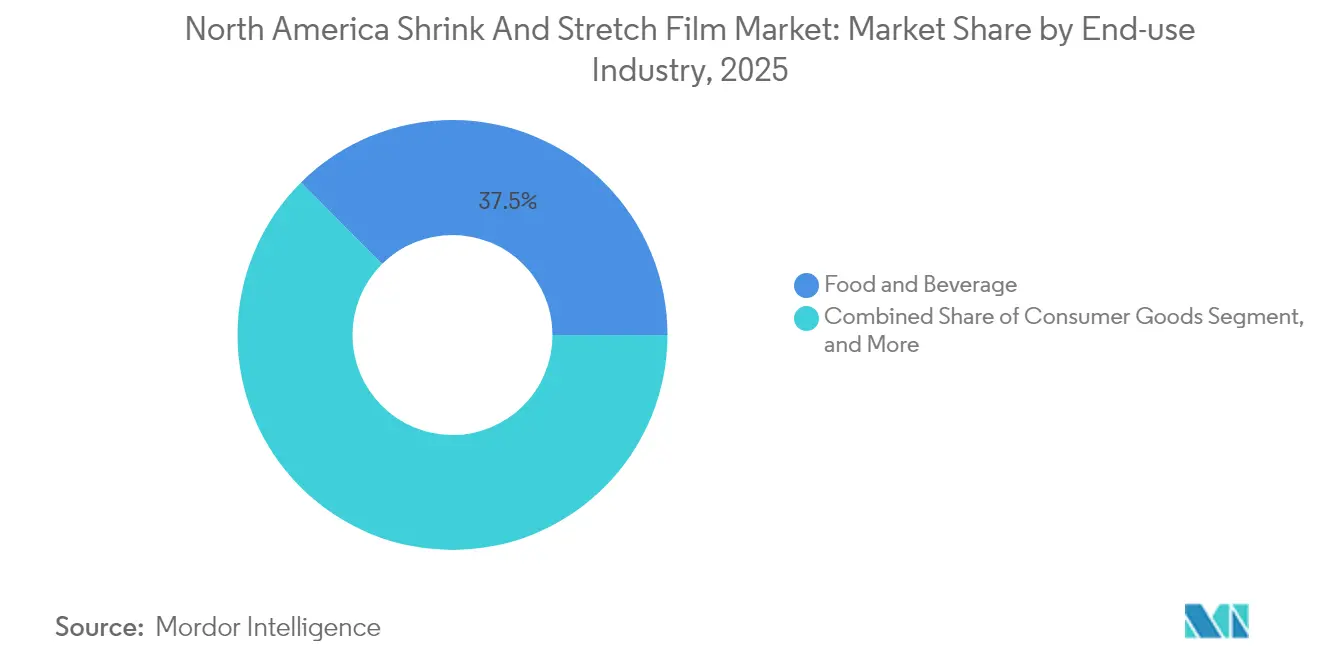
Os processadores de alimentos e bebidas consumiram 37,45% da tonelagem de filmes em 2025, validando a dependência do mercado de filmes retráteis e extensíveis da América do Norte em produtos básicos como refeições congeladas e bebidas em embalagens múltiplas. No entanto, os centros de atendimento de comércio eletrônico devem registrar o CAGR mais acentuado de 3,78% até 2031, com Amazon, Target e operadores de logística terceirizados adaptando depósitos com envolvedoras orbitais que exigem geometria consistente de rolos de filme. Os embaladores farmacêuticos e de nutracêuticos elevam a demanda por bandas retráteis invioláveis com marcadores forenses ostensivos e encobertos, enquanto os cultivadores de cannabis adotam filmes para cadeia de frio projetados para armazenamento a −20 °C.
As metas de redução de embalagens de 15% dos varejistas aceleram a redução de espessura em pacotes de bens de consumo, aumentando as velocidades de linha e exigindo aditivos de aderência mais robustos. Os produtores industriais de materiais de construção mantêm taxas de consumo estáveis, mas o aumento das exportações de aço e madeira para o México impulsiona as remessas de embalagens transfronteiriças, que agora representam 7% da demanda regional de filmes. Em conjunto, esses fatores diversificam os fluxos de receita dentro do mercado de filmes extensíveis e retráteis.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação de Embalagem: A Unitização de Paletes Prevalece, os Tubulares de Segurança Crescem
A unitização de paletes representou 51,28% do volume total em 2025, reafirmando a ubiquidade do envoltório extensível nas redes de suprimentos de entrada. O tamanho do mercado de filmes retráteis e extensíveis da América do Norte vinculado à unitização de paletes deve adicionar aproximadamente USD 592 milhões até 2031, à medida que os veículos guiados automaticamente exigem contenção de carga rígida. A rotulagem tubular com evidência de violação, registrando uma CAGR de 3,92%, se beneficia dos prazos de conformidade regulatória de medicamentos de venda livre e da proteção de marcas de bebidas contra reenchimentos falsificados. O filme de agrupamento de multiembalagens enfrenta dificuldades com a substituição por sobremesas de papel, mas os pacotes termorretráteis permanecem preferidos para linhas de enlatamento de alta velocidade, onde a resistência à umidade prevalece.
O crescimento dos rótulos tubulares depende fortemente de estruturas de PET recicláveis, com a plataforma SmartCycle da Klöckner Pentaplast permitindo a reciclagem de garrafas no processo sem necessidade de desrotulagem. A embalagem secundária para varejo observa uma mudança para filmes de PE monomaterial alinhados com a infraestrutura de reciclagem em pontos de coleta em lojas. Coletivamente, essas mudanças ampliam a diversidade de aplicações, sustentando ganhos sustentáveis para o mercado de filmes retráteis e extensíveis da América do Norte.
Análise Geográfica
Os Estados Unidos responderam por 77,55% da receita em 2025, evidenciando sua enorme base de armazenagem, setor dominante de alimentos processados e papel central na logística do comércio eletrônico. Os desembolsos de capital da Amazon e do Walmart, juntamente com 50 novos projetos regionais de armazenamento a frio, impulsionam a demanda incremental por extensível de grau mecânico, que eleva o mercado de filmes retráteis e extensíveis da América do Norte. As proibições estaduais específicas de PFAS na Califórnia, em Nova York e em New Hampshire complicam a formulação de produtos, levando os maiores conversores a operar centros de extrusão com múltiplas resinas que fornecem SKUs personalizados.
O Canadá, embora menor, registra uma CAGR comparável de 3,85%, graças à forte consolidação no setor de supermercados e ao varejo online em rápida expansão em Ontário, na Colúmbia Britânica e em Quebec. O relatório federal obrigatório de plásticos, agendado para setembro de 2025, introduz custos de infraestrutura de dados entre empresas, mas também incentiva compromissos com PCR que estimulam investimentos em capacidade de recuperação. Os programas provinciais de responsabilidade estendida do produtor incentivam filmes monomateriais, e os conversores que oferecem blendas de baixa densidade com ≥30% de conteúdo PCR conquistam a adesão dos varejistas.
A aceleração da deslocalização para o México apoia indiretamente o mercado de filmes retráteis e extensíveis da América do Norte, pois os exportadores dos Estados Unidos embarcam maiores volumes de paletes para o sul sob as disposições do USMCA. Embora o México adquira a maior parte do filme domesticamente, o aumento do comércio transfronteiriço eleva a demanda por contenção de carga e capuzes resistentes à umidade para componentes eletrônicos e automotivos que seguem para o norte. Os tempos harmonizados de processamento alfandegário encurtam os ciclos de prazo de entrega, apoiando programas de reposição de filme extensível just-in-time executados por distribuidores integrados.
Panorama regulatório
O ambiente regulatório para filmes retráteis e esticáveis na América do Norte está sendo moldado por leis de responsabilidade estendida do produtor (EPR) voltadas para embalagens e por restrições químicas que influenciam as escolhas de materiais e aditivos. Nos Estados Unidos, a EPR para embalagens avançou em nível estadual, com leis promulgadas em estados incluindo Califórnia, Colorado, Minnesota, Oregon, Maine, Maryland e Washington. Isso cria múltiplas trilhas de registro, relatórios e conformidade com taxas eco-moduladas que afetam produtores de filmes, importadores e proprietários de marcas.
No Canadá, a Environment and Climate Change Canada estabeleceu a base legal para o Federal Plastics Registry (FPR) por meio de ações do Canada Gazette. O programa exige relatórios que começam com dados de 2024 e se expandem em escopo até 2026, à medida que o relatório de resina e categorias adicionais tem início, aumentando as exigências de governança de dados para fornecedores de resina e conversores. Separadamente, ações do Canada Gazette em dezembro de 2025 propuseram emendas aos Single-use Plastics Prohibition Regulations que afetam disposições de exportação para determinados itens, reforçando a necessidade de triagem de conformidade transfronteiriça para produtores de filmes que atendem tanto canais domésticos quanto de exportação.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas petroquímicas (etileno/polietileno) e aditivos, passando então para a composição de resina e a conversão de filmes por meio de extrusão fundida ou soprada, incluindo coextrusão multicamadas para desempenho como aderência, resistência à perfuração, ótica e comportamento de retração térmica. Os filmes convertidos são então distribuídos por meio de contratos diretos e distribuidores de embalagens para processadores de alimentos, transportadoras industriais e redes de atendimento de comércio eletrônico que cada vez mais especificam rolos de grau industrial para linhas automatizadas de enrolamento e cobertura. Para rótulos de manga e aplicações especializadas de retração, o acabamento impresso e convertido também pode fazer parte do fluxo de trabalho a montante.
Uma restrição fundamental é a disponibilidade e a consistência de resina reciclada pós-consumo (PCR) adequada para filmes de desempenho. Isso mantém muitos conversores dependentes de fornecimento externo qualificado de PCR e, em alguns casos, de fluxos importados com prazos de entrega mais longos. O posicionamento estratégico depende, portanto, de integração vertical ou parcerias garantidas para matéria-prima reciclada, além da excelência operacional em plantas de extrusão, onde o conhecimento técnico de redução de espessura, capacidade de teste e gestão de tempo de atividade ajudam os conversores a manter throughput e qualidade em meio a preços voláteis de resina e critérios de sustentabilidade mais rígidos.
Cenário Competitivo
A concentração de mercado permanece moderada, com Sealed Air, Amcor e Sigma Plastics Group detendo participações consideráveis, mas não dominantes. A aquisição de USD 1,2 bilhão da Liquibox pela Sealed Air aprimora a integração vertical, do processamento de resinas aos equipamentos de embalagem de líquidos, aprofundando o alcance do serviço técnico.[3]Sealed Air Corporation, "Sealed Air conclui a aquisição da Liquibox," sealedair.com A fusão pendente de USD 8,43 bilhões da Amcor com a Berry Global sinaliza a busca por sinergias de escala na aquisição de matérias-primas e por um portfólio mais amplo de filmes sustentáveis. Os litígios de patentes sobre a tecnologia de aderência de sete camadas, como visto no caso Stretch Cling Film Holdings v. Inteplast Group, introduz incerteza nos lançamentos de filmes avançados, o que pode restringir o ritmo de inovação entre as empresas menores.
Estrategicamente, as empresas líderes se diferenciam pela incorporação de PCR, sistemas de revestimento sem PFAS e análises de redução de calibre na prensa que ajudam os clientes a reduzir o peso do filme em até 15%. A compra, pela Sigma Plastics Group, dos ativos de envoltório da Stalwart em 2024 exemplifica a consolidação seletiva para preencher lacunas na linha de produtos e ampliar o alcance geográfico. Os conversores regionais contrabalançam por meio de produções personalizadas ágeis de baixo volume e suporte técnico localizado, particularmente para expedidores canadenses de cannabis que exigem filmes conformes com barreira a odores. No geral, a fidelidade dos clientes depende da otimização conjunta de processos à medida que as cadeias de suprimentos se digitalizam e os critérios de sustentabilidade influenciam as decisões de compra.
Olhando para o futuro, os capuzes extensíveis prontos para automação e os tubulares de barreira recicláveis permanecem como oportunidades inexploradas, especialmente à medida que Amazon, UPS e grandes redes de supermercados configuram centros de distribuição de próxima geração. Os conversores capazes de validar 35-50% de conteúdo PCR sem penalidades de rendimento capturam participação sob as estruturas estaduais de eco-tarifas, avançando sua posição no mercado de filmes retráteis e extensíveis da América do Norte.
Líderes do Setor de Filmes Retráteis e Extensíveis da América do Norte
Sigma Plastics Group LLC
Amcor Group GmbH
Sealed Air Corporation
Klöckner Pentaplast Group
Coveris Holdings S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os filmes esticáveis e retráteis de conteúdo reciclado representam uma via chave de comercialização, à medida que os relatórios de EPR e as estruturas de taxas aumentam o valor do conteúdo reciclado documentado e das cadeias de fornecimento rastreáveis. Um ponto de referência concreto é a comercialização, pela NOVA Chemicals, de grades de polietileno reciclado Syndigo e a conclusão de um primeiro embarque comercial para a Sigma Plastics Group em maio de 2026, para uso em uma linha de filme esticável de PCR, ilustrando como fornecedores de resina e produtores de filmes estão passando de lotes-teste para um fornecimento mais regularizado para aplicações de filmes industriais.
A eficiência de materiais é uma segunda área de oportunidade, impulsionada por abordagens de nanocamadas e pré-esticamento que reduzem o uso de filme mantendo a contenção de carga para operações automatizadas de paletização. Parcerias como a da ExxonMobil com a Alliance Films e a Cloeren em um filme de pré-esticamento de nanocamadas com 67 camadas (anunciado em fevereiro de 2026) destacam o desenvolvimento tecnológico ativo ligado à automação de armazéns e ao controle de custos. No lado da capacidade e do portfólio, a Amcor expandiu suas capacidades de filme retrátil de polietileno e rótulos na América do Norte em fevereiro de 2026, reforçando a competição em torno de escala, amplitude de formatos de sobreembalagem e a capacidade de apoiar grandes contas de bebidas e industriais com fornecimento consistente e especificações alinhadas à sustentabilidade.
Desenvolvimentos recentes do setor
- Julho de 2026: a Amcor obteve a Certificação de Rastreabilidade de Plásticos Reciclados RecyClass (EN 15343) para especificações vinculadas à sua oferta de filme esticável Bontite Sustane. A certificação fortalece a credibilidade da cadeia de custódia em torno do conteúdo reciclado, apoiando requisitos de aquisição que cada vez mais exigem rastreabilidade auditada juntamente com desempenho de redução de espessura.
- Maio de 2026: a Sigma Plastics Group recebeu o primeiro embarque comercial da resina de polietileno reciclado Syndigo rPE-IN3 da NOVA Chemicals para integração em sua linha de filme esticável de resina pós-consumo Sustain360. Este passo indica a transição do desenvolvimento para um fornecimento repetível, ajudando a estabilizar insumos de PCR para a produção de filmes esticáveis industriais.
- Dezembro de 2025: a Sigma Plastics Group adquiriu ativos da Filmpak Extrusion LLC em Nova Jersey para expandir as operações regionais. O acordo amplia a cobertura de fabricação e serviços no Nordeste, reduzindo os prazos de entrega para clientes industriais e logísticos que operam programas de unitização de paletes de alto volume.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange filmes retráteis e filmes extensíveis utilizados para embalagem e contenção de cargas em toda a América do Norte, medido em termos de receita. Inclui filmes usados para envolver, agrupar, rotular ou estabilizar produtos durante o armazenamento, transporte e manuseio pronto para o varejo.
Exclusões de escopo: Excluímos máquinas de embalagem, peças de equipamentos e quaisquer serviços (como instalação ou manutenção), mesmo quando os filmes são vendidos pelos mesmos canais.
Visão Geral da Segmentação
- Por Tipo de Produto
- Capuzes
- Envoltórios (Mecânicos e Manuais)
- Rótulos Tubulares
- Sacos e Bolsas
- Por Material
- LDPE
- LLDPE
- PVC
- PET
- Resinas Recicladas e de Base Biológica
- Por Setor de Uso Final
- Alimentos e Bebidas
- Bens de Consumo
- Farmacêutico e Saúde
- Industrial e Logística
- Centros de Distribuição de Comércio Eletrônico
- Por Aplicação de Embalagem
- Unitização de Paletes
- Agrupamento e Multiembalagem
- Rotulagem Tubular com Evidência de Violação
- Embalagem Secundária para Varejo
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão geral da demanda e oferta na América do Norte, estreitando-se em seguida para os casos de uso de filmes retráteis e extensíveis. Baseamo-nos em fontes públicas como o US Census Bureau (tabelas de manufatura e comércio), os dados de comércio da US International Trade Commission, Statistics Canada e as séries de preços ao produtor e inflação do Bureau of Labor Statistics para compreender a produção, a direção dos preços e os fluxos comerciais.
Para manter o escopo realista, também revisamos fontes como associações de resinas e plásticos, periódicos científicos de embalagem e polímeros, além de regulamentações publicadas ou notas de política sobre conteúdo reciclado e plásticos de uso único. Esses insumos são então verificados com relatórios anuais de empresas, apresentações a investidores, comunicados à imprensa e notícias de negócios de fontes confiáveis. Quando necessário, também utilizamos uma assinatura paga para triagem de informações financeiras e notícias de empresas, além de um banco de dados de importações e exportações em nível de remessa para verificar os sinais de volume vinculados ao comércio. As fontes listadas aqui são ilustrativas, e muitos outros documentos públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Os insumos primários são utilizados para preencher as lacunas que as fontes documentais não conseguem responder completamente, especialmente em relação a preços, mudanças de mix e como a demanda por filmes se desloca por uso final. Conversamos com conversores, participantes de matérias-primas, distribuidores de embalagens e grandes compradores de filmes nos Estados Unidos e no Canadá, para que as premissas sobre tendências de espessura, redução de calibre, adoção de conteúdo reciclado e precificação por contrato versus spot possam ser verificadas e ajustadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 12% |
| Nível intermediário: 60% | Líderes Funcionais/de Unidade: 38% |
| Pequenos Players: 15% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento central é construído utilizando uma abordagem de cima para baixo, na qual os indicadores de demanda por embalagens são convertidos em um pool de demanda por filmes, mapeado em seguida para as aplicações de filmes retráteis e extensíveis em toda a América do Norte. Na prática, partimos da atividade de uso final e da intensidade de expedição, aplicamos taxas de utilização e divisões de mix para estimar o consumo de filmes antes de convertê-lo em valor usando padrões de preços observados.
Alguns dos insumos mais relevantes para este mercado são as mudanças no comércio eletrônico e no throughput de armazéns, a intensidade de paletização e embalagem secundária, o movimento dos preços de resinas (especialmente polietileno), as tendências de redução de calibre que diminuem o filme por embalagem, os mandatos de conteúdo reciclado que podem alterar o mix de materiais e a mudança de participação entre embalagens envolventes, capas e usos de etiquetas sleeve. Para manter os totais realistas, o resultado é corroborado com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes estimados por aplicação-chave, verificações de canal com distribuidores e verificações de razoabilidade de receita em relação à exposição a filmes de embalagem divulgada nos arquivos das empresas. Onde há lacunas no mix de produtos ou nos preços, as premissas são preenchidas usando o consenso das entrevistas, seguido de verificações de sensibilidade para que um único insumo não determine o mercado inteiro.
Para as previsões, utilizamos análise de cenários ancorada ao comportamento de repasse dos custos de resinas e às perspectivas de expedição por uso final, aplicando então uma progressão moderada do preço médio de venda e evolução do mix ano a ano. A previsão final permanece consistente com o que os participantes do setor consideram alcançável, sendo verificada novamente em relação aos padrões de pedidos de curto prazo e aos comentários sobre utilização de capacidade.
Ciclo de Validação e Atualização de Dados
Validamos os resultados comparando os resultados do modelo com sinais independentes, como movimentos comerciais de filmes poliméricos relacionados, direção da inflação e dos preços ao produtor, e comentários sobre demanda por embalagens reportados por grandes compradores. Se os preços, volumes ou mix se moverem de forma a romper as relações esperadas, os insumos são verificados novamente e ligações de acompanhamento são realizadas para confirmar o que mudou e por quê.
Antes da aprovação final, o arquivo passa por uma revisão analítica em múltiplas etapas, na qual os cálculos são refeitos e as principais premissas são questionadas quanto à razoabilidade nos Estados Unidos e no Canadá. O relatório é atualizado anualmente e pode ser revisado entre ciclos quando ocorrem eventos relevantes, como grandes adições de capacidade, mudanças de política sobre conteúdo reciclado ou oscilações acentuadas nos preços de resinas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Filmes Retráteis e Extensíveis da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para filmes retráteis e extensíveis na América do Norte frequentemente variam porque cada publicador utiliza um momento diferente para os preços, um recorte diferente do escopo do produto e uma forma diferente de converter volume em receita. Quando essas escolhas não estão alinhadas, o mesmo ambiente de demanda pode produzir números notavelmente diferentes.
Neste mercado, grande parte da dispersão é criada pela forma como os preços médios de venda são ajustados ao longo das oscilações de resinas, como o momento cambial é tratado para o comércio transfronteiriço e se etiquetas sleeve, capas e embalagens industriais são contabilizadas de forma consistente. Ao rebasear os preços médios de venda para o padrão de contrato e spot do ano base e verificá-los em relação aos sinais de preços de filmes e resinas antes de cada atualização, o valor de 2025 permanece ancorado ao que os compradores efetivamente pagaram, uma prática aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,32 bilhões de USD (2025) | |
| Publicação Especializada A | 4,90 bilhões de USD (2025) | Esta estimativa parece tratar as quedas de preços impulsionadas por resinas como um repasse mais rápido ao longo do ano inteiro, o que pode reduzir os preços médios de venda realizados. Também tende a focar em embalagens para paletes e proteção de remessas, o que pode subestimar as aplicações de etiquetas sleeve e embalagens retráteis especializadas. |
| Consultoria Regional B | 5,85 bilhões de USD (2025) | Esta estimativa provavelmente inclui um conjunto mais amplo de filmes de embalagem adjacentes aos filmes retráteis e extensíveis, ou aplica uma espessura assumida mais alta e um mix premium para grades industriais. Além disso, o momento da conversão cambial para o Canadá e o comércio transfronteiriço pode elevar o total em USD quando aplicado em pontos de câmbio médio mais favoráveis. |
A tabela mostra que a maioria das lacunas é explicada pelo momento dos preços e pelas escolhas de delimitação, e não por uma narrativa de demanda fundamentalmente diferente. Quando o modelo é vinculado a taxas de utilização de aplicações claras e a uma construção de preço médio de venda reproduzível verificada em relação a indicadores de preços externos, o número final torna-se mais fácil de rastrear e atualizar ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de filmes retráteis e extensíveis da América do Norte em 2026?
Atingiu USD 5,52 bilhões e está projetado para crescer 3,69% ao ano até 2031.
Qual segmento de uso final está se expandindo mais rapidamente?
Os centros de distribuição de comércio eletrônico, apoiados pela automação de armazéns, avançam a uma CAGR de 3,78%.
Qual material detém a maior participação atualmente?
O LLDPE domina com 62,35% do volume, graças ao seu equilíbrio entre extensibilidade e resistência a perfurações.
Como as regulamentações estão influenciando o desenvolvimento de produtos?
As proibições estaduais de PFAS e os programas de responsabilidade estendida do produtor estão orientando os conversores em direção a filmes monomateriais com PCR e sem PFAS.
Qual aplicação apresenta o crescimento mais forte?
A rotulagem tubular com evidência de violação, impulsionada pelas necessidades da FDA e de segurança de marcas de bebidas, cresce a uma CAGR de 3,92%.
Quais são as empresas líderes?
Sealed Air, Amcor e Sigma Plastics Group lideram o setor, com a consolidação em curso moldando a dinâmica competitiva.
Página atualizada pela última vez em:



