
Tamanho e Participação do Mercado de Frutos do Mar da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 36.64 Bilhões de dólares |
| Tamanho do Mercado (2026) | 37.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 39.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 1.45 % |
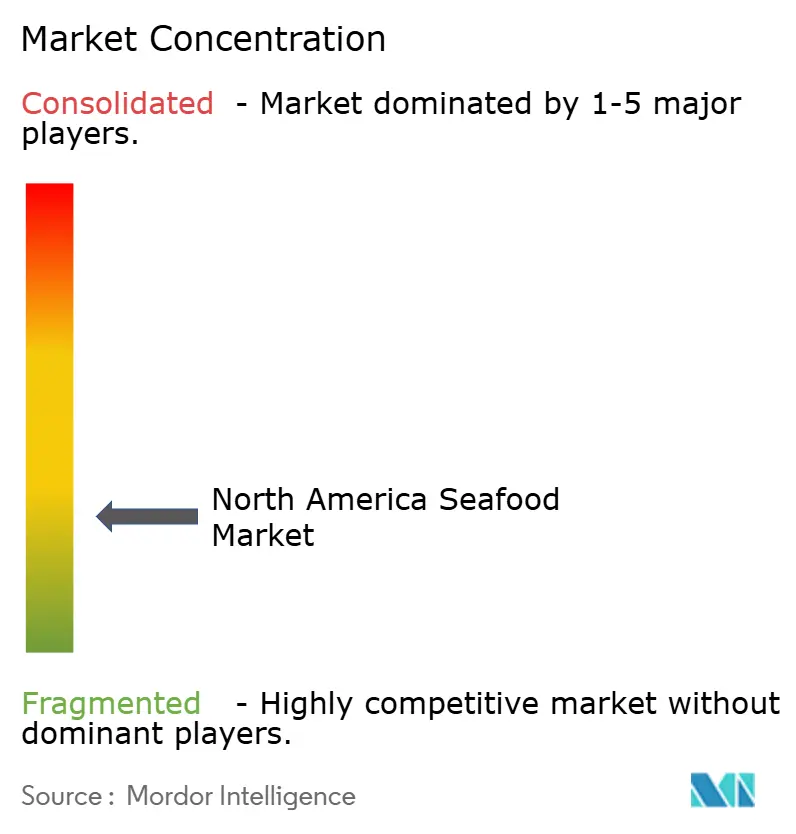
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frutos do Mar da América do Norte por Mordor Intelligence
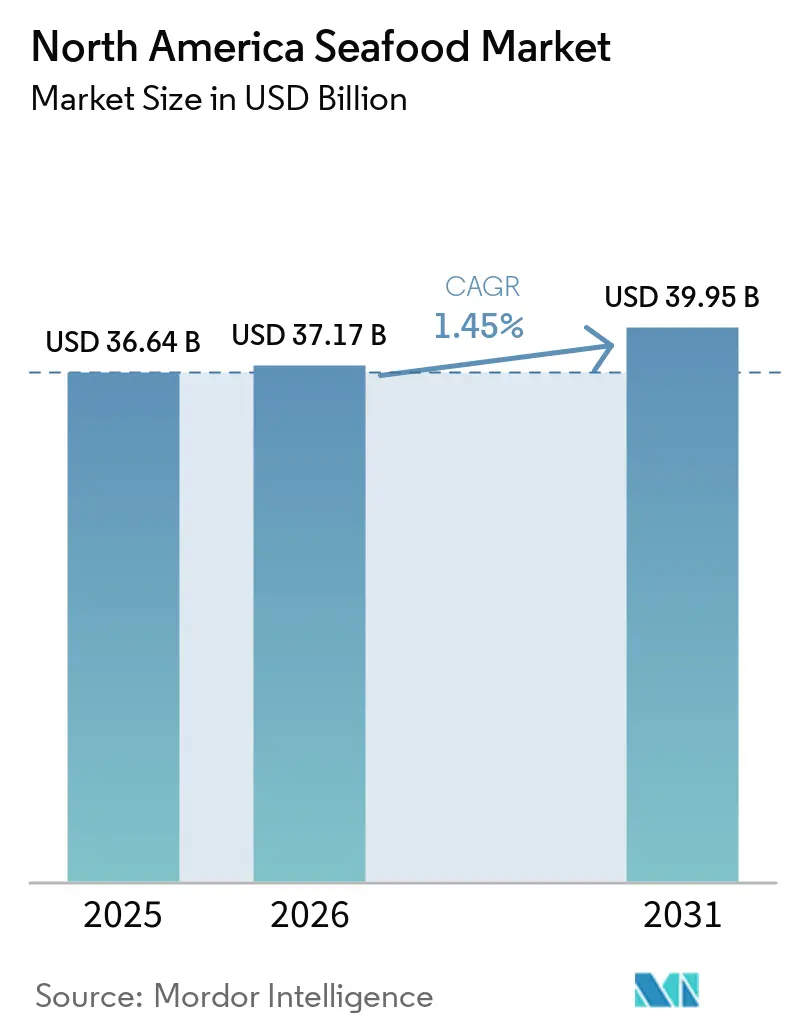
O tamanho do mercado de frutos do mar da América do Norte está projetado para expandir de USD 36,64 bilhões em 2025 e USD 37,17 bilhões em 2026 para USD 39,95 bilhões até 2031, registrando uma CAGR de 1,45% entre 2026 e 2031. A demanda por dietas ricas em proteínas, a inovação constante em sistemas de aquicultura de recirculação e os mandatos dos varejistas para fornecimento certificado são os principais impulsionadores de crescimento que mantêm o mercado de frutos do mar da América do Norte em uma trajetória positiva, ainda que moderada. As importações de camarão, a criação de salmão em terra e os lançamentos de produtos prontos para consumo estão ampliando as ocasiões de consumo endereçáveis, enquanto projetos de rastreabilidade por blockchain de processadores líderes aumentam a confiança do consumidor. Ao mesmo tempo, o mercado enfrenta pressões compensatórias na forma de limites de cotas sobre estoques sobreexplotados, recalls recorrentes de segurança alimentar e obstáculos de custo associados às certificações de sustentabilidade. A intensidade competitiva permanece moderada, pois os cinco principais fornecedores controlam coletivamente apenas cerca de 35% da receita regional, deixando espaço para pescadores regionais, marcas especializadas e startups penetrarem no mercado de frutos do mar da América do Norte com ofertas diferenciadas.
Principais Conclusões do Relatório
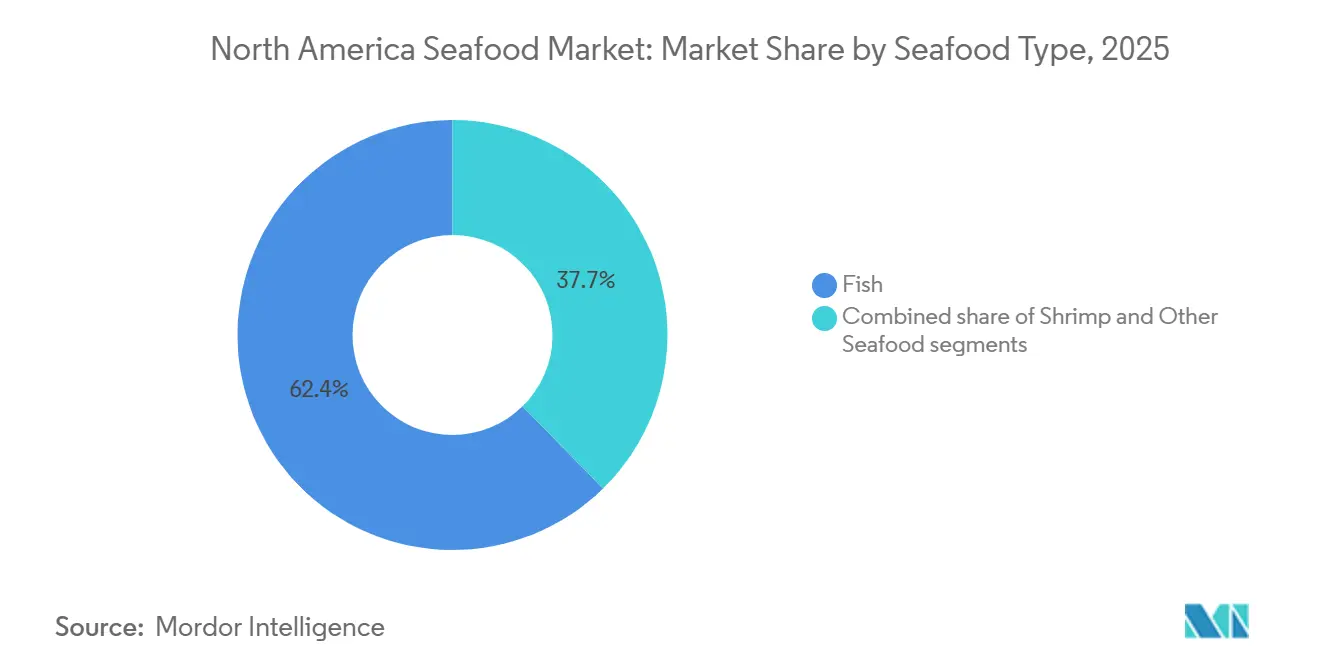
- Por tipo de fruto do mar, o peixe liderou com 62,35% da participação no mercado de frutos do mar da América do Norte em 2025, enquanto o camarão tem previsão de registrar o CAGR mais rápido de 1,98% até 2031.
- Por forma, os produtos congelados detinham 64,06% do tamanho do mercado de frutos do mar da América do Norte em 2025; os formatos processados têm projeção de expansão a um CAGR de 2,31% até 2031.
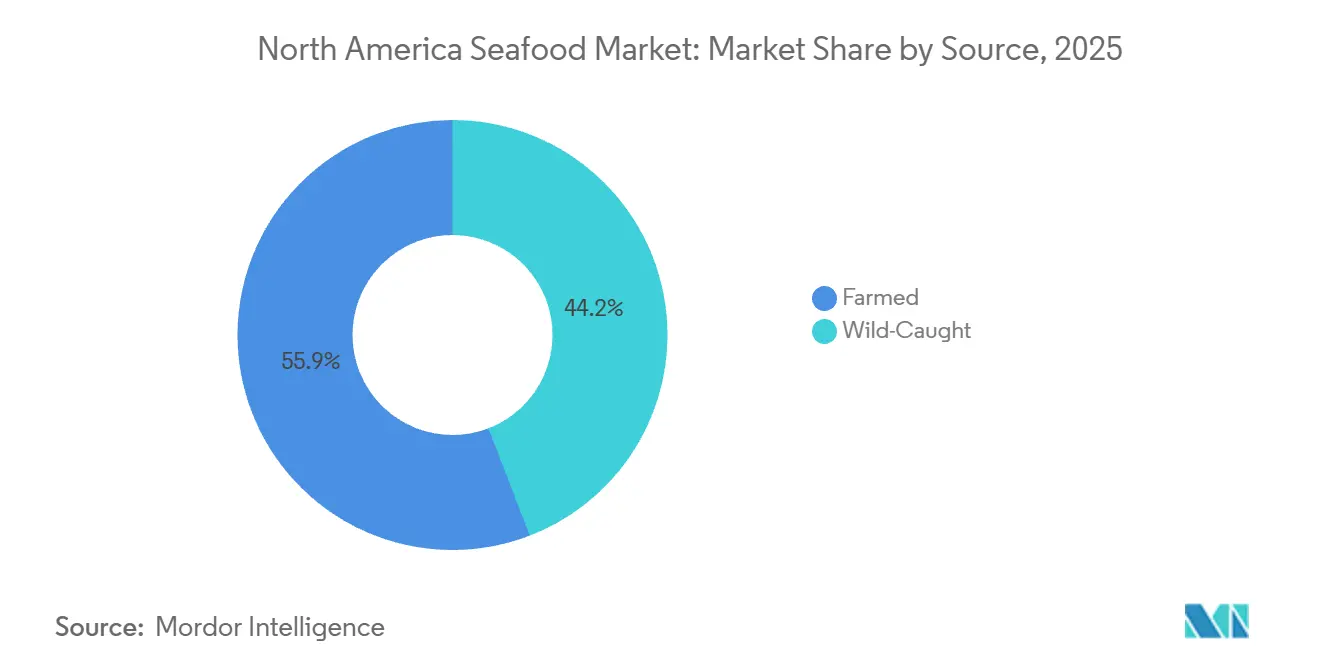
- Por origem, os itens de aquicultura representaram 55,85% do volume em 2025, mas os frutos do mar capturados na natureza avançam a um CAGR de 2,65% até 2031.
- Por canal de distribuição, os estabelecimentos de consumo no local responderam por 52,09% da receita de 2025, enquanto o varejo fora do estabelecimento deve crescer a um CAGR de 3,01% até 2031.
- Por geografia, os Estados Unidos comandaram 69,15% das vendas regionais em 2025; o México é o país de crescimento mais rápido, com um CAGR de 2,07% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente demanda dos consumidores por alimentos ricos em proteínas | +0.3% | Estados Unidos, Canadá, com repercussão no México | Médio prazo (2 a 4 anos) |
| Avanços em tecnologia e práticas de cultivo | +0.2% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Expansão do comércio de frutos do mar e oportunidades de exportação | +0.2% | México, Canadá, Estados Unidos | Médio prazo (2 a 4 anos) |
| Preferências dos consumidores migrando para a sustentabilidade | +0.2% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Tendências culinárias diversificadas impulsionando o setor de alimentação fora do lar | +0.15% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Preferência por frutos do mar premium e especiais | +0.15% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda dos Consumidores por Alimentos Ricos em Proteínas
Em 2024, o consumo per capita de frutos do mar nos Estados Unidos subiu para 20,5 libras, ante 19,1 libras em 2023. Esse aumento é impulsionado por consumidores preocupados com a saúde que estão substituindo a carne vermelha por peixes e mariscos ricos em ômega-3[1]. As Diretrizes Alimentares Atualizadas para os Americanos, que recomendam duas porções de frutos do mar por semana, aceleraram ainda mais essa tendência, proporcionando um impulso estrutural tanto para as categorias de frutos do mar frescos quanto congelados. Da mesma forma, o Canadá está experimentando uma mudança comparável, com o Guia Alimentar 2025 da Saúde do Canadá enfatizando proteínas magras, como salmão e camarão, para combater as crescentes taxas de obesidade. Os Millennials e a Geração Z estão na vanguarda dessa mudança proteica, encarando os frutos do mar como uma opção de "rótulo limpo", livre dos antibióticos comumente associados à criação de aves. Em 2024, as importações de camarão para os Estados Unidos atingiram 1,5 bilhão de libras, com o Equador fornecendo 38% do volume total. A dominância do Equador é atribuída à sua competitividade de preços e às vantagens de qualidade percebidas em relação aos fornecedores asiáticos. A elasticidade da demanda sugere que mesmo pequenas reduções de preço, viabilizadas por melhores rendimentos da aquicultura, poderiam desbloquear potencial de consumo adicional, particularmente nos estados do interior, onde a penetração do mercado de frutos do mar permanece menor em comparação com as regiões costeiras.
A Expansão do Comércio de Frutos do Mar Cria Oportunidades de Exportação Significativas
Em 2024, as exportações de frutos do mar dos EUA atingiram notáveis USD 6,8 bilhões, com o pollock do Alasca, o salmão e o caranguejo liderando o caminho para destinos como Japão, Coreia do Sul e União Europeia. Enquanto isso, o Canadá, com exportações de frutos do mar totalizando CAD 8,2 bilhões (equivalente a USD 6,1 bilhões), viu os embarques de lagosta direcionados principalmente à China e o salmão aos EUA. No entanto, essas exportações enfrentam volatilidade devido a incertezas tarifárias decorrentes da evolução dos acordos comerciais. As exportações de camarão do México, no valor de USD 1,1 bilhão em 2024, tiveram 85% significativos direcionados aos mercados dos EUA. Esse sucesso é amplamente atribuído aos benefícios do acesso livre de tarifas do USMCA e aos menores tempos de envio em comparação com os fornecedores asiáticos. O panorama comercial revela um desequilíbrio: a América do Norte enfrenta um déficit de frutos do mar de USD 18 bilhões, importando impressionantes 90% de seu consumo de frutos do mar. No entanto, capitaliza na exportação de espécies de alto valor, como o caranguejo-rei do Alasca, que comanda prêmios superiores a 200% em comparação com suas contrapartes importadas. Essa disparidade de preços impulsionou um aumento na aquicultura doméstica, especialmente para espécies como barramundi e olho-amarelo. As fazendas de sistemas de aquicultura de recirculação (RAS) dos EUA, com ênfase em frescor e rastreabilidade, encontram-se em vantagem competitiva frente às importações asiáticas. Além disso, o Acordo Estados Unidos-México-Canadá (USMCA) desempenhou um papel fundamental no alinhamento regulatório, notadamente agilizando as inspeções fitossanitárias. Isso resultou em uma redução notável de 30% nos tempos de liberação nas fronteiras para remessas refrigeradas durante o período 2024-2025.
Avanços em Tecnologia e Práticas de Cultivo Transformam o Setor
Os sistemas de aquicultura de recirculação (RAS) estão transformando a economia da produção no interior do país. Em 2024, a instalação da Atlantic Sapphire em Miami atingiu um marco de produção de 10.000 toneladas métricas de salmão, demonstrando que a criação em terra pode competir com os custos de tanques oceânicos quando os preços da eletricidade permanecem abaixo de USD 0,08 por quilowatt-hora. Para avançar ainda mais na tecnologia RAS, o Plano Estratégico de Aquicultura 2025 da NOAA alocou USD 45 milhões para pesquisa, visando uma redução de 30% no uso de água e uma diminuição de 50% no descarte de efluentes até 2028. Entre 2024 e 2025, fazendas de propriedade norueguesa na Colúmbia Britânica implementaram algoritmos de alimentação de precisão baseados em visão computacional e aprendizado de máquina, reduzindo as taxas de conversão alimentar em 15%. Essa inovação reduziu significativamente os custos de produção ao mesmo tempo em que minimizou o impacto ambiental. Enquanto isso, a Trident Seafoods Corp. implantou rastreabilidade por blockchain em toda a sua frota de pollock do Alasca, permitindo o rastreamento em tempo real da localização da captura, temperatura de manuseio e registros de data e hora do processamento para atender às demandas dos varejistas por transparência na cadeia de suprimentos. No entanto, esses avanços beneficiam principalmente os grandes operadores com capacidade financeira para investir em automação, ampliando a lacuna de eficiência com as pescarias de pequena escala e potencialmente impulsionando a consolidação do setor. Na região de Sinaloa, no México, sensores de IoT que monitoram os níveis de oxigênio dissolvido e pH em viveiros de camarão reduziram as taxas de mortalidade em 8% em 2025, permitindo que os produtores aumentassem as colheitas de biomassa em 20% por ciclo.
As Preferências dos Consumidores Migram para Produtos com Foco em Sustentabilidade
Em 2025, a América do Norte registrou um aumento de 12% nas certificações do Conselho de Administração Marinha (MSC), abrangendo 4,2 milhões de toneladas métricas de frutos do mar capturados na natureza. Esse aumento foi amplamente impulsionado por mandatos de ecolabels de grandes varejistas, incluindo Whole Foods e Costco. Notavelmente, 20,6% da captura marinha selvagem participou do programa MSC, seja certificada, em avaliação ou no Programa de Melhoria MSC[2]. Enquanto isso, as certificações do Conselho de Administração da Aquicultura (ASC) registraram um aumento de 18%, com 320 fazendas no Canadá, nos EUA e no México alcançando conformidade. Essa tendência ressalta a aceitação do mercado de prêmios de sustentabilidade, que ficam 10-15% acima dos preços convencionais. Uma pesquisa MSC-GlobeScan de 2025 revelou uma crescente inclinação dos consumidores em direção a rótulos de sustentabilidade: 67% dos norte-americanos expressaram essa preferência, um salto em relação a 58% em 2023. A Geração Z se destacou, com notáveis 75% buscando tais rótulos. Esse sentimento evolutivo dos consumidores intensificou a pressão sobre os fornecedores não certificados. Em resposta, a The Bumble Bee Seafood Company, recém-saída de sua falência em 2024, comprometeu-se a obter 100% de atum certificado pelo MSC até 2027. No entanto, o caminho para a certificação não é isento de desafios. Custos anuais que variam de USD 10.000 a 50.000 representam um obstáculo significativo para as pescarias de pequena escala, frequentemente colocando-as em desvantagem em favor de operadores maiores. Em um movimento notável em direção à transparência, a Lerøy Seafood Group pilotou uma iniciativa de blockchain em 2025. Ao introduzir a rastreabilidade por código QR para o salmão norueguês em supermercados dos EUA, eles capacitaram os consumidores a verificar detalhes cruciais como origem da fazenda, ração e uso de antibióticos. Essa transparência se traduziu em um expressivo prêmio de preço de 20% nos mercados piloto.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| A sobrepesca reduz as capturas de peixes selvagens, ameaçando a sustentabilidade | -0.1% | Estados Unidos (Golfo do México, Costa Atlântica), Canadá (províncias atlânticas) | Longo prazo (≥ 4 anos) |
| Os riscos de segurança alimentar e contaminação permanecem desafios críticos do setor | -0.05% | Estados Unidos, Canadá, México (pontos de inspeção de importações) | Curto prazo (≤ 2 anos) |
| A dependência de importações e as barreiras comerciais aumentam as vulnerabilidades da cadeia de suprimentos | -0.08% | Estados Unidos (90% de dependência de importações), Canadá (orientado para exportação), México (conformidade com o USMCA) | Médio prazo (2 a 4 anos) |
| As proteínas alternativas intensificam a concorrência no mercado | -0.03% | Centros urbanos dos Estados Unidos, Canadá (Vancouver, Toronto), mercados de adoção antecipada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Sobrepesca Reduz as Capturas de Peixes Selvagens, Ameaçando a Sustentabilidade
O relatório de Status dos Estoques de 2024 da NOAA identificou 24 espécies sobreexplotadas, representando 6% dos 397 estoques gerenciados federalmente, incluindo o pargo-vermelho do Golfo do México e o atum-rabilho do Atlântico. Embora isso marque uma queda em relação a 26 em 2023, as cotas comerciais permanecem restritas. Os mandatos federais exigem de 10 a 15 anos para reconstruir os estoques sobreexplotados, com limites de captura estabelecidos 30-50% abaixo dos níveis históricos, empurrando os processadores em direção a importações ou alternativas cultivadas. O pollock do Alasca, a maior pescaria dos EUA com 3,3 bilhões de libras em 2024, enfrenta desafios climáticos. O aquecimento das temperaturas do Mar de Bering reduziu o recrutamento de juvenis em 18% em 2023-2024, levando a um corte de 12% na cota para 2025. Os estoques de bacalhau do Atlântico do Canadá, devastados pela sobrepesca dos anos 1990, permanecem em 15% da biomassa histórica apesar de três décadas de moratórias, destacando as perdas de receita de longo prazo decorrentes de práticas insustentáveis. As comunidades pesqueiras de Terra Nova, fortemente dependentes do setor, registraram uma queda de 40% no emprego entre 1992 e 2024, moldando as políticas de gestão atuais. A pesca ilegal, não declarada e não regulamentada (PINDNR), estimada em 15% das capturas globais, mina os sistemas de cotas. Em 2024, a Alfândega e Proteção de Fronteiras dos EUA apreendeu 2,1 milhões de libras de frutos do mar não declarados, principalmente camarão e caranguejo com país de origem falsificado.
Os Riscos de Segurança Alimentar e Contaminação Permanecem Desafios Críticos do Setor
Regulamentações mais rígidas e maior escrutínio estão tornando as operações mais complexas e custosas para os fornecedores. Problemas como fechamentos por envenenamento paralítico por mariscos (PSP) na Colúmbia Britânica, contaminação por ácido domoico afetando sardinhas da Califórnia e resíduos de antibióticos encontrados em camarão importado levantaram preocupações dos consumidores sobre a segurança dos frutos do mar. Esses problemas levaram a crescentes demandas por processos de inspeção mais rigorosos. Por exemplo, a proposta de Lei de Importações de Camarão Mais Seguras visa exigir que a Administração de Alimentos e Medicamentos aumente significativamente as taxas de amostragem para importações de camarão nos Estados Unidos, o que criaria desafios adicionais de conformidade para os fornecedores. Importadores menores, que frequentemente carecem de instalações de teste internas, podem enfrentar custos operacionais mais elevados, enquanto empresas maiores, verticalmente integradas e com sistemas avançados de controle de qualidade, estão melhor posicionadas para se adaptar a essas mudanças e manter sua participação de mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fruto do Mar:
O Camarão Supera uma Base Liderada pelo PeixeO peixe continua a dominar o mercado de frutos do mar da América do Norte em 2025, detendo uma participação de 62,35%, principalmente devido à popularidade do salmão e do atum. O salmão é muito procurado pelos seus benefícios para a saúde, incluindo ser uma rica fonte de proteínas e ácidos graxos ômega-3, enquanto o atum é preferido pela sua praticidade, longa vida útil e versatilidade no preparo de refeições. Essas qualidades tornam ambas as espécies itens essenciais em supermercados e restaurantes. Os varejistas frequentemente enfatizam seu valor nutricional para atrair consumidores preocupados com a saúde. A crescente demanda por frutos do mar premium e de origem sustentável fortalece ainda mais o segmento de peixes.
O camarão deve ser o segmento de frutos do mar de crescimento mais rápido na América do Norte, com um CAGR projetado de 1,98% até 2031. Esse crescimento é sustentado por avanços nos sistemas de aquicultura em ambientes fechados, que permitem uma produção consistente ao longo do ano, minimizando o impacto ambiental. A introdução de produtos de camarão com valor agregado, como opções pré-temperadas e prontas para cozinhar e kits de refeição, está tornando o camarão mais atraente para refeições rápidas e fáceis. Esses produtos estão alinhados com a crescente preferência dos consumidores por praticidade sem abrir mão da qualidade. A adaptabilidade do camarão a diversas culinárias, desde pratos asiáticos até saladas ocidentais, impulsiona ainda mais sua demanda nos canais de varejo e de alimentação fora do lar.

Por Forma:
A Conveniência dos Processados Reduz a Diferença em Relação aos EnlatadosOs frutos do mar congelados continuam a dominar o mercado de frutos do mar da América do Norte, detendo uma participação de 64,06% em 2025. Os frutos do mar congelados tornaram-se uma escolha familiar em toda a América do Norte, integrando-se facilmente à rotina de domicílios ocupados que buscam refeições rápidas e nutritivas. As tecnologias de congelamento aprimoradas ajudam a preservar o frescor, o sabor e os nutrientes, enquanto uma robusta infraestrutura de cadeia de frio garante a disponibilidade mesmo em mercados do interior. Com a crescente demanda por alimentos prontos para cozinhar e a maior conscientização sobre os benefícios do consumo de frutos do mar para a saúde, os consumidores recorrem cada vez mais às opções congeladas para o preparo diário de refeições.
Os frutos do mar processados são o segmento de crescimento mais rápido no mercado, com um CAGR projetado de 2,31% até 2031. Esse crescimento é amplamente impulsionado pela crescente demanda por opções práticas e prontas para consumo que atendem a estilos de vida agitados. Produtos como tigelas de frutos do mar para micro-ondas, kits de lanches e refeições pré-cozidas estão ganhando popularidade entre os consumidores que buscam soluções de refeições rápidas e fáceis. Além disso, inovações em embalagens e diversas opções de receitas estão ajudando a expandir o apelo dos frutos do mar processados para além das ocasiões de refeição tradicionais. Esses fatores posicionam os frutos do mar processados como uma área-chave de crescimento no mercado de frutos do mar da América do Norte, atraindo uma ampla gama de preferências dos consumidores.
Por Origem:
O Premium dos Capturados na Natureza Avança no CrescimentoOs frutos do mar cultivados representaram 55,85% da participação do mercado de frutos do mar da América do Norte em 2025, em grande parte devido à sua capacidade de fornecer um fornecimento estável e confiável. Essa consistência é crucial para varejistas e fornecedores de alimentação fora do lar que precisam de estoque confiável ao longo do ano. Espécies cultivadas populares como salmão, camarão e tilápia se beneficiam dos avanços na tecnologia de aquicultura, que aumentam a eficiência de produção, a qualidade e a sustentabilidade. Os frutos do mar cultivados oferecem melhor controle sobre os padrões de fornecimento e produção, atendendo à crescente demanda dos consumidores por alimentos rastreáveis e produzidos de forma responsável. Esses fatores tornam os frutos do mar cultivados um contribuinte fundamental para a estabilidade e o crescimento geral do mercado.
Espera-se que os frutos do mar capturados na natureza cresçam a uma CAGR de 2,65% até 2031, impulsionados pelo crescente interesse dos consumidores em produtos naturais e sustentáveis. Muitos compradores são atraídos pela autenticidade e pelos benefícios ambientais das opções capturadas na natureza, que frequentemente são comercializadas com histórias sobre métodos de pesca tradicionais e práticas sustentáveis. Certificações e ferramentas de rastreabilidade aumentam ainda mais a confiança dos consumidores nesses produtos. Embora os frutos do mar capturados na natureza geralmente venham a um preço mais elevado, eles atraem aqueles dispostos a pagar por qualidade premium e fornecimento ecologicamente responsável. Esse segmento está conquistando um nicho no mercado ao oferecer uma proposta de valor única centrada em tradição, qualidade e sustentabilidade.
Por Canal de Distribuição:
O Comércio Eletrônico Impulsiona o Varejo à FrenteRestaurantes, hotéis e outros estabelecimentos no local responderam por 52,09% da participação do mercado de frutos do mar da América do Norte em 2025. Esse crescimento é alimentado por consumidores que buscam experiências gastronômicas únicas, especialmente no período pós-pandemia. Os frutos do mar são frequentemente apresentados como uma opção premium nos cardápios, com chefs criando pratos inovadores para atrair clientes. Muitos operadores de estabelecimentos no local também estão focando em obter frutos do mar diretamente dos fornecedores e enfatizando a sustentabilidade para atrair clientes ambientalmente conscientes. Esses esforços não apenas aprimoram a experiência gastronômica, mas também permitem que as empresas cobrem preços mais altos, tornando o canal no local um contribuinte fundamental para o crescimento do mercado de frutos do mar.
O segmento de varejo fora do estabelecimento, que inclui supermercados, plataformas online e outros pontos de venda, deve crescer à taxa mais rápida, com uma CAGR projetada de 3,01% até 2031. Esse crescimento é apoiado por melhorias na logística de cadeia de frio e pela crescente popularidade dos serviços de entrega em domicílio, que tornam os frutos do mar frescos e especiais mais acessíveis. Os varejistas estão expandindo suas ofertas para incluir produtos de frutos do mar premium e prontos para cozinhar, atendendo a consumidores que valorizam conveniência e qualidade. O crescimento do comércio eletrônico e dos modelos baseados em assinatura está permitindo que os clientes explorem uma variedade maior de opções de frutos do mar em suas casas, impulsionando ainda mais o crescimento no segmento fora do estabelecimento.
Análise Geográfica
Mercado de Frutos do Mar dos Estados Unidos
Em 2025, os EUA dominaram o mercado de frutos do mar da América do Norte, detendo uma participação de 69,15%, graças à diversidade das preferências dos consumidores. Os centros urbanos tendem para atum de grau sashimi de alta qualidade, enquanto as cidades menores preferem peixes empanados congelados. Iniciativas de saúde pública, notadamente da Parceria de Nutrição de Frutos do Mar, promoveram o consumo de frutos do mar, mesmo em meio a pressões inflacionárias sobre os gastos. No entanto, a forte dependência dos EUA de importações, especialmente de camarão e salmão, os expõe a vulnerabilidades cambiais e de cadeia de suprimentos. Em resposta, iniciativas domésticas como sistemas de aquicultura de recirculação (RAS) no Centro-Oeste estão emergindo. Além disso, os coletores costeiros estão aproveitando ferramentas digitais, como blockchain, para melhorar a rastreabilidade e garantir preços premium junto a varejistas conscientes do meio ambiente.
Mercado de Frutos do Mar do México
O México está a caminho de se tornar o mercado de crescimento mais rápido da região, com projeções de um CAGR de 2,07% até 2031. As fazendas de camarão ao longo das costas do Pacífico e do Golfo do México estão ampliando a produção, aproveitando a mão de obra acessível e as condições ideais de cultivo. Iniciativas governamentais, incluindo subsídios para ferramentas avançadas de cultivo e campanhas de vacinação, impulsionaram as taxas de sobrevivência na aquicultura. Com o aumento da renda, o consumo de frutos do mar está se expandindo para além das tradicionais regiões costeiras do México. A melhoria da logística para estados americanos como Texas e Califórnia está agilizando as entregas, e os acordos comerciais no âmbito do Acordo Estados Unidos–México–Canadá estão consolidando o status do México como fornecedor confiável para os compradores americanos.
Mercado de Frutos do Mar do Canadá
O Canadá conta com uma rica base de recursos de pesca extrativista, com atenção especial às exportações. Os mercados do Leste Asiático têm alta demanda por produtos premium, como lagosta do Atlântico e caranguejo-das-neves. Certificações, como a MSC (Marine Stewardship Council), fortalecem a presença dos produtos canadenses nas prateleiras do mercado doméstico. O governo apoia a transição das fazendas de salmão para sistemas de contenção fechada, enfrentando desafios ambientais como piolhos-do-mar e cumprindo regulamentações provinciais rigorosas. Com a preferência dos consumidores por espécies de águas frias, os processadores canadenses podem comercializar seus produtos como puros e provenientes de águas árticas. Esse compromisso com a qualidade e a sustentabilidade fortalece a posição do Canadá no setor de frutos do mar.
Cenário Competitivo
O mercado de frutos do mar da América do Norte é altamente fragmentado, com numerosos coletores e processadores competindo por contratos. Um exemplo notável de consolidação em 2024 é a fusão da Ocean Beauty e da Icicle, que formou a OBI Seafoods. Essa fusão permitiu à OBI Seafoods gerenciar mais de 500 milhões de libras de frutos do mar do Alasca, aumentando significativamente suas capacidades de marketing e eficiência operacional. Da mesma forma, a High Liner Foods Inc. expandiu seu portfólio de frutos do mar congelados ao adquirir a Rubicon Resources, destacando o papel crítico da escala na sustentação da lucratividade. No front tecnológico, empresas como a Beaver Street Fisheries estão aproveitando o blockchain para melhorar a transparência, enquanto a NaturalShrimp Inc. está aumentando a produção em ambientes fechados para lidar com os riscos de biossegurança.
Jogadores menores estão encontrando oportunidades ao se concentrar em produtos inovadores e opções de frutos do mar subutilizadas. Por exemplo, ofertas não convencionais como tacos de cação e misturas de hambúrguer de alga marinha estão ganhando espaço em restaurantes modernos. As plataformas de comércio eletrônico também estão desempenhando um papel crucial ao permitir que essas marcas de nicho contornem os corretores tradicionais, reduzindo custos e aumentando a visibilidade no mercado. No entanto, o setor enfrenta desafios regulatórios crescentes. Os novos requisitos de teste de iodo da Administração de Alimentos e Medicamentos e as regulamentações de proteção de mamíferos marinhos da NOAA exigem documentação detalhada. As empresas maiores estão adotando automação para atender a esses padrões de conformidade, enquanto os concorrentes menores enfrentam dificuldades devido a recursos limitados.
Para permanecerem competitivas, as empresas estão adotando estratégias como integração vertical, obtenção de certificações e implementação de tecnologias avançadas para otimizar as cadeias de suprimentos. A integração vertical permite que as empresas controlem mais aspectos da produção e distribuição, melhorando a eficiência e reduzindo os custos. Os programas de certificação, particularmente os focados em sustentabilidade, estão se tornando essenciais para construir a confiança dos consumidores e alcançar preços premium. Além disso, tecnologias como blockchain e sistemas de dados automatizados estão aprimorando a rastreabilidade e a transparência, que são cada vez mais críticas para atender aos requisitos regulatórios e às expectativas dos consumidores. Essas estratégias estão moldando a trajetória futura do mercado de frutos do mar da América do Norte.
Líderes do Setor de Frutos do Mar da América do Norte
-
Sysco Corporation
-
Thai Union (Chicken of the Sea)
-
Trident Seafoods Corp.
-
High Liner Foods Inc.
-
Pacific Seafood Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Frutos do Mar da América do Norte Empresas cobertas neste relatório
- Mazzetta Company, LLC
- Aqua Star Corp
- Tropic Seafood
- American Seafoods Group
- Mowi ASA
- Clearwater Seafoods
- Maruha Nichiro Corp. (Umios Corp.)
- Pacific American Fish Company (PAFCO)
- Beaver Street Fisheries
- Trident Seafoods Corp.
- Lerøy Seafood Group
- Pacific Seafood Group
- The Bumble Bee Seafood Company
- Thai Union (Chicken of the Sea)
- NaturalShrimp Inc.
- Dulcich Inc.
- Dongwon Industries
- Sysco Corporation
- Cooke Inc.
- High Liner Foods Inc.
Desenvolvimentos industriais recentes em Mercado de Frutos do Mar da América do Norte
- Agosto de 2025: A The Bumble Bee Seafood Company lançou suas primeiras latas de atum com sabor em porção individual. Esse lançamento visa atender à demanda dos consumidores por opções de refeições convenientes e ricas em proteínas com perfis de sabor aprimorados.
- Abril de 2025: A BlueNalu lançou seu produto de atum-rabilho na Califórnia. A empresa formou parcerias estratégicas para aprimorar a distribuição global de sua inovadora oferta de frutos do mar, com o objetivo de revolucionar o mercado por meio de alternativas sustentáveis.
- Fevereiro de 2025: A SeaPak Shrimp & Seafood lançou um novo produto: o SeaPak Classic Cajun Style Shrimp. Essa oferta é inspirada nas ricas tradições culinárias de Nova Orleans e foi desenvolvida para consumidores que buscam opções de frutos do mar autênticas e saborosas. Também expande o portfólio de produtos regionalmente inspirados da marca.
- Janeiro de 2025: A Chicken of the Sea e a McCormick & Company introduziram dois novos sabores em sua linha de produtos para consumo em movimento. As adições apresentam o Pacote de Atum Claro Capturado na Natureza temperado com Old Bay e outro com Chili Lime da McCormick, direcionados a consumidores que desejam conveniência e sabor em suas escolhas de frutos do mar.
Escopo do Relatório do Mercado de Frutos do Mar da América do Norte
Peixe e Camarão são cobertos como segmentos por Tipo. Enlatado, Fresco/Refrigerado, Congelado e Processado são cobertos como segmentos por Forma. Fora do Estabelecimento e No Estabelecimento são cobertos como segmentos por Canal de Distribuição. Canadá, México e Estados Unidos são cobertos como segmentos por País.Visão geral da segmentação
| Peixe | Salmão |
| Atum | |
| Outros Tipos de Peixe | |
| Camarão | |
| Outros Frutos do Mar |
| Enlatado |
| Fresco/Refrigerado |
| Congelado |
| Processado |
| Cultivado |
| Capturado na Natureza |
| Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Varejo Online | |
| Lojas de Conveniência | |
| Outros | |
| No Estabelecimento | Hotéis |
| Restaurantes | |
| Catering |
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Por Tipo de Fruto do Mar | Peixe | Salmão |
| Atum | ||
| Outros Tipos de Peixe | ||
| Camarão | ||
| Outros Frutos do Mar | ||
| Por Forma | Enlatado | |
| Fresco/Refrigerado | ||
| Congelado | ||
| Processado | ||
| Por Origem | Cultivado | |
| Capturado na Natureza | ||
| Por Canal de Distribuição | Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Varejo Online | ||
| Lojas de Conveniência | ||
| Outros | ||
| No Estabelecimento | Hotéis | |
| Restaurantes | ||
| Catering | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
Definição de mercado
- Frutos do Mar Congelados/Enlatados - Frutos do mar congelados são produtos cuja temperatura média é reduzida a -18 °C ou inferior para preservar a qualidade inerente do peixe fresco. Em seguida, são mantidos a uma temperatura de -18 °C ou inferior para manter sua vida útil.
- Frutos do Mar Processados - Frutos do mar processados são aqueles que foram curados, salgados, marinados, secos, em conserva, fermentados ou defumados para consumo humano.
- Frutos do Mar - Contém espécies marinhas que podem ser consumidas, particularmente peixes e mariscos.
- Camarão - Os camarões são crustáceos natatórios. Possuem músculos longos e esbeltos em seus abdômens e antenas compridas.
| Palavra-chave | Definição |
|---|---|
| A5 | É um sistema japonês de classificação para carne bovina. O 'A' significa que o rendimento da carcaça é o mais alto possível e a classificação numérica está relacionada ao marmoreio da carne, cor e brilho da carne, textura e cor, brilho e qualidade da gordura. A5 é a classificação mais alta que a carne wagyu pode obter. |
| Abatedouro | É outro nome para matadouro e se refere ao estabelecimento utilizado para ou em conexão com o abate de animais cuja carne é destinada ao consumo humano. |
| Doença de Necrose Hepatopancreática Aguda (AHPND) | É uma doença que afeta camarões e é caracterizada por altas mortalidades, em muitos casos atingindo 100% dentro de 30 a 35 dias após o estoque nos viveiros de engorda. |
| Febre Suína Africana (FSA) | É uma doença viral altamente contagiosa de suínos causada por um vírus de DNA de fita dupla da família Asfarviridae. |
| Atum-albacora | É uma das menores espécies de atum encontrada nos seis estoques distintos conhecidos globalmente nos oceanos Atlântico, Pacífico e Índico, bem como no Mar Mediterrâneo. |
| Carne Angus | É a carne derivada de uma raça específica de gado originária da Escócia. Requer certificação da Associação Americana Angus para receber o selo de qualidade "Certified Angus Beef". |
| Bacon | É a carne salgada ou defumada proveniente das costas ou laterais de um porco. |
| Black Angus | É a carne derivada de uma raça de vacas de pelagem preta que não possuem chifres. |
| Mortadela de Bolonha | É uma linguiça italiana defumada feita de carne, tipicamente grande e feita de carne suína, bovina ou de vitela. |
| Encefalopatia Espongiforme Bovina (EEB) | É um distúrbio neurológico progressivo do gado que resulta da infecção por um agente transmissível incomum chamado príon. |
| Bratwurst | Refere-se a um tipo de linguiça alemã feita de carne suína, bovina ou de vitela. |
| BRC | Consórcio Britânico de Varejo |
| Peito Bovino | É um corte de carne do peito ou parte inferior do tórax de bovinos ou vitela. O peito bovino é um dos nove cortes primários bovinos. |
| Frango de Corte | Refere-se a qualquer frango (Gallus domesticus) criado e desenvolvido especificamente para a produção de carne. |
| Bushel | É uma unidade de medida para grãos e leguminosas. 1 bushel = 27,216 kg. |
| Carcaça | Refere-se ao corpo preparado de um animal de abate do qual os açougueiros retiram a carne. |
| CFIA | Agência Canadense de Inspeção de Alimentos |
| Filé de Frango | Refere-se à carne de frango preparada a partir dos músculos pectoralis minor de um frango. |
| Chuck Steak | Refere-se a um corte de carne bovina que faz parte do corte primário chuck, que é uma grande seção de carne da área do ombro de uma vaca. |
| Carne Enlatada Curada | Refere-se ao peito bovino curado em salmoura e cozido, tipicamente servido frio. |
| CWT | Também conhecido como hundredweight, é uma unidade de medida usada para definir a quantidade de carne. 1 CWT = 50,80 kg. |
| Coxa de Frango | Refere-se à perna de frango sem a sobrecoxa. |
| EFSA | Autoridade Europeia para a Segurança dos Alimentos |
| ERS | Serviço de Pesquisa Econômica do USDA |
| Ovelha | É uma ovelha fêmea adulta. |
| FDA | Administração de Alimentos e Medicamentos |
| Filé Mignon | É um corte de carne retirado da extremidade menor do filé. |
| Flank Steak | É um corte de carne bovina retirado do flanco, que fica à frente do quarto traseiro de uma vaca. |
| Alimentação Fora do Lar | Refere-se à parte do setor alimentício que inclui empresas, instituições e companhias que preparam refeições fora de casa. Inclui restaurantes, cantinas escolares e hospitalares, operações de catering e muitos outros formatos. |
| Forragem | Refere-se à ração animal. |
| Jarrete Dianteiro | É a parte superior da pata dianteira do gado. |
| Franks | Também conhecida como frankfurter ou Würstchen, é um tipo de linguiça defumada altamente temperada popular na Áustria e na Alemanha. |
| FSANZ | Padrões Alimentares Austrália Nova Zelândia |
| FSIS | Serviço de Segurança e Inspeção de Alimentos |
| FSSAI | Autoridade de Segurança e Padrões Alimentares da Índia |
| Moela | Refere-se a um órgão encontrado no trato digestivo das aves. Também é chamado de estômago mecânico de uma ave. |
| Glúten | É uma família de proteínas encontradas em grãos, incluindo trigo, centeio, espelta e cevada. |
| Carne Bovina Alimentada com Grãos | É a carne bovina derivada de gado que foi alimentado com uma dieta suplementada com soja, milho e outros aditivos. As vacas alimentadas com grãos também podem receber antibióticos e hormônios de crescimento para engordá-las mais rapidamente. |
| Carne Bovina Alimentada com Pasto | É a carne bovina derivada de gado que foi alimentado apenas com pasto. |
| Presunto | Refere-se à carne suína retirada da perna de um porco. |
| HoReCa | Hotéis, Restaurantes e Cafés |
| Jerky | É a carne magra aparada que foi cortada em tiras e seca (desidratada) para evitar deterioração. |
| Carne Kobe | É a carne wagyu especificamente da raça Kuroge Washu de vacas no Japão. Para ser classificada como carne Kobe, a vaca deve ter nascido, sido criada e abatida na prefeitura de Hyōgo, na cidade de Kobe, no Japão. |
| Liverwurst | É um tipo de linguiça alemã feita de fígado bovino ou suíno. |
| Lombo | Refere-se às laterais entre as costelas inferiores e a pelve, e a parte inferior das costas de uma vaca. |
| Mortadela | É uma grande linguiça italiana ou carne fatiada feita de carne suína finamente picada ou moída e curada a quente, que incorpora pelo menos 15% de cubos pequenos de gordura suína. |
| Pastrami | Refere-se a uma carne bovina altamente temperada e defumada, tipicamente servida em fatias finas. |
| Pepperoni | É uma variedade americana de salame picante feito de carne curada. |
| Prato | Refere-se a um corte do quarto dianteiro retirado da barriga de uma vaca, logo abaixo do corte de costela. |
| Síndrome Reprodutiva e Respiratória Suína (PRRS) | É uma doença que ocorre em suínos, causando falha reprodutiva no final da gestação e pneumonia grave em leitões neonatos. |
| Cortes Primários | Refere-se às principais seções da carcaça. |
| Quorn | É um produto substituto de carne preparado usando micoproteína como ingrediente, no qual a cultura de fungo é seca e misturada com albumina de ovo ou proteína de batata, que atua como aglutinante, e então é ajustada em textura e prensada em várias formas. |
| Pronto para Cozinhar (RTC) | Refere-se a produtos alimentares que incluem todos os ingredientes, onde alguma preparação ou cozimento é necessário por meio de um processo indicado na embalagem. |
| Pronto para Consumir (RTE) | Refere-se a um produto alimentar preparado ou cozido com antecedência, sem necessidade de cozimento ou preparação adicional antes de ser consumido. |
| Embalagem Retort | É um processo de embalagem asséptica de alimentos no qual o alimento é colocado em uma bolsa ou lata de metal, selado e aquecido a temperaturas extremamente altas, tornando o produto comercialmente estéril. |
| Round Steak | Refere-se a um bife bovino retirado da pata traseira da vaca. |
| Rump Steak | Refere-se a um corte de carne bovina derivado da divisão entre a perna e o lombo. |
| Salame | É uma linguiça curada composta de carne fermentada e seca ao ar. |
| Gordura Saturada | É um tipo de gordura no qual as cadeias de ácidos graxos possuem apenas ligações simples. É geralmente considerada prejudicial à saúde. |
| Linguiça | É um produto de carne feito de carne finamente picada e temperada, que pode ser fresca, defumada ou em conserva e que geralmente é recheada em uma tripa. |
| Vieira | É um marisco comestível que é um molusco com concha estriada em duas partes. |
| Seitan | É um substituto de carne à base de plantas feito de glúten de trigo. |
| Quiosque de Autoatendimento | Refere-se a um sistema de ponto de venda (PDV) de autopedido por meio do qual os clientes fazem e pagam seus próprios pedidos em quiosques, permitindo um serviço totalmente sem contato e sem atrito. |
| Contrafilé | É um corte de carne bovina das partes inferiores e laterais das costas de uma vaca. |
| Surimi | É uma pasta feita de peixe desossado. |
| Filé | Refere-se a um corte de carne bovina composto por todo o músculo do filé de uma vaca. |
| Camarão-tigre | Refere-se a uma grande variedade de camarão dos oceanos Índico e Pacífico. |
| Gordura Trans | Também chamada de ácidos graxos trans-insaturados ou ácidos graxos trans, é um tipo de gordura insaturada que ocorre naturalmente em pequenas quantidades na carne. |
| Camarão Vannamei | Refere-se a camarões tropicais cultivados em áreas próximas ao equador, geralmente ao longo da costa em viveiros artificiais. |
| Carne Wagyu | É a carne derivada de qualquer uma das quatro linhagens de uma raça de gado japonês preto ou vermelho, valorizadas por sua carne altamente marmoreada. |
| Zoossanitário | Refere-se à higiene dos animais ou produtos de origem animal. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas, e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




