
Tamanho e Participação do Mercado de Frutos do Mar Enlatados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
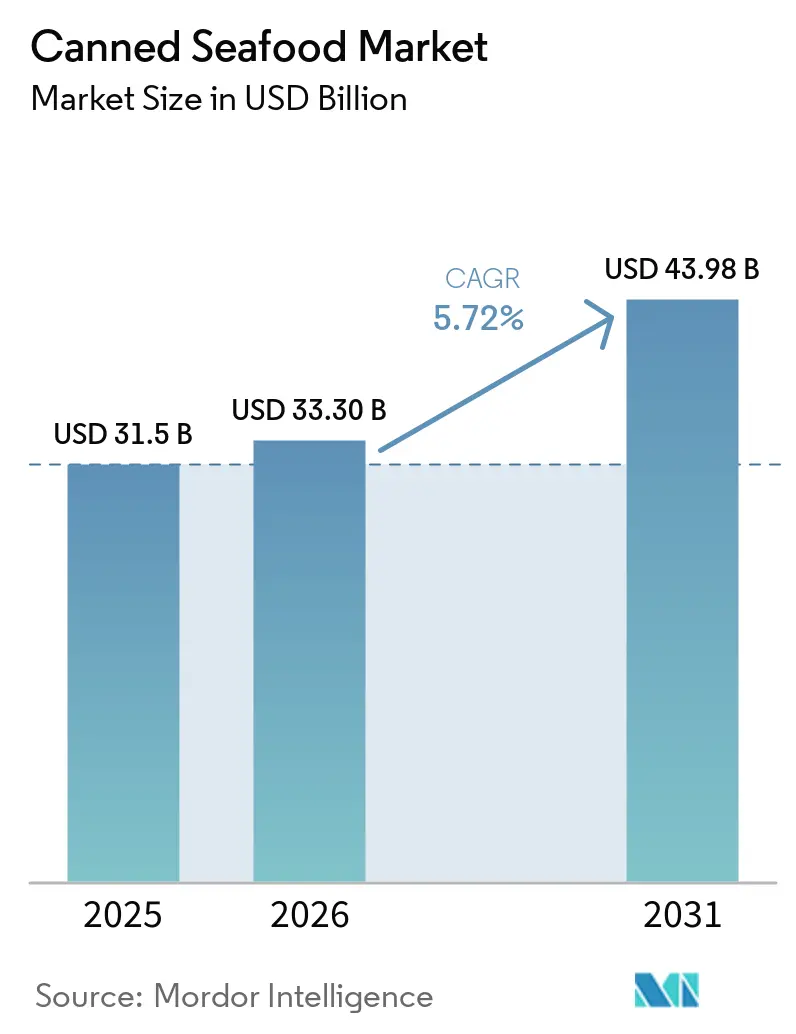
| Tamanho do Mercado (2026) | 33.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 43.98 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frutos do Mar Enlatados pela Mordor Intelligence
O tamanho do Mercado de Frutos do Mar Enlatados foi avaliado em USD 31,5 bilhões em 2025 e estima-se que cresça de USD 33,3 bilhões em 2026 para atingir USD 43,98 bilhões até 2031, a um CAGR de 5,72% durante o período de previsão (2026-2031). O crescimento do mercado é impulsionado principalmente pela crescente demanda por opções de proteína convenientes e estáveis em temperatura ambiente, que facilitam o preparo rápido de refeições e o armazenamento de longo prazo. Consumidores preocupados com a saúde preferem atum, salmão e sardinhas enlatados por seu alto teor de ômega-3, benefícios nutricionais e apelo de rótulo limpo. Com o aumento global dos preços dos alimentos, os frutos do mar enlatados também se destacam como uma fonte de proteína acessível e confiável que mantém sua qualidade ao longo do ano. Os avanços nas embalagens, incluindo revestimentos sem BPA, tampas de abertura fácil e embalagens retort, aumentaram a segurança e a conveniência. Enquanto isso, os esforços de marketing digital, incluindo redes sociais e colaborações com influenciadores, estão engajando com sucesso públicos mais jovens e demonstrando a versatilidade dos produtos de peixes enlatados.
Principais Conclusões do Relatório
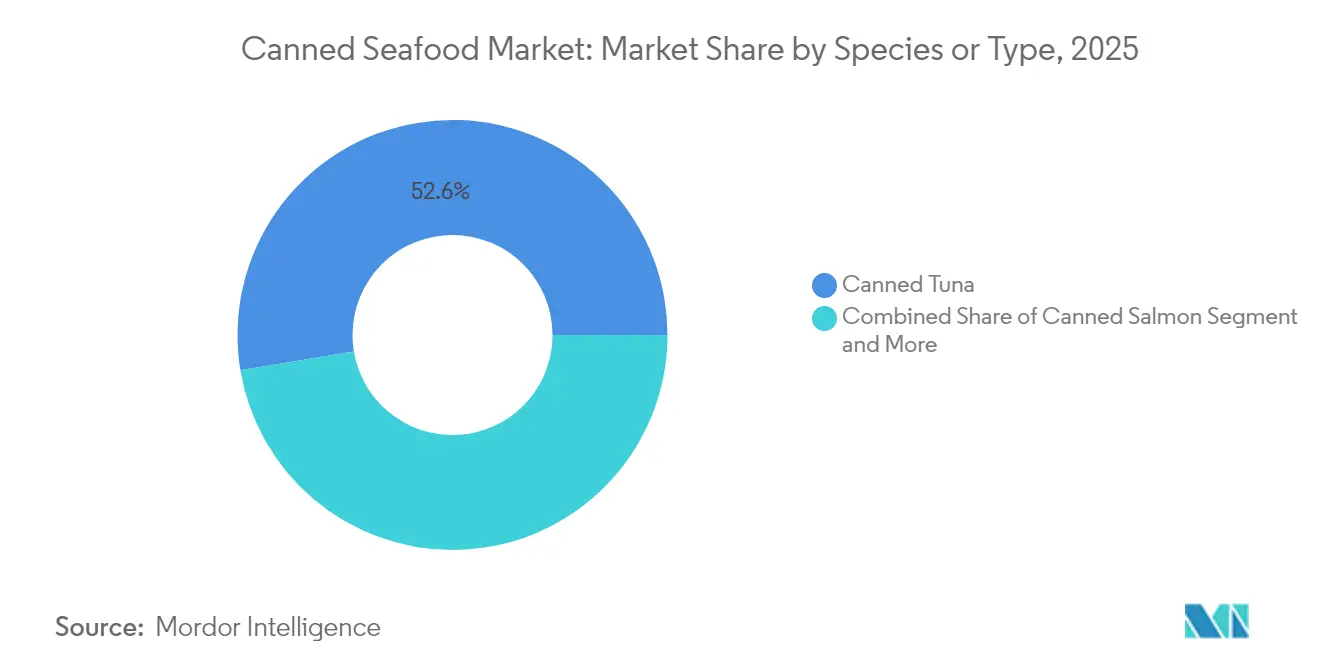
- Por espécie, o atum enlatado liderou com 52,62% da participação do mercado de frutos do mar enlatados em 2025; o camarão enlatado tem previsão de expandir a um CAGR de 6,23% até 2031.
- Por material de embalagem, as latas de aço detinham 77,65% da participação do mercado de frutos do mar enlatados em 2025, enquanto as embalagens retort registram o maior CAGR projetado de 7,25% até 2031.
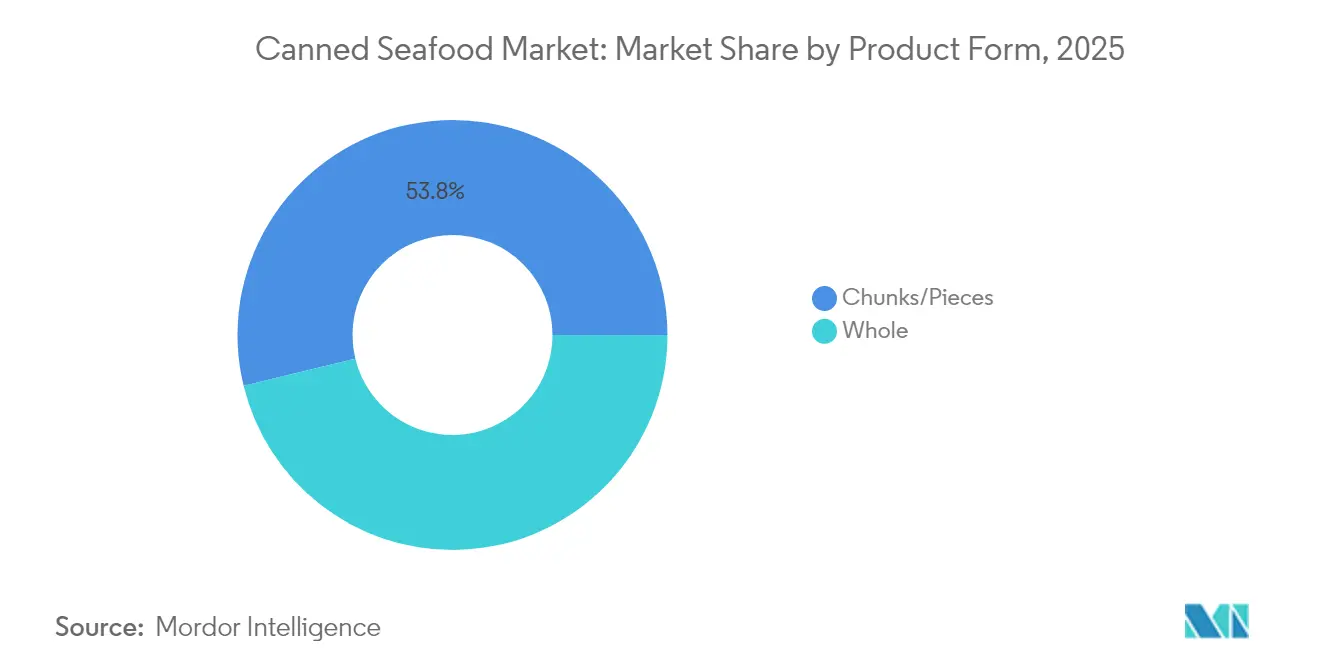
- Por forma do produto, pedaços e fragmentos representaram 53,80% do tamanho do mercado de frutos do mar enlatados em 2025; os formatos de peixe inteiro estão avançando a um CAGR de 7,85% até 2031.
- Por canal de distribuição, o canal off-trade capturou 59,82% da participação de receita em 2025; o canal on-trade está definido para crescer mais rapidamente a um CAGR de 6,85% até 2031.
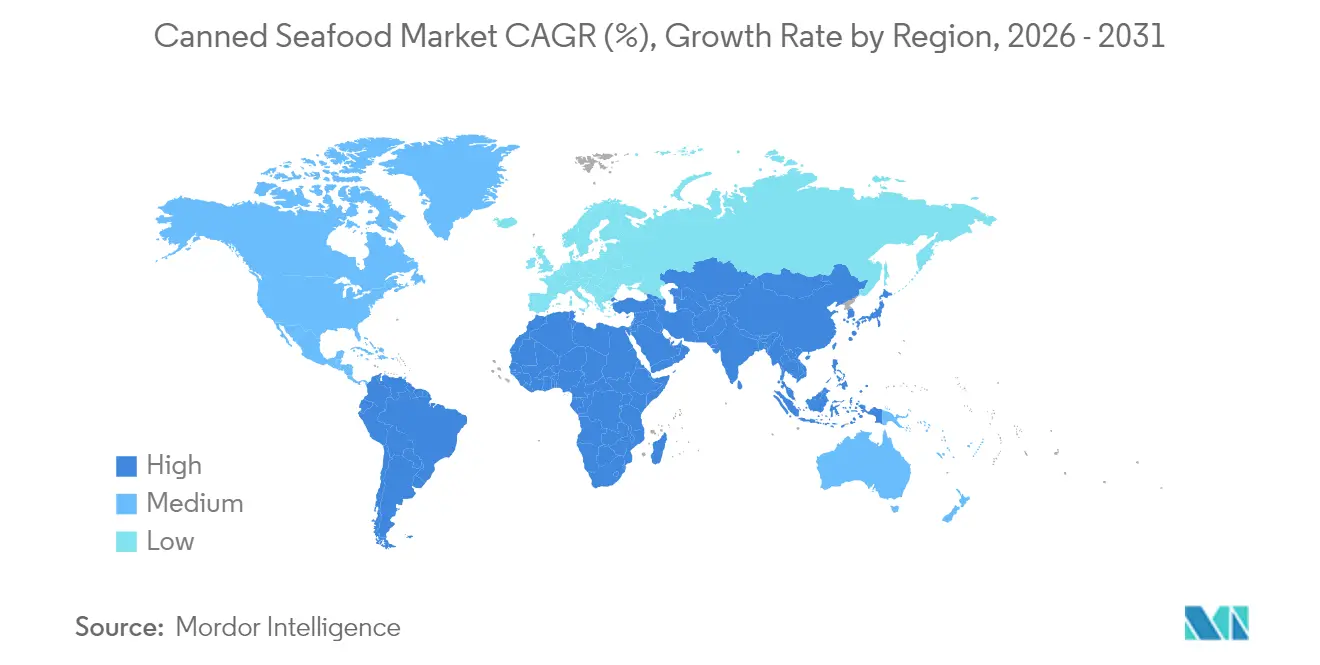
- Por geografia, a Europa liderou com 33,85% da participação do mercado de frutos do mar enlatados em 2025, enquanto a Ásia-Pacífico crescerá a um CAGR de 5,88% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atributos de conveniência e capacidades de vida útil estendida | +1.2% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Tendência premium de consumo de frutos do mar "em movimento" | +0.8% | América do Norte, Europa, Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Geração de demanda por urbanização e estilos de vida acelerados | +1.5% | Núcleo Ásia-Pacífico, expansão para América Latina e MEA | Longo prazo (≥ 4 anos) |
| Alimentos ricos em proteínas impulsionados pela consciência da saúde | +1.0% | Global, particularmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Capacidade de armazenamento ambiente em mercados com infraestrutura de cadeia de frio limitada | +0.9% | África, partes da Ásia-Pacífico, América Latina | Longo prazo (≥ 4 anos) |
| Decisões de compra do consumidor influenciadas por certificações de sustentabilidade | +0.7% | Europa, América do Norte, centros urbanos globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atributos de Conveniência e Capacidades de Vida Útil Estendida em Frutos do Mar Enlatados
A combinação de estilos de vida agitados e preocupações com a confiabilidade da cadeia de abastecimento estabeleceu os frutos do mar enlatados como um item essencial de despensa nos mercados alimentares globais. Os consumidores buscam cada vez mais fontes de proteína que reduzam o tempo de preparo enquanto mantêm o valor nutricional essencial, incluindo ácidos graxos ômega-3, proteínas, vitaminas B12 e D, e minerais como zinco, ferro e selênio. A vida útil estendida de 2 a 5 anos proporciona benefícios significativos de segurança alimentar que as alternativas frescas não conseguem igualar, particularmente em regiões com infraestrutura de cadeia de frio limitada ou inconsistente. Durante perturbações na cadeia de abastecimento — como desastres naturais, desafios de transporte ou crises de saúde global — os frutos do mar enlatados funcionam como uma reserva confiável de proteína para domicílios, organizações de resposta a emergências, bancos de alimentos, operações militares e compradores institucionais. A capacidade de armazenamento à temperatura ambiente elimina os custos de refrigeração e reduz o desperdício de alimentos em toda a cadeia de distribuição, oferecendo benefícios econômicos substanciais tanto para varejistas quanto para consumidores. Essa flexibilidade de armazenamento também permite que os varejistas mantenham estoques maiores sem investimentos adicionais em armazenamento a frio, enquanto oferece aos consumidores uma fonte de proteína conveniente e duradoura que requer preparo e espaço de armazenamento mínimos.
Tendência Premium de Consumo de Frutos do Mar "em Movimento"
A influência das redes sociais, particularmente entre os consumidores da Geração Z, transformou os frutos do mar enlatados de uma commodity básica em um produto de estilo de vida, aumentando a demanda por produtos premium com margens de lucro mais elevadas. Essa mudança expandiu o mercado para além dos segmentos tradicionais de consumidores, alcançando jovens profissionais urbanos, entusiastas da gastronomia e indivíduos preocupados com a saúde que buscam fontes de proteína convenientes. As empresas agora podem posicionar seus produtos como ofertas artesanais em vez de itens de emergência alimentar, como demonstrado pelo crescimento de receita da Fishwife por meio do posicionamento premium e vendas diretas ao consumidor. As marcas premium capitalizam nisso oferecendo espécies diversas como sardinhas, cavala e atum especial, juntamente com sabores distintos como páprica defumada, ervas com limão e óleo de pimenta, complementados por embalagens refinadas que atraem tanto entusiastas da gastronomia quanto compradores preocupados com a saúde. O potencial de crescimento do mercado é sustentado pelo aumento do consumo de frutos do mar entre os consumidores mais jovens, educação alimentar impulsionada pelas redes sociais, preocupações com sustentabilidade, consciência nutricional e fidelidade de marca em desenvolvimento que persiste além das tendências das redes sociais, estabelecendo os frutos do mar enlatados como parte permanente dos hábitos alimentares modernos e das rotinas de preparo de refeições.
Urbanização e Estilos de Vida Acelerados
A urbanização remodela os padrões de consumo de alimentos, impulsionada por agendas mais apertadas e acesso mais amplo a diversas fontes de proteína. À medida que as comunidades pesqueiras tradicionais migram para empregos urbanos e estilos de vida modernos, os mercados emergentes registram um aumento no consumo de frutos do mar enlatados. Os desafios urbanos — como espaço de armazenamento limitado em apartamentos, horários de refeição imprevisíveis devido ao trabalho e períodos de cozimento reduzidos por longos deslocamentos — tornam as proteínas estáveis em temperatura ambiente uma escolha atraente para a nutrição diária. Essa tendência é pronunciada na Ásia-Pacífico, onde a rápida urbanização e uma classe média em crescimento impulsionam a demanda por alimentos convenientes, nutritivos e prontos para consumo. De acordo com dados do Banco Mundial de 2023, o Japão possui uma população urbana de 95%, seguido pela China com 65% e pela Índia com 35%, sublinhando os diversos estágios de urbanização da região.[1]Fonte: Banco Mundial, "População urbana (% da população total)", data.worldbank.org A aceitação da população urbana pelo pagamento de preços premium por conveniência sustenta a expansão do mercado para além das áreas rurais, impulsionada por rendas disponíveis mais elevadas e mudanças nas preferências de estilo de vida. Essa dinâmica de mercado é particularmente notável em mercados em desenvolvimento rápido como China e Índia, onde o ritmo de urbanização supera o desenvolvimento de infraestrutura, criando oportunidades substanciais para produtos alimentares estáveis em temperatura ambiente que oferecem tanto conveniência quanto valor nutricional.
Alimentos Ricos em Proteínas Impulsionados pela Consciência da Saúde
Fatores como qualidade da proteína, teor de ômega-3 e níveis de mercúrio influenciam cada vez mais as escolhas dos consumidores no mercado de frutos do mar. Como resultado, os frutos do mar enlatados passaram de mero substituto proteico a uma fonte de nutrição premium muito procurada. O Conselho de Gestão Marinha (MSC) relata que os consumidores não apenas priorizam produtos com alegações de sustentabilidade verificadas, mas também estão dispostos a pagar um prêmio por opções certificadas. Essa tendência sublinha uma crescente consciência de saúde que abrange o bem-estar pessoal e a gestão ambiental. O Padrão de Pesca do MSC, que estabelece referências de sustentabilidade, enfatiza três princípios fundamentais: pesca de estoques saudáveis, adoção de práticas de gestão de longo prazo e redução do impacto nos ecossistemas. Mais de 400 pescarias de captura selvagem em todo o mundo possuem orgulhosamente esta certificação[2]Fonte: Conselho de Gestão Marinha, "O que significa o rótulo MSC", msc.org. Esse cenário apresenta oportunidades lucrativas para marcas que podem fundamentar suas alegações nutricionais e compromissos ambientais por meio de certificações credíveis de terceiros. Empresas como a Safe Catch estão liderando o movimento, adotando protocolos de teste de mercúrio que superam os referenciais da FDA. A longevidade da tendência é ainda mais sublinhada por mudanças demográficas: populações envelhecidas estão se voltando para a nutrição funcional, enquanto consumidores mais jovens exigem cada vez mais transparência com produtos de rótulo limpo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Potencial de crescimento do mercado impactado por flutuações nos preços de matérias-primas | -0.8% | Global, afetando particularmente regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Mandatos de revestimento interno de latas sem BPA elevando os custos de conversão | -0.4% | América do Norte e Europa principalmente | Médio prazo (2-4 anos) |
| Decisões de compra afetadas pelo teor de sódio e preocupações com conservantes | -0.5% | Global, mais forte em mercados com alta consciência de saúde | Médio prazo (2-4 anos) |
| Expansão do mercado desafiada pelas preferências por frutos do mar frescos | -0.6% | Mercados desenvolvidos com infraestrutura robusta de cadeia de frio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Potencial de Crescimento do Mercado Impactado por Flutuações nos Preços de Matérias-Primas
As flutuações nos preços das matérias-primas impactam significativamente as margens de lucro, exigindo que os processadores equilibrem a lucratividade com a participação de mercado. Os pequenos processadores são particularmente vulneráveis devido às capacidades limitadas de integração vertical e mecanismos inadequados de cobertura para a gestão de risco de commodities. Os processadores europeus enfrentam desafios decorrentes de perturbações na cadeia de abastecimento e tensões geopolíticas, que aumentam os custos de insumos enquanto os preços da energia sobem. A dependência do setor em relação às importações em mercados-chave como a Europa aumenta sua vulnerabilidade. De acordo com a Comissão Europeia, os preços mais elevados levaram a uma diminuição no consumo doméstico de frutos do mar frescos em 2023.[3]Fonte: Comissão Europeia, "Relatório do Mercado de Peixe da UE 2024 revela tendências e perspectivas", oceans-and-fisheries.ec.europa.eu Além disso, o setor pesqueiro do Vietnã exemplifica os desafios, com escassez de matérias-primas na produção de camarão e atum devido a surtos de doenças e requisitos regulatórios que afetam o crescimento das exportações apesar da forte demanda internacional. As flutuações de preços impactam os segmentos de espécies de forma diferente, com produtos premium como o salmão apresentando maior sensibilidade a preços em comparação com espécies de commodity como as sardinhas, afetando as estratégias de gestão de portfólio.
Expansão do Mercado Desafiada pelas Preferências por Frutos do Mar Frescos
A forte preferência dos consumidores por frutos do mar frescos em mercados desenvolvidos com infraestrutura de cadeia de frio estabelecida limita a penetração de mercado dos frutos do mar enlatados, particularmente entre consumidores de renda mais elevada que associam frescor à qualidade. Essa tendência é evidente em mercados como o Japão, onde os consumidores continuam a preferir formatos frescos em vez de processados, mesmo diante do aumento dos preços do salmão fresco. De acordo com o Ministério dos Assuntos Internos e Comunicações (Japão), o Índice de Preços ao Consumidor (IPC) para peixes e frutos do mar aumentou 26,4 pontos em 2024 em comparação com o ano-base 2020.[4]Fonte: Ministério dos Assuntos Internos e Comunicações (Japão), "Índice de Preços ao Consumidor - Pesquisa de janeiro de 2025", e-stat.go.jp Essa preferência por frutos do mar frescos apresenta desafios para os fabricantes de frutos do mar enlatados que tentam expandir para segmentos de mercado premium, onde as margens de lucro são mais altas, mas a resistência do consumidor é mais significativa. Os dados de varejo indicam que, embora as vendas de frutos do mar enlatados tenham aumentado durante as recessões econômicas, as vendas de frutos do mar frescos recuperaram à medida que as condições econômicas melhoraram, indicando que os produtos enlatados servem como alternativas temporárias em vez de escolhas permanentes dos consumidores. No entanto, essa dinâmica de mercado apresenta oportunidades para marcas premium de frutos do mar enlatados que podem abordar o viés de frescor por meio de qualidade aprimorada do produto, ofertas diversificadas de espécies e estratégias de marketing eficazes que posicionam os frutos do mar enlatados como uma categoria distinta, em vez de um substituto para os produtos frescos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Espécie/Tipo:
A Dominância do Atum Enfrenta a Disrupção do CamarãoO atum enlatado mantém uma participação de mercado dominante de 52,62% em 2025, sustentada por décadas de presença consolidada de marcas, redes de distribuição sofisticadas e cadeias de suprimentos otimizadas. A posição de liderança do segmento decorre da ampla aceitação dos consumidores, estratégias de precificação competitivas e aplicações versáteis do produto. No entanto, o camarão enlatado está emergindo como o segmento de crescimento mais rápido, com um CAGR projetado de 6,23% durante 2026-2031. Essa tendência indica a evolução das preferências dos consumidores em direção a opções premium de frutos do mar, que oferecem diversas aplicações culinárias em múltiplos tipos de culinária e ocasiões de refeição. O salmão enlatado continua a apresentar demanda estável devido aos seus reconhecidos benefícios à saúde, alto teor de ômega-3 e crescente conscientização dos consumidores sobre o valor nutricional, enquanto as sardinhas mantêm sua posição de mercado por meio de práticas de pesca sustentável, preços competitivos e apelo em períodos de incerteza econômica. A cavala e outras variedades de peixes atendem a mercados regionais específicos, particularmente na Europa e na Ásia, onde essas espécies estão profundamente enraizadas na culinária tradicional e nas preferências culturais.
A segmentação do mercado por espécie influencia significativamente as operações da cadeia de suprimentos e as estratégias de integração vertical, uma vez que cada espécie requer redes de abastecimento especializadas, métodos de processamento específicos, medidas de controle de qualidade e abordagens de marketing direcionadas. O crescimento no segmento de camarão demonstra estratégias bem-sucedidas de posicionamento premium, transformando os frutos do mar enlatados de uma fonte básica de proteína em um produto de conveniência premium. Essa mudança estratégica cria oportunidades para os processadores aumentarem as margens de lucro por meio de padrões de qualidade aprimorados, soluções inovadoras de embalagem e iniciativas abrangentes de desenvolvimento de marca.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Material de Embalagem:
A Resiliência do Aço Encontra a Inovação das Embalagens FlexíveisAs latas de aço detêm uma participação de mercado dominante de 77,65% em 2025, devido às suas propriedades eficazes de barreira contra umidade, luz e oxigênio, sustentadas por sistemas globais de reciclagem bem estabelecidos. As embalagens retort estão apresentando o crescimento mais rápido a um CAGR de 7,25%, beneficiando-se de maior portabilidade, menores necessidades de armazenamento e maior conveniência para varejistas e consumidores. O mercado mostra uma clara mudança em direção a opções de embalagens flexíveis que reduzem os custos de transporte, as necessidades de espaço de armazenamento e o impacto ambiental, enquanto preservam a qualidade do produto e a vida útil. As latas de alumínio atendem a segmentos de mercado premium, com seu peso leve, resistência à temperatura e reciclabilidade compensando os maiores custos de material, particularmente para marcas focadas em sustentabilidade. Os frascos de vidro e os materiais compostos mantêm posições específicas de mercado onde a visibilidade do produto, a apresentação premium ou os requisitos de preservação oferecem benefícios competitivos.
A variedade de materiais de embalagem molda as decisões de investimento e o avanço tecnológico, pois cada tipo de material requer processos de fabricação, equipamentos e relacionamentos com fornecedores específicos. A aquisição da Eviosys pela Sonoco por USD 3,9 bilhões em dezembro de 2024 reflete a consolidação contínua das embalagens metálicas, à medida que as empresas buscam eficiência operacional e vantagens de escala no mercado de alimentos enlatados em expansão. A mudança do setor para revestimentos internos sem BPA nas embalagens metálicas atende aos requisitos regulatórios e às preocupações de saúde dos consumidores, com empresas como a Sherwin-Williams desenvolvendo revestimentos protetores que aumentam a segurança do produto por meio de ciência de materiais e métodos de fabricação aprimorados.
Por Forma do Produto:
Pedaços Lideram Enquanto o Peixe Inteiro AvançaPedaços e fragmentos representaram 53,80% do tamanho do mercado de frutos do mar enlatados em 2025, servindo principalmente como ingredientes em saladas, sanduíches e caçarolas. O segmento de peixe inteiro está projetado para crescer a um CAGR de 7,85%, impulsionado pela demanda do consumidor por filés intactos em azeite de oliva com pele e espinhas visíveis que proporcionam autenticidade. Os produtos premium agora apresentam códigos QR nas embalagens que permitem aos consumidores rastrear locais de captura e métodos de processamento, transformando a embalagem tradicional em uma experiência interativa para o consumidor. Esse recurso de rastreabilidade tornou-se cada vez mais importante para os consumidores que buscam transparência em suas compras de frutos do mar.
Os processadores otimizam os custos de produção direcionando a carne escura para a fabricação de alimentos para animais de estimação, enquanto mantêm a lucratividade nos pedaços de atum de carne branca. Embora o processamento de peixe inteiro exija posicionamento preciso nas latas durante a produção, esses produtos comandam preços premium em lojas de varejo especializadas, frequentemente sendo vendidos com margens mais elevadas. Os varejistas posicionam esses produtos premium ao lado de itens complementares como biscoitos gourmet e seleções de vinhos, expandindo sua presença no mercado para além dos departamentos tradicionais de frutos do mar e criando seções dedicadas de frutos do mar gourmet. Esse posicionamento estratégico resultou em aumento das vendas entre categorias e valores de cesta geral mais elevados para os varejistas.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
Estabilidade do Canal Off-Trade Encontra o Crescimento do Canal On-TradeOs canais off-trade mantêm uma participação de mercado dominante de 59,82% em 2025, impulsionados por parcerias de varejo bem estabelecidas, comportamentos de compra consistentes dos consumidores e extensas redes de distribuição. O segmento on-trade demonstra crescimento mais forte a um CAGR de 6,85%, à medida que restaurantes e operadores de serviços de alimentação aumentam o uso de frutos do mar enlatados para o desenvolvimento inovador de cardápios, controle de porções e gestão de custos operacionais. Essa mudança indica a evolução dos padrões de consumo, com os frutos do mar enlatados expandindo de um item doméstico básico para um ingrediente versátil de restaurante, permitindo diversas aplicações culinárias e flexibilidade de cardápio. Supermercados e hipermercados geram volume significativo por meio de promoções estratégicas, preços competitivos e amplas ofertas de marcas próprias, enquanto as lojas de conveniência capitalizam na crescente demanda de consumo rápido, na densidade da população urbana e na mudança dos estilos de vida dos consumidores.
O cenário dos canais de distribuição influencia significativamente as estratégias de desenvolvimento de marca e relacionamento com clientes, exigindo abordagens de marketing específicas para cada canal cuidadosamente adaptadas e capacidades de serviço diferenciadas. O crescimento do comércio eletrônico demonstra o papel complementar das plataformas digitais ao lado do varejo tradicional, particularmente para marcas premium que buscam engajamento direto com o consumidor e maior visibilidade no mercado. O varejo on-line oferece às marcas menores acesso a mercados nacionais sem as restrições tradicionais de distribuição, permitindo entrada e expansão eficientes no mercado. As lojas especializadas servem como plataformas estratégicas para posicionamento premium, diferenciação de produtos e educação abrangente do consumidor sobre práticas de sustentabilidade, qualidade do produto e transparência de abastecimento.
Análise Geográfica
Mercado Europeu de Frutos do Mar Enlatados
A Europa representa 33,85% da receita global em 2025, impulsionada pelas tradições mediterrâneas de conservação de peixes, regulamentações rigorosas de sustentabilidade e alto poder de compra dos consumidores. A Espanha processa uma quantidade significativa do atum enlatado da região por meio de suas frotas pesqueiras que operam nos oceanos Atlântico, Índico e Pacífico. As instalações de processamento e as cadeias de suprimentos do país permitem uma produção e distribuição eficientes. A Noruega continua sua produção premium de sardinhas, combinando métodos tradicionais de conservação com técnicas modernas de processamento, o que fortalece seu apelo turístico e sua posição no mercado de exportação.
Mercado de Frutos do Mar Enlatados da Ásia-Pacífico
A Ásia-Pacífico apresenta a maior taxa de crescimento, com um CAGR de 5,88%. A crescente classe média urbana da China incorpora peixes enlatados em marmitas e refeições diárias, enquanto os estados costeiros da Índia ampliam suas capacidades de processamento doméstico para atender aos mercados do interior. O Vietnã enfrenta limitações de matéria-prima e problemas de doenças na aquicultura, mas implementa programas de modernização de incubatórios apoiados pelo governo para manter a estabilidade das exportações. As melhorias na infraestrutura de cadeia de frio financiadas pelo Banco Asiático de Desenvolvimento, incluindo transporte refrigerado e instalações de armazenamento, aprimoram a distribuição de produtos para cidades de segundo nível, aumentando o consumo per capita.
Mercado de Frutos do Mar Enlatados das Américas e do Oriente Médio e África
A América do Norte apresenta crescimento moderado com forte fidelidade às marcas, sustentada por redes de distribuição consolidadas e preferências dos consumidores. A inovação de produtos concentra-se em kits de lanches saborizados, opções com baixo teor de sódio e formatos práticos em sachê. Os requisitos de inspeção de embalagens da FDA impulsionam investimentos em equipamentos automatizados de teste de costuras e sistemas de inspeção por raios-X, elevando os custos operacionais e garantindo os padrões de segurança. A América do Sul e o Oriente Médio registram crescimento no consumo impulsionado pela urbanização e pela expansão do turismo. Na África, o crescimento populacional pressiona os recursos pesqueiros locais, tornando as importações de peixes enlatados uma fonte vital de proteína em áreas com infraestrutura limitada de armazenamento a frio, particularmente em regiões rurais e semiurbanas.

Panorama regulatório
Os produtos do mar em conserva são regulados por regimes sobrepostos de segurança alimentar, higiene e rotulagem. O Codex Alimentarius (cartas circulares do CCFFP emitidas em 2026) continua a influenciar os padrões de referência para peixes e produtos da pesca utilizados pelas autoridades nacionais. Na China, a norma GB 7098-2025 (Norma Nacional de Segurança Alimentar para Alimentos Enlatados) entrou em vigor em 16 de março de 2026, tornando mais rigoroso o padrão de conformidade para processadores e importadores que abastecem o mercado doméstico.
A conformidade operacional está cada vez mais ligada a controles de processamento com rastreabilidade e verificação microbiológica. Nos Estados Unidos, a supervisão da FDA continua centrada no HACCP para produtos do mar e orientações relacionadas, enquanto os requisitos de rastreabilidade da FSMA para determinados alimentos têm uma data de conformidade estendida até 20 de julho de 2028, afetando a forma como as marcas programam investimentos em registros, sistemas de dados e integração de fornecedores. Na Europa, os detalhes de implementação nacional acrescentam complexidade, incluindo a Espanha aplicando o Real Decreto 1082/2023 a partir de 2 de janeiro de 2026 sobre denominações comerciais para produtos da pesca em conserva, e a SFPA da Irlanda aplicando critérios atualizados de Listeria monocytogenes para produtos prontos para consumo, com vigência a partir de 1º de julho de 2026, sob o Regulamento (UE) 2024/2895.
Análise da cadeia de valor
A cadeia de valor dos produtos do mar em conserva começa com a captura selvagem e o fornecimento de aquicultura, seguido por desembarque e armazenamento a frio, processamento primário (por exemplo, corte em lombos e cozimento), enlatamento ou empacotamento com processamento térmico, e distribuição downstream por meio de importadores, distribuidores, varejo e food service. Grandes proprietários de marcas e grupos integrados normalmente operam programas de sourcing, controle de especificações e requisitos de certificação como MSC e ASC, apoiados por ecossistemas regionais especializados para volume e coordenação, incluindo o cluster ANFACO-CECOPESCA na Galícia, Espanha.
A maioria dos pontos de pressão se concentra na disponibilidade de matéria-prima e em logística com alta exigência de conformidade. Lacunas na cadeia de frio em alguns mercados de origem, exigências de desembaraço portuário e documentação ligadas à rastreabilidade e controles de importação, e interrupções periódicas de matéria-prima ligadas a medidas de gestão pesqueira, como o Decreto nº 37/2024/ND-CP do Vietnã (em vigor desde 19 de maio de 2024), que introduziu regulamentações de tamanho mínimo para o atum-bonito (skipjack), podem interromper os fluxos de abastecimento. Os processadores também têm altos custos fixos em processamento térmico, verificação de qualidade e conversão de embalagens, enquanto a valorização de subprodutos permanece desigual devido a limitações tecnológicas e de espaço, particularmente em instalações menores.
Cenário Competitivo
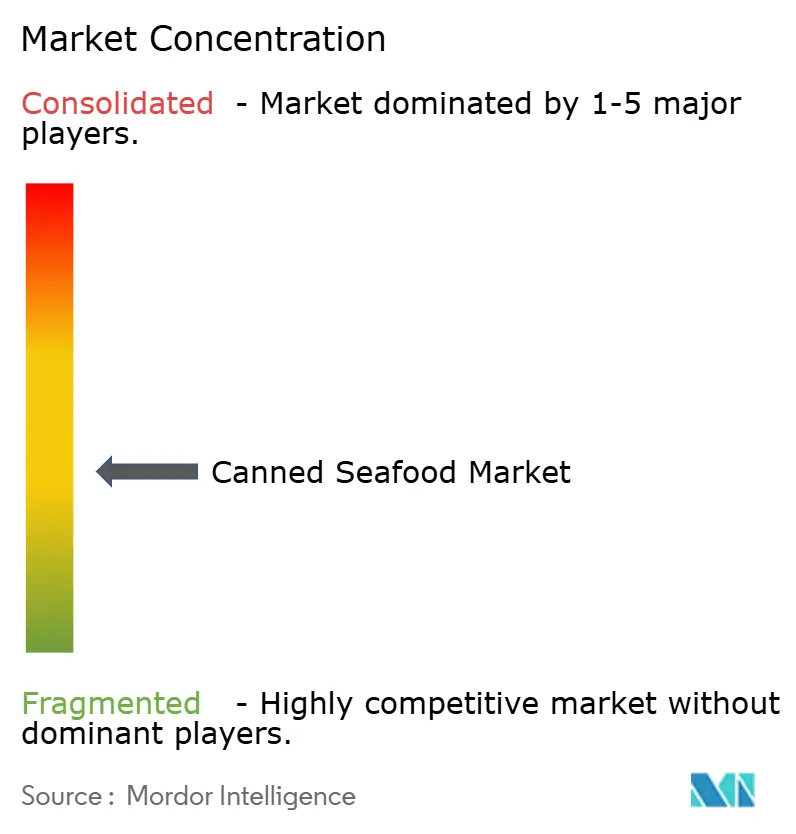
O mercado de frutos do mar enlatados demonstra fragmentação moderada. Thai Union Group mantém a liderança de mercado na Ásia, Europa e América do Norte por meio de suas operações verticalmente integradas em pesca, processamento e branding. Bumble Bee foca nos consumidores millennials por meio de inovações em embalagens flexíveis e sabores inspirados por chefs. Bolton Group S.p.A. mantém a diferenciação de mercado por meio de métodos de pesca com vara e linha, certificação sem OGM e protocolos transparentes de teste de mercúrio.
A rastreabilidade digital emerge como um foco primário da adoção de tecnologia. As empresas implementam tecnologia blockchain com rastreamento por código QR para documentar informações de captura e detalhes do barco, aumentando a confiança dos varejistas. Os provedores de tecnologia oferecem soluções de IA e software que apoiam as operações de fabricação e cadeia de abastecimento dos produtores de frutos do mar. O segmento premium experimenta maior concorrência de novos participantes do mercado. As marcas diretas ao consumidor alcançam prêmios de preço significativos por meio de marketing no Instagram, lançamentos de edição limitada e embalagens distintas.
As empresas estabelecidas respondem implementando iniciativas de abastecimento sustentável e parcerias filantrópicas. Os compradores de varejo incentivam a redução de emissões por meio de rotulagem de pegada de carbono, levando as empresas a implementar soluções de energia renovável em fábricas de conservas e otimizar a logística de transporte. As empresas também estão enfatizando certificações de sustentabilidade e iniciativas de rastreabilidade, com muitas obtendo a certificação do Conselho de Gestão Marinha (MSC) e implementando tecnologia blockchain para transparência da cadeia de abastecimento.
Líderes do Setor de Frutos do Mar Enlatados
Thai Union Group PCL
Bolton Group S.p.A.
Dongwon Industries Co. Ltd. (StarKist)
Bumble Bee Foods, LLC.
Maruha Nichiro Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Frutos do Mar Enlatados
- Thai Union Group PCL
- Bolton Group S.p.A.
- Dongwon Industries Co. Ltd. (StarKist)
- Bumble Bee Foods, LLC.
- Maruha Nichiro Corp.
- Nippon Suisan Kaisha Ltd.
- Century Pacific Food Inc.
- Trident Seafoods Corp.
- Alimentos Prosalud
- Princes Group
- Ocean Brands GP
- Clover Leaf Seafoods Corp.
- Wild Planet Foods Inc.
- Conservas Ortiz
- Mowi ASA
- Oman Fisheries Co. SAOG
- Dhofar Fisheries and Food Co. SAOG
- Safe Catch
- Calvo Group
- Ekone Seafood

Oportunidades de mercado e perspectivas futuras
Mudanças em embalagens estão criando oportunidades de curto prazo para marcas de produtos do mar de longa duração se diferenciarem em reciclabilidade, conveniência e adequação a canais. Em julho de 2026, a Thai Union introduziu uma bolsa de polipropileno mono-material totalmente reciclável para atum sob a marca John West, desenvolvida com a Mondi, ilustrando um caminho de afastamento das estruturas multicamadas, mais difíceis de reciclar. No mesmo mês, a Tetra Pak introduziu a embalagem em cartão Tetra Recart para atum de longa duração no Sudeste Asiático, ampliando as opções de formato além das latas metálicas e das bolsas convencionais, e dando às marcas um caminho para destacar leveza, eficiência de espaço em prateleira e sustentabilidade.
Segurança de abastecimento e programas regionais de capacidade estão influenciando onde os fabricantes adicionam linhas e parcerias. Em junho de 2026, a Century Pacific Food Inc. manteve a orientação de capex de 2026 em até PHP 9 bilhões para apoiar aumentos de capacidade em categorias-chave de processamento, incluindo atum, enquanto em abril de 2026 a Hijos de Carlos Albo adquiriu 63.000 metros quadrados no porto seco de Plisan, na Galícia, para uma área de expansão conectada ao enlatamento de produtos do mar. Restrições comerciais e de fornecimento também estão criando aberturas para fornecedores em conformidade: os Estados Unidos estenderam a proibição de importações de produtos do mar russos até 15 de abril de 2027, alterando padrões de aquisição para cadeias de fornecimento ligadas a peixes brancos afetados e reforçando o valor de origens diversificadas e rastreabilidade verificada.
Recent Industry Developments in Mercado de Frutos do Mar Enlatados
- Julho de 2026: A Thai Union lançou um produto pioneiro no setor, atum de longa duração em uma bolsa de polipropileno mono-material totalmente reciclável, sob a marca John West, desenvolvida com a Mondi. A iniciativa apoia uma transição para formatos flexíveis recicláveis, mantendo os requisitos de desempenho de retort para distribuição em temperatura ambiente.
- Abril de 2025: O Dongwon Group tornou a Dongwon F&B uma subsidiária integral e criou uma Divisão Global de Alimentos para integrar P&D e produção para expansão internacional. A reestruturação fortalece a coordenação entre marcas como StarKist e apoia o lançamento mais rápido de novos formatos de produtos do mar enlatados e de longa duração em vários mercados.
- Dezembro de 2024: A Simak, de propriedade da Fisheries Development Oman, lançou sua linha comercial de atum enlatado para o mercado doméstico a partir de sua instalação na Zona Econômica Especial de Duqm. Com capacidade declarada de mais de 100 milhões de latas anualmente e mais de 30.000 toneladas métricas de processamento de matéria-prima do mar, o projeto aumenta a disponibilidade de fornecimento regional e adiciona um novo polo de processamento para produtos do mar de longa duração.


Mercado de Frutos do Mar Enlatados Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange frutos do mar estáveis em prateleira, preservados e comercializados em embalagens seladas, nos quais o produto é processado (como cozido ou acondicionado em salmoura, óleo ou molho) e distribuído no varejo e no setor de alimentação fora do lar em formato pronto para armazenamento.
Exclusões do escopo: Frutos do mar frescos, congelados, refrigerados e a granel comercializados sem enlatamento, bem como substitutos de frutos do mar à base de plantas, estão excluídos deste dimensionamento.
Visão Geral da Segmentação
- Por Espécie/Tipo
- Peixes Enlatados
- Atum
- Salmão
- Sardinhas
- Cavala
- Outros Peixes Enlatados
- Camarão Enlatado
- Lagostim Enlatado
- Outros Tipos
- Peixes Enlatados
- Por Material de Embalagem
- Latas de Aço
- Latas de Alumínio
- Embalagens Retort
- Outros Materiais de Embalagem
- Por Forma do Produto
- Inteiro
- Pedaços/Fragmentos
- Por Canal de Distribuição
- Canal On-Trade
- Canal Off-Trade
- Supermercados/Hipermercados
- Lojas de Conveniência
- Varejo On-line
- Lojas Especializadas
- Outros Canais de Distribuição Off-Trade
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Rússia
- Noruega
- Suécia
- Dinamarca
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Indonésia
- Tailândia
- Vietnã
- Malásia
- Filipinas
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Omã
- África do Sul
- Nigéria
- Quênia
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo estabelecimento de uma base de fatos sólida sobre oferta, comércio e consumo de frutos do mar, uma vez que a demanda por frutos do mar enlatados está fortemente vinculada à disponibilidade de pescado e aos fluxos transfronteiriços. Utilizamos fontes públicas como conjuntos de dados de pesca da FAO, estatísticas de comércio do UN Comtrade, agências nacionais de pesca e órgãos de alfândega e inspeção, além de orientações de segurança alimentar e rotulagem de reguladores como a FDA dos EUA e a Comissão Europeia.
Para converter esses sinais em um modelo de mercado operacional, também analisamos relatórios anuais de empresas, apresentações para investidores e divulgações de varejistas ou atacadistas quando disponíveis publicamente. Em paralelo, consultamos assinaturas pagas utilizadas para dados financeiros e inteligência de empresas, verificações de importações e exportações em nível de remessa e bases de dados de patentes para validar a direção de embalagem e processamento. As fontes aqui listadas são meramente ilustrativas, e referências públicas e confiáveis adicionais também foram utilizadas para coletar dados, validar números e esclarecer premissas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais que mais influenciam os números, especialmente o mix de espécies, a variação de preços por formato e as divisões de canal entre o comércio fora do estabelecimento e dentro do estabelecimento. Conversamos com uma combinação de proprietários de marcas, processadores, participantes do setor de embalagens, distribuidores e gerentes de categoria, e as discussões foram equilibradas entre as principais regiões consumidoras e comerciais, de modo que os choques regionais de preços e oferta não fossem nivelados prematuramente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 16% | APAC: 38% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 29% | EMEA: 36% |
| Players menores: 16% | Gerentes: 55% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído utilizando lógica de cima para baixo e de baixo para cima de forma prática. A construção de cima para baixo reconstrói o valor vinculando os fluxos de oferta e comércio de frutos do mar à demanda por embalagens para consumidor final, filtrando-a pela parcela processada em formatos enlatados em cada região, que é então alinhada aos mixes observados de varejo e alimentação fora do lar.
Quando os totais pareciam excessivamente uniformes em relação ao comportamento real do mercado, verificações seletivas de baixo para cima foram utilizadas para calibrá-los. Exemplos incluem preço amostrado por kg para espécies-chave, normas de tamanho de embalagem e verificações de canal com fornecedores e distribuidores. No processo, as lacunas foram tratadas com o uso de indicadores proxy, como tendências de importação de peixe enlatado, direção dos gastos domésticos com proteínas estáveis em prateleira e mudanças em materiais de embalagem (aço, alumínio e embalagens retort), para manter o modelo consistente quando uma série de dados de um país estava incompleta.
As previsões são desenvolvidas por meio de análise de cenários sustentada por fatores explicativos concisos. Os insumos monitorados incluem a direção dos preços de matéria-prima de atum e sardinha, desembarques de frotas e cotas quando disponíveis, repasse da inflação em alimentos embalados, penetração de marcas próprias em categorias estáveis em prateleira e o ritmo de contribuição do comércio eletrônico de alimentos às vendas de frutos do mar enlatados. As premissas foram então validadas e ajustadas com o consenso de especialistas obtido nas entrevistas, de modo que a perspectiva futura permaneça vinculada ao que compradores e vendedores esperam que aconteça em termos de preços e volumes.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio da triangulação do valor modelado com sinais independentes, incluindo tendências de valor comercial para produtos enlatados, principais variações de preços por categoria e padrões de consumo direcionalmente consistentes para proteínas estáveis em prateleira. Os valores discrepantes são revisados individualmente e, se uma variação não puder ser explicada por um fator claro, como timing cambial, interrupção temporária de oferta ou mudança de canal, as premissas são reconstruídas e verificadas novamente.
Antes da aprovação final, o modelo e o relatório passam por múltiplas revisões analíticas para garantir que a lógica, as unidades e os totais por país estejam alinhados. Se um evento de última hora alterar a disponibilidade de matéria-prima, regulamentações ou comportamento de preços, recontatamos os especialistas relevantes para confirmar o impacto provável. O relatório é atualizado anualmente, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atualizada, utilizando os insumos públicos e baseados em entrevistas mais recentes disponíveis.
Tamanho do Mercado de Frutos do Mar Enlatados da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para frutos do mar enlatados podem diferir mesmo quando o nome do tema parece o mesmo, porque as empresas nem sempre contabilizam os mesmos produtos, faixas de preço e estágios de comercialização. As diferenças também surgem quando o ano-base não está alinhado ou quando o timing da conversão cambial e o tratamento da inflação não são claramente declarados.
A principal divergência decorre do ponto de valor que é mensurado, pois algumas fontes utilizam a receita na saída da fábrica e adicionam serviços relacionados, enquanto outras utilizam o valor ao consumidor final e incluem formatos mais amplos de frutos do mar embalados estáveis em prateleira. Quando as embalagens retort são tratadas como opções de embalagem dentro da definição de frutos do mar enlatados e o total é verificado em relação às variações de valor comercial e ao mix de canais, a Mordor Intelligence evita inflar o número durante períodos de rápida variação de preços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 33,30 bilhões de USD (2026) | |
| Global Consultancy A | 37,20 bilhões de USD (2025) | Utiliza um ano-base diferente e frequentemente combina peixes e mariscos sob uma estrutura mais ampla de frutos do mar embalados, o que pode alterar o mix de canais contabilizado e a base de preços em comparação com um escopo centrado em latas. |
| Trade Publisher B | 37,20 bilhões de USD (2025) | Reporta o valor na saída da fábrica e inclui serviços relacionados, o que pode divergir de uma visão alinhada ao consumo, especialmente quando as margens dos distribuidores, os preços no varejo e o timing cambial estão em movimento acelerado. |
A diferença é explicada principalmente pelo ponto de precificação na cadeia de valor e pelo que é agrupado em torno dos frutos do mar enlatados, e não por um único fator de demanda. Ao manter as variáveis visíveis e realizando verificações de bom senso em relação a sinais independentes, o número final permanece reproduzível e mais fácil de auditar quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de frutos do mar enlatados?
O mercado de frutos do mar enlatados está avaliado em USD 33,3 bilhões em 2026 e está projetado para atingir USD 43,98 bilhões até 2031 a um CAGR de 5,72%.
Qual segmento de espécie lidera as vendas globais?
O atum enlatado domina com 52,62% da receita de 2025, enquanto o camarão enlatado é o de crescimento mais rápido a um CAGR de 6,23%.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico apresenta o maior crescimento previsto a um CAGR de 5,88% para 2026-2031, impulsionado pela rápida urbanização e pelo aumento das rendas da classe média.
Qual formato de embalagem está crescendo mais rapidamente?
As embalagens retort superarão outros formatos com um CAGR de 7,25%, graças à portabilidade, menores emissões de transporte e conveniência no micro-ondas.
Página atualizada pela última vez em:



