
Tamanho e Participação do Mercado de Veículos Micro Híbridos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
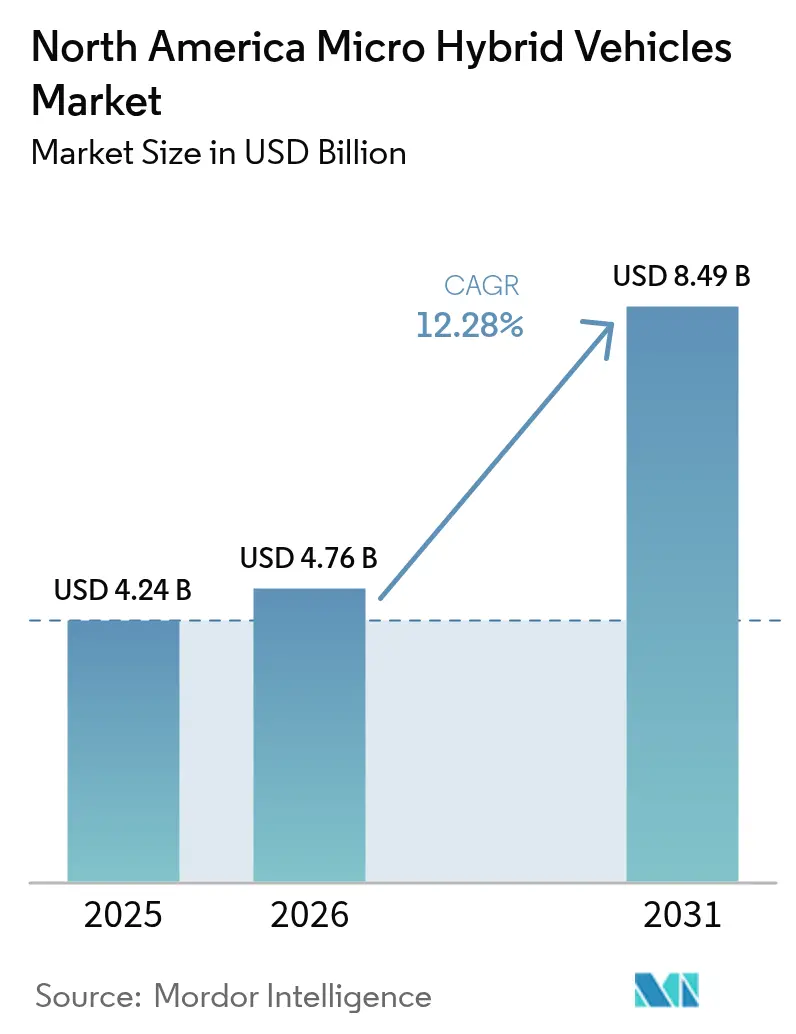
| Tamanho do mercado no ano base (2025) | 4.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.49 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.28 % |
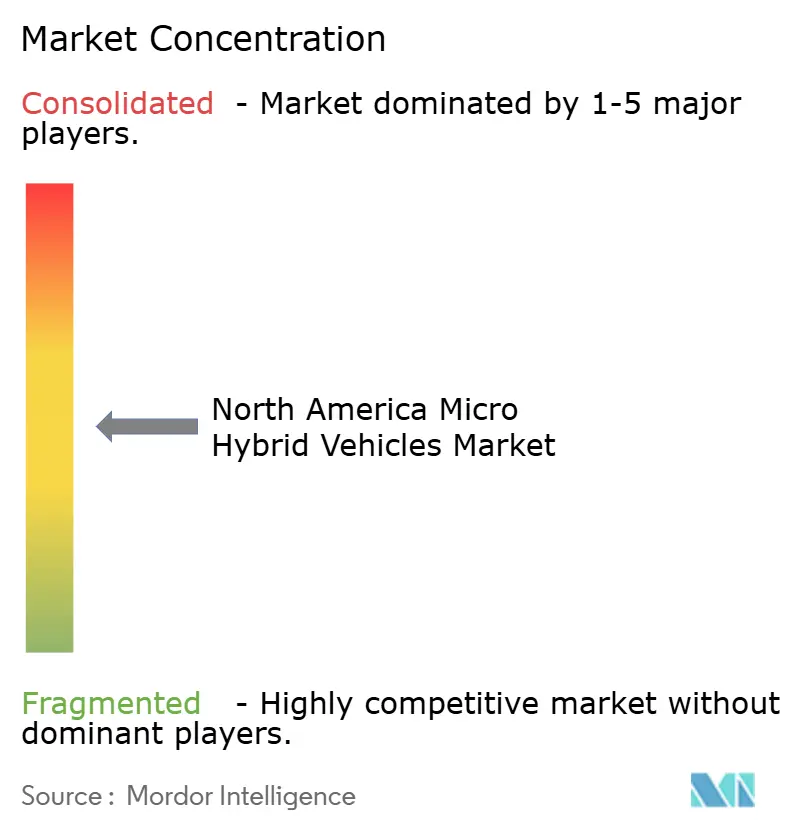
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos Micro Híbridos da América do Norte por Mordor Intelligence
O tamanho do mercado de veículos micro híbridos da América do Norte foi avaliado em USD 4,24 bilhões em 2025 e estima-se que cresça de USD 4,76 bilhões em 2026 para atingir USD 8,49 bilhões até 2031, a um CAGR de 12,28% durante o período de previsão (2026-2031). A crescente pressão regulatória, as metas agressivas de eletrificação de frotas e a preferência estratégica da indústria automotiva por arquiteturas de 48 V com boa relação custo-benefício sustentam essa perspectiva. A tecnologia oferece ganhos de eficiência de combustível de 10 a 15% a aproximadamente um terço do custo dos híbridos completos, representando assim uma ponte pragmática entre os trens de força convencionais e a eletrificação de alta tensão. Um movimento decisivo em direção às plataformas de 48 V também satisfaz as crescentes demandas de energia dos sistemas ADAS sem submeter os veículos a regimes de segurança que excedam 60 V, fortalecendo ainda mais o impulso do mercado.
Principais Conclusões do Relatório
- Por tipo de capacidade, os sistemas de 48 V detinham 63,45% da participação do mercado de veículos micro híbridos da América do Norte em 2025 e devem se expandir a um CAGR de 13,4% até 2031.
- Por tipo de bateria, as tecnologias de chumbo-ácido capturaram 72,55% da participação de receita em 2025, enquanto o íon de lítio deve crescer a um CAGR de 15,75% até 2031.
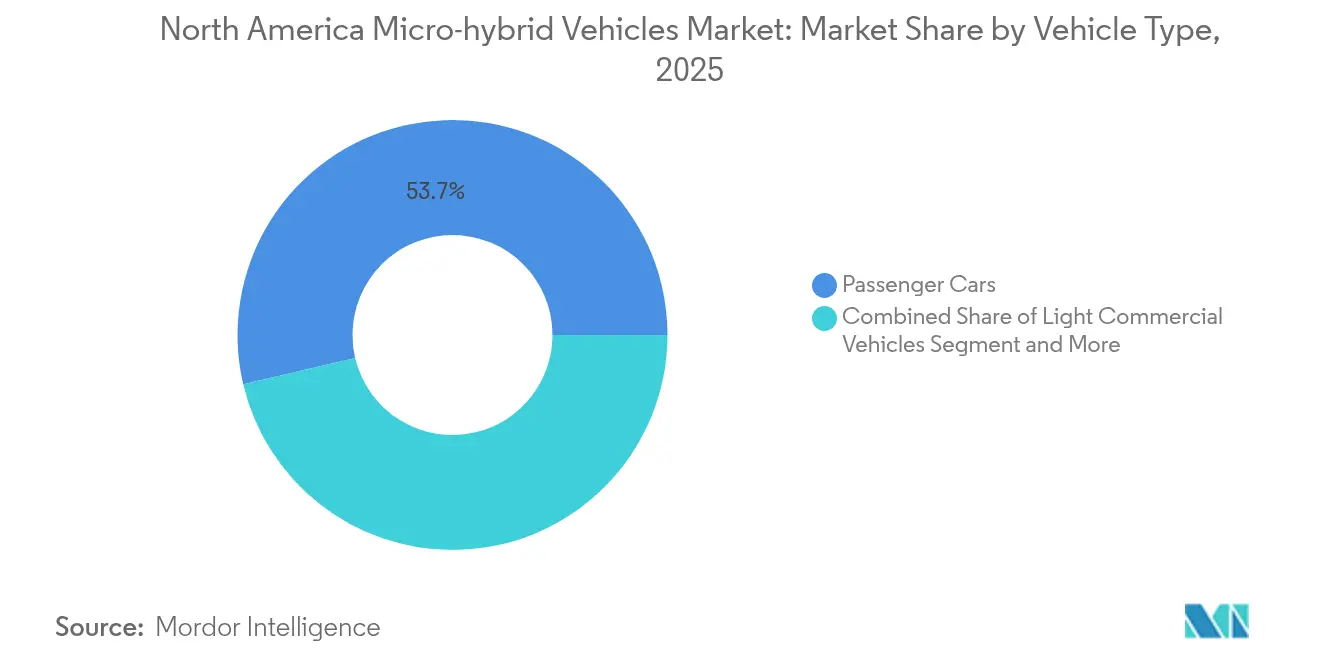
- Por tipo de veículo, os automóveis de passeio representaram 53,68% do tamanho do mercado de veículos micro híbridos da América do Norte em 2025 e avançarão a um CAGR de 13,09%.
- Por usuário final, os sistemas instalados pelo fabricante comandaram uma participação de 93,02% em 2025, enquanto o pós-venda e os retrofits de frota registrarão o CAGR mais rápido de 15,26%.
- Por país, os Estados Unidos mantêm a liderança de mercado com 79,85% de participação em 2025, enquanto o Canadá registra o CAGR projetado mais alto de 13,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Veículos Micro Híbridos da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões CAFE e de Gases de Efeito Estufa Mais Rigorosos | +2.2% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Lançamento Acelerado pelos Fabricantes de Arquiteturas Mild-Hybrid de 48 V | +2.1% | América do Norte | Curto prazo (≤2 anos) |
| Rede de Energia de 48 V Atende às Demandas de Energia dos Sistemas ADAS sem Pacotes de Alta Tensão | +1.7% | América do Norte | Curto prazo (≤2 anos) |
| Mudança do Consumidor para Picapes e SUVs com Eficiência de Combustível | +1.5% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Curva de Redução de Custos de Baterias de Chumbo-Ácido AGM/EFB Avançadas | +1.2% | Global, foco na América do Norte | Longo prazo (≥4 anos) |
| Incentivos de Fornecimento de Baterias EUA-México | +1.1% | Estados Unidos, México | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões CAFE e de gases de efeito estufa mais rigorosos impulsionam a adoção de micro híbridos
Os Padrões de Emissões de Múltiplos Poluentes da Agência de Proteção Ambiental exigem que as emissões de CO₂ da frota caiam para 85 g/mi até 2032, quase reduzindo à metade os níveis de 2026, enquanto as regras CAFE da NHTSA exigem aproximadamente 50,4 mpg até 2031 [1]"Padrões de Emissões de Múltiplos Poluentes para 2027–2032," Agência de Proteção Ambiental, epa.gov. Os fabricantes de automóveis veem os mild-hybrids de 48 V como uma rota imediata para a conformidade, pois oferecem ganhos de eficiência de dois dígitos, integram-se às plataformas de motor de combustão interna existentes e mantêm a rentabilidade. A Ford planeja variantes híbridas em todas as denominações de motor de combustão interna restantes até 2030, e a GM anunciou híbridos plug-in a partir de 2027, após ambições anteriores exclusivamente voltadas para veículos elétricos. O cronograma do programa está bem alinhado com o calendário de implementação gradual de 2027 a 2032, permitindo que os fabricantes distribuam os investimentos ao longo das atualizações normais dos modelos.
Lançamento acelerado pelos fabricantes de arquiteturas mild-hybrid de 48 V
A velocidade com que os fabricantes de automóveis estão adotando os sistemas de 48 V reflete uma confluência de maturidade tecnológica e necessidade regulatória. A decisão da Tesla de eliminar os componentes de 12 V em favor da fiação de 48 V exemplifica a mudança em direção a chicotes mais leves e menores perdas resistivas. A Continental observa que um gerador-motor de correia de 48 V pode reduzir as emissões de CO₂ do escapamento em até 15% e alimentar turbocompressores elétricos e frenagem regenerativa. Fornecedores de primeiro nível como BorgWarner e Valeo garantiram contratos plurianuais para motores elétricos de 48 V e eletrônica de potência em plataformas lançadas até 2028, indicando que os fabricantes favorecem uma estratégia modular que escala desde o sistema básico de partida-parada até o suporte aos sistemas ADAS.
A rede de energia de 48 V permite as demandas de energia dos sistemas ADAS sem pacotes de alta tensão
O crescente conteúdo de sistemas ADAS exige cargas elétricas de pico de 2 a 5 kW, e um barramento de 48 V fornece quatro vezes mais potência do que o de 12 V, permanecendo abaixo do limiar de alta tensão de 60 V. A NHTSA exigirá frenagem de emergência automática em todos os veículos leves até setembro de 2029, tornando uma atualização de baixa tensão escalável essencial para a conformidade futura. O desenvolvimento do Padrão de Conector de Baixa Tensão (LVCS) pela USCAR está acelerando a padronização de peças, o que, por sua vez, reduz custos e simplifica a manutenção [2]"Padrão de Conector de Baixa Tensão," USCAR, uscar.org.
Mudança do consumidor para picapes e SUVs com eficiência de combustível
As vendas de híbridos cresceram cinco vezes mais rápido do que as entregas de veículos elétricos durante 2024, refletindo a preferência dos compradores convencionais por rotinas de abastecimento familiares e menores custos operacionais. Sessenta e sete por cento dos entrevistados afirmam que a propriedade mais barata motiva o interesse em híbridos, e 59% destacam os benefícios ambientais. Veículos como o Ford Maverick Hybrid atingem 38 mpg enquanto preservam a utilidade, ressaltando por que os trens de força mild-hybrid ressoam em formatos maiores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Incremental em Relação ao Sistema de Partida-Parada Legado de 12 V | -1.8% | América do Norte | Curto prazo (≤2 anos) |
| O Aperto no Fornecimento de Íon de Lítio Pode Sobrecarregar os Orçamentos de P&D | -1.3% | Global, exposição na América do Norte | Médio prazo (2 a 4 anos) |
| Baixa Conscientização do Consumidor sobre o Valor do "Micro Híbrido" | -0.9% | Zonas rurais dos Estados Unidos e Canadá | Longo prazo (≥4 anos) |
| Ausência de Ecossistema Nacional de Reparo de Componentes de 48 V | -0.7% | Estados Unidos | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo incremental em relação ao sistema de partida-parada legado de 12 V
Um mild-hybrid de 48 V adiciona aproximadamente USD 800 a 1.500 por veículo em relação a um sistema de partida-parada padrão de 12 V, equivalente a 2 a 4% do preço médio de transação nos EUA. Quarenta por cento dos compradores pesquisados citam o custo inicial como a maior barreira, mesmo que as economias de combustível ao longo da vida útil possam superar USD 600. Espera-se que as economias de escala e a maior padronização de peças reduzam os custos do sistema em 20 a 30% até 2027, mas a sensibilidade ao preço no curto prazo ainda limita a adoção.
O aperto no fornecimento de íon de lítio pode sobrecarregar os orçamentos de P&D
Os preços do lítio caíram de seu pico em 2022 para mínimas de três anos no primeiro trimestre de 2025, enquanto o níquel oscilou em torno de USD 15.000 a 16.000 por tonelada, com um excesso de oferta persistindo ao longo de 2024-2025, levando vários fornecedores a reduzir os orçamentos de engenharia. A capacidade de refino dos EUA processa menos de 5% do lítio de grau para baterias, um risco estratégico para as ambições de eletrificação norte-americanas. Com a China controlando uma parcela dominante da fabricação de cátodos e ânodos, os fabricantes de automóveis precisam equilibrar a volatilidade de matérias-primas no curto prazo com planos de diversificação de longo prazo. Essas pressões financeiras podem atrasar os esforços de otimização de software e miniaturização de componentes para micro híbridos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Capacidade: A dominância de 48 V acelera a eletrificação
A classe de 48 V representou 63,45% da participação do mercado de veículos micro híbridos da América do Norte em 2025 e deve registrar um CAGR de 13,4% até 2031. Como um gerador-motor de correia de 48 V fornece de 10 a 20 kW sem acionar as regras de segurança de alta tensão, os fabricantes o veem como o ponto ideal para ganhos rápidos de eficiência. O plano da Tesla de aposentar a fiação de 12 V reforça um provável caminho de padronização, enquanto o Padrão de Conector de Baixa Tensão elimina os problemas entre plataformas. O segmento de 12 V ainda atrai modelos orientados ao valor, especialmente em retrofits de pós-venda. Enquanto isso, as soluções de 24 V atendem a ativos comerciais especializados que precisam de potência ligeiramente maior, mas não podem justificar uma arquitetura de 48 V.
O caminho de 48 V também prepara os veículos para o futuro com conteúdo adicional de sistemas ADAS, pois pode alimentar supercompressores elétricos, suspensão ativa e assistências de direção sem grandes redesenhos. A padronização de peças entre plataformas de motor de combustão interna, MHEV e futuras PHEV permite que os fornecedores amortizem os custos de ferramental e alcancem o volume mais rapidamente. À medida que mais fabricantes unificam os backbones elétricos, a paridade de preços com o sistema de partida-parada de 12 V é provável dentro do horizonte de previsão, fortalecendo a liderança do segmento no mercado de veículos micro híbridos da América do Norte.


Por Tipo de Bateria: Resiliência do chumbo-ácido sob pressão do íon de lítio
As tecnologias de chumbo-ácido detinham uma participação de 72,55% em 2025, sustentadas por sistemas de reciclagem maduros e baixo custo por quilowatt-hora. As variantes AGM e EFB oferecem maior aceitação de carga e estabilidade no ciclo de vida, adequadas para ciclos de partida-parada de alta frequência. O CAGR de 15,75% do íon de lítio sinaliza uma rápida mudança para funções de 48 V com maior demanda de energia, à medida que os preços das células continuam a se moderar, mas as preocupações com a segurança do fornecimento e a volatilidade das matérias-primas moderam a penetração no curto prazo.
Projetos de capacitores híbridos que combinam supercapacitores com chumbo-ácido estão sendo avaliados, prometendo entrega rápida de carga que suporta a frenagem regenerativa. A Clarios e outros fornecedores estão pilotando essas químicas para manter o chumbo-ácido relevante mesmo com a maturação do íon de lítio. O resultado líquido é um cenário de baterias diversificado que equilibra custo, densidade de energia e risco de fornecimento em todo o tamanho do mercado de veículos micro híbridos da América do Norte.
Por Tipo de Veículo: Automóveis de passeio lideram a adoção comercial
Os automóveis de passeio representaram 53,68% do tamanho do mercado de veículos micro híbridos da América do Norte em 2025, com uma perspectiva de CAGR de 13,09%. As rígidas regras de eficiência média da frota tornam os mild-hybrids uma ferramenta econômica para sedãs, crossovers e SUVs compactos. Em caminhonetes leves e picapes de tamanho completo, os primeiros sucessos como o Ford Maverick Hybrid confirmam a aceitação do cliente quando a capacidade de reboque e o espaço da cabine permanecem intactos.
Os veículos comerciais leves são os próximos na fila, pois as empresas de entrega de última milha podem reduzir rapidamente os custos de combustível em marcha lenta com o sistema de partida-parada. As regras da NHTSA para picapes pesadas a partir de 2030 exercem pressão adicional sobre as frotas de médio porte, abrindo um canal de retrofit viável. Os recentes contratos de caixa de transferência da BorgWarner para programas de picapes híbridas destacam como os fornecedores estão se posicionando para essa curva.
Por Usuário Final: A integração pelo fabricante domina o surgimento do pós-venda
Os sistemas instalados pelo fabricante capturaram 93,02% das receitas de 2025, principalmente porque a integração de 48 V envolve a calibração do motor, os orçamentos de energia do sistema de infoentretenimento e a eletrônica do chassi, que são impraticáveis para instalação em campo. Os créditos de conformidade regulatória também se acumulam apenas para híbridos fabricados de fábrica, fortalecendo o controle do fabricante sobre a cadeia de valor.
A atividade no pós-venda está crescendo a partir de uma base baixa, mas registra um CAGR de 15,26%, à medida que as frotas retrofitam ônibus, vans e caminhões especiais para atender às regras de emissões municipais. Kits de retrofit independentes que combinam geradores-motores de correia, conversores CC-CC e baterias AGM podem reduzir o uso de combustível em marcha lenta em percentuais de dois dígitos, construindo uma ponte para ativos mais antigos até que os ciclos de substituição entrem em vigor. A padronização de ferramentas de serviço e a certificação de técnicos permanecem como o ponto crítico para uma adoção mais ampla.
Análise Geográfica
Os Estados Unidos detinham 79,85% da participação do mercado de veículos micro híbridos da América do Norte em 2025. A certeza regulatória até 2032 oferece aos fabricantes um claro quadro de retorno sobre o investimento, e uma base de fornecimento robusta — desde eletrônica de potência em Michigan até montagens de baterias no Tennessee — encurta os ciclos de desenvolvimento. Os dados do consumidor apontam para híbridos crescendo cinco vezes mais rápido do que os veículos elétricos a bateria, prova de que os compradores convencionais veem economia de combustível sem ansiedade de autonomia. Ainda assim, a cobertura nacional de serviços de 48 V está incompleta, especialmente fora das principais áreas metropolitanas, o que pode desacelerar a penetração nos estados rurais.
O Canadá é menor, mas mais rápido, expandindo-se a um CAGR de 13,72% até 2031, devido a uma meta de 100% de vendas de veículos de zero emissão até 2035 e subsídios em camadas no valor de até CAD 13.000 no Quebec. A penetração de veículos de zero emissão atingiu 13,8% em 2024, em comparação com menos de 10% ao sul da fronteira, tornando o Canadá um laboratório de adoção antecipada para otimização em clima frio e divulgação ao consumidor. A GM superou a Tesla nos registros de veículos elétricos no primeiro trimestre de 2025, demonstrando que os fabricantes domésticos lucram sob estruturas de políticas ricas em incentivos.
O México completa a região. Generosos incentivos fiscais sob o "Plano México", a mão de obra competitiva em custo do México e as regras de origem do USMCA estão atraindo a produção de células de íon de lítio e módulos de 48 V para mais perto das plantas de montagem dos EUA. O projeto da BMW em San Luis Potosí enviará pacotes de baterias para o norte a partir de 2027. As tensões comerciais ligadas ao investimento chinês poderiam complicar a estratégia de longo prazo, mas, no curto prazo, a aproximação da cadeia de suprimentos aumenta a agilidade logística e posiciona o México como um pilar fundamental do mercado de veículos micro híbridos da América do Norte.
Panorama regulatório
Nos Estados Unidos, o endurecimento dos requisitos de economia de combustível e conformidade de emissões continua a direcionar os roteiros de trens de força das montadoras rumo à micro-hibridização stop-start e de 48 V. A EPA finalizou os Padrões de Emissões Multi-Poluentes para os anos-modelo de 2027 em diante (abrangendo a janela de 2027-2032), e os requisitos CAFE da NHTSA se estendem até o ano-modelo de 2031, o que oferece incentivos de conformidade de curto prazo para tecnologias que proporcionam reduções mensuráveis de CO2 no escapamento sem exigir uma reformulação completa em híbridos de alta tensão.
Em toda a região, os sinais políticos reforçam as melhorias de eficiência média da frota, deixando espaço para diferentes caminhos de conformidade. O Canadá está implementando requisitos crescentes de vendas de ZEV a partir do ano-modelo de 2026, a caminho de uma exigência de 100% de vendas de ZEV até 2035, o que aumenta o valor dos ganhos de eficiência de curto prazo em ofertas de motores a combustão interna e híbridos durante a transição. No México, a NOM-163-SEMARNAT-SCFI-2023 estabelece metas de CO2 para veículos leves até o ano-modelo de 2027 e inclui mecanismos de média de frota e créditos, apoiando o uso de recursos micro-híbridos como alavanca de conformidade dentro de estratégias de portfólio mais amplas.
Análise da cadeia de valor
A cadeia de valor de micro-híbridos na América do Norte vai desde materiais de bateria e fabricação de células (frequentemente adquiridos fora da região) passando pela montagem de pacotes de baterias (chumbo-ácido AGM/EFB e íon-lítio de 48 V), eletrônica de potência (conversores DC-DC, inversores), máquinas elétricas (geradores de partida por correia ou geradores de partida integrados), controles de software e integração veicular nas fábricas das montadoras. Fornecedores de nível 1, como Bosch, Continental, BorgWarner e Valeo, ocupam posição central no design de sistemas, validação e fornecimento de módulos, enquanto as montadoras capturam a maior parte do valor de conformidade, pois os créditos regulatórios e as melhorias certificadas de economia de combustível se acumulam principalmente em sistemas instalados de fábrica.
As restrições tendem a se concentrar em torno da eletrônica de potência e componentes que dependem de semicondutores e magnéticos especializados, onde os ciclos de aquisição podem afetar o cronograma de lançamento de programas de 48 V e a penetração de opções. A integração e a calibração na etapa final são normalmente localizadas próximas aos principais corredores de montagem da América do Norte, incluindo o ecossistema de manufatura dos Grandes Lagos, mas a região permanece exposta a importações de células e módulos de potência de alta eficiência. Como resultado, a gestão de custo desembarcado e de prazos de entrega permanece central para montadoras e fornecedores de nível 1.
Cenário Competitivo
Uma concentração moderada caracteriza o mercado de veículos micro híbridos da América do Norte, com os principais fornecedores de primeiro nível controlando as tecnologias centrais, mas deixando lacunas de nicho para os desafiantes. BorgWarner, Continental e Bosch comandam portfólios integrados de geradores-motores de correia, inversores e sistemas de gerenciamento de baterias, aproveitando relacionamentos com fabricantes que duram décadas. A BorgWarner garantiu contratos para aquecedores de fluido de arrefecimento de alta tensão em PHEVs de 2027 e para motores elétricos de 48 V em picapes de próxima geração, ressaltando a capacidade dos titulares de vender de forma cruzada em diferentes roteiros de trem de força.
Os disruptores exploram espaços em branco. A iniciativa de fiação de 48 V da Tesla força a base de fornecimento a redesenhar relés, fusíveis e conectores, o que dá a especialistas ágeis a chance de superar os catálogos legados. A joint venture de trem de força Renault–Geely Horse Powertrain tem como alvo sistemas híbridos completos adequados para retrofit, enquanto a Visteon faz parceria com a Shinry para co-desenvolver eletrônica de potência compacta de 48 V. À medida que a USCAR finaliza o LVCS, a interoperabilidade pode tornar os conectores uma commodity, deslocando o valor para o software e a integração de sistemas.
A dinâmica do pós-venda é fluida. Os retrofits de frota carecem de grandes fornecedores de kits, mas a Gates e outros fabricantes de componentes estão pilotando soluções modulares que se encaixam em vans de entrega a diesel. Com os preços do íon de lítio voláteis e a sustentabilidade do chumbo-ácido forte, os fornecedores de baterias se diferenciam por meio de credenciais de economia circular. A parceria da Redwood Materials com a BMW para reciclar até 98% dos minerais valiosos ilustra a mudança em direção a modelos de ciclo fechado em antecipação a regras mais rígidas de relatórios de ESG.
Líderes do Setor de Veículos Micro Híbridos da América do Norte
Toyota Motor Corporation
Ford Motor Company
Hyundai Motor Group
General Motors Company
Stellantis N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Entre o sistema stop-start convencional de 12 V e os híbridos completos, os pacotes micro-híbridos de 48 V combinam geradores de partida por correia, conversão DC-DC e armazenamento de energia aprimorado para oferecer melhorias de eficiência de combustível de dois dígitos, além de suportar cargas elétricas mais altas provenientes de ADAS e outros equipamentos auxiliares eletrificados. Os requisitos da NHTSA para frenagem automática de emergência até setembro de 2029 elevam a demanda elétrica básica em veículos leves, fortalecendo o argumento para sistemas elétricos padronizados de 48 V em plataformas de alto volume, onde adicionar um sistema de alta tensão não é economicamente viável.
Oportunidades também estão surgindo em torno da padronização de fornecedores e cadeias de suprimento circulares. O trabalho da USCAR no Padrão de Conectores de Baixa Tensão (LVCS) apoia a interoperabilidade de conectores e chicotes, criando espaço para reutilização mais rápida de módulos de 48 V e ferramentas de serviço entre plataformas. Em relação às baterias, o chumbo-ácido (AGM/EFB) mantém uma vantagem de custo e reciclagem em micro-híbridos, e iniciativas de circuito fechado, como a parceria da BMW com a Redwood Materials para reciclagem de baterias nos Estados Unidos, apontam para um conjunto crescente de ferramentas de conformidade e ESG que pode apoiar o abastecimento e os relatórios das montadoras à medida que o conteúdo eletrificado se expande nas frotas.
Desenvolvimentos recentes do setor
- Julho de 2026: A Toyota anunciou uma expansão de 3,6 bilhões de dólares em seu campus de manufatura em San Antonio, Texas, para adicionar uma segunda linha de montagem de veículos e apoiar programas veiculares adicionais. O investimento melhora a flexibilidade de capacidade na América do Norte à medida que a demanda por híbridos aumenta, e pode aumentar o volume endereçável de instalação de fábrica para micro-híbridos e variantes eletrificadas relacionadas, fornecidas por meio de ecossistemas estabelecidos de fornecedores de nível 1.
- Fevereiro de 2025: A Mitsubishi confirmou um Outlander mild-hybrid para os Estados Unidos no início de 2026, visando uma melhoria de aproximadamente 10% na eficiência de combustível em relação à versão a combustão interna. A atualização amplia a disponibilidade de mild-hybrid em um nome de SUV de alto volume, aumentando a pressão competitiva por uma maior penetração de recursos de 48 V e stop-start em segmentos convencionais.
- Setembro de 2024: A BMW fez parceria com a Redwood Materials para reciclar baterias de íon-lítio de seus modelos híbridos e elétricos em todos os Estados Unidos, visando uma recuperação de 95-98% dos minerais-chave. Isso fortalece os caminhos de reciclagem doméstica para cadeias de suprimento de veículos eletrificados, apoiando a resiliência de abastecimento de longo prazo para baterias usadas em arquiteturas de mild-hybrid a híbridos completos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange a receita gerada por tecnologias de veículos micro-híbridos vendidos e instalados na América do Norte, principalmente arquiteturas elétricas start-stop e de 12V a 48V usadas para melhorar a eficiência de combustível e suportar cargas elétricas adicionais.
Exclusões de escopo: Veículos elétricos a bateria, híbridos plug-in e híbridos completos (onde a condução exclusivamente elétrica é uma função central) não são contabilizados neste mercado.
Visão geral da segmentação
- Por Tipo de Capacidade
- Micro Híbrido de 12 V
- Micro Híbrido de 24 V
- Micro Híbrido de 48 V
- Por Tipo de Bateria
- Chumbo-Ácido (AGM/EFB)
- Íon de Lítio (LFP, LTO, NMC)
- Outros
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Por Usuário Final
- Veículos Equipados pelo Fabricante
- Pós-Venda/Retrofit de Frota
- Por País
- Estados Unidos
- Canadá
- Restante da América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a definir o limite do mercado e estabelecer o primeiro conjunto de sinais de demanda antes de qualquer modelagem. Baseamo-nos em fontes públicas e oficiais, como material do programa de economia de combustível e emissões da EPA dos EUA, atualizações regulatórias e de conformidade de economia de combustível da NHTSA, publicações do Bureau de Estatísticas de Transporte dos EUA sobre atividade veicular, e publicações de transporte e indicadores de frota veicular da Statistics Canada.
Para entender os fluxos transfronteiriços que podem influenciar a oferta e os preços, também consultamos estatísticas de comércio da Comissão de Comércio Internacional dos EUA e comunicados alfandegários relacionados para categorias relevantes de veículos e componentes. Paralelamente, foram revisados relatórios anuais de montadoras, apresentações a investidores e imprensa confiável para mapear lançamentos por ano-modelo, roteiros de eletrificação e mudanças esperadas na adoção de sistemas de 12V start-stop para 48V. Para verificações de exposição de empresas e posicionamento de produtos, utilizamos assinaturas pagas que cobrem finanças e inteligência empresarial, além de um banco de dados de patentes para rastrear a intensidade de depósitos relacionados a designs de 48V e geradores de partida. As fontes documentais mencionadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário incluiu entrevistas com especialistas e pesquisas estruturadas com planejadores de produtos do lado das montadoras, equipes de trens de força e fornecedores de componentes, seguidas de discussões com partes interessadas do mercado de reposição quando relevante. As respostas dos entrevistados ajudaram a esclarecer como a adoção de 12V versus 48V está mudando por classe de veículo e ciclo de renovação de ano-modelo, e em seguida testar suposições de preços e mix para subsistemas-chave em toda a região.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 26% | CXOs: 13% |
| Nível médio: 54% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 20% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma reconstrução top-down do conjunto de demanda endereçável, vinculando a direção de produção e vendas de veículos leves na América do Norte à penetração de instalação de micro-híbridos por ano-modelo e classe de veículo, o que foi então convertido em valor usando o preço típico do sistema por arquitetura de tensão. Uma vez formado o total, ele foi corroborado com aproximações seletivas bottom-up, como lançamentos de plataformas de montadoras amostradas, verificações de exposição de receita de fornecedores e construções de ASP multiplicado por volume para geradores de partida, baterias e conversores DC-DC.
As principais entradas usadas no modelo incluíram taxas de adoção de stop-start e 48V, a mudança de mix entre sistemas de 12V e 48V, o valor médio do sistema por arquitetura, a divisão entre instalação de fábrica e retrofit, e o momento dos ciclos de conformidade de emissões e economia de combustível que afetam o ritmo de adoção. As previsões foram construídas usando análise de cenários, pois a penetração e os preços frequentemente evoluem de acordo com o cronograma de programas veiculares e curvas de redução de custos, em vez de linearmente. Quando as divulgações públicas não forneciam divisões claras, as lacunas foram tratadas por meio de intervalos delimitados, que foram então ajustados com feedback de entrevistas e verificações de consistência em relação aos totais de produção e vendas.
Validação de dados e ciclo de atualização
A validação foi realizada em múltiplas etapas para que o número final não dependa de uma única fonte ou suposição. Os resultados do modelo foram verificados em relação a sinais independentes, como tendências de produção e vendas de veículos, lançamentos de plataformas anunciados e mudanças observadas nas discussões sobre adoção de sistemas de 48V, seguidos de revisões direcionadas de qualquer variação que parecesse excessiva.
Uma revisão separada de analistas foi utilizada para confirmar que as regras de escopo foram aplicadas de forma consistente, que o alinhamento cambial e temporal estava correto, e que as suposições de penetração e precificação correspondiam ao que os entrevistados observavam nos programas atuais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera as expectativas de adoção ou precificação. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada disponível naquele momento.
Dimensionamento de mercado da Mordor Intelligence para veículos micro-híbridos na América do Norte em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para veículos micro-híbridos na América do Norte podem parecer muito diferentes, mesmo quando o nome do tema soa semelhante. As razões mais comuns são diferenças no que é contado como micro-híbrido, quais geografias estão incluídas, e como os preços e a penetração são projetados ano a ano.
A direção da produção de veículos, o rastreamento do lançamento por ano-modelo de sistemas de 12V e 48V, e a confirmação por fornecedores das participações de instalação de fábrica são as verificações que mantêm a estimativa de receita de instalação de micro-híbridos na América do Norte no horizonte de 2026 consistente com a Mordor Intelligence, em vez de misturar categorias híbridas que permitem propulsão exclusivamente elétrica ou um conjunto mais amplo de gastos com eletrificação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,76 bilhões de dólares (2026) | |
| Editora do Setor A | 8,68 bilhões de dólares (2025) | Usa um número exclusivo dos Estados Unidos com um rótulo de micro-híbrido, mas o enquadramento do segmento pode permitir um valor mais amplo de mild-hybrid e um valor de sistema assumido mais alto por veículo, o que eleva o total. |
| Consultoria Regional B | 3,50 bilhões de dólares (2024) | Usa um ano-base anterior e uma suposição de mix diferente entre stop-start de 12V, sistemas de 48V e divisão de canais, o que pode reduzir o total quando a penetração é mantida conservadora. |
Em conjunto, a diferença entre os três números é explicada principalmente pela escolha de geografia, pelo momento do ano-base e por quão rigorosamente o micro-híbrido é separado do valor de híbridos completos e híbridos plug-in. Quando o modelo é ancorado em sinais observáveis de instalação e lançamento, e os preços são reverificados por meio de entrevistas, o número resultante permanece transparente e repetível para atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de veículos micro híbridos da América do Norte?
O mercado estava em USD 4,76 bilhões em 2026 e deve crescer para USD 8,49 bilhões até 2031.
Com que velocidade o mercado de veículos micro híbridos da América do Norte deve crescer?
Prevê-se um CAGR de 12,28% durante 2026-2031.
Qual tipo de capacidade lidera o mercado?
Os sistemas de 48 V lideram com uma participação de 63,45% em 2025 e exibem o CAGR mais rápido de 13,4%.
Qual país apresenta o crescimento mais rápido na América do Norte?
O Canadá registra um CAGR de 13,72% até 2031, impulsionado por fortes mandatos de veículos de zero emissão e incentivos de compra.
Página atualizada pela última vez em:



