
Tamanho e Participação do Mercado de Veículos Comerciais do Chile
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.55 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.35 % |
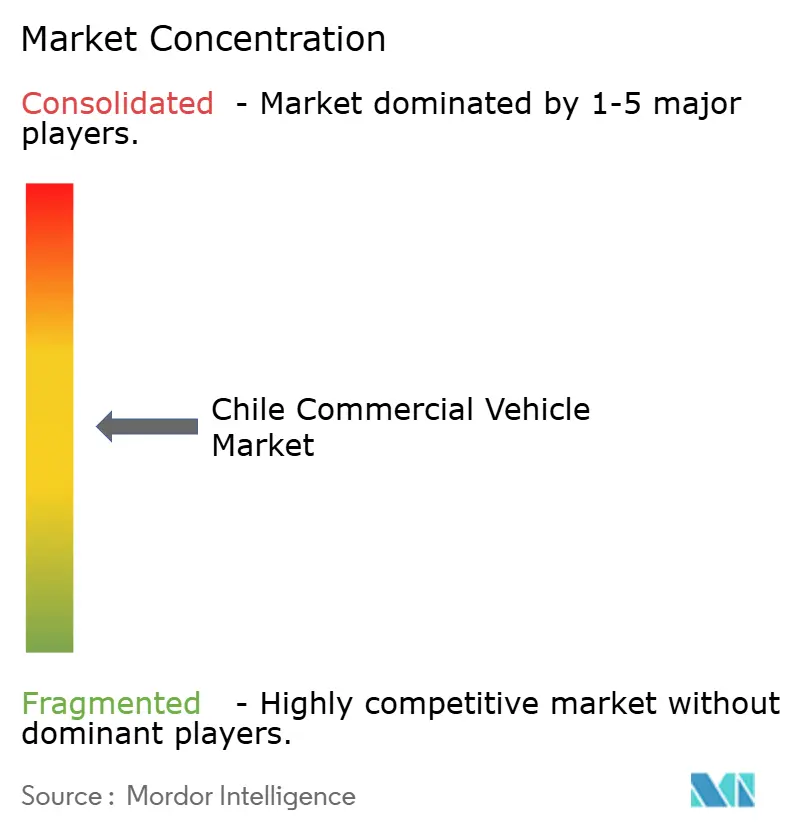
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Veículos Comerciais do Chile por Mordor Intelligence
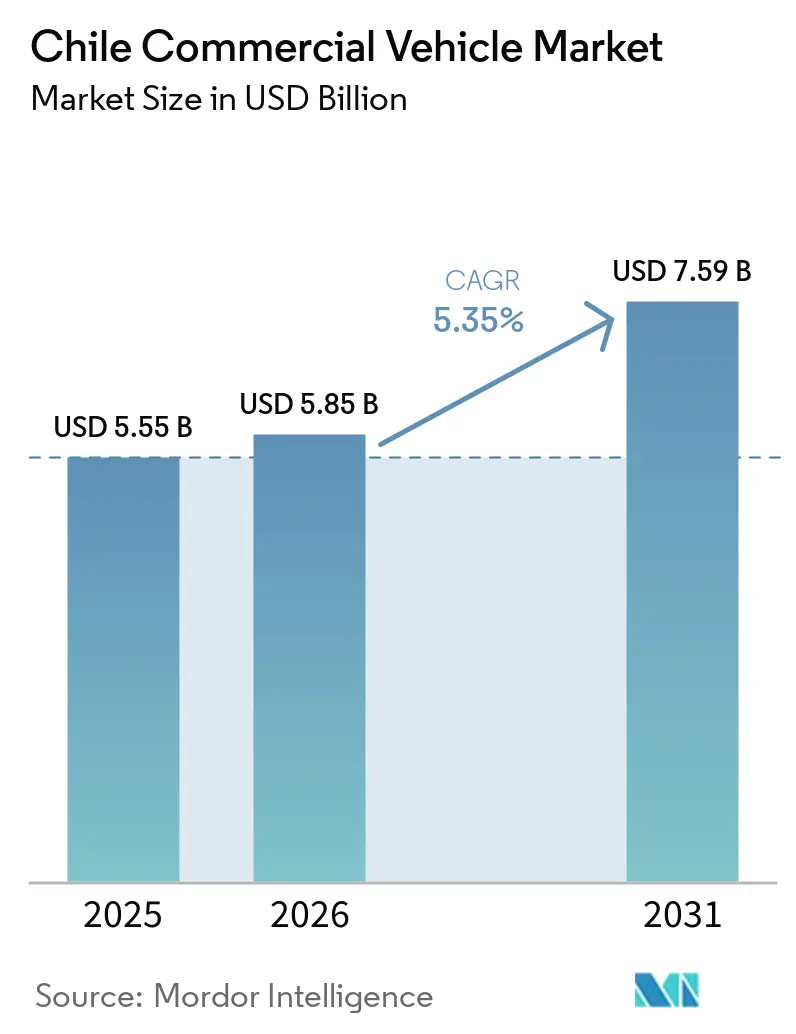
O tamanho do mercado de veículos comerciais do Chile foi avaliado em 5,55 bilhões de USD em 2025 e está projetado para expandir de 5,85 bilhões de USD em 2026 para 7,59 bilhões de USD até 2031, registrando um CAGR de 5,35% entre 2026 e 2031. A renovação de frotas permaneceu uma fonte importante de demanda após os registros atingirem um nível excepcionalmente elevado em 2025. A transição para as normas Euro VI alterou o cronograma de compras e criou um período de abertura mais fraco em 2026 para caminhões e ônibus. A mineração, a distribuição urbana e as aquisições de transporte público continuam a moldar o mix de produtos e o canal de comercialização. Fornecedores com veículos em conformidade, cobertura de serviços e ofertas práticas de eletrificação estão mais bem posicionados para atender a essas necessidades. O mercado de veículos comerciais do Chile também enfrenta demanda regional desigual, pois a atividade de mineração, as redes de entrega urbana e o transporte público estão concentrados em diferentes partes do país.
Principais Conclusões do Relatório
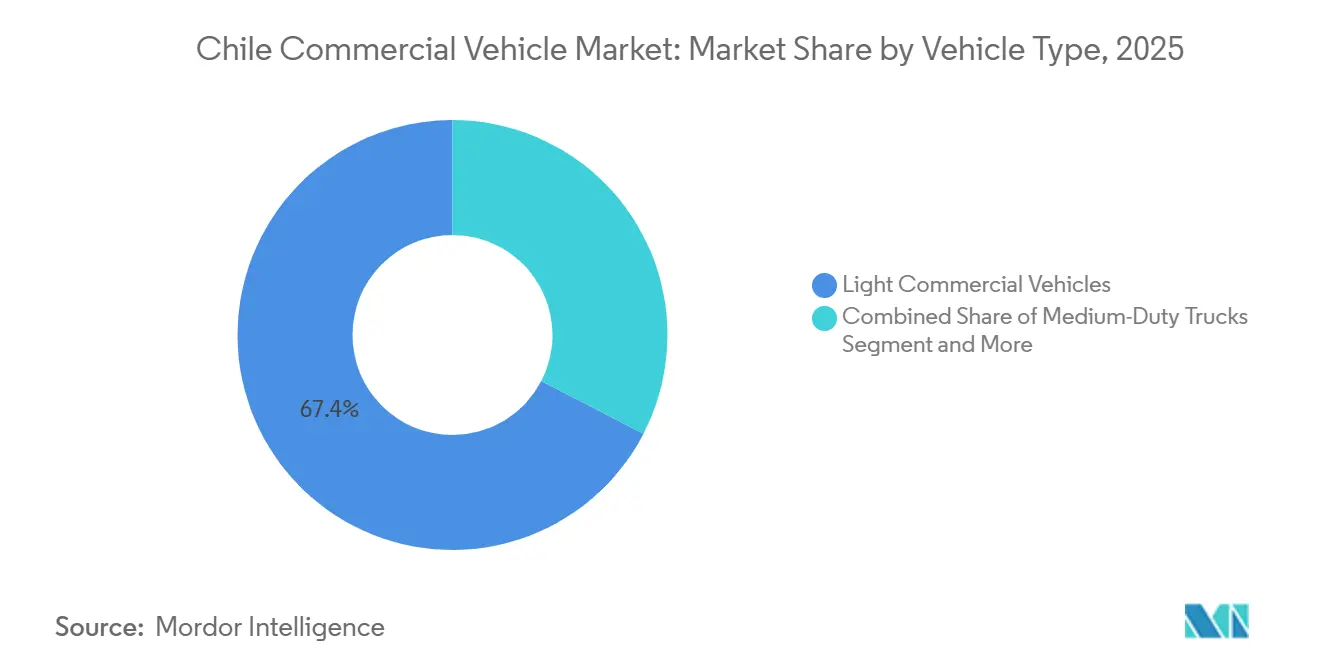
- Por tipo de veículo, os veículos comerciais leves representaram 67,41% da participação do mercado de veículos comerciais do Chile em 2025, enquanto ônibus e coaches estão projetados para registrar o maior CAGR projetado de 6,97% até 2031.
- Por tipo de propulsão, os veículos com motor de combustão interna detinham 84,77% da participação do mercado de veículos comerciais do Chile em 2025, enquanto os veículos elétricos e híbridos estão definidos para registrar o maior CAGR projetado de 13,32% até 2031.
- Por carroceria e configuração, as picapes e cabines de chassi detinham 52,09% da participação do mercado de veículos comerciais do Chile em 2025, enquanto os furgões e vans de carga devem registrar o maior CAGR projetado de 5,74% até 2031.
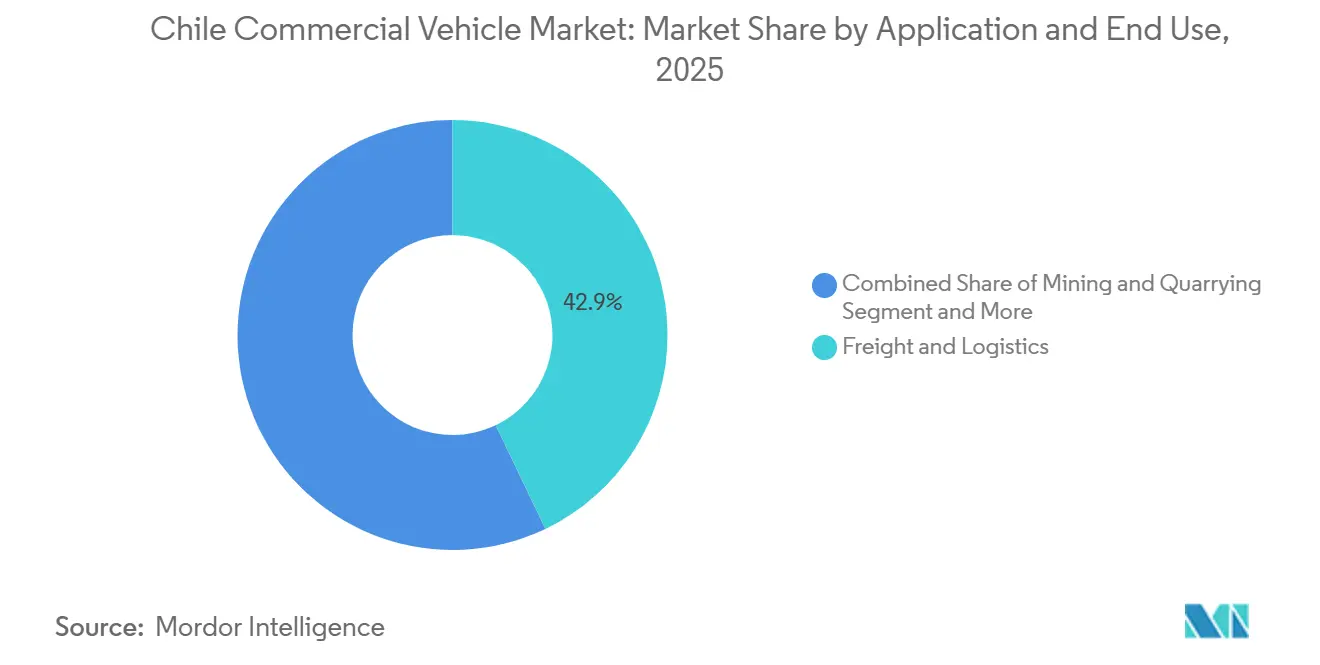
- Por aplicação e uso final, frete e logística detinham 42,89% do tamanho do mercado de veículos comerciais do Chile em 2025 e está projetado para registrar o maior CAGR projetado de 7,71% até 2031.
- Por tipo de comprador, os grandes operadores de frota detinham 53,11% da participação do mercado de veículos comerciais do Chile em 2025, enquanto as empresas de aluguel e leasing estão projetadas para registrar o maior CAGR projetado de 6,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Veículos Comerciais do Chile
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desenvolvimento de Projetos de Cobre e Lítio | +1.4% | Regiões de Antofagasta, Atacama, Tarapacá | Longo prazo (≥ 4 anos) |
| Expansão do Comércio Eletrônico | +1.2% | Región Metropolitana, Valparaíso, Biobío, Maule | Médio prazo (2-4 anos) |
| Aquisição para Eletrificação do Transporte Público | +0.9% | Región Metropolitana; expandindo para Valparaíso, Antofagasta, Coquimbo | Curto prazo (≤ 2 anos) |
| Densidade de Frete Urbano e Demanda por Veículos Compactos | +0.7% | Región Metropolitana, Valparaíso, Biobío | Médio prazo (2-4 anos) |
| Implantação de Infraestrutura de Carregamento nos Corredores Principais | +0.5% | Maule, Ñuble (Ruta 5 Sur); Atacama, Coquimbo (Ruta 5 Norte) | Médio prazo (2-4 anos) |
| Adoção de Manutenção Preditiva | +0.3% | Región Metropolitana, Antofagasta, Biobío | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Renovação de Frotas de Mineração e Desenvolvimento de Projetos de Cobre e Lítio
A atividade de mineração sustenta a demanda por veículos pesados, caminhões especializados, equipamentos subterrâneos e transporte de trabalhadores no norte do Chile. Os projetos de cobre e lítio exigem movimentação regular de pessoas, materiais e equipamentos em longas distâncias e terrenos exigentes. Isso torna a disponibilidade de frota e a capacidade de manutenção fatores de compra importantes para os operadores. O mercado de veículos comerciais do Chile se beneficia quando as minas substituem veículos sujeitos a alto uso e requisitos operacionais rigorosos. Os fornecedores precisam cada vez mais oferecer suporte de reparo, monitoramento de veículos e acesso confiável a peças junto com o próprio veículo. Essas condições favorecem fabricantes e revendedores que podem apoiar as frotas ao longo de todo o ciclo operacional, e não apenas no ponto de venda.
Expansão do Comércio Eletrônico e da Entrega na Última Milha
O comércio online aumentou a necessidade de veículos de entrega que possam operar com eficiência em áreas urbanas densas. A estratégia nacional de frete urbano introduzida pelo Ministério dos Transportes e Telecomunicações apoia hubs de microdistribuição, melhores práticas de carregamento e melhor movimentação de carga nas cidades. Essa orientação política favorece furgões, caminhões compactos e outros veículos adequados a rotas de entrega curtas. O mercado de veículos comerciais do Chile, portanto, atende tanto às frotas de entrega local quanto aos veículos maiores que conectam cidades, portos, armazéns e locais de mineração. Os operadores tendem a usar diferentes tipos de veículos para centros urbanos e rotas intercidades à medida que as necessidades de entrega se tornam mais específicas. Isso cria espaço para que os revendedores ofereçam pacotes de frota personalizados em vez de depender de um único formato de veículo.
Aquisição para Eletrificação do Transporte Público
A eletrificação do transporte público tornou-se uma importante fonte de demanda por ônibus em Santiago e está se expandindo para outras cidades chilenas. A Red Movilidad continuou a adicionar ônibus elétricos ao longo de 2025, enquanto o governo estabeleceu um novo objetivo de eletrificação para o sistema em 2026[1]"Histórico: Red Movilidad Agora Tem 4.000 Ônibus Elétricos," Governo do Chile, gob.cl. O modelo de aquisição oferece aos fornecedores de ônibus um canal de demanda mais estruturado do que muitas outras categorias de veículos comerciais. Também aumenta a necessidade de carregamento em depósitos, acordos de manutenção, treinamento de motoristas e suporte técnico. A aquisição regional de frotas oferece aos fabricantes a oportunidade de expandir suas redes de suporte além da capital. O mercado de veículos comerciais do Chile pode se beneficiar dessa mudança quando os fornecedores combinam a venda de veículos com parcerias de carregamento e serviços.
Densidade de Frete Urbano e Demanda por Veículos Compactos
A atividade de frete urbano está aumentando a necessidade de veículos comerciais compactos que possam trabalhar com eficiência em áreas urbanas congestionadas. As frotas de entrega precisam de veículos que possam fazer paradas frequentes, usar espaço de carregamento limitado e operar em distritos comerciais densos. A estratégia de frete urbano apoia zonas de carregamento, pontos de distribuição local e práticas operacionais que podem reduzir a movimentação desnecessária nas áreas centrais. Essas condições favorecem vans de carga compactas e caminhões leves em detrimento de veículos maiores para muitas rotas de última milha. Os fabricantes podem responder oferecendo veículos com layouts de carga práticos, baixos custos operacionais e suporte de serviço adequado ao uso urbano intensivo. O mercado de veículos comerciais do Chile se beneficia quando o design do veículo e as operações de entrega são adequados às necessidades de cada rota urbana.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda de Demanda Devido à Transição para Euro VI | -0.9% | Región Metropolitana, Valparaíso, Biobío (centros de comércio urbano) | Curto prazo (≤ 2 anos) |
| Preços Mais Elevados de Veículos por Conformidade com Emissões | -0.7% | Nacional; maior pressão em Atacama, Antofagasta (corredores de mineração) | Médio prazo (2-4 anos) |
| Volatilidade das Despesas de Capital Vinculadas à Mineração | -0.4% | Regiões de Antofagasta, Atacama | Longo prazo (≥ 4 anos) |
| Cobertura Limitada de Carregamento para Veículos Pesados | -0.3% | Regiões de La Araucanía, Los Lagos, Aysén, Magallanes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Antecipação de Compras pela Transição para Euro VI e Queda de Demanda Pós-Transição
O Chile exige conformidade com o Euro VI para novos veículos pesados a partir de janeiro de 2026 sob o DS-55[2]Ministério do Meio Ambiente, "Fuentes Móviles Destaca Claves de la Norma Euro VI en Prensa Local," Governo do Chile, fuentesmoviles.mma.gob.cl. A norma incentivou alguns operadores a antecipar compras antes que os novos requisitos entrassem em vigor. Esse padrão contribuiu para um ambiente de registro mais fraco no início de 2026, à medida que as frotas ajustaram estoques e planos de compra. Os compradores de veículos devem agora considerar os requisitos de sistemas de controle de emissões mais avançados. Empresas de transporte menores e proprietários-operadores podem adiar a substituição quando o custo inicial é difícil de absorver. O mercado de veículos comerciais do Chile deve equilibrar a conformidade de longo prazo com a capacidade de compra de curto prazo dos compradores menores.
Preços Mais Elevados de Veículos por Conformidade com Emissões e Custos de Insumos
A conformidade com o Euro VI pode aumentar os custos de aquisição de veículos porque os novos equipamentos exigem tecnologia de controle de emissões mais avançada. A pressão de custo pode ser mais visível para empresas menores que substituem veículos individualmente, em vez de por meio de grandes programas de frota. Custos de insumos mais elevados também podem afetar o preço de chassi, carrocerias e outros componentes de veículos. Operadores de mineração e transportadores de longa distância enfrentam esse problema quando a substituição regular de frota é necessária para manter a disponibilidade do serviço. Os compradores podem prolongar o uso dos veículos existentes ou considerar o leasing quando o custo de novos equipamentos aumenta. O mercado de veículos comerciais do Chile pode, portanto, apresentar um ciclo de substituição mais lento nos grupos de clientes com capacidade de financiamento limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Veículos Comerciais Leves Fornecem Escala Enquanto Ônibus e Coaches Lideram o Crescimento
Os veículos comerciais leves detinham 67,41% da participação do mercado de veículos comerciais do Chile em 2025. Sua ampla base de clientes inclui empresas de entrega, empreiteiros, prestadores de suporte à mineração, agências públicas e empresas de proprietários-operadores. As frotas de picapes e caminhões leves são úteis onde as condições das estradas, as necessidades de carga e as viagens de curta distância variam entre as tarefas. Eles também apoiam o acesso a locais de mineração e áreas industriais onde a versatilidade do veículo é importante. A distribuição urbana fortalece a demanda por furgões e caminhões compactos, pois esses veículos podem gerenciar paradas frequentes e espaços de estacionamento limitados.
Ônibus e coaches estão previstos para expandir a um CAGR de 6,97% até 2031. A aquisição de transporte público é o principal motor por trás desse crescimento, particularmente em Santiago, onde os ônibus elétricos permanecem centrais nos planos de renovação de frota. A transição para frotas elétricas exige que os fabricantes coordenem a entrega de veículos com infraestrutura de carregamento, manutenção e disponibilidade de peças de reposição. A aquisição regional pode estender essa oportunidade além da capital à medida que as cidades renovam os serviços urbanos. Os fabricantes de ônibus também se beneficiam de contratos de serviço que criam relacionamentos de longo prazo com os operadores após a compra inicial.


Por Tipo de Propulsão: Motores de Combustão Interna Mantêm Escala Enquanto Veículos Elétricos e Híbridos Crescem Mais Rapidamente
Os veículos com motor de combustão interna detinham 84,77% da participação do mercado de veículos comerciais do Chile em 2025. O diesel permanece amplamente utilizado no frete de longa distância, operações de mineração, transporte refrigerado e distribuição regional. A base instalada é grande e os veículos comerciais frequentemente permanecem em serviço por períodos prolongados, tornando improvável uma substituição rápida dos motores convencionais em todas as aplicações. Os requisitos do Euro VI elevam o padrão tecnológico para novos veículos pesados sem eliminar o papel prático do diesel em rotas exigentes. O mercado continuará a depender de veículos a combustão em conformidade enquanto a infraestrutura de carregamento se desenvolve.
Os veículos elétricos e híbridos estão previstos para crescer a um CAGR de 13,32% até 2031. Os ônibus elétricos são o exemplo atual mais claro, pois os programas de frota pública criam rotas planejadas e carregamento centralizado. Os caminhões elétricos a bateria estão começando a demonstrar seu papel em rotas comerciais selecionadas no Chile, proporcionando experiência operacional para transportadoras, revendedores e gestores de frota. Os fornecedores que ajudam os clientes a planejar o carregamento, o suporte técnico e o agendamento de rotas podem reduzir o risco da implantação inicial de veículos elétricos. O mercado provavelmente manterá uma estrutura de múltiplos sistemas de propulsão por um período prolongado.
Por Carroceria e Configuração: Picapes e Cabines de Chassi Estabelecem a Base Enquanto Furgões e Vans de Carga Ganham Terreno
As picapes e cabines de chassi detinham 52,09% da participação do mercado de veículos comerciais do Chile em 2025. Esses veículos atendem à mineração, construção, agricultura, serviços públicos e operações de serviço de campo. Seu valor reside na flexibilidade, pois podem transportar pessoas, ferramentas, materiais ou carrocerias especializadas. As cabines de chassi podem ser adaptadas para transporte de equipamentos, trabalhos de manutenção e aplicações de serviço. As condições geográficas do Chile tornam a altura livre adequada do solo e a construção robusta do veículo importantes para muitos compradores. Essa configuração serve como elo comum entre o trabalho urbano e a atividade industrial remota.
Os furgões e vans de carga estão previstos para crescer a um CAGR de 5,74% até 2031. As operações de entrega usam esses veículos porque o espaço de carga fechado protege encomendas e mercadorias durante paradas urbanas repetidas. Eles são bem adequados ao crescente uso de instalações de distribuição local e rotas de entrega curtas em grandes cidades. As opções de vans elétricas podem ser apropriadas quando os operadores trabalham a partir de um depósito central e têm quilometragem diária previsível. O mercado de veículos comerciais do Chile se beneficia de distribuidores que entendem as condições operacionais locais e podem apoiar a adaptação do veículo. Sua coordenação afeta a rapidez com que um cliente pode colocar um veículo em serviço.
Por Aplicação e Uso Final: Frete e Logística Lideram Tanto o Uso Atual Quanto a Expansão Futura
Frete e logística representaram 42,89% do mercado de veículos comerciais do Chile em 2025. Essa aplicação abrange entrega local, distribuição regional, frete vinculado a portos e transporte relacionado à mineração. Requer uma ampla gama de veículos, pois o tipo de carga, a distância de viagem e as condições de rota variam significativamente em todo o país. A entrega na última milha favorece vans compactas e caminhões leves, enquanto os corredores de portos e minas exigem veículos maiores. A mineração e a extração representam uma fonte separada e significativa de demanda por equipamentos pesados e transporte de mão de obra. Os projetos de construção e infraestrutura também exigem veículos comerciais para pessoal, materiais e operações de serviço. O transporte público e privado de passageiros depende de ônibus e coaches, que operam em ciclos diferentes das frotas de frete.
Frete e logística estão previstos para crescer a um CAGR de 7,71% até 2031. A atividade de comércio eletrônico e a necessidade de movimentar mercadorias pelas áreas urbanas apoiam o segmento de entrega. A atividade de mineração e portos apoia movimentos de frete mais pesados em rotas mais longas. O planejamento de frete urbano pode influenciar a escolha do veículo ao incentivar carregamento e roteamento mais eficientes. As empresas que traduzem as capacidades dos veículos em benefícios operacionais práticos podem construir relacionamentos de longo prazo mais sólidos com os clientes. Orientações claras sobre uso de rotas e manutenção podem ajudar os compradores a selecionar um veículo adequado, o que é particularmente importante quando tecnologias mais recentes alteram as rotinas operacionais.
Por Tipo de Comprador: Grandes Operadores de Frota Detêm a Maior Posição Enquanto Empresas de Aluguel e Leasing Expandem Mais Rapidamente
Os grandes operadores de frota detinham 53,11% da participação do mercado de veículos comerciais do Chile em 2025. Empresas de mineração, grandes prestadores de logística, operadores de transporte público e grandes empresas de serviços adquirem veículos por meio de programas centralizados de frota. Esses compradores normalmente avaliam os veículos juntamente com financiamento, manutenção, fornecimento de peças e disponibilidade de veículos. Seus processos de compra tendem a favorecer fornecedores estabelecidos com suporte técnico local e experiência em licitações formais. Os grandes operadores de frota também estão mais bem posicionados para planejar os requisitos de substituição pelo Euro VI do que as empresas menores. Os compradores governamentais e municipais permanecem importantes para o transporte público, frotas de serviços públicos e veículos de serviço, e seus processos de aquisição podem influenciar tanto as especificações técnicas quanto o cronograma dos pedidos. Os proprietários-operadores permanecem um grupo de compradores significativo em atividades de frete e serviço, embora possam ser mais cautelosos quando os custos de substituição aumentam. Os revendedores requerem abordagens diferentes de vendas e financiamento para cada tipo de comprador, pois os termos de financiamento, o acesso a reparos e as especificações dos veículos precisam refletir as circunstâncias de cada cliente.
As empresas de aluguel e leasing estão previstas para crescer a um CAGR de 6,46% até 2031. O leasing pode tornar novos equipamentos mais acessíveis para empresas que preferem evitar grandes compras antecipadas, o que é relevante quando os clientes estão preocupados com o custo e os requisitos tecnológicos de veículos mais novos em conformidade com as normas de emissões. Os acordos de aluguel também oferecem aos operadores flexibilidade quando as necessidades de transporte variam por projeto ou temporada. Grandes frotas podem buscar serviços de dados, manutenção planejada e suporte de conta dedicado, enquanto compradores menores podem dar mais peso ao financiamento, acesso a reparos locais e disponibilidade de peças. Essas diferenças criam vários canais de acesso ao mercado dentro do setor de veículos comerciais do Chile e apoiam o papel dos distribuidores que oferecem financiamento e serviços junto com a venda de veículos.
Análise Geográfica
O norte do Chile, incluindo Tarapacá, Antofagasta, Atacama e partes de Coquimbo, permanece a principal concentração de atividade de veículos comerciais pesados do país. As operações de mineração exigem veículos para movimentação de materiais, transporte de trabalhadores, trabalhos de manutenção e serviços de local. As longas distâncias e as condições difíceis tornam o tempo de atividade, a capacidade de reparo e as especificações duráveis importantes. Os fornecedores precisam de forte acesso a peças e capacidades de serviço de campo, pois o tempo de inatividade dos veículos pode interromper as operações industriais. Os veículos convencionais Euro VI continuarão a desempenhar um papel importante onde as alternativas elétricas ainda não são práticas, resultando em uma mudança gradual, e não imediata, no mix de frotas do norte.
A zona central, particularmente a Región Metropolitana e Valparaíso, é o principal centro para veículos comerciais leves, ônibus urbanos e operações de frete urbano. Santiago tem a maior base de veículos urbanos do país e permanece o local-chave para a aquisição de ônibus elétricos. As redes de entrega, armazéns e a atividade do consumidor também geram forte demanda por furgões e caminhões leves na capital e arredores. Valparaíso e San Antonio acrescentam uma importante dimensão de frete relacionada a portos, com corredores conectando portos, armazéns, a capital e clientes do interior. A região provavelmente permanecerá um mercado-chave tanto para veículos de frete convencionais quanto para implantações elétricas direcionadas.
O centro-sul e o sul do Chile combinam atividades agrícolas, florestais, de salmão, distribuição de alimentos e transporte interurbano, exigindo veículos de frete confiáveis, incluindo unidades refrigeradas. As variadas condições das estradas e as longas distâncias de viagem tornam o planejamento de frota mais complexo do que nas rotas urbanas densas. A disponibilidade de carregamento e a cobertura de serviços são especialmente importantes para os operadores que consideram veículos elétricos. Os novos sistemas de propulsão provavelmente serão adotados em ritmos diferentes nessas regiões. Os fabricantes não podem tratar o Chile como um ambiente operacional único e uniforme, tornando a distribuição local e a capacidade de pós-venda ativos competitivos importantes.
Cenário Competitivo
O mercado de veículos comerciais no Chile permanece fragmentado, com vários fornecedores europeus e chineses competindo em caminhões, ônibus, furgões e picapes. A Mercedes-Benz, representada pela Kaufmann, oferece uma ampla gama de caminhões e vans comerciais, apoiada por acordos de serviço estabelecidos e uma linha de produtos elétricos em crescimento. A Mercedes-Benz confirmou a primeira entrega no Chile de caminhões eActros 600 para uso comercial em 2026, dando à empresa um papel pioneiro nos testes de frete de longa distância com bateria elétrica. A Scania compete por meio de veículos pesados e relacionamentos com compradores industriais e de frota, enquanto o Volvo Group permanece relevante em caminhões pesados e transporte público, incluindo ofertas de ônibus de zero emissão para o sistema de Santiago.
Os fabricantes chineses expandiram sua presença em ônibus, caminhões, furgões e picapes, atendendo à demanda sensível ao preço e focada na eletrificação. Yutong e BYD estão bem estabelecidos no fornecimento de ônibus elétricos, enquanto Foton e JAC competem em furgões, caminhões e picapes por meio de redes de distribuição locais. Seu crescimento aumentou a pressão competitiva sobre os fabricantes estabelecidos. O segmento de ônibus é particularmente importante, pois as aquisições públicas criam oportunidades visíveis para fornecedores de veículos elétricos, e a implantação governamental de ônibus elétricos na Red Movilidad tornou Santiago um ponto de referência notável para o transporte público elétrico.
A vantagem competitiva também depende do suporte em regiões de mineração e remotas, onde os clientes de veículos pesados exigem manutenção de campo confiável, entrega rápida de peças e expertise técnica para aplicações exigentes. Os fornecedores que entram no mercado por meio de uma única categoria de produto podem precisar desenvolver uma capacidade de serviço mais ampla antes de competir por contas de frota maiores. O mercado de veículos comerciais do Chile permanece aberto a novos entrantes, mas o sucesso sustentado depende do suporte local, além da disponibilidade do produto. A concorrência provavelmente permanecerá ativa à medida que a eletrificação expande a gama de opções de veículos e serviços.
Líderes do Setor de Veículos Comerciais do Chile
-
Mercedes-Benz Group
-
Chevrolet Trucks
-
Scania AB
-
Volvo Group
-
Volkswagen Truck & Bus
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A DSV introduziu seu primeiro caminhão totalmente elétrico para distribuição local no Chile. O lançamento fez parte do esforço da empresa para expandir os serviços de logística de menores emissões no país.
- Fevereiro de 2026: A Cummins implantou um caminhão de mineração de ultra classe híbrido-elétrico em produção diária em Caserones. O projeto de retrofit utiliza a tecnologia First Mode da empresa em um caminhão de transporte de mineração Komatsu de 300 toneladas.
- Fevereiro de 2026: A Mercedes-Benz Trucks, por meio da Kaufmann, entregou os primeiros caminhões de longa distância elétricos a bateria eActros 600 no Chile e na América do Sul para a Empresas Cavalieri. Os veículos entraram em serviço comercial de transporte de bebidas na rota Santiago-Viña del Mar, com 6 unidades adicionais planejadas para entrega subsequente.
- Novembro de 2025: A Chery apresentou sua picape HIMLA em Portillo, Chile, por meio de um lançamento regional para a América Latina e um evento de condução para a mídia. O modelo é destinado a terrenos exigentes e aplicações de uso intensivo na região.


Escopo do Relatório do Mercado de Veículos Comerciais do Chile
O mercado de Veículos Comerciais do Chile é segmentado por tipo de veículo, tipo de propulsão, carroceria e configuração, aplicação e uso final e tipo de comprador. Por Tipo de Veículo, o mercado é segmentado em Veículos Comerciais Leves, Caminhões de Médio Porte, Caminhões Pesados e Ônibus e Coaches. Por Tipo de Propulsão, o mercado é segmentado em Motor de Combustão Interna (Gasolina e Diesel) e Elétrico e Híbrido (Veículos Elétricos a Bateria, Veículos Elétricos Híbridos Plug-In e Veículos Elétricos a Célula de Combustível). Por Carroceria e Configuração, o mercado é segmentado em Furgões e Vans de Carga, Picapes e Cabines de Chassi, Caminhões Rígidos, Unidades Tratoras, Ônibus Urbanos, Coaches Intercidades e de Longa Distância e Micro-ônibus e Taxibuses. Por Aplicação e Uso Final, o mercado é segmentado em Frete e Logística (Entrega na Última Milha, Logística Portuária e Intermodal e Transporte Refrigerado), Mineração e Extração, Construção e Infraestrutura, Transporte Público e Privado de Passageiros e Frotas de Serviços Públicos, Municipais e de Serviço. Por Tipo de Comprador, o mercado é segmentado em Grandes Operadores de Frota, Pequenas e Médias Empresas (PMEs), Órgãos Governamentais e Municipais, Empresas de Aluguel e Leasing e Proprietários-Operadores. As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Veículos Comerciais Leves |
| Caminhões de Médio Porte |
| Caminhões Pesados |
| Ônibus e Coaches |
| Motor de Combustão Interna | Gasolina |
| Diesel | |
| Elétrico e Híbrido | Elétrico a Bateria |
| Híbrido Plug-In | |
| Elétrico a Célula de Combustível |
| Furgões e Vans de Carga |
| Picapes e Cabines de Chassi |
| Caminhões Rígidos |
| Unidades Tratoras |
| Ônibus Urbanos |
| Ônibus Intercidades e de Longa Distância |
| Micro-ônibus e Taxibuses |
| Frete e Logística | Entrega na Última Milha |
| Transporte Portuário e Intermodal | |
| Transporte Refrigerado | |
| Mineração e Extração | |
| Construção e Infraestrutura | |
| Transporte Público e Privado de Passageiros | |
| Frotas de Serviços Públicos, Municipais e de Serviço |
| Grandes Operadores de Frota |
| Pequenas e Médias Empresas |
| Compradores Governamentais e Municipais |
| Empresas de Aluguel e Leasing |
| Proprietários-Operadores |
| Por Tipo de Veículo | Veículos Comerciais Leves | |
| Caminhões de Médio Porte | ||
| Caminhões Pesados | ||
| Ônibus e Coaches | ||
| Por Tipo de Propulsão | Motor de Combustão Interna | Gasolina |
| Diesel | ||
| Elétrico e Híbrido | Elétrico a Bateria | |
| Híbrido Plug-In | ||
| Elétrico a Célula de Combustível | ||
| Por Carroceria e Configuração | Furgões e Vans de Carga | |
| Picapes e Cabines de Chassi | ||
| Caminhões Rígidos | ||
| Unidades Tratoras | ||
| Ônibus Urbanos | ||
| Ônibus Intercidades e de Longa Distância | ||
| Micro-ônibus e Taxibuses | ||
| Por Aplicação e Uso Final | Frete e Logística | Entrega na Última Milha |
| Transporte Portuário e Intermodal | ||
| Transporte Refrigerado | ||
| Mineração e Extração | ||
| Construção e Infraestrutura | ||
| Transporte Público e Privado de Passageiros | ||
| Frotas de Serviços Públicos, Municipais e de Serviço | ||
| Por Tipo de Comprador | Grandes Operadores de Frota | |
| Pequenas e Médias Empresas | ||
| Compradores Governamentais e Municipais | ||
| Empresas de Aluguel e Leasing | ||
| Proprietários-Operadores | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão para os veículos comerciais do Chile até 2031?
O tamanho do mercado de veículos comerciais do Chile está projetado para atingir 7,59 bilhões de USD até 2031, a partir de 5,85 bilhões de USD em 2026, com um CAGR de 5,35%.
Qual tipo de veículo tem a maior posição no Chile?
Os veículos comerciais leves detinham a maior posição, com 67,41% de participação em 2025.
O que está impulsionando a demanda por veículos comerciais elétricos no Chile?
A eletrificação de ônibus públicos, as operações planejadas de depósito e as rotas selecionadas de entrega e frete estão apoiando a adoção.
Como o Euro VI afeta os novos veículos pesados no Chile?
O Euro VI se aplica a novos veículos pesados desde janeiro de 2026, aumentando a importância da tecnologia de veículos em conformidade e do suporte de manutenção.
Página atualizada pela última vez em:



