
Tamanho e Participação do Mercado de Sistemas de Gestão de Energia da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 15.31 Bilhões de dólares |
| Tamanho do Mercado (2026) | 17.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.85 % |
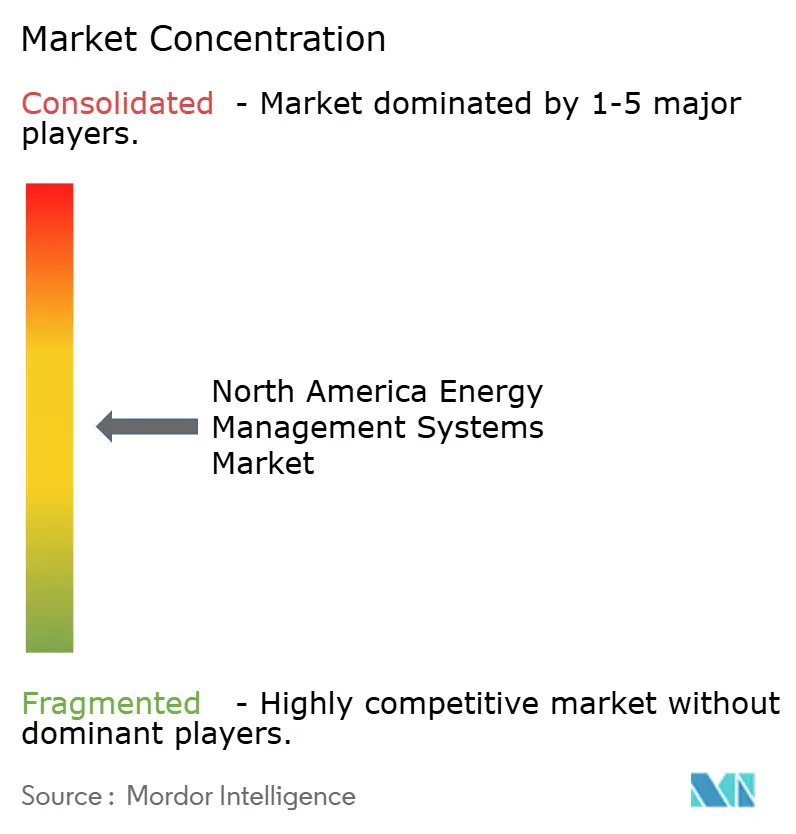
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Gestão de Energia da América do Norte por Mordor Intelligence
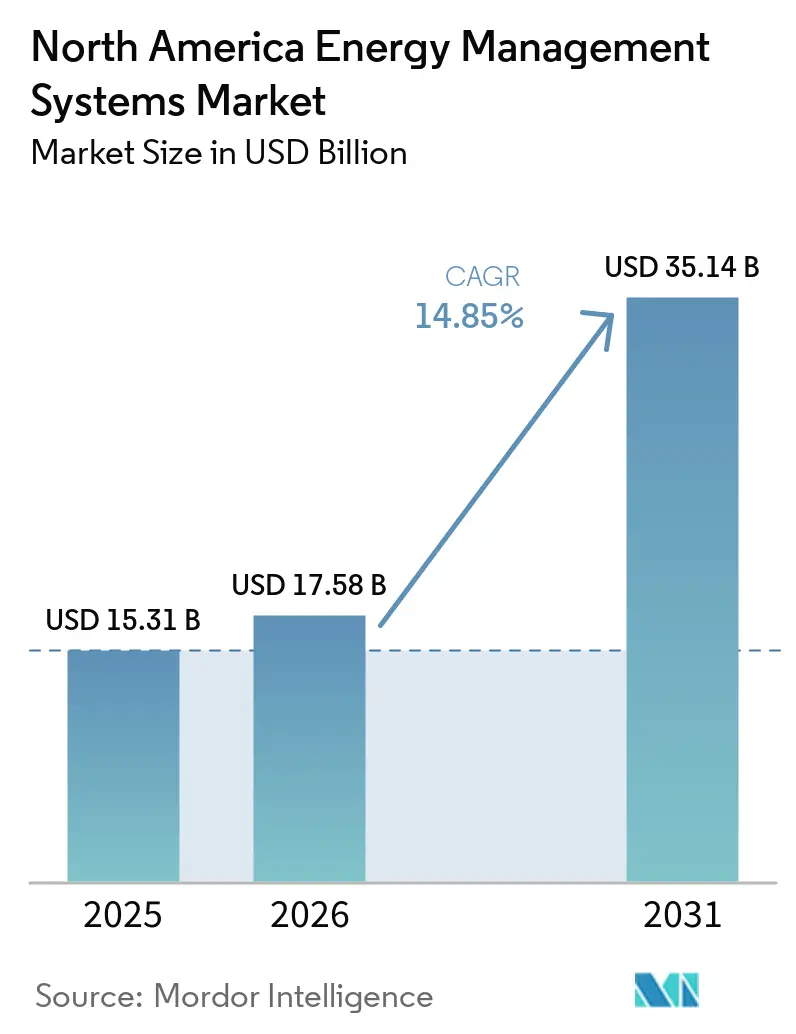
O tamanho do mercado de sistemas de gestão de energia da América do Norte em 2026 é estimado em USD 17,58 bilhões, crescendo a partir do valor de 2025 de USD 15,31 bilhões, com projeções para 2031 mostrando USD 35,14 bilhões, crescendo a um CAGR de 14,85% no período 2026-2031. A duplicação do valor em apenas cinco anos ressalta a rápida transição da região em direção a uma infraestrutura inteligente e definida por software que reduz emissões e otimiza o uso de energia. Incentivos federais, mandatos corporativos de emissões líquidas zero e avanços rápidos em ferramentas de otimização habilitadas por IA são as principais forças por trás desse crescimento. A dominância dos EUA, a migração para a nuvem e a conectividade sem fio aceleram a adoção ao reduzir os períodos de retorno do investimento. Ao mesmo tempo, empresas de médio porte e instituições públicas desbloqueiam novas economias por meio de contratos baseados em desempenho que transferem o risco para os prestadores de serviços. O aumento das cargas de centros de dados, códigos de construção mais rigorosos e tarifas dinâmicas de concessionárias ampliam ainda mais o mercado endereçável para o mercado de sistemas de gestão de energia da América do Norte.
Principais Conclusões do Relatório
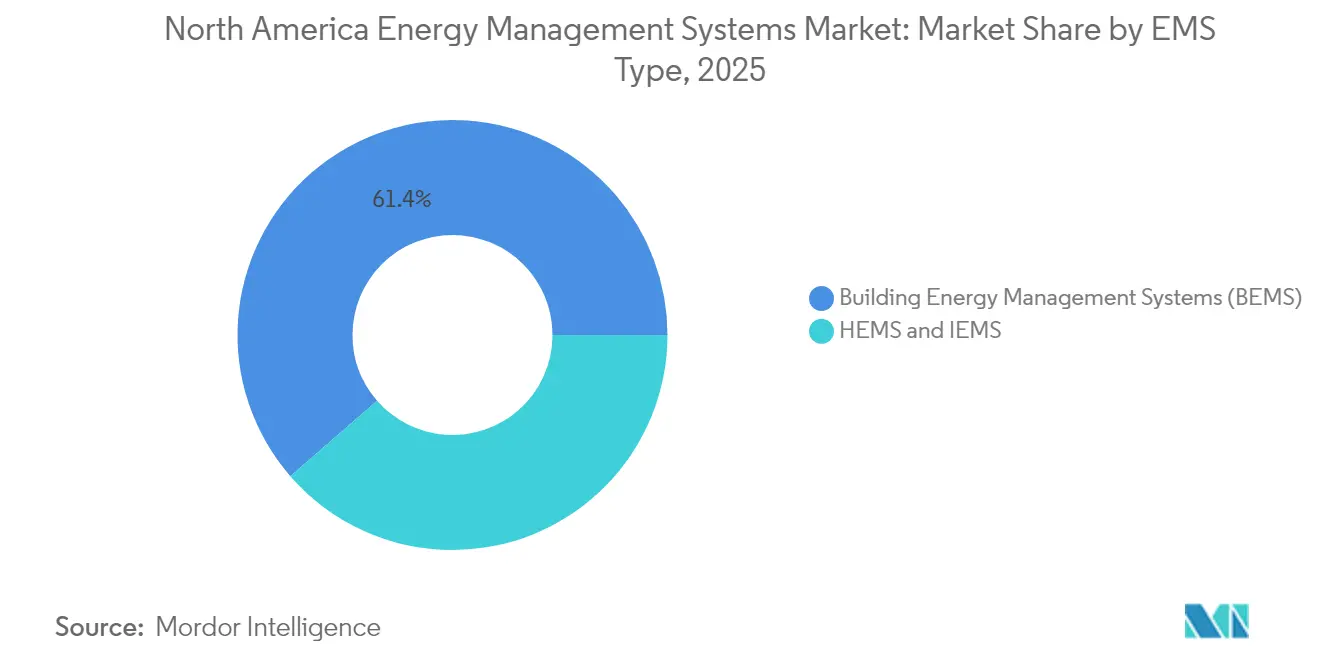
- Por tipo de SGE, os Sistemas de Gestão de Energia de Edifícios lideraram com 61,40% de participação na receita em 2025, enquanto os Sistemas de Gestão de Energia Residencial estão no caminho para o CAGR mais rápido de 16,72% até 2031.
- Por componente, os serviços detiveram a maior participação de 42,60% do tamanho do mercado de sistemas de gestão de energia da América do Norte em 2025 e estão se expandindo a um CAGR de 16,55%.
- Por modo de implantação, as soluções locais representaram 67,20% de participação em 2025; os modelos em nuvem registram o CAGR mais forte de 16,30% até 2031.
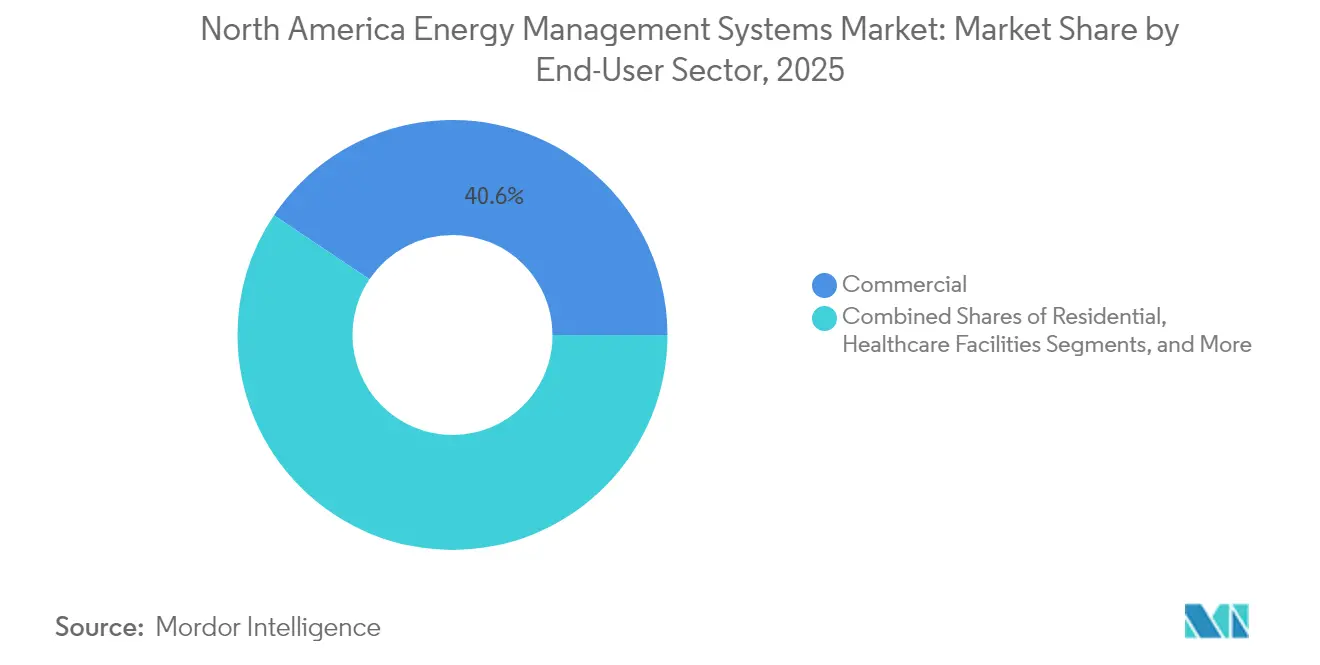
- Por setor de usuário final, as instalações comerciais comandaram 40,60% da participação do mercado de sistemas de gestão de energia da América do Norte em 2025, enquanto o segmento residencial apresenta uma perspectiva robusta de CAGR de 15,74%.
- Por tecnologia de comunicação, os protocolos com fio retiveram 56,40% de participação em 2025; as opções sem fio avançam a um CAGR de 15,98%.
- Por país, os Estados Unidos contribuíram com uma participação de 87,50% em 2025, enquanto o Canadá tem previsão de entregar um CAGR de 15,92% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos preços de eletricidade e compromissos de sustentabilidade | +2.8% | América do Norte, mais forte na Califórnia e no Nordeste | Médio prazo (2-4 anos) |
| Regulamentações rigorosas de eficiência energética e códigos de construção | +2.1% | Níveis federal e estadual dos EUA; mandatos provinciais canadenses | Longo prazo (≥ 4 anos) |
| Implantações de redes inteligentes e penetração de infraestrutura de medição avançada | +3.2% | EUA em âmbito nacional; centros urbanos canadenses; zonas de modernização mexicanas | Médio prazo (2-4 anos) |
| Incentivos de retrofit da Lei de Redução da Inflação dos EUA | +4.1% | EUA em âmbito nacional; transbordamento em regiões de fronteira | Curto prazo (≤ 2 anos) |
| Estratégias corporativas de usina virtual e aquisição de emissões líquidas zero | +1.9% | América do Norte, concentrada em centros de tecnologia e manufatura | Médio prazo (2-4 anos) |
| Tarifas dinâmicas de concessionárias em tempo real | +1.4% | Califórnia, Texas, Nordeste dos EUA, Ontário no Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos de Retrofit da Lei de Redução da Inflação dos EUA
Generosos créditos fiscais e reembolsos no âmbito da Lei de Redução da Inflação de USD 370 bilhões reduzem os períodos de retorno de retrofit e estimulam a aquisição imediata de controles em rede e plataformas de análise. Edifícios comerciais agora podem deduzir até USD 5,00 por metro quadrado de melhorias qualificadas, enquanto estados como a Califórnia garantiram USD 291 milhões para fornecer reembolsos para residências inteiras com meta de 20-35% de economia.[1]Receita Federal dos EUA, "Dedução Fiscal de Eficiência Energética em Edifícios Comerciais - Seção 179D," irs.gov Os créditos de produção doméstica incentivam a produção local de hardware de SGE e protegem as cadeias de suprimentos. Como evidência, a Johnson Controls reporta USD 8,4 bilhões em economias para clientes geradas por contratos de desempenho que se apoiam em pilhas de incentivos federais e estaduais.
Implantações de Redes Inteligentes e Penetração de Infraestrutura de Medição Avançada
As concessionárias investiram USD 320 bilhões em atualizações de rede durante 2023, incluindo USD 50,9 bilhões para ativos de distribuição que hospedam infraestrutura de medição avançada.[2]Administração de Informações de Energia dos EUA, "Anuário de Energia Elétrica 2023," eia.gov Os dados de infraestrutura de medição avançada alimentam curvas de carga granulares em motores de IA incorporados em plataformas modernas e permitem a participação em usinas virtuais. O Departamento de Energia dos EUA projeta 80-160 GW de capacidade de usinas virtuais até 2030. A análise de borda reduz os tempos de resposta em até 92%, permitindo que os edifícios monetizem a flexibilidade enquanto preservam o conforto dos ocupantes. O programa de rede de USD 23 bilhões do México adiciona demanda transfronteiriça por soluções compatíveis.
Estratégias Corporativas de Usina Virtual e Aquisição de Emissões Líquidas Zero
As empresas assinaram 67 GW de contratos de compra de energia limpa em 2024, no valor de USD 115 bilhões. Frotas de recursos energéticos distribuídos agregados gerenciados por plataformas de SGE desbloqueiam novas receitas e protegem contra o risco de preço. O NYU Langone Health, por exemplo, implanta 20.600 sensores e economizou USD 76 milhões em energia desde 2008, reduzindo as emissões em 16% mesmo com a expansão de sua área. Configurações de SGE integradas a baterias geram economias anuais acima de USD 900 onde as tarifas por tempo de uso prevalecem.[3]arXiv, "Arquitetura Edge2LoRa para Monitoramento Industrial," mdpi.com
Tarifas Dinâmicas de Concessionárias em Tempo Real
Tarifas variáveis no tempo que se atualizam a cada 30 minutos recompensam o deslocamento automatizado de carga. O programa de precificação dinâmica para grandes consumidores da Califórnia destaca o potencial positivo à medida que os edifícios otimizam o aquecimento, ventilação e ar-condicionado, a iluminação e o despacho de armazenamento em relação a curvas de preços ao vivo. Estruturas complexas com prêmios de pico superam as tarifas fixas na captura do valor das energias renováveis, desde que as plataformas de SGE possuam controles sub-minuto e previsão por IA.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais e de operação e manutenção | -1.8% | América do Norte, afetando particularmente a adoção por pequenas e médias empresas | Curto prazo (≤ 2 anos) |
| Preocupações com segurança de dados e privacidade | -1.2% | EUA e Canadá, intensificadas em infraestrutura crítica | Médio prazo (2-4 anos) |
| Escassez de qualificações de integradores | -0.9% | América do Norte, aguda em mercados rurais e secundários | Longo prazo (≥ 4 anos) |
| Protocolos legados fragmentados e lacunas de interoperabilidade | -0.7% | Estoque de edifícios legados; instalações industriais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais e de Operação e Manutenção
Sistemas completos para escritórios de médio porte podem ultrapassar USD 50.000 antes das taxas de manutenção, e os custos do ciclo de vida frequentemente chegam a cinco vezes o investimento inicial. Os compradores residenciais sentem o impacto ainda mais intensamente quando os incentivos locais são limitados. Os contratos de energia como serviço mitigam o risco: o acordo de USD 7,1 milhões do Condado de Cobb garante USD 2 milhões em economias de concessionárias ao longo de 20 anos. Ainda assim, a escassez de semicondutores e as demandas de capital da fabricação de chips mais limpos inflacionam os preços de hardware no curto prazo.
Preocupações com Segurança de Dados e Privacidade
As concessionárias registraram mais de 1.100 ataques cibernéticos por semana em 2022, forçando os operadores a reforçar as defesas. Endpoints de IoT, gateways em nuvem e controladores de recursos energéticos distribuídos ampliam a superfície de ataque. Arquiteturas de confiança zero, segmentação de rede e autenticação baseada em blockchain estão se tornando padrão, mas os custos de implementação e as lacunas de qualificações continuam sendo obstáculos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de SGE:
Plataformas Residenciais Aceleram as Economias DomésticasOs Sistemas de Gestão de Energia para Edifícios mantiveram uma participação dominante de 61,40% no mercado de sistemas de gestão de energia da América do Norte em 2025, ancorados por grandes portfólios comerciais que valorizam a transparência operacional e o conforto dos ocupantes. No entanto, os Sistemas de Gestão de Energia Residencial estão crescendo rapidamente com base na ubiquidade de alto-falantes inteligentes, subsídios de concessionárias e padrões de interoperabilidade em maturação. O CAGR de 16,72% do segmento até 2031 o torna o nicho mais disruptivo do mercado de sistemas de gestão de energia da América do Norte.
Dados anuais mostram que as instalações de sistema de gestão de energia residencial reduzem o consumo doméstico em mais de 20% quando algoritmos de aprendizado de máquina ajustam os horários de HVAC e eletrodomésticos. A adoção do protocolo Matter simplifica o emparelhamento de dispositivos e impulsiona o apelo ao mercado de massa. As ofertas de SGE industrial ocupam um nicho intermediário, fornecendo análises específicas de processos e painéis de conformidade para clientes de manufatura pesada. Coletivamente, essas dinâmicas mantêm o mercado de sistemas de gestão de energia da América do Norte diversificado e resiliente.


Por Componente:
Serviços Ancoram Modelos Baseados em ResultadosOs serviços capturaram 42,60% de participação em 2025 e entregaram o maior CAGR de 16,55% até 2031, sublinhando uma inclinação decisiva para longe de negócios pontuais de hardware em direção a acordos de otimização contínua. Os fluxos de receita recorrente cobrem monitoramento, análise e contratos de economias garantidas que transferem o risco de desempenho para os fornecedores. O hardware é indispensável, mas cada vez mais comoditizado, enquanto as camadas de software em nuvem criam valor por meio de controles preditivos.
Os compromissos liderados por serviços frequentemente agrupam financiamento, recomissionamento e treinamento de operadores, formando um caminho integrado para a entrega de energia como serviço. A Limbach Holdings usa revisões orientadas por dados para descobrir centenas de insights acionáveis por local, ilustrando como as habilidades analíticas superam o conhecimento puro de equipamentos. Esses desenvolvimentos sustentam o impulso do mercado de sistemas de gestão de energia da América do Norte mesmo quando os orçamentos de capital se contraem.
Por Modo de Implantação:
A Nuvem Ganha Terreno sobre o Local LegadoAs implantações locais detiveram 67,20% do mercado de sistemas de gestão de energia da América do Norte em 2025 para instalações críticas que exigem controle máximo de dados. Os modelos em nuvem crescem a um CAGR de 16,30% à medida que as empresas reconhecem a escalabilidade e o poder de IA oferecidos por servidores centralizados. Os híbridos habilitados por borda combinam o melhor dos dois mundos, executando loops sensíveis à latência localmente enquanto enviam análises em massa para a nuvem.
A adoção da nuvem reduz os desembolsos de capital e acelera as atualizações de software. O piloto PHOENIX reduziu o pico de energia em 86% em locais gregos por meio de previsões de aprendizado de máquina. Os nós de borda, por sua vez, mantêm os tempos de resposta dentro dos limites operacionais mesmo quando a conectividade falha, mantendo a resiliência do sistema em todo o mercado de sistemas de gestão de energia da América do Norte.
Por Setor de Usuário Final:
O Impulso Residencial Desafia a Supremacia ComercialOs edifícios comerciais geraram 40,60% da receita em 2025 devido a grandes portfólios gerenciados e governança rigorosa de retorno do investimento. Os clientes residenciais, no entanto, registram o CAGR mais rápido de 15,74%, impulsionados pela integração de eletrodomésticos inteligentes e programas agressivos de resposta à demanda. As plantas industriais adotam SGE principalmente para estabilidade de processos e conformidade regulatória, enquanto saúde e educação criam demanda de nicho com base em cronogramas de operação contínua.
Os modelos preditivos de casas inteligentes agora atingem taxas de Erro Percentual Absoluto Médio abaixo de 5% nas previsões de energia, tornando a automação confiável para usuários cotidianos. Hospitais como o Klickitat Valley Health adotam sistemas de backup de hidrogênio integrados à automação predial para equilibrar resiliência e metas de carbono. Esses casos de uso diversificam a demanda dentro do mercado de sistemas de gestão de energia da América do Norte e o protegem de oscilações específicas do setor.
Por Tecnologia de Comunicação:
O Sem Fio Avança nas ReformasProtocolos com fio como BACnet e Modbus mantiveram uma sólida participação de 56,40% em 2025 graças à confiabilidade comprovada em instalações de missão crítica. Ainda assim, as soluções sem fio registram um CAGR de 15,98% ao reduzir drasticamente a mão de obra de instalação e permitir maior densidade de sensores em reformas onde a passagem de eletrodutos é impraticável. As opções LoRaWAN e outras de rede de área ampla de baixa potência ampliam a cobertura em armazéns e campi enquanto consomem pouca energia.
As demonstrações Edge2LoRa relatam 91,60% menos uso de largura de banda e 92% de processamento local mais rápido em comparação com estruturas exclusivamente em nuvem. À medida que o 5G é implantado, loops de controle de latência ultrabaixa se tornam viáveis, abrindo caminhos para detecção autônoma de falhas em todo o mercado de sistemas de gestão de energia da América do Norte.
Análise Geográfica
Mercado de Sistemas de Gestão de Energia dos Estados Unidos
Os Estados Unidos formam o centro gravitacional do mercado de sistemas de gestão de energia da América do Norte, comandando 87,50% dos gastos em 2025. Os investimentos iniciais em redes inteligentes, um estímulo federal de 370 bilhões de USD para energia limpa e um boom na construção de data centers fornecem uma demanda constante. Os gastos de capital do setor elétrico atingiram 320 bilhões de USD em 2023, canalizando recursos para implantações de AMI e programas de edifícios interativos com a rede. A Califórnia lidera em precificação dinâmica, enquanto o Nordeste aplica rigorosas portarias de desempenho de edifícios que desencadeiam atualizações de sistemas. A Vertiv sozinha divulgou 5,5 bilhões de USD em pedidos vinculados à eficiência de data centers, ilustrando como a expansão da economia digital sustenta o crescimento dos sistemas de gestão de energia.
Mercado de Sistemas de Gestão de Energia do Canadá
O Canadá emerge como o escalador mais rápido no mercado de sistemas de gestão de energia da América do Norte, graças a 92 bilhões de CAD destinados a projetos de geração, transmissão e tecnologia limpa. O portfólio abrange 223 iniciativas planejadas avaliadas em 294 bilhões de CAD e outras 120 em construção no valor de 180 bilhões de CAD. Os programas provinciais em Ontário, Alberta e Colúmbia Britânica incorporam requisitos de sistemas de gestão de energia nos códigos de construção, proporcionando um impulso previsível de conformidade. O aumento da penetração de energias renováveis e as necessidades de balanceamento da rede reforçam a demanda por plataformas de controle sofisticadas.
Mercado de Sistemas de Gestão de Energia do México
O México completa o panorama regional com um impulso político orientado por reformas. A Estratégia Nacional 2024-2030 aloca 23 bilhões de USD para 51 projetos que adicionam 22 GW de capacidade e visam 45% de energia limpa até 2030. As melhorias planejadas em transmissão e distribuição no valor de 11 bilhões de USD exigem controles inteligentes capazes de lidar com fluxos bidirecionais. O Código de Rede 2.0 impulsiona os sites industriais a adotarem monitoramento em tempo real e soluções de qualidade de energia, injetando maior volume no mercado de sistemas de gestão de energia da América do Norte.
Panorama regulatório
Nos Estados Unidos, a adoção de sistemas de gestão de energia é moldada por requisitos federais de gestão de energia para instalações públicas e por autoridades de modernização da rede administradas pelo Departamento de Energia dos EUA (DOE), incluindo estruturas originadas na Energy Policy Act of 2005 e na Energy Independence and Security Act of 2007. O DOE Office of Electricity publicou seu Plano Estratégico em 31 de março de 2026, reforçando prioridades relacionadas à resiliência e modernização da rede que dependem de monitoramento avançado, automação e troca de dados interoperável entre concessionárias e ativos atrás do medidor.
No Canadá, a trajetória regulatória está mudando em direção a regras de eficiência atualizadas e a uma incorporação mais clara de normas técnicas em requisitos obrigatórios. O Canadá propôs alterações como a Amendment 19 ao Energy Efficiency Regulations, 2016 (ciclo de publicação de junho de 2026), e o Bill S-4 no Parlamento para emendar o Energy Efficiency Act, incluindo disposições que permitem a regulamentação de sistemas relacionados a energia por meio de normas incorporadas por referência. Isso reforça os caminhos de conformidade para controles conectados e funcionalidades de gestão de energia.
Análise da cadeia de valor
A cadeia de valor abrange dispositivos e hardware de controle (sensores, medidores, painéis, controladores), camadas de comunicação e integração (protocolos prediais com fio e interfaces de concessionárias), software de EMS (análise, otimização, relatórios e despacho), e prestação de serviços (projeto, comissionamento, fortalecimento da cibersegurança, monitoramento e contratos de desempenho baseados em resultados). Concessionárias e reguladores moldam os requisitos de interoperabilidade e troca de dados, e os programas de modernização da rede aumentam a necessidade de interfaces padronizadas e operação coordenada na borda da rede.
Parcerias recentes mostram a cadeia avançando para arquiteturas definidas por software e integradas à nuvem que conectam residências e edifícios com plataformas de concessionárias. A SPAN e a Landis+Gyr, por exemplo, expandiram a integração entre um ponto de serviço inteligente e plataformas AMI/DERMS (março de 2025), enquanto a Carrier fez parceria com a Google Cloud para aplicar análises de IA a casos de uso de gestão de energia residencial e resiliência da rede (março de 2025). Trabalhos em torno da visibilidade na borda da rede e alternativas sem fios, incluindo a Itron e a Schneider Electric com soluções da Microsoft (março de 2025), apontam para uma extração mais eficiente da capacidade da infraestrutura existente, particularmente onde longos prazos de entrega de equipamentos físicos retardam os ciclos convencionais de atualização.
Cenário Competitivo
O mercado de sistemas de gestão de energia da América do Norte apresenta concentração moderada, com os maiores participantes estabelecidos aproveitando redes de serviços profundas enquanto novos entrantes nativos da nuvem avançam com expertise em software. Johnson Controls, Honeywell, Siemens e Schneider Electric ancoram o nível superior, cada um combinando extensas bases instaladas com kits de ferramentas de IA em evolução. A Johnson Controls registrou 10% de crescimento orgânico de vendas no primeiro trimestre do exercício fiscal 2025 e possui uma carteira de pedidos de USD 13,2 bilhões, prova de que contratos focados em resultados ressoam com os proprietários.
A Schneider Electric está investindo USD 700 milhões na fabricação nos EUA até 2027 para fortalecer seu portfólio de centros de dados e concessionárias, adicionando mais de 1.000 empregos domésticos. A Honeywell enfatiza temas de automação e transição energética em seu último relatório de procuração, sinalizando jogo contínuo em controles prediais. A Siemens investe em análise de borda e ecossistemas de protocolo aberto para defender participação contra desafiantes ágeis de software como serviço. Os depósitos de patentes se concentram em algoritmos de resposta à demanda, esquemas de controle de múltiplas energias e gestão térmica para sistemas de armazenamento de energia, marcando pontos de inovação críticos para a competitividade da próxima geração.
As startups se concentram em pontos de dor específicos, como precisão no faturamento de inquilinos, análise em nível de ativos ou integração segura de dispositivos contra ataques cibernéticos. As parcerias entre concessionárias e empresas de software se multiplicam à medida que a agregação de usinas virtuais se torna mainstream. No geral, a diferenciação estratégica se inclina para a profundidade da IA, a robustez da cibersegurança e a capacidade de envolver financiamento em torno de economias garantidas — características que decidem as vitórias no mercado de sistemas de gestão de energia da América do Norte.
Líderes do Setor de Sistemas de Gestão de Energia da América do Norte
Johnson Controls International PLC
Honeywell International Inc.
Siemens AG
Schneider Electric SE
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Gestão de Energia da América do Norte
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Schneider Electric SE
- General Electric Company
- Oracle Corporation
- Panasonic Holdings Corporation
- Uplight Inc.
- Enel X North America
- ABB Ltd.
- IBM Corporation
- Eaton Corporation plc
- Rockwell Automation Inc.
- Cisco Systems Inc.
- Honeywell Building Technologies
- Schneider EcoStruxure
- Itron Inc.
- GridPoint Inc.
- Trane Technologies plc
- Schneider EcoStruxure (division)

Oportunidades de mercado e perspectivas futuras
Os ciclos de investimento em concessionárias e redes estão abrindo espaço concreto para plataformas de EMS que possam funcionar como orquestradoras na borda da rede, além dos painéis de instalações. Em fevereiro de 2026, a Oncor anunciou um plano de capital base de aproximadamente 47,5 bilhões de dólares para 2026-2030 no Texas. Em maio de 2026, a MISO selecionou um consórcio incluindo a Ameren Transmission Company of Illinois e a GridLiance Heartland para entregar grandes projetos de transmissão de 765 kV em Illinois. Juntos, esses passos destacam a escala da modernização em curso e a necessidade operacional de flexibilidade de demanda, telemetria e controlabilidade em cargas conectadas.
O Canadá adiciona um conjunto paralelo de oportunidades ligado a uma adoção mais formal da gestão de energia e à padronização em edifícios comerciais e institucionais. A NRCan está oferecendo assistência financeira de abril de 2026 a março de 2029 para a implementação de sistemas de gestão de energia ISO 50001 em instalações comerciais e institucionais, com maior participação de custos para organizações sem fins lucrativos. Programas como o 50001 Ready Canada oferecem um caminho alinhado à ISO 50001 sem auditorias obrigatórias de terceiros. Essas iniciativas ampliam a base endereçável para software de EMS, serviços de medição e verificação, e parceiros de integração que combinam suporte à implementação com otimização e relatórios contínuos.
Recent Industry Developments in Mercado de Sistemas de Gestão de Energia da América do Norte
- Junho de 2026: a Johnson Controls lançou o Metasys 16.0, atualizando sua plataforma de automação predial com visibilidade integrada e em tempo real sobre energia, emissões e carga de pico. O lançamento fortalece fluxos de trabalho alinhados ao OpenBlue que conectam monitoramento e controle a relatórios operacionais, apoiando clientes que gerenciam tarifas dinâmicas e métricas de sustentabilidade.
- Setembro de 2025: a Honeywell apresentou o sistema de armazenamento de energia em bateria Ionic Modular All-in-One para usuários comerciais e industriais, combinando hardware de armazenamento com software integrado de controle e gestão de energia. O lançamento expande os casos de uso de EMS para a otimização de armazenamento atrás do medidor e gestão de demanda, ligando os controles das instalações a objetivos de resiliência e redução de custos.
- Maio de 2024: a Honeywell fez parceria com a Enel North America para integrar automação predial com programas de resposta à demanda para gestão de carga comercial e industrial. A colaboração conecta o controle orientado por EMS no nível da instalação com serviços de rede, ampliando os caminhos de monetização para cargas flexíveis e acelerando implantações alinhadas às concessionárias.


Mercado de Sistemas de Gestão de Energia da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange sistemas de gestão de energia utilizados na América do Norte para medir, monitorar e otimizar o uso de energia e o desempenho operacional relacionado em edifícios, residências, instalações industriais e ambientes conectados a concessionárias, incluindo o software, hardware e serviços de suporte comercializados para esses sistemas.
Exclusões de escopo: Excluímos componentes elétricos independentes e infraestrutura de TI geral que não realizam monitoramento de energia, análise ou controle como uma oferta de SGE definida.
Visão Geral da Segmentação
- Por Tipo de SGE
- Sistemas de Gestão de Energia de Edifícios (SGEE)
- Sistemas de Gestão de Energia Residencial (SGER)
- Sistemas de Gestão de Energia Industrial (SGEI)
- Por Componente
- Hardware
- Software
- Serviços
- Por Modo de Implantação
- Local
- Baseado em Nuvem
- Borda / Híbrido
- Por Setor de Usuário Final
- Comercial
- Industrial e Manufatura
- Residencial
- Instalações de Saúde
- Campi Educacionais
- Concessionárias e Fornecedores de Energia
- Por Tecnologia de Comunicação
- Com Fio (BACnet, Modbus, etc.)
- Sem Fio (Zigbee, Wi-Fi, Bluetooth, Z-Wave)
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear os fatores de demanda regionais e para ancorar o modelo com indicadores observáveis que podem ser verificados ano a ano. Baseamo-nos principalmente em fontes públicas, como publicações do Departamento de Energia dos EUA, a Administração de Informações de Energia dos EUA para tendências de consumo de energia, referências do ENERGY STAR e da ASHRAE para orientação sobre desempenho energético de edifícios, e Statistics Canada para indicadores macroeconômicos de suporte quando relevante.
Para manter o modelo alinhado com a realidade comercial, também revisamos relatórios anuais de empresas, apresentações para investidores, documentação de produtos, comunicados de imprensa de fontes confiáveis e atualizações de programas públicos de concessionárias e estaduais vinculados à eficiência energética e modernização da rede elétrica. Além disso, consultamos assinaturas pagas que mantemos para dados financeiros e de inteligência de empresas, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque para verificar a atividade de fornecedores e o movimento de categorias. As fontes documentais listadas aqui são meramente ilustrativas, e muitos outros documentos públicos também foram utilizados para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com partes interessadas do lado de fabricantes de equipamentos originais e software, integradores de sistemas, parceiros de canal e usuários finais que adquirem e operam SGE em edifícios comerciais, instalações industriais e programas adjacentes a concessionárias. Como o escopo é a América do Norte, as contribuições dos respondentes foram equilibradas entre os Estados Unidos, o Canadá e o México, de modo que as premissas sobre ritmo de adoção, precificação e mix de implantação pudessem ser verificadas em relação aos padrões de compra locais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 19% | Gerentes: 50% |
Dimensionamento e Previsão de Mercado
O dimensionamento partiu de uma construção de cima para baixo que reconstrói o gasto endereçável utilizando sinais de consumo de energia e atividade de eficiência na América do Norte, aplicando em seguida a adoção de SGE e a intensidade de gastos por ambiente de uso principal. Quando a lógica é estruturada, o número final depende de quantos locais provavelmente implantarão SGE, o que é implantado (software, hardware e serviços) e o ciclo típico de substituição e expansão que se segue.
Para manter o modelo fundamentado, utilizamos insumos como a taxa de atividade de programas de eficiência energética comercial e industrial, sinais de implantação de medidores inteligentes e modernização da rede elétrica, a participação de implantações baseadas em nuvem versus locais, tamanhos médios de contratos por tipo de instalação e necessidades de integração observadas com controles prediais e automação industrial. Os resultados foram então corroborados com aproximações seletivas de baixo para cima, como preço médio de venda amostrado multiplicado por volumes estimados de projetos a partir de verificações de canal de integradores, além de verificações de razoabilidade de receita de um conjunto de fornecedores ativos onde os relatórios públicos o permitiam. Quando a visibilidade de baixo para cima era incompleta, as lacunas foram tratadas com índices de proxy (por exemplo, mix de serviços em relação a software) que foram validados em entrevistas.
Para as previsões, foi utilizada análise de cenários, apoiada pelo consenso de especialistas sobre como os preços de energia, o suporte de políticas para eficiência, a atividade de retrofit e os orçamentos de digitalização devem evoluir. As taxas de crescimento foram ajustadas quando os indicadores antecedentes não se moveram na mesma direção, o que ajudou a evitar a extensão de curvas históricas sem ajuste.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram triangulados com sinais independentes e, em seguida, revisados quanto à variância por país (Estados Unidos, Canadá e México) e por ambiente de uso principal, de modo que quaisquer saltos excessivos pudessem ser explicados ou corrigidos. Valores discrepantes foram sinalizados, premissas foram revisitadas e chamadas de acompanhamento foram acionadas quando os insumos primários conflitavam com dados públicos observáveis.
Antes da aprovação final, o trabalho passa por verificações analíticas em múltiplas etapas, incluindo revisão interna por pares do fluxo de cálculo e uma verificação final de sanidade em relação a restrições de mercado conhecidas, como prazos de implantação e ciclos orçamentários típicos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram as premissas de demanda ou precificação, e uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Sistemas de Gestão de Energia da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de gestão de energia da América do Norte frequentemente não coincidem porque cada fonte define à sua própria maneira o que conta como uma oferta de SGE e, em seguida, seleciona diferentes anos e premissas de preço para converter a atividade em receita. As diferenças também surgem quando um editor trata serviços e integração como uma grande parte do mercado, enquanto outro mantém o escopo mais restrito em torno dos sistemas principais.
Sinais de modernização de concessionárias, atividade de retrofit de edifcios e a mudança observada em direção a implantações em nuvem são as verificações de evidências que mantêm a estimativa da Mordor Intelligence alinhada à receita de SGE vinculada a casos de uso de monitoramento e controle definíveis, em vez de gastos mais amplos com gestão de energia. Quando o escopo é expandido para incluir plataformas adjacentes de resposta à demanda ou software mais amplo de gestão de sustentabilidade, o total normalmente aumenta, e também pode variar quando o momento cambial e a seleção do ano-base não são tratados de forma consistente em toda a América do Norte.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,31 bilhões de USD (2025) | |
| Consultoria Global A | 17,72 bilhões de USD (2024) | Utiliza um ano-base anterior e uma definição de sistema que agrupa de forma mais explícita SGE industrial, predial e residencial, o que pode elevar os totais quando categorias com alta intensidade de integração são contabilizadas com uma participação maior. |
| Editora do Setor B | 35,70 bilhões de USD (2025) | Acompanha um conjunto mais amplo de gastos com "gestão de energia" que pode incluir plataformas e programas adjacentes além do SGE, o que aumenta a base de receita contabilizada mesmo que as implantações de SGE principais cresçam em ritmo semelhante. |
A dispersão na tabela decorre principalmente do escopo e do tratamento do ano-base, e não de uma discordância sobre o crescimento da demanda por SGE na América do Norte. Ao manter as inclusões vinculadas a implantações de SGE definíveis e verificando o gasto implícito em relação a sinais de atividade independentes, a estimativa permanece mais fácil de replicar e explicar quando os clientes testam as premissas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sistemas de gestão de energia da América do Norte?
O mercado é avaliado em USD 17,58 bilhões em 2026 e tem previsão de atingir USD 35,14 bilhões até 2031 a um CAGR de 14,85%.
Qual segmento de SGE está se expandindo mais rapidamente?
Os Sistemas de Gestão de Energia Residencial apresentam o CAGR mais rápido de 16,72% até 2031, impulsionados pela adoção de dispositivos de casa inteligente e programas de resposta à demanda de concessionárias.
Por que os serviços estão conquistando uma parcela tão grande dos gastos?
Os serviços capturam 42,60% da receita de 2025 porque os proprietários preferem contratos baseados em resultados que garantem economias e incluem otimização contínua.
Como a Lei de Redução da Inflação influencia a adoção de SGE?
Os créditos fiscais e reembolsos da Lei reduzem os custos de retrofit e permitem que edifícios residenciais e comerciais acelerem as instalações, adicionando até +4,1% ao CAGR previsto.
Qual país é o mercado de SGE de crescimento mais rápido na América do Norte?
O Canadá lidera com uma perspectiva de CAGR de 15,92%, apoiado por CAD 92 bilhões em investimentos em energia e uma meta de rede elétrica com emissões líquidas zero em 2035.
Quais são os principais riscos que os projetos de SGE enfrentam hoje?
Altos custos iniciais, restrições no fornecimento de semicondutores e ameaças à cibersegurança são as barreiras mais significativas, cada uma reduzindo pontos da trajetória de crescimento.
Página atualizada pela última vez em:



